Zarządzanie majątkiem
Trusty
W jaki sposób trusty rozdzielają własność od korzyści, co chronią i ile kosztują.
Trusty
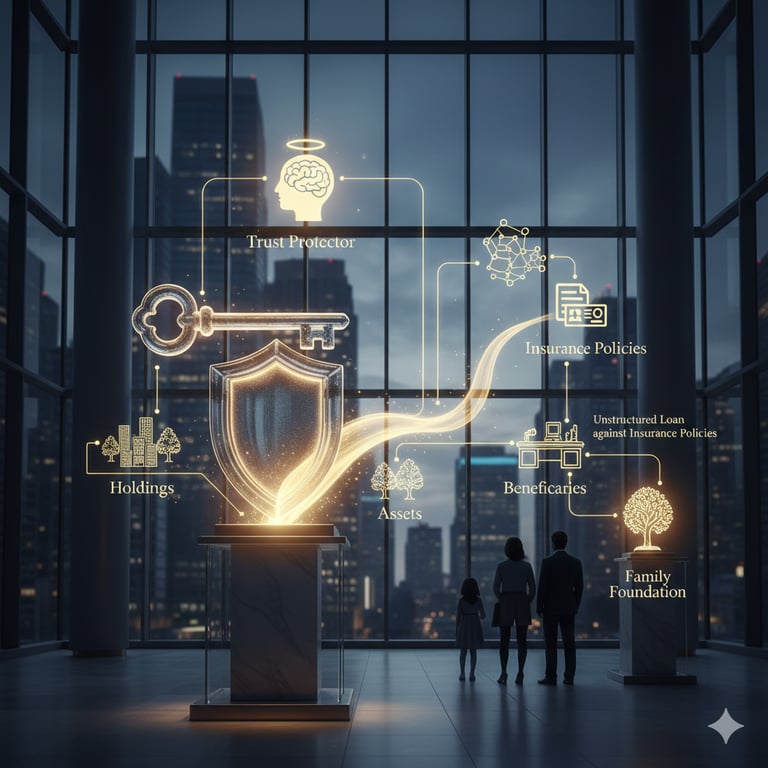
Trust oddziela własność aktywów od korzyści z nich płynących. Ta jedna idea, zastosowana z należytą starannością, chroni majątek przed wierzycielami, przenosi go na kolejne pokolenia i chroni przed ujawnieniem publicznym. Zastosowana niedbale, nie osiąga żadnego z tych celów. Niniejsza strona przedstawia najważniejsze informacje oraz koszty; pięć poniższych opracowań omawia temat w sposób pogłębiony.
- Struktury powiernicze (trusty): Pełne spektrum struktur powierniczych służących ochronie majątku: porównanie trustów odwoływalnych, nieodwoływalnych, z rentą zachowaną przez fundatora, zabezpieczonych przed roztrwonieniem majątku, z przeznaczeniem końcowym na cele charytatywne oraz trustów dynastycznych.
- Porównanie jurysdykcji trustowych: Analiza porównawcza jurysdykcji trustowych na świecie: opodatkowanie, poufność, stabilność, egzekwowalność, uznawanie na podstawie umów międzynarodowych oraz zmiana jurysdykcji.
- Trwałość w wymiarze międzypokoleniowym: W jaki sposób struktury trustowe zachowują majątek na przestrzeni pokoleń: zasady dotyczące okresów obowiązywania (perpetuity rules), przepisy typu firewall, protektorzy, decanting i migracja.
- Zastosowania w family office: W jaki sposób osoby o bardzo wysokim majątku netto oraz family office wykorzystują trusty jako centralne elementy szerszej struktury planowania majątku.
- Trusty offshore i drugie obywatelstwo: Analiza trustów offshore i drugiego obywatelstwa: szczegóły prawne, kontrola sądowa oraz sposób ich łączenia w ramach strategii podwójnej.
Jurysdykcje trustowe
Nasi klienci o wysokiej wartości netto (HNWI) często ustanawiają trusty w różnych jurysdykcjach na całym świecie w celu optymalizacji podatkowej, ochrony aktywów oraz zapewnienia sprawnego przekazania majątku przyszłym pokoleniom. Wybór miejsca ustanowienia trustu zależy od wielu czynników, w tym uwarunkowań prawnych, skutków podatkowych, przepisów o ochronie aktywów oraz kwestii poufności.
Rodzaje trustów służące przekazywaniu majątku między pokoleniami w USA:
- Nieodwołalne trusty ubezpieczeniowe na życie (Irrevocable Life Insurance Trusts, ILIT): Trusty te przechowują polisy ubezpieczeniowe na życie poza masą spadkową, co pozwala na wypłatę świadczenia z tytułu śmierci beneficjentom bez opodatkowania. ILIT zapewniają płynność na pokrycie podatków spadkowych i chronią majątek rodziny przed koniecznością jego zbycia pod przymusem.
- Trusty z przeskokiem pokoleniowym (GST): GST przekazują aktywa wnukom lub kolejnym pokoleniom. Transfery mieszczące się w przysługującym ustanawiającemu (settlor) zwolnieniu z podatku od transferów z przeskokiem pokoleniowym pozwalają uniknąć zarówno tego podatku, jak i podatku spadkowego na poziomie pokolenia pośredniego. Struktura ta jest przydatna dla rodzin, które pragną stworzyć trwałe dziedzictwo, ograniczając jednocześnie obciążenia podatkowe.
- Trusty dynastyczne: trusty te są tworzone z myślą o funkcjonowaniu przez wiele pokoleń i zapewniają zarówno ochronę aktywów, jak i potencjał wzrostu. Trusty dynastyczne są często ustanawiane w stanach, które dopuszczają trusty bezterminowe, takich jak Dakota Południowa i Delaware, co umożliwia zachowanie majątku bez ograniczeń czasowych.
Poniżej przedstawiamy typowe lokalizacje, w których osoby o wysokiej wartości netto (HNWI) zakładają trusty, wraz z ich zaletami i wadami, uwzględniając takie aspekty jak bezpieczeństwo rachunku, możliwość przenoszenia aktywów i inne istotne czynniki:
- Centra finansowe offshore (np. Wyspy Cooka i Kajmany, Nevis, Belize Bermudy, Wyspa Man):
- Zalety:
- Korzystne systemy podatkowe z minimalnym lub zerowym opodatkowaniem dochodów z trustu i zysków kapitałowych.
- Silne przepisy o ochronie aktywów chroniące majątek przed wierzycielami, roszczeniami prawnymi i niestabilnością polityczną.
- Wysoki poziom poufności i ochrony prywatności, zapewniający poufność ustanawiającym trust i beneficjentom, których tożsamość pozostaje znana powiernikom, bankom oraz, w razie potrzeby, organom państwowym.
- Wady:
- Wzmożona kontrola ze strony organów podatkowych w jurysdykcjach o wysokim opodatkowaniu, wymagająca przestrzegania obowiązków sprawozdawczych w celu uniknięcia zarzutów uchylania się od opodatkowania.
- Możliwość zmian regulacyjnych wpływających na atrakcyjność danej jurysdykcji w zakresie ustanawiania trustów.
- Ograniczony nadzór i możliwa łagodność regulacyjna, co może budzić obawy dotyczące bezpieczeństwa rachunków i przejrzystości.
- Zalety:
- Jurysdykcje common law (np. Stany Zjednoczone, Zjednoczone Królestwo, Singapur):
- Zalety:
- Dobrze ugruntowane ramy prawne dotyczące trustów, zapewniające jasność i przewidywalność w administrowaniu trustami.
- Silna ochrona prawna zarówno dla założycieli trustu (settlorów), jak i beneficjentów, zapewniająca wykonalność ustaleń trustowych.
- Dostęp do zaawansowanych usług finansowych, wiedzy eksperckiej w zakresie zarządzania majątkiem oraz możliwości inwestycyjnych.
- Wady:
- Wyższe obciążenie podatkowe w porównaniu z jurysdykcjami offshore, co może obniżać ogólną efektywność podatkową struktury trustu.
- Większa przejrzystość i wymogi ujawniania informacji, ograniczające prywatność i poufność.
- Złożone otoczenie regulacyjne i obowiązki w zakresie zgodności, prowadzące do wyższych kosztów administracyjnych i kosztów obsługi prawnej.
- Zalety:
- Jurysdykcje prawa cywilnego (np. Szwajcaria, Liechtenstein, Luksemburg):
- Zalety:
- Stabilne systemy prawne z dobrze określonym prawem powierniczym, zapewniające elastyczność w zakresie tworzenia struktur powierniczych i zarządzania nimi.
- Korzystne traktowanie podatkowe niektórych rodzajów trustów, w tym zwolnienia lub obniżone stawki podatku od spadków oraz podatku od majątku.
- Reputacja oparta na stabilności finansowej, dyskrecji i wiedzy eksperckiej w zakresie usług zarządzania majątkiem.
- Wady:
- Rygorystyczne wymogi regulacyjne i obowiązki w zakresie compliance, wymagające skrupulatnej należytej staranności oraz stałego nadzoru.
- Ograniczona ochrona aktywów w porównaniu z jurysdykcjami offshore; w niektórych krajach prawa kontynentalnego obowiązują ograniczenia dotyczące konstrukcji trustowych.
- Wyższe koszty administracyjne związane z wymogami compliance i formalnościami prawnymi.
- Zalety:
- Bezpieczeństwo rachunku i możliwość jego przeniesienia:
- W centrach finansowych offshore rachunki powiernicze są zazwyczaj prowadzone w renomowanych instytucjach finansowych, które stosują silne zabezpieczenia chroniące przed oszustwami i nieuprawnionym dostępem.
- Możliwość przenoszenia aktywów trustu może się różnić w zależności od jurysdykcji i postanowień aktu założycielskiego trustu. Trusty offshore zazwyczaj umożliwiają sprawne przekazanie aktywów beneficjentom, podczas gdy niektóre jurysdykcje onshore mogą nakładać ograniczenia lub skutki podatkowe w związku z przenoszeniem aktywów.
Koszty
Pozycje kosztowe są takie same w każdej jurysdykcji, z której korzystamy – naszą preferowaną lokalizacją są Wyspy Cooka, a następnie Wyspa Man, Bermudy i Kajmany:
- Opłaty prawne za sporządzenie aktu trustu oraz za doradztwo, zależnie od stopnia złożoności struktury.
- Opłaty powiernika (trustee). We wszystkich czterech jurysdykcjach powiernicy muszą posiadać licencję; wysokość opłat zależy od wielkości trustu i zakresu wymaganych usług.
- Administracja: księgowość, sprawozdawczość i składanie deklaracji podatkowych.
- Opłaty rządowe i rejestracyjne, jeżeli dana jurysdykcja je pobiera.
- Podróże, w przypadku gdy konieczne są spotkania w danej jurysdykcji.
Koszty te wyceniamy dla konkretnej struktury; stałe wartości procentowe lub opłaty ryczałtowe publikowane bez znajomości trustu niewiele mówią.
W istocie wybór odpowiedniej jurysdykcji dla ustanowienia trustu opiera się na rzetelnej ocenie otoczenia prawnego, podatkowego i regulacyjnego. Wymaga on również dogłębnego zrozumienia indywidualnych celów settlora lub założyciela oraz interesów beneficjentów. Ustanowienie i ukształtowanie trustu za pośrednictwem banku może obniżyć koszty i zapewnia dodatkową warstwę nadzoru. Ta wzmocniona struktura bezpieczeństwa gwarantuje skrupulatne zachowanie integralności i zgodności trustu, oferując wzmocnione i czujne podejście do zarządzania trustem, w pełni zgodne ze strategicznymi celami finansowymi i nadzorczymi klienta.
Choć centra finansowe offshore oferują korzyści podatkowe, prywatność i ochronę aktywów, wiążą się one również z ryzykiem w zakresie zgodności z przepisami oraz ze wzmożonym nadzorem regulacyjnym. Jurysdykcje prawa common law i prawa cywilnego zapewniają stabilność, przejrzystość prawa oraz dostęp do specjalistycznej wiedzy finansowej, choć wiążą się z wyższymi obciążeniami podatkowymi i wymogami w zakresie transparentności. Ostatecznie osoby o wysokim majątku netto (HNWI) powinny skorzystać z doradztwa naszego Banku oraz własnych doradców prawnych i finansowych, aby opracować strategię powierniczą odpowiadającą ich celom i tolerancji ryzyka.
Konwencja haska o trustach
Konwencja haska o prawie właściwym dla trustów i ich uznawaniu, powszechnie zwana Konwencją haską o trustach, została zawarta w Hadze (Niderlandy) w dniu 1 lipca 1985 r. Jej celem jest stworzenie wspólnych ram uznawania trustów w państwach sygnatariuszach, nawet jeśli instytucja trustu nie występuje w ich krajowym systemie prawnym. Zgodnie z tabelą statusu HCCH Konwencja obowiązuje w następujących państwach (Francja i Stany Zjednoczone ją podpisały, lecz nie ratyfikowały):
- Australia
- Kanada (Alberta, Kolumbia Brytyjska, Manitoba, Nowy Brunszwik, Nowa Fundlandia i Labrador, Nowa Szkocja, Ontario, Wyspa Księcia Edwarda i Saskatchewan)
- Chiny (Specjalny Region Administracyjny Hongkong)
- Cypr
- Włochy
- Liechtenstein
- Luksemburg
- Malta
- Monako
- Niderlandy (Królestwo w Europie)
- Panama (od 2018 r.)
- San Marino
- Szwajcaria
- Zjednoczone Królestwo (wraz z rozszerzeniem na kilka terytoriów zależnych Korony i terytoriów zamorskich)
Konwencja ta ułatwia prawne uznawanie trustów ustanowionych na podstawie prawa innych państw, umożliwiając ich łatwiejsze administrowanie i egzekwowanie w skali transgranicznej. Należy zauważyć, że choć państwa te ratyfikowały konwencję, jej szczegółowe zastosowanie i włączenie do prawa krajowego mogą się różnić, co wpływa na sposób uznawania i traktowania trustów w poszczególnych jurysdykcjach. W celu uzyskania najbardziej aktualnych i szczegółowych informacji zalecamy konsultację z naszymi lub Państwa ekspertami prawnymi znającymi prawo trustowe danego państwa.