Oszustwa finansowe
Przesyłanie plików do sieci kartowych
Mit środków przesyłanych do „chmury” Visa, Mastercard i innych sieci płatniczych
Zrozumienie rzeczywistości
W świecie transakcji finansowych utrzymuje się uporczywy mit dotyczący takich podmiotów jak Visa, Mastercard, American Express i inne: że w jakiś sposób „przechowują” one środki w swojej chmurze lub na swoich serwerach, a osoby fizyczne mogą uzyskiwać dostęp do ogromnych kwot, korzystając bezpośrednio z tych sieci. To błędne przekonanie wynika z niezrozumienia roli, jaką te podmioty pełnią w ekosystemie finansowym. Należy podkreślić, że Visa, Mastercard, American Express, Diners, Union Pay, Discover i podobne podmioty nie posiadają środków ani nimi nie zarządzają, lecz pełnią funkcję niezbędnych kanałów w procesie płatności.
Mit kartowych „protokołów”, takich jak „101.1 do 101.9” oraz „201.1 do 201.9”, często łączonych z fizycznymi lub chmurowymi operacjami POS, jest znamiennym przykładem dezinformacji krążącej w niektórych kręgach finansowych, często wywołującej poczucie wyłączności i tajemnej wiedzy wtajemniczonych. Rzekome protokoły, mające kontrolować lub otwierać szczególne uprawnienia transakcyjne bądź ukryte funkcjonalności w sieciach płatniczych takich jak Visa, Mastercard i American Express, są w całości fikcyjne. Żadna instrukcja ani dokumentacja jakiejkolwiek legalnie działającej instytucji finansowej lub wydawcy kart nie odwołuje się do tych protokołów, a nie istnieją one w żadnych standardowych procedurach dotyczących transakcji kartowych. W rzeczywistości „101” i „201” to rzeczywiste trzycyfrowe kody usługi zapisane na pasku magnetycznym karty: 101 oznacza kartę międzynarodową bez chipa, 201 – międzynarodową kartę chipową. Oszuści nadużywają tych kodów, które jedynie opisują możliwości karty, aby nadać pozory wiarygodności zmyślonym „protokołom”.
Mity te są często rozpowszechniane przez oszustów, którzy wykorzystują brak zrozumienia zasad działania systemów płatniczych, przedstawiając nieistniejące kody jako drogę do manipulacji finansowej lub ukrytego majątku. W rzeczywistości sieci płatnicze działają w oparciu o powszechnie uznane standardy i środki bezpieczeństwa, które są w pełni transparentnie udokumentowane i dostępne za pośrednictwem właściwych kanałów regulacyjnych.
Czym dokładnie zajmują się Visa, Mastercard i inne sieci płatnicze?
Visa, Mastercard, American Express i ich odpowiedniki działają jako sieci płatnicze, zapewniając sprawne i bezpieczne przekazywanie informacji o transakcjach pomiędzy konsumentami, akceptantami i bankami. Gdy przesuwają Państwo kartę kredytową lub debetową albo wprowadzają jej dane w internecie, firmy te odpowiadają za przekazanie informacji o płatności od akceptanta do wydawcy karty (zazwyczaj Państwa banku) oraz za należyte autoryzowanie, rozliczenie i rozrachunek transakcji.
Aby to uporządkować:
- Visa, Mastercard i Union Pay są przede wszystkim sieciami płatniczymi. Nie wydają one kart kredytowych ani debetowych bezpośrednio, lecz współpracują z instytucjami finansowymi, takimi jak banki, które wydają karty pod marką danej sieci. W przypadku użycia karty Visa lub Mastercard to bank, który ją wydał, autoryzuje i obsługuje płatność, a nie Visa czy Mastercard. Spółki te jedynie zapewniają bezpieczne i sprawne przetworzenie płatności.
- American Express i Discover pełnią podwójną rolę. W odróżnieniu od Visa i Mastercard są zarówno sieciami płatniczymi, *jak i* wydawcami kart. Oznacza to, że poza zapewnianiem infrastruktury umożliwiającej realizację transakcji wydają również własne karty i samodzielnie obsługują autoryzację płatności dla tych kart.
Pseudotechniczne schematy rozliczeń kartowych
Analiza strukturalna trwałego schematu oszustw finansowych
W różnych jurysdykcjach i sektorach utrwaliła się powtarzająca się kategoria oszustw finansowych, wykorzystująca nieprzejrzystość i złożoność techniczną globalnych systemów płatności kartowych. Schematy te nie opierają się na sfałszowanych gwarancjach bankowych ani fikcyjnych instrumentach banku centralnego, lecz na celowym przedstawianiu w fałszywy sposób tego, jak faktycznie funkcjonują sieci kartowe i rozliczenia międzybankowe.
1. Strategiczne wykorzystanie złożoności
Nowoczesne systemy płatności kartowych należą do najbardziej złożonych, a zarazem ustandaryzowanych infrastruktur finansowych. Uczestniczy w nich wielu podmiotów, funkcjonują zastrzeżone formaty komunikatów oraz wielowarstwowe cykle rozliczeniowe. Oszustwa tego rodzaju wykorzystują tę złożoność, wybiórczo posługując się autentyczną terminologią i oddzielając ją od rzeczywistego kontekstu operacyjnego.
Odwołania do systemów obsługiwanych przez Visa, Mastercard lub podobne sieci służą nie opisowi rzeczywistych procesów, lecz przytłoczeniu osób niebędących specjalistami żargonem sprawiającym wrażenie autorytatywnego.
Oszustwo nie zależy od poprawności technicznej. Zależy od wrażenia wiarygodności.
2. Architektura narracji podstawowej
Choć szczegóły zewnętrzne bywają różne, schematy te mają zazwyczaj wspólną strukturę narracyjną:
- Transakcja jest opisywana jako „szczególna”, „niestandardowa” lub „pozarynkowa”.
- Rozliczenie przedstawiane jest jako uzależnione od uznaniowych działań człowieka, a nie od zautomatyzowanych systemów.
- Proces przedstawiany jest jako rzadki, niezrozumiany lub znany wyłącznie wtajemniczonym.
- Przedstawiana jest dokumentacja przypominająca dokumenty bankowe, której autentyczności nie można niezależnie zweryfikować.
Cechą wspólną jest twierdzenie, że środki znajdują się w stanie pośrednim: ani w pełni nierzeczywistym, ani w pełni rozliczonym, lecz oczekującym jakiejś formy akceptacji lub zwolnienia.
3. Przedstawianie w błędny sposób ról sieci kartowych
Centralnym elementem tych schematów jest błędne przedstawianie rzeczywistej roli sieci kartowych.
Organizacje kartowe nie:
- Przechowują środki klientów.
- Inicjowanie płatności.
- Uznawanie rachunków korporacyjnych lub osobistych.
- Działają na poziomie oddziału lub rachunku.
Ich rola ogranicza się do komunikatów autoryzacyjnych, rozliczeń i rozrachunku netto między instytucjami uczestniczącymi. Każda narracja przypisująca im aktywną rolę w dostarczaniu środków do ostatecznego beneficjenta odbiega od rzeczywistości operacyjnej.
To rozróżnienie ma fundamentalne znaczenie i nie podlega negocjacjom.
4. Fikcja uznaniowego rozliczenia
Powtarzającym się motywem jest twierdzenie, że rozrachunek zależy od ręcznej weryfikacji lub zatwierdzenia przez bank.
W systemach legalnych:
- Zobowiązania rozrachunkowe są matematycznym wynikiem rozliczonych transakcji.
- Pozycje netto są obliczane algorytmicznie.
- Rozrachunek jest realizowany automatycznie za pośrednictwem uprzednio wskazanych rachunków.
Na żadnym etapie procedury pracownik banku nie ocenia, czy rozliczenie powinno nastąpić. Wprowadzenie uznaniowości podważyłoby uzgadnianie, możliwość audytu oraz zgodność z przepisami regulacyjnymi, czyniąc cały system niestabilnym.
Idea uznaniowego rozliczenia jest nie tylko nieprawdziwa, lecz także strukturalnie niemożliwa.
5. Niemożliwość strukturalna jako kluczowy wskaźnik
Rozstrzygający test nie polega na tym, czy dokument wygląda na autentyczny, lecz na tym, czy opisany proces mógłby istnieć bez demontażu mechanizmów kontroli finansowej budowanych od dziesięcioleci.
Aby takie schematy były rzeczywiste:
- Sieci kartowe musiałyby zrezygnować z rozrachunku netto.
- Banki musiałyby wprowadzić uznaniowe uprawnienia rozliczeniowe.
- Konieczne byłoby obejście regulacyjnych ścieżek audytu.
- Procesy uzgadniania musiałyby zawieść bez wygenerowania jakiegokolwiek sygnału.
Takie połączenie nigdy nie wystąpiło w funkcjonujących systemach finansowych.
6. Podsumowanie
Pseudotechniczne schematy rozliczeń kartowych nie są innowacyjnymi instrumentami finansowymi, błędnie rozumianymi procesami z przeszłości ani nowymi technologiami płatniczymi. Są konstrukcjami narracyjnymi, które przejmują język rzeczywistych systemów, naruszając jednocześnie ich podstawowe zasady.
Zrozumienie, jak faktycznie funkcjonują sieci kartowe, sprawia, że takie schematy stają się przejrzyste. Ich wyrafinowanie ma charakter językowy, a nie finansowy.
Po zbadaniu leżącej u podstaw architektury iluzja się rozpada.
Czy te sieci przechowują Państwa środki?
Nie. Częstym nieporozumieniem jest przekonanie, że środki powiązane z Państwa kartą są w jakiś sposób przechowywane w „chmurze” zarządzanej przez Visa, Mastercard lub American Express. W rzeczywistości środki na Państwa rachunku bankowym (w przypadku kart debetowych) lub dostępny dla Państwa limit kredytowy (w przypadku kart kredytowych) są w całości zarządzane przez instytucję finansową, która wydała kartę. Środki te są bezpiecznie przechowywane przez Państwa bank, a nie przez same organizacje płatnicze.
Visa, Mastercard i podobne spółki jedynie zapewniają infrastrukturę, za pośrednictwem której przekazywane są dane transakcyjne. Zapewniają one sprawne i bezpieczne przetworzenie dyspozycji przeniesienia środków z Państwa rachunku (lub linii kredytowej) na rachunek sprzedawcy po dokonaniu zakupu. W żadnym momencie sieci te nie przechowują samych środków.
Rozliczanie, autoryzacja i rozrachunek: rzeczywisty przebieg procesu
Oto jak przebiega typowa transakcja przy użyciu karty płatniczej:
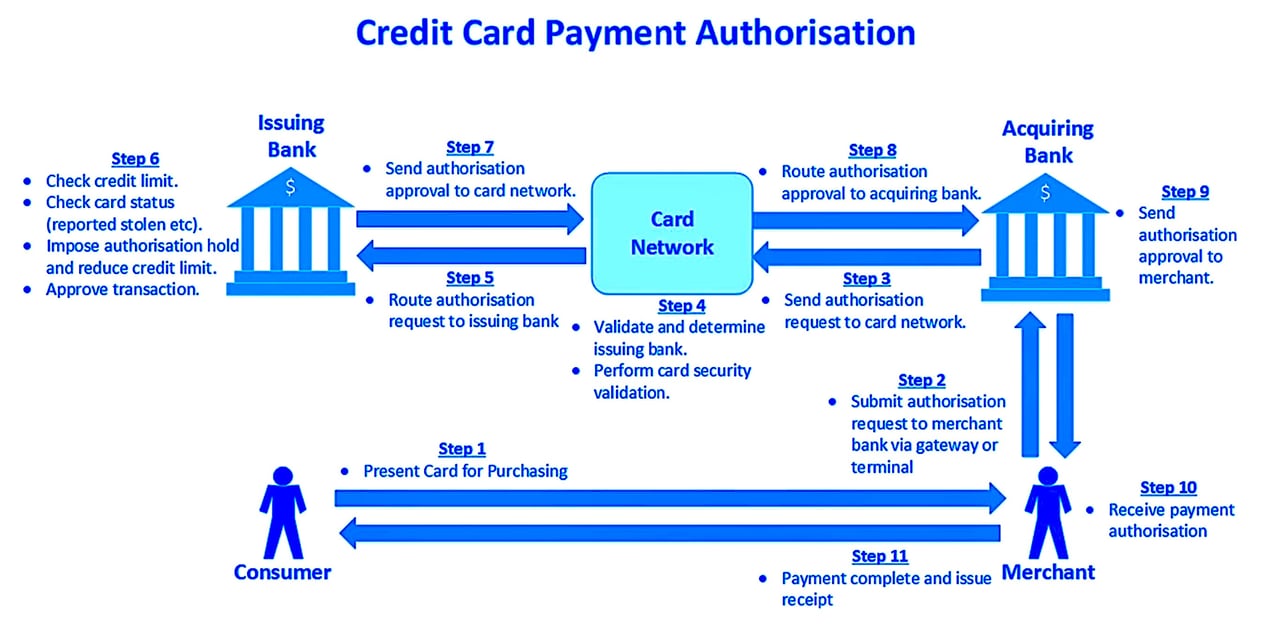
- Autoryzacja: Gdy dokonują Państwo zakupu, akceptant przesyła dane płatności do swojego banku (zwanego bankiem acquirer, czyli agentem rozliczeniowym). Bank ten kontaktuje się następnie z siecią płatniczą (np. Visa lub Mastercard), która przekazuje wniosek o transakcję do banku wydającego Państwa kartę (Państwa banku). Państwa bank sprawdza, czy dysponują Państwo wystarczającymi środkami lub limitem kredytowym, i zatwierdza lub odrzuca transakcję. Ani Visa, ani Mastercard nie podejmują tej decyzji: jedynie przekazują wniosek dalej.
- Rozliczenie: Po autoryzacji transakcji bank acquirer (bank akceptanta) przekazuje dane płatności do banku wydawcy (Państwa banku), wskazując dokładną kwotę należności. Również ten proces jest obsługiwany przez sieć płatniczą, jednak w przepływie środków uczestniczą wyłącznie banki.
- Rozliczenie: Na końcu bank wydawca dokonuje płatności na rzecz banku acquirera za pośrednictwem rachunków rozliczeniowych, których pozycje netto są obliczane i koordynowane przez usługę rozliczeniową sieci; acquirer uznaje następnie rachunek akceptanta. Sieć nie przechowuje środków klientów.
Ustalanie standardów: rola sieci płatniczych wykraczająca poza transakcje
Visa, Mastercard, American Express, Diners i Union Pay odgrywają również kluczową rolę w ustalaniu standardów przetwarzania transakcji. Określają wytyczne dla akceptantów, dostawców usług płatniczych i platform handlowych, zapewniając bezpieczeństwo transakcji i zgodność z globalnymi regulacjami finansowymi. Standardy te chronią konsumentów przed nadużyciami i zapewniają niezawodność systemu płatniczego jako całości.
Jednak nawet w tej roli regulacyjnej spółki te same nie przechowują środków ani nimi nie zarządzają. Ich rola ogranicza się do zapewnienia, że proces przepływu środków między bankami przebiega sprawnie i bezpiecznie. Mit, że środki są w jakikolwiek sposób przechowywane lub kontrolowane przez te podmioty, wynika po prostu z błędnego rozumienia ich rzeczywistej funkcji.
Szczególny przypadek kryptowalut i portfeli cyfrowych
Wraz z rozwojem portfeli cyfrowych i kryptowalut mit „środków przechowywanych w chmurze” zyskał na popularności, jednak pozostaje właśnie mitem. Nawet w przypadku cyfrowych usług płatniczych, takich jak Apple Pay, Google Pay czy portfele kryptowalutowe, środki będące ich podstawą nadal są przechowywane przez instytucje finansowe lub portfele oparte na blockchainie: nie przez Visa, Mastercard ani inne sieci płatnicze. Spółki te mogą dostarczać technologię umożliwiającą szybsze lub wygodniejsze płatności, jednak nadal nie przechowują żadnych rzeczywistych środków.
Podsumowanie: sieci płatnicze nie są bankami
Aby raz na zawsze rozwiać ten mit: Visa, Mastercard, Diners, Union Pay, American Express i podobne sieci nie przechowują środków w żadnej formie. Pełnią rolę pośredników, zapewniając technologię i infrastrukturę niezbędne do przetwarzania płatności między konsumentami, akceptantami i bankami. Rzeczywisty przepływ środków odbywa się między bankami wydającymi i rozliczającymi płatności, a w przypadku American Express i Discover – w ramach ich własnych systemów wydawania i rozliczania.
Zrozumienie tego rozróżnienia ma kluczowe znaczenie dla właściwej oceny zaawansowanego, a zarazem przejrzystego charakteru współczesnych transakcji finansowych. Sieci te nie przechowują środków, lecz zapewniają ich bezpieczny i sprawny przepływ w systemie, łącząc konsumentów i sprzedawców na całym świecie.
Fikcja tajnych protokołów POS – 101.x i 201.x
Wprowadzenie
W świecie nadużyć w przetwarzaniu płatności niewiele mitów jest tak uporczywych jak tzw. „tajne protokoły POS”, numerowane od 101.1 do 101.9 oraz od 201.1 do 201.9. Propagatorzy tych procederów twierdzą, że każdy z kodów uruchamia specjalną funkcję terminali POS lub sieci kartowych, która omija standardowe procedury bezpieczeństwa, autoryzacji i rozrachunku.
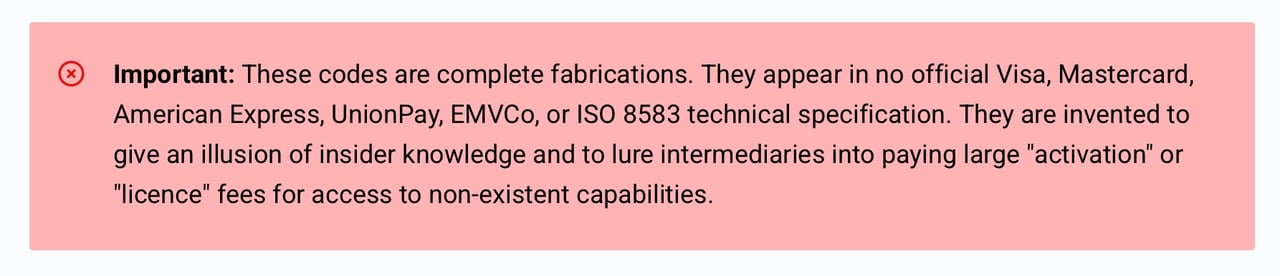
Kody te są wymysłem. Nie występują w żadnej oficjalnej specyfikacji technicznej Visa, Mastercard, American Express, UnionPay, EMVCo ani ISO 8583. Zostały wymyślone, aby stworzyć iluzję wiedzy poufnej i skłonić pośredników do wnoszenia wysokich opłat „aktywacyjnych” lub „licencyjnych” za dostęp do nieistniejących funkcjonalności.
Seria 101.x – mity dotyczące ręcznego wprowadzania zapisów
101.1 – „Instant Batch Override”
Twierdzenie:
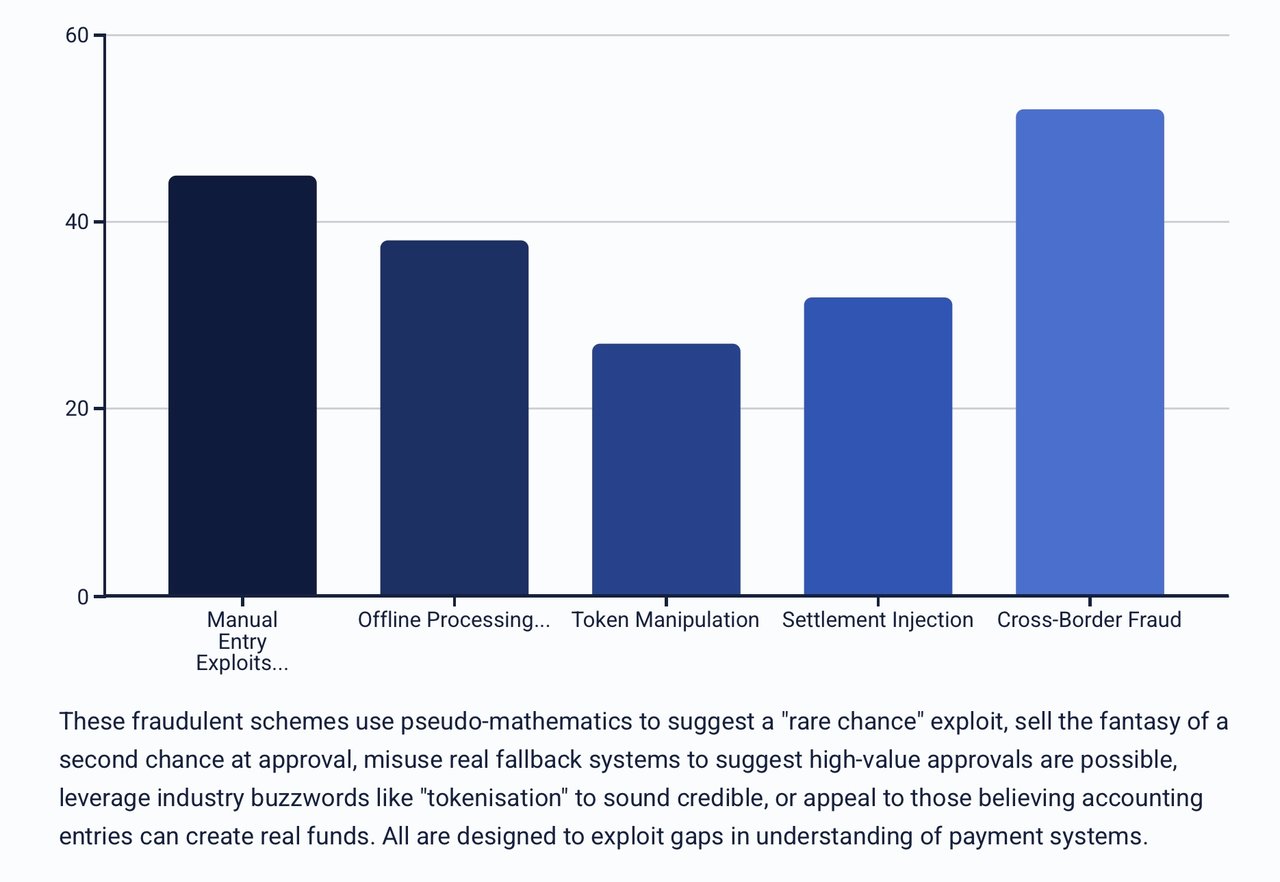
Oszuści przedstawiają „101.1” jako ukrytą funkcję terminala POS, która pozwala sprzedawcom natychmiast rozliczać transakcje wprowadzone ręcznie, z pominięciem standardowych opóźnień rozliczeniowych acquirera i organizacji płatniczych. Przedstawiają ją jako „tryb VIP” dla sprzedawców o dużych obrotach.
Rzeczywistość:
Wszystkie transakcje, niezależnie od sposobu wprowadzenia, muszą przejść:
- Za pośrednictwem agenta rozliczeniowego (acquirera) w celu wstępnej akceptacji.
- Za pośrednictwem sieci kartowej w celu routingu.
- Do emitenta w celu autoryzacji.
Rozrachunek odbywa się w partiach zgodnie z harmonogramem sieci. W dokumentacji Visa, Mastercard ani EMV nie przewidziano protokołu rozrachunku natychmiastowego.
Grupa docelowa:
Kupcy znajdujący się pod presją przepływów pieniężnych; pośrednicy poszukujący „ekskluzywnego” produktu o wysokiej marży.
Dlaczego to działa:
Wykorzystuje frustrację związaną z opóźnieniami w rozrachunku oraz nieznajomość tego, że cykle rozliczeniowe są ściśle określone.
Obietnica:
„Gotówka na Państwa rachunku natychmiast: bez oczekiwania i bez opóźnień bankowych.”
101.2 – „Ręczne rozliczenie transgraniczne”
Twierdzenie:
„101.2” rzekomo wymusza rozliczanie kart wydanych za granicą na rynku krajowym w celu szybszego rozliczenia i niższych opłat.
Rzeczywistość:
Ścieżki rozliczeń transgranicznych są określone w tabelach routingu interchange sieci kartowej. Terminale nie mogą zmienić trasy. W architekturze sieci nie istnieje żaden taki mechanizm obejścia.
Grupa docelowa:
Przedsiębiorcy prowadzący w znacznym zakresie międzynarodowe transakcje kartowe.
Dlaczego to działa:
Stwarza złudzenie uniknięcia zagranicznych opłat interchange i opóźnień.
Argument oferty:
„Traktuj każdą kartę jak lokalną: oszczędzaj i otrzymuj płatności szybciej.
101.3 – „Duplicate Card Data Injection” (wprowadzanie zduplikowanych danych kart)
Twierdzenie:
Wysłanie dwóch identycznych transakcji jedna po drugiej rzekomo skłania system do automatycznego zatwierdzenia drugiej z nich.
Rzeczywistość:
Sieci stosują wykrywanie duplikatów. Powtarzające się identyczne transakcje są oznaczane i odrzucane; wobec akceptantów może zostać wszczęte postępowanie wyjaśniające.
Grupa docelowa:
Pośrednicy obsługujący transakcje zakończone niepowodzeniem, którzy chcą „wymusić” ponowną próbę.
Dlaczego to działa:
Odwołuje się do błędu hazardzisty: „jeśli pierwsza próba się nie powiodła, druga może się udać”.
Przynęta:
„Zamień odmowy w akceptacje dzięki tajnej sekwencji, którą stosują wtajemniczeni.”
101.4 – „Nadużycie limitu bezautoryzacyjnego (floor limit)”
Twierdzenie:
„101.4” rzekomo wykorzystuje „limity zwolnienia z autoryzacji” w transakcjach zbliżeniowych w celu obejścia autoryzacji wydawcy przy ręcznym wprowadzaniu transakcji o wysokiej wartości.
Rzeczywistość:
Limity bez autoryzacji dotyczą wyłącznie transakcji kartowych o niskiej wartości, wykonywanych w obecności karty i zatwierdzanych w trybie offline zgodnie z zasadami terminala i wydawcy. Ręczne wprowadzenie numeru karty zawsze wymaga autoryzacji wydawcy.
Grupa docelowa:
Podmioty handlowe z sektorów o wysokim udziale gotówki, poszukujące zatwierdzeń transakcji o wysokiej wartości bez udziału wydawcy.
Dlaczego to działa:
Wykorzystuje w sposób błędny rzeczywisty termin („floor limit”), aby nadać wiarygodność niemożliwemu twierdzeniu.
Przynęta:
„Transakcje o wysokiej wartości przetwarzane natychmiast: bez nadzoru ze strony emitenta.”
101.5 – „Merchant ID Override”
Twierdzenie:
Kod terminala, który przełącza rachunek sprzedawcy na rachunek z uprzywilejowanymi ustawieniami.
Rzeczywistość:
Identyfikatory akceptanta są ustalane na poziomie systemów zaplecza agenta rozliczeniowego. Terminale nie mogą ich zmieniać lokalnie.
Grupa docelowa:
Podmioty handlowe zaklasyfikowane do kodów MCC wysokiego ryzyka, które chcą ukryć charakter swojej działalności.
Dlaczego to działa:
Wykorzystuje ideę zmiany „tożsamości” w sieci płatniczej w celu obejścia ograniczeń.
Pokusa:
„Prowadź działalność w ramach czystego profilu akceptanta jednym kliknięciem.”
101.6 – „Wymuszona autoryzacja transakcji bez fizycznej obecności karty”
Twierdzenie:
Przekształca transakcje CNP w transakcje z obecnością karty, wprowadzając wystawcę w błąd i skłaniając go do ich zatwierdzenia.
Rzeczywistość:
Status transakcji z kartą obecną lub nieobecną jest sygnalizowany w trybie wprowadzania danych na terminalu POS (pole 22 ISO 8583) i weryfikowany za pomocą kryptogramów chipowych; niezgodności skutkują odrzuceniem transakcji.
Grupa docelowa:
Sprzedawcy internetowi o wysokim wskaźniku odrzuconych transakcji.
Dlaczego to działa:
Schemat jest skierowany do osób, które wiedzą, że w transakcjach z kartą fizycznie obecną kontrole nadużyć są słabsze, lecz nie rozumieją walidacji na poziomie danych.
Obietnica:
„Niech Państwa sprzedaż online wygląda jak płatności kartą w sklepie stacjonarnym – dla wyższego odsetka akceptacji.”
101.7 – „Manual Refund Exploit”
Twierdzenie:
Umożliwia dokonywanie zwrotów bez pierwotnej sprzedaży, co skutkuje bezpośrednim uznaniem rachunku.
Rzeczywistość:
Zwroty są co do zasady powiązane z pierwotną sprzedażą; samodzielne uznania są ograniczone i ściśle monitorowane przez agentów rozliczeniowych i organizacje płatnicze.
Grupa docelowa:
Oszuści poszukujący metody wypłaty gotówki bez działalności sprzedażowej.
Dlaczego to działa:
Jawi się jako „luka” w procesie obsługi zwrotów.
Atut:
„Natychmiastowe uznanie dowolnego rachunku: bez konieczności sprzedaży.”
101.8 – „Manual Punching POS”
Twierdzenie:
Ręczne wprowadzenie danych karty wymusza autoryzację bez weryfikacji przez wydawcę, z wykorzystaniem „tylnych drzwi” w postaci identyfikatorów akceptantów.
Rzeczywistość:
Ręczne wprowadzenie danych nadal wymaga standardowej autoryzacji wydawcy; nie istnieje żadne obejście.
Grupa docelowa:
Pośrednicy i przedsiębiorcy wysokiego ryzyka, którym odmówiły współpracy banki rozliczające (acquirers).
Dlaczego to działa:
Przemawia do osób zmęczonych spadkami i przekonanych o istnieniu tylnych drzwi dla wtajemniczonych.
Obietnica:
„Nigdy więcej odrzuconej transakcji: każda karta działa.”
101.9 – „Blind Settlement Injection”
Twierdzenie:
Wprowadza dane rozliczeniowe bezpośrednio do kolejek sieciowych bez odpowiadających im autoryzacji.
Rzeczywistość:
Pliki rozrachunkowe są zestawiane z dziennikami autoryzacji; niedopasowane pozycje są odrzucane.
Grupa docelowa:
Osoby początkujące w obszarze systemów płatniczych, z niewielką znajomością uzgadniania rozrachunków.
Dlaczego to działa:
Gra na przekonaniu, że rozliczenie to jedynie „wysłanie pliku”, a nie zweryfikowany proces.
Obietnica:
„Przesyłaj własne płatności bezpośrednio do sieci: bez udziału banku.”
Seria 201.x – złudzenia dotyczące trybu offline i wstępnej autoryzacji
201.1 – „Delayed Authorisation Sweep”
Twierdzenie:
Grupowanie transakcji w sposób pozwalający uniknąć autoryzacji w czasie rzeczywistym.
Rzeczywistość:
Opóźnione autoryzacje nadal wymagają zatwierdzenia przez wydawcę przed zwolnieniem środków.
Grupa docelowa:
Przedsiębiorcy działający na obszarach o ograniczonej łączności.
Dlaczego to działa:
Nadużywa rzeczywistego pojęcia „store-and-forward”, aby sugerować akceptację bez przeprowadzenia kontroli.
Argument:
„Zatwierdzanie sprzedaży także bez połączenia na żywo.”
201.2 – „Cross-Acquirer Blind Push”
Twierdzenie:
Kieruje transakcje do innego agenta rozliczeniowego bez wiedzy akceptanta.
Rzeczywistość:
Routing jest zablokowany umowami między akceptantami a agentami rozliczeniowymi; terminale nie mogą przekierowywać ruchu.
Grupa docelowa:
Akceptanci płatności, którzy chcą niższych opłat lub uniknąć kontroli ze strony swojego agenta rozliczeniowego.
Dlaczego to działa:
Sugeruje istnienie tajnego sposobu wyboru operatora płatności na bieżąco.
Atut:
„Proszę kierować swoje transakcje do banku, który sami Państwo wybiorą, a nie do tego, z którym są Państwo związani z konieczności.”
201.3 – „Offline POS”
Twierdzenie:
Tryb ukryty przetwarza transakcje offline z pominięciem autoryzacji.
Rzeczywistość:
Transakcje offline nadal wymagają po przesłaniu zatwierdzenia przez wydawcę; nie istnieje żadna możliwość jego obejścia.
Grupa docelowa:
Akceptanci o niestabilnej łączności, operatorzy na statkach, zdalni usługodawcy.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
Przesłanie:
„Sprzedawajcie dalej, nawet w odcięciu od sieci: i tak otrzymacie zapłatę.”
201.4 – „Agregacja wielu kart”
Twierdzenie:
Łączenie wielu drobnych transakcji w jedną dużą w celu obejścia kontroli.
Rzeczywistość:
Narusza zasady sieci i uruchamia monitoring nadużyć.
Grupa docelowa:
Sprzedawcy z kodami MCC o niskich kwotach transakcji, którzy chcą obsługiwać transakcje o dużych wartościach.
Dlaczego to działa:
Odwołuje się do logiki „wtapiania się w tło” poniżej limitów progowych.
Argument:
„Ukryć duże transakcje sprzedaży w przetwarzaniu transakcji o niskiej wartości.”
201.5 – „Preautoryzacja + współczynnik zakończenia 1/10000”
Zarzut:
Jedna na 10 000 realizacji jest przetwarzana bez odpowiadającej jej wcześniejszej autoryzacji.
Rzeczywistość:
Każde zakończenie transakcji jest dopasowywane; nie istnieje żadne statystyczne obejście.
Grupa docelowa:
Pośrednicy poszukujący pojedynczych transakcji o wysokiej wartości.
Dlaczego to działa:
Wykorzystuje pseudomatematykę, by sugerować „wyjątkową okazję” do wykorzystania luki.
Obietnica:
„Prześlizgnąć się przy sprzedaży o wysokiej wartości: szansa 1 na 10 000.”
201.6 – „Kaskadowa autoryzacja”
Twierdzenie:
W razie odmowy transakcja jest ponawiana u innego wydawcy.
Rzeczywistość:
Routing właściwy dla danego BIN oznacza, że autoryzacji może dokonać wyłącznie wydawca danej karty.
Grupa docelowa:
Sprzedawcy o wysokim odsetku odrzuconych transakcji.
Dlaczego to działa:
Sprzedaje iluzję drugiej szansy na uzyskanie akceptacji.
Przesłanie:
„Nie poprzestawaj na jednej odmowie: daj swojej sprzedaży kolejną szansę.”
201.7 – „Stand-In Exploit”
Twierdzenie:
Wymuszenie przetwarzania zastępczego sieci (STIP) w celu zatwierdzania transakcji o wysokiej wartości.
Rzeczywistość:
Limity STIP są określane przez emitenta i ograniczone do niskich kwot.
Grupa docelowa:
Akceptanci poszukujący możliwości autoryzacji transakcji w czasie awarii po stronie wydawcy karty.
Dlaczego to działa:
Nadużywa rzeczywistego mechanizmu awaryjnego, aby sugerować możliwość zatwierdzania transakcji o wysokiej wartości.
Zachęta:
„Zatwierdzaj duże transakcje sprzedaży, nawet gdy bank jest offline.”
201.8 – „Token Override”
Twierdzenie:
Zastąpić dane karty „zaufanym” tokenem, który zawsze przechodzi weryfikację.
Rzeczywistość:
Tokeny są weryfikowane z repozytoriami tokenów emitenta; niezgodności są odrzucane.
Grupa docelowa:
Oszuści posługujący się nieprawidłowymi danymi kart.
Dlaczego to działa:
Wykorzystuje modne w branży hasło „tokenizacja”, aby sprawiać wrażenie wiarygodności.
Argument:
„Użyj złotego klucza w postaci tokena, aby otworzyć dowolną płatność.”
201.9 – „Negative Settlement Offset”
Twierdzenie:
Zaksięgować transakcję ujemną, aby utworzyć uznanie bez obciążenia.
Rzeczywistość:
Wszystkie zapisy rozliczeniowe są uzgadniane z transakcjami pierwotnymi; niedopasowane zapisy kompensujące są odrzucane.
Grupa docelowa:
Osoby poszukujące „zastrzyku gotówki” bez konieczności sprzedaży.
Dlaczego to działa:
Przemawia do osób wierzących, że zapisy księgowe mogą tworzyć rzeczywiste środki.
Obietnica:
„Uznanie rachunków z niczego za pomocą księgowania ujemnego.”
Jeżeli chcą Państwo dowiedzieć się więcej, prosimy skorzystać z poniższych odnośników
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.


