Creazione di moneta
Conversione da poste fuori bilancio a poste in bilancio
Le differenze tra fuori registro e fuori bilancio nel settore bancario
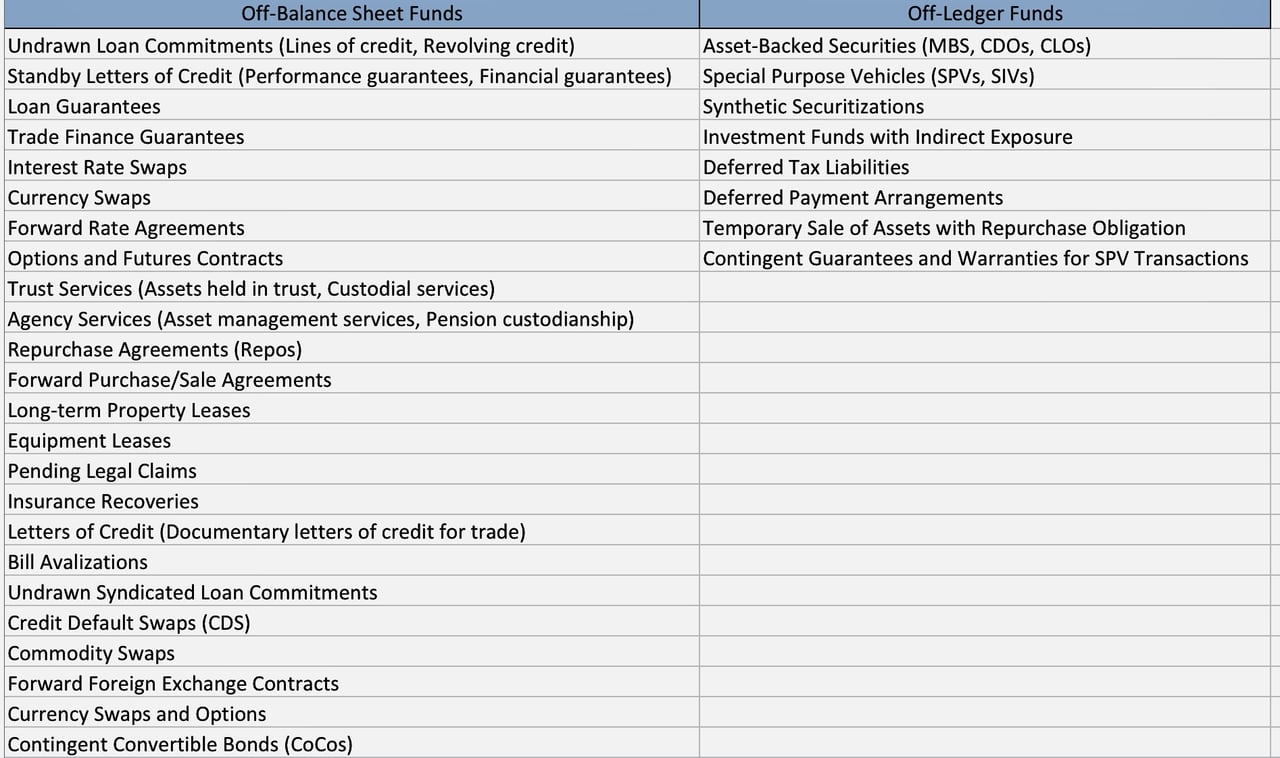
A. Nel contesto bancario, i fondi «off-ledger» e «off-balance» operano in modo distinto:
I termini «fuori bilancio» e «off-ledger» sono spesso utilizzati in ambito finanziario per descrivere diversi trattamenti contabili e obblighi di informativa. Di seguito una spiegazione dettagliata di ciascun termine e delle principali differenze tra i due:
Fuori bilancio
Definizione:
le voci fuori bilancio sono attività o passività che non compaiono nello stato patrimoniale di una società. Tali voci hanno in genere natura contingente o nozionale, ovvero rappresentano potenziali obbligazioni o diritti futuri anziché attuali.
Caratteristiche:
- Natura contingente: le voci fuori bilancio comportano spesso passività o attività potenziali che possono o meno concretizzarsi, a seconda di eventi futuri.
- Esempi comuni: impegni di prestito, garanzie, importi nozionali di derivati, alcune tipologie di cartolarizzazione e, per i locatari prima dell'IFRS 16 e dell'ASC 842 (2019), i leasing operativi.
- Finalità: tali voci sono utilizzate per gestire il rischio, la leva finanziaria e la liquidità senza incidere sulla posizione finanziaria apparente dell'entità nel proprio stato patrimoniale.
- Informativa: pur non essendo iscritte nello stato patrimoniale, tali voci devono essere indicate nella nota integrativa ai sensi dei principi contabili, a garanzia della trasparenza.
Fuori registro
Definizione:
Le voci fuori libro non sono comunemente definite nella contabilità tradizionale, ma si riferiscono in genere a fondi o operazioni non registrati nei libri contabili principali di un'entità. Possono essere utilizzate internamente o esternamente, ma non fanno parte delle scritture contabili formali.
Caratteristiche:
- Registri interni: le voci fuori bilancio possono essere monitorate internamente a fini gestionali, ma non sono incluse nei bilanci ufficiali.
- Natura informale: tali voci possono comprendere impegni informali, rettifiche interne o stime della direzione non formalizzate nel sistema contabile.
- Finalità: possono essere utilizzati per il processo decisionale interno, per la budgetizzazione o per la pianificazione, senza incidere sulle registrazioni finanziarie ufficiali.
- Informativa: di norma tali voci non sono indicate nei bilanci formali né nelle note. Una voce che dovrebbe essere rilevata secondo le norme contabili ma viene tenuta fuori dai libri contabili viola la normativa contabile.
Differenze principali
- Trattamento contabile:
- Fuori bilancio: tali voci sono rilevate e illustrate secondo le ordinarie regole contabili, e figurano spesso nelle note al bilancio.
- Extracontabili: tali elementi non sono rilevati nelle scritture contabili formali e non sono soggetti ai consueti obblighi di informativa.
2. Trasparenza e informativa:
- Fuori bilancio: sono richiesti trasparenza e un'informativa dettagliata nelle note al bilancio.
- Fuori registro: tali voci sono tipicamente interne e non vengono rese note ai portatori di interessi esterni.
3. Conformità normativa:
- Fuori bilancio: soggetto a vigilanza regolamentare e tenuto al rispetto dei principi contabili quali GAAP o IFRS.
- Fuori registro (off-ledger): di norma non soggette ai medesimi requisiti regolamentari, in quanto non rientrano nella rendicontazione finanziaria formale.
4. Impatto sugli indici finanziari:
- Fuori bilancio: può influenzare la percezione del rischio e della leva da parte degli investitori senza incidere direttamente sui principali indici di bilancio.
- Fuori bilancio: non incidono sugli indici finanziari, in quanto non rientrano nei calcoli formali.
Fondi off-ledger nel settore bancario:
Nel settore bancario, i fondi off-ledger o fuori bilancio possono riguardare operazioni o conti tenuti separati dal sistema contabile principale della banca. Si tratta di attività o passività non iscritte nello stato patrimoniale che possono tuttavia incidere in modo significativo sulla situazione finanziaria di una banca. Tali voci rappresentano spesso impegni potenziali o attività potenziali che possono concretizzarsi al verificarsi di determinate circostanze. Un esempio lecito è rappresentato dal denaro dei clienti detenuto dalla banca a titolo fiduciario (depositi fiduciari): esso è registrato in libri separati e non nello stato patrimoniale della banca stessa. Fondi della banca non registrati violerebbero le norme contabili e di vigilanza.
Fondi fuori bilancio nel settore bancario:
Le banche svolgono spesso attività fuori bilancio, come l'emissione di lettere di credito, la negoziazione di derivati o la cartolarizzazione di attività. Un esempio è rappresentato dalle passività potenziali quali le lettere di credito, in cui la banca si impegna a pagare un beneficiario al verificarsi di determinate condizioni. Tali impegni non sono iscritti come passività in bilancio fino all'avveramento delle condizioni, ma costituiscono obbligazioni potenziali.
In entrambi i casi, tali pratiche possono incidere sulla salute finanziaria apparente e sul profilo di rischio di una banca. Le attività fuori bilancio, in particolare, possono aumentare in modo significativo l'esposizione al rischio di una banca senza incidere sulle metriche finanziarie riportate, quali i livelli di indebitamento.
B. Nell'ambito delle banche centrali, i concetti di attività «off-ledger» e «fuori bilancio» possono differire sensibilmente rispetto alle banche commerciali:
1. Off-Ledger nelle banche centrali: il termine non ha un significato standard nell'ambito delle banche centrali: le operazioni delle banche centrali sono registrate nei loro libri contabili. Possono invece essere fuori bilancio gli impegni, ad esempio le linee di swap su valute non utilizzate con altre banche centrali. Una volta utilizzata, una linea di swap compare in bilancio: la Federal Reserve, ad esempio, riporta gli swap di liquidità delle banche centrali nel proprio prospetto settimanale H.4.1.
2. Operazioni fuori bilancio nelle banche centrali: le banche centrali possono detenere attività o passività fuori bilancio in vari modi. Un esempio è il ricorso a società veicolo (SPV) per gestire determinate categorie di attività o passività. Tali veicoli possono servire a isolare rischi finanziari o a sostenere politiche monetarie non convenzionali, come il quantitative easing. L'Asset Purchase Facility della Bank of England, ad esempio, è una controllata separata assistita da manleva di HM Treasury e non è consolidata nei conti della banca stessa, mentre la Federal Reserve consolida i veicoli che controlla, come le Maiden Lane LLC create nel 2008.
Sia le attività off-ledger sia quelle fuori bilancio nell'ambito dell'attività delle banche centrali sono soggette a specifici meccanismi di regolamentazione e di vigilanza, in ragione del loro potenziale impatto sulla stabilità finanziaria nazionale e globale.
«La base monetaria di ogni principale valuta poggia su promesse. Questo è il ‹manuale operativo della banca centrale› per farla poggiare su qualcosa di meglio.»
Differenze tra le voci fuori bilancio delle banche e delle banche centrali
Sia nelle banche commerciali sia nelle banche centrali, la distinzione tra voci in bilancio e voci fuori bilancio è fondamentale per comprendere il profilo di rischio e la posizione finanziaria dell'istituzione. Tuttavia, la natura di tali voci e le relative implicazioni possono differire in misura significativa tra i due tipi di banca.
Banche commerciali
Per le banche commerciali, le voci di bilancio comprendono le tradizionali attività e passività bancarie, quali prestiti, depositi, titoli e capitale proprio. Si tratta di voci di natura lineare, che incidono direttamente sul bilancio della banca e sono soggette ai requisiti patrimoniali di vigilanza.
Le voci fuori bilancio delle banche commerciali, per contro, non sono riflesse direttamente nello stato patrimoniale. Possono includere elementi quali garanzie, lettere di credito, contratti derivati o crediti cartolarizzati. Si tratta di passività o attività potenziali che possono tradursi in passività o attività effettive al verificarsi di determinati eventi o condizioni. Sono utilizzate per la gestione del rischio e per il servizio alla clientela; nel quadro di Basilea sono convertite in equivalenti creditizi mediante fattori di conversione del credito e comportano requisiti patrimoniali. Tali voci possono tuttavia esporre la banca a rischi significativi, come è emerso durante la crisi finanziaria del 2008, quando i mutui cartolarizzati fuori bilancio hanno causato perdite sostanziali a numerose banche.
Banche centrali
Le banche centrali operano in modo diverso dalle banche commerciali. Le loro funzioni principali comprendono la gestione dell'offerta di moneta del paese, la determinazione dei tassi di interesse e la garanzia della stabilità del sistema finanziario.
Le voci di bilancio delle banche centrali comprendono tipicamente riserve in valuta estera, riserve auree, titoli di Stato nazionali e prestiti alle banche commerciali. Tali attività sono utilizzate per attuare la politica monetaria e gestire il tasso di cambio del Paese.
Le voci fuori bilancio delle banche centrali possono comprendere impegni a fornire liquidità alle banche commerciali o a intervenire sui mercati dei cambi. Non costituiscono passività immediate, ma rappresentano potenziali futuri esborsi di cassa a seconda delle circostanze.
È fondamentale osservare che la distinzione tra voci in bilancio e fuori bilancio per le banche centrali non attiene all'elusione dei requisiti patrimoniali di vigilanza (come può avvenire per le banche commerciali), poiché le banche centrali non sono soggette a tali requisiti. Essa riguarda invece la gestione del rischio e l'attuazione della politica monetaria.
È importante notare
che la conversione di fondi fuori bilancio in fondi in bilancio può avere ripercussioni sui requisiti patrimoniali e di liquidità di una banca, nonché sul suo profilo di rischio complessivo. Le banche dovrebbero pertanto valutare con attenzione i potenziali benefici e rischi di ciascun approccio prima di decidere quale adottare. Le banche dovrebbero inoltre assicurare il rispetto dei requisiti regolamentari applicabili alle attività in bilancio.
Come le poste fuori bilancio giungono nel bilancio di una banca centrale
Le voci fuori bilancio di una banca centrale sono impegni e passività potenziali, non fondi custoditi. Esempi tipici sono le linee di swap non utilizzate con altre banche centrali, le linee di credito impegnate ma non utilizzate, le garanzie, le posizioni in cambi a termine e le attività detenute in custodia per conto di terzi, quali oro o titoli detenuti per banche centrali estere.
Tali voci confluiscono nello stato patrimoniale solo attraverso un'operazione o un evento effettivo:
- Utilizzo: quando una controparte utilizza una linea o un meccanismo di swap, la banca centrale registra un credito verso la controparte all'attivo e le corrispondenti riserve o i depositi al passivo. La Federal Reserve, ad esempio, riporta gli swap di liquidità tra banche centrali utilizzati nel proprio prospetto settimanale H.4.1.
- Cristallizzazione di una garanzia: una garanzia è rilevata come passività o accantonamento quando il pagamento diventa probabile e può essere misurato in modo attendibile secondo il quadro contabile della banca centrale.
- Regolamento di un'operazione a termine: gli importi scambiati vengono contabilizzati al regolamento.
Una decisione del consiglio approva o riattiva una linea di finanziamento; il denaro viene creato soltanto quando la banca centrale acquista un'attività, ad esempio mediante l'acquisto di titoli o di oro, oppure concede credito a fronte di garanzie, ed entrambi i lati di tale operazione compaiono nel suo bilancio. Ogni passaggio è soggetto allo statuto della banca centrale, alle sue regole contabili (nell'Eurosistema, l'orientamento contabile della BCE) e alla revisione esterna.
Tipologie di fonti fuori bilancio nelle banche centrali
1. Impegni fuori bilancio approvati. Si tratta di linee di credito, linee di swap e garanzie che il consiglio di amministrazione della banca centrale ha esaminato e autorizzato. Vengono attivati in tre fasi:
- Rilevazione in bilancio: quando l'impegno viene utilizzato o escusso, la banca centrale registra il credito o la passività che ne deriva – ad esempio un finanziamento a una banca nell'ambito di una linea di credito, oppure un accantonamento per una garanzia di cui si prevede l'escussione.
- Operazioni di politica monetaria: le attività acquisite possono quindi essere utilizzate in operazioni di mercato aperto o a sostegno di linee di credito che forniscono liquidità alle banche.
- Impatto economico: l'operazione viene regolata accreditando riserve, per cui amplia la moneta di banca centrale e sostiene gli obiettivi di politica monetaria della banca centrale.
2. Impegni non ancora approvati. Le nuove linee di credito o garanzie richiedono una proposta al consiglio di amministrazione che ne descriva natura, finalità e impatto atteso, una valutazione del rischio e una due diligence, nonché una delibera formale del consiglio. Una volta approvati, sono trattati al pari degli impegni approvati sopra descritti.
3. Linee dormienti. Le linee un tempo attive ma inutilizzate, come una linea swap scaduta o una linea di prestito risalente a una fase di crisi, possono essere riesaminate, nuovamente approvate dal consiglio di amministrazione e riattivate. Seguono quindi lo stesso processo contabile e operativo.
Considerazioni strategiche. Ogni attivazione richiede una valutazione del rischio di credito e di mercato, una comunicazione trasparente ai mercati e il coordinamento con le banche che utilizzeranno lo strumento.
Fondi fuori registro
Nel linguaggio bancario generale, i fondi fuori bilancio sono masse di capitale o impegni finanziari che non sono iscritti nello stato patrimoniale ufficiale di un istituto finanziario (il suo «registro contabile»). Sebbene talvolta possano essere riportati nelle note di accompagnamento o nell'informativa di bilancio, di norma non vengono integrati come attività o passività dirette. Possono invece essere collocati in veicoli a destinazione specifica (SPV), detenuti nell'ambito di rapporti fiduciari (trust) o strutturati tramite altri veicoli intermedi, riducendo così la loro visibilità nei bilanci ordinari.
Quando si parla di fondi fuori bilancio nel contesto delle banche centrali, la nozione è concettualmente analoga ma più complessa, a causa delle funzioni sovrane e di politica monetaria di una banca centrale. Le banche centrali possono ricorrere a veicoli o impegni distinti per interventi di crisi o linee di swap, che non sempre figurano in modo lineare nei rispettivi bilanci principali. Tali strumenti restano soggetti agli statuti, alle regole di revisione e di rendicontazione, sebbene la pubblicazione delle informazioni sia talvolta differita.
Fondi fuori registro nell'attività bancaria
1. Caratteristiche tipiche
- Cartolarizzazione e SPV: una banca commerciale può raggruppare mutui, prestiti o altri crediti e trasferirli in un veicolo di cartolarizzazione, rimuovendoli di fatto dal proprio bilancio.
- Prodotti strutturati: i contratti derivati o altri strumenti finanziari complessi (ad esempio i credit default swap) possono comportare passività potenziali non rappresentate come voci di bilancio, salvo che si attivino al verificarsi di determinate condizioni.
- Prospettive regolamentari e di rischio: dal punto di vista regolamentare, gli strumenti fuori bilancio possono offrire un alleggerimento patrimoniale o consentire tecniche di gestione del rischio che riducono l'esposizione in bilancio. Tali veicoli possono tuttavia anche mascherare i rischi economici reali.
2. Trasparenza e considerazioni normative
- Obblighi di informativa: anche quando taluni fondi sono fuori bilancio, le autorità di vigilanza richiedono spesso un'informativa nelle note a piè di pagina o nelle appendici, in particolare ai sensi dei Principi contabili internazionali (International Financial Reporting Standards, IFRS) o dei principi contabili generalmente accettati negli Stati Uniti (US Generally Accepted Accounting Principles, GAAP).
- Azzardo morale: sussiste la possibilità che le banche sottostimino il proprio rischio, il che può indurre in errore investitori o autorità di vigilanza se le voci fuori bilancio non sono adeguatamente comunicate o comprese.
Fondi extra-contabili nell'attività delle banche centrali
1. Strutture specifiche per funzione
- Strumenti speciali: in periodi di stress sistemico le banche centrali possono ricorrere a «strumenti speciali» (ad esempio programmi di prestito di emergenza). Questi possono essere gestiti tramite veicoli distinti; il loro consolidamento dipende dal quadro contabile della banca centrale.
- Interventi straordinari: durante le crisi finanziarie, una banca centrale può concedere garanzie o costituire entità segregate (ring-fenced) per stabilizzare istituzioni finanziarie di rilevanza critica. Le garanzie restano fuori bilancio finché non vengono escusse, ma sono indicate nelle note al bilancio.
2. Dimensioni di policy e di segretezza
- Sicurezza nazionale e riservatezza: alcune attività delle banche centrali sono coperte da riservatezza per ragioni di sicurezza nazionale o strategiche. Pertanto, i dettagli di specifiche operazioni possono essere resi noti con ritardo per evitare reazioni precipitose dei mercati; negli Stati Uniti, ad esempio, il Dodd-Frank Act impone alla Federal Reserve di pubblicare i dettagli dei prestiti dello sportello di sconto con un ritardo di circa due anni.
- Responsabilità nei confronti del pubblico: nonostante la segretezza, in ragione del mandato pubblico di una banca centrale cresce l'esigenza di trasparenza. Gli organi legislativi e i comitati di vigilanza possono richiedere informazioni dettagliate su eventuali esposizioni fuori bilancio, al fine di assicurare una governance responsabile.
Analogie
- Esclusione dai principali prospetti di bilancio: Sia le banche commerciali sia le banche centrali hanno impegni e veicoli che non figurano nei rispettivi stati patrimoniali principali.
- Vigilanza regolamentare: sia nel private banking sia nell'attività delle banche centrali, le operazioni fuori bilancio suscitano l'attenzione delle autorità di vigilanza e dell'opinione pubblica, in ragione della loro intrinseca opacità e dei possibili rischi sistemici.
- Rischio e incertezza: in entrambi i casi, gli strumenti fuori bilancio possono creare scenari in cui gli impegni o le passività sottostanti non sono pienamente evidenti, sollevando preoccupazioni in termini di azzardo morale, pressioni sulla liquidità o rischio di credito.
Principali differenze
1. Finalità e motivazione
- Banche commerciali: tipicamente motivate dalla mitigazione del rischio, dall'alleggerimento del capitale o dall'ottimizzazione del rendimento. Le banche possono impiegare veicoli fuori bilancio principalmente per conformarsi ai requisiti di adeguatezza patrimoniale o per operare nella finanza strutturata.
- Banche centrali: possono avvalersi di meccanismi extra-contabili per la stabilità sistemica, la gestione delle crisi o obiettivi macroprudenziali. La loro motivazione risiede spesso in più ampie esigenze di politica economica, come il sostegno alla liquidità o la tutela di operazioni critiche da turbolenze politiche o di mercato.
2. Obblighi di trasparenza
- Banche commerciali: soggette a dettagliati principi contabili e a quadri di informativa sul rischio. Azionisti e autorità di vigilanza richiedono chiarezza sulle potenziali esposizioni, per ragioni sia di investimento sia prudenziali.
- Banche centrali: pur essendo prevista una certa misura di rendicontazione pubblica, la tempistica e il livello di dettaglio dell'informativa su talune operazioni possono essere limitati per preservare l'efficacia della politica monetaria o delle operazioni a tutela della stabilità finanziaria.
3. Autorità giurisdizionale
- Banche commerciali: operano nel rispetto del diritto commerciale, della normativa in materia di valori mobiliari e della regolamentazione finanziaria e sono espressamente soggette alla vigilanza delle autorità competenti.
- Banche centrali: godono di una sovranità più ampia in materia monetaria e dispongono pertanto di prerogative esclusive per creare o assorbire liquidità e per gestire gli affari valutari nazionali. Ciò può giustificare una divulgazione differita in circostanze eccezionali, ma non operazioni non registrate.
Possibili conseguenze e approcci alternativi
1. Reporting e revisione rafforzati:
- Soluzione alternativa: Incaricare revisori pubblici terzi o specializzati di fornire valutazioni imparziali, trovando un equilibrio tra trasparenza e riservatezza operativa.
2. Armonizzazione normativa:
- Soluzione alternativa: promuovere quadri coordinati tra i principali centri finanziari (ad esempio attraverso il Comitato di Basilea per la vigilanza bancaria) per garantire coerenza nella classificazione e nell'informativa delle voci fuori bilancio.
3. Meccanismi di informativa ponderati per il rischio:
- Soluzione alternativa: implementare un monitoraggio dei dati in tempo reale o quasi reale delle passività potenziali, accompagnato da stress test obbligatori che tengano conto delle esposizioni non iscritte a bilancio.
I fondi fuori bilancio (off-ledger), sia nella sfera bancaria privata sia in quella delle banche centrali, rappresentano forme di gestione finanziaria condotte al di fuori della rendicontazione tradizionale dello stato patrimoniale. Pur essendo le tecniche (trasferimento del rischio, gestione del capitale regolamentare o fornitura di liquidità contingente) analoghe, gli obiettivi differiscono sostanzialmente tra banche commerciali e banche centrali. Le banche commerciali tendono a concentrarsi sull'ottimizzazione dei profili di rischio-rendimento e sul rispetto della normativa sul capitale, mentre le banche centrali impiegano meccanismi fuori bilancio per perseguire la stabilità macroeconomica, il sostegno in situazioni di emergenza e obiettivi di politica economica.
Per promuovere maggiore stabilità e fiducia, resta essenziale bilanciare l'esigenza legittima di flessibilità operativa con una maggiore trasparenza e una vigilanza rigorosa. Nel lungo periodo, l'evoluzione dei contesti regolamentari e le innovazioni tecnologiche (ad esempio il monitoraggio dei dati in tempo reale e l'analisi avanzata) potrebbero offrire nuovi modi per affrontare le complessità e i rischi intrinseci che i fondi non registrati in contabilità (off-ledger) introducono nell'architettura finanziaria globale.
Esiste una «valuta fuori bilancio»?
No. Il denaro esiste soltanto come passività nello stato patrimoniale di qualcuno: le banconote e le riserve sono passività della banca centrale, i depositi sono passività delle banche commerciali. Non esiste alcuno stock di «valuta fuori bilancio» o di «fondi fuori registro» in attesa di essere convertiti, né esiste un «processo di creazione di valuta della controparte centrale (CCP)». Le controparti centrali sono stanze di compensazione che si interpongono tra acquirenti e venditori nei mercati finanziari; non creano valuta.
Quando una banca centrale crea moneta, amplia il proprio bilancio: acquisisce un'attività – principalmente titoli di Stato, prestiti alle banche o riserve in valuta estera – e accredita le riserve nel passivo.
Per le imprese e i governi, l'iscrizione in bilancio di un impegno fuori bilancio, ad esempio quando una garanzia viene escussa o un leasing viene capitalizzato ai sensi dell'IFRS 16, migliora la trasparenza, ma non crea moneta né finanziamento.
Il servizio di IFB di passaggio da fuori bilancio a in bilancio (off- to on-balance), descritto di seguito, riguarda il riconoscimento di attività e obbligazioni reali.
Il servizio di IFB per il passaggio da fuori bilancio a in bilancio
International Finance Bank assiste governi, banche centrali, istituzioni finanziarie e imprese nel ricondurre nel bilancio d'esercizio attività, crediti e impegni attualmente detenuti fuori bilancio, ove il quadro contabile applicabile lo consenta. Casi tipici sono le attività detenute tramite veicoli non consolidati o in custodia, i crediti contingenti divenuti certi e le attività la cui titolarità e il cui valore non sono ancora stati documentati secondo lo standard necessario per la rilevazione.
- Fascicolo probatorio: titolo di proprietà, registri di regolamento e di custodia, valutazione indipendente e documenti necessari per la rilevazione iniziale.
- Analisi contabile: rilevazione e valutazione secondo gli IFRS, gli IPSAS, gli US GAAP oppure, per il settore pubblico, il SEC 2010.
- Strutturazione: acquisizione, trasferimento, consolidamento o riclassificazione dell'attività o della passività.
- Trattamento prudenziale e di revisione contabile: effetti su capitale, liquidità e informativa, coordinati con i revisori e, ove rilevante, con l'autorità di vigilanza.
Il riconoscimento incrementa le attività o il patrimonio netto iscritti in bilancio solo nella misura in cui l'attività sia reale, controllata dall'entità e misurabile in modo attendibile. Migliora la trasparenza e può favorire il finanziamento a fronte dell'attività, ma non crea moneta. Ogni mandato è soggetto a due diligence, a verifiche di compliance e a controlli in materia di sanzioni.
Procedura di creazione di valuta (Currency Creation Procedure, CCP) a livello di banca centrale e di tesoreria, con controgaranzie
La creazione di moneta avviene attraverso un ampliamento del bilancio della banca centrale: le attività, principalmente titoli di Stato emessi dal tesoro, vengono iscritte all'attivo, mentre le riserve sono registrate al passivo. La banca centrale crea così nuove riserve e acquisisce le corrispondenti attività. Qualora l'operazione comporti un rischio di credito, il tesoro può garantirla con una controgaranzia o una manleva. La procedura si articola in fasi definite:
- Base giuridica. La legge sulla banca centrale deve consentire l’operazione (acquisti di attività, una linea di credito o una garanzia) e l’impegno del Tesoro deve essere autorizzato dalla legge di bilancio o dal parlamento. Si applicano limiti al finanziamento monetario: nell’UE l’articolo 123 TFUE vieta il credito delle banche centrali ai governi e l’acquisto diretto dei relativi titoli di debito; numerose altre leggi sulle banche centrali pongono un limite alle anticipazioni dirette allo Stato.
- Controgaranzia del Tesoro. Il ministero delle finanze rilascia alla banca centrale una controgaranzia o una manleva a copertura delle perdite sulla linea. Essa è registrata e comunicata come passività potenziale dello Stato.
- Operazione della banca centrale. La banca centrale acquista attività o concede prestiti alle banche o a un veicolo dedicato e accredita i conti di riserva delle controparti. Tali riserve costituiscono nuova moneta di banca centrale e figurano nel suo bilancio, con le attività o i prestiti acquisiti nell'attivo.
- Trasmissione. Le banche impiegano la liquidità aggiuntiva nei propri finanziamenti, creando moneta bancaria commerciale sotto forma di nuovi depositi.
- Perdite e uscita. In caso di perdite, la banca centrale escute la controgaranzia e il tesoro paga attingendo al bilancio. Man mano che le attività giungono a scadenza o vengono vendute e i prestiti sono rimborsati, le riserve si estinguono nuovamente.
Tra i precedenti figurano l'Asset Purchase Facility della Bank of England (dal 2009), coperta da garanzia di indennizzo dell'HM Treasury, e le linee di credito di emergenza della Federal Reserve del 2020 ai sensi della Sezione 13(3) del Federal Reserve Act, sostenute da capitale del Tesoro degli Stati Uniti ai sensi del CARES Act.
IFB assiste banche centrali e tesorerie nella progettazione di tali operazioni: la base giuridica, la controgaranzia e la relativa documentazione, il trattamento contabile (IPSAS, ESA 2010 e il quadro proprio della banca centrale) e gli effetti sull'inflazione, sul debito pubblico e su un eventuale programma del FMI. Le decisioni restano in capo alla banca centrale e al governo.
Il processo di creazione della moneta è il processo attraverso il quale nuova moneta viene immessa in un'economia. Nella maggior parte delle economie moderne esso è realizzato dalle banche centrali e dalle banche commerciali.
Le banche centrali, quali la Federal Reserve o la Banca centrale europea, regolano l'offerta di moneta e assicurano la stabilità monetaria. Una delle modalità con cui una banca centrale crea moneta è l'acquisto di attività, quali i titoli di Stato: quando acquista un'obbligazione da una banca commerciale, essa effettua il pagamento accreditando il conto di riserva di tale banca. Tali riserve costituiscono nuova moneta di banca centrale.
Le banche commerciali creano moneta quando erogano credito: un prestito accredita sul conto del mutuatario un nuovo deposito, che entra in circolazione quando il mutuatario lo spende. Il rimborso di un prestito distrugge la moneta corrispondente.
Le riserve obbligatorie non creano moneta; semmai, il loro innalzamento limita l'erogazione del credito. Molte banche centrali le hanno ridotte o abolite – la Federal Reserve ha fissato il proprio requisito a zero nel marzo 2020 – e orientano la creazione di moneta principalmente attraverso il tasso di interesse di riferimento.
Spostamento di voci tra fuori bilancio e in bilancio
Nella finanza legittima, le poste transitano tra posizioni fuori bilancio e in bilancio secondo pochi percorsi ben definiti, tutti disciplinati dai principi contabili (IFRS 9, IFRS 10, IFRS 16 o US GAAP) e dalle norme prudenziali:
- La cartolarizzazione trasferisce di norma le attività fuori dal bilancio del cedente: i crediti sono ceduti a una società veicolo, che emette titoli destinati agli investitori. La cancellazione contabile richiede il trasferimento della sostanziale totalità dei rischi e dei benefici; se il cedente controlla il veicolo, deve consolidarlo.
- I contratti di pronti contro termine non comportano né l'uscita né l'ingresso di poste dal bilancio: in un'operazione repo, i titoli venduti restano nello stato patrimoniale del venditore e la liquidità ricevuta è iscritta come passività.
- Il consolidamento porta le attività e le passività di un veicolo controllato nel bilancio del gruppo (IFRS 10).
- L'utilizzo o la cristallizzazione trasforma gli impegni e le garanzie in finanziamenti o passività iscritti a bilancio.
Nessuna di queste fasi crea moneta o provvista a partire da voci fuori bilancio. Una banca centrale non può «emettere fondi fuori bilancio» e convertirli successivamente: le sue passività, quali banconote, riserve, depositi o certificati di debito, figurano sempre nel suo bilancio.
Attività fuori bilancio già esistenti
Le attività detenute al di fuori del bilancio di una banca o di una banca centrale, ad esempio in una società veicolo o in custodia, possono essere mobilizzate in diversi modi:
- Cartolarizzazione: i prestiti o i crediti sono raggruppati in un veicolo che emette titoli destinati agli investitori; i proventi forniscono provvista e liquidità.
- Pronti contro termine: i titoli sono venduti con l'impegno di riacquistarli; la liquidità ricevuta fornisce disponibilità finanziaria, mentre i titoli restano di proprietà del venditore.
- Note strutturate: una banca emette note collegate all'andamento delle attività e utilizza i proventi per finanziarle o acquisirle nel proprio bilancio.
Nuove linee di credito create
Una banca centrale può inoltre emettere propri titoli di debito, quali buoni della banca centrale o certificati di debito, e utilizzare i proventi o le riserve di nuova creazione per acquistare attività idonee, ad esempio titoli di Stato. In alternativa, può costituire una società veicolo (special purpose vehicle) per detenere le attività idonee, come ha fatto la Bank of England con il proprio Asset Purchase Facility. Una volta acquisite, le attività sono iscritte nello stato patrimoniale della banca centrale o del veicolo consolidato.
I complessi meccanismi di creazione della moneta: banche centrali, banche commerciali e ideologie economiche
Il denaro, ossia le banconote e le monete utilizzate ogni giorno nelle transazioni, non nasce spontaneamente. Il processo di creazione e gestione della moneta implica una complessa interazione tra banche centrali, istituti di credito commerciali, quadri normativi, orientamenti economici e strumenti di politica monetaria. Questo delicato equilibrio mira ad ampliare l'accesso al capitale a sostegno della crescita economica, mantenendo al contempo sotto controllo i rischi inflazionistici.
A. Principali processi delle banche centrali che determinano l'offerta di moneta
Le banche centrali dispongono di numerosi meccanismi efficaci, ma spesso fraintesi, per calibrare l'offerta complessiva di moneta in linea con i mandati di politica monetaria. Tali strumenti contribuiscono a creare le condizioni per l'attività di prestito delle banche commerciali attraverso la gestione delle riserve, la determinazione dei tassi di interesse e, ove necessario, gli interventi sul mercato. I vincoli e gli effetti di queste scelte istituzionali si collegano inoltre a dibattiti accademici di lunga data.
1. Modulazione flessibile delle riserve bancarie
Uno dei principali strumenti con cui le banche centrali influenzano l'ammontare di fondi che le banche commerciali hanno a disposizione per l'erogazione di credito sono le operazioni di mercato aperto (OMO): l'acquisto e la vendita di titoli in portafoglio, rispettivamente per aumentare o ridurre le riserve del sistema bancario. Le banche centrali dispongono tuttavia di ulteriori strumenti per modificare dinamicamente i saldi di riserva.
i. Orientamento dei tassi a breve termine mediante operazioni di mercato aperto
Lo strumento più potente e flessibile, utilizzato attivamente dalle principali banche centrali quali la Federal Reserve statunitense, è rappresentato dalle operazioni di mercato aperto. Come spiegato dalla Federal Reserve Bank of New York, ciò si riferisce alle transazioni con cui le banche centrali acquistano o vendono titoli, in pratica di norma titoli di Stato o buoni del Tesoro, per espandere o contrarre l'ammontare delle riserve nel sistema bancario.
Ciò contribuisce a portare un tasso di interesse di riferimento fondamentale, ossia il tasso obiettivo sui federal funds nel caso della Fed, a un livello coerente con l'orientamento di politica monetaria in atto, volto a restringere o ad allentare le condizioni del credito. Quando la Fed acquista titoli nell'ambito di una politica espansiva, ad esempio, accredita saldi di riserve alle banche commerciali che glieli vendono. Ciò amplia la loro capacità di erogare credito, esercitando una pressione al ribasso sui tassi obiettivo dei prestiti interbancari a breve termine. L'ulteriore erogazione di credito genera inoltre ulteriore creazione di moneta attraverso il sistema bancario commerciale. Le operazioni di mercato aperto consentono pertanto di calibrare in modo flessibile e continuativo l'offerta complessiva di moneta.
Si tratta tuttavia di un meccanismo imperfetto. Come rilevano molti studiosi, i tassi di interesse sono uno strumento di segnalazione poco preciso e perdono efficacia come stimolo quando si avvicinano al limite inferiore dello zero. Ciò ha indotto le banche centrali a fare sempre più ricorso, negli ultimi decenni, a programmi di acquisto di attività su larga scala per fornire un ulteriore sostegno di politica monetaria.
ii. Quantitative easing a ulteriore sostegno dell'economia
Il quantitative easing (QE) consiste in acquisti di grandi dimensioni, da parte delle banche centrali, di titoli a più lunga scadenza e meno liquidi, quali titoli di Stato, titoli garantiti da ipoteca di agenzie o persino obbligazioni societarie, al fine di ridurre più in generale i tassi di interesse a lungo termine quando i soli tassi a breve termine sono ritenuti inadeguati a sostenere gli obiettivi di crescita. L'intento è di incentivare il credito, la spesa e gli investimenti sensibili ai tassi a lungo termine, come quelli immobiliari, fornendo così ulteriore impulso alla domanda e all'attività economica nei periodi di stagnazione.
Poiché però i titoli a più lunga scadenza e più rischiosi sono meno liquidi, tali programmi ampliano i bilanci delle banche centrali in misura molto più sostanziale, rispetto allo stimolo generato, di quanto avvenga con le operazioni di mercato aperto mirate ai tassi a breve termine. Ciò può accentuare i rischi di distorsioni di mercato e di inflazione, alimentando un significativo dibattito tra gli economisti sull'ambito appropriato, sugli impatti economici e sui rischi di questo meccanismo, che negli ultimi 15 anni ha trovato ampia adozione presso le principali banche centrali nel contrasto delle crisi economiche.
iii. Modifica dei requisiti di riserva per allentare le condizioni di credito
Oltre alle operazioni di mercato aperto e agli acquisti di obbligazioni nell'ambito del QE per accrescere in modo dinamico i saldi delle riserve, le banche centrali possono anche semplicemente allentare i requisiti regolamentari per ottenere un effetto più duraturo, poiché ciò libera le attività già detenute dalle banche commerciali. La riduzione o l'eliminazione dei requisiti di riserva abbassa i costi delle banche, sebbene nei sistemi moderni l'erogazione di credito sia vincolata principalmente dal capitale, dalle regole di liquidità e dalla domanda.
Alcune banche centrali, come la People's Bank of China e la Reserve Bank of India, modificano tuttora attivamente i coefficienti di riserva. La Federal Reserve ha ridotto a zero i coefficienti di riserva obbligatoria nel marzo 2020. Laddove le riserve non sono remunerate, i requisiti agiscono come un'imposta per le banche e tendono ad abbassare i tassi sui depositi offerti alla clientela.
iv. Erogazione diretta di crediti come presidio di liquidità
Anche la Federal Reserve e molte altre banche centrali nel mondo dispongono di programmi di finanziamento tramite sportello di sconto che consentono alle banche idonee di accedere a prestiti diretti della banca centrale, a fronte di garanzie costituite quali titoli di Stato, prestiti o mutui, per far fronte a esigenze temporanee di liquidità. I costi sono in genere fissati al di sopra dei tassi di mercato prevalenti, affinché i debitori si affidino principalmente ai mercati di finanziamento privati e si scoraggi un uso eccessivo. Aspetto importante, tuttavia, tale facilità contribuisce a garantire agli operatori solventi l'accesso alle riserve necessarie anche in condizioni di tensione dei mercati finanziari, quando le carenze di liquidità potrebbero altrimenti frenare l'erogazione di credito e ostacolare la crescita.
Le ricerche sulle modalità di ricorso alla finestra di sconto indicano un sottoutilizzo, dovuto allo stigma che colpisce le banche che accedono a tali programmi di assistenza di emergenza, poiché di norma i mercati privati sono sufficienti a finanziare l'operatività. Ciò indica verosimilmente che i prestiti diretti fungono, nella pratica attuale, più da rete di sicurezza per la stabilità del mercato che da strumento ordinario di allentamento della politica monetaria in quanto tale. Ciononostante, tali programmi possono incidere direttamente sulla capacità di erogazione del credito delle banche commerciali, rafforzando i bilanci di specifici istituti ove necessario per contenere carenze di liquidità.
2. Adeguamento dei tassi di riferimento per orientare le condizioni del credito
Oltre al controllo diretto delle riserve di sistema, i responsabili della politica monetaria utilizzano anche una comunicazione trasparente sui tassi di riferimento, orientando le aspettative per influenzare in senso ampio le condizioni del credito e gli incentivi delle banche a espandere i prestiti rispetto ai rischi percepiti nell'economia. Ciò produce un effetto di orientamento più indiretto, basato sulla segnalazione, sulla creazione di moneta.
i. I tassi di riferimento a breve termine come strumento chiave di segnalazione
Il tasso di riferimento più importante a livello globale è l'intervallo obiettivo dei federal funds statunitensi, che la Federal Reserve ha innalzato rapidamente nel 2022–2023 per contenere l'inflazione. Le principali banche centrali forniscono indicazioni prospettiche chiare sui piani relativi ai tassi obiettivo, al fine di orientare le aspettative sul costo complessivo del credito su orizzonti di 6-18 mesi, con l'intento di calibrare la propensione all'indebitamento e, di conseguenza, la crescita della domanda aggregata, per conseguire gli obiettivi di politica monetaria assegnati, siano essi l'inflazione, gli output gap o altre finalità stabilite per legge.
Poiché i tassi di finanziamento praticati dalle banche commerciali a consumatori e imprese seguono da vicino il tasso di riferimento della banca centrale, un suo aumento o una sua riduzione incidono in misura apprezzabile sulle condizioni generali del credito e sulla propensione a contrarre prestiti nei vari settori. Ciò offre alle autorità di politica monetaria una leva indiretta ma comunque piuttosto efficace per influenzare il comportamento di erogazione delle banche commerciali e, di conseguenza, le dinamiche di creazione di moneta, indipendentemente dagli aggiustamenti delle riserve.
ii. Quantitative tightening per ridurre la liquidità del sistema
Per invertire la sostanziale espansione dei bilanci avvenuta con i programmi di quantitative easing una volta rafforzatasi l'economia, le banche centrali devono ridurre deliberatamente l'eccesso di liquidità immesso nel corso di interventi di crisi pluriennali, mediante piani di rimborso dei titoli denominati quantitative tightening (QT). Ciò comporta l'interruzione graduale dei reinvestimenti alla scadenza dei titoli, in modo che le riserve in eccesso nel sistema bancario diminuiscano progressivamente nel tempo. Il QT riduce inoltre, più in generale, la capacità di prestito e la disponibilità di credito, poiché le attività liquide si contraggono.
Sebbene il QE e il QT appaiano meccanicamente semplici, la loro scala senza precedenti potrebbe generare impatti di mercato imprevedibili e picchi di volatilità tali da destabilizzare il comportamento delle banche commerciali più gravemente di quanto previsto. Gli studi del FMI sui rischi del QT segnalano pressioni di vendita sul mercato obbligazionario, a mano a mano che i portafogli vengono riequilibrati e la capacità di market making si riduce. La tesi contraria suggerisce di ridimensionare gli aspetti inediti, poiché la crescita economica e l'inflazione sono aggregati chiave governati deliberatamente, e non i bilanci in quanto tali. Tuttavia, il ricorso temporaneo al QE seguito dal ritiro di liquidità resta un ambito dagli effetti incerti per l'operatività delle banche commerciali, nonostante la crescente diffusione di tali strumenti nell'armamentario delle banche centrali negli ultimi decenni.
3. Interventi di mercato per la gestione degli shock economici
In periodi di instabilità finanziaria o di pressioni valutarie all'estero, le banche centrali possono condurre operazioni di acquisto e vendita più estese, ove necessario, per ripristinare il regolare funzionamento dei mercati e prevenire ripercussioni sull'economia reale. Tali interventi, tuttavia, alterano i prezzi relativi delle attività e comportano anch'essi conseguenze indesiderate, suscitando critiche.
i. Interventi di breve periodo sul mercato dei cambi
Per attenuare pressioni improvvise che causano o aggravano crolli valutari, le banche centrali possono condurre operazioni dirette di intervento sul mercato dei cambi per contrastare ribassi disordinati e volatili. Come illustrato dalla Banca dei regolamenti internazionali (BRI), ciò comporta la vendita di riserve in valuta estera in misura sufficiente a rallentare o invertire i ribassi o, almeno, a segnalare la preoccupazione delle autorità per oscillazioni eccessive e destabilizzanti. L'intervento sul mercato dei cambi mira a evitare panico ed effetti di gregge che si spingano oltre i fondamentali economici.
Gli studi condotti a livello globale su casi analoghi suggeriscono che interventi di breve periodo volti a contenere gli squilibri possono attenuare le disfunzioni e ripristinare valutazioni razionali, talvolta con efficacia. Alcuni economisti avvertono tuttavia che tali interventi rischiano di incentivare la speculazione futura, assorbendo il rischio di perdite: ne deriva un azzardo morale. Inoltre, un intervento temporaneo sul mercato dei cambi erode le riserve senza risolvere i problemi economici di fondo. Se le criticità sono di natura strutturale, i Paesi potrebbero dover infine riallineare il valore della propria valuta, accettare tassi di interesse più elevati o attuare riforme più profonde.
ii. Acquisti di attività per preservare il funzionamento dei mercati
Nelle crisi acute, l'orizzonte della minaccia economica si estende oltre l'instabilità valutaria, poiché tutti i mercati di finanziamento possono bloccarsi, con il rischio di gravi ripercussioni su famiglie e imprese. Come osservato nel 2008 e di nuovo nel marzo 2020 con gli shock del Covid-19, anche i mercati dei titoli di Stato possono registrare un azzeramento della domanda, destabilizzando le relazioni fondamentali di prezzo. Ne deriva una profonda incertezza sui valori relativi e sui rischi, che paralizza il credito su tutte le attività.
Di fronte alla minaccia di un collasso finanziario generalizzato, banche centrali quali la Fed, la BCE e la Bank of England hanno rapidamente ampliato i programmi di QE esistenti, impegnandosi ad acquisti illimitati sui mercati obbligazionari essenziali per il funzionamento delle economie. L'obiettivo era operare come acquirente di ultima istanza, ripristinando meccanismi di negoziazione ordinati a tutela della disponibilità di credito, a differenza degli interventi più selettivi sul mercato dei cambi. Il rovescio della medaglia è stato tuttavia un'espansione ancora maggiore dei bilanci e dei rischi connessi. I bilanci aggregati delle principali banche centrali sono cresciuti di migliaia di miliardi di dollari nel giro di pochi mesi. Pur essendo stata necessaria per evitare una depressione, tale espansione induce i critici a segnalare i crescenti rischi di dipendenza dei mercati e a sollevare dubbi sulle strategie di uscita.
Nel complesso, la presenza di interventi contingenti alimenta un più ampio azzardo morale. Tuttavia, dati i limiti che impediscono il ritiro delle misure, le banche centrali continuano a perseguire la stabilità dei mercati vulnerabili per assicurare la ripresa economica prima di tentare un ritorno alla normalità. I rischi derivanti da un'eccessiva dipendenza da misure distorsive restano comunque preoccupanti, data la scarsa comprensione degli effetti di secondo ordine sull'operatività delle banche commerciali.
B. Meccanismi di erogazione del credito delle banche commerciali
Nel più ampio quadro delle banche centrali che disciplina le riserve e i tassi di interesse, le banche commerciali dispongono di propri modelli fondamentali di erogazione del credito, che consentono la creazione di depositi e l'espansione della moneta. Le banche detengono a titolo di riserva soltanto una frazione dei propri depositi e creano nuovi depositi quando concedono prestiti. Considerazioni sul rischio, tuttavia, moderano un'espansione incontrollata del credito.
1. Il potere e i rischi del sistema a riserva frazionaria
Un fatto determinante ma spesso frainteso dei sistemi bancari commerciali è la pratica della riserva frazionaria. Ciò significa che le banche detengono come contante o come riserve presso la banca centrale solo una frazione dei depositi. Contrariamente all'immagine diffusa, le banche non prestano i depositi: è l'erogazione stessa del prestito a creare nuovi depositi e, quindi, moneta.
i. Moltiplicazione della moneta mediante riserve frazionarie
I manuali illustrano con semplici esempi come il sistema bancario a riserva frazionaria consenta la moltiplicazione della moneta e la creazione di credito. Si ipotizzi un deposito iniziale in contanti di 100 dollari presso la Banca A. Con un coefficiente di riserva obbligatoria del 10%, essa conserverebbe 10 dollari come riserve e concederebbe in prestito i restanti 90. Il mutuatario spende tali 90 dollari per beni o servizi presso un beneficiario che a sua volta deposita l'importo presso la Banca B. Dopo aver trattenuto il 10%, ossia 9 dollari, come riserve, la Banca B può ora concedere in prestito 81 dollari a un altro cliente. Poiché il processo si ripete, con i prestiti che generano nuovi depositi, una piccola quota di riserve sostiene un'espansione di saldi molto più ampia nell'intero sistema delle banche commerciali.
Con un coefficiente del 10%, i 100 USD inizialmente depositati consentono di concedere fino a 900 USD di nuovi prestiti. Con un requisito del 5%, tale importo potrebbe teoricamente salire a 1.900 USD. Poiché solo una frazione del denaro depositato viene mantenuta come riserva, anziché l'importo integrale, i prestiti sostenuti nel più ampio sistema finanziario attraverso i depositi superano le riserve effettive di un fattore pari o superiore a 10. In assenza di regolamentazione, gli incentivi favoriscono cicli di prestito in espansione senza fine, almeno fino a quando i debitori non diventano insolventi. Nella pratica, le banche centrali sottolineano che questo moltiplicatore da manuale non descrive l'attività bancaria moderna: la concessione di credito è limitata dal capitale, dalle norme sulla liquidità, dal tasso di policy e dalla domanda dei debitori, e non dalle riserve (Bank of England, “Money creation in the modern economy”, 2014).
ii. Crescente riconoscimento dell'instabilità intrinseca
Molti osservatori hanno rilevato l'instabilità dei sistemi a riserva frazionaria, dovuta alla dipendenza dalla fiducia dei depositanti e dalla liquidità di mercato per evitare ritiri di massa, data la bassa effettiva incidenza della liquidità. Ne è stata prova drammatica l'apice delle corse agli sportelli del 1933 durante la Grande Depressione. Dinamiche analoghe hanno afflitto il blocco del mercato interbancario del 2007, fino agli interventi di sostegno d'emergenza delle banche centrali.
Di conseguenza, gli odierni modelli di banca commerciale riconoscono gli squilibri intrinseci tra passività a breve termine, come i depositi, e attività di finanziamento a lungo termine più rischiose iscritte in bilancio. La regolamentazione assicura oggi standard di qualità degli attivi, l'accesso ai meccanismi di sostegno delle banche centrali quali prestatori di ultima istanza e strumenti di risoluzione per gestire le potenziali crisi anche di banche globali di dimensioni molto grandi. Permane tuttavia la tensione di fondo tra l'impiego delle riserve in eccesso per trarre profitto dai rischi di scadenza implicitamente assunti e il mantenimento di adeguate salvaguardie e riserve di liquidità a garanzia degli impegni rimborsabili a vista.
2. Rischi di liquidità contenuti da nuove salvaguardie
Pur essendo oggi meglio compresi i problemi di trasformazione delle scadenze, i rischi di liquidità permangono nella trasformazione di fondi a breve termine in attività fruttifere e prestiti. I mercati interbancari colmano questo divario, ma nel 2008 hanno subito un blocco. La nuova normativa mira a contenere i rischi connessi alla disponibilità della creazione di moneta anche in presenza di turbative di mercato.
i. Mercati interbancari per il reimpiego delle riserve eccedenti
Un meccanismo fondamentale che consente alle banche di gestire in modo dinamico le riserve è il mercato interbancario dei prestiti. Questo mercato di raccolta a breve termine consente agli istituti con riserve in eccesso di concederle in prestito, per lo più overnight, a quelli che si trovano ad affrontare carenze temporanee. I tassi overnight rappresentano indicatori di riferimento delle condizioni di liquidità in cui operano le banche. Come osserva la Banca dei Regolamenti Internazionali (BRI), tassi elevati segnalano un accesso più ristretto alla provvista a causa del rischio di controparte percepito, mentre tassi più bassi indicano flussi stabili che riciclano le riserve dove necessario senza ostacoli.
Ma quando, nel 2007, il forte riprezzamento delle attività ha generato incertezza sui rischi nascosti, la fiducia nel sistema interbancario è venuta meno. Il FMI ha descritto questo collasso come un «arresto improvviso sistemico» nei mercati critici della raccolta a breve termine su cui molte banche facevano affidamento per compensare le oscillazioni dei depositi. Poiché le richieste di riserve in coda non potevano più essere regolate attraverso una rete paralizzata, ne sono seguiti una serie di dissesti e fusioni forzate. Ciò ha evidenziato i rischi connessi ai prodotti strutturati e la necessità di riserve di liquidità, poiché l'accesso al mercato può venire meno improvvisamente.
ii. Nuove strutture di supporto regolamentare
Alla luce delle gravi conseguenze economiche del blocco dei canali interbancari, gli accordi di Basel III hanno introdotto requisiti di liquidità vincolanti, che obbligano le banche a mantenere liquidità o attività di elevata qualità sufficienti a coprire i deflussi di cassa netti nell'arco di uno scenario di stress di 30 giorni. Questo Liquidity Coverage Ratio (LCR) tutela direttamente le banche dalle tensioni di mercato che in passato avevano trasformato carenze sistemiche in situazioni di difficoltà bancaria. Insieme ai maggiori requisiti patrimoniali, i requisiti di copertura della liquidità riducono strutturalmente la probabilità che si ripetano le paralisi del 2008 nei mercati monetari, essenziali per il funzionamento del sistema finanziario.
Ciò nondimeno, le autorità di regolamentazione si muovono in equilibrio precario. Un'eccessiva regolamentazione, quale ad esempio requisiti eccessivamente elevati in materia di attività liquide, ostacolerebbe l'erogazione di prestiti redditizi finanziati con depositi a breve scadenza. La resilienza rispetto agli shock esterni deve essere bilanciata con la salvaguardia di un'adeguata disponibilità di credito e di un certo grado di intrinseca trasformazione delle scadenze, a sostegno dei flussi di creazione della moneta. Considerata però la rilevanza economica della posta in gioco, la maggior parte delle autorità sceglie un approccio prudente nel limitare i rischi bancari.
3. Il ciclo di espansione prestiti-depositi in azione
Il processo di concessione del credito può essere illustrato con un semplice esempio. I singoli prestiti generano nuovi depositi, alimentando ulteriore capacità di erogazione, pur restando controllati attraverso quadri di gestione del rischio.
i. Caso di studio sulla creazione di moneta dai mutui
Si consideri, a titolo di esempio, un acquirente che finanzi l'acquisto di un'abitazione da USD 800.000 con un mutuo erogato dalla Banca A. Nel momento in cui il prestito viene erogato, vengono creati nuovi depositi per USD 800.000. La Banca A non concede in prestito i depositi di altri clienti: crea un nuovo deposito e confida di percepire interessi dalle rate mensili del mutuatario.
Quando il venditore deposita gli 800.000 USD presso la Banca B, la Banca A trasferisce lo stesso importo di riserve di banca centrale alla Banca B. La Banca B detiene ora un nuovo deposito e nuove riserve; la sua ulteriore attività di prestito dipende dal suo capitale, dalla sua posizione di liquidità e dalla domanda di prenditori meritevoli di credito – non da un coefficiente di riserva fisso, che negli Stati Uniti è pari a zero dal marzo 2020.
ii. Valutazione del rischio quale vincolo alla moltiplicazione dei depositi
Naturalmente, le considerazioni di rischio prudenziale temperano le approvazioni. Sulla base dei criteri di concessione del credito, la Banca A deve valutare il reddito del mutuatario e le sue passività in essere per stimare il rischio di insolvenza prima di accettare di finanziare un mutuo ipotecario di tale entità. I punteggi di credito richiesti, lo storico dei pagamenti, i limiti del rapporto debito/reddito e le valutazioni delle garanzie reali vincolano il ritmo della creazione di credito a partire dalle riserve frazionarie.
Anche le nuove normative patrimoniali, come Basel III, impongono riserve di base più ampie, commisurate all'entità delle attività ponderate per il rischio complessive delle banche, limitando direttamente le possibilità di erogazione del credito. Pur puntando a massimizzare gli attivi creditizi, gli istituti finanziari devono accantonare in misura adeguata a fronte delle inevitabili insolvenze e fissare tassi d'interesse sufficientemente elevati da garantire un profitto, tenuto conto dei rischi e dei costi connessi alla raccolta presso i depositi della clientela. Individuare strategie ottimali tra una creazione di moneta aggressiva, a sostegno di una più ampia produzione economica, e salvaguardie prudenziali a tutela della fiducia del pubblico costituisce una tensione intrinseca all'attività bancaria commerciale.
4. Cartolarizzazione: estensione della portata e dei rischi del credito
Oltre al credito diretto a fronte di riserve frazionarie, le banche hanno ideato anche strutture indirette di finanziamento dei prestiti, che ampliano la scala e la disponibilità della creazione di moneta, ma comportano rischi di interdipendenza opaca, emersi in modo drammatico nel 2008.
i. La cartolarizzazione come strumento di ampliamento della liquidità e del credito
Tra le innovazioni bancarie che estendono i crediti monetari funzionali oltre le riserve detenute, la principale è l'emissione di titoli garantiti dai flussi di rimborso attesi da debiti dei consumatori quali mutui ipotecari, prestiti studenteschi, finanziamenti auto e debiti su carta di credito. Nell'ambito della cartolarizzazione, pacchetti di crediti vengono convogliati in veicoli di investimento strutturati (SIV) o società veicolo (SPV) che vendono a investitori sui mercati globali obbligazioni suddivise in tranche, garantite dal valore delle attività sottostanti poste a garanzia. Ciò consente di raccogliere fondi all'ingrosso per ulteriori finanziamenti e, al tempo stesso, di liberare capitale bancario da destinare a nuovi impieghi.
Costi derivanti dall'iscrizione delle esposizioni nel bilancio di una banca
Quando una banca iscrive un'esposizione nel proprio bilancio – ad esempio mediante l'utilizzo di un impegno di credito o il consolidamento di un veicolo – i costi dipendono dall'operazione, dal contesto regolamentare e dalle attività sottostanti e non possono essere indicati in via generale. Le componenti principali sono:
- Capitale regolamentare: Basel III richiede almeno il 4,5% di Common Equity Tier 1, il 6% di Tier 1 e l'8% di capitale totale rispetto alle attività ponderate per il rischio, oltre a una riserva di conservazione del capitale del 2,5% in Common Equity Tier 1 e a un coefficiente di leva finanziaria di almeno il 3%. Per USD 1 miliardo di esposizioni con ponderazione di rischio del 100%, ciò significa almeno USD 105 milioni di capitale, inclusa la riserva di conservazione, prima di eventuali riserve anticicliche o sistemiche. Gli impegni fuori bilancio assorbono già capitale attraverso i fattori di conversione del credito.
- Liquidità: il Liquidity Coverage Ratio (LCR) richiede attività liquide di elevata qualità a copertura dei deflussi di cassa netti su un periodo di stress di 30 giorni, mentre il Net Stable Funding Ratio (NSFR) richiede una provvista stabile in relazione al profilo delle attività e delle esposizioni fuori bilancio. Le attività liquide generalmente rendono meno dei prestiti.
- Costi di transazione: onorari legali, due diligence e amministrazione.
- Costi indiretti: effetti sugli indici finanziari, sulla percezione del mercato e sulla complessità operativa.
Gli istituti dovrebbero analizzare tali costi per ciascuna operazione; IFB non pubblica stime generali dei costi.
Calcolo illustrativo dei costi per USD 1 miliardo
Le cifre seguenti costituiscono un'illustrazione basata su ipotesi dichiarate, non un'offerta. Per esposizioni pari a 1 miliardo di USD con ponderazione del rischio del 100% iscritte nel bilancio di una banca:
- Capitale: circa USD 105 milioni di capitale (10,5% incluso il buffer di conservazione); ipotizzando un costo del capitale del 6–12% annuo, circa USD 6–13 milioni all'anno.
- Liquidità: detenzione di attività liquide in luogo di attività a rendimento più elevato, ipotizzando una differenza di rendimento dell'1–3%, pari a circa 10–30 milioni di USD all'anno.
- Costi di transazione: spese legali, due diligence e amministrazione, stimati nella misura dello 0,1–0,5%, pari a circa 1–5 milioni di USD una tantum.
In base a tali ipotesi, il costo ricorrente è dell'ordine di 16–43 milioni di USD all'anno, a cui si aggiungono costi una tantum di 1–5 milioni di USD. Le cifre effettive dipendono dalla banca, dagli attivi, dalla giurisdizione e dalle condizioni di mercato.
Conti off-ledger nel sistema bancario internazionale
Il trattamento riservato dai principali centri finanziari alle strutture off-ledger e fuori bilancio è illustrato nella nostra serie Intelligence: Off-Ledger Accounts in International Banking.
Qualora desideri discutere con noi le Sue specifiche esigenze in materia di creazione di valuta, La invitiamo a contattare il nostro direttore, Isof Baco.


