Creazione di moneta
La creazione di moneta da parte delle banche
Creazione di moneta da parte delle banche in un sistema bancario a riserva frazionaria.
Le banche commerciali creano la maggior parte della moneta in circolazione attraverso l'erogazione di prestiti: quando una banca concede un prestito, accredita sul conto del prenditore un nuovo deposito. Il «moltiplicatore monetario» dei manuali, secondo cui le banche concedono prestiti per un multiplo delle proprie riserve, non descrive il funzionamento dei sistemi bancari moderni (Bank of England, «Money creation in the modern economy», 2014). Il meccanismo è il seguente:
- Depositi e requisiti di riserva: alcune banche centrali impongono alle banche di detenere in riserva una frazione di determinati depositi – la BCE l'1%, mentre la Federal Reserve statunitense ha fissato il requisito a zero da marzo 2020 e la Bank of England non ne prevede alcuno. In pratica, l'erogazione del credito è vincolata dalle norme su capitale e liquidità, dalla domanda dei prenditori e dal tasso di interesse di politica monetaria, più che dalle riserve.
- Creazione di prestiti: Quando una banca concede un prestito, non eroga fisicamente contante dalle proprie riserve. Crea invece un deposito sul conto del prenditore, generando di fatto nuova moneta. Questo processo amplia la massa monetaria dell'economia.
- Interessi e rimborso: la banca guadagna attraverso gli interessi su tali prestiti. Man mano che i debitori rimborsano i prestiti, la massa monetaria si contrae e le passività della banca (i depositi) diminuiscono.
Per gestire i rischi connessi all'insolvenza dei debitori e al superamento della propria capacità di erogazione di credito, le banche ricorrono a diverse strategie:
- Valutazione del rischio e credit scoring: le banche conducono approfondite valutazioni del rischio e utilizzano il credit scoring per valutare l'affidabilità creditizia dei prenditori. Ciò contribuisce a ridurre al minimo il rischio di insolvenza.
- Diversificazione del portafoglio crediti: le banche diversificano i propri portafogli crediti tra diversi settori, aree geografiche e segmenti di clientela, al fine di distribuire il rischio.
- Coefficienti di adeguatezza patrimoniale: le banche sono tenute a mantenere determinati coefficienti di adeguatezza patrimoniale, che garantiscano la disponibilità di capitale sufficiente ad assorbire le perdite. Tali requisiti rientrano spesso in quadri regolamentari quali Basel III.
- Accantonamenti e svalutazioni: le banche accantonano una parte dei propri utili a fronte dei crediti inesigibili. Se un finanziamento diventa inesigibile, viene stralciato a valere su tali accantonamenti.
- Gestione della liquidità: le banche gestiscono la propria liquidità per assicurarsi di disporre di attività liquide sufficienti a far fronte alle obbligazioni a breve termine. Ciò comprende il mantenimento di un equilibrio adeguato tra passività a breve termine e attività liquide.
- Vigilanza regolamentare: Le banche sono soggette a vigilanza regolamentare, che garantisce il rispetto di prassi di erogazione prudenti e il mantenimento della stabilità finanziaria.
Per quanto riguarda la prevenzione di una creazione eccessiva di moneta:
- Le banche centrali influenzano l'ammontare di moneta creata dalle banche principalmente attraverso il tasso di interesse di riferimento, unitamente alla regolamentazione patrimoniale e di liquidità e, in alcuni paesi, agli obblighi di riserva.
- Se una banca crea una quantità eccessiva di moneta, con rischi di inflazione o di instabilità finanziaria, la banca centrale può intervenire modificando i tassi di riferimento, variando i requisiti di riserva oppure ricorrendo a operazioni di mercato aperto.
- Nei casi in cui le banche si trovino esposte a rischi di insolvenza a causa di un eccesso di prestiti, le banche centrali possono intervenire in qualità di prestatori di ultima istanza. Si tratta tuttavia, di norma, di una misura riservata a situazioni estreme, volta a prevenire un collasso sistemico, e non di una prassi ordinaria.
Il ruolo della banca centrale nel salvataggio delle banche dipende dalla gravità della situazione e dal rischio sistemico rappresentato dalla banca in difficoltà. I salvataggi costituiscono di norma l'ultima risorsa e sono accompagnati da condizioni rigorose volte a ripristinare la stabilità finanziaria e a prevenire l'azzardo morale.
La proporzione di moneta creata dalle banche commerciali attraverso l'erogazione del credito rispetto a quella creata dalle banche centrali varia in misura significativa da un'economia all'altra, in funzione delle prassi bancarie, delle politiche monetarie e delle strutture economiche. Di seguito una panoramica generale:
- Banche commerciali: nella maggior parte delle economie moderne, la maggior parte della massa monetaria è creata dalle banche commerciali attraverso la concessione di crediti. Quando le banche erogano prestiti, creano depositi, che costituiscono una componente rilevante della massa monetaria in senso lato. Tale forma di moneta è spesso definita «moneta bancaria» o «moneta di banca commerciale».
- Banche centrali: le banche centrali creano moneta sotto forma di contante fisico (banconote e monete) e di riserve detenute dalle banche commerciali presso la banca centrale. Ciò rappresenta una porzione minore della massa monetaria complessiva rispetto alla moneta creata dalle banche. La moneta di banca centrale è spesso definita «base monetaria» o «moneta ad alto potenziale».
Le percentuali specifiche possono variare:
- Nel Regno Unito, secondo la Bank of England (2014), le banconote e le monete rappresentavano soltanto circa il 3% della moneta detenuta dal pubblico; il restante 97% era costituito da depositi bancari.
- Nell'area dell'euro, la circolazione di contante rappresenta circa un decimo dell'aggregato monetario ampio M3; il resto è costituito da depositi e altri strumenti emessi da banche e fondi comuni monetari (statistiche monetarie della BCE).
- Nelle economie emergenti o meno sviluppate, il rapporto potrebbe essere diverso a causa di una maggiore dipendenza dal contante, di normative bancarie più rigorose o di differenti assetti di politica monetaria.
È importante osservare che tali valori possono variare in funzione delle condizioni economiche, delle modifiche della politica monetaria e dei cambiamenti normativi. Ad esempio, nei periodi di quantitative easing, la percentuale di moneta creata dalle banche centrali può aumentare in misura significativa, poiché esse acquistano attività finanziarie per immettere liquidità nell'economia.
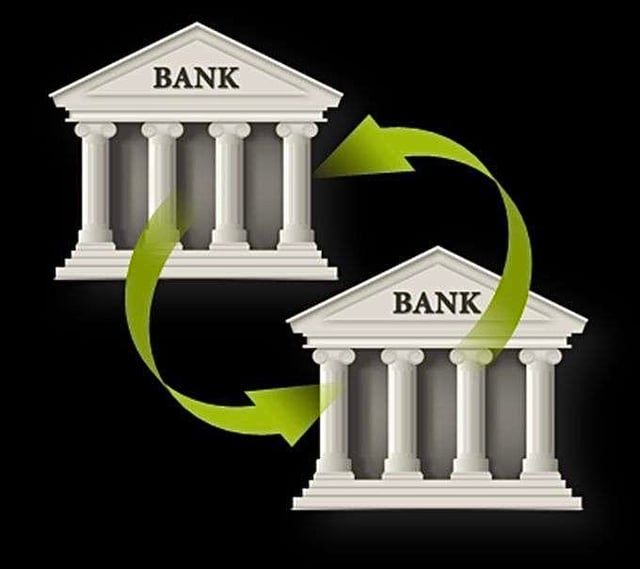
Trasferimento di moneta bancaria di nuova creazione tra banche.
Ecco una spiegazione del funzionamento del processo interno delle banche:
Creazione del prestito: quando una banca eroga un prestito, crea effettivamente un deposito sul conto del prenditore. Si tratta di una registrazione digitale e non di denaro contante. Tale deposito rappresenta un'obbligazione, ossia una passività, per la banca (la banca deve tale importo al depositante) e un'attività per il prenditore (il quale può utilizzare tale importo).
Trasferimento dei fondi: si supponga che il mutuatario decida di trasferire a un'altra banca una parte o la totalità di questo finanziamento. Il mutuatario impartisce alla propria banca l'istruzione di effettuare un pagamento a favore di un conto presso un'altra banca.
Regolamenti interbancari: le banche regolano tra loro le operazioni mediante un processo denominato regolamento interbancario. Esso avviene in tempo reale o in lotti nel corso della giornata, tramite:
- Banca/banche centrali: La banca centrale svolge un ruolo cruciale in questo processo. Le banche mantengono conti di riserva presso la banca centrale, utilizzati per il regolamento delle operazioni interbancarie. Se la Banca A deve trasferire fondi alla Banca B, la banca centrale riduce di conseguenza il saldo di riserva della Banca A e aumenta quello della Banca B nel sistema RTGS o
- Stanze di compensazione o reti di banche corrispondenti: in alcuni casi le transazioni vengono regolate tramite stanze di compensazione o attraverso reti di banche corrispondenti. Tali sistemi agevolano il trasferimento dei fondi e assicurano che ciascuna banca mantenga le riserve richieste per adempiere ai propri obblighi.
Mantenimento delle riserve: Nel corso della giornata le banche monitorano la propria posizione di riserva. Se una banca presenta una carenza di riserve a causa di deflussi (come nel nostro esempio), può ricorrere al prestito di altre banche sul mercato interbancario o, in ultima istanza, alla banca centrale.
- Banca centrale quale prestatore di ultima istanza: la banca centrale agisce come prestatore di ultima istanza per fornire liquidità alle banche temporaneamente carenti di riserve. Ciò consente alle banche di adempiere ai propri obblighi di pagamento e garantisce la stabilità del sistema bancario.
In sintesi, quando una banca trasferisce denaro a un'altra banca su istruzione di un cliente, il regolamento effettivo consiste nella rettifica delle riserve che le banche detengono presso la banca centrale o tramite trasferimenti interbancari. Tale sistema assicura che, mentre le singole banche creano moneta attraverso l'erogazione di crediti, l'integrità e la stabilità complessive del sistema bancario siano preservate mediante la combinazione di vigilanza della banca centrale, mercati interbancari dei prestiti e requisiti di riserva.