
L'illusione del bancale di contanti
Falsi codici QR, sigilli elettronici e il mito dei dollari statunitensi detenuti da una banca e pronti per la conversione
Sintesi
La presunta operazione con «pallet di contante in USD» è divenuta una tipologia ricorrente nelle frodi finanziarie internazionali. Essa si presenta normalmente tramite broker, intermediari, mandatari o sedicenti facilitatori che affermano di avere accesso a ingenti quantitativi di contante fisico in dollari statunitensi, custodito in pallet, casse, bauli, caveau, magazzini o presunte strutture bancarie.
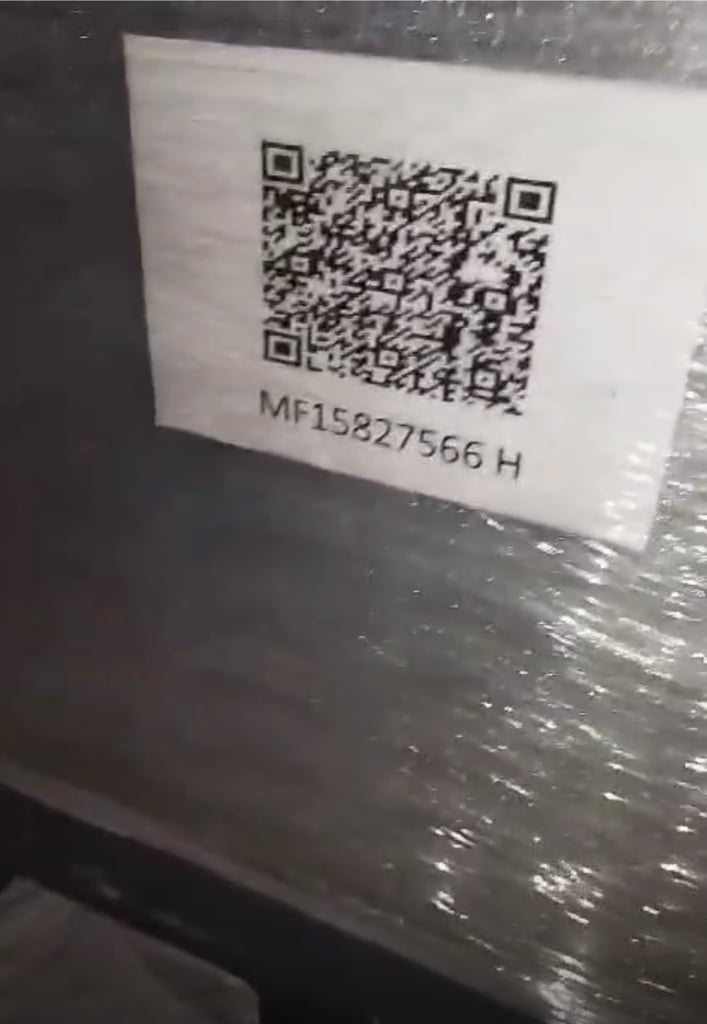
La presentazione è spesso teatrale. Si afferma che il contante sia protetto da dispositivi elettronici, codici QR, sigilli numerati, codici a barre, ricevute di caveau, certificati di custodia, vigilanza armata e logistica lato banca. L'operazione promessa è di norma rapida: il contante verrebbe ispezionato, accettato e convertito in USDT, EUR, AED o altra attività di regolamento liquida.
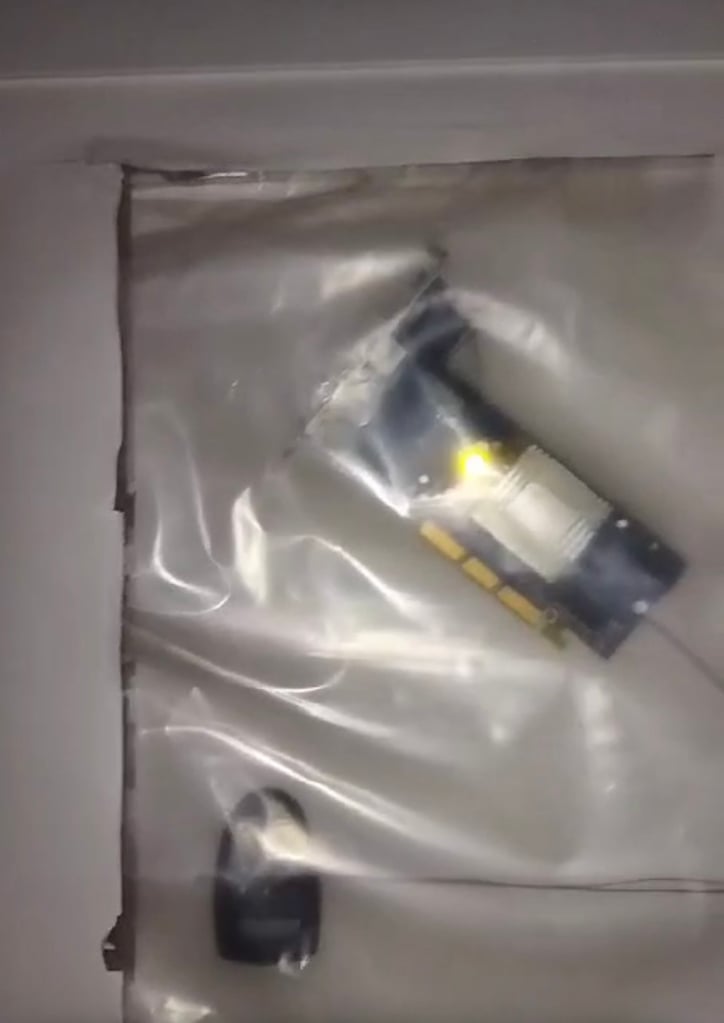
La realtà è diversa. Un codice QR non prova la titolarità del contante. Un sigillo di plastica non stabilisce la provenienza legale. Un dispositivo elettronico non crea bancabilità. La fotografia di pallet imballati non dimostra che le banconote siano genuine, pulite, dichiarate, trasferibili o lecitamente possedute.
Nella finanza regolamentata, la prova visiva non costituisce prova. La verifica istituzionale costituisce prova.
La narrazione consueta
Il tipico schema del pallet di contante segue un andamento riconoscibile:
- Un intermediario presenta un soggetto che asserisce di essere titolare di ingenti quantità di contante fisico in USD.
- I fondi sono descritti come imballati in pallet, scatole o bauli.
- Si afferma che ciascun bancale contenga USD 50 milioni, USD 100 milioni o più.
- Il contante si troverebbe, secondo quanto asserito, all'interno di una banca, di un caveau o di una struttura protetta.
- Il proponente sostiene che i pallet siano protetti da codici QR, sigilli elettronici o dispositivi di tracciamento.
- Il titolare vorrebbe, a quanto risulta, la conversione immediata in USDT o in altra attività digitale.
- L'intermediario chiede se sia possibile lavorare uno, due, tre o più pallet al giorno.
- Il titolare effettivo non viene comunicato immediatamente.
- L'origine dei fondi viene spiegata in modo vago.
- La banca o il custode attuale non elabora direttamente l'operazione, senza fornire una spiegazione soddisfacente.
Questa combinazione costituisce un importante segnale di allarme.
Ciò non dimostra automaticamente la sussistenza di una frode. Colloca tuttavia l'operazione in una categoria ad alto rischio, che richiede una piena verifica bancaria, legale, doganale, AML, fiscale e di custodia prima che qualsiasi istituzione seria possa prenderne in considerazione il coinvolgimento.
I codici QR non autenticano il denaro contante
Un codice QR applicato a un pallet costituisce una forma di prova debole e facilmente equivocabile.
Ciò può comportare:
- un sito web ufficiale autentico, ad esempio quello della Federal Reserve, utilizzato esclusivamente come esca;
- una pagina di tracciamento fabbricata ad arte;
- un archivio documentale autogenerato;
- un falso portale di verifica;
- un riferimento logistico non collegato al contante;
- un sito web di phishing a scopo fraudolento;
- nessuna fonte di verifica significativa, di alcun tipo.
Un codice QR non comprova:
- l'esistenza della liquidità;
- l'importo del contante;
- la struttura dei tagli;
- l'autenticità delle banconote;
- titolarità legittima;
- origine dei fondi;
- origine del patrimonio;
- dichiarazione doganale;
- accettazione bancaria;
- assenza di rischio di sanzioni;
- trasferibilità;
- convertibilità in USDT.
Un codice QR è meramente un puntatore leggibile da dispositivi automatici. Non costituisce una conferma bancaria, non costituisce una conferma di custodia, non costituisce un titolo giuridico e non sostituisce la due diligence.
Esiste inoltre una dimensione di cybersicurezza. I codici QR sconosciuti non dovrebbero essere scansionati con leggerezza da dipendenti, banchieri, responsabili della compliance o segnalatori. I codici QR possono reindirizzare gli utenti verso siti web dannosi, pagine di phishing o infrastrutture di raccolta di credenziali. Qualora un codice QR faccia parte della presentazione di un'operazione finanziaria, esso dovrebbe essere considerato non attendibile fino a quando non sia stato esaminato in un ambiente tecnico controllato.
Dispositivi elettronici e sigilli di sicurezza sono scenografia, non provenienza
Le presentazioni di pallet di contante fraudolente o inattendibili ricorrono con frequenza al linguaggio visivo della sicurezza:
- pallet termoretratti;
- bauli metallici;
- serrature elettroniche;
- etichette adesive con codice QR;
- adesivi numerati in serie;
- sigilli in plastica;
- dispositivi lampeggianti;
- guardie giurate;
- porte blindate delle camere di sicurezza;
- macchine contabanconote;
- video artefatti;
- fotografie di mazzette di banconote.
Questi elementi risultano persuasivi per i non addetti ai lavori perché imitano la custodia istituzionale. Non hanno tuttavia alcun valore probatorio in termini bancari.
Un dispositivo elettronico applicato a un pallet può indicare soltanto che qualcuno vi ha applicato un dispositivo. Nulla di più.
Non prova che il contenuto sia costituito da banconote autentiche. Non prova che il contante sia stato acquisito lecitamente. Non prova che il contante abbia superato i controlli doganali. Non prova che l'attuale detentore abbia il potere di effettuare transazioni. Non prova che il contante non sia bloccato, contestato, rubato, contraffatto, costituito in pegno o già rifiutato da una banca.
La scenografia della sicurezza non deve essere confusa con la prova giuridica.
La domanda decisiva: se il contante è presso una banca, perché la banca non lo elabora?
Una delle domande più importanti in ogni presunto caso di pallet di contante è anche la più semplice:
Se i pallet si trovano già all'interno di una banca, perché tale banca non elabora i fondi?
Una banca regolamentata che detiene legittimamente liquidità di provenienza lecita per conto di un cliente legittimo dovrebbe, di norma, essere in grado di:
- identificazione del titolare del conto o del titolare effettivo;
- svolgimento dei controlli KYC e AML;
- accettazione di fondi in custodia sul conto;
- emissione di una conferma formale di custodia;
- organizzare operazioni di cambio, rimessa o regolamento;
- con spiegazione di eventuali rifiuti di eseguire l'operazione.
Se la banca asserisce di detenere il contante ma rifiuta di processarlo, sorge una grave preoccupazione sul piano della compliance.
Le possibili spiegazioni comprendono:
- la liquidità non si trova effettivamente presso una banca regolamentata;
- i fondi si trovano in custodia presso un caveau privato, non in custodia bancaria;
- la documentazione è viziata;
- il titolare effettivo non supera la procedura KYC;
- l'origine dei fondi non è credibile;
- mancano le dichiarazioni doganali;
- le banconote sono contraffatte o sospette di contraffazione;
- i fondi sono bloccati, contestati o oggetto di indagine;
- l'intermediario non dispone di alcun potere legale;
- la presunta conferma di custodia è falsa;
- la banca ha già respinto l'operazione.
Per questo la formula «all'interno di una banca» è insufficiente. La questione rilevante non è dove si trovino fisicamente i contenitori. La questione rilevante è se i fondi siano legalmente accettati, documentati, verificati e trasferibili attraverso il sistema finanziario regolamentato.
La fattibilità fisica non coincide con la fattibilità bancaria
L'affermazione che un singolo pallet contenga 100 milioni di USD non è fisicamente impossibile se il contante è composto interamente da banconote da 100 USD.
Una banconota statunitense pesa circa un grammo. USD 100 milioni in banconote da USD 100 rappresentano pertanto un milione di banconote, per un peso di circa una tonnellata metrica, prima di considerare imballaggi, scatole, fascette, involucri di sicurezza e materiali per pallet.
Il problema, quindi, non è in primo luogo meccanico. Il problema è istituzionale.
Le vere domande sono:
- Da dove provenivano un milione di banconote da USD 100?
- Da quale banca sono stati prelevati?
- Chi ne è il titolare?
- Perché sono ancora fisici?
- Perché sono stati trasferiti fisicamente anziché con bonifico?
- Attraverso quale canale doganale sono entrati nella giurisdizione?
- Quali registri fiscali, contabili e commerciali li supportano?
- Ogni banconota è stata autenticata?
- Perché vengono convertiti in un'attività virtuale anziché essere depositati secondo le modalità convenzionali?
Un pallet può essere fisicamente plausibile e tuttavia non essere commercialmente bancabile.
La conversione da contante a USDT è un percorso ad alto rischio
La proposta di convertire contante fisico in grandi quantità in USDT o in un'altra stablecoin aumenta in misura rilevante il profilo di rischio.
Una simile transazione combina diversi elementi ad alto rischio:
- valuta fisica in grandi quantità;
- possibile movimentazione transfrontaliera di contante;
- rivendicazioni di possesso di tipo «al portatore»;
- presentazione tramite broker o intermediari;
- custodia poco chiara;
- titolarità effettiva poco chiara;
- rapida conversione in un'attività virtuale trasferibile;
- possibile movimentazione al di fuori dei circuiti bancari convenzionali.
Ciò non significa che ogni operazione da contanti a USDT sia illegittima. Significa che ogni operazione di tale natura deve essere trattata fin dall'inizio come soggetta a adeguata verifica rafforzata.
Nessuna istituzione responsabile dovrebbe confermare tasso, volume, tempistica, regolamento o impegno prima che il cliente, la liquidità, la custodia, l'origine dei fondi, l'origine del patrimonio, il percorso doganale e il canale di regolamento in attività virtuali siano stati verificati in modo indipendente.
Segnali d'allarme più comuni
I seguenti indicatori sono particolarmente gravi:
- L'operazione è proposta da un intermediario anziché dal titolare effettivo.
- Il titolare effettivo non viene rivelato immediatamente.
- L'importo è molto elevato, ma la documentazione è scarsa.
- I fondi sono descritti come «pallet», «casse», «bauli», «contante vincolato» o «carico garantito».
- Il soggetto che presenta l'operazione si affida a fotografie, video, codici QR o sigilli.
- La banca o il caveau attuale non effettua direttamente il trattamento del contante.
- L'ubicazione dichiarata della custodia è vaga.
- Il nome della banca non viene reso noto.
- Si sostiene che il contante si trovi a Dubai, in Turchia, in Africa occidentale o in un contesto di zona franca privo di adeguate registrazioni doganali.
- Chi presenta l'operazione chiede innanzitutto del tasso, del volume, dei tempi o della commissione.
- L'origine dei fondi è descritta in termini generici.
- Non viene fornita alcuna evidenza di prelievo bancario.
- Non viene fornita alcuna dichiarazione doganale.
- Non viene fornita alcuna documentazione fiscale o contabile.
- Non è previsto alcun protocollo indipendente di autenticazione delle note.
- Le banconote vengono asseritamente presentate come di «vecchia serie», «emissione speciale», «bloccate», «diplomatiche», «umanitarie» o «garantite».
- La catena di intermediari è lunga e opaca.
- Il titolare asseritamente non può presentarsi direttamente.
- Il regolamento proposto avviene in USDT o in un'altra attività rapidamente trasferibile.
- L'operazione viene presentata come urgente.
Un singolo segnale di allarme può avere una spiegazione plausibile. Un insieme di segnali di allarme no.
Il falso conforto delle «ricevute bancarie» e dei «certificati di caveau»
Molte presentazioni basate su pallet di contanti comprendono documenti denominati come segue:
- ricevute di custodia;
- certificati di caveau;
- conferme di deposito;
- ricevute di deposito merci (warehouse receipts);
- lettere di custodia;
- certificati di regolarità fiscale;
- certificati antiterrorismo;
- certificati di origine;
- schede di verifica con codice QR;
- certificati assicurativi;
- documenti logistici.
Questi documenti possono avere un aspetto formale. Spesso non costituiscono tuttavia prove di livello bancario.
La distinzione fondamentale è tra un documento esibito da un intermediario e una conferma ricevuta direttamente da un'istituzione autorizzata attraverso un canale verificabile.
Un'istituzione seria non si affiderà a PDF inoltrati tramite WhatsApp o e-mail. Richiederà la conferma diretta da parte della banca emittente, del custode autorizzato, dell'autorità doganale, dell'assicuratore, del revisore o del pertinente soggetto regolamentato.
Che cosa richiede una verifica effettiva
Un caso credibile di cash pallet richiede almeno quanto segue:
- Identità completa del titolare effettivo principale.
- Documentazione societaria, qualora il titolare sia una società.
- Evidenze sull'origine dei fondi.
- Documentazione comprovante l'origine del patrimonio.
- Registri dei prelievi bancari.
- Dichiarazioni doganali di esportazione e di importazione.
- Esatta ubicazione attuale della custodia.
- Denominazione e stato regolamentare della banca o del custode autorizzato.
- Conferma diretta di custodia da parte della banca o del custode.
- Conferma che il denaro contante è stato contato, è autentico, è disponibile e non è vincolato.
- Schema dei tagli.
- Metodologia di controllo per numero di serie o per lotto, ove applicabile.
- Prova del potere legale della parte che impartisce le istruzioni.
- Intera catena di intermediari.
- Struttura delle commissioni.
- Dati di screening sulle sanzioni relativi a tutte le parti.
- Documentazione fiscale e contabile.
- Procedura di autenticazione indipendente.
- Spiegazione dei motivi per cui la banca o il depositario esistente non procede direttamente al trattamento del contante.
- Analisi giuridica della proposta conversione in USDT o in altra attività virtuale.
In assenza di tali documenti, l'operazione non è sufficientemente matura per discutere di prezzi, logistica o esecuzione.
Il numero di serie di ogni banconota deve essere verificato
In qualsiasi presunta transazione in contante in USD su bancali, il controllo a campione è insufficiente. La verifica non può limitarsi a fotografie, video, a pochi pacchi selezionati a caso, a un codice QR, a una packing list o alle assicurazioni verbali di un funzionario del caveau.
Qualora venga presentato contante fisico in USD in grandi quantità, ogni banconota deve essere conteggiata, autenticata e verificata nel numero di serie.
Tale processo dovrebbe comprendere:
- lettura automatica o rilevazione manuale del numero di serie di ciascuna banconota;
- riconciliazione del numero di banconote con l'importo dichiarato;
- verifica taglio per taglio;
- rilevamento di numeri di serie duplicati all'interno del medesimo lotto;
- rilevazione di formati di numeri di serie impossibili, malformati o incoerenti;
- confronto dei numeri di serie con gli allarmi disponibili relativi a banconote contraffatte;
- confronto con elenchi relativi a contante rubato, rapine, sequestri e sanzioni, con elenchi delle forze dell'ordine o con elenchi di riferimenti negativi, ove legalmente accessibili;
- verifica di sequenze sospette, intervalli ripetuti o lotti assemblati artificialmente;
- conferma della coerenza tra anno di serie, identificativo della Federal Reserve Bank, taglio e caratteristiche di sicurezza;
- generazione di una pista di controllo completa che documenta chi ha contato, scansionato, verificato e approvato le banconote.
Un autentico pallet di contanti in USD deve superare la verifica banconota per banconota. Non è sufficiente affermare che il pallet sia sigillato, etichettato, dotato di tag elettronici o di codice QR. La questione non è se il collo appaia sicuro, ma se ciascuna banconota al suo interno sia autentica, lecita, pulita, conteggiata, tracciabile e accettabile per il sistema finanziario regolamentato.
Occorre inoltre precisare che non esiste alcuna banca dati pubblica miracolosa in grado di legittimare istantaneamente il contante. Alcuni dati su riferimenti negativi possono essere detenuti da banche, banche centrali, operatori di trattamento del contante, autorità di contrasto, compagnie assicurative o fornitori di servizi di sicurezza e possono non essere accessibili al pubblico. Pertanto, un corretto processo di verifica deve essere condotto da una banca autorizzata, da un operatore di trattamento del contante titolare di licenza, da un depositario regolamentato o da un'autorità competente, e non da un broker, da un intermediario o da un «agente di verifica» privato.
Se i numeri di serie non possono essere rilevati e verificati, il contante non deve essere considerato accettabile dalla banca. Se il detentore rifiuta la verifica delle singole banconote, l'operazione deve essere respinta.
Perché gli intermediari rappresentano spesso l'anello debole
Molti casi di cash-pallet falliscono perché l'intermediario non ha il controllo dell'operazione.
L'intermediario può avere:
- assenza di un rapporto diretto con il titolare;
- nessuna procura;
- assenza di un mandato verificato;
- assenza di accesso al custode;
- assenza di controllo sui documenti;
- nessun potere di negoziazione;
- assenza di comprensione dell'origine dei fondi;
- incapacità di rispondere a domande di base in materia di compliance.
In ambito bancario, la vicinanza a una voce non costituisce un mandato. Una catena di presentazioni non conferisce alcun potere di rappresentanza. L'aspettativa di una commissione non è un titolo sui fondi.
Qualora il mandante non possa essere reso noto, l'operazione non deve procedere.
Conclusione istituzionale
Le presunte transazioni in contanti USD su pallet si collocano all'intersezione tra rischio legato al contante in grandi quantità, rischio di custodia, rischio di contraffazione, rischio di intermediazione, rischio doganale, rischio AML e rischio relativo alle attività virtuali.
Codici QR, serrature elettroniche, sigilli, video e fotografie del caveau non riducono tali rischi. In molti casi aumentano il sospetto, poiché indicano il tentativo di sostituire una messinscena visiva a prove di natura istituzionale.
La posizione istituzionale corretta è pertanto rigorosa:
- nessun affidamento sui codici QR;
- nessun ricorso a video;
- nessun affidamento sulle rassicurazioni fornite dai broker;
- nessun affidamento su documenti di custodia emessi dal medesimo soggetto che li utilizza;
- nessun tasso prima della verifica di compliance;
- nessun impegno di volume prima della verifica;
- nessuna conversione prima che siano comprovati la titolarità effettiva, la provenienza dei fondi, la custodia, l'autenticità e la liceità.
Un'operazione genuina è in grado di superare il vaglio documentale.
Un'operazione fraudolenta o non bancabile di norma naufraga quando vengono richieste la conferma diretta da parte della banca, l'indicazione del titolare effettivo, la documentazione doganale, le evidenze sull'origine dei fondi e una spiegazione del motivo per cui la banca attuale non intende gestire essa stessa il contante.
La vecchia regola resta valida: in ambito bancario il denaro non è reale perché viene mostrato. Il denaro è reale quando è lecito, di proprietà, documentato, trasferibile, conforme e accettato dal sistema finanziario regolamentato.
Fonti
[1] FATF, Money Laundering Through the Physical Transportation of Cash, per il trasporto di denaro contante in grandi quantità e le tipologie di segnali di allerta.
[2] FATF, Virtual Assets Red Flag Indicators, per gli indicatori di rischio AML relativi a criptovalute e attività virtuali.
[3] Linee guida del Governo degli Emirati Arabi Uniti e della Dogana di Dubai in merito alla dichiarazione di denaro contante o strumenti al portatore di importo superiore a 60.000 AED.
[4] U.S. Currency Education Program, secondo cui una banconota statunitense pesa circa un grammo.
[5] Avviso dell'FBI IC3 sui codici QR dannosi che reindirizzano le vittime verso siti fraudolenti.
[6] Avviso della FTC ai consumatori secondo cui i codici QR possono condurre a siti di phishing o a malware.


Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.