Underwriting
In un ecosistema finanziario sempre più complesso e interconnesso, il ruolo del collocamento con garanzia (underwriting) rappresenta un fulcro essenziale, che bilancia rischio e opportunità. Partecipando in qualità di underwriter nell’ambito di un consorzio o di un gruppo di collocamento, IFB svolge un ruolo determinante nel favorire i flussi di capitale, nel garantire la stabilità finanziaria e nel promuovere la crescita economica. La presente analisi approfondita esamina le precise modalità operative di IFB nel campo dell’underwriting, offrendo una comprensione più accurata della sua rilevanza e della sua metodologia.
Le complessità dell'underwriting
Underwriting – termine che risale alla Londra del XVII secolo, quando gli assicuratori marittimi del Lloyd's Coffee House apponevano il proprio nome sotto la descrizione di un rischio – esprime l'impegno ad assumere un rischio in cambio di un premio. Costituisce un pilastro del settore finanziario, a fondamento dei meccanismi di assicurazione, di emissione di titoli e di concessione del credito. Questo processo complesso comporta una rigorosa valutazione del rischio, un'accurata determinazione del prezzo dei prodotti finanziari e una collocazione strategica dei titoli, il tutto finalizzato a stabilizzare e sostenere i mercati finanziari.
Prassi di sottoscrizione settoriali di IFB
- Sottoscrizione collegata ad assicurazioni: IFB non sottoscrive direttamente rischi assicurativi. Ove un'operazione richieda una copertura, ad esempio assicurazione del credito, del rischio politico o fideiussoria, IFB opera con assicuratori e broker autorizzati e valuta la copertura nell'ambito della propria analisi del rischio.
- Underwriting sul mercato dei titoli: l'attività della Banca nell'underwriting di titoli, in particolare in occasione di offerte pubbliche iniziali (IPO) o nella gestione di strumenti finanziari complessi, dimostra la sua capacità di valutare le condizioni di mercato, determinare con precisione il prezzo dei titoli e assicurarne il buon esito del collocamento. Nell'ambito di un consorzio di garanzia, IFB si avvale della forza finanziaria collettiva e dell'intelligence di mercato per assorbire grandi volumi di titoli, attenuando così il rischio individuale e assicurando un processo di raccolta di capitale più agevole per gli emittenti.
- Attività bancaria e sottoscrizione del credito: il ruolo di IFB nella sottoscrizione del credito comprende una valutazione approfondita del merito creditizio dei richiedenti di finanziamento. Ciò implica un esame accurato della documentazione finanziaria, l'analisi della capacità di rimborso e la valutazione del valore delle garanzie. Partecipando a un gruppo di sottoscrizione, la banca accresce la propria capacità di distribuire il rischio di credito su uno spettro più ampio, salvaguardando così la propria solidità finanziaria e rendendo possibili attività di finanziamento più estese.
Profondità della gestione del rischio
In ciascuno di questi settori, la metodologia di sottoscrizione di IFB si fonda su un profondo impegno nella gestione del rischio. Ciò comporta non soltanto l'identificazione e la quantificazione del rischio, ma anche la sua gestione strategica attraverso pratiche di diversificazione, assicurazione e copertura. Il quadro collaborativo di un gruppo di sottoscrizione rafforza ulteriormente tali sforzi di gestione del rischio, consentendo una strategia finanziaria più resiliente e adattiva.
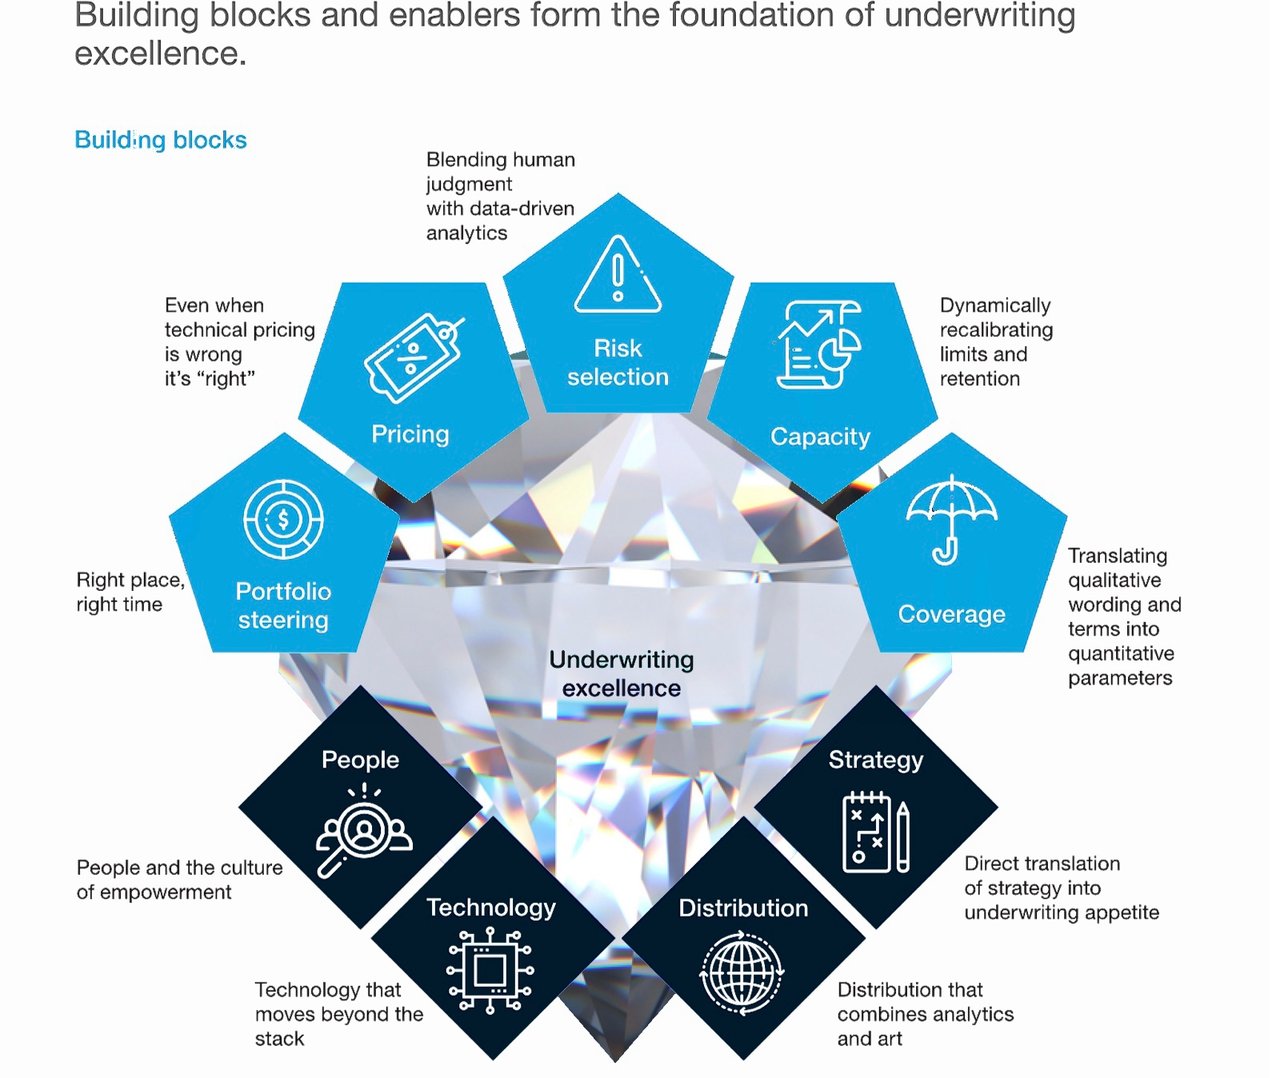
Al centro dell'eccellenza di IFB nell'underwriting vi è la sua infrastruttura tecnologica e analitica. La banca utilizza tecnologie avanzate, tra cui l'intelligenza artificiale (IA) e l'analisi dei big data, per affinare i propri modelli di valutazione del rischio, migliorare l'accuratezza predittiva e semplificare il processo di underwriting. La tecnologia supporta, ma non sostituisce, il giudizio di analisti del credito esperti. Nel mondo labirintico dell'underwriting, l'adagio secondo cui «non esiste una formula valida per tutti» risuona con profonda esattezza. Tale principio trova chiara espressione nell'operatività di IFB, dove il processo di underwriting è calibrato con cura per rispondere al variegato spettro di settori, regioni, dimensioni della clientela e complessità dei prodotti. L'approccio della banca sottolinea la necessità di versatilità e precisione in una disciplina articolata come la gestione del rischio finanziario.
Il variegato spettro delle esigenze di sottoscrizione
- Copertura per le PMI: Per le piccole e medie imprese (PMI) le esigenze sono in genere più uniformi, per cui semplicità e automazione costituiscono i cardini di una sottoscrizione efficace. IFB impiega avanzate infrastrutture tecnologiche per semplificare il processo di sottoscrizione per le PMI, garantendo efficienza e accessibilità e mantenendo un elevato livello di accuratezza nella valutazione del rischio.
- Grandi conti corporate: a differenza delle PMI, le grandi società presentano una molteplicità di esigenze di copertura su misura, che richiedono un approccio più puntuale. La strategia di IFB in questo segmento si contraddistingue per un'accurata selezione dei rischi, per la definizione di coperture innovative ma prudenti e per la gestione attenta dei massimali. Tale approccio su misura consente di gestire pienamente i rischi propri delle grandi società.
- Medie imprese: collocate nello spazio intermedio, di non facile definizione, tra le grandi società e le PMI, le medie imprese pongono una sfida particolare. Richiedono un approccio più semplificato rispetto a quello adottato per le grandi relazioni, per rimanere efficienti in termini di costi, ma esigono un'analisi e una strutturazione più approfondite rispetto alle PMI. IFB risponde a queste esigenze combinando servizi calibrati sui requisiti specifici di ciascun settore, in un equilibrio tra personalizzazione ed efficienza.
Oltre i segmenti tradizionali
Il contesto di sottoscrizione si estende oltre queste categorie convenzionali e comprende una pluralità di segmenti specializzati, ciascuno con requisiti distinti:
- Programmi specializzati e poteri delegati: comprendono i managing general agent, i binder e i poteri delegati, cui si accede tramite partner specializzati autorizzati.
- Mercati all'ingrosso e di Londra: Questi segmenti richiedono una profonda comprensione delle dinamiche dei mercati globali e di dettagli regolamentari, e sono accessibili tramite assicuratori e broker autorizzati.
- Coperture non rientranti nei rami Property and Casualty (P&C): comprendono ambiti quali il rischio politico, le cauzioni (surety) e altri prodotti finanziari di nicchia, rispetto ai quali IFB collabora con compagnie assicurative autorizzate e applica una propria valutazione del merito di credito.
- Prodotti specifici per settore: Nella consapevolezza dei rischi peculiari di settori quali l'ambiente, l'edilizia, il marittimo, il cyber e l'energia, IFB elabora soluzioni di sottoscrizione su misura, che rispondono alle sfide e alle esposizioni specifiche di tali comparti.
L'operatività di IFB in qualità di sottoscrittore all'interno di un gruppo di sottoscrizione esemplifica un approccio sofisticato e dinamico alla gestione del rischio finanziario e alla facilitazione del capitale. Attraverso prassi specifiche per settore, una gestione disciplinata del rischio e strumenti analitici moderni, IFB contribuisce alla stabilità delle operazioni che sottoscrive.

Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.