Prodotti per la clientela corporate
Finanza strutturata mediante strumenti
Finanziamento supportato da strumenti
Le imprese si rivolgono frequentemente a International Finance Bank ritenendo che una garanzia bancaria, una lettera di credito stand-by o uno strumento finanziario analogo rappresentino un'attività finanziaria immediatamente realizzabile. Tale convinzione si è diffusa nel corso di anni di pubblicità ingannevole su internet, che promuove i cosiddetti «programmi di monetizzazione», gli «SBLC in leasing» e promesse di liquidità immediata.
La realtà del settore bancario istituzionale è considerevolmente diversa.
Uno strumento finanziario non è moneta. È un impegno contrattuale assunto da un'istituzione finanziaria a determinate condizioni giuridiche. Che tale impegno abbia o meno un valore di finanziamento commerciale dipende non soltanto dal documento in sé, ma dall'istituzione emittente, dalla legge applicabile, dalla transazione commerciale sottostante, dai diritti del beneficiario, dalle condizioni di mercato e dalla disponibilità di un'istituzione finanziaria ad accettare i rischi connessi.
Per questo motivo International Finance Bank non gestisce un «programma di monetizzazione» standardizzato. Ogni operazione proposta viene analizzata individualmente e sottoposta a un'approfondita valutazione giuridica, commerciale, operativa e regolamentare prima che possa essere presa in considerazione qualsiasi struttura di finanziamento.
In molti casi se ne conclude che lo strumento, pur essendo genuino, non è idoneo al finanziamento. L'autenticità da sola non è mai sufficiente.
La questione principale non è dunque se uno strumento esista, bensì se sia idoneo a sostenere un'operazione di finanziamento legittima secondo la prassi bancaria riconosciuta.
International Finance Bank valuta ogni proposta dal punto di vista di un istituto di credito e non di un intermediario. Il nostro obiettivo non è acquistare documenti, ma stabilire se uno strumento finanziario possa migliorare in modo prudente il merito di credito di un'operazione commerciale più ampia.
Ove appropriato, uno strumento idoneo può contribuire a operazioni strutturate di finanza commerciale, finanziamento di progetti, a linee di capitale circolante o ad altre forme di finanziamento istituzionale. Lo strumento in sé non diventa liquidità. Può tuttavia rafforzare il profilo di credito complessivo di un'operazione, consentendo alla Banca di valutare finanziamenti che altrimenti non risulterebbero commercialmente accettabili.
Questa distinzione è fondamentale. Le garanzie sostengono il credito. Non ne costituiscono di per sé un sostituto.
Ogni proposta prende pertanto avvio da una due diligence completa.
La Banca accerta anzitutto l'identità e la legittimità del richiedente, la titolarità effettiva dell'operazione e la finalità commerciale per la quale il finanziamento è richiesto. Particolare attenzione è riservata all'attività economica sottostante. Il finanziamento è destinato a sostenere un'attività d'impresa genuina, non un'ingegneria finanziaria speculativa.
Una volta compreso il contesto commerciale, la Banca esamina in modo autonomo lo strumento finanziario stesso. Tale processo comprende la verifica dell'istituto emittente, l'analisi dell'azionabilità giuridica, la valutazione della trasferibilità ove rilevante, l'esame delle norme applicabili e della legge regolatrice, la fattibilità operativa, le considerazioni di natura regolamentare e il merito di credito complessivo dell'emittente.
La verifica indipendente costituisce una componente essenziale di tale processo. International Finance Bank non si affida esclusivamente alla documentazione fornita da richiedenti, intermediari o broker. Ove opportuno, le informazioni vengono verificate direttamente attraverso canali bancari o altre fonti istituzionali affidabili.
Solo dopo il soddisfacente completamento delle verifiche legali, di compliance, operative e di credito, la Banca valuta se esista una struttura di finanziamento commercialmente sostenibile.
Anche qualora uno strumento sia autentico, il finanziamento può comunque essere negato. La fattibilità commerciale dipende da numerosi fattori che vanno ben oltre il documento stesso, tra cui il rischio giurisdizionale, l'azionabilità, le considerazioni di liquidità, l'interesse del mercato, l'esposizione alle sanzioni, le restrizioni regolamentari e le politiche interne di rischio della Banca.
Per tale motivo, International Finance Bank non è in grado di indicare in anticipo se un determinato strumento sarà idoneo al finanziamento, né è possibile discutere le percentuali di anticipo o le strutture di finanziamento prima del completamento della due diligence.
I potenziali clienti dovrebbero usare notevole cautela nei confronti di organizzazioni che sostengono che ogni garanzia bancaria o lettera di credito stand-by possa essere automaticamente «monetizzata» a percentuali predeterminate del suo valore nominale. Tali affermazioni hanno scarsa attinenza con la prassi bancaria consolidata. Gli istituti finanziari responsabili valutano ogni operazione singolarmente. Non acquistano strumenti finanziari per il solo fatto che esistano, né promettono finanziamenti prima di aver completato un'analisi indipendente.
International Finance Bank non partecipa parimenti a schemi che prevedono strumenti finanziari concessi in locazione, presunti programmi di monetizzazione senza rivalsa, strutture di finanziamento promosse da intermediari, programmi di collocamento privato privi di effettiva sostanza commerciale o accordi analoghi incompatibili con una prudente prassi bancaria.
Il nostro obiettivo è chiaro: stabilire se un'operazione proposta sia giuridicamente solida, commercialmente giustificata, operativamente fattibile e coerente con un'attività bancaria istituzionale responsabile.
Qualora tali condizioni risultino soddisfatte, International Finance Bank collaborerà strettamente con il cliente per strutturare una soluzione di finanziamento adeguata. Qualora non lo siano, la Banca respingerà la proposta indipendentemente dal valore nominale dello strumento presentato.
Questo approccio rigoroso tutela non solo la Banca, ma anche i clienti legittimi che ricercano servizi bancari professionali fondati su trasparenza, solida gestione del rischio e standard bancari riconosciuti a livello internazionale.
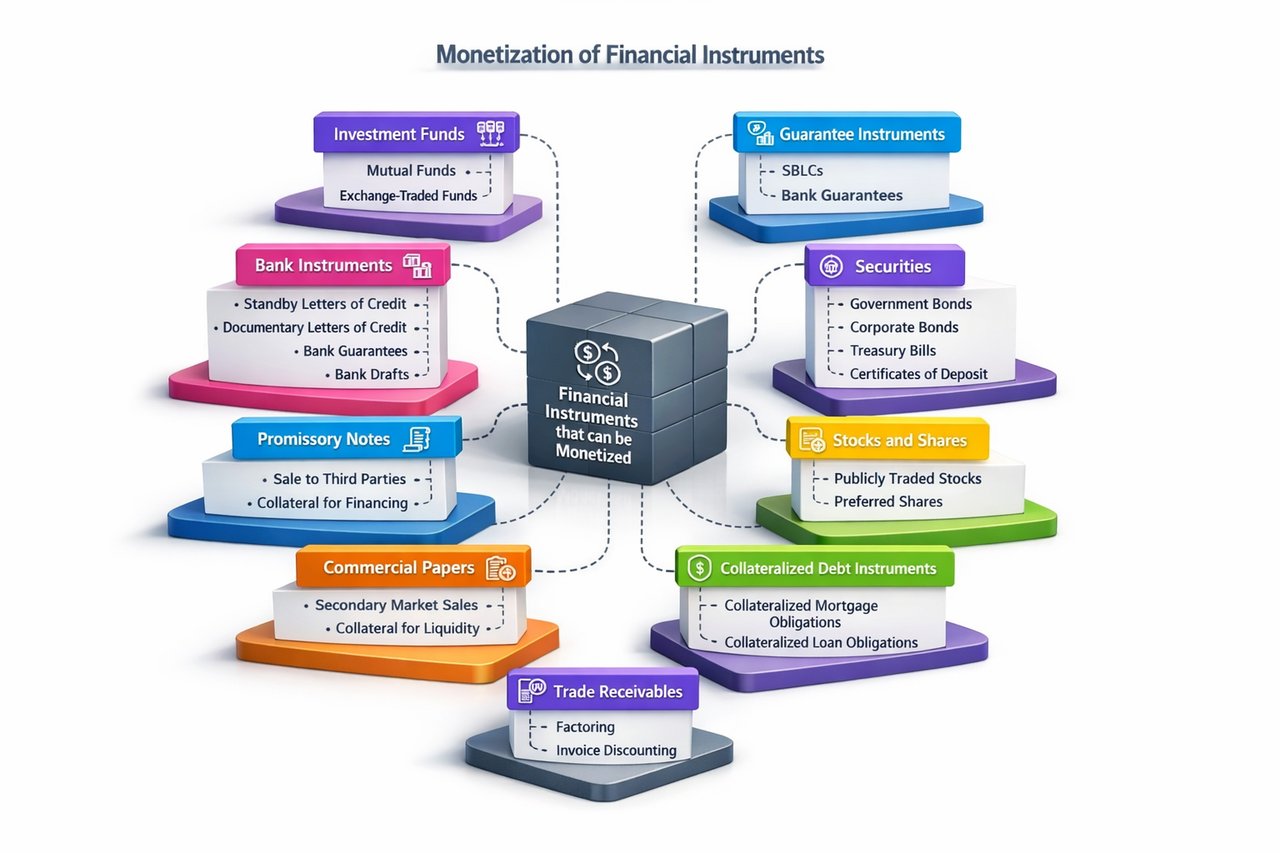
Finanziamento supportato da strumenti ("monetizzazione")
Il termine monetizzazione è ampiamente utilizzato nella finanza commerciale per descrivere il processo di conversione di un'attività o di uno strumento finanziario in liquidità. Nella pratica, tuttavia, il termine è spesso impiegato in modo impreciso. Molte operazioni definite «monetizzazione» sono in realtà vendite definitive, rimborsi, finanziamenti assistiti da garanzia, operazioni di finanziamento tramite titoli o linee di credito strutturate. Dal punto di vista bancario, tali distinzioni sono rilevanti, poiché ciascuna tipologia di operazione è disciplinata da considerazioni giuridiche, commerciali e regolamentari differenti.
International Finance Bank non gestisce pertanto un generico «programma di monetizzazione». Ogni operazione proposta viene invece valutata singolarmente per stabilire se un determinato bene o strumento finanziario possa legittimamente sostenere un'operazione di finanziamento. L'esistenza di uno strumento non fa di per sé sorgere alcun diritto al finanziamento. Autenticità, esecutività giuridica e valore commerciale sono condizioni necessarie ma non sufficienti. La Banca valuta l'operazione nel suo complesso, compresi il cliente, la finalità commerciale sottostante, l'istituzione emittente, i requisiti regolamentari e le proprie politiche di credito e di rischio.
La seguente panoramica descrive le principali categorie di attività e strumenti finanziari che possono, in circostanze appropriate, essere convertiti in liquidità o fungere da supporto a un finanziamento.
Strumenti bancari
Gli strumenti emessi da banche figurano tra i prodotti finanziari più frequentemente fraintesi. Una Lettera di credito stand-by (SBLC), una Garanzia bancaria (BG) o una Lettera di credito documentaria (DLC) non è denaro contante, né un titolo di investimento negoziabile. Tali strumenti rappresentano impegni contrattuali assunti dalle banche in presenza di specifiche condizioni giuridiche. La loro finalità primaria è sostenere le operazioni commerciali offrendo una garanzia di pagamento o un rafforzamento del merito di credito, e non fungere da strumenti di finanziamento autonomi.
Una Lettera di credito stand-by irrevocabile e incondizionata, pagabile a vista, emessa da una banca di primario standing, quale una Global Systemically Important Bank (G-SIB), con rating a lungo termine investment grade può, in circostanze istituzionali limitate, essere accettata come garanzia a supporto di una linea di finanziamento oggetto di autonoma istruttoria creditizia. Il finanziamento è concesso sulla base della qualità creditizia complessiva dell'operazione e non mediante «acquisto» o «incasso» della SBLC stessa. Le SBLC legate alla performance, specifiche di un progetto o condizionate sono in genere inidonee a tali scopi.
Analogamente, talune garanzie bancarie a prima richiesta, pure e incondizionate, emesse da banche di elevato merito di credito possono occasionalmente essere riconosciute come garanzia a supporto di finanziamenti strutturati. Per contro, le garanzie di buona esecuzione, le garanzie di restituzione dell'anticipo e le altre garanzie legate a un contratto specifico sono generalmente inidonee, poiché il loro valore dipende dall'adempimento del contratto sottostante.
Le lettere di credito documentario assolvono una funzione del tutto diversa. Agevolano il commercio internazionale garantendo il pagamento a fronte di documenti di spedizione conformi. Il finanziamento associato ai crediti documentari rientra nella consolidata finanza commerciale e può comprendere il finanziamento pre-spedizione, il finanziamento post-spedizione, lo sconto di tratte accettate o le linee di conferma. Tale finanziamento resta inscindibile dall'operazione commerciale sottostante e non costituisce monetizzazione della lettera di credito in quanto tale.
Anche i Bank Draft non costituiscono strumenti di finanziamento. Rappresentano strumenti di pagamento immediatamente esigibili e sono ordinariamente riscossi o regolati al valore nominale anziché finanziati.
Titoli governativi e societari
I titoli negoziabili emessi da governi sovrani e da società con elevato merito di credito costituiscono una delle forme di garanzia più consolidate nei mercati finanziari internazionali. Titoli di Stato, Treasury Bills, Bubills, BTF e analoghi strumenti di debito sovrano possono essere venduti sul mercato secondario o costituiti in pegno a garanzia di finanziamenti garantiti. La loro liquidità, valutazione e le condizioni di finanziamento dipendono dalle condizioni di mercato, dalla vita residua, dal merito di credito dell'emittente e dalle politiche applicabili in materia di garanzie.
Anche le obbligazioni societarie emesse da debitori investment grade possono essere vendute o date in pegno, sebbene le condizioni di finanziamento riflettano la qualità dell'emittente, la liquidità di mercato e gli spread creditizi prevalenti.
I certificati di deposito emessi da banche regolamentate giungono normalmente a scadenza trasformandosi in liquidità al momento del rimborso. In funzione dei termini contrattuali, taluni certificati possono inoltre fungere da garanzia collaterale per finanziamenti garantiti.
Titoli azionari quotati
Le azioni quotate possono essere agevolmente convertite in liquidità mediante vendita su borse valori riconosciute. Possono inoltre sostenere operazioni di margin lending o linee di credito garantite da titoli, nel rispetto dei criteri di ammissibilità specifici di ciascun finanziatore, degli scarti prudenziali applicati alle garanzie e dei limiti di concentrazione. Le azioni privilegiate sono valutate secondo i medesimi principi, sebbene la loro liquidità e la loro accettazione sul mercato possano differire da quelle del capitale ordinario.
Strumenti di debito negoziabili
Alcuni pagherò cambiari (promissory notes) negoziabili e commercial paper emessi da enti sovrani, istituzioni finanziarie regolamentate o debitori societari con merito di credito investment grade possono sostenere operazioni di finanziamento o essere venduti nei mercati secondari consolidati. I pagherò cambiari emessi privatamente e privi di qualità creditizia istituzionale o di negoziabilità hanno in genere un valore come garanzia scarso o nullo e sono raramente accettati da istituzioni finanziarie regolamentate.
Prodotti di credito strutturati
Gli strumenti di credito strutturato, tra cui le Collateralised Mortgage Obligations (CMO), le Collateralised Loan Obligations (CLO) e prodotti cartolarizzati analoghi, possono supportare il finanziamento mediante vendita sul mercato secondario o indebitamento garantito. La loro valutazione dipende dalla qualità del portafoglio di attività sottostante, dalla liquidità di mercato, dai rating creditizi, dalla complessità strutturale e dal trattamento applicabile ai fini del capitale regolamentare. In ragione di tali fattori, il finanziamento a fronte di prodotti strutturati prevede frequentemente margini prudenziali sulle garanzie.
Fondi di investimento
Le quote di fondi di investimento regolamentati rappresentano un'ulteriore categoria di attività finanziarie in grado di generare liquidità. I fondi comuni aperti assicurano ordinariamente la liquidità mediante il rimborso presso la società di gestione, mentre i fondi chiusi e gli Exchange-Traded Fund (ETF) possono essere ceduti su mercati mobiliari riconosciuti. In determinate circostanze tali investimenti possono inoltre essere utilizzati a garanzia di finanziamenti.
Polizze di assicurazione sulla vita
Le polizze vita intere dotate di un valore di riscatto dimostrabile possono fornire liquidità mediante prestiti sulla polizza o riscatto presso la compagnia assicurativa emittente. Nelle giurisdizioni in cui ciò è legalmente consentito, alcune polizze possono inoltre essere trasferite mediante operazioni di life settlement. Tali accordi costituiscono operazioni assicurative e non servizi bancari.
Crediti commerciali
I crediti commerciali sostengono di frequente il finanziamento del capitale circolante mediante consolidate tecniche di finanziamento dei crediti. Il factoring comporta la cessione dei crediti a un istituto finanziario o a un factor specializzato, mentre lo sconto fatture consiste generalmente in un'anticipazione garantita dai crediti, che restano di proprietà legale dell'impresa. Analogamente, i programmi di supply chain finance forniscono liquidità sulla base di fatture commerciali verificate. Ciascuna struttura differisce sul piano giuridico e commerciale, ma persegue il comune obiettivo di accelerare i flussi di cassa derivanti da operazioni commerciali legittime.
Titoli collegati al settore immobiliare
I Real Estate Investment Trust (REIT) quotati possono essere venduti sui mercati dei titoli o accettati come garanzia nell'ambito di adeguate politiche di concessione del credito. Analogamente, i titoli garantiti da ipoteca (Mortgage-Backed Securities, MBS) ottengono liquidità mediante la negoziazione sul mercato secondario o il finanziamento garantito, subordinatamente alla valutazione, ai requisiti di idoneità regolamentare e alle condizioni di mercato.
Strumenti derivati
I contratti futures e le opzioni derivano il proprio valore dalle attività sottostanti e non rappresentano attività a sé stanti. La liquidità si realizza di norma chiudendo le posizioni o esercitando i diritti contrattuali. Sebbene i derivati svolgano un ruolo essenziale nei mercati finanziari, in genere non sono considerati garanzie autonome, a meno che non siano inseriti in più ampi accordi di gestione delle garanzie.
Posizioni in metalli preziosi
Le disponibilità allocate di oro, argento e altri metalli preziosi detenute presso depositari riconosciuti possono fornire liquidità mediante vendita o finanziamenti garantiti da collaterale. L'elemento decisivo è la proprietà legale di metallo specificamente allocato. Le disponibilità non allocate o i certificati emessi da soggetti privati offrono spesso una certezza giuridica sensibilmente inferiore e possono pertanto risultare inidonei come garanzia.
Documentazione commerciale
Alcuni documenti commerciali, tra cui le polizze di carico (Bills of Lading) e i Trust Receipt, svolgono un ruolo essenziale nella finanza commerciale internazionale. Tali documenti attestano la titolarità, il possesso o la custodia temporanea delle merci e possono supportare le linee di finanza commerciale nell'ambito di un'operazione commerciale sottostante. Non costituiscono attività finanziarie autonome in grado di generare liquidità isolatamente.
Anche le Lettere di manleva (Letters of Indemnity) servono ad allocare il rischio commerciale nelle operazioni di spedizione e logistica. Sono impegni contrattuali e non attività finanziarie e hanno valore solo nell'ambito dei rapporti commerciali per i quali sono state emesse.
Principi generali
Indipendentemente dalla categoria di attività o di strumento finanziario presentato, International Finance Bank applica gli stessi principi fondamentali. Ogni operazione proposta è valutata in base a esigibilità giuridica, titolarità, trasferibilità, ammissibilità regolamentare, sostanza commerciale, merito di credito dell'emittente, negoziabilità e fattibilità operativa. Ove opportuno viene svolta una due diligence indipendente e la Banca si riserva il diritto di acquisire informazioni direttamente dagli istituti emittenti o da altre fonti affidabili.
L'esistenza di un'attività o di uno strumento finanziario non garantisce il finanziamento, né stabilisce alcun tasso di anticipo o valutazione predeterminati. Le condizioni di finanziamento sono definite soltanto al termine di una completa verifica legale, di compliance, operativa e creditizia. A seconda della natura dell'operazione, la soluzione più appropriata può consistere in una vendita definitiva, in un rimborso, in un finanziamento garantito da collaterale, in un'operazione di finanza strutturata, in un'operazione di finanza commerciale o in altra forma di finanziamento specificamente concepita per gli obiettivi commerciali del cliente.
International Finance Bank si impegna a un'attività bancaria istituzionale improntata alla prudenza. Ogni operazione è valutata nel merito, con l'obiettivo di offrire soluzioni di finanziamento giuridicamente solide, commercialmente giustificate e strutturate in modo professionale, in linea con gli standard bancari internazionali.
Le lettere di credito documentario, un caso particolare
Sconto anziché monetizzazione
Le Lettere di Credito Documentario occupano una posizione peculiare nell'ambito dell'attività bancaria internazionale. Sebbene il termine monetizzazione ricorra frequentemente nelle trattative commerciali, esso non descrive con esattezza le modalità con cui si ottiene liquidità da una Lettera di Credito Documentario. Secondo la prassi bancaria ortodossa, una Lettera di Credito Documentario non viene acquistata, venduta né convertita in contante come attività finanziaria autonoma. La liquidità si ottiene invece mediante lo sconto, tecnica consolidata di finanza commerciale in forza della quale una banca anticipa fondi a fronte del diritto del beneficiario di ricevere il pagamento ai sensi di un credito documentario conforme.
In un'operazione di sconto, la banca acquista, o anticipa fondi a fronte di, l'obbligazione di pagamento futura rappresentata dalla Lettera di credito documentaria, a uno sconto concordato. Il beneficiario ottiene liquidità immediata, mentre la banca assume il rischio di pagamento della banca emittente, nel rispetto dei termini del credito e del contratto di finanziamento applicabile. L'operazione costituisce pertanto finanza commerciale e non una monetizzazione in senso convenzionale.
Poiché la banca finanziatrice assume sia il rischio documentale sia il rischio di credito, lo sconto è disponibile solo in condizioni attentamente controllate.
Banca emittente accettabile
Il credito deve di norma essere emesso, confermato o altrimenti garantito da una banca accettabile per l'istituto finanziatore. La solidità finanziaria della banca emittente, la sua reputazione internazionale, la posizione regolamentare e il rischio paese costituiscono parte essenziale della valutazione del credito. Qualora la banca emittente sia ritenuta di merito creditizio insufficiente, l'istituto finanziatore può richiedere la conferma da parte di un'altra banca di riconosciuto standing internazionale prima di prendere in considerazione lo sconto.
Credito documentario irrevocabile
La Lettera di credito documentario dovrebbe di norma essere irrevocabile e soggetta a regole riconosciute a livello internazionale, in particolare le Uniform Customs and Practice for Documentary Credits (UCP 600) pubblicate dalla Camera di commercio internazionale. L'irrevocabilità offre la certezza che la banca emittente non possa modificare o annullare unilateralmente il proprio impegno di pagamento senza il consenso di tutte le parti.
Conformità documentale
Le banche trattano esclusivamente documenti e non le merci o i servizi cui essi si riferiscono. Di conseguenza, il pagamento dipende interamente dalla presentazione di documenti rigorosamente conformi ai termini e alle condizioni della Lettera di credito documentaria. Polizze di carico, fatture commerciali, certificati assicurativi, certificati di ispezione e ogni altro documento prescritto devono essere presentati entro i termini stabiliti e senza discrepanze sostanziali. Le discrepanze documentali possono ritardare, ridurre o precludere integralmente il pagamento.
Operazione commerciale sottostante autentica
Le lettere di credito documentarie esistono per agevolare il commercio internazionale autentico. Lo sconto è pertanto disponibile solo laddove l'operazione commerciale sottostante sia legittima, adeguatamente documentata ed economicamente sostanziale. L'istituto finanziatore esaminerà di norma il contesto commerciale, gli accordi contrattuali, la documentazione di spedizione e ogni altro elemento che dimostri che il credito deriva da un'autentica operazione commerciale o di servizi.
Rapporto con il cliente e due diligence
Lo sconto viene generalmente offerto solo ai clienti con i quali l'istituto finanziatore ha instaurato un rapporto bancario e per i quali sono state completate tutte le procedure di KYC, AML e di contrasto al finanziamento del terrorismo (CFT). L'istituto finanziatore deve conoscere le attività del cliente, la struttura proprietaria, l'origine dei fondi e il profilo operativo atteso prima di concedere qualsiasi forma di finanza commerciale.
Disponibilità alla negoziazione
La possibilità di scontare una Lettera di credito documentaria dipende dai suoi termini e dalle sue condizioni. I crediti utilizzabili mediante negoziazione consentono in genere a una banca designata di negoziare documenti conformi prima del rimborso da parte della banca emittente. In altri casi, il finanziamento può dipendere dalla conferma, da accordi di rimborso o da separati accordi tra le banche coinvolte. La trasferibilità, ove applicabile, riguarda la sostituzione dei beneficiari e non deve essere confusa con lo sconto in sé.
Assenza di garanzie reali in conflitto
Qualora il credito derivante dalla Lettera di credito documentario sia già stato ceduto, costituito in pegno o altrimenti gravato, l'istituto finanziatore può rifiutarsi di procedere allo sconto fino al chiarimento della posizione giuridica. La banca deve assicurarsi di ottenere un diritto azionabile e non contestato sul credito posto a garanzia del finanziamento.
Condizioni commerciali
L'importo anticipato nell'ambito di una linea di sconto dipende da numerosi fattori commerciali, tra cui il merito di credito della banca emittente o confermante, la durata del credito, il rischio paese, il rischio documentale, l'importo dell'operazione, le condizioni di mercato e il complessivo rapporto con il cliente. Le percentuali di anticipo variano pertanto da un'operazione all'altra e non possono essere predeterminate in misura fissa.
Presentazione ed esame dei documenti
Prima dell'erogazione dei fondi, il beneficiario deve presentare i documenti richiesti all'istituto finanziatore. La banca esamina i documenti in conformità alle UCP 600 e alle proprie procedure interne. Una volta accertato che la presentazione è conforme alla Lettera di credito documentaria e al contratto di finanziamento, la banca può erogare i fondi e ottenere successivamente il rimborso dalla banca emittente o confermante alla scadenza o al pagamento.
Una forma distinta di finanza commerciale
Lo sconto di un credito documentario è una delle forme più antiche e consolidate di finanza commerciale internazionale. Consente agli esportatori di accelerare il flusso di cassa, preservando la finalità giuridica fondamentale del credito documentario quale meccanismo di pagamento sicuro.
A differenza dei cosiddetti «programmi di monetizzazione» frequentemente pubblicizzati su Internet, lo sconto di una Lettera di credito documentaria non comporta la vendita, la cartolarizzazione o la negoziazione speculativa dello strumento stesso. Rappresenta piuttosto un prudente finanziamento bancario fondato su un'operazione commerciale verificata, su una documentazione conforme, su controparti bancarie di primario standing e su una completa valutazione del merito di credito. In quanto tale, resta un servizio bancario specialistico riservato a operazioni commerciali legittime condotte nel rispetto degli standard bancari e di finanza commerciale riconosciuti a livello internazionale.
Lettere di credito stand-by e Garanzie bancarie – Un caso particolare
Finanziamento supportato da garanzie reali anziché «monetizzazione»
Pochi ambiti dell'attività bancaria internazionale generano tanti equivoci quanto la cosiddetta «monetizzazione» delle Lettere di credito stand-by (SBLC) e delle Garanzie bancarie (BG). L'espressione è ampiamente diffusa nel marketing commerciale e su Internet, ma non descrive con precisione le modalità con cui gli istituti finanziari regolamentati valutano tali strumenti.
Una SBLC o una Garanzia bancaria non è un'attività finanziaria paragonabile al denaro contante, a un titolo negoziabile o a un'obbligazione. Si tratta di un impegno contrattuale condizionato, assunto da una banca a garanzia delle obbligazioni del proprio ordinante. Il suo scopo principale è fornire una garanzia di pagamento o un supporto di credito al verificarsi di determinate condizioni contrattuali. Di conseguenza, una SBLC o una BG non viene ordinariamente acquistata, negoziata o convertita direttamente in denaro contante.
In circostanze istituzionali limitate, tuttavia, taluni strumenti di elevata qualità possono sostenere un'operazione di finanziamento distinta. In tali casi, l'istituto finanziatore non acquisisce né «incassa» lo strumento stesso. Esso valuta invece se lo strumento possa fornire una garanzia accessoria o un rafforzamento del merito di credito accettabili per una linea di finanziamento concessa previa accurata valutazione del merito creditizio. La decisione di finanziamento si fonda sulla qualità complessiva dell'operazione e non sulla mera esistenza dello strumento.
Per tale ragione, International Finance Bank non gestisce un programma generico di monetizzazione di SBLC o BG. Ogni proposta viene valutata singolarmente mediante una due diligence completa sotto il profilo legale, commerciale, operativo e creditizio.
Verifica indipendente
La prima fase di qualsiasi valutazione è la verifica indipendente dello strumento e dell'istituto emittente. L'autenticità da sola non è sufficiente. L'istituto finanziatore deve altresì accertare che la banca emittente sia debitamente autorizzata, finanziariamente solida, riconosciuta a livello internazionale e accettabile in base alle proprie politiche interne in materia di rischio di credito.
La verifica può comprendere la conferma diretta tramite consolidati canali di comunicazione interbancari, l'esame della documentazione di emissione applicabile e la valutazione dello status regolamentare, del merito di credito e del rischio paese dell'istituto emittente. Nessuna decisione di finanziamento è assunta esclusivamente sulla base di copie di documenti fornite dai richiedenti o dagli intermediari.
Natura dello strumento
Vengono quindi esaminate le caratteristiche giuridiche dello strumento. Particolare attenzione è riservata alla verifica che l'impegno sia irrevocabile, incondizionato ove appropriato, giuridicamente azionabile e soggetto a norme bancarie internazionali riconosciute, quali ISP98 o UCP 600, ove applicabili.
La Banca esamina inoltre la finalità dello strumento. Le garanzie di buona esecuzione, le garanzie di anticipo, i bid bond e gli altri impegni specifici di un contratto possiedono in genere un valore limitato o nullo come garanzia reale, poiché la loro escutibilità dipende da specifici eventi contrattuali. Per contro, taluni impegni a prima richiesta privi di condizioni (clean demand undertakings) emessi da banche internazionali di elevato merito creditizio possono, in circostanze eccezionali, essere considerati come una componente all'interno di una struttura di finanziamento più ampia.
Contesto commerciale
Altrettanto importante è la sottostante operazione commerciale. Gli istituti finanziatori si concentrano principalmente sulla sostanza economica dell'operazione proposta, piuttosto che sul valore nominale dello strumento. Di conseguenza, il richiedente deve dimostrare la legittima finalità commerciale per la quale è richiesto il finanziamento, i rapporti contrattuali coinvolti e l'impiego previsto dei proventi.
Le operazioni prive di un'effettiva sostanza commerciale, le strutture di finanziamento speculative o gli accordi concepiti esclusivamente per generare liquidità senza una finalità aziendale identificabile vengono di norma rifiutati.
Due diligence sulla clientela
Come per ogni rapporto bancario, prima di poter prendere in considerazione qualsiasi proposta di finanziamento devono essere espletate integralmente le procedure di Know Your Customer (KYC), antiriciclaggio (AML) e contrasto al finanziamento del terrorismo (CTF). La Banca deve accertare l'identità del cliente, la titolarità effettiva, l'origine del patrimonio, l'origine dei fondi e il profilo operativo atteso. In funzione delle giurisdizioni, delle controparti e delle caratteristiche dell'operazione coinvolte, potrà essere richiesta un'adeguata verifica rafforzata.
Valutazione del merito creditizio
Una volta completate le verifiche legali e di compliance, la Banca effettua una valutazione creditizia completa. Tale analisi considera la solidità finanziaria dell'istituzione emittente, l'azionabilità giuridica dell'impegno, il rischio paese e giurisdizionale, le condizioni di mercato, la durata dell'operazione, la struttura di rimborso, le implicazioni in termini di capitale regolamentare e la propensione al rischio complessiva della Banca.
L'esistenza di una SBLC o di una BG autentica non garantisce un finanziamento. Molti strumenti autentici non sono idonei a un finanziamento assistito da garanzia, poiché l'operazione nel suo complesso non soddisfa i criteri di una prudente prassi bancaria.
Struttura di finanziamento
Qualora l'operazione proposta soddisfi integralmente i requisiti giuridici, commerciali, operativi e di credito, la Banca potrà valutare la concessione di una linea di finanziamento supportata in parte dallo strumento. A seconda della natura dell'operazione, essa potrà assumere la forma di un finanziamento strutturato, di un finanziamento di progetti, di finanza commerciale, di un credito revolving o di altra linea negoziata individualmente.
Il finanziamento si fonda sulla decisione di credito autonoma della Banca e non su una percentuale predeterminata del valore nominale dello strumento. I tassi di anticipo, i valori delle garanzie, il pricing, le condizioni di rimborso e le altre condizioni commerciali variano in funzione del profilo di rischio complessivo dell'operazione e non possono essere determinati con riferimento a percentuali standard di mercato.
Monitoraggio continuo
Dopo il perfezionamento dell'operazione di finanziamento, la Banca continua a monitorare sia la linea di credito sia le garanzie a supporto per l'intera durata dell'operazione. Ciò comprende la verifica periodica dell'istituto emittente, dell'attività commerciale sottostante, degli sviluppi normativi e di ogni modifica rilevante che incida sull'efficacia esecutiva o sul valore dello strumento a supporto.
Qualora il finanziamento sia stato integralmente rimborsato e tutti gli obblighi contrattuali siano stati adempiuti, gli accordi di garanzia vengono svincolati in conformità alla documentazione di finanziamento.
Attività bancaria istituzionale anziché «monetizzazione» su internet
International Finance Bank non partecipa a programmi che prevedano SBLC concesse in locazione, rilascio garantito di liquidità, percentuali fisse di monetizzazione, strutture di finanziamento promosse da intermediari o accordi analoghi frequentemente pubblicizzati su Internet. Tali rappresentazioni non riflettono la consolidata prassi bancaria internazionale.
Il finanziamento legittimo supportato da Lettere di credito stand-by o da Garanzie bancarie è una forma specializzata di credito istituzionale che richiede un'analisi legale completa, una verifica indipendente, la conformità normativa, una prudente valutazione del rischio e un'effettiva sostanza commerciale. L'istituto finanziatore valuta l'operazione nel suo complesso e non soltanto lo strumento presentato.
Solo qualora tali requisiti siano soddisfatti una SBLC o una BG può contribuire a una soluzione di finanziamento strutturata in modo professionale e coerente con la corretta prassi bancaria internazionale.
Requisiti documentali per i finanziamenti supportati da strumenti
Introduzione
Il finanziamento supportato da strumenti è un processo bancario specialistico. Può comportare la vendita, il rimborso, lo sconto o il finanziamento assistito da garanzia di un'attività o di uno strumento finanziario idoneo. Nel linguaggio commerciale ciò viene spesso definito «monetizzazione», termine tuttavia frequentemente impreciso, che non deve essere inteso come una conversione automatica di uno strumento in denaro.
International Finance Bank valuta singolarmente ciascuna operazione proposta. La Banca non si basa sulla mera esistenza di uno strumento. Esamina il cliente, la struttura proprietaria, la finalità commerciale, l'istituzione emittente, l'esecutività giuridica, l'accettabilità regolamentare, la negoziabilità e la qualità creditizia complessiva dell'operazione.
Nessuno strumento finanziario genera un diritto al finanziamento. Le condizioni di finanziamento vengono prese in considerazione solo al termine della due diligence legale, di compliance, operativa e creditizia.
Classificazione della clientela
Il primo passo consiste nel determinare la natura del richiedente. Il cliente può essere una persona fisica, una società, un istituto regolamentato, un fondo di investimento, un trust, un family office o un altro istituto giuridico. Tale classificazione determina il processo di onboarding, lo standard di due diligence applicabile e la documentazione richiesta.
La clientela privata deve presentare un documento d'identità valido rilasciato da un'autorità governativa, un giustificativo dell'indirizzo di residenza, i dati di identificazione fiscale e la documentazione attestante l'origine del patrimonio e la provenienza dei fondi.
I clienti societari devono presentare i documenti costitutivi, la prova della costituzione, gli estratti aggiornati del registro delle imprese, la prova dei poteri di firma, le delibere del consiglio di amministrazione o le procure che autorizzano l'operazione, gli schemi della struttura proprietaria e i documenti di identificazione di amministratori, dirigenti, azionisti e titolari effettivi ultimi.
I clienti istituzionali, compresi gli istituti finanziari regolamentati, i fondi e le strutture fiduciarie, devono fornire evidenza del proprio status regolamentare, dell'autorizzazione o della registrazione ove applicabile, dei documenti costitutivi, dei documenti statutari, della prova dei poteri di firma dei soggetti autorizzati, della documentazione relativa al fondo o al trust, del Legal Entity Identifier ove applicabile, nonché la prova che l'operazione proposta rientra nei loro poteri giuridici e nel loro mandato di investimento.
International Finance Bank applica la due diligence rafforzata qualora l'operazione presenti strutture proprietarie complesse, giurisdizioni ad alto rischio, persone politicamente esposte, schemi operativi anomali, regioni soggette a sanzioni o strumenti la cui provenienza non sia chiara.
Descrizione dello strumento finanziario
Il cliente deve fornire una descrizione precisa dello strumento finanziario o dell'attività proposti per il finanziamento. Essa comprende il tipo di strumento, il valore nominale, la valuta, la data di emissione, la data di scadenza, l'emittente, la legge applicabile, le norme applicabili, il numero di riferimento e ogni informazione relativa a registri, custodia o compensazione.
Qualora lo strumento sia un titolo negoziabile, il cliente è tenuto a fornire il codice ISIN, CUSIP, common code o altro identificativo di titoli riconosciuto, unitamente a evidenza della custodia presso un custode, un sistema di compensazione o un intermediario finanziario regolamentato accettabili.
Qualora lo strumento sia un impegno bancario, quale una Lettera di credito stand-by, una Garanzia bancaria, una garanzia a prima richiesta o una lettera di credito documentario, il cliente deve fornire il testo integrale dello strumento, i dati della banca emittente, le norme applicabili, la data di scadenza, le informazioni sul beneficiario e tutte le modifiche o comunicazioni correlate.
Qualora l'attivo sia un credito, una polizza assicurativa, una partecipazione in un fondo, una posizione in metalli preziosi o altra attività finanziaria, il cliente deve fornire la documentazione contrattuale, di custodia, di valutazione e di titolarità pertinente, sufficiente ai fini della verifica legale e commerciale.
La Banca si riserva il diritto di stabilire se lo strumento sia effettivamente in grado di sostenere un finanziamento. Molti strumenti sono autentici ma non idonei al finanziamento bancario.
Documentazione KYC, AML e di Compliance
Prima di poter prendere in considerazione qualsiasi proposta di finanziamento, International Finance Bank deve completare le procedure di Know Your Customer, antiriciclaggio, contrasto al finanziamento del terrorismo e conformità alle sanzioni.
Il cliente deve fornire la documentazione identificativa completa, le informazioni sulla titolarità effettiva, le dichiarazioni di residenza fiscale, la documentazione comprovante l'origine del patrimonio e l'origine dei fondi, nonché una spiegazione chiara dell'utilizzo previsto dei proventi.
I richiedenti persone giuridiche e istituzionali devono dichiarare tutti i titolari effettivi ultimi, le persone che esercitano il controllo, gli amministratori, i firmatari autorizzati e le parti collegate rilevanti. La Banca può richiedere organigrammi, libri soci, bilanci certificati, documentazione trasmessa alle autorità di vigilanza, atti istitutivi di trust, documentazione relativa a fondi o materiale equivalente.
Il cliente deve dichiarare se una qualsiasi parte coinvolta nella transazione sia una persona politicamente esposta, sia soggetta a sanzioni, sia coinvolta in controversie legali, sia associata a notizie negative diffuse dai media o sia collegata a una giurisdizione soggetta a restrizioni.
International Finance Bank effettua autonomamente controlli sulle liste di sanzioni, sulle banche dati delle persone politicamente esposte, sulle fonti di notizie negative, sui registri regolamentari e sui propri sistemi di rischio interni. La Banca può rifiutare un'operazione senza fornire una spiegazione dettagliata laddove emergano questioni di compliance.
Prova della solidità finanziaria
Qualora l'operazione proposta comporti un prestito, un finanziamento supportato da garanzie reali o una linea di credito, la Banca valuterà la situazione finanziaria del richiedente. Al cliente potrà essere richiesto di presentare bilanci certificati, situazioni contabili gestionali, estratti conto bancari, prova di liquidità, report creditizi, prospetti dell'indebitamento esistente, dichiarazioni patrimoniali, piani aziendali, previsioni dei flussi di cassa e documentazione attestante la capacità di rimborso.
Per la clientela corporate, la Banca può richiedere i bilanci degli ultimi due o tre esercizi, le situazioni contabili intermedie, le conferme dei revisori, le dichiarazioni fiscali e le informazioni sui rapporti bancari in essere.
Per la clientela privata, la Banca può richiedere una dichiarazione del patrimonio netto, referenze bancarie, estratti del portafoglio di investimento, documentazione fiscale o conferme di commercialisti indipendenti.
Per la clientela istituzionale, la Banca può richiedere informazioni sul capitale regolamentare, sulle attività in gestione, sui rendiconti di performance dei fondi, sui bilanci dei fondi sottoposti a revisione, sulle conferme dei depositari e sulla documentazione relativa a investitori o mandati.
Uno strumento solido non elimina la necessità di comprendere il profilo finanziario del cliente. La Banca valuta l'operazione nel suo complesso.
Titolarità, proprietà e gravami
Il cliente deve dimostrare la titolarità legittima, la titolarità effettiva o il potere di controllo autorizzato sullo strumento o sull'attività. La Banca deve avere la certezza che il richiedente abbia il diritto legale di vendere, costituire in pegno, cedere, scontare o comunque utilizzare lo strumento nella struttura di finanziamento proposta.
Le evidenze possono comprendere estratti di custodia, estratti conto, contratti di cessione, conferme del beneficiario, estratti di registri titoli, documentazione di titolarità, contratti di acquisto, registrazioni di trasferimento o conferme dell'emittente.
Il cliente deve altresì confermare che lo strumento è libero da vincoli, pegni, gravami, cessioni, pretese concorrenti, contenziosi, provvedimenti inibitori, ordini di blocco o precedenti accordi di finanziamento. Ove necessario, la Banca può richiedere visure su gravami, conferme del depositario, conferme dell'emittente, pareri legali o dichiarazioni giurate.
Qualsiasi gravame, restrizione, pegno, cessione, rivendicazione contraria o limitazione contrattuale esistente deve essere comunicata. L'omessa comunicazione di tali circostanze comporterà, di norma, l'immediato rigetto dell'operazione.
Termini dello strumento e verifica legale
Il testo giuridico integrale dello strumento deve essere messo a disposizione per l'esame. La Banca analizzerà la legge applicabile, la giurisdizione, l'esecutività, la trasferibilità, le restrizioni alla cessione, le condizioni di pagamento, le disposizioni sulla scadenza, le procedure di modifica, i requisiti documentali e ogni clausola che incida sul valore dello strumento come garanzia.
Per le Lettere di credito stand-by possono essere rilevanti, a seconda della struttura, le norme ISP98 o UCP 600. Per le garanzie a prima richiesta può essere rilevante URDG 758. Per le lettere di credito documentario, UCP 600 costituirà di regola il quadro normativo applicabile. Per i titoli, la Banca esaminerà il prospetto, l'offering circular, l'indenture, i termini e le condizioni, le modalità di custodia e le restrizioni al trasferimento.
La Banca non richiede che ogni strumento sia trasferibile o divisibile. Tali caratteristiche possono essere rilevanti in alcune strutture, ma non costituiscono requisiti universali. La questione determinante è se lo strumento sia giuridicamente azionabile e commercialmente idoneo alla struttura di finanziamento proposta.
Verifica indipendente
International Finance Bank non si affida esclusivamente a copie, schermate, dichiarazioni di intermediari o dichiarazioni del richiedente. La Banca esegue una verifica indipendente ove opportuno.
Per gli strumenti bancari, la verifica può avvenire mediante comunicazione controllata da banca a banca, conferma diretta da parte dell'istituzione, comunicazione SWIFT autenticata o altri canali interbancari accettabili.
Per i titoli, la verifica può avvenire tramite custodi, sistemi di compensazione, broker regolamentati, trustee, agenti pagatori, depositari o sistemi riconosciuti di dati di mercato.
Per i crediti e le attività connesse al commercio, la verifica può coinvolgere debitori, acquirenti, assicuratori, vettori, società di ispezione, documenti doganali, documenti di spedizione o altre controparti dell'operazione.
La Banca si riserva il diritto di contattare istituti emittenti, depositari, consulenti legali, revisori, trustee, autorità di vigilanza o altri terzi affidabili. I richiedenti e gli intermediari non devono tentare di controllare o limitare il processo di verifica indipendente della Banca.
Pareri legali e revisione esterna
A seconda dell'operazione, International Finance Bank può richiedere pareri legali indipendenti rilasciati da professionisti qualificati. Tali pareri possono riguardare i poteri societari, la validità dell'emissione, l'esecutività, la titolarità, la trasferibilità, la legge applicabile, il perfezionamento della garanzia, le restrizioni regolamentari, le questioni fiscali, le considerazioni in materia di sanzioni e la liceità della struttura proposta.
Qualora siano coinvolte più giurisdizioni, la Banca può richiedere pareri separati dei legali della giurisdizione del cliente, dell'emittente, della legge applicabile allo strumento e della giurisdizione in cui potrebbe essere promossa l'esecuzione forzata.
I pareri legali devono essere rilasciati da un consulente legale di buona reputazione, gradito alla Banca, e potrebbe essere necessario che siano indirizzati a International Finance Bank o che quest'ultima possa espressamente farvi affidamento. La Banca può inoltre incaricare il proprio consulente legale a spese del cliente, ove opportuno.
Requisiti regolamentari e transfrontalieri
Le operazioni che coinvolgono strumenti finanziari possono comportare obblighi regolamentari ai sensi della normativa bancaria, in materia di valori mobiliari, sanzioni, fiscalità, cambi, investimenti, protezione dei dati e contrasto al riciclaggio di denaro.
Qualora siano coinvolti titoli, la Banca terrà conto delle norme applicabili in materia di collocamento privato, restrizioni al trasferimento, prospetto, custodia e classificazione degli investitori. Qualora sia coinvolta la finanza commerciale, la Banca terrà conto dei requisiti applicabili in materia di commercio, dogane, trasporto, assicurazione e sanzioni. Qualora siano coinvolti pagamenti transfrontalieri, possono assumere rilievo la trasparenza fiscale, FATCA, CRS, le ritenute alla fonte e i controlli valutari.
Il cliente deve fornire tutte le informazioni necessarie ai fini della valutazione e della segnalazione regolamentare. Ciò può comprendere moduli di residenza fiscale, autocertificazioni CRS, moduli FATCA, Legal Entity Identifier, codici fiscali societari, registrazioni regolamentari, conferme del mandato di investimento e dichiarazioni ai sensi della normativa sui valori mobiliari.
International Finance Bank non darà corso ad alcuna operazione che non possa essere strutturata nell'ambito di un quadro lecito, trasparente e accettabile sotto il profilo regolamentare.
Finalità commerciale e utilizzo dei proventi
Il cliente deve fornire una chiara illustrazione della finalità commerciale del finanziamento proposto e dell'utilizzo previsto dei proventi. Il finanziamento è destinato a sostenere attività legittime di natura commerciale, di investimento, di commercio internazionale, di progetto, di capitale circolante o di tesoreria.
Le operazioni finalizzate esclusivamente a generare liquidità da uno strumento, prive di un'effettiva sostanza economica, difficilmente saranno ammissibili. La Banca può richiedere contratti, fatture, documentazione di progetto, piani industriali, documenti relativi ad acquisizioni, mandati di investimento, piani di budget, piani di erogazione o altri documenti che attestino la logica commerciale dell'operazione.
L'utilizzo dei proventi deve essere lecito, trasparente e coerente con il profilo operativo del cliente.
Strumenti bancari: nota speciale
Le lettere di credito stand-by, le garanzie bancarie e analoghi impegni bancari sono spesso fraintesi. Non sono equivalenti di liquidità e non sono automaticamente monetizzabili. Sono obbligazioni contrattuali condizionate, emesse per finalità definite.
In circostanze limitate, un impegno bancario di elevata qualità può sostenere un'operazione di finanziamento distinta, come garanzia reale o come strumento di miglioramento del merito di credito. La Banca valuterà l'emittente, i termini, le regole applicabili, l'azionabilità, il rischio giurisdizionale, la finalità commerciale e la struttura di rimborso.
International Finance Bank non partecipa a programmi di SBLC in leasing, schemi di rilascio garantito di liquidità, strutture di monetizzazione guidate da intermediari, promesse di rapporto prestito/valore fisso, programmi di collocamento privato privi di sostanza commerciale né a operazioni basate esclusivamente sul valore nominale di uno strumento.
Condizioni commerciali
International Finance Bank non pubblica tassi di anticipazione fissi, rapporti standard tra prestito e valore (loan-to-value) né tabelle di prezzo predeterminate. Le condizioni commerciali dipendono dalla natura dell'attivo, dalla qualità dell'emittente, dalla negoziabilità, dall'esecutività giuridica, dalla giurisdizione, dalla durata, dalla fonte di rimborso, dalla struttura delle garanzie, dal profilo del cliente, dal trattamento regolamentare e dalle condizioni di mercato prevalenti.
Le condizioni vengono prese in considerazione solo dopo il completamento della due diligence e l'approvazione interna. Fino alla sottoscrizione della documentazione formale e all'avveramento di tutte le condizioni sospensive, non sussiste alcun impegno di finanziamento.
Riepilogo
Un pacchetto documentale completo è indispensabile per qualsiasi proposta di finanziamento supportata da strumenti. Il cliente deve fornire evidenze chiare di identità, poteri, titolarità, origine lecita, finalità commerciale, situazione finanziaria, conformità normativa e qualità dello strumento.
International Finance Bank utilizza queste informazioni per stabilire se l'operazione proposta sia giuridicamente fondata, commercialmente giustificata, operativamente fattibile e coerente con una prudente prassi bancaria istituzionale.
Il processo della Banca è deliberatamente rigoroso. Tutela il cliente, la Banca e l'integrità del sistema finanziario. Le operazioni genuine, con controparti trasparenti, strumenti verificabili e legittima sostanza commerciale possono essere esaminate con professionalità. Le proposte incomplete, opache, speculative o promosse da intermediari non procederanno.

Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.