Titoli e Custodia
Depositari centrali di titoli
Un depositario centrale di titoli (CSD)
svolge un ruolo fondamentale nei mercati finanziari, fornendo servizi di custodia, compensazione e regolamento per le operazioni in titoli. Quando la titolarità di una parte di uno strumento finanziario deve essere trasferita da una banca a un'altra, il CSD agevola tale processo attraverso una serie di fasi ben definite. Ecco come avviene tipicamente il trasferimento:
1. Avvio delle istruzioni di trasferimento:
- Banca venditrice (Banca A): La banca che detiene attualmente lo strumento finanziario avvia un'istruzione di trasferimento. Ciò può avvenire a seguito di una vendita, di un movimento di garanzia collaterale o di qualsiasi altra operazione che renda necessario il trasferimento.
- Dettagli dell'istruzione: L'istruzione comprende elementi quali il tipo di titolo, la quantità o la quota da trasferire e le coordinate del conto della banca ricevente (Banca B) presso il CSD.
2. Convalida e verifica:
- Controlli del CSD: il CSD convalida l'istruzione di trasferimento per verificare che sia conforme a tutti i requisiti regolamentari e che la Banca A disponga di titoli in quantità sufficiente.
- Conformità normativa: i controlli AML e KYC sulla clientela sottostante sono effettuati dalle banche partecipanti; il CSD applica i propri requisiti e regole per i partecipanti.
3. Abbinamento delle istruzioni:
- Doppie istruzioni: Per una maggiore sicurezza, può essere necessario che sia la Banca A sia la Banca B trasmettano istruzioni di trasferimento corrispondenti.
- Conferma: il sistema del CSD verifica che le due istruzioni coincidano per tipo di titolo, quantità e data di regolamento.
4. Processo di regolamento:
- Trasferimento in contabilità (book-entry): Il CSD addebita i titoli sul conto della Banca A e li accredita sul conto della Banca B all'interno del proprio sistema elettronico di registrazione.
- Regolamento in tempo reale: molti CSD offrono il regolamento lordo in tempo reale (RTGS), che garantisce il trasferimento immediato una volta soddisfatte tutte le condizioni.
5. Regolamento del pagamento (se applicabile):
- Consegna contro pagamento (DvP): se il trasferimento comporta un pagamento (ad esempio la Banca B acquista i titoli), il CSD coordina lo scambio simultaneo di titoli e fondi.
- Regolamento della componente in denaro: Il pagamento viene regolato attraverso il sistema bancario, spesso mediante moneta di banca centrale, al fine di eliminare il rischio di credito.
6. Conferma e reportistica:
- Conferma della transazione: entrambe le banche ricevono report di conferma che attestano il buon esito del trasferimento.
- Estratti conto: Il CSD aggiorna gli estratti conto per riflettere le nuove posizioni.
7. Tenuta dei registri e compliance:
- Piste di audit: Il CSD conserva registrazioni dettagliate dell'operazione ai fini di audit e di vigilanza regolamentare.
- Segnalazioni regolamentari: Il CSD può segnalare l'operazione alle autorità di vigilanza secondo quanto richiesto.
8. Riconciliazione:
- Controlli interni: entrambe le banche eseguono riconciliazioni interne per assicurare che le proprie registrazioni corrispondano a quelle del CSD.
- Risoluzione delle discrepanze: Eventuali discrepanze vengono tempestivamente affrontate con il supporto del CSD.
Punti principali da considerare:
- Titolarità frazionata: qualora lo strumento finanziario consenta la titolarità frazionata, i sistemi del CSD sono progettati per gestire con precisione i trasferimenti parziali.
- Rapporti di custodia: le banche si avvalgono spesso di banche depositarie o di agenti per interagire con il CSD, in particolare nelle operazioni transfrontaliere.
- Tecnologia e standard: Il trasferimento si basa su sistemi di messaggistica e protocolli standardizzati (come SWIFT) per garantirne efficienza e sicurezza.
- Gestione del rischio: Il CSD adotta pratiche di gestione del rischio per mitigare il rischio di regolamento, tra cui l'impiego di garanzie collaterali e di accordi di netting.
DTC
La Depository Trust & Clearing Corporation (DTCC) e la Depository Trust Company (DTC) non sono banche commerciali. La DTC è una società fiduciaria a scopo limitato ai sensi della normativa bancaria dello Stato di New York e membro del Federal Reserve System; non raccoglie depositi dal pubblico né concede prestiti al pubblico e non opera con singoli investitori. Esse forniscono invece infrastrutture per agevolare le operazioni e mantenere la sicurezza e la stabilità dei mercati finanziari.
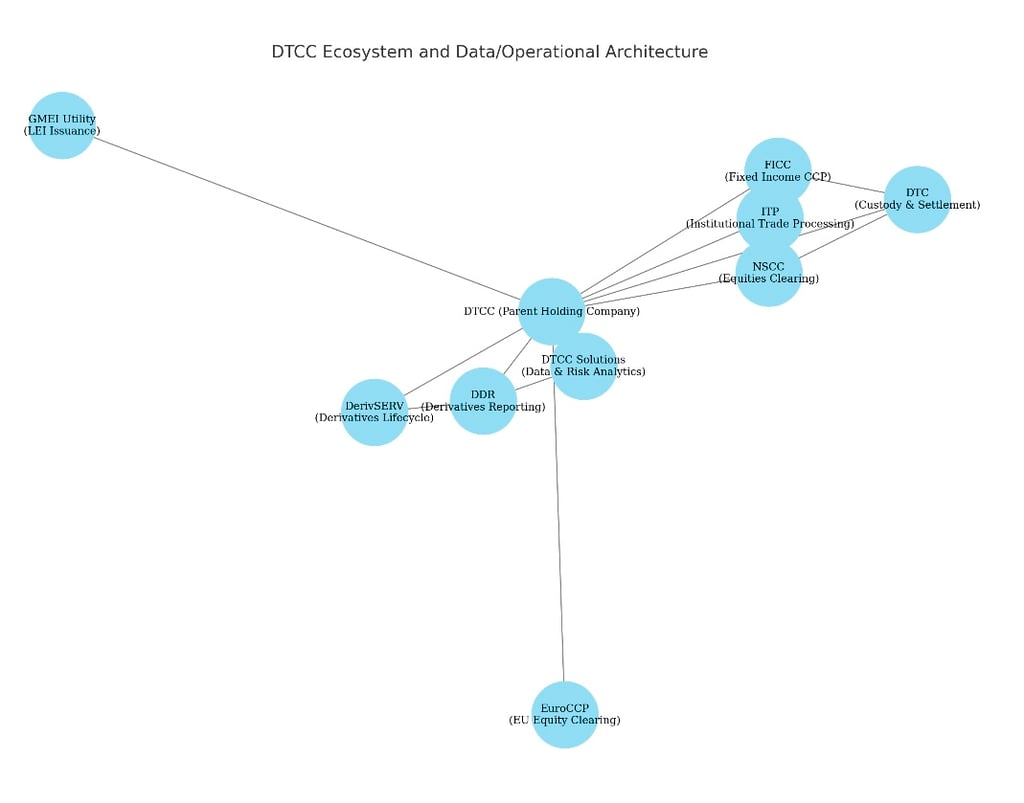
DTCC è stata costituita nel 1999 come società capogruppo di DTC (fondata nel 1973), della National Securities Clearing Corporation (NSCC) e, successivamente, della Fixed Income Clearing Corporation (FICC) e di altre entità. Offre una gamma di servizi, tra cui il regolamento delle operazioni, la tenuta dei registri e i servizi informativi, per diverse tipologie di titoli. Tra i suoi clienti figurano banche, broker-dealer e altri intermediari finanziari.
DTC, società controllata da DTCC, è stata costituita nel 1973 per ridurre i costi e assicurare efficienze di compensazione e regolamento mediante l'immobilizzazione dei titoli e l'esecuzione di variazioni «in forma scritturale» della titolarità dei titoli. Ciò significa che i titoli vengono registrati in forma digitale e le operazioni sono elaborate mediante rettifiche di tali registrazioni, anziché mediante il trasferimento fisico di documenti cartacei.
La Depository Trust Company (DTC), controllata della Depository Trust & Clearing Corporation (DTCC), è uno dei maggiori depositari centrali di titoli al mondo e fornisce servizi centralizzati di compensazione, regolamento e informazione per vari strumenti finanziari, tra cui azioni, obbligazioni e strumenti del mercato monetario. La Depository Trust Company (DTC) si occupa principalmente della compensazione, del regolamento e della custodia di titoli quali azioni, obbligazioni e strumenti del mercato monetario.
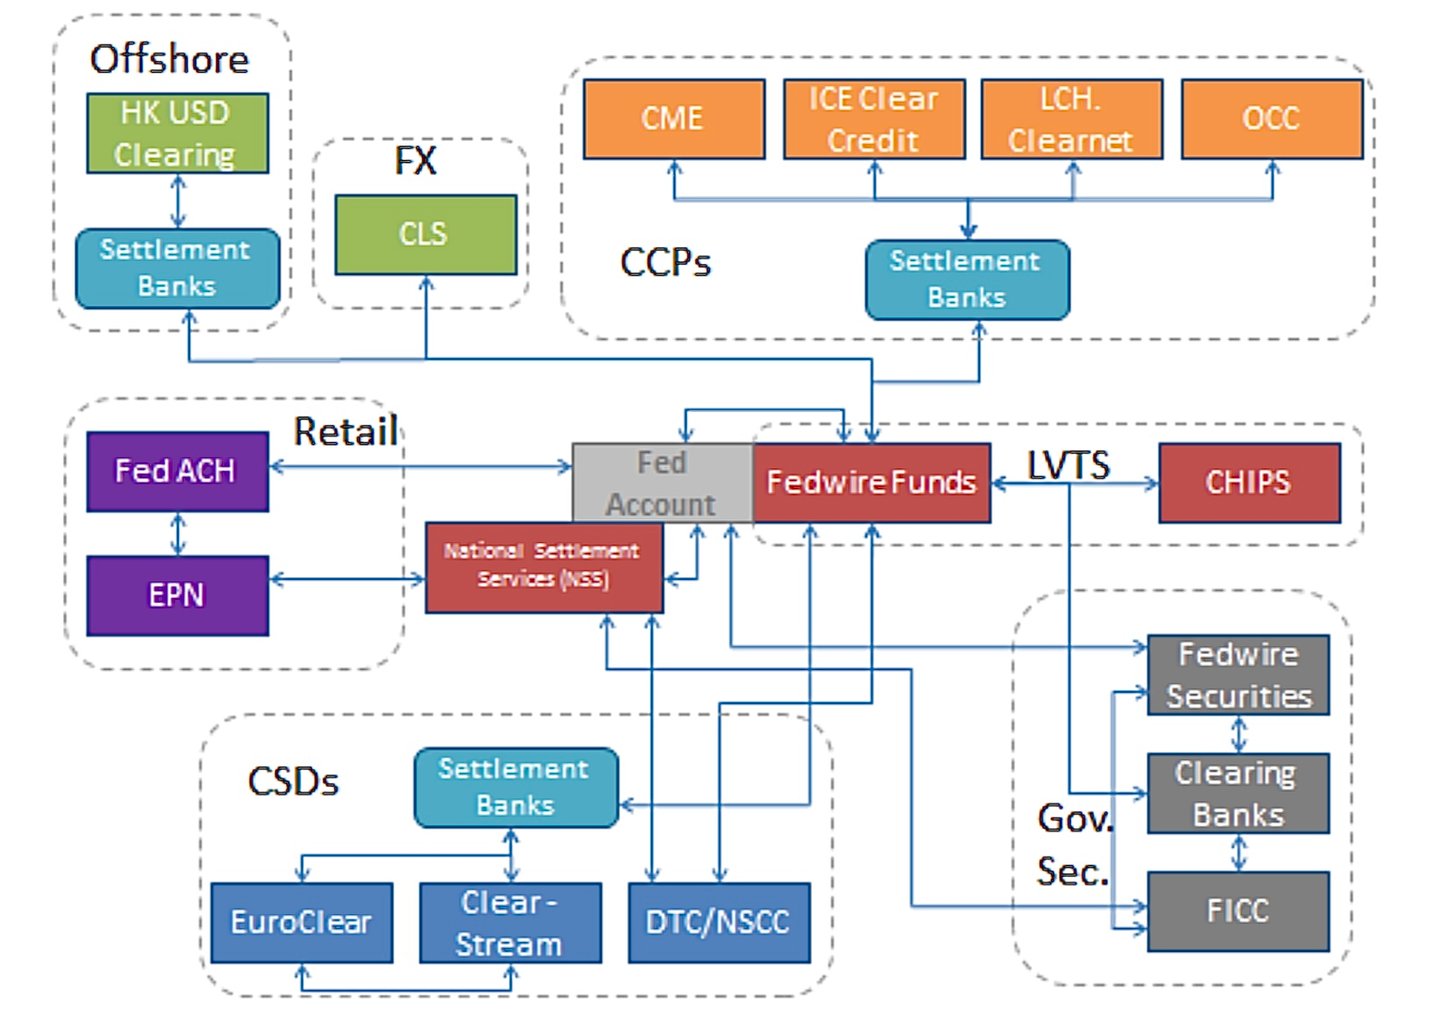
Non gestisce direttamente il trasferimento di grandi volumi di valuta. Tuttavia, nell'ambito del processo di regolamento, DTC agevola il trasferimento di fondi tra i partecipanti per completare le operazioni su titoli. L'effettivo movimento dei fondi nel processo di regolamento di DTC è gestito tramite banche e altri istituti finanziari. Tali soggetti trasferiscono il denaro, nell'ambito della procedura di regolamento, attraverso sistemi di pagamento consolidati quali Fedwire, gestito dalla Federal Reserve statunitense, o il Clearing House Interbank Payments System (CHIPS), un sistema di pagamento per importi elevati di natura privata.
Il sistema DTC opera agevolando il trasferimento elettronico e il regolamento di operazioni in titoli tra i suoi partecipanti, tramite conti di regolamento elettronici; tra i partecipanti figurano banche, broker-dealer e altri istituti finanziari. Di seguito una panoramica del suo funzionamento:
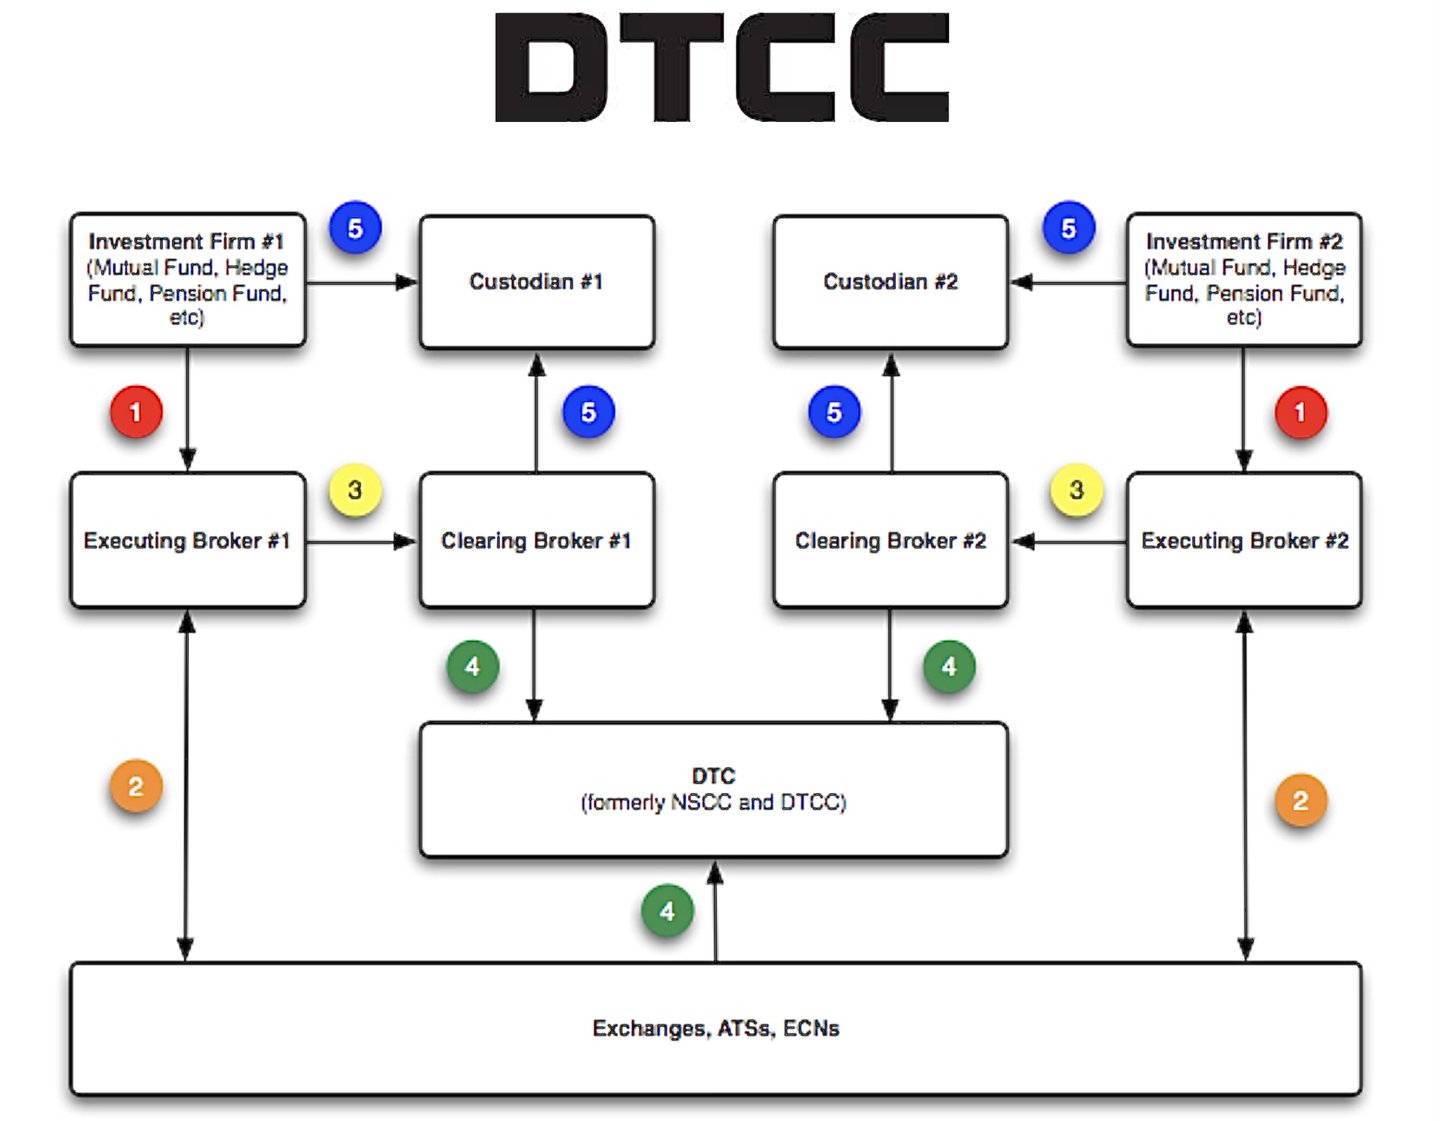
- Emissione: quando una società emette titoli, quali azioni od obbligazioni, può avvalersi dei servizi del DTC per semplificare il processo. Il DTC registra l'emissione in forma elettronica, assicurando che i titoli siano disponibili per la negoziazione.
- Negoziazione: quando gli investitori acquistano e vendono titoli, le operazioni vengono eseguite tramite una borsa valori o un'altra piattaforma di negoziazione. Dopo l'esecuzione, i dettagli dell'operazione sono trasmessi alla National Securities Clearing Corporation (NSCC), un'altra controllata di DTCC, per la compensazione.
- Compensazione: la NSCC opera come controparte centrale, compensando le operazioni e determinando gli obblighi di ciascuna parte coinvolta nella negoziazione. Garantisce che l'acquirente disponga di fondi sufficienti e che il venditore disponga dei titoli da consegnare.
- Regolamento: una volta completata la compensazione, le operazioni vengono trasmesse al DTC per il regolamento. Il DTC aggiorna elettronicamente le proprie scritture, trasferendo la titolarità dei titoli dal venditore all'acquirente e agevolando il trasferimento dei fondi tra i rispettivi conti. Dal 28 maggio 2024 la maggior parte delle negoziazioni su titoli statunitensi viene regolata un giorno lavorativo dopo la negoziazione (T+1).
- Custodia e servizi sui titoli: Il DTC opera anche in qualità di custode dei titoli che detiene, tenendo i registri di titolarità e prestando servizi quali il pagamento di dividendi e interessi, le operazioni societarie (ad esempio frazionamenti azionari, fusioni, ecc.) e i servizi di voto per delega.
Fornendo un sistema centralizzato per la compensazione, il regolamento e la custodia dei titoli, il DTC contribuisce a ridurre i rischi e i costi associati al processo di negoziazione e regolamento. Esso consente operazioni più efficienti e sicure, assicurando che i mercati finanziari operino in modo regolare e trasparente.
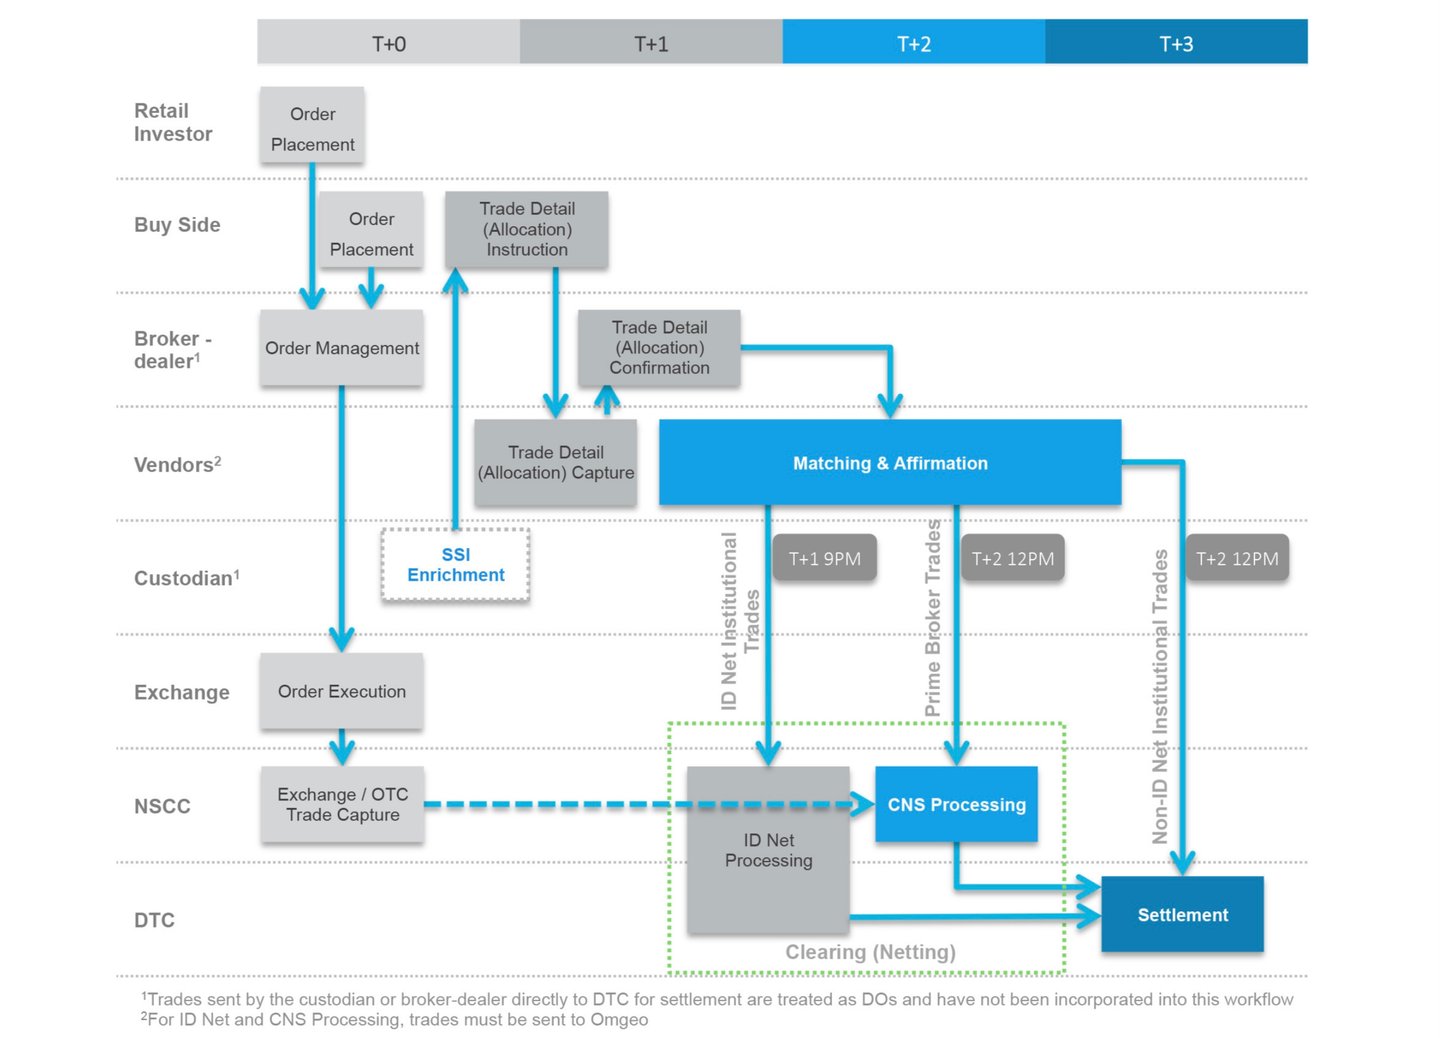
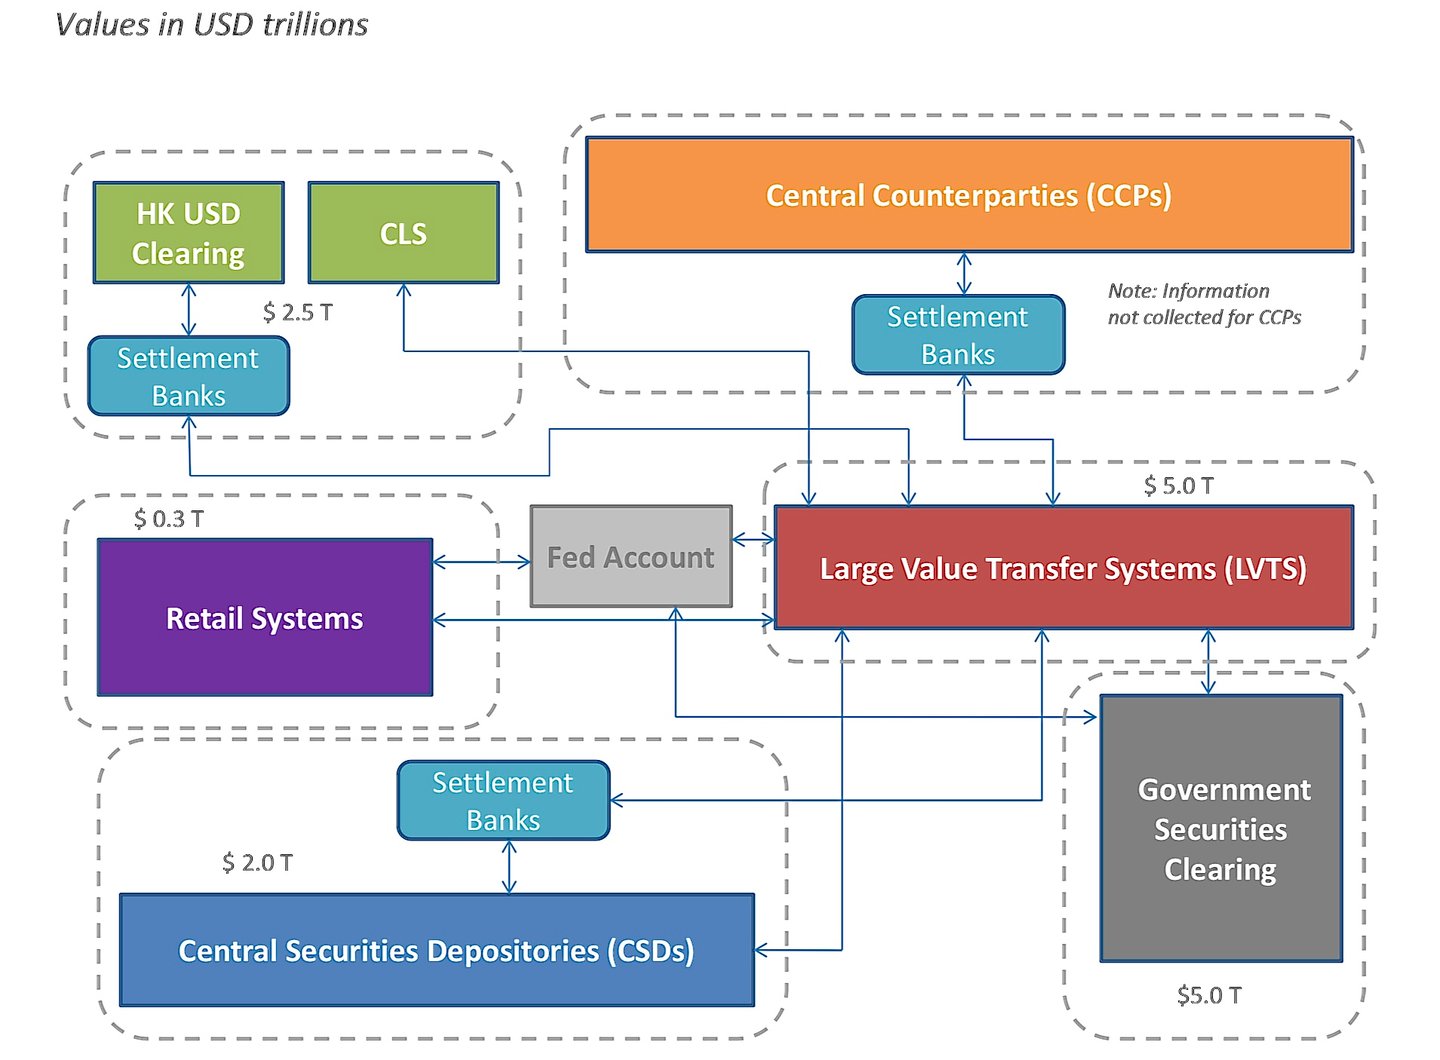
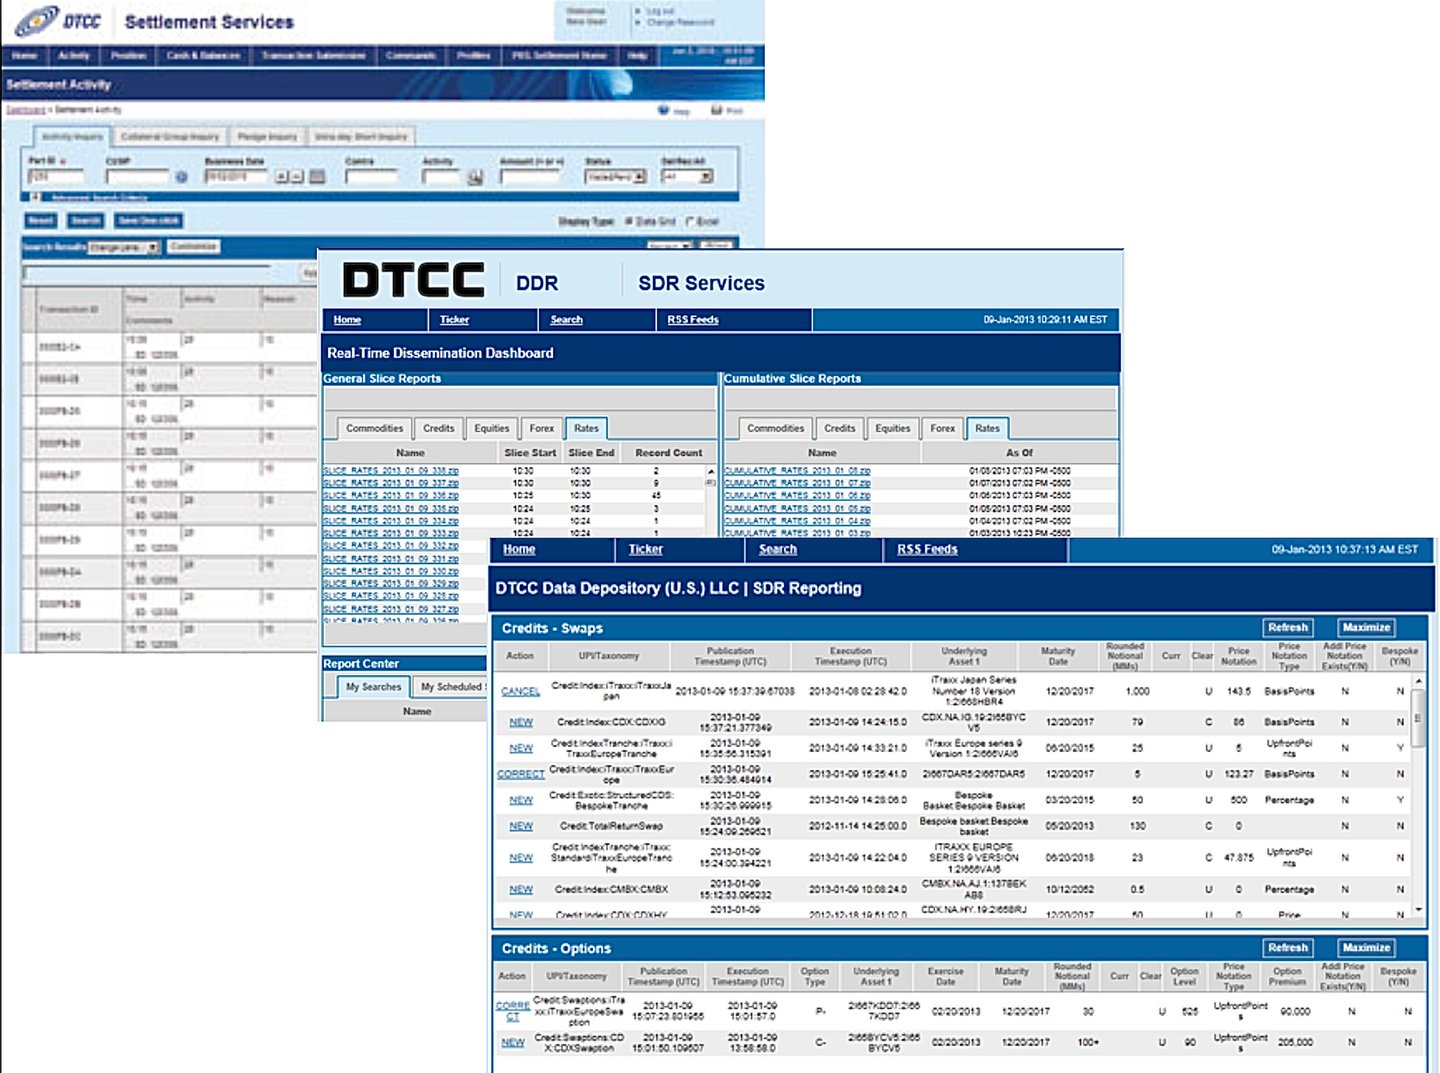
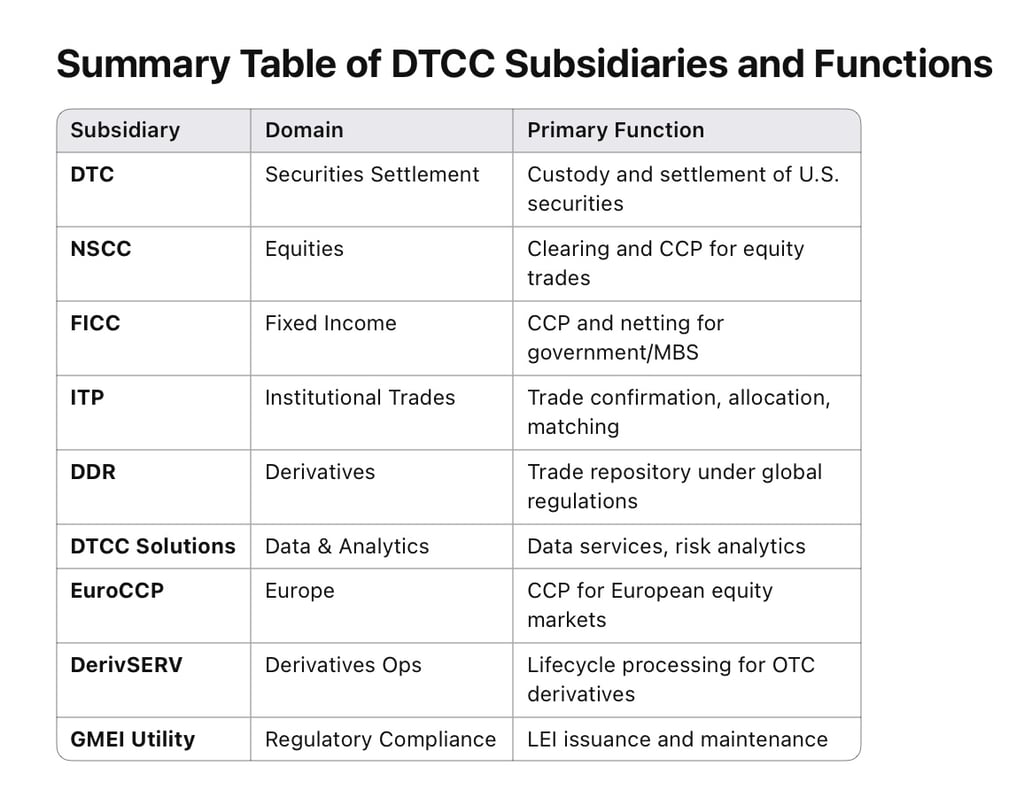
Poiché DTC e NSCC (National Securities Clearing Corporation) fanno parte del gruppo Depository Trust & Clearing Corporation (DTCC), i partecipanti si avvalgono spesso delle piattaforme proprietarie di DTCC per le istruzioni dirette. In parallelo, molti istituti impiegano SWIFT per i messaggi di regolamento standardizzati, in particolare quando impartiscono istruzioni a un depositario o a un agente che si interfaccia a sua volta con DTC.
1. Processi DTC fondamentali e messaggi proprietari
1.1 Sistemi e piattaforme DTC
- Participant Terminal System (PTS) e Participant Browser Service (PBS): interfacce DTC tradizionali che consentono ai partecipanti di inserire e consultare in tempo reale le attività di regolamento.
- Settlement Web Interface: un ambiente più moderno, basato su browser, che consente ai partecipanti di inserire i dettagli delle operazioni, visualizzare lo stato di regolamento e gestire le eccezioni.
- MQ/Realtime Feeds: molti partecipanti di maggiori dimensioni impiegano un'interfaccia automatizzata con DTC basata su code di messaggi (IBM MQ Series), attraverso la quale inviano e ricevono in tempo reale messaggi in formato proprietario.
In tali sistemi, un partecipante inserisce «Deliver Orders» (DO) o «Receive Orders» (RO), specificando la controparte, il CUSIP e le condizioni del trasferimento.
1.2 Esempi di messaggi proprietari
Sebbene i messaggi del DTC non siano in genere contrassegnati dalla notazione «MT5xx» (che è propria della SWIFT), il DTC dispone di propri tipi di messaggio o funzioni interne. Di seguito alcuni esempi rappresentativi:
- Istruzione di consegna (Deliver Order Instruction)
- Nel sistema è spesso indicato con la sigla «DO».
- I partecipanti specificano:
- Codice identificativo del titolo (CUSIP)
- Quantità (azioni o capitale nominale)
- Numero di partecipante DTC del ricevente
- Tipo di consegna: libera (FOP) o contro pagamento (DVP)
- Importo di regolamento della controparte (se DVP)
- Data di regolamento
- Ricezione dell'ordine: Il partecipante ricevente visualizza di norma il DO in entrata registrato dal partecipante consegnante. A seconda dei processi interni di abbinamento, il partecipante può «confermare» o «approvare» la ricezione, in particolare per un'operazione DVP.
- Reclaim / RVP (Return of Versus Payment): in caso di consegna errata o non abbinata, i partecipanti possono avviare un'operazione di reclaim nel sistema DTC. Essa mira di fatto a stornare o a riconsegnare il titolo.
- Messaggi relativi all'attività di regolamento: DTC trasmette ai partecipanti conferme di regolamento e avvisi di «Activity Advice» per ciascun evento di regolamento (consegna o ricezione). Tali documenti sono spesso denominati «Settlement Activity Reports» e possono essere scaricati dai sistemi di DTC oppure ricevuti tramite flusso automatizzato.
- Riciclo / Messaggi in sospeso: se una transazione resta in attesa (ad esempio per titoli insufficienti da consegnare o fondi insufficienti per il pagamento), il sistema genera messaggi di stato «recycle». I partecipanti visualizzano tali transazioni in coda mediante interrogazioni di stato in tempo reale o quasi reale.
Le Participant Services Guides o Settlement Services Guides del DTC definiscono tipicamente tali istruzioni semplicemente «Deliver Order» o «Memo Seg», ecc., anziché ricorrere allo schema di numerazione standard di SWIFT.
2. Tipologie di messaggi SWIFT ISO 15022 nel contesto del regolamento statunitense
Molte banche globali o grandi banche regionali non comunicano direttamente con l'interfaccia proprietaria di DTC da ogni sede; possono invece impartire istruzioni a un depositario locale statunitense oppure disporre di un sistema interno che emette messaggi SWIFT per un trattamento uniforme. Tali messaggi SWIFT vengono poi mappati o convertiti in istruzioni proprietarie di consegna/ricezione DTC dal depositario o dall'hub di compensazione con sede negli Stati Uniti dell'istituzione stessa.
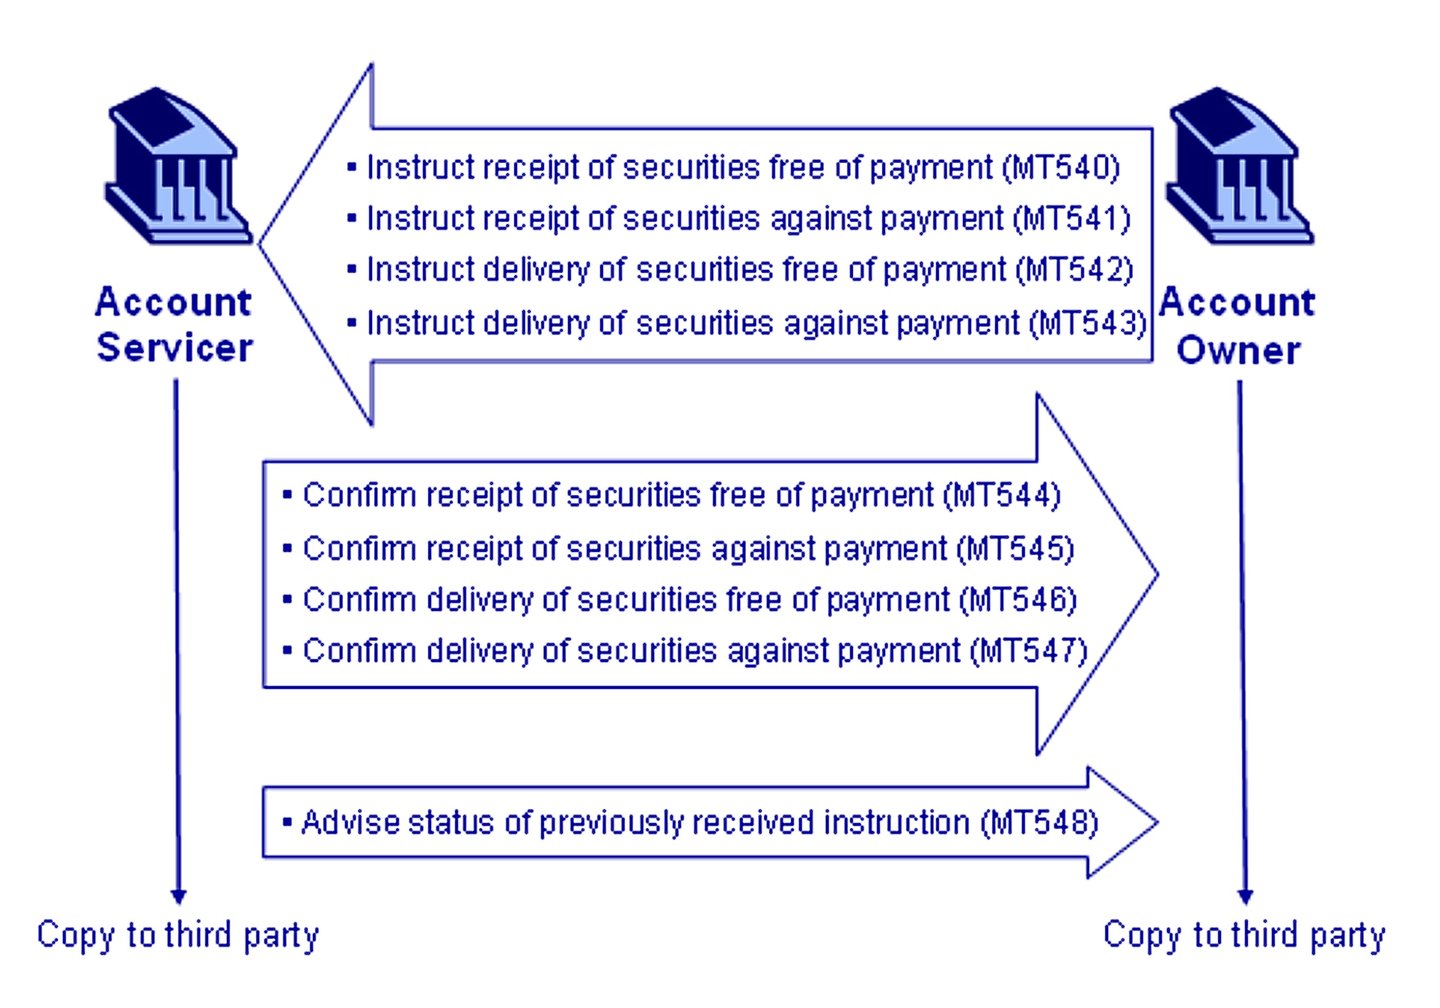
I tipi di messaggio SWIFT (ISO 15022) più comuni relativi al regolamento dei titoli sono i seguenti:
1. MT540 – Istruzione di ricezione franco pagamento (Receive Free)
- Utilizzato per impartire a un depositario istruzioni di ricevere titoli franco pagamento.
- Esempio di utilizzo: “Si prega di ricevere X azioni con CUSIP 123456789 dal partecipante DTC n. 9876 free-of-payment.”
2. MT541 – Istruzione di ricezione contro pagamento (Receive Against Payment, RAP)
- Dispone la ricezione di titoli a fronte di un pagamento dovuto alla parte consegnante (DVP).
- Esempio di utilizzo: «Si prega di ricevere 10.000 azioni con CUSIP 987654321 contro USD 50.000 dal partecipante DTC n. 1234.»
3. MT542 – Istruzione di consegna senza pagamento
- Impartisce al depositario (o all'agente di compensazione) l'istruzione di consegnare i titoli senza pagamento.
- Esempio di utilizzo: «Consegnare 5.000 azioni ABC CUSIP 123456789 al partecipante DTC n. 5678 franco di pagamento.»
4. MT543 – Istruzione di consegna contro pagamento (Deliver Against Payment, DAP)
- Dispone la consegna di titoli contro un pagamento determinato.
- Esempio di utilizzo: «Consegnare 15.000 azioni DEF CUSIP 987654321 al partecipante DTC n. 9999 contro pagamento di USD 300.000.»
5. MT544–MT547 – Notifiche di allegement e conferme di regolamento
- MT544 – Receive Free Confirmation
- MT545 – Conferma di ricezione contro pagamento
- MT546 – Conferma di consegna franco pagamento
- MT547 – Conferma di consegna contro pagamento
Vengono restituiti dal custode (o dal sistema) per indicare che il regolamento oggetto dell'istruzione è andato a buon fine (oppure per segnalare tentativi di regolamento parziali, non corrispondenti o non riusciti).
6. MT548 – Stato del regolamento e avviso di elaborazione
- Fornisce aggiornamenti di stato o avvisi relativi alle operazioni di regolamento, compresi lo stato di riciclo (recycling) o di mancata corrispondenza.
Pertanto, in uno scenario tipico in cui una banca o un istituto incarica un depositario statunitense di eseguire un trasferimento presso DTC, si potrebbe riscontrare quanto segue:
- Un messaggio MT542 (Deliver Free) dalla banca/istituzione al depositario.
- Il depositario (se è esso stesso un partecipante DTC) converte quindi tale istruzione in un Deliver Order (DO) DTC all'interno del sistema DTC, specificando i dettagli pertinenti.
- Al regolamento presso DTC, il depositario invia alla banca/istituzione un messaggio MT546 (conferma di consegna franco pagamento).
3. Flusso end-to-end con tipologie di messaggi
Di seguito è riportato uno scenario illustrativo, passo per passo, di un trasferimento DVP presso il DTC, che mostra sia l'istruzione proprietaria del DTC sia i possibili messaggi SWIFT corrispondenti:
1. Titolare effettivo → Banca consegnante
- Il cliente impartisce l'istruzione alla banca consegnante (eventualmente tramite un portale interno, per telefono o con altro mezzo). In questa fase di norma non si utilizza SWIFT, sebbene le grandi istituzioni possano ricorrere a messaggi interni ISO 20022 o MT54x.
2. Banca consegnante → DTC (conto proprio)
- Il back office della banca genera automaticamente un Deliver Order nel sistema del DTC:
- DTC Participant ID della controparte
- CUSIP e quantità
- Importo di regolamento per DVP, data di regolamento
- Canali di trasmissione: interfaccia PTS/PBS, messaggistica MQ o Settlement Web.
3. Banca consegnante → (interno) / Depositario (scenario SWIFT)
- Qualora la banca debba impartire istruzioni a un subcustode o a un soggetto esterno che detiene la posizione presso DTC per suo conto, può inviare un MT543 (Deliver Against Payment) con i riferimenti al subcustode. Il subcustode lo traduce quindi in un ordine di consegna DTC (DTC Deliver Order).
4. DTC → Banca ricevente (con capitale proprio)
- DTC notifica alla banca ricevente che un DO è in sospeso. Nel sistema, la banca ricevente visualizza una voce in entrata nella coda di consegna. Se la banca ricevente gestisce un collegamento in tempo reale, può ricevere un messaggio di stato o un flusso di report di attività (in formato proprietario).
- Per un'operazione DVP, la banca ricevente deve confermare, o quantomeno assicurarsi, che i fondi siano disponibili.
5. Banca ricevente → DTC
- Qualora, per determinati tipi di regolamento, la banca ricevente sia tenuta a «confermare» o ad «abbinare» l'operazione, essa inserisce un'accettazione (talvolta effettuata automaticamente, se il sistema interno è configurato per accettare automaticamente le operazioni DVP provenienti da controparti note).
6. Regolamento DTC (in qualità di CSD)
- DTC verifica in tempo reale, o quasi, le posizioni e i fondi. Se tutto è in regola, addebita la posizione in titoli del consegnante, accredita la posizione in titoli del ricevente e, contestualmente, addebita la liquidità del ricevente e accredita quella del consegnante (nel caso di DVP).
7. Flussi di conferma del regolamento
- DTC invia a entrambi i partecipanti conferme proprietarie di «Settlement Activity».
- Se si utilizza SWIFT, i partecipanti o i rispettivi custodi generano un MT547 (conferma di consegna contro pagamento), un MT545 (conferma di ricezione contro pagamento) o un avviso di stato/conferma MT548.
8. Comunicazione al cliente
- La banca consegnante e la banca ricevente confermano ciascuna il regolamento definitivo al titolare effettivo mediante i rispettivi estratti conto o comunicazioni interne.
4. Ulteriori messaggi e considerazioni
- «Riciclo» dei messaggi: quando le operazioni non possono essere regolate immediatamente (ad esempio per insufficienza di titoli o fondi), il DTC ricicla l'istruzione e invia aggiornamenti di stato. In termini SWIFT, un MT548 può essere inviato periodicamente per indicare lo stato di sospensione dell'operazione.
- Messaggi di «allegement» (MT578 in ISO 15022; sese.028 in ISO 20022): alcuni sistemi generano un «allegement» quando una parte inserisce un'istruzione che l'altra parte non ha abbinato o riconosciuto. Ciò è più frequente negli scenari transfrontalieri o con più depositari.
- Rivendicazioni relative ad operazioni societarie: in caso di operazioni societarie in prossimità del trasferimento, intervengono ulteriori comunicazioni (spesso proprietarie a livello di depositario) per gestire le rivendicazioni di dividendi o interessi qualora le date di registrazione e di regolamento siano in conflitto.
- Numeri di riferimento delle transazioni: tutte le istruzioni (sia nel formato proprietario di DTC sia tramite SWIFT) recano identificativi univoci (ad esempio il Sender's Reference in un messaggio MT54x). L'abbinamento e il monitoraggio dello stato si basano in larga misura su questi campi di riferimento.
5. Osservazioni conclusive e raccomandazioni
1. Automazione:
- La maggior parte dei grandi operatori utilizza interfacce in tempo reale o di tipo batch basate su file verso DTC, riducendo al minimo l'immissione manuale dei dati.
- I messaggi SWIFT MT54x sono spesso generati automaticamente dal sistema di back office di un partecipante e quindi convertiti in messaggi DTC da moduli interni o da custodi esterni.
2. Riconciliazione:
- Le imprese che utilizzano sia i messaggi proprietari DTC sia SWIFT devono assicurare solidi processi di riconciliazione.
- Riconciliano i rapporti di regolamento DTC (o le conferme in tempo reale) con le istruzioni interne (riferimenti MT54x).
3. Ambito di utilizzo:
- La messaggistica diretta DTC è diffusa tra i broker-dealer e le banche con sede negli Stati Uniti che sono partecipanti DTC.
- Le istruzioni SWIFT sono più frequenti quando la parte ordinante si trova al di fuori degli Stati Uniti oppure non è un partecipante diretto al DTC ma si avvale di un depositario locale.
4. Gestione delle eccezioni:
- Qualora le istruzioni non coincidano, i titoli siano insufficienti o manchi la liquidità, l'operazione rimane in stato di sospensione (recycle). Il partecipante deve rettificare le istruzioni o mettere a disposizione le risorse necessarie prima che il regolamento possa avere luogo.
- Qualsiasi scenario di squadratura o di mancato regolamento può dare luogo a una richiesta di restituzione o a un regolamento parziale, ciascuno con il proprio flusso di messaggistica.
Una visione d'insieme
Un tipico trasferimento DVP potrebbe presentarsi, in pratica, come segue:
- MT543 dalla banca globale al proprio depositario statunitense: «Consegnare 10.000 azioni ABC (CUSIP 123456789) al partecipante DTC n. 5555 per USD 100.000 alla data di regolamento T+1.»
- Il depositario converte l'MT543 in un Deliver Order (DO) DTC, indicando la stessa quantità, lo stesso partecipante DTC controparte, nonché la data e l'importo di regolamento.
- DTC pone in coda e abbina il DO all'accettazione del partecipante ricevente.
- Al regolamento: DTC finalizza il trasferimento in forma scritturale.
- Il depositario riceve una conferma di regolamento DTC, che determina la generazione di un MT547 verso la banca globale a conferma di una consegna DVP eseguita con esito positivo.
- Global Bank aggiorna l'estratto conto del titolare effettivo per indicare che il titolo non è più detenuto e provvede ad accreditare o addebitare di conseguenza la liquidità corrispondente (se presente).
Il trasferimento di un titolo tramite DTC comporta una combinazione di istruzioni proprietarie (Deliver Order, Receive Order, Settlement Activity Report) e, in molti casi, di messaggistica SWIFT ISO 15022 supplementare (serie MT54x) qualora i partecipanti si avvalgano di depositari o di flussi interni automatizzati. Il sistema DTC rappresenta di fatto il fulcro del regolamento in forma scritturale negli Stati Uniti, svolgendo la funzione di depositario centrale di titoli (CSD). Gli istituti possono affidarsi esclusivamente ai sistemi PTS/PBS di DTC o a un flusso automatizzato, se partecipanti diretti, oppure integrare tali processi in messaggi SWIFT ai fini di una standardizzazione globale.
Punti essenziali da ricordare:
- Messaggi proprietari DTC: DO (Deliver Order), RO (Receive Order) e una serie di notifiche relative alle attività di regolamento.
- SWIFT: sono di uso frequente i messaggi MT540–MT547 (istruzioni e conferme) oltre all'MT548 (stato).
- Matching e affirmation: il partecipante ricevente (o il suo agente) deve confermare l'accettazione, in particolare per le istruzioni DVP.
- Tempo reale e batch: il regolamento DTC può ora avvenire in più cicli infragiornalieri, con aggiornamenti in tempo reale delle posizioni e fasi successive facoltative di regolamento netto o definitivo nel corso della giornata.
- Ai fini della verifica: richiedere conferma del regolamento al partecipante DTC (depositario) interessato. DTC non rilascia conferme a soggetti che non siano partecipanti; un documento presentato come «conferma DTC» per conto di un terzo deve pertanto essere considerato con cautela.
Grazie a un'attenzione scrupolosa alla mappatura dei messaggi, ai campi di riferimento e ai controlli di stato in tempo reale, l'intero processo consente un trasferimento fluido dei titoli all'interno dell'ecosistema statunitense di compensazione e regolamento.
La Depository Trust Company dispone di server nell'UE?
I sistemi di compensazione e regolamento di DTC sono gestiti negli Stati Uniti, sotto la vigilanza della SEC e della Federal Reserve; DTC non esegue il regolamento su server situati nell'UE. La sua controllante DTCC gestisce repository di dati sulle negoziazioni distinti in Europa per la segnalazione dei derivati – DTCC Data Repository (Ireland) plc per le segnalazioni UE e DTCC Derivatives Repository plc a Londra per le segnalazioni nel Regno Unito. Tali repository conservano esclusivamente dati di segnalazione, non registri di titoli.
Il Fedwire® Securities Service
Il sistema nervoso centrale degli Stati Uniti per il regolamento dei titoli di Stato
Introduzione
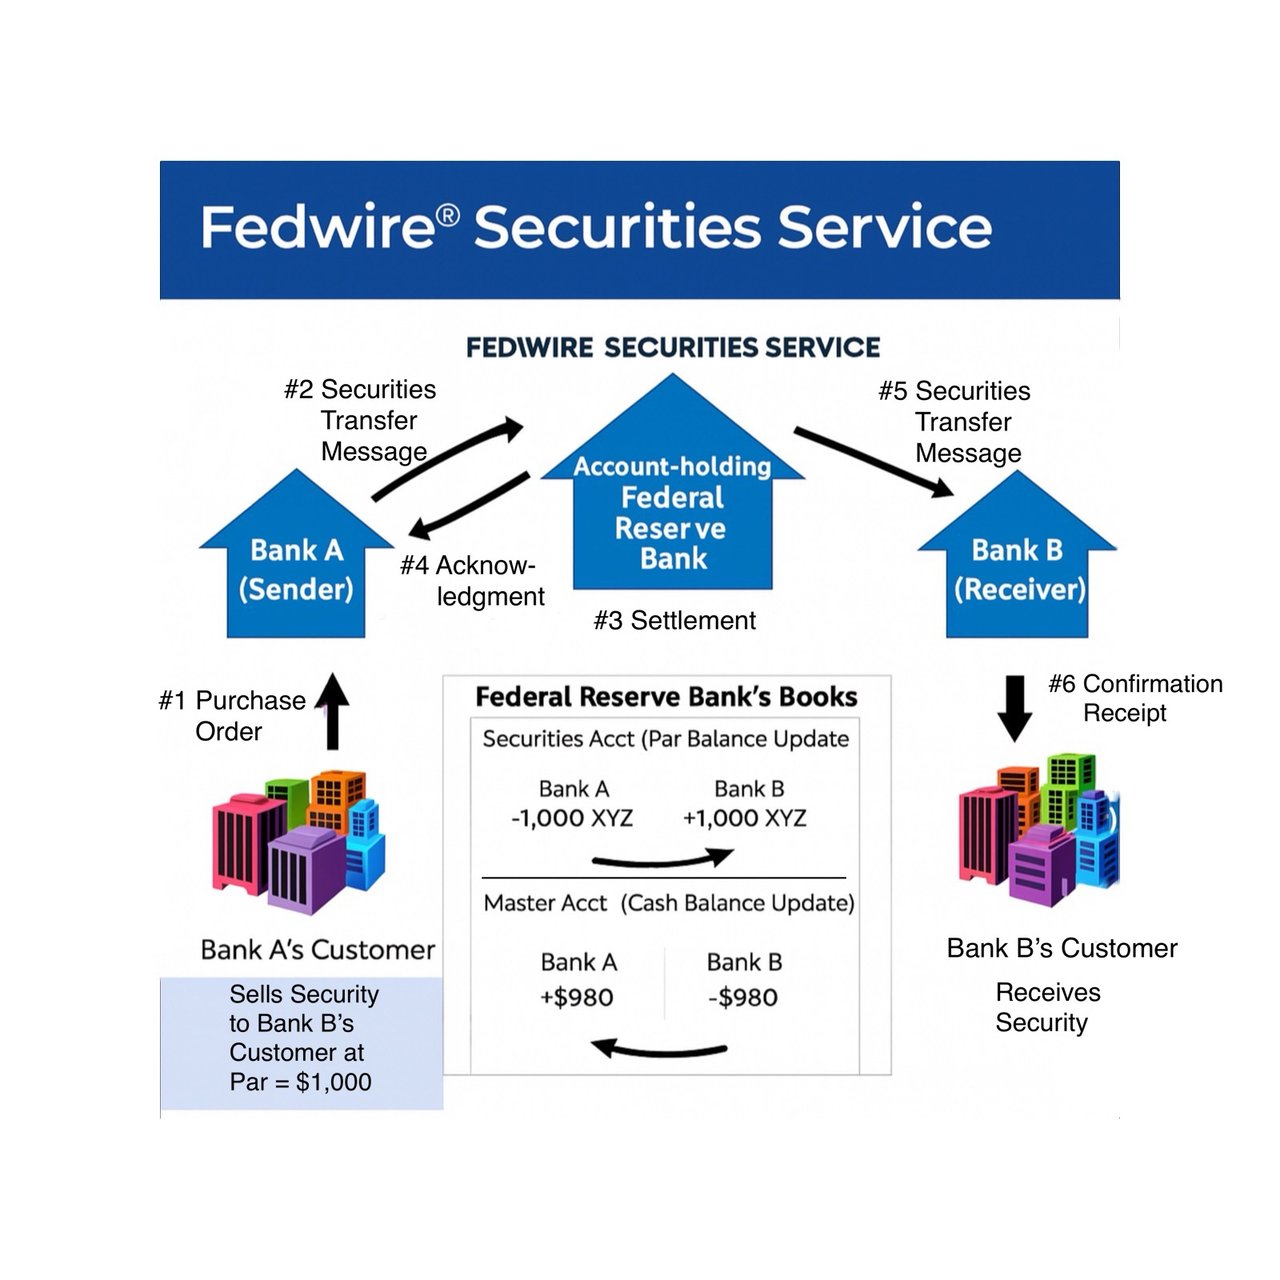
Il Fedwire® Securities Service, gestito dalle Federal Reserve Banks, costituisce la struttura portante istituzionale dell'infrastruttura dei titoli di Stato degli Stati Uniti. In qualità di depositario centrale di titoli (CSD) ufficiale per i titoli del Tesoro statunitense e per le altre obbligazioni federali, offre regolamento e custodia in tempo reale per transazioni che ammontano a migliaia di miliardi di dollari al giorno. A differenza dei depositari commerciali come la Depository Trust Company (DTC), Fedwire Securities gestisce direttamente sul registro della banca centrale il regolamento e la registrazione in forma scritturale del debito sovrano e quasi sovrano. Il presente articolo fornisce un'esposizione dettagliata dell'architettura, dei fondamenti giuridici, dei meccanismi operativi e della rilevanza sistemica del servizio.
I. Governance e quadro giuridico
Il Fedwire Securities Service è gestito dalle dodici Federal Reserve Banks sotto la vigilanza del Board of Governors of the Federal Reserve System. È disciplinato da:
- Regolamento TRADES del Tesoro (31 CFR Part 357): fondamento giuridico per i titoli del Tesoro in forma scritturale detenuti tramite le Federal Reserve Banks.
- Operating Circular n. 7: stabilisce i termini in base ai quali sono tenuti i conti titoli e sono eseguiti i trasferimenti.
La partecipazione è riservata alle istituzioni titolari di un conto master presso una Federal Reserve Bank, tra cui banche commerciali, enti sponsorizzati dal governo, istituzioni internazionali e determinati enti del governo statunitense.
II. Strumenti ammissibili al regolamento
Fedwire Securities elabora esclusivamente titoli in forma scritturale ammissibili, tra i quali rientrano:
- Titoli del Tesoro statunitense (Bills, Notes, Bonds, TIPS, FRN)
- Titoli di agenzie federali (ad es. Fannie Mae, Freddie Mac, Ginnie Mae)
- Titoli di imprese sponsorizzate dal governo (GSE)
- Alcune organizzazioni internazionali (ad es. Banca Mondiale, Banca interamericana di sviluppo)
Tutti gli strumenti sono detenuti esclusivamente in forma dematerializzata, con la titolarità registrata mediante scritturazione contabile elettronica.
III. Capacità funzionali
A. Regolamento lordo in tempo reale (RTGS)
A differenza dei sistemi con regolamento a lotti, il Fedwire Securities Service opera su base RTGS, garantendo:
- Definitività: i regolamenti sono irrevocabili al momento dell'esecuzione
- Atomicità: nelle operazioni DVP, titoli e fondi vengono regolati simultaneamente
B. Consegna contro pagamento (DVP)
Il servizio supporta:
- Consegna contro pagamento (modello 1 della BRI): ogni trasferimento di titoli e fondi viene regolato simultaneamente e singolarmente
- Trasferimenti franco pagamento (free-of-payment): i titoli sono consegnati senza il contestuale movimento di fondi (ad esempio per costituzione in pegno, donazione o riorganizzazione interna)
C. Costituzione in pegno delle garanzie e servizi triparty
I partecipanti possono costituire in pegno titoli detenuti presso la Fed a garanzia di:
- Ricorso allo sportello di sconto (discount window)
- Mitigazione del rischio nei sistemi di pagamento
- Accordi di credito interbancari
- Pronti contro termine tramite l'agente tri-party statunitense (BNY, unico agente dal 2019, anno dell'uscita di JPMorgan)
IV. Processo di registrazione in forma scritturale
Tutti i movimenti scritturali sono avviati mediante istruzioni strutturate trasmesse tramite FedLine Advantage®, SWIFT o protocolli di messaggistica integrati.
È la Federal Reserve Bank, e non il partecipante, a eseguire l'effettiva registrazione contabile, addebitando e accreditando i conti titoli tenuti sul libro mastro principale della Fed. Una volta elaborata, l'operazione è definitiva, irrevocabile e giuridicamente vincolante.
V. Partecipanti e accesso
L'accesso diretto è riservato a:
- Istituti di deposito titolari di un conto master presso la Federal Reserve
- Determinati enti governativi e istituzioni ufficiali estere
- Enti sponsorizzati dal governo (government-sponsored enterprises) e altri istituti idonei
Gli altri operatori, tra cui broker-dealer e primary dealer che non sono banche, accedono al servizio tramite una banca di compensazione.
VI. Integrazione con altri sistemi: DTC e oltre
Mentre Fedwire Securities è il principale depositario degli strumenti sovrani, la Depository Trust Company (DTC) gestisce un'infrastruttura distinta, di natura privata, per i titoli societari e municipali. Le negoziazioni in titoli di Stato sono compensate e oggetto di netting da parte della Fixed Income Clearing Corporation (FICC), un'altra controllata di DTCC, e regolate in Fedwire Securities tramite le banche di compensazione.
Questo collegamento agevola:
- Regolamento di titoli del Tesoro tra partecipanti al DTC
- Operazioni di pronti contro termine e di gestione delle garanzie aventi ad oggetto titoli del governo statunitense
- Funzioni di netting e di compensazione su più piattaforme
VII. Orari operativi
Il Fedwire Securities Service opera:
- Dal lunedì al venerdì, esclusi i giorni festivi statunitensi
- Apertura: ore 8:30 ET (13:30 UTC; 12:30 UTC durante l'ora legale statunitense)
- Chiusura: ore 15:15 ET per i trasferimenti (20:15 UTC; 19:15 UTC durante l'ora legale), ore 15:30 ET per gli storni
Tali orari definiscono la finestra di definitività per il regolamento nella stessa giornata dei titoli di Stato.
VIII. Rilevanza sistemica e architettura del rischio
Il Fedwire Securities Service è un'infrastruttura del mercato finanziario di rilevanza sistemica (Systemically Important Financial Market Utility, SIFMU) ai sensi del Titolo VIII del Dodd-Frank Act. La sua affidabilità è essenziale per:
- Funzionamento del mercato dei titoli del Tesoro
- Operazioni di mercato aperto (OMO)
- Gestione della liquidità interbancaria
- Contenimento del rischio sistemico negli scenari di crisi
Gli scoperti infragiornalieri derivanti dal regolamento dei titoli devono essere garantiti da collaterale, in genere dai titoli oggetto di acquisto, a tutela della Federal Reserve dal rischio di controparte.
IX. Sviluppi tecnologici e regolamentari
Tra gli sviluppi recenti e prossimi figurano:
- Migrazione a ISO 20022 per la standardizzazione dei messaggi
- Quadri di resilienza informatica rafforzati
- Costante allineamento delle politiche ai Principi CPMI-IOSCO per le infrastrutture dei mercati finanziari
Tali iniziative mirano a mantenere la solidità del servizio in un contesto finanziario digitalizzato e interconnesso.
Il Fedwire® Securities Service non è un semplice sistema di regolamento, bensì un'architettura fiduciaria di livello sovrano per i mercati del debito pubblico statunitense. Grazie al controllo diretto da parte della Federal Reserve, alla capacità di regolamento lordo in tempo reale e alla definitività giuridica, esso sostiene la liquidità, la sicurezza e la credibilità della finanza pubblica statunitense. L'integrazione con infrastrutture commerciali quali DTC assicura il regolare funzionamento di strumenti finanziari complessi e dei flussi di garanzie. In un'epoca di crescente complessità sistemica, Fedwire resta un pilastro della stabilità monetaria e finanziaria statunitense.
Per ulteriori dettagli regolamentari si rimanda alla Federal Reserve Operating Circular No. 7 e alla Regulation J (12 CFR Part 210).
Euroclear ESES ed ESES-CSD
Il sistema ESES (Euroclear Settlement of Euronext-zone Securities) di Euroclear è una piattaforma di regolamento titoli concepita per agevolare il regolamento efficiente e ordinato dei titoli negoziati sui mercati Euronext, che comprendono Belgio, Francia e Paesi Bassi. ESES mira a semplificare e standardizzare i processi post-negoziazione, promuovendo così l'efficienza del regolamento transfrontaliero nell'area Euronext.
Il sistema ESES funziona come segue:
- Trading: gli investitori acquistano e vendono titoli sui mercati Euronext tramite i propri intermediari o piattaforme di trading. Una volta eseguita un'operazione, i relativi dettagli vengono trasmessi a una controparte centrale (CCP) per la compensazione.
- Compensazione: la controparte centrale (CCP) subentra come acquirente nei confronti di ogni venditore e come venditore nei confronti di ogni acquirente, riducendo così il rischio di controparte. Calcola le obbligazioni nette di ciascun partecipante e verifica che disponga delle garanzie richieste a copertura delle proprie posizioni.
- Regolamento: dopo la compensazione, le operazioni vengono trasmesse alla piattaforma ESES per il regolamento. ESES si interfaccia con i depositari centrali di titoli (CSD) locali del Belgio (Euroclear Belgium), della Francia (Euroclear France) e dei Paesi Bassi (Euroclear Nederland) per agevolare il trasferimento di titoli e liquidità tra acquirente e venditore.
- Delivery-versus-Payment (DvP): ESES opera secondo un modello DvP, che garantisce che il trasferimento dei titoli e il pagamento corrispondente avvengano simultaneamente. Questo processo riduce il rischio di regolamento e aumenta l'efficienza delle operazioni su titoli.
- Riconciliazione e reportistica: ESES riconcilia le operazioni regolate e fornisce ai partecipanti servizi di reportistica, consentendo loro di monitorare le proprie posizioni e i dettagli delle operazioni.
Collegandosi ai depositari centrali di titoli (CSD) locali e fornendo un'unica piattaforma per il regolamento dei titoli dell'area Euronext, ESES semplifica il processo post-negoziazione e consente un regolamento transfrontaliero più efficiente. Tale armonizzazione riduce la complessità e i costi del regolamento delle operazioni su titoli tra più mercati, favorendo così una maggiore integrazione e cooperazione all'interno dell'ecosistema finanziario europeo.
Per maggiori informazioni sulle procedure operative di Euroclear, faccia clic qui
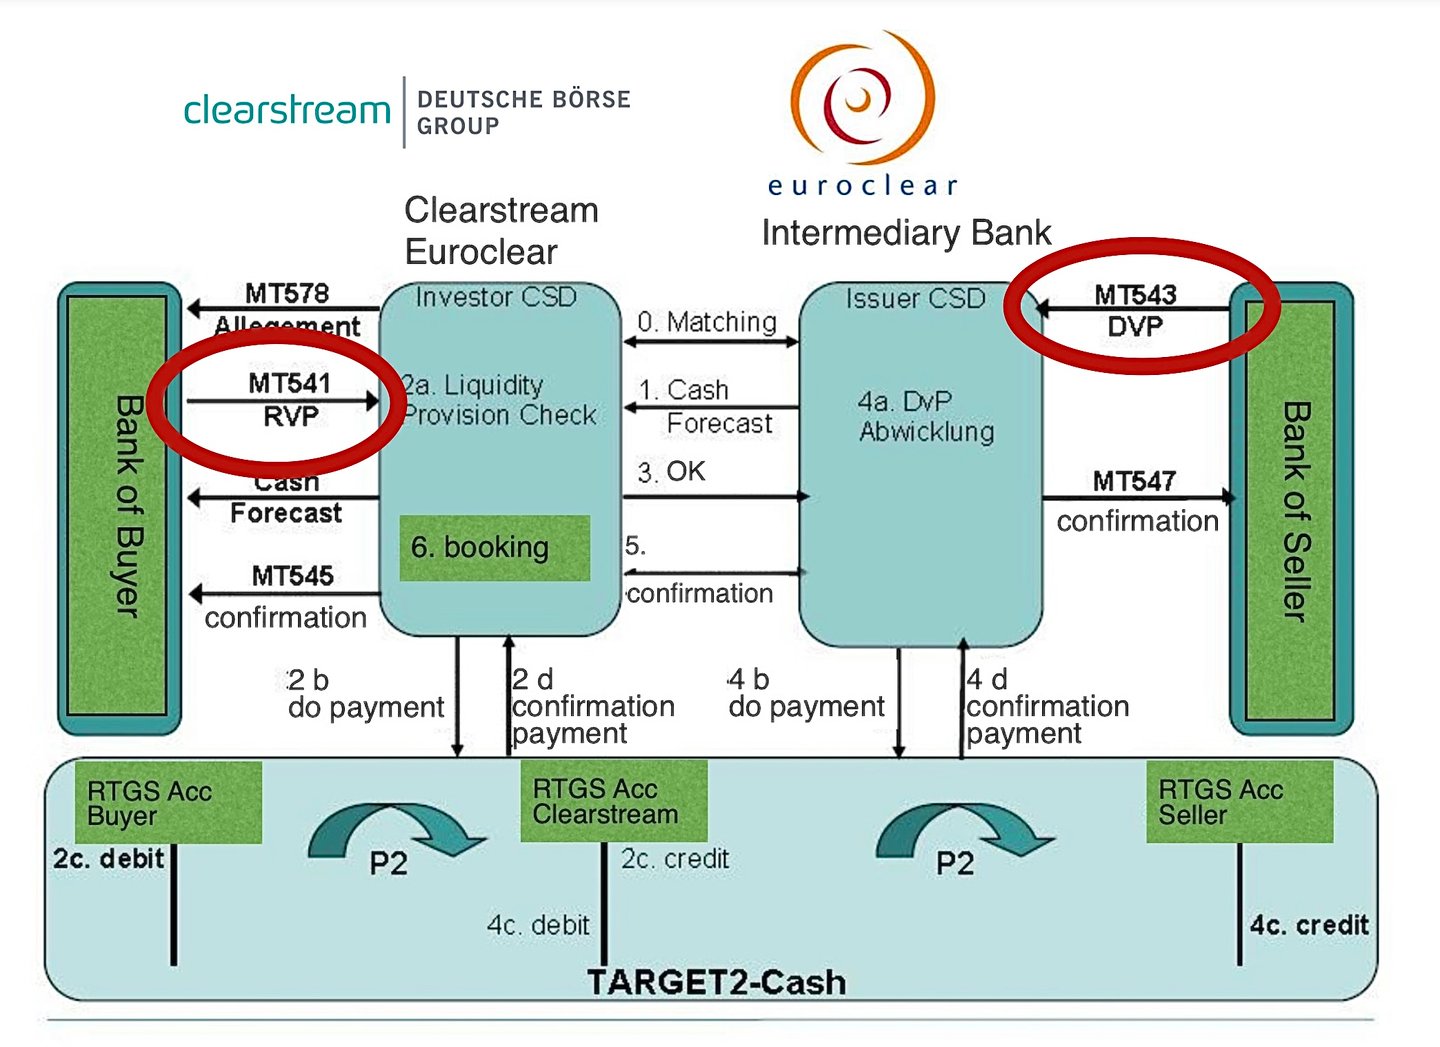
Clearstream è un depositario centrale di titoli (CSD) con sede in Lussemburgo e membro del Gruppo Deutsche Börse. In qualità di CSD, Clearstream svolge un ruolo cruciale nell'infrastruttura dei mercati finanziari, offrendo servizi di custodia, regolamento e gestione di titoli, quali azioni e obbligazioni.
Clearstream opera attraverso due principali entità giuridiche: Clearstream Banking AG, con sede a Francoforte, in Germania, che si concentra sui titoli nazionali tedeschi, e Clearstream Banking S.A., con sede in Lussemburgo, che tratta i titoli internazionali.
Ecco come opera Clearstream in qualità di CSD:
- Emissione: Clearstream agevola il processo di emissione di nuovi titoli, registrandoli e iscrivendoli elettronicamente nei propri sistemi. Tale servizio garantisce che i titoli siano disponibili per la negoziazione sul mercato.
- Custodia: Clearstream offre un ambiente sicuro per la custodia dei titoli, mantenendo registri elettronici di titolarità e garantendo la salvaguardia delle attività.
- Regolamento dei titoli: Clearstream agevola il trasferimento di titoli tra acquirenti e venditori, aggiornando i registri di titolarità e assicurando il corretto regolamento delle operazioni. È collegata a diverse piattaforme di negoziazione e controparti centrali per semplificare il processo post-negoziazione.
- Delivery-versus-Payment (DvP): Clearstream opera secondo un modello DvP, che assicura che il trasferimento dei titoli e il relativo pagamento avvengano contestualmente. Questo processo riduce il rischio di regolamento e accresce l'efficienza delle operazioni in titoli.
- Corporate action ed elaborazione dei proventi: Clearstream gestisce le corporate action, quali dividendi, pagamenti di interessi, frazionamenti azionari e fusioni, assicurando che i pagamenti o le rettifiche dovuti siano registrati correttamente nelle scritture dei titolari dei titoli.
- Gestione delle garanzie collaterali: Clearstream offre servizi di gestione delle garanzie collaterali, che comprendono la gestione efficiente e sicura delle garanzie utilizzate in varie operazioni finanziarie, quali pronti contro termine o derivati. Fornisce inoltre servizi quali il prestito e l'assunzione a prestito di titoli.
- Connettività e integrazione: Clearstream è collegata ad altri CSD, sistemi di regolamento titoli e infrastrutture di mercato, come TARGET2-Securities (T2S), per accrescere l'efficienza del regolamento transfrontaliero e favorire l'integrazione dei mercati finanziari.
Fornendo tali servizi, Clearstream assicura che i mercati finanziari operino in modo regolare, trasparente e sicuro. Il suo ruolo di CSD riduce il rischio di controparte, accresce l'efficienza delle operazioni e promuove la stabilità nei mercati in cui opera.
Per saperne di più, faccia clic sul seguente link
T2S (BCE Banca centrale europea)
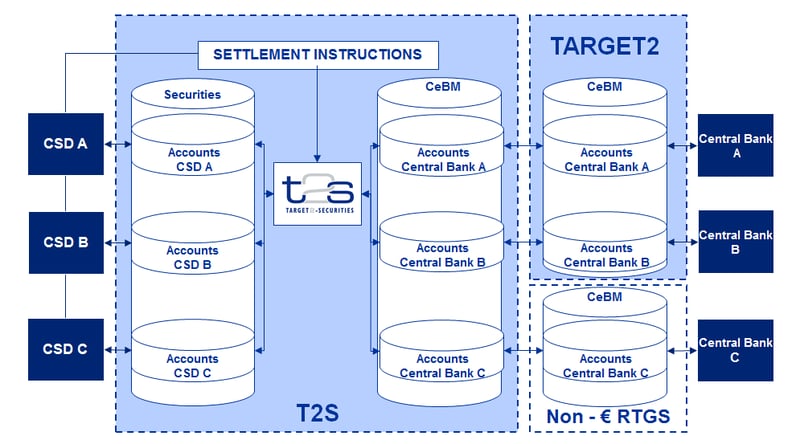
Gestione dei titoli finanziari in T2S
- Regolamento titoli:
- Definizione: il regolamento dei titoli è il processo di trasferimento dei titoli dal venditore all'acquirente e del corrispondente pagamento dall'acquirente al venditore.
- Ruolo di T2S: T2S agevola questo processo operando come piattaforma centralizzata che collega i vari depositari centrali di titoli (CSD) in tutta Europa.
- Consegna contro pagamento (Delivery Versus Payment, DvP):
- Concetto: il DvP è un principio fondamentale nel regolamento dei titoli, che assicura che la consegna dei titoli avvenga soltanto se il pagamento è stato effettuato.
- Implementazione in T2S: T2S garantisce che il trasferimento dei titoli e il corrispondente pagamento avvengano simultaneamente, riducendo il rischio che una delle parti risulti inadempiente dopo aver ricevuto le attività.
- Moneta di banca centrale:
- Regolamento in fondi della banca centrale: le operazioni in T2S sono regolate in moneta di banca centrale, considerata la forma di regolamento più sicura in quanto priva di rischio di credito.
- Gestione della liquidità: I partecipanti possono gestire la propria liquidità in modo efficiente, poiché il regolamento in moneta di banca centrale riduce la necessità di ampi buffer di liquidità.
- Gestione delle garanzie collaterali:
- Finalità: La garanzia collaterale è utilizzata nelle operazioni finanziarie per ridurre il rischio di credito.
- T2S e garanzie collaterali: T2S supporta una gestione efficiente delle garanzie collaterali consentendo il trasferimento rapido e agevole di titoli, che possono essere utilizzati come garanzia per varie operazioni finanziarie.
- Operazioni transfrontaliere:
- Sfide: le transazioni transfrontaliere su titoli presentano tradizionalmente criticità quali la diversità delle normative nazionali e delle prassi di regolamento.
- Soluzione T2S: offrendo una piattaforma unica, T2S armonizza le prassi di regolamento e agevola le operazioni transfrontaliere; le normative nazionali in materia di titoli restano tuttavia differenti.
- Standardizzazione e armonizzazione:
- Standardizzazione delle procedure: T2S introduce la standardizzazione dei cicli di regolamento, degli orari limite e delle procedure operative in tutta Europa.
- Vantaggi: tale armonizzazione riduce la complessità e i costi associati alla negoziazione transfrontaliera di titoli.
- Integrazione con T2: Operazioni monetarie: T2 è il sistema RTGS per l'euro e gestisce i pagamenti in euro di importo elevato.
- Collegamento con T2S: la liquidità può essere trasferita tra i conti T2 e i conti di contante dedicati in T2S, dove si regola la componente in contante di ciascuna operazione in titoli.
- Ruolo dei depositari centrali di titoli (CSD):
- CSD in T2S: si tratta di enti che detengono titoli, ne consentono il trasferimento e forniscono i relativi servizi.
- Funzionalità: I CSD interagiscono con T2S per regolare le transazioni, gestire i conti e registrare la titolarità dei titoli.
Impatto sui mercati finanziari e sulle istituzioni
- Riduzione del rischio: Garantendo lo scambio simultaneo di liquidità e titoli, T2S riduce al minimo il rischio di controparte e il rischio di regolamento.
- Efficienza operativa: gli istituti finanziari beneficiano di una minore complessità e di costi inferiori grazie a processi semplificati e standardizzati.
- Integrazione dei mercati: T2S svolge un ruolo decisivo nell'integrazione dei mercati finanziari europei, rendendoli più resilienti e interconnessi.
- Ottimizzazione della liquidità: il sistema migliora la capacità delle banche di gestire in modo più efficace la propria liquidità e le garanzie collaterali.
T2S modernizza in misura significativa l'ambiente di regolamento dei titoli in Europa, determinando maggiore efficienza, rischio ridotto e un più elevato grado di integrazione nei mercati finanziari. Questo sistema è una pietra angolare degli sforzi dell'Unione Europea volti a creare un mercato finanziario più unificato e solido.
I maggiori depositari centrali di titoli (CSD) al mondo
I depositari centrali di titoli (Central Securities Depositories, CSD) sono istituzioni fondamentali dell'infrastruttura finanziaria globale. Offrono servizi di custodia, compensazione e regolamento per le operazioni in titoli, assicurando il trasferimento efficiente e sicuro dei titoli tra le parti. Di seguito è riportato un elenco dei maggiori CSD a livello mondiale, in base alla scala operativa, alle attività in custodia e all'impatto sui mercati finanziari.
1. The Depository Trust & Clearing Corporation (DTCC) – Stati Uniti
DTCC è una delle maggiori società al mondo di servizi finanziari post-negoziazione. La sua controllata, The Depository Trust Company (DTC), è il principale CSD negli Stati Uniti.
Servizi principali:
- Offre servizi di compensazione, regolamento, amministrazione degli strumenti finanziari (asset servicing) e servizi informativi.
- Tratta un'ampia gamma di titoli, tra cui azioni, obbligazioni societarie e municipali, titoli di Stato, titoli garantiti da ipoteca e strumenti del mercato monetario.
Rilevanza:
- Parte integrante del funzionamento del mercato mobiliare statunitense.
- Supporta migliaia di partecipanti, tra cui broker-dealer, banche, fondi comuni di investimento e altri istituti finanziari.
2. Euroclear Group – Europa
Euroclear è un primario fornitore di servizi post-negoziazione, con sede a Bruxelles, in Belgio. Gestisce sia depositari centrali di titoli nazionali sia un depositario centrale internazionale di titoli (ICSD).
Servizi principali:
- Euroclear Bank: opera in qualità di ICSD e regola le operazioni transfrontaliere su titoli internazionali.
- CSD nazionali: Comprendono Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden ed Euroclear UK & International (gestore di CREST).
- Offre servizi relativi a obbligazioni, azioni, strumenti derivati e fondi di investimento.
Rilevanza:
- Agevola le operazioni sia nazionali sia transfrontaliere in tutta Europa.
- Migliora l'efficienza del mercato attraverso l'armonizzazione e la standardizzazione dei processi di regolamento.
3. Clearstream – Germania e Lussemburgo
Clearstream è un fornitore primario di servizi post-negoziazione e fa parte del Deutsche Börse Group. Opera sia come CSD sia come ICSD.
Servizi principali:
- Clearstream Banking S.A.: opera come ICSD per i titoli internazionali dal Lussemburgo. Clearstream Banking AG: svolge la funzione di CSD tedesco.
- Offre servizi di regolamento e custodia per obbligazioni, azioni e fondi di investimento.
Rilevanza:
- Svolge un ruolo fondamentale nei mercati mobiliari europei e internazionali.
- Fornisce servizi a istituzioni finanziarie in tutto il mondo.
4. Japan Securities Depository Center, Inc. (JASDEC) – Giappone
JASDEC è il depositario centrale di titoli giapponese per azioni, obbligazioni societarie e fondi di investimento; i titoli di Stato giapponesi sono detenuti nel sistema scritturale della Banca del Giappone.
Servizi principali:
- Gestisce i sistemi di trasferimento in forma scritturale per azioni, obbligazioni societarie, carta commerciale e fondi d'investimento.
- Agevola la dematerializzazione dei titoli.
Rilevanza:
- Essenziale per l'efficienza e l'integrità dei mercati finanziari giapponesi.
- Si rivolge a un'ampia platea di investitori nazionali e internazionali.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – Cina
CSDC è il depositario centrale di titoli della Cina continentale.
- Opera sotto la vigilanza della China Securities Regulatory Commission (CSRC).
Servizi principali:
- Fornisce servizi di registrazione, deposito, compensazione e regolamento.
- Supporta la Borsa di Shanghai (Shanghai Stock Exchange) e la Borsa di Shenzhen (Shenzhen Stock Exchange).
Rilevanza:
- Parte integrante dei mercati finanziari cinesi, in rapida crescita e in continua evoluzione.
- Agevola le operazioni sia degli investitori nazionali sia degli investitori esteri qualificati.
6. National Securities Depository Limited (NSDL) – India
NSDL è il primo e uno dei maggiori CSD dell’India.
Servizi principali:
- Offre servizi di deposito per azioni, obbligazioni, titoli di Stato e fondi comuni di investimento.
- Consente il regolamento elettronico dei titoli negoziati sulle borse indiane.
Rilevanza:
- Ha aperto la strada alla dematerializzazione dei titoli in India.
- Migliora l'efficienza e riduce i rischi nei mercati dei capitali indiani.
7. Central Depository Services Limited (CDSL) – India
CDSL è il secondo CSD in India e offre servizi analoghi a quelli di NSDL.
Servizi principali:
- Agevola la detenzione e il trasferimento di titoli in forma elettronica.
- Offre servizi per azioni, obbligazioni e altri strumenti finanziari.
Rilevanza:
- Promuove la concorrenza e l'innovazione nel mercato indiano dei servizi di deposito.
- Sostiene il crescente numero di investitori al dettaglio in India.
8. National Settlement Depository (NSD) – Russia
NSD è il depositario centrale di titoli della Russia e fa parte del Moscow Exchange Group.
Servizi principali:
- Fornisce servizi di regolamento, custodia e informazione per un'ampia gamma di titoli.
- Gestisce le operazioni societarie e l'informativa al pubblico.
Rilevanza:
- Elemento centrale dell'infrastruttura dei mercati finanziari della Russia.
- NSD è soggetta a sanzioni dell'UE dal giugno 2022 e a sanzioni statunitensi dal giugno 2024; IFB non intrattiene rapporti con tale soggetto.
9. SIX SIS Ltd. - Svizzera
Parte del SIX Group, SIX SIS è il depositario centrale di titoli della Svizzera.
Servizi principali:
- Offre servizi di regolamento e di custodia per titoli svizzeri e internazionali.
- Fornisce servizi di asset servicing e di gestione delle garanzie.
Rilevanza:
- Sostiene il rilevante settore finanziario svizzero.
- Collega i mercati svizzeri con gli investitori globali.
10. Strate – Sudafrica
Strate è il depositario centrale di titoli (CSD) autorizzato del Sudafrica e fornisce il regolamento elettronico degli strumenti finanziari.
Servizi principali:
- Regola azioni, obbligazioni, strumenti del mercato monetario e derivati.
- Offre servizi per gli emittenti e misure di tutela degli investitori.
Rilevanza:
- Accresce l'efficienza e la sicurezza dei mercati finanziari sudafricani.
- Supporta sia le attività di investimento nazionali sia quelle internazionali.
Altri depositari centrali di titoli (CSD) di rilievo:
- Korea Securities Depository (KSD) – Corea del Sud.Gestisce il regolamento e la custodia per il mercato mobiliare sudcoreano. Detiene attività per un valore superiore a KRW 4.000 mila miliardi.
- Central Securities Depository of Iran (CSDI) – Iran. Fornisce servizi di deposito, compensazione e regolamento per il mercato dei capitali iraniano. L'Iran è soggetto a sanzioni statunitensi di portata generale e a contromisure del FATF; IFB non intrattiene rapporti con tale soggetto.
- CDS Clearing and Depository Services Inc. (CDS) – Canada. Offre servizi di compensazione e di deposito per titoli azionari, obbligazionari e del mercato monetario in Canada.
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.
La invitiamo a contattarci qualora desideri attivare una funzionalità di CSD per i Suoi conti presso di noi.