La presente pagina è una traduzione fornita per comodità. Fa fede la versione inglese. Legga in inglese
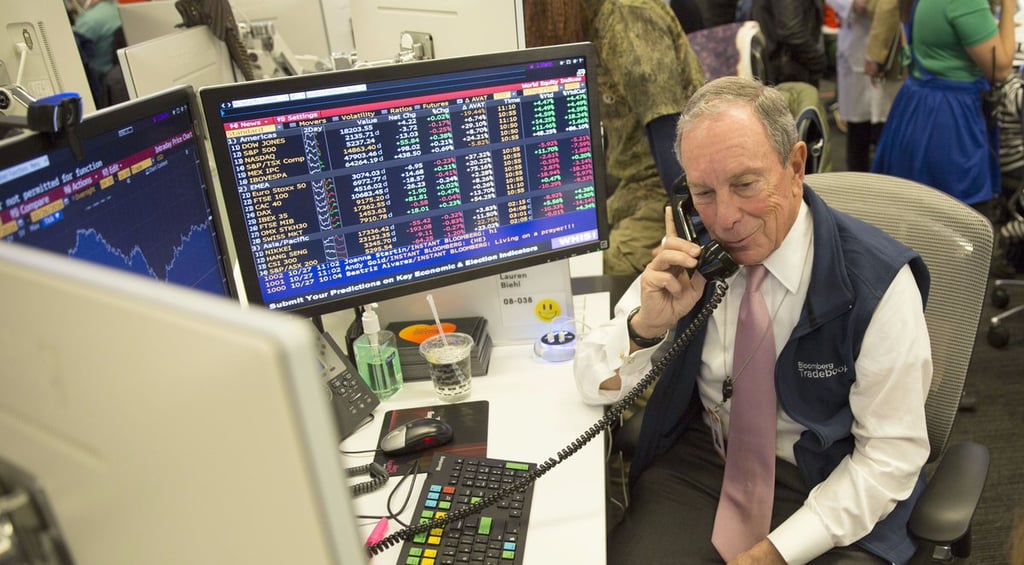
Gli ordini della clientela vengono eseguiti tramite broker regolamentati e piattaforme di negoziazione elettroniche. Gli agency broker come Bloomberg Tradebook, società affiliata di Bloomberg L.P., illustrano il funzionamento di questo modello:
- Modello di agency broker:
- Bloomberg Tradebook opera come agency broker, ovvero agisce come intermediario tra acquirenti e venditori nei mercati finanziari.
- A differenza di un broker che opera in proprio, non assume posizioni sul mercato per conto proprio. Esegue invece gli ordini per conto dei propri clienti.
- Piattaforma di negoziazione elettronica:
- Tradebook offre una piattaforma di negoziazione elettronica per strumenti quali azioni, opzioni e contratti futures (nel 2017 ha cessato l'attività nel mercato dei cambi).
- La piattaforma offre l'accesso diretto al mercato (DMA) e opzioni di negoziazione algoritmica per favorire un'esecuzione efficiente delle operazioni.
- Trading algoritmico:
- Le strategie algoritmiche automatizzano l'esecuzione degli ordini, adattandosi alle condizioni di mercato e agli obiettivi della clientela.
- Tali algoritmi possono contribuire a ottenere prezzi migliori, a gestire l'impatto sul mercato e a eseguire con efficienza ordini di grandi dimensioni.
- Esecuzione degli ordini:
- I clienti inseriscono gli ordini tramite la piattaforma Tradebook. Tali ordini possono essere instradati direttamente alle borse oppure eseguiti tramite sistemi di negoziazione alternativi (ATS) o dark pool, a seconda della strategia e del tipo di ordine.
- Tradebook elabora tali ordini, con l'obiettivo di conseguire la migliore esecuzione possibile in termini di rapidità, prezzo e dimensione dell'ordine.
- Connettività con il Bloomberg Terminal:
- L'integrazione con il Bloomberg Terminal offre agli utenti di Tradebook l'accesso ai dati di mercato, alle analisi e alle notizie di Bloomberg nella loro interezza. Tale integrazione consente decisioni di trading informate e un'esecuzione fluida delle operazioni.
- Copertura globale:
- Tradebook opera a livello globale, offrendo accesso ai principali mercati mondiali. Questa presenza internazionale consente ai clienti di negoziare su più mercati da un'unica piattaforma.
- Compliance e segnalazioni:
- La piattaforma include funzionalità a supporto della conformità normativa dei clienti, tra cui strumenti di segnalazione delle operazioni e di gestione del rischio.
- Queste funzionalità garantiscono che i clienti rispettino la normativa di negoziazione applicabile nei diversi mercati.
- Servizi alla clientela:
- Bloomberg Tradebook offre inoltre servizi a valore aggiunto, quali consulenza sulle operazioni, analisi di mercato e assistenza tecnica, migliorando l'esperienza di trading complessiva dei propri clienti.
Sistemi di negoziazione alternativi (ATS)
- Definizione: un ATS è una sede di negoziazione che abbina acquirenti e venditori per operazioni su azioni, obbligazioni e altri titoli. Opera al di fuori delle tradizionali borse valori pubbliche.
- Regolamentazione: Negli Stati Uniti gli ATS si registrano come broker-dealer e operano ai sensi della Regulation ATS della SEC. Nell'UE, le sedi comparabili sono i sistemi multilaterali e organizzati di negoziazione (MTF e OTF) ai sensi della MiFID II, che limita le negoziazioni dark mediante il double volume cap.
- Partecipanti: Di norma gli ATS sono utilizzati da grandi investitori istituzionali. Offrono a tali investitori una piattaforma per negoziare ingenti quantitativi di titoli senza incidere in misura significativa sul prezzo di mercato.
- Trasparenza e reportistica: gli ATS sono in genere meno trasparenti delle borse pubbliche. Pur essendo tenuti a segnalare le operazioni eseguite, non sempre forniscono informazioni sugli ordini in attesa o sull'identità delle parti partecipanti.
- Tipologie: gli ATS comprendono le reti di comunicazione elettronica (ECN), le reti di incrocio e i dark pool (che costituiscono un sottoinsieme degli ATS).
Dark pool
- Definizione: un dark pool è un tipo di ATS appositamente concepito per agevolare la negoziazione di titoli in un ambiente privato e anonimo.
- Finalità: L'obiettivo principale delle dark pool è consentire agli investitori istituzionali di negoziare grandi blocchi di titoli senza rendere pubbliche le proprie intenzioni al mercato, riducendo così al minimo l'impatto sul mercato.
- Mancanza di trasparenza: gli ordini nei dark pool non sono visibili agli altri partecipanti al mercato. I prezzi possono basarsi su quelli delle borse pubbliche, ma gli ordini effettivi non vengono mostrati prima dell'esecuzione.
- Operatività: i dark pool sono gestiti da diversi soggetti, tra cui grandi broker-dealer, società indipendenti e, talvolta, le stesse borse.
- Controversie e regolamentazione: i dark pool sono stati oggetto di attenzione da parte delle autorità di vigilanza e di controversie. Pur offrendo vantaggi, quali un minore impatto sul mercato e prezzi migliori per gli ordini di grandi dimensioni, la loro scarsa trasparenza ha sollevato timori circa possibili vantaggi indebiti e manipolazioni del mercato.
Differenze e analogie
- Analogie: sia gli ATS sia i dark pool operano al di fuori delle borse pubbliche tradizionali e sono utilizzati principalmente dagli investitori istituzionali.
- Differenze: i dark pool sono una particolare tipologia di ATS, con una maggiore enfasi sull'anonimato, concepiti specificamente per negoziare grandi blocchi di titoli senza rivelare le intenzioni al mercato.
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.