Assegni circolari internazionali (International Bank Drafts, IBD)
Definizione, flusso operativo, regolamento e controlli del rischio
Sintesi
Il bank draft internazionale (International Bank Draft, IBD) è un titolo prepagato emesso da una banca, funzionalmente analogo a un assegno circolare, utilizzato per pagamenti transfrontalieri di importo elevato quando il beneficiario richiede un impegno vincolante al pagamento da parte della banca. IFB accetta gli IBD «al dopo incasso»: verifichiamo il titolo, lo presentiamo alla banca emittente tramite la nostra rete di banche corrispondenti e accreditiamo il Suo conto solo dopo aver ricevuto il regolamento definitivo. In circostanze limitate e chiaramente definite, e soltanto in determinate giurisdizioni, IFB può concedere un accredito anticipato «salvo buon fine» (con diritto di rivalsa), in attesa dell'incasso definitivo.
1. Che cos'è un IBD e che cosa non è
- Prepagato, emesso dalla banca: i fondi vengono prelevati dall'acquirente all'emissione e il titolo è tratto sulla banca emittente (o sulla filiale pagatrice da essa designata).
- Denominata in valuta estera: di norma la valuta del beneficiario, sebbene l'emissione multivaluta sia frequente.
- Uno strumento negoziabile fisico: per il deposito e la compensazione è richiesto l'originale cartaceo.
- Non si tratta di un trasferimento istantaneo: a differenza dei bonifici SWIFT, gli IBD richiedono la presentazione fisica e la compensazione interbancaria prima della definitività.
2. Quando un IBD è appropriato
- Acquisizioni immobiliari, rette scolastiche, versamenti a titolo di caparra e operazioni in cui il beneficiario richiede uno strumento garantito da una banca.
- Contesti in cui le controparti non si fidano dei trasferimenti elettronici o richiedono strumenti bancari cartacei («bank paper»).
- Situazioni che richiedono una chiara pista di controllo (audit trail) e l'emissione su carta di sicurezza dotata di elementi anticontraffazione.
3. Come IFB tratta un IBD in entrata
3.1 Deposito presso IFB
- Inviare la tratta originale tramite corriere autorizzato al nostro desk Trade & Collections; IFB non dispone di filiali aperte al pubblico.
- Fornire:
- Le coordinate del Suo conto IFB per l'accredito.
- Documento di identità in corso di validità e, per la clientela corporate, poteri di effettuare versamenti.
- Eventuale documentazione di supporto (fattura/contratto), se richiesta ai fini della compliance.
3.2 Verifica dello strumento
- Controlli visivi e di sicurezza: filigrane, microstampa, ologrammi, sensibilizzazione chimica, integrità dei numeri di serie.
- Convalida da parte della banca emittente: SWIFT o messaggistica sicura per confermare, ove opportuno, i dettagli dell'emissione.
- Screening sanzioni/AML: le parti, la finalità e le giurisdizioni vengono verificate rispetto alle liste applicabili e alle regole interne di rischio.
Esito: IFB accetta per l'incasso, accetta con riserva (ipotesi rara e discrezionale) oppure rifiuta (ad esempio in caso di sospetta falsificazione, rischio di sanzioni o strumento incompleto).
3.3 Presentazione e incasso
- Inoltro: IFB invia la tratta alla banca emittente (o alla filiale pagatrice designata), direttamente o tramite la nostra banca corrispondente nella valuta e nel Paese della tratta.
- Modalità: incasso semplice soggetto alla prassi di mercato ICC URC 522 (convenzione di settore), salvo diversa disposizione della banca emittente.
3.4 Regolamento e accredito
- Accredito definitivo: una volta che la banca emittente ha onorato il titolo e abbiamo ricevuto fondi disponibili, IFB accredita il Suo conto con valuta alla data di ricezione, al netto delle commissioni applicabili.
- Accredito con riserva (se concesso): IFB può accreditare i fondi prima del regolamento definitivo esclusivamente con diritto di rivalsa. Qualora la banca emittente non onori o restituisca il titolo, IFB stornerà l'accredito e recupererà i fondi dal depositante.
4. La banca emittente trasferirà i fondi, oppure no?
4.1 Onorare (pagamento)
La banca emittente trasferisce i fondi quando:
- La tratta è autentica, non alterata e valida (entro l'eventuale periodo di validità indicato).
- Non risulta alcuna richiesta di blocco del pagamento né alcuna segnalazione di smarrimento.
- Tutti i controlli regolamentari risultano superati.
Esito presso IFB: riceviamo i fondi tramite la nostra banca corrispondente. Il Suo conto viene accreditato al ricevimento definitivo.
4.2 Mancato pagamento (dishonour)
La banca emittente può rifiutare il pagamento se:
- Si sospetta una falsificazione o un'alterazione.
- È stato presentato un ordine di blocco del pagamento (ad es. per smarrimento o furto segnalato).
- Sussiste una discrepanza sostanziale (beneficiario non corrispondente, strumento scaduto).
- Si applica un blocco regolamentare/giuridico (sanzioni, provvedimento giudiziario).
- Irregolarità nell'emissione (ad esempio, strumento non emesso da essi o emesso per errore).
Esito presso IFB: Le notifichiamo il mancato pagamento, restituiamo l'originale o forniamo un avviso formale di rifiuto e storniamo l'eventuale accredito provvisorio concesso. Lei potrà far valere i Suoi diritti direttamente nei confronti dell'acquirente/emittente.
5. Tempistiche e data di valuta
- Verifica presso IFB: di norma 1–2 giorni lavorativi dal ricevimento dello strumento originale.
- Incasso internazionale: di norma da 5 a 15 giorni lavorativi, a seconda della valuta, del Paese, delle tratte postali o di corriere, dell'elaborazione presso le banche corrispondenti e di eventuali verifiche regolamentari.
- Accredito definitivo: nel giorno in cui IFB riceve fondi definitivi e disponibili dalla banca emittente/corrispondente. Da quel momento i fondi sono pienamente utilizzabili e trasferibili.
Nota: i tempi di transito, le festività e i fusi orari allungano spesso i cicli per le tratte in USD, CAD, GBP ed EUR emesse su filiali estere.
6. Commissioni e oneri
- Commissione di gestione: elaborazione dei depositi IBD.
- Commissioni delle banche corrispondenti: come addebitate dalle banche intermediarie/pagatrici.
- Corriere: ove sia richiesta una spedizione sicura per la presentazione.
- Conversione valutaria (se richiede la conversione al momento dell'accredito): eseguita al tasso cliente in vigore presso IFB alla data valuta.
- Commissione per riserva insufficiente: solo se viene concessa la valuta anticipata.
Per le tariffe in vigore, consulti il Tariffario di IFB o si rivolga al Suo relationship manager.
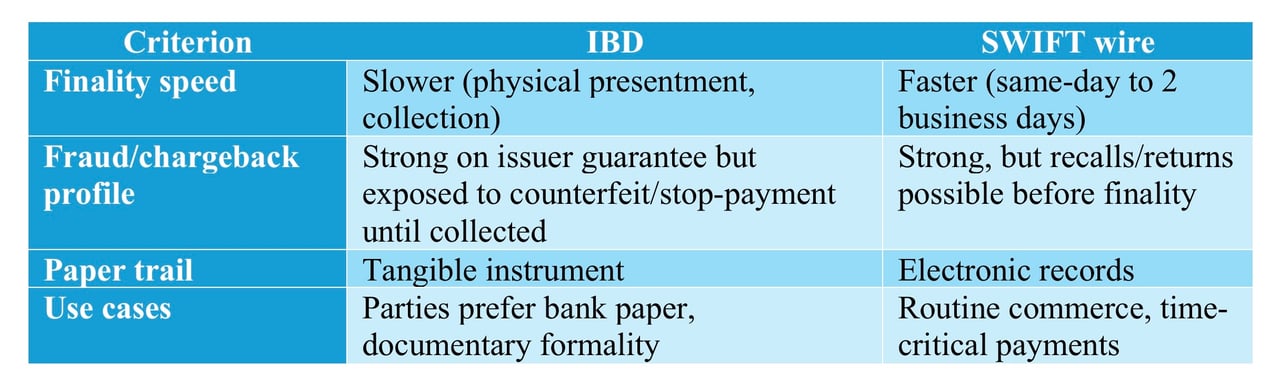
7. Confronto: IBD e bonifico SWIFT
8. Rischi, fattori di mitigazione e presidi di IFB
- Rischio di contraffazione/alterazione: attenuato da controlli di sicurezza multifattoriali e dalla conferma da parte dell'emittente.
- Perdita/furto durante il trasporto: rischio mitigato mediante custodia controllata, spedizione sigillata e corrieri con tracciabilità.
- Rischio regolamentare: gestito mediante controlli AML/CFT completi e screening sanzionatorio.
- Rischio di mancato pagamento: eliminato solo al regolamento definitivo; prima di tale momento, qualsiasi accredito anticipato è concesso esclusivamente con diritto di rivalsa.
Obblighi del cliente: fornire dati accurati sui beneficiari, assicurare la trasparenza sulla finalità dell'operazione e conservare la documentazione probatoria dell'acquisto e del contratto.
9. Bonifici in uscita dopo l'accredito
Una volta accreditati i fondi disponibili:
- Trasferimento all'interno di IFB o verso altre banche tramite SWIFT, SEPA, RTP o circuiti locali, ove applicabili.
- Conversione in valuta facoltativa al momento dell'istruzione o regole di conversione automatica secondo il Suo mandato.
- Per la valuta in giornata si applicano gli orari limite standard previsti per ciascuna divisa.
10. Gestione di scenari particolari
- Assegni bancari smarriti o danneggiati: IFB non elaborerà fotocopie né scansioni. L'acquirente deve richiedere alla banca emittente il blocco e la riemissione. Possiamo fornire evidenza del deposito qualora lo smarrimento sia avvenuto dopo la consegna a IFB.
- Discrepanze nei nominativi: sono necessari la girata e un riscontro documentale; in caso contrario, la tratta deve essere riemessa.
- Tratte scadute: molte tratte indicano un periodo di validità; IFB si attiene alle regole dell'emittente. Può essere necessaria una nuova emissione.
- Girate multiple: accettate nel rispetto delle regole dell'emittente e previa valutazione del rischio da parte di IFB.
11. Elenco della documentazione per il deposito di un IBD presso IFB
- Bozza originale, non modificata.
- Le informazioni sul Suo conto IFB.
- Documento d'identità rilasciato da un'autorità pubblica in corso di validità (persone fisiche) oppure mandato societario e documenti d'identità dei firmatari (società).
- Documentazione probatoria della transazione sottostante, se richiesta (fattura, contratto, contratto di acquisto).
12. Quadro giuridico e regolamentare
- Gli incassi seguono la prassi di mercato prevalente (ad esempio i principi ICC URC 522 per gli incassi bancari) e il diritto locale applicabile.
- L'accettazione da parte di IFB avviene per l'incasso, salvo diversa indicazione espressa per iscritto.
- L'accredito anticipato, ove concesso, è effettuato con riserva/con diritto di regresso e può essere stornato in caso di mancato pagamento.
13. Punti essenziali
- Un IBD è sicuro, ma non istantaneo.
- IFB accredita l'importo dopo aver ricevuto fondi disponibili dalla banca emittente; un'eventuale valuta anticipata è subordinata a condizione.
- Il mancato pagamento (dishonour) resta possibile fino al regolamento definitivo; i fondi provvisori vanno considerati come non definitivi.
- Per i pagamenti urgenti, un bonifico SWIFT è in generale preferibile; per esigenze formali di natura documentale, un IBD resta appropriato.
14. Contatti
Per le presentazioni, le tariffe e gli orari limite specifici per valuta, si rivolga al Suo Relationship Manager IFB o al desk Trade & Collections.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.