
ACH Automated Clearing House
L’Automated Clearing House (ACH) supporta due distinte modalità di strumenti di pagamento: il bonifico (credit transfer) e l’addebito diretto (direct debit).
Bonifico (Credit Transfer)
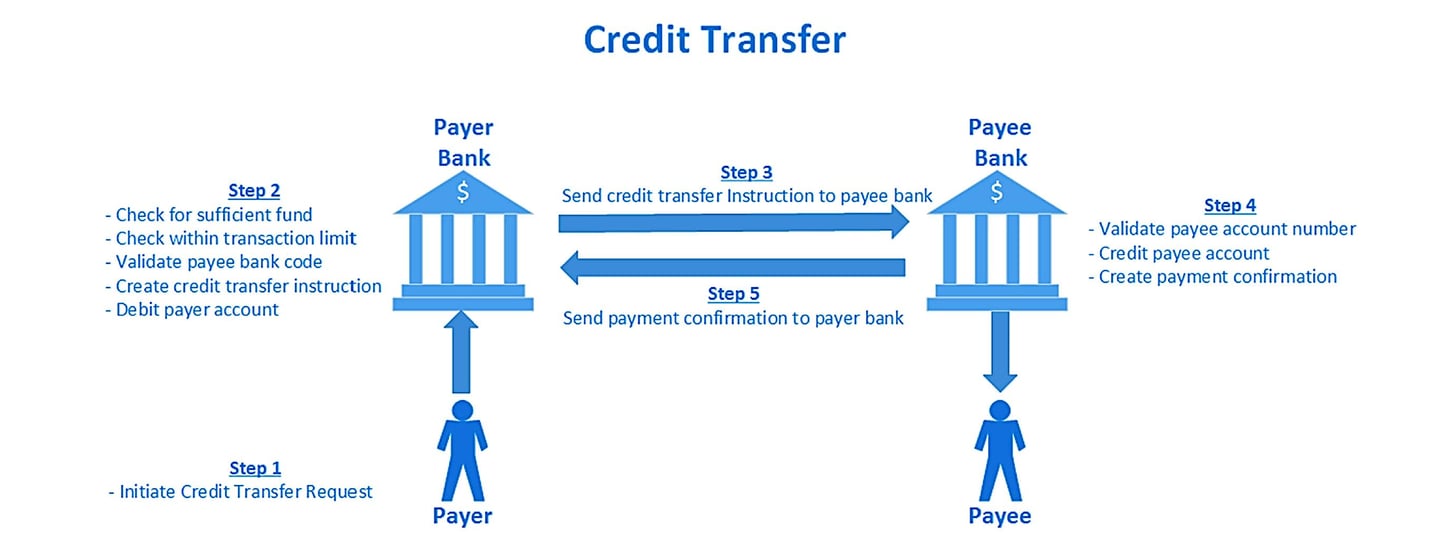
Nelle operazioni ACH, il bonifico rappresenta un servizio monetario disposto dalla banca dell'ordinante, che consente il trasferimento di fondi a un beneficiario cliente di un diverso istituto finanziario. Tale processo, spesso denominato trasferimento da conto a conto o A2A, segna l'evoluzione delle stanze di compensazione dal loro ruolo tradizionale nella gestione degli assegni cartacei tra banche alla funzione attuale. Quest'ultima comprende l'elaborazione di strumenti di pagamento elettronici, da cui la qualifica di «automatizzata» nella sigla ACH. Sebbene le reti ACH siano predisposte per l'elaborazione in batch, con un vantaggio di costo rispetto alle reti di carte, operano esclusivamente durante il normale orario lavorativo. Di conseguenza, data la natura dell'elaborazione in batch, il regolamento delle operazioni può protrarsi per diversi giorni, in particolare durante i fine settimana e i giorni festivi. Pur essendo idonee alla gestione di pagamenti programmati in batch, come stipendi e pagamenti di fatture, la loro utilità è limitata nei casi che richiedono l'esecuzione dei pagamenti in tempo reale.
Addebito diretto
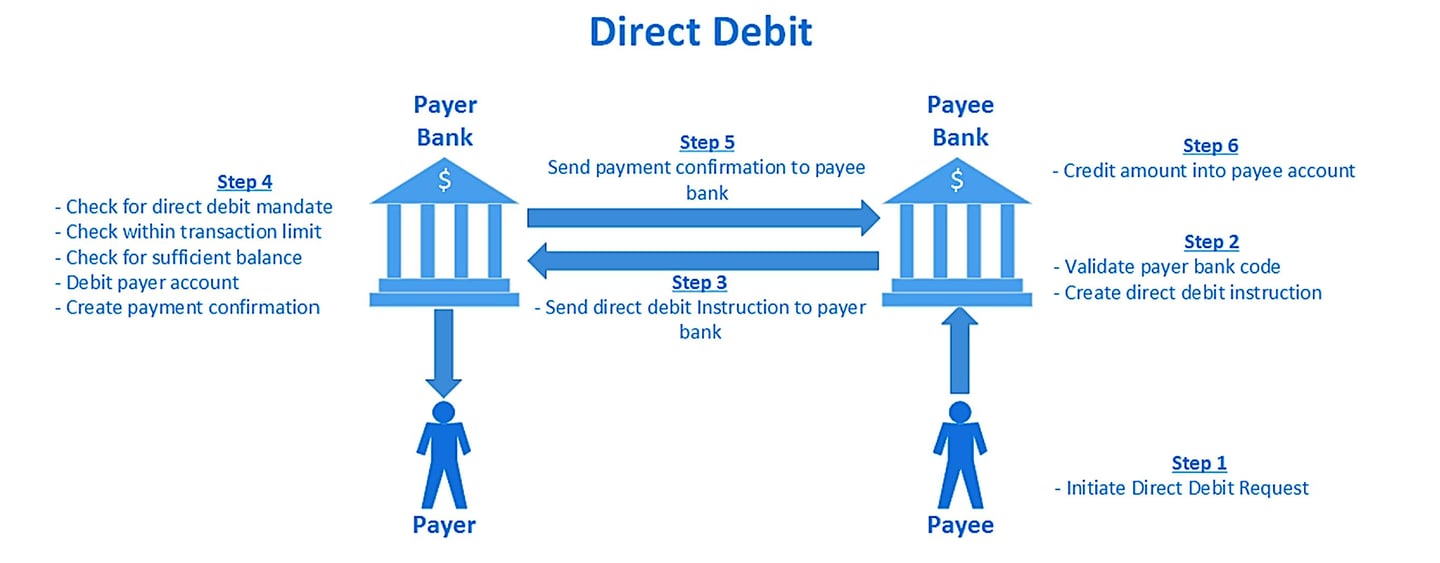
L'addebito diretto, per contro, è un servizio di pagamento disposto dalla banca del beneficiario per acquisire fondi da un debitore che opera presso un'altra banca. Questo meccanismo rappresenta un approccio inverso rispetto al bonifico e agevola l'incasso dei pagamenti.
Processo di compensazione ACH
Il sistema di pagamento ACH a lotti opera esclusivamente nell'ambito di una normale giornata lavorativa. Nel corso della giornata sono previste fasce orarie dedicate all'elaborazione delle operazioni: la finestra di compensazione in uscita e la finestra di compensazione in entrata. La finestra di compensazione in uscita consente alle banche di trasmettere all'ACH, ai fini della convalida e della successiva elaborazione, le disposizioni di pagamento impartite dai titolari dei conti. La finestra di compensazione in entrata è invece utilizzata dalla stanza di compensazione per assegnare tali disposizioni alle banche destinatarie, consentendo così l'esecuzione dei pagamenti a favore dei rispettivi titolari dei conti.
Stanze di compensazione automatizzate (ACH)
Le Automated Clearing House (ACH) sono sistemi di pagamento elettronici che elaborano e regolano grandi volumi di operazioni di accredito e di addebito, tipicamente di importo contenuto e non urgenti. Le ACH agevolano la compensazione e il regolamento delle operazioni tra banche e altri istituti finanziari all'interno di una determinata regione o di un determinato paese, offrendo un'alternativa efficiente ed economica ai metodi di pagamento cartacei, quali gli assegni.
Tra le principali stanze di compensazione automatizzate (ACH) in Europa figurano:
- STEP2: gestita da EBA Clearing, STEP2 è una ACH paneuropea che elabora bonifici (SEPA Credit Transfer, SCT) e addebiti diretti (SEPA Direct Debit, SDD) SEPA nell'ambito dell'area unica dei pagamenti in euro (SEPA). STEP2 è una delle più grandi ACH in Europa e collega banche e istituzioni finanziarie in tutta l'area SEPA.
- BACS (Bankers' Automated Clearing Services): BACS è una ACH con sede nel Regno Unito che elabora bonifici elettronici e addebiti diretti in sterline. BACS elabora ogni giorno milioni di operazioni, tra cui pagamenti di stipendi, pensioni e prestazioni sociali pubbliche.
- equensWorldline: equensWorldline è un processore di pagamenti europeo che gestisce una ACH per bonifici e addebiti diretti denominati in euro all'interno della SEPA. Fa parte del gruppo francese Worldline.
Tra le maggiori ACH a livello globale figurano:
- L'Automated Clearing House (ACH) Network negli Stati Uniti: la rete ACH è un sistema di pagamento elettronico su scala nazionale che elabora grandi volumi di operazioni di accredito e di addebito negli Stati Uniti. È gestita da due principali operatori ACH, The Clearing House (TCH) e la Federal Reserve. Le operazioni elaborate tramite la rete ACH comprendono accrediti diretti, pagamenti di fatture e pagamenti tra imprese.
- BECS (Bulk Electronic Clearing System) in Australia: BECS è una ACH australiana che elabora bonifici elettronici e addebiti diretti in dollari australiani. BECS è gestito dall'Australian Payments Network (AusPayNet), l'organismo di autoregolamentazione del settore dei pagamenti australiano.
- NEFT (National Electronic Funds Transfer) in India: il NEFT è un sistema di regolamento netto differito per i bonifici in rupie, gestito dalla Reserve Bank of India e operativo, dal dicembre 2019, per lotti semiorari nell'arco delle ventiquattro ore.
- Bacs Payment Schemes Limited (Bacs) (Regno Unito) è la stanza di compensazione automatizzata (ACH) responsabile di vari tipi di pagamento, tra cui l'addebito diretto e il Bacs Direct Credit.
- Canada: La Canadian Payments Association (CPA), nota anche come Payments Canada, gestisce il sistema ACH canadese.
- India: il National Automated Clearing House (NACH) è gestito dalla National Payments Corporation of India (NPCI) e tratta diverse tipologie di operazioni di pagamento in blocco.
- Australia: l'Australian Payments Network (AusPayNet, già APCA) amministra il Bulk Electronic Clearing System (BECS).
- Germania: La Deutsche Bundesbank gestisce il sistema ACH tedesco, che elabora un elevato volume di pagamenti nazionali e commerciali denominati in euro.
- Sudafrica: BankservAfrica gestisce la ACH; le posizioni nette sono regolate nel sistema di regolamento lordo in tempo reale SAMOS della South African Reserve Bank.
- Giappone: il sistema Zengin, gestito dalla Japanese Banks' Payment Clearing Network (Zengin-Net), tratta i bonifici nazionali in yen.
- Cina: La Banca Popolare Cinese gestisce il China National Advanced Payment System (CNAPS), che comprende funzioni ACH.
- Brasile: la Banca centrale del Brasile gestisce il Sistema de Transferência de Reservas (STR), il sistema RTGS brasiliano, e il sistema di pagamenti istantanei Pix; il clearing al dettaglio avviene inoltre attraverso i sistemi della CIP (Câmara Interbancária de Pagamentos).
- Francia: STET gestisce CORE(FR), la camera di compensazione automatizzata (ACH) francese per bonifici SEPA, addebiti diretti e carte, con regolamento in T2.
- Italia: la Banca d'Italia gestisce il sistema di compensazione BI-COMP, che agevola i bonifici e gli addebiti diretti nazionali e SEPA.
Come operano le stanze di compensazione?
Le transazioni Automated Clearing House (ACH) nel settore bancario rappresentano un sistema articolato e sofisticato, concepito per il trasferimento elettronico efficiente di fondi tra conti bancari distinti, principalmente negli Stati Uniti. Tale sistema costituisce un pilastro dell'attività bancaria moderna e offre un'alternativa digitale ai metodi tradizionali, come gli assegni cartacei o i pagamenti in contanti.
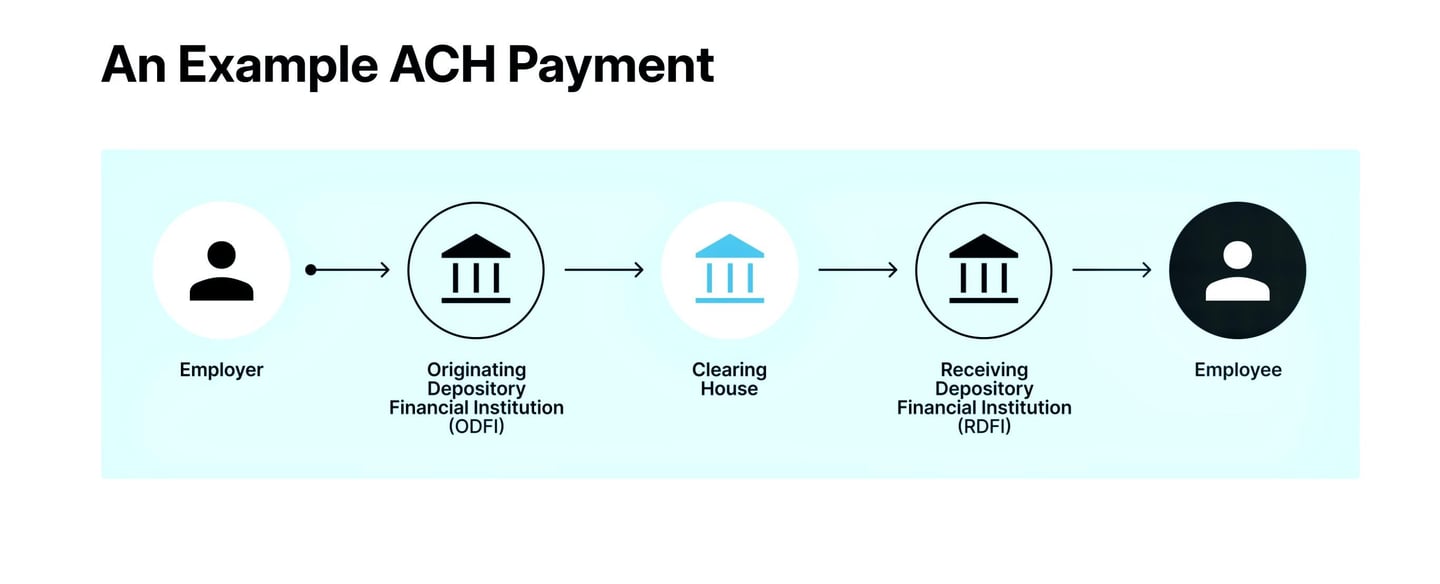
- Avvio della transazione ACH: L'origine di una transazione ACH coincide con il momento in cui l'ordinante, che può essere una persona fisica o una società, avvia una richiesta di trasferimento di fondi. Tale avvio richiede l'indicazione accurata di dati quali il numero di conto bancario e il codice di instradamento (routing number) del beneficiario, nonché l'importo specifico da trasferire. Queste transazioni possono essere classificate in accrediti diretti (Direct Deposit), pagamenti diretti tramite ACH e altre tipologie.
- Coinvolgimento dell'Originating Depository Financial Institution (ODFI): l'ordinante inoltra la richiesta al proprio istituto bancario, denominato Originating Depository Financial Institution (ODFI). In questa fase l'ODFI svolge un ruolo determinante nel raccogliere le diverse richieste ACH e nel raggrupparle in lotti per l'elaborazione. Le operazioni sono classificate in base alla loro natura: accrediti o addebiti.
- Elaborazione da parte dell'operatore ACH: l'ODFI trasmette tali lotti a un operatore ACH – la Federal Reserve o The Clearing House. Queste infrastrutture centrali di compensazione sono determinanti per la suddivisione e l'instradamento corretto delle operazioni verso i Receiving Depository Financial Institutions (RDFI) di destinazione.
- Codici e classificazioni: Ogni transazione all'interno della rete ACH è contraddistinta da codici specifici, che ne definiscono la natura e la finalità. Tra i principali figura il codice International ACH Transaction (IAT), utilizzato per i pagamenti ACH che coinvolgono un'istituzione finanziaria al di fuori degli Stati Uniti. Tale codice assicura la conformità agli standard internazionali in materia di antiriciclaggio. Tra gli altri codici più diffusi figurano PPD (Prearranged Payment and Deposit Entries) per operazioni individuali quali gli stipendi, CCD (Cash Concentration or Disbursement) per le operazioni societarie e CTX (Corporate Trade Exchange) per le operazioni che comportano più addenda record.
- Azione da parte dell'istituto finanziario depositario ricevente (RDFI): Gli RDFI ricevono tali transazioni e sono responsabili dell'accredito o dell'addebito corretto dei conti dei beneficiari, in conformità al tipo di transazione.
- Regolamento e riconciliazione: Il regolamento dei fondi, ossia l'effettivo trasferimento di denaro tra ODFI e RDFI, avviene di norma il giorno lavorativo successivo. Esso è effettuato tramite i conti che tali istituti detengono presso la Federal Reserve. Entrambi gli istituti conservano registrazioni rigorose di ogni operazione, garantendo una riconciliazione precisa e la conformità agli standard regolamentari.
- Notifica e conformità: Dopo l'esecuzione dell'operazione, sia l'ordinante sia il beneficiario vengono informati dell'attività tramite estratti conto o sistemi di Online Banking. Tali operazioni sono soggette a vigilanza regolamentare e richiedono il rispetto delle norme stabilite da enti quali la National Automated Clearing House Association (NACHA) e dalle leggi federali.
In sintesi, la complessa rete di operazioni della rete ACH, disciplinata da codici specifici e dalla conformità normativa, offre un mezzo affidabile, economico e relativamente rapido per eseguire trasferimenti elettronici di fondi, pur con alcuni limiti intrinseci quali i tempi di elaborazione e i massimali per operazione. Questo sistema dimostra i progressi dell'attività bancaria digitale, che semplifica le operazioni finanziarie in un mondo sempre più interconnesso.
Differenze tra ACH ed EFT
La differenza tra ACH ed EFT è che EFT (ovvero electronic funds transfer, trasferimento elettronico di fondi) è un termine generico che designa tutti i tipi di pagamenti elettronici, mentre ACH (acronimo di Automated Clearing House) designa un tipo specifico di pagamento elettronico.
Un pagamento ACH è un addebito o un accredito elettronico elaborato specificamente dalla rete Automated Clearing House. I pagamenti ACH sono considerati un EFT, ma non tutti gli EFT sono pagamenti ACH.
Alcuni esempi di EFT che non sono pagamenti ACH sono le transazioni con bancomat o carta di credito, i pagamenti effettuati comunicando le coordinate del conto bancario e l'autorizzazione dell'operazione per telefono, oppure le transazioni effettuate inserendo manualmente i dati di pagamento negli appositi campi della pagina di checkout.
Differenze tra RTP e ACH
Le differenze principali tra un sistema di pagamento in tempo reale (Real-Time Payment, RTP) e un sistema Automated Clearing House (ACH) riguardano la velocità di elaborazione, il regolamento delle operazioni e i casi d'uso. Di seguito le distinzioni principali:
1. Velocità di elaborazione:
Sistema RTP:
- Rapidità:Le operazioni vengono elaborate e regolate quasi istantaneamente, di norma nell'arco di pochi secondi.
- Disponibilità: operativo 24 ore su 24, 7 giorni su 7, 365 giorni l'anno, consente l'elaborazione continua delle transazioni.
Sistema ACH:
- Rapidità: Le transazioni vengono elaborate in batch e il regolamento può richiedere da diverse ore ad alcuni giorni.
- Disponibilità: opera durante l'orario bancario, con specifiche finestre di elaborazione nei giorni lavorativi.
2. Regolamento delle operazioni:
Sistema RTP:
- Regolamento: le operazioni sono regolate in tempo reale, il che significa che i fondi sono immediatamente disponibili per il beneficiario al perfezionamento dell'operazione.
- Definitività: le operazioni sono irrevocabili una volta completate.
Sistema ACH:
- Regolamento: Utilizza l'elaborazione in batch, regolando di norma le operazioni in più batch nell'arco della giornata (ACH same-day) o il giorno successivo.
- Definitività: le operazioni possono essere revocate o annullate durante il periodo di elaborazione.
3. Casi d'uso:
Sistema RTP:
- Utilizzo: ideale per pagamenti urgenti, quali i pagamenti da persona a persona (P2P), il pagamento di fatture e le transazioni business-to-business (B2B) che richiedono una conferma immediata.
- Esempi: la rete RTP di The Clearing House e FedNow negli Stati Uniti, Faster Payments nel Regno Unito e SEPA Instant Credit Transfer in Europa.
Sistema ACH:
- Utilizzo: adatto a operazioni non urgenti, quali pagamento di stipendi, pagamenti ricorrenti di fatture, accrediti diretti e pagamenti a fornitori.
- Esempi: accredito diretto dello stipendio, pagamento di utenze, rate di mutuo e servizi in abbonamento ricorrenti.
4. Costi:
Sistema RTP: i prezzi variano; nell'area dell'euro, i pagamenti istantanei non possono costare più dei bonifici ordinari (Regolamento (UE) 2024/886).
Sistema ACH: Commissioni generalmente inferiori, grazie all'elaborazione in batch e al regolamento differito.
5. Sicurezza e compliance:
Sistema RTP:
- Sicurezza: impiega sistemi avanzati di crittografia e misure di sicurezza per proteggere le transazioni in tempo reale.
- Compliance: è necessario rispettare standard regolamentari rigorosi, data la natura istantanea delle transazioni.
Sistema ACH:
- Sicurezza: Adotta anch'esso solidi protocolli di sicurezza, ma è più orientato alla protezione delle operazioni elaborate in batch.
- Compliance: rispetta le norme stabilite da enti quali la NACHA (National Automated Clearing House Association) negli Stati Uniti, garantendo un'elaborazione e un regolamento sicuri.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.