
Pagamenti e trasferimenti
Pagamenti istantanei
Sistemi di pagamento in tempo reale (RTP)
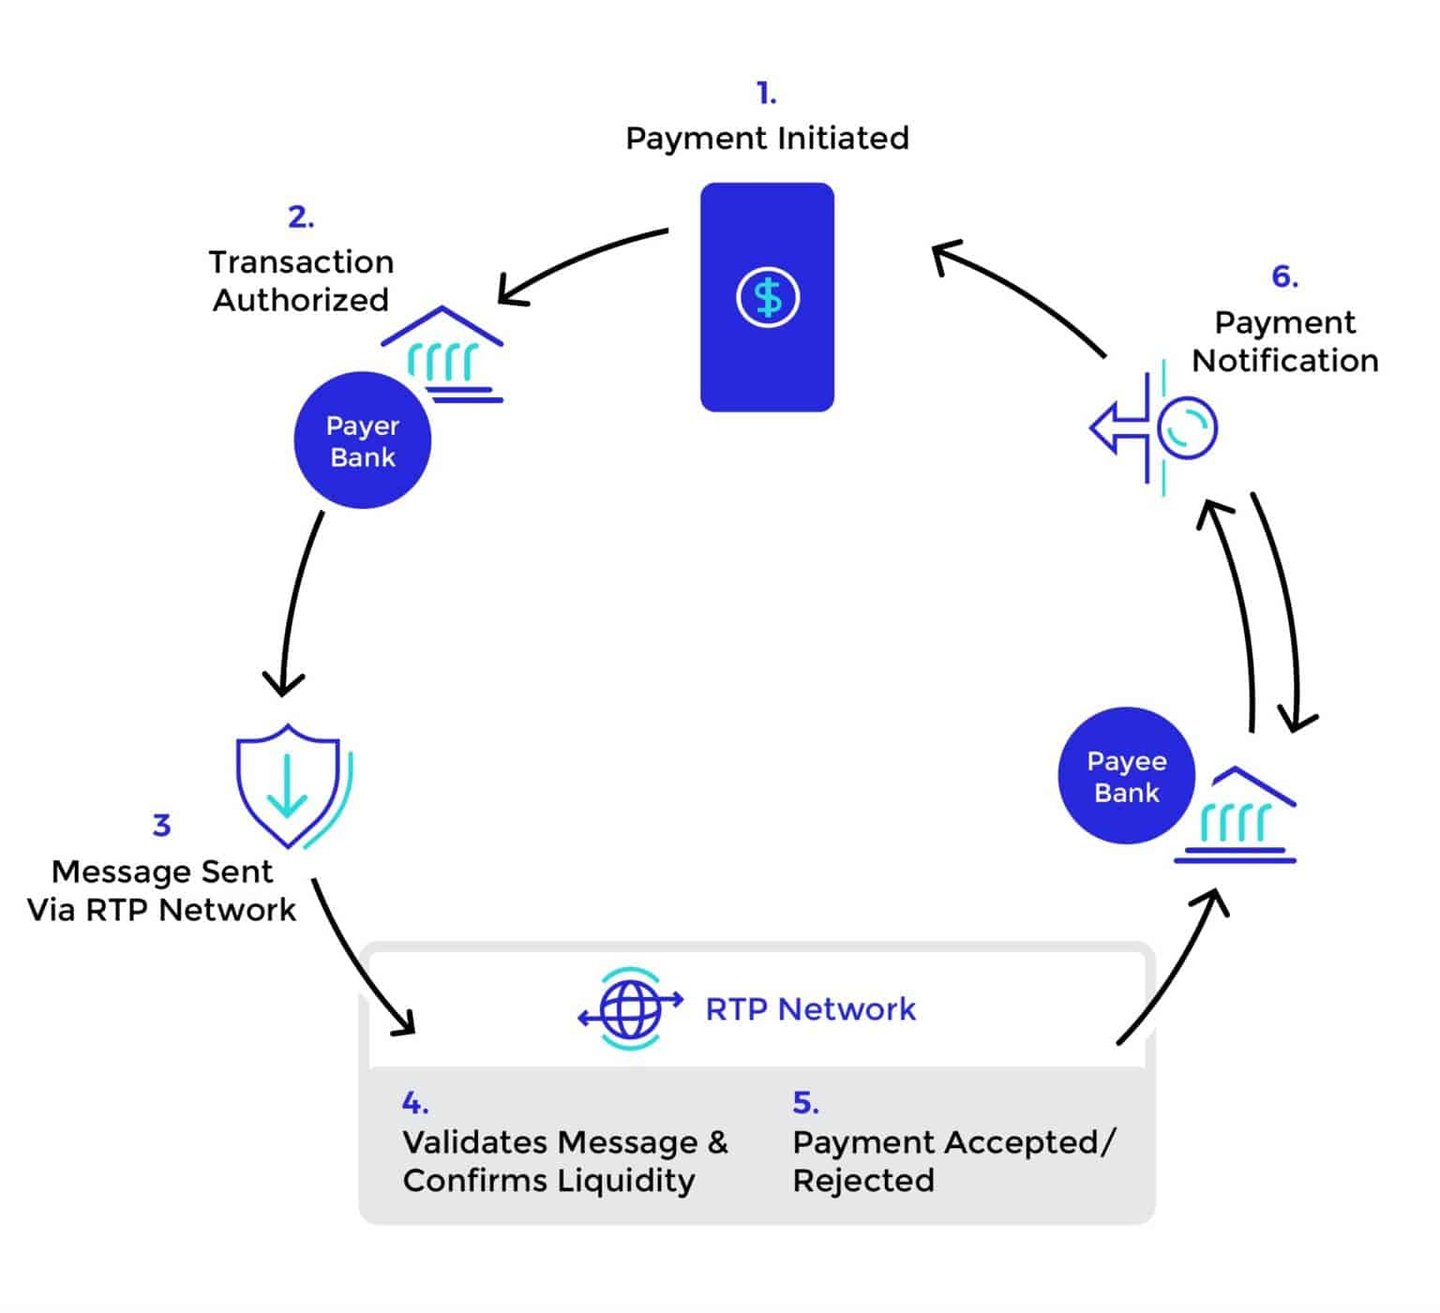
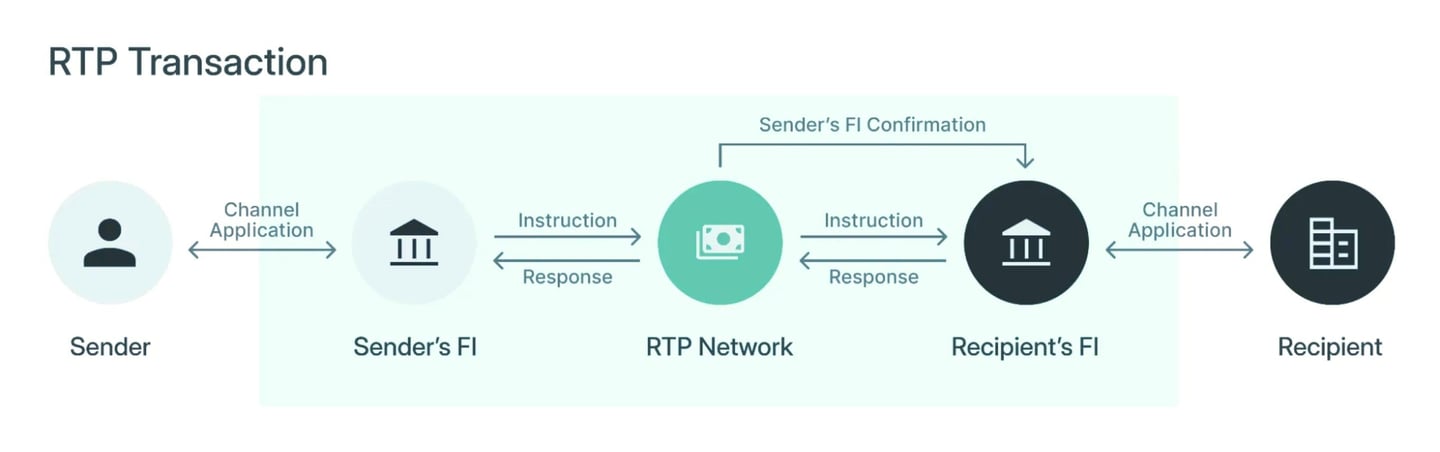
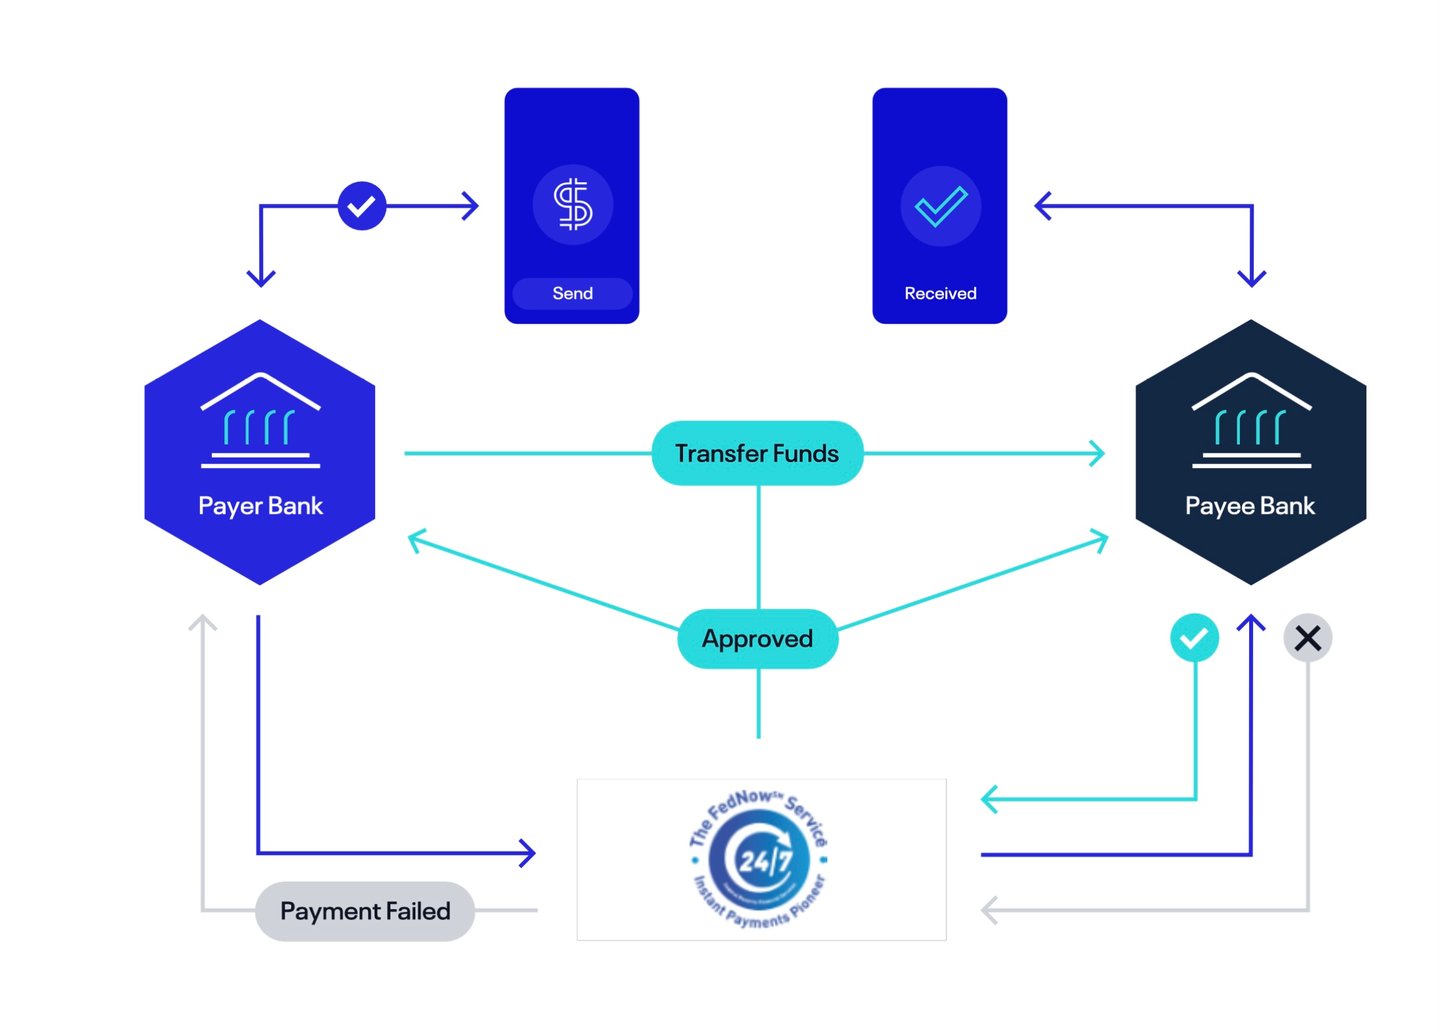
sono sistemi di pagamento elettronici avanzati che consentono il trasferimento immediato e il regolamento di fondi tra banche e istituti finanziari. Di seguito una panoramica del loro funzionamento tipico:
Sistemi di pagamento in tempo reale nel mondo
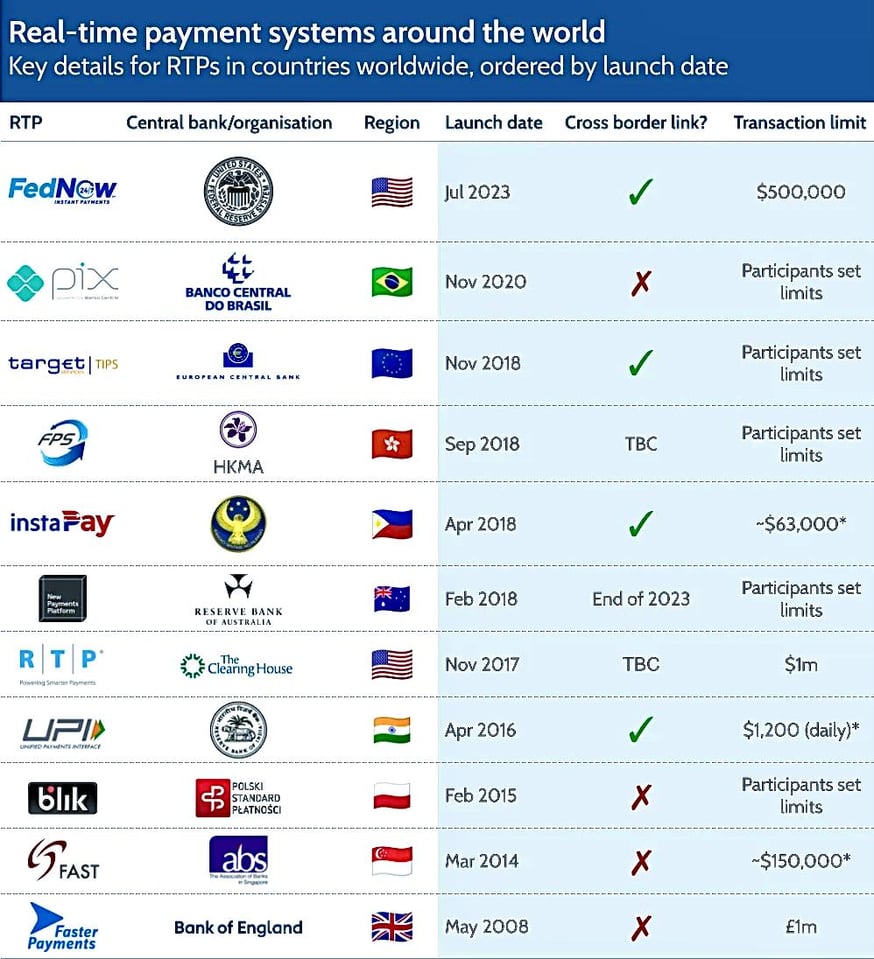
| Sistema | Operatore | Regione | Avvio | Limite per operazione |
|---|---|---|---|---|
| FedNow | Federal Reserve | Stati Uniti | Luglio 2023 | USD 10 milioni (massimale del circuito dal novembre 2025) |
| Pix | Banco Central do Brasil | Brasile | Novembre 2020 | Stabilito dai partecipanti |
| TARGET Instant Payment Settlement (TIPS) | Eurosistema | Area dell'euro (anche SEK, DKK) | Novembre 2018 | Nessuno a livello di schema |
| FPS | Autorità monetaria di Hong Kong (Hong Kong Monetary Authority) | Hong Kong | Settembre 2018 | Stabilito dai partecipanti |
| InstaPay | Bangko Sentral ng Pilipinas | Filippine | Aprile 2018 | PHP 50.000 |
| New Payments Platform (NPP) | Australian Payments Plus; regolamento tramite la Reserve Bank of Australia | Australia | Febbraio 2018 | Stabilito dai partecipanti |
| RTP | The Clearing House | Stati Uniti | Novembre 2017 | USD 10 milioni (da febbraio 2025) |
| UPI | NPCI | India | Aprile 2016 | Generalmente INR 100.000 al giorno (importo superiore per determinate categorie) |
| BLIK | Polski Standard Płatności | Polonia | Febbraio 2015 | Stabilito dai partecipanti |
| FAST | Association of Banks in Singapore | Singapore | Marzo 2014 | SGD 200.000 |
| Faster Payments | Pay.UK (regolamento presso la Bank of England) | Regno Unito | Maggio 2008 | GBP 1 milione |
I limiti sono i massimali previsti dagli schemi a ottobre 2026; le banche possono applicare limiti inferiori.
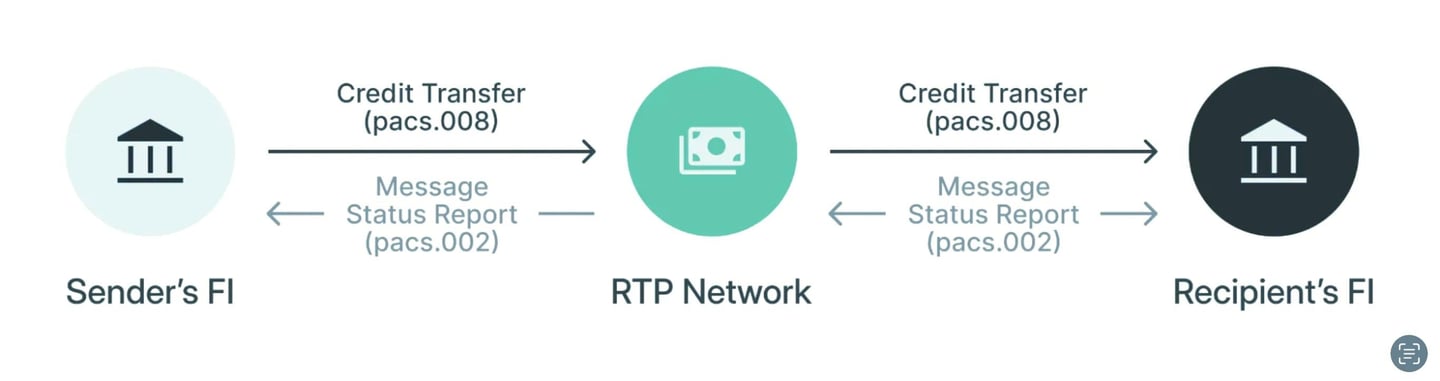
Integrazione con le banche: i sistemi RTP sono integrati con le banche tramite protocolli di comunicazione sicuri e standardizzati. Tali integrazioni consentono alle banche di inviare e ricevere istruzioni e conferme di pagamento da e verso il sistema RTP. L'integrazione segue spesso standard internazionali come ISO 20022, che consente uno scambio completo dei dati.
Invio delle istruzioni di pagamento: quando un cliente dispone un pagamento, la banca del pagatore formatta la richiesta di operazione in un messaggio compatibile con il sistema RTP. Tale messaggio contiene tutti i dati necessari, quali l'importo, le coordinate del conto del beneficiario ed eventuali ulteriori dettagli dell'operazione.
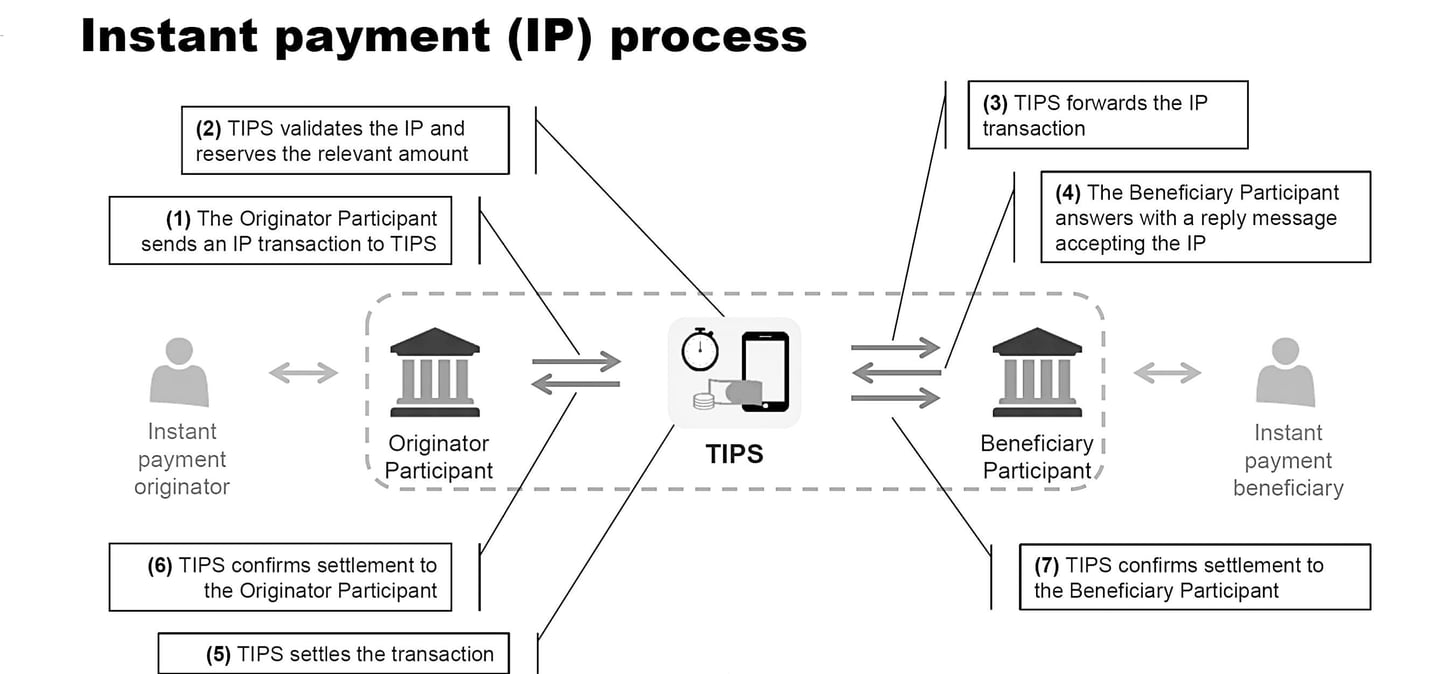
Ricezione ed elaborazione delle istruzioni di pagamento: al ricevimento dell'istruzione di pagamento dalla banca dell'ordinante, il sistema RTP convalida la transazione. Ciò comprende i controlli sulla disponibilità di fondi, il rilevamento delle frodi e la verifica della conformità ai requisiti regolamentari.
Comunicazione con la banca del beneficiario: dopo la convalida, il sistema RTP inoltra i dettagli dell'operazione alla banca del beneficiario. Ciò avviene in tempo reale, consentendo l'elaborazione immediata.
Disponibilità immediata dei fondi: Una delle caratteristiche distintive dei sistemi RTP è che la banca del beneficiario accredita istantaneamente il conto del destinatario al ricevimento della conferma del sistema RTP. I fondi sono resi disponibili al destinatario senza alcun ritardo.
Regolamento dei fondi tra banche:
- Regolamento infragiornaliero: alcuni sistemi RTP regolano ogni pagamento singolarmente in moneta di banca centrale (ad esempio FedNow, TIPS e NPP); altri rilevano gli importi netti dovuti da ciascuna banca partecipante, spesso a fronte di saldi prefinanziati.
- Conti presso la banca centrale: al termine di un determinato periodo di regolamento, le posizioni nette vengono regolate tramite i conti che le banche detengono presso la banca centrale. Il conto di ciascuna banca viene addebitato o accreditato per la propria posizione netta.
- Gestione della liquidità: le banche gestiscono le proprie posizioni di liquidità nel corso della giornata per disporre di fondi sufficienti a far fronte alle obbligazioni di regolamento.
Conferma e notifica: una volta elaborata l'operazione, il sistema RTP invia un messaggio di conferma a entrambe le banche. Le banche notificano quindi ai rispettivi clienti (ordinante e beneficiario) il completamento dell'operazione.
Registrazione e riconciliazione: entrambe le banche aggiornano le proprie registrazioni delle operazioni ai fini contabili e di riconciliazione, assicurando che tutte le operazioni elaborate tramite il sistema RTP siano riflesse con precisione nei rispettivi sistemi.
In sintesi, il sistema RTP agisce da intermediario che agevola la comunicazione in tempo reale e l'elaborazione delle transazioni tra le banche. Il processo di regolamento, che di norma coinvolge conti presso la banca centrale, assicura che le rispettive posizioni delle banche siano pareggiate, preservando l'integrità e la stabilità del sistema finanziario.
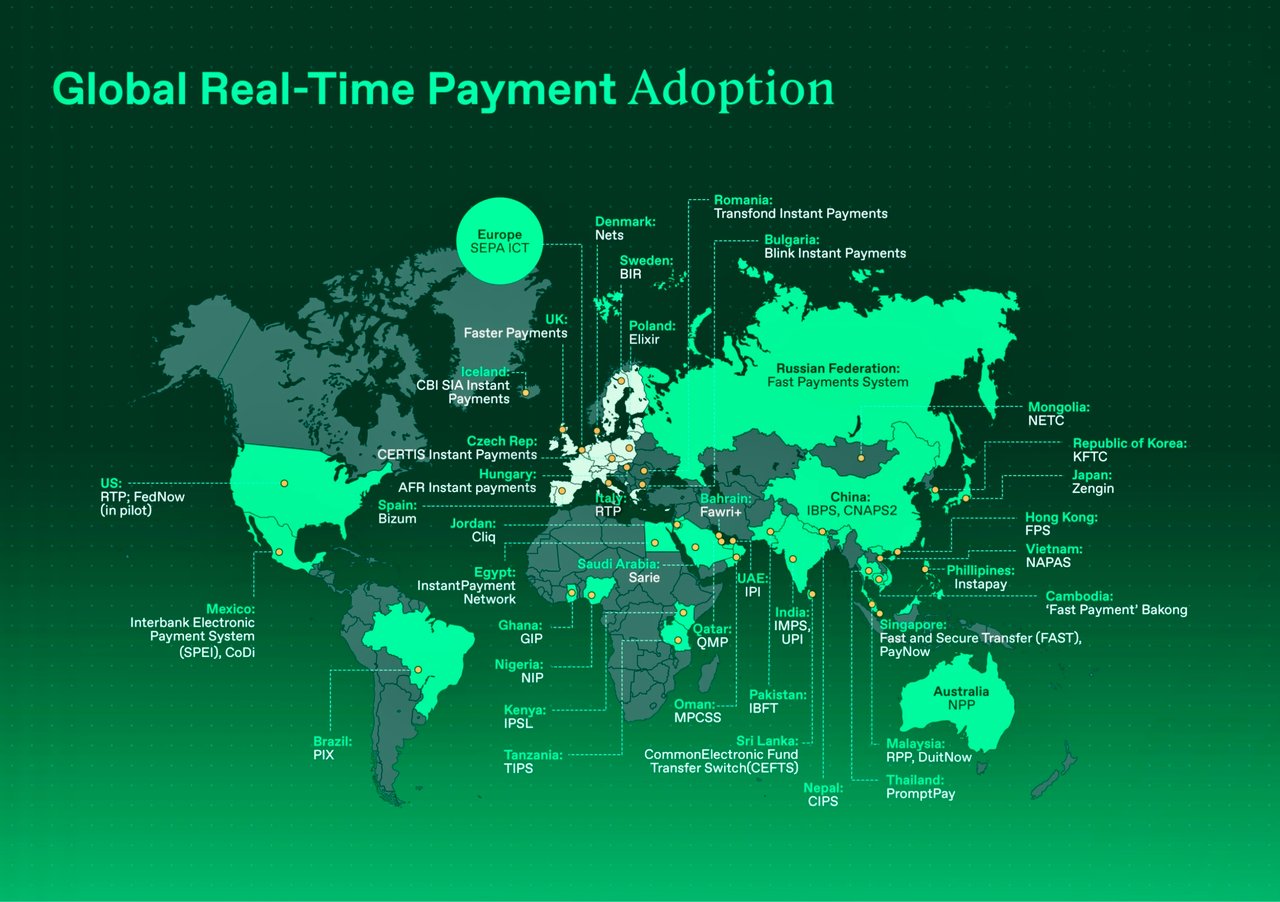
I sistemi di pagamento in tempo reale operano oggi in decine di paesi di ogni regione.
Panoramica di alcuni dei principali e più noti sistemi di pagamento istantaneo a livello globale, con una breve descrizione di ciascuno:
Nord America
- Servizio FedNow (Stati Uniti): sviluppato dalla Federal Reserve, operativo da luglio 2023.
- Real-Time Payments (RTP) di The Clearing House (USA): lanciato nel 2017, offre pagamenti in tempo reale per gli istituti finanziari.
- Interac e-Transfer (Canada): consente a privati e imprese di inviare e ricevere denaro in modo istantaneo.
Europa:
- TARGET Instant Payment Settlement (TIPS): gestito dall'Eurosistema dal 2018, regola i pagamenti istantanei in moneta di banca centrale, 24 ore su 24.
- UK Faster Payments Service: avviato nel 2008, consente pagamenti quasi istantanei nel Regno Unito.
- SIC (Svizzera): il sistema RTGS della Banca nazionale svizzera, operativo dal 1987; pagamenti istantanei in franchi svizzeri dall'agosto 2024.
- Express Elixir (Polonia) – Gestito da KIR dal 2012, disponibile 24 ore su 24, 7 giorni su 7.
- BiR (Svezia) – Sistema in tempo reale di Bankgirot, avviato nel 2012.
- Swish (Svezia) – un sistema di pagamento da dispositivo mobile che consente trasferimenti istantanei
- Straksclearing (Danimarca) – Sistema di compensazione istantanea gestito da Nets dal 2014 al 2025, anno in cui i pagamenti istantanei in corone sono migrati su TIPS.
Asia:
- Unified Payments Interface (UPI) dell'India: un sistema di pagamento in tempo reale che agevola le transazioni interbancarie.
- IMPS (India) – Gestito da NPCI dal 2010, disponibile 24 ore su 24, 7 giorni su 7.
- Internet Banking Payment System (IBPS) della Cina: gestito dalla Banca Popolare Cinese dal 2010 per i bonifici interbancari online.
- FAST (Singapore) – Introdotto nel 2014; collegato a PayNow per i pagamenti tramite identificativo alias.
- KFTC (Corea del Sud) – Il Korea Financial Telecommunications & Clearings Institute gestisce la rete nazionale di trasferimenti interbancari in tempo reale.
- Zengin System (Giappone) – Operativo dal 1973, disponibile 24 ore su 24, 7 giorni su 7 dal 2018.
- PromptPay in Thailandia; istituito nel 2017; i pagamenti possono essere indirizzati a un numero di documento d'identità nazionale o a un numero di telefono cellulare.
Africa:
- Real-Time Clearing (RTC) del Sudafrica: agevola l'elaborazione in tempo reale dei pagamenti interbancari.
- NIBSS Instant Payments (NIP) della Nigeria: offre servizi di pagamento istantaneo tra le banche nigeriane.
- GhIPSS Instant Pay (Ghana): trasferimenti interbancari istantanei gestiti dai Ghana Interbank Payment and Settlement Systems.
Australia:
- New Payments Platform (NPP): lanciata nel 2018, consente il trasferimento immediato di fondi tra banche.
America Latina:
- PIX in Brasile: lanciato dalla Banca centrale del Brasile, offre pagamenti istantanei 24 ore su 24, 7 giorni su 7.
- SITRAF (Brasile) – Sistema di trasferimento fondi gestito da Núclea (già CIP) dal 2002.
- SPEI (Messico) – Sistema di trasferimenti interbancari del Banco de México, introdotto nel 2004 e disponibile 24 ore su 24, 7 giorni su 7.
- TEF (Cile) – Bonifici interbancari online, disponibili 24 ore su 24, 7 giorni su 7.
- Transfiya (Colombia): trasferimenti tramite numero di telefono mobile gestiti da ACH Colombia; il Banco de la República sta realizzando il sistema nazionale di pagamenti istantanei Bre-B.
Medio Oriente:
- CliQ (Giordania): pagamenti istantanei gestiti da JoPACC, indirizzabili mediante alias o numero di telefono mobile.
- Fawri+ (Bahrein): trasferimenti interbancari istantanei gestiti da BENEFIT dal 2015.
Architettura RTP Hubcentric
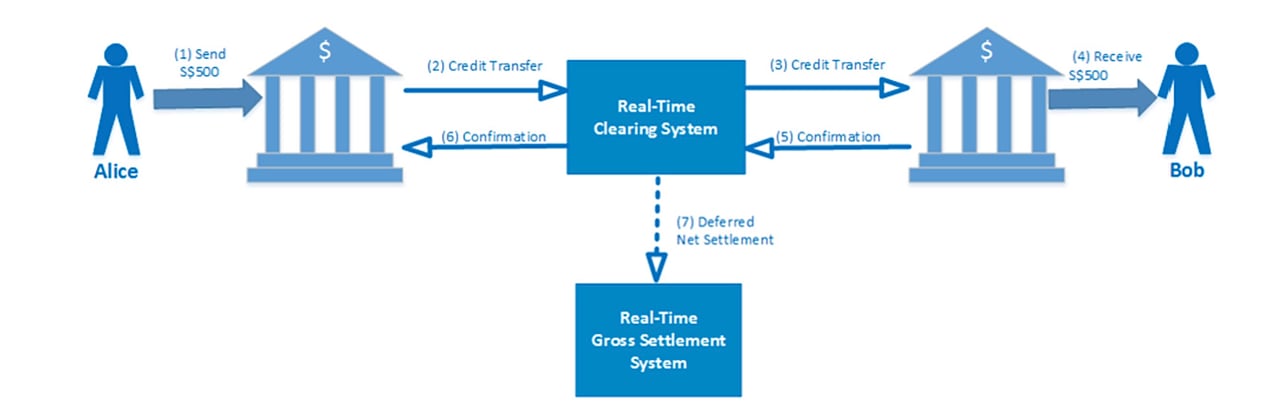
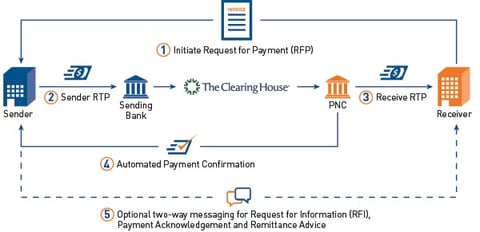
Il modello hub-centrico è il più diffuso. Questo modello centralizza il processo di compensazione presso la stanza di compensazione, operando in un contesto prossimo al tempo reale. In genere prevede una sequenza in quattro fasi: in primo luogo, la banca ordinante trasmette una richiesta di pagamento alla stanza di compensazione; in secondo luogo, la stanza di compensazione inoltra tale richiesta alla banca ricevente; in terzo luogo, la banca ricevente invia una conferma di pagamento alla stanza di compensazione; infine, la stanza di compensazione trasmette tale conferma alla banca ordinante. Il ruolo determinante della stanza di compensazione comprende la convalida delle operazioni, il calcolo delle posizioni di regolamento e l'agevolazione delle istruzioni di pagamento tra le banche. Una volta elaborata con successo l'istruzione di pagamento, le banche dei beneficiari registrano l'operazione e aggiornano il conto del beneficiario. Analogamente, le banche dei pagatori contabilizzano l'operazione e aggiornano il conto del pagatore dopo la ricezione della conferma di pagamento. Il regolamento in questo modello è di norma eseguito su base netta differita, effettuata più volte nell'arco della giornata per ridurre il rischio di controparte.
È significativo che questo modello trovi esemplificazione nella sua attuazione nella rete di pagamento FAST di Singapore e nel Faster Payment System del Regno Unito.
Architettura RTP incentrata sull'RTGS
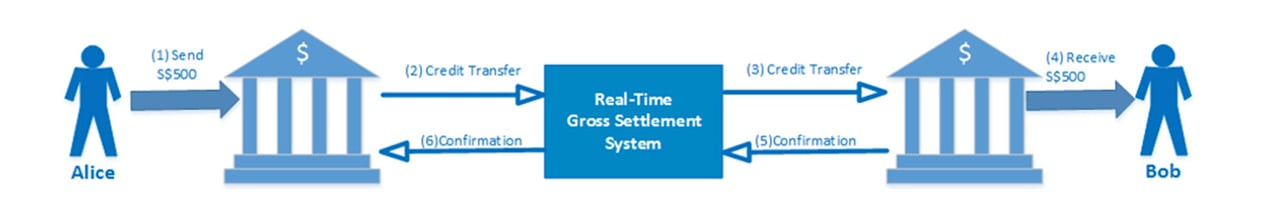
Come illustrato nella sezione precedente, il Real-Time Payment System (RTP) si contrappone al sistema di pagamento all'ingrosso noto come Real-Time Gross Settlement (RTGS). A differenza dell'RTP, che di norma regola le operazioni su base netta differita almeno quotidianamente secondo un modello incentrato su un hub, l'impianto RTGS è in taluni Paesi adattato in modo da gestire sia operazioni di importo contenuto sia operazioni di importo elevato. Tale adattamento può derivare da volumi contenuti di pagamenti al dettaglio o dall'evoluzione storica del sistema.
Un esempio significativo di tale modello è il sistema SIC svizzero, che utilizza l'RTGS per la gestione sia dei pagamenti al dettaglio sia di quelli di importo elevato. Analogamente, il sistema giapponese Zengin elabora operazioni di importo sia elevato sia contenuto all'interno della medesima infrastruttura di compensazione. In tale sistema le operazioni sono suddivise in base al valore: quelle di importo pari o superiore a 100 milioni di JPY sono instradate attraverso un sistema RTGS, mentre quelle al di sotto di tale soglia sono elaborate mediante un sistema di regolamento netto differito (DNS). Un altro esempio è il sistema SPEI messicano, che esegue la compensazione multilaterale a intervalli di pochi secondi per l'elaborazione di pagamenti sia di importo elevato sia al dettaglio.
Architettura RTP distribuita
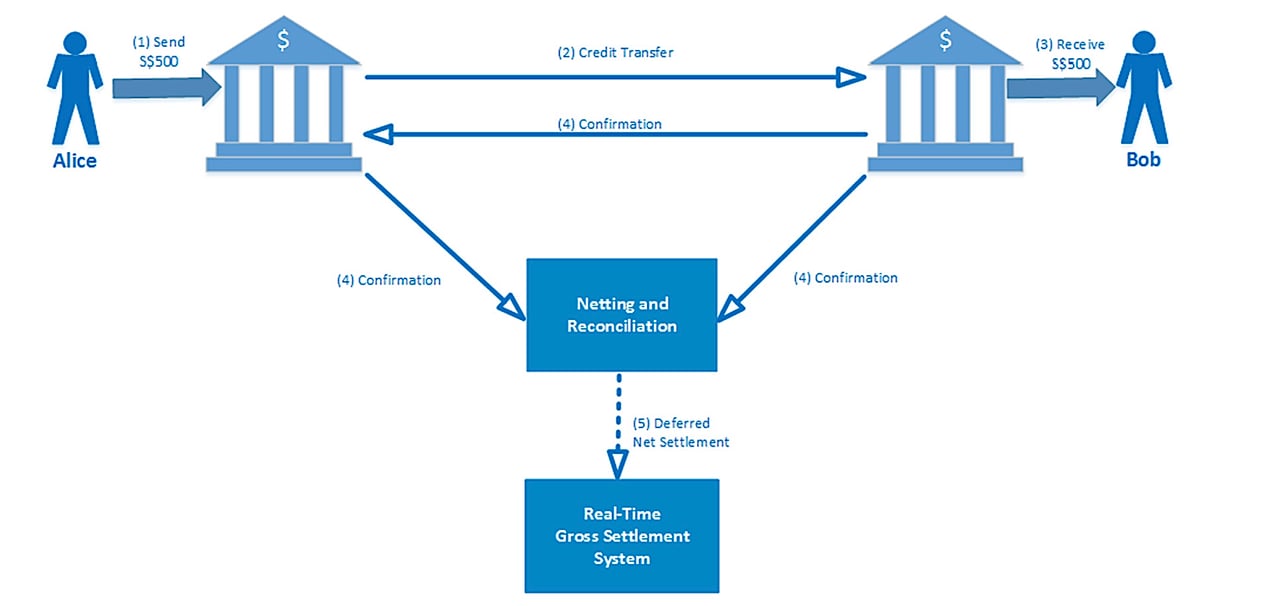
L'ultimo archetipo di sistema di pagamento è il modello distribuito, caratterizzato dalla compensazione bilaterale dei pagamenti direttamente tra la banca dell'ordinante e quella del beneficiario.
Il New Payment Platform (NPP) australiano esemplifica questo modello. Anziché un regolamento netto differito, ogni pagamento NPP è regolato singolarmente e immediatamente in moneta di banca centrale tramite il Fast Settlement Service (FSS) della Reserve Bank of Australia, che opera 24 ore su 24, 7 giorni su 7, parallelamente al relativo sistema RTGS.
Istantaneo
SWIFT Instant
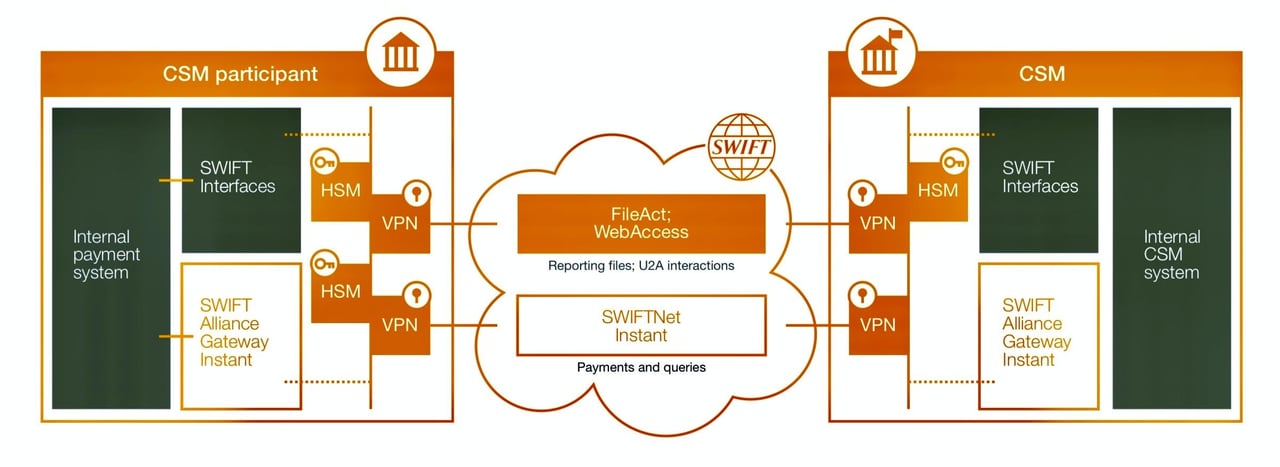
SwiftNet Instant. È una piattaforma di messaggistica in tempo reale, a bassa latenza, disponibile 24 ore su 24, 7 giorni su 7, che supporta lo scambio sicuro di flussi di pagamento istantanei tra i meccanismi di compensazione e regolamento (CSM) e i rispettivi partecipanti.
I clienti possono collegarsi a SwiftNet Instant tramite l'infrastruttura di connettività e sicurezza Swift già in uso, compresi VPN box, linee dedicate e moduli di sicurezza hardware. L'integrazione con l'ambiente informatico della banca avviene tramite l'Alliance Gateway Instant (AGI).
Tutte le parti lungo la catena dei pagamenti istantanei possono utilizzare AGI e la messaggistica SwiftNet Instant. Le applicazioni comprendono l'avvio di pagamenti da un servizio overlay, le comunicazioni tra un membro indiretto e il relativo membro sponsor oppure la ricezione, da parte di un'impresa, della conferma di un pagamento.
SwiftNet Instant veicola i messaggi; il clearing e il regolamento restano in capo al sistema nazionale di pagamenti istantanei, che utilizza ISO 20022.
Bonifico istantaneo SEPA
Nell'UE, i bonifici istantanei in euro seguono lo schema SEPA Instant Credit Transfer (SCT Inst) dell'European Payments Council, avviato nel novembre 2017. Il servizio è disponibile 24 ore su 24, 365 giorni l'anno, e il prestatore di servizi di pagamento (PSP) del beneficiario deve confermare entro dieci secondi se i fondi sono stati messi a disposizione del beneficiario. Lo schema non prevede più un importo massimo. Ai sensi del Regolamento sui pagamenti istantanei (UE) 2024/886, i PSP dell'area dell'euro devono essere in grado di ricevere pagamenti istantanei dal gennaio 2025 e di inviarli dall'ottobre 2025, a un prezzo non superiore a quello dei bonifici ordinari e con la verifica del beneficiario (Verification of Payee).
Per maggiori informazioni sul trasferimento di fondi attraverso il sistema delle banche corrispondenti, La invitiamo a contattare il nostro Responsabile delle Banche corrispondenti, M. Amri Elarisse
Differenze tra RTP e ACH
Le principali differenze tra un sistema di pagamenti in tempo reale (Real-Time Payment, RTP) e un sistema di stanza di compensazione automatizzata (Automated Clearing House, ACH) riguardano la velocità di elaborazione, il regolamento delle transazioni e i casi d'uso. Di seguito le distinzioni principali:
1. Velocità di elaborazione:
Sistema RTP:
- Rapidità:Le operazioni vengono elaborate e regolate quasi istantaneamente, di norma nell'arco di pochi secondi.
- Disponibilità: operativo 24 ore su 24, 7 giorni su 7, 365 giorni l'anno, consente l'elaborazione continua delle transazioni.
Sistema ACH:
- Rapidità: Le transazioni vengono elaborate in batch e il regolamento può richiedere da diverse ore ad alcuni giorni.
- Disponibilità: opera durante l'orario bancario, con specifiche finestre di elaborazione nei giorni lavorativi.
2. Regolamento delle operazioni:
Sistema RTP:
- Regolamento: le operazioni sono regolate in tempo reale, il che significa che i fondi sono immediatamente disponibili per il beneficiario al perfezionamento dell'operazione.
- Definitività: le operazioni sono irrevocabili una volta completate.
Sistema ACH:
- Regolamento: Utilizza l'elaborazione in batch, regolando di norma le operazioni in più batch nell'arco della giornata (ACH same-day) o il giorno successivo.
- Definitività: le operazioni possono essere revocate o annullate durante il periodo di elaborazione.
3. Casi d'uso:
Sistema RTP:
- Utilizzo: ideale per pagamenti urgenti, quali i pagamenti da persona a persona (P2P), il pagamento di fatture e le transazioni business-to-business (B2B) che richiedono una conferma immediata.
- Esempi: RTP e FedNow negli Stati Uniti, Faster Payments nel Regno Unito, SCT Inst nell'area dell'euro e Pix in Brasile.
Sistema ACH:
- Impiego: adatto a operazioni non urgenti, quali stipendi, pagamenti ricorrenti di fatture, accrediti diretti e pagamenti ai fornitori.
- Esempi: accredito diretto dello stipendio, pagamento di utenze, rate di mutuo e servizi in abbonamento ricorrenti.
4. Costi:
Sistemi RTP: le commissioni variano in funzione del sistema; alcuni applicano costi superiori ai pagamenti in batch, mentre altri, come Pix per i privati e SCT Inst secondo la normativa UE, non costano più dei bonifici ordinari.
Sistema ACH: Commissioni generalmente inferiori, grazie all'elaborazione in batch e al regolamento differito.
5. Sicurezza e compliance:
Sistema RTP:
- Sicurezza: impiega sistemi avanzati di crittografia e misure di sicurezza per proteggere le transazioni in tempo reale.
- Compliance: è necessario rispettare standard regolamentari rigorosi, data la natura istantanea delle transazioni.
Sistema ACH:
- Sicurezza: Adotta anch'esso solidi protocolli di sicurezza, ma è più orientato alla protezione delle operazioni elaborate in batch.
- Compliance: rispetta le norme stabilite da enti come Nacha (già National Automated Clearing House Association) negli Stati Uniti, garantendo un'elaborazione e un regolamento sicuri.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.