
Pagamenti e trasferimenti
Alternative a Swift
SPFS
Il System for Transfer of Financial Messages (SPFS), Система передачи финансовых сообщений (СПФС), è un sistema di comunicazione elettronica ideato dalla Banca Centrale della Russia come alternativa alla rete SWIFT (Society for Worldwide Interbank Financial Telecommunication). L'architettura e i paradigmi operativi dell'SPFS riproducono quelli di SWIFT, assicurando uno scambio affidabile e sicuro di messaggi relativi alle operazioni finanziarie. Esso testimonia lo sforzo della Russia di rafforzare la propria infrastruttura finanziaria rispetto a vulnerabilità esterne e di potenziare la propria capacità sovrana nell'ambito finanziario internazionale.
L'SPFS agevola la trasmissione sicura di messaggi finanziari tra banche, inclusi gli ordini di pagamento, all'interno della Russia e della Bielorussia e tra i soggetti esteri partecipanti.
La maggior parte dei partecipanti esteri non viene indicata pubblicamente per il rischio di sanzioni secondarie.
Entro il terzo trimestre del 2023, secondo la Banca di Russia, 23 banche estere provenienti da un massimo di 20 paesi erano collegate al SPFS, principalmente in Armenia, Bielorussia, Kazakistan, Kirghizistan e in altri Stati partner. Inoltre, 70 organizzazioni finanziarie estere di 12 paesi hanno aderito al SPFS in qualità di hub finanziari, secondo la Governatrice della Banca centrale Elvira Nabiullina. I nomi specifici di tali organizzazioni non sono stati tuttavia resi noti per timore di sanzioni secondarie. La banca centrale russa sta creando la possibilità di aggiungere nuovi membri alla piattaforma tramite i «service bureau», entità speciali costituite a partire da organizzazioni già membri della rete, le quali operano come hub.
La Russia sta cercando di aiutare il proprio settore finanziario ad adattarsi alle sanzioni occidentali senza precedenti, poiché l'esclusione da SWIFT rende molto difficile per un istituto di credito effettuare o ricevere pagamenti internazionali. Tuttavia, la portata del sistema russo al di fuori della Russia e degli Stati partner resta limitata.
Il coinvolgimento di banche estere nello SPFS segna uno spostamento preciso nell'ecosistema finanziario globale, che potrebbe condurre a un contesto più frammentato, nel quale più sistemi regionali coesistono accanto alla rete SWIFT predominante. Tale diversificazione potrebbe avere ripercussioni sull'efficienza delle transazioni internazionali, sull'applicazione delle sanzioni e sugli equilibri di potere finanziario a livello globale.
CIPS
Il sistema di pagamento interbancario transfrontaliero (CIPS) è una componente decisiva della strategia cinese di internazionalizzazione dello yuan e di riduzione della dipendenza dal sistema SWIFT e dal dollaro statunitense nel commercio e nella finanza globali. Tale ambizione non riguarda soltanto la creazione di un sistema alternativo di messaggistica per le operazioni finanziarie, ma anche il rafforzamento del ruolo dello yuan nel sistema finanziario globale, mettendo così in discussione l'attuale predominio del dollaro statunitense.
Finalità e funzionamento del CIPS
CIPS si propone di fornire un meccanismo sicuro, standardizzato ed efficiente per agevolare le transazioni e i regolamenti transfrontalieri in yuan. Consentendo la compensazione onshore diretta delle transazioni in yuan, CIPS offre un processo più semplice per i pagamenti internazionali in yuan rispetto al sistema precedente, più frammentato e meno efficiente, che si basava su centri di compensazione offshore. Questo sistema sostiene l'obiettivo più ampio della Cina di promuovere lo yuan nel commercio e negli investimenti globali, in quanto offre una piattaforma diretta, sostenuta dallo Stato, per le transazioni internazionali in yuan, accrescendo così l'attrattiva e l'utilità della valuta sulla scena globale.
Crescita ed espansione
Dalla sua istituzione nel 2015, il CIPS ha registrato una crescita significativa sia nei volumi di transazioni sia nella partecipazione internazionale. Nel 2024 il CIPS ha elaborato pagamenti transfrontalieri per circa 175.000 miliardi di yuan, il 43% in più rispetto al 2023, e la sua rete – partecipanti diretti e indiretti – raggiunge oltre 4.800 istituti bancari in 185 paesi e regioni. Il coinvolgimento di diverse banche estere in qualità di azionisti e partecipanti al CIPS evidenzia la portata internazionale del sistema e la crescente fiducia nel ruolo dello yuan nella finanza globale.
Criticità e limiti
Nonostante i progressi compiuti, il CIPS incontra ancora difficoltà nel sostituire integralmente, o anche solo nel ridimensionare in misura significativa, il predominio di SWIFT e del dollaro statunitense nelle operazioni internazionali. Una sfida rilevante è che molti partecipanti al CIPS continuano ad avvalersi di SWIFT per la messaggistica finanziaria transfrontaliera: ciò indica che, pur agevolando le operazioni in yuan, il CIPS non è del tutto indipendente dall'infrastruttura globale di comunicazione finanziaria esistente. La quota dello yuan nei pagamenti e nei regolamenti globali resta relativamente modesta rispetto a quella del dollaro statunitense, a testimonianza della difficoltà di indurre i soggetti internazionali ad abbandonare il consolidato sistema SWIFT e la valuta dominante a livello globale.
Implicazioni strategiche
Lo sviluppo del CIPS è un chiaro indice dell'intento strategico della Cina di accrescere la propria sovranità finanziaria ed economica, sfidando l'attuale sistema finanziario incentrato sugli Stati Uniti. Promuovendo l'internazionalizzazione dello yuan e offrendo un'alternativa a SWIFT, la Cina intende ridurre la propria vulnerabilità alle sanzioni finanziarie promosse dagli Stati Uniti e influenzare a proprio favore l'ordine economico globale. Tale iniziativa si inserisce in un più ampio sforzo della Cina volto ad affermare il proprio ruolo negli affari globali, anche mediante iniziative come la Belt and Road Initiative, che favorisce ulteriormente l'internazionalizzazione dello yuan finanziando progetti infrastrutturali in tutto il mondo.
In sintesi
Il CIPS rappresenta un passo significativo nella strategia di lungo periodo della Cina volta a rafforzare la posizione globale dello yuan e a ridurre la dipendenza del proprio sistema finanziario da meccanismi incentrati sull'Occidente, quali SWIFT e il dollaro statunitense. Sebbene il CIPS operi attualmente in affiancamento a SWIFT e nei limiti di un mondo dominato dal dollaro, la sua continua espansione e il sempre maggiore utilizzo internazionale dello yuan segnalano la crescente influenza della Cina nella finanza globale. Tuttavia, la piena realizzazione di tali ambizioni richiederà di superare sfide rilevanti, tra cui l'aumento della liquidità e della fiducia globale nello yuan, aspetti essenziali affinché il CIPS evolva da piattaforma regionale a vero sistema globale di messaggistica finanziaria.
RBI
Il Retail Direct Scheme, noto come «RBI Retail Direct», è un'iniziativa innovativa e strategica inaugurata dalla Reserve Bank of India (RBI). Questo programma, presentato con il nobile obiettivo di democratizzare l'accesso al mercato dei titoli di Stato indiani (G-Secs), costituisce un canale diretto per gli investitori retail, comprese le persone fisiche, per l'acquisto e la vendita di titoli di Stato. Si tratta di una piattaforma di investimento, non di un sistema di messaggistica di pagamento; l'omologo nazionale indiano di SWIFT è lo Structured Financial Messaging System (SFMS), gestito per conto della Reserve Bank of India da IFTAS. Tale iniziativa testimonia l'impegno della RBI ad ampliare la base di investitori in titoli di Stato e ad aumentare la partecipazione complessiva del segmento retail al mercato dei G-Secs.
Il funzionamento operativo dello schema RBI Retail Direct è al tempo stesso sofisticato e di facile utilizzo. Per illustrarlo:
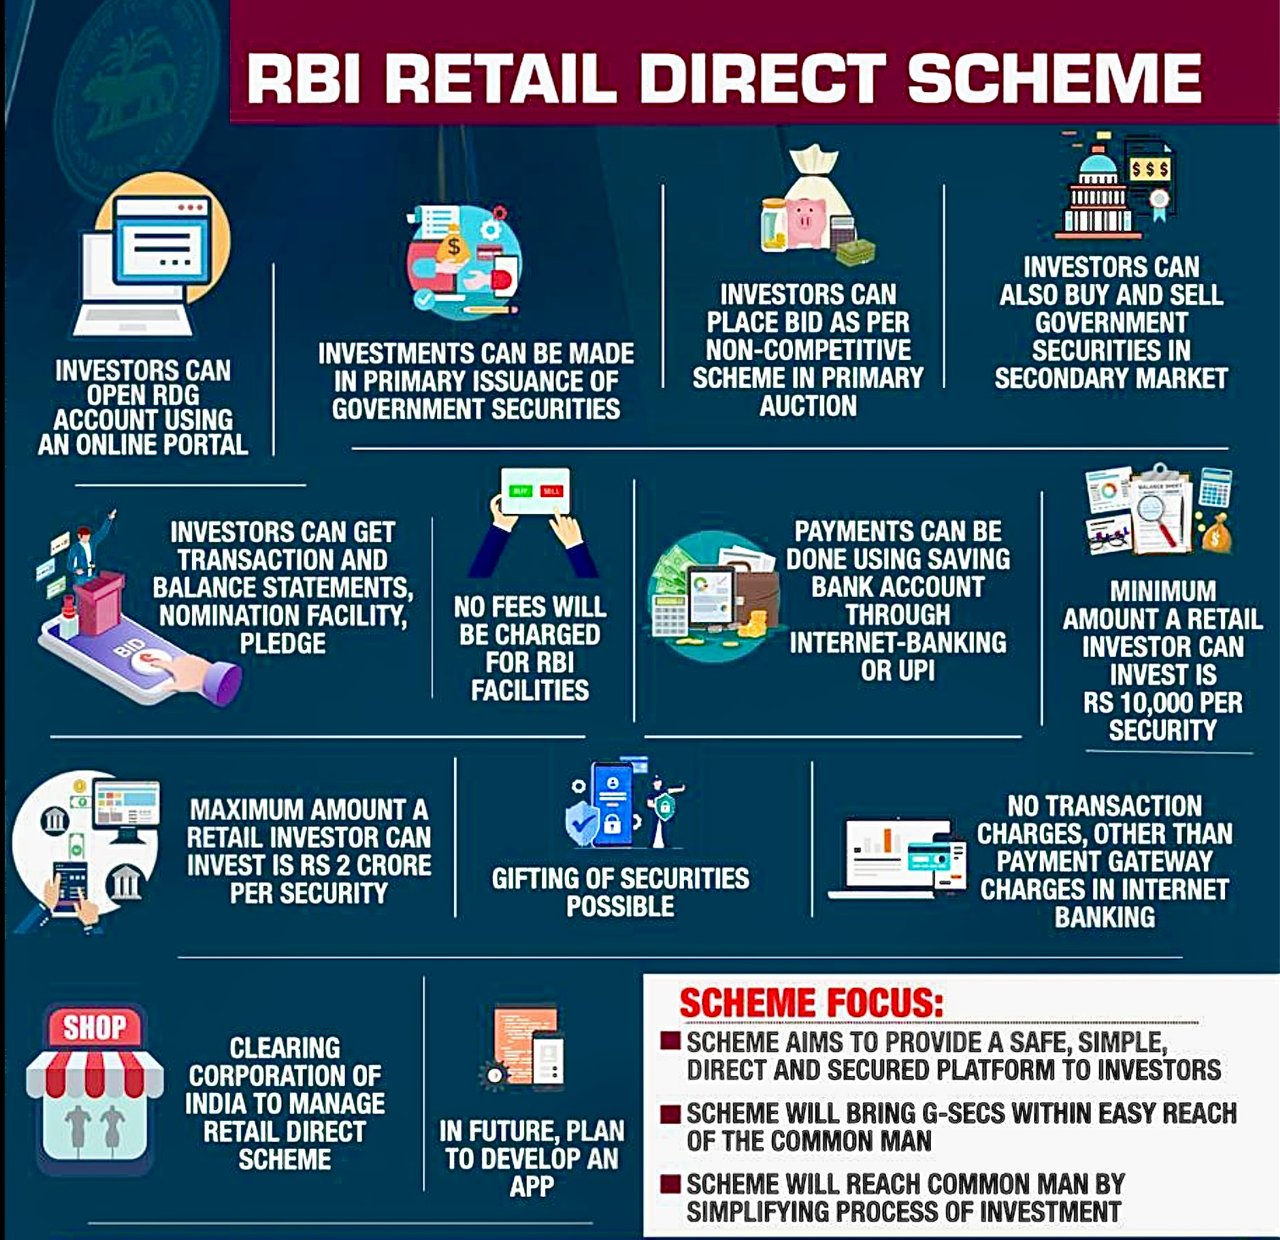
- Registrazione e apertura del conto: Gli investitori interessati sono invitati a registrarsi al programma tramite il portale online dedicato istituito dalla RBI. Al completamento della registrazione, l'investitore riceve un «Retail Direct Gilt Account» (conto RDG), che costituisce il deposito dei titoli di Stato acquistati attraverso questa piattaforma.
- Opportunità di investimento: Il Conto RDG consente ai privati di investire in un'ampia gamma di titoli di Stato, tra cui Treasury Bills (T-Bills), titoli di Stato a scadenza determinata (Dated Government Securities), Sovereign Gold Bonds (SGB; nessuna nuova tranche emessa dal febbraio 2024) e State Development Loans (SDL). Tale varietà assicura agli investitori l'accesso a un'ampia gamma di strumenti, adatti a diversi profili di rischio e orizzonti di investimento.
- Meccanismo delle operazioni: L'acquisto e la vendita di titoli possono essere eseguiti tramite il portale RBI Retail Direct. Il programma offre la possibilità di partecipare sia al mercato primario (acquisto direttamente dal governo) sia al mercato secondario (acquisto e vendita tra investitori), garantendo così flessibilità nelle strategie di investimento.
- Efficienza dei costi: Un vantaggio rilevante dello schema RBI Retail Direct è rappresentato da costi di transazione minimi o inesistenti, scelta deliberata volta a incoraggiare la partecipazione della clientela retail. Questa caratteristica di economicità rende lo schema accessibile a un'ampia fascia della popolazione, senza l'effetto dissuasivo di commissioni elevate.
- Sicurezza e trasparenza: Il programma è sostenuto dalla solida infrastruttura e dall'autorevolezza della Reserve Bank of India, che assicurano la sicurezza degli investimenti. Il funzionamento trasparente del programma, con linee guida e regole chiare, promuove la fiducia tra gli investitori.
- Dematerializzazione e praticità: I titoli acquistati tramite il programma RBI Retail Direct sono detenuti in forma dematerializzata, eliminando la necessità di certificati cartacei e semplificando così il processo di investimento. Tale approccio digitale migliora la praticità e riduce l'onere amministrativo a carico degli investitori.
In sintesi, il programma RBI Retail Direct rappresenta un'iniziativa di portata storica che democratizza l'accesso ai titoli di Stato in India, offrendo agli investitori retail una piattaforma sicura, economica e agevole per investire in G-Sec. Tale iniziativa non solo amplia la base di investitori in titoli di Stato, ma contribuisce anche all'educazione finanziaria e all'autonomia della popolazione, offrendole la possibilità di investire direttamente in strumenti garantiti dallo Stato.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.