
Pagamenti e trasferimenti
Pagamenti in CBDC
Project mBridge: la rivoluzione dei pagamenti transfrontalieri grazie alla tecnologia multi-CBDC
Panoramica
Il Project mBridge è stato avviato dal BIS Innovation Hub Hong Kong Centre insieme a diverse banche centrali, con l'obiettivo di trasformare il contesto dei pagamenti transfrontalieri mediante l'impiego di valute digitali di banca centrale (CBDC). Il progetto intende affrontare le inefficienze di lunga data degli attuali sistemi di pagamento internazionali, quali costi elevati, lentezza delle transazioni e complessità operative.
Banche centrali fondatrici e partecipanti
mBridge è nato dagli sforzi congiunti delle banche centrali di Thailandia, Hong Kong, Cina ed Emirati Arabi Uniti. La Saudi Central Bank è diventata partecipante a pieno titolo nel giugno 2024. Il progetto ha raggiunto la fase di prodotto minimo funzionante (MVP) a metà del 2024; nell'ottobre 2024 la BRI (Banca dei regolamenti internazionali) si è ritirata e ha affidato la piattaforma alle banche centrali partecipanti. Nel settembre 2026 la Saudi Central Bank ha concluso la propria partecipazione al termine della fase sperimentale.
Il progetto ha inoltre attratto un ampio gruppo di banche centrali e organizzazioni internazionali in qualità di osservatori, tra cui il Fondo Monetario Internazionale (FMI) e la Banca Mondiale. Tra gli osservatori figurano:
- Asian Infrastructure Investment Bank
- Bangko Sentral ng Pilipinas (Filippine)
- Bank Indonesia
- Banca di Francia
- Banca d'Israele
- Banca d'Italia
- Banca di Corea
- Banca Centrale del Bahrein
- Banca Centrale del Cile
- Banca Centrale Europea
- New York Innovation Centre della Federal Reserve Bank di New York
- Banca Centrale dell'Arabia Saudita
- ecc.
Fondamenta tecnologiche
La base tecnologica di mBridge è il mBridge Ledger, una piattaforma blockchain specializzata, progettata per supportare pagamenti transfrontalieri e operazioni in cambi in tempo reale e peer-to-peer. Tale piattaforma consente alle banche centrali partecipanti di emettere e scambiare direttamente CBDC, riducendo così la dipendenza dalle tradizionali reti di banche corrispondenti, tipicamente gravate da ritardi e costi elevati.
Il mBridge Ledger è progettato secondo criteri di modularità e scalabilità, per agevolare un'integrazione fluida con i sistemi di pagamento nazionali esistenti e consentire futuri miglioramenti. Tale impostazione assicura che la piattaforma rimanga adattabile all'evoluzione del contesto tecnologico e regolamentare.
Fase pilota e risultati
Nel 2022 mBridge ha condotto un progetto pilota con transazioni a valore reale tra 20 banche commerciali delle quattro giurisdizioni fondatrici: 164 pagamenti e operazioni in cambi per oltre 22 milioni di USD, regolati nell'arco di pochi secondi. La BRI ha concluso che una piattaforma multi-CBDC può migliorare in misura significativa l'efficienza, la rapidità e la trasparenza dei pagamenti transfrontalieri.
Prospettive future
Dopo il raggiungimento della fase MVP, la roadmap definita dai partecipanti prevede:
- Interoperabilità automatizzata: potenziamento dell'integrazione della piattaforma con i sistemi di pagamento nazionali, per garantire flussi di transazioni fluidi.
- Gestione della liquidità: introduzione di strumenti per l'accodamento delle transazioni e la gestione delle priorità, al fine di ottimizzare la liquidità.
- Privacy dei dati e governance: sviluppo di solidi assetti per la protezione dei dati e la conformità normativa.
- Ampliamento della partecipazione: invitare ulteriori giurisdizioni e operatori del settore privato ad aderire alla piattaforma ed esplorare nuovi casi d'uso
In sintesi
Il Progetto mBridge rappresenta uno sforzo pionieristico per ripensare il futuro dei pagamenti transfrontalieri mediante le CBDC e la tecnologia blockchain. Promuovendo una maggiore collaborazione tra le banche centrali e avvalendosi di soluzioni tecnologiche avanzate, mBridge mira a creare un ecosistema di pagamenti internazionali più efficiente, economico e trasparente. Dopo il ritiro della BRI, il suo sviluppo è affidato alle banche centrali partecipanti.
Project Icebreaker
Uno sforzo collaborativo tra la Banca dei Regolamenti Internazionali (BRI) e le banche centrali di Israele, Norvegia e Svezia. Il progetto, che ha studiato i vantaggi e le sfide dell'utilizzo di valute digitali di banca centrale (CBDC) al dettaglio nei pagamenti internazionali, è stato completato nel 2023.
Il progetto ha verificato la fattibilità tecnica di operazioni transfrontaliere e in valute diverse tra differenti sistemi sperimentali di CBDC al dettaglio. Ha impiegato un modello hub-and-spoke, scomponendo un'operazione transfrontaliera in due pagamenti nazionali, facilitati da un fornitore di servizi di cambio attivo in entrambi i sistemi nazionali. Tale impostazione implica che le CBDC al dettaglio non debbano mai uscire dal proprio sistema.
Il modello di Project Icebreaker consente a più fornitori di servizi di cambio di inviare quotazioni all'hub del sistema, che seleziona automaticamente l'opzione più conveniente per l'utente finale. Tale impostazione competitiva riduce il rischio di liquidità insufficiente nella coppia di valute desiderata, che può comportare commissioni più elevate o ritardi nelle operazioni. Il modello hub-and-spoke riduce inoltre al minimo il rischio di regolamento e di controparte grazie all'impiego di pagamenti coordinati in moneta di banca centrale, e perfeziona le operazioni transfrontaliere nell'arco di pochi secondi.
Il progetto offre un modello per i paesi che valutano lo sviluppo di una CBDC nazionale e la sua estensione alle operazioni transfrontaliere. Offre inoltre alle banche centrali una comprensione più approfondita delle tecnologie e delle scelte tecniche e di policy disponibili per l'attuazione di CBDC al dettaglio. Il progetto pone l'accento su scalabilità, interoperabilità e semplicità, richiedendo requisiti tecnici minimi per integrare sistemi nazionali basati su tecnologie differenti.
E-CNY: obiettivi principali, principi guida e considerazioni sull'inclusione
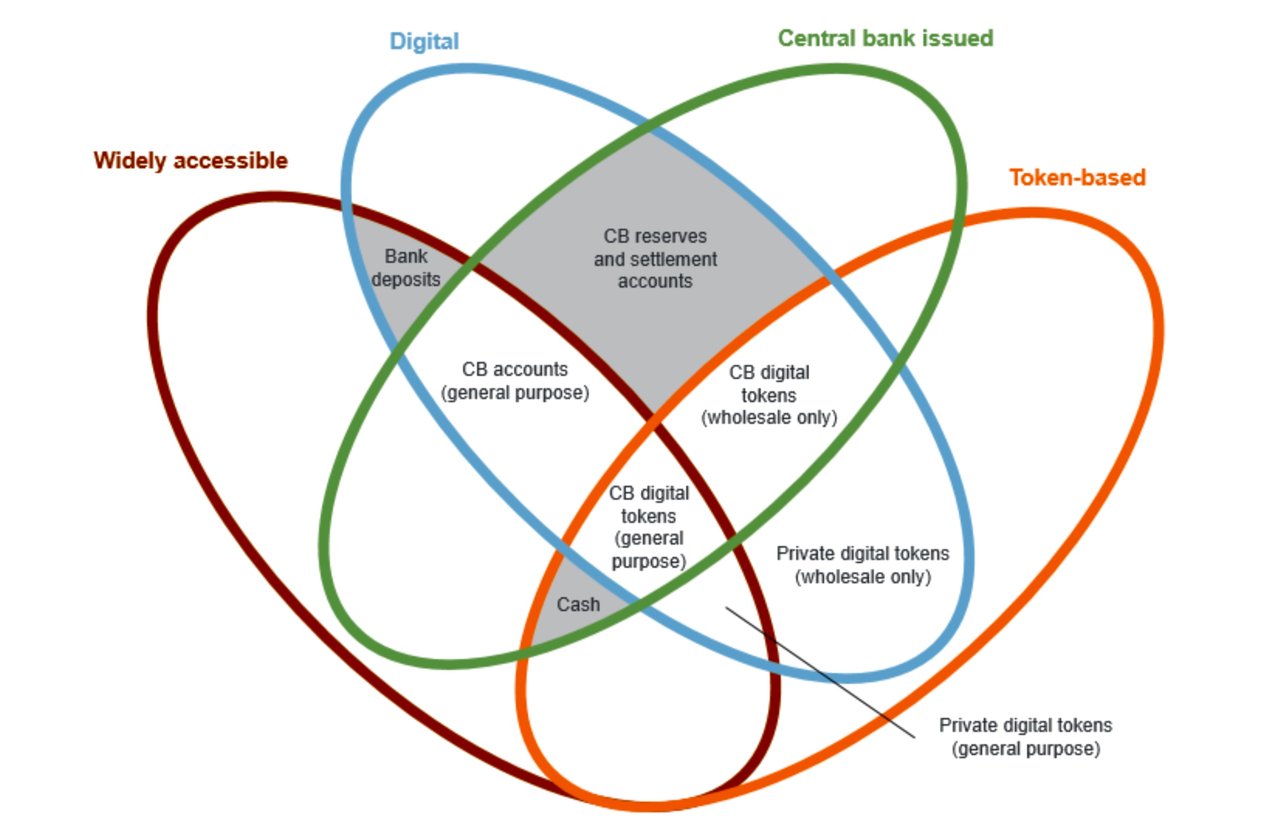
L'e-CNY, noto anche come yuan digitale, è una rappresentazione digitale della valuta fiat della Cina, lo yuan. A differenza delle attività finanziarie quali azioni o obbligazioni, l'e-CNY è stato concepito come credito diretto nei confronti della banca centrale, con corso legale. In particolare, l'e-CNY non è una criptovaluta basata su blockchain, e si distingue così da altre valute digitali quali Bitcoin o Ethereum.
Modifica dal 1° gennaio 2026: i saldi in e-CNY detenuti nei wallet di banche commerciali autorizzate sono classificati come passività per depositi bancari. Maturano interessi secondo le norme vigenti in materia di tassi sui depositi, sono coperti dall'assicurazione dei depositi e concorrono alla base di calcolo della riserva obbligatoria; gli istituti di pagamento non bancari devono detenere riserve pari al 100% dell'e-CNY da essi gestito. Entro la fine di novembre 2025, l'e-CNY aveva registrato 3,48 miliardi di transazioni per un valore cumulato di CNY 16.700 miliardi, in larghissima parte all'interno della Cina.
La descrizione degli obiettivi e dell'impostazione riportata di seguito segue il Libro bianco della PBoC del 2021 e riflette l'originaria configurazione analoga al contante.
I. Obiettivi principali e visione dell'e-CNY
Lo sviluppo del sistema e-CNY della Cina mira a creare una versione digitale del renminbi che soddisfi la domanda di contante del pubblico nell'era dell'economia digitale. Tale sistema sosterrà lo sviluppo delle infrastrutture di pagamento al dettaglio e migliorerà l'efficienza del sistema di pagamento parallelamente all'evoluzione dell'economia digitale in Cina.
1. Miglioramento dell'efficienza dei sistemi di pagamento delle banche centrali
L'innovazione tecnologica, in particolare nell'ambito dell'economia digitale, è il principale motore dello sviluppo economico. Sono necessarie infrastrutture di pagamento al dettaglio più sicure e inclusive, concepite come beni pubblici messi a disposizione dalle banche centrali. Quale importante infrastruttura finanziaria, il sistema e-CNY risponderà ulteriormente alle diversificate esigenze di pagamento della collettività e migliorerà l'efficienza delle infrastrutture finanziarie. Inoltre, poiché le transazioni in e-CNY sono regolate al momento del pagamento, le imprese e le parti interessate possono migliorare il proprio flusso di cassa beneficiando al contempo di servizi di pagamento più agevoli.
2. Funzione di backup del sistema retail
Le grandi società tecnologiche sono diventate infrastrutture di pagamento al dettaglio di rilevanza critica, e qualsiasi malfunzionamento può incidere in modo significativo sull’operatività dei sistemi di pagamento e introdurre potenzialmente rischi sistemici. L’e-CNY, in quanto credito diretto verso la banca centrale, assistito dal merito di credito sovrano e dal corso legale, può fornire un affidabile sistema di riserva al sistema al dettaglio sostenuto dai depositi presso le banche commerciali. Offre prodotti di pagamento diversificati, migliorando l’efficienza e la sicurezza dei pagamenti.
3. Garantire parità di accesso e inclusione finanziaria
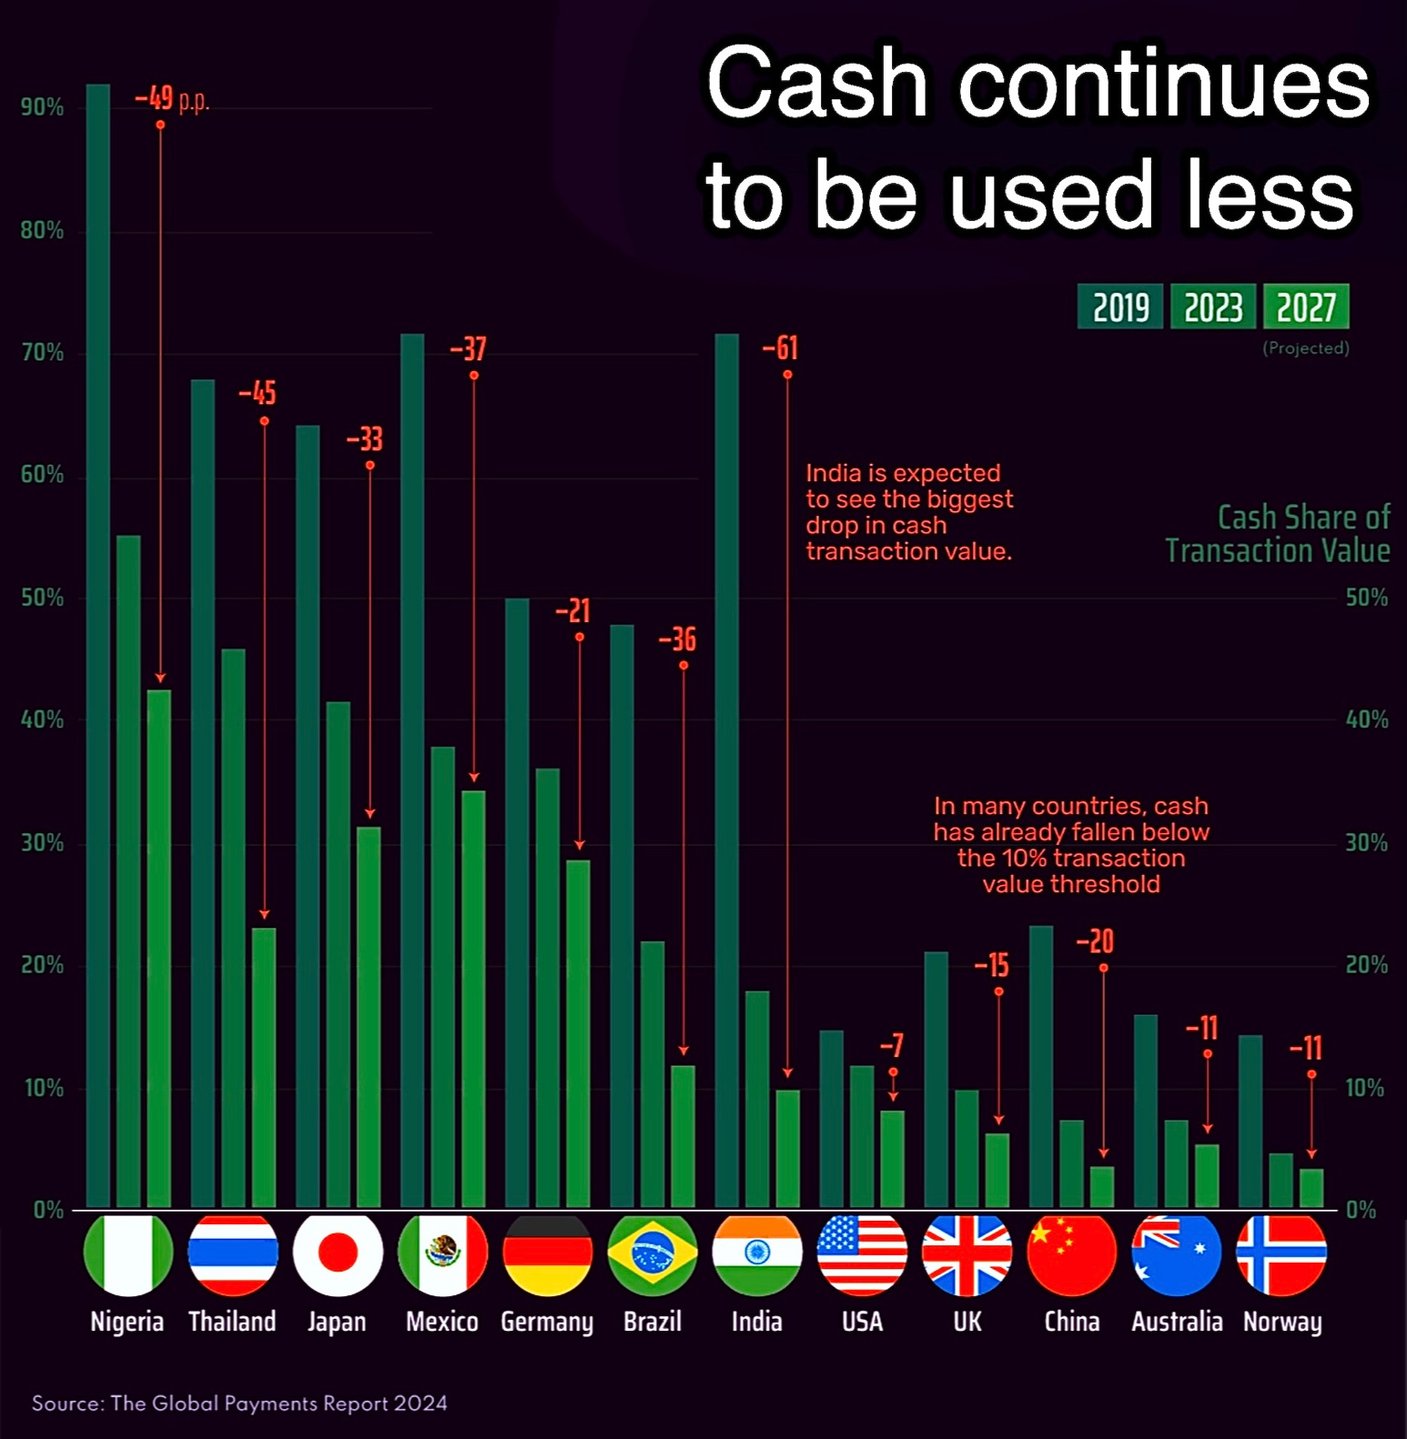
Con l'avanzare della tecnologia digitale e dei pagamenti elettronici, l'utilizzo del contante nei pagamenti al dettaglio è in calo. Tuttavia, rientra nel mandato della banca centrale garantire al pubblico l'accesso diretto al contante e mantenere la coerenza dell'unità di conto nell'era dell'economia digitale mediante la digitalizzazione del contante. Il sistema e-CNY migliorerà l'accessibilità dei servizi finanziari, offrendo moneta legale a un'ampia platea di persone in vari contesti.
4. In linea con le iniziative internazionali e per il rafforzamento dei pagamenti transfrontalieri
I pagamenti transfrontalieri comportano varie questioni controverse, quali la sovranità monetaria, le politiche in materia di cambi e i requisiti regolamentari. Sebbene sia tecnicamente pronto per l'uso transfrontaliero, l'e-CNY è attualmente concepito principalmente per i pagamenti al dettaglio nazionali. In prospettiva, la Banca Popolare Cinese (PBoC) darà attivamente seguito alle iniziative del G20 e di altre organizzazioni internazionali volte a migliorare i pagamenti transfrontalieri ed esplorerà l'applicabilità della CBDC in scenari transfrontalieri. La PBoC valuterà programmi pilota per i pagamenti transfrontalieri e collaborerà con le banche centrali e le autorità monetarie competenti per definire accordi di scambio e meccanismi di cooperazione regolamentare in materia di valuta digitale a corso legale, nel rispetto dei principi di «assenza di interruzioni», «conformità» e «interconnettività».
II. Principi guida della progettazione dell'e-CNY e della governance dei dati
1. Principi guida
Conformità a leggi e regolamenti
La configurazione istituzionale del sistema e-CNY è pienamente conforme alla normativa in materia di amministrazione del renminbi, antiriciclaggio, contrasto al finanziamento del terrorismo (AML/CFT), amministrazione dei cambi e protezione dei dati e della privacy. Il funzionamento dell'e-CNY rientra nel quadro regolamentare.
Sicurezza e praticità
L'e-CNY è uno strumento di pagamento ibrido, basato sul valore, quasi basato sul conto e basato sul conto, con corso legale e con un collegamento debole al conto (loosely-coupled). Questa adattabilità supporta diversi pagamenti online e offline, riducendo al minimo le difficoltà dovute alla limitata alfabetizzazione tecnologica e alla copertura delle telecomunicazioni. Il sistema operativo di gestione dell'e-CNY è sicuro, fruibile, scalabile e in grado di gestire elevati volumi di operazioni simultanee, assicurando la continuità operativa.
Apertura e compatibilità
La PBoC si avvale dei vantaggi e delle competenze degli operatori autorizzati, promuovendo la concorrenza tecnologica e gli aggiornamenti in linea con il principio dell'evoluzione al passo con i tempi, per evitare un'eccessiva concentrazione del rischio operativo del sistema. Il sistema e-CNY supporta l'interoperabilità con i sistemi di pagamento elettronici tradizionali, collegando i portafogli digitali di operatori diversi e i portafogli e-CNY ai conti bancari, e rafforzando così l'interoperabilità degli strumenti di pagamento.
2. Struttura dell'e-CNY
Il sistema e-CNY adotta un'architettura a due livelli in cui la PBoC è responsabile dell'emissione, della dismissione, delle connessioni tra istituzioni e della gestione dell'ecosistema dei wallet. La PBoC seleziona con prudenza banche commerciali dotate di solida capitalizzazione e forza tecnologica quali operatori autorizzati per la prestazione di servizi di cambio in e-CNY. Le altre banche commerciali e istituzioni, sotto la gestione centralizzata della PBoC, forniscono congiuntamente servizi per la circolazione dell'e-CNY. Tale sistema a due livelli sfrutta le risorse, i talenti e la tecnologia degli operatori autorizzati, promuovendo un sistema orientato al mercato che favorisce l'innovazione e la concorrenza. La familiarità del pubblico con l'accesso ai servizi finanziari tramite le banche commerciali dovrebbe accrescere l'accettazione dell'e-CNY.
3. Governance dei dati
Il sistema e-CNY segue il principio dell'«anonimato per le transazioni di modesto importo e della tracciabilità per quelle di importo elevato», dando priorità alla protezione delle informazioni personali e della privacy. Esso mira a offrire servizi di pagamento anonimi di modesto importo, basati sulle caratteristiche di rischio e sulla logica di trattamento delle informazioni degli attuali sistemi di pagamento elettronico. Per prevenire l'uso improprio dell'e-CNY in attività illecite quali le frodi telefoniche, il gioco d'azzardo online, il riciclaggio di denaro e l'evasione fiscale, le transazioni devono rispettare i requisiti AML/CFT. Il sistema e-CNY raccoglie meno informazioni sulle transazioni rispetto ai sistemi di pagamento elettronico tradizionali e non fornisce informazioni a terzi o ad altri enti governativi, salvo quanto previsto dalla legge.
III. Rapporto tra e-CNY e inclusione finanziaria
Permane un divario digitale nei servizi di pagamento, in particolare nelle aree remote con scarsa copertura della rete di telecomunicazioni, che limita la possibilità per alcune persone di beneficiare della tecnologia finanziaria digitale. L'analfabetismo e l'incapacità di utilizzare gli smartphone ostacolano inoltre l'accesso ai servizi finanziari digitali da parte delle persone svantaggiate. Le banche di piccole e medie dimensioni e gli istituti di microfinanza, focalizzati sulle imprese locali, affrontano sfide nella trasformazione digitale a causa di capacità tecnologiche limitate.
Emesso dalla PBoC e destinato principalmente ai pagamenti al dettaglio nazionali, l'e-CNY è un bene pubblico che favorisce l'inclusione finanziaria.
1. Ampliamento dell'accessibilità dei servizi di pagamento
La struttura di collegamento flessibile dei conti consente alla popolazione con accesso limitato ai servizi bancari, nelle aree povere e remote, di richiedere portafogli digitali senza aprire un conto bancario, ampliando la copertura dei servizi finanziari. La funzione di pagamento offline dell'e-CNY consente alle persone che vivono in aree con scarsa copertura di rete di accedere ai servizi finanziari di base, rafforzando l'inclusione finanziaria.
2. Riduzione dei costi e miglioramento dell'accessibilità economica
La PBoC non applica commissioni agli operatori autorizzati né ai singoli utenti, e gli operatori non addebitano agli utenti commissioni per i servizi di cambio, alleggerendo l'onere a carico dell'economia reale e ottimizzando il contesto imprenditoriale.
3. Migliorare l'efficienza dei pagamenti
Le transazioni in e-CNY sono regolate al momento del pagamento, con un significativo miglioramento dell'efficienza dei pagamenti e della liquidità per le imprese e le parti correlate. La programmabilità dell'e-CNY, ottenuta mediante smart contract, consente pagamenti condizionati, pagamenti garantiti e altri casi d'uso complessi, favorendo l'inclusione finanziaria e l'innovazione.
4. Sostenere la concorrenza leale nel mercato dei pagamenti al dettaglio
L'e-CNY offre condizioni di parità in termini di accessibilità e infrastrutture, promuovendo l'innovazione e la concorrenza tra i diversi prestatori di servizi di pagamento. In quanto credito nei confronti della banca centrale, l'e-CNY abbatte le barriere istituzionali e di piattaforma nel mercato dei pagamenti, consentendo i pagamenti in tutti i casi d'uso, ampliando l'accessibilità dei servizi di pagamento al dettaglio e incrementando il benessere sociale.
Riferimenti
Working Group on E-CNY Research and Development della People's Bank of China (2021): "Progress of Research & Development of E-CNY in China".
Affermazioni sull'e-CNY: verifica dei fatti
Nel 2025 post sui social media e sintesi giornalistiche hanno diffuso cifre eclatanti sulla portata internazionale del renminbi digitale. Le abbiamo verificate sulla base di fonti primarie – PBoC, BIS, SWIFT e FMI.
| Rivendicazione | Che cosa risulta dagli atti |
|---|---|
| "Il 17 marzo 2025 la PBoC ha annunciato che il sistema transfrontaliero e-CNY è pienamente collegato a dieci paesi dell'ASEAN e a sei paesi del Medio Oriente." | Nessun annuncio di questo tipo risulta sul sito della PBoC né sulle principali agenzie di stampa. L’uso transfrontaliero dell’e-CNY è stato sperimentato principalmente su mBridge (Cina, Hong Kong, Thailandia, Emirati Arabi Uniti; Arabia Saudita dal 2024 al 2026). |
| “Questo copre il 38% del commercio mondiale e aggira SWIFT.” | Non si tratta di un indicatore ufficiale; al massimo, di una quota teorica delle economie citate. La quota del renminbi nei pagamenti internazionali su SWIFT resta su valori bassi, a una sola cifra (SWIFT RMB Tracker), e la sua quota nelle riserve mondiali è di circa il 2% (IMF COFER). |
| «SWIFT impiega 3–5 giorni, l'e-CNY 7 secondi; un pagamento Hong Kong–Abu Dhabi ha ridotto le commissioni del 98%.» | Il progetto pilota mBridge del 2022 ha regolato in pochi secondi 164 transazioni per un valore superiore a 22 milioni di USD (BIS). Per la cifra del 98% non esiste alcuna fonte pubblicata. Swift stessa ha riferito nel 2018 che quasi il 50% dei pagamenti gpi veniva accreditato entro 30 minuti. |
| «Un pagamento Cina–Indonesia “Due Paesi, Due Parchi” è stato regolato in 8 secondi, con un'efficienza cento volte superiore.» | Riportato esclusivamente dai media cinesi; «100 volte» non è una metrica definita e non sono stati pubblicati dati sulle transazioni. |
| «23 banche centrali sono in fase di sperimentazione; gli operatori del settore energetico del Medio Oriente riducono i costi di regolamento del 75%.» | mBridge ha avuto alcune decine di osservatori, ma gli osservatori non effettuano transazioni. Non è stata pubblicata alcuna fonte per la cifra del 75%. |
| «Il regolamento in renminbi con l'ASEAN ha superato i 5.800 miliardi di CNY nel 2024; sei Stati ASEAN detengono riserve in renminbi; la Thailandia ha regolato la sua prima operazione petrolifera in renminbi digitale.» | La cifra di 5.800 miliardi di CNY non è riconducibile ad alcuna pubblicazione della PBoC. Diverse banche centrali della regione, come la Bank Negara Malaysia, detengono riserve in RMB. Non esiste alcuna fonte primaria relativa a un'operazione petrolifera thailandese regolata in e-CNY. |
| «L'integrazione con Beidou e la comunicazione quantistica ha aumentato del 400% l'efficienza sulla rotta artica.» | Nessuna fonte; la cifra compare soltanto in articoli secondari. |
| «L'87% dei Paesi del mondo utilizza il sistema; i pagamenti transfrontalieri in e-CNY superano 1.200 miliardi di USD in 200 Paesi.» | Falso. Le operazioni cumulative in e-CNY pari a 16.700 miliardi di CNY a novembre 2025 (PBoC) sono quasi interamente nazionali. Le cifre sembrano confondere l'e-CNY con il CIPS, il sistema convenzionale di compensazione in RMB della Cina. |
L'e-CNY è un progetto nazionale di ampia portata e di indubbia serietà, e sono in corso progetti pilota transfrontalieri. Le affermazioni relative a una diffusione globale non sono tuttavia supportate da dati primari: il dollaro statunitense e SWIFT restano dominanti nei pagamenti transfrontalieri.
Il quadro normativo statunitense sulle criptovalute: GENIUS Act, CLARITY Act e divieto di CBDC
Situazione a ottobre 2026: il GENIUS Act sulle stablecoin di pagamento è in vigore dal 18 luglio 2025. Il CLARITY Act sulla struttura del mercato è stato approvato dalla Camera dei Rappresentanti il 17 luglio 2025 (294–134), ma si è arenato al Senato, dove il 15 settembre 2026 il voto di cloture non ha raggiunto la maggioranza richiesta (49–50). L'Anti-CBDC Surveillance State Act è stato approvato dalla Camera nella stessa data (219–210), ma non è stato promulgato; è invece divenuto legge nel luglio 2026, nell'ambito del 21st Century ROAD to Housing Act, il divieto per la Federal Reserve di emettere una valuta digitale di banca centrale fino al 31 dicembre 2030.
1. GENIUS Act (legge)
- Gli stablecoin di pagamento devono essere coperti almeno nel rapporto 1:1 da riserve liquide di elevata qualità: contante, depositi bancari, buoni del Tesoro con scadenza fino a 93 giorni, operazioni di pronti contro termine e fondi monetari governativi.
- Tre tipologie di emittenti ammessi: controllate di istituti di deposito assicurati, emittenti non bancari federalmente qualificati e vigilati dall'OCC ed emittenti qualificati a livello statale con un ammontare in circolazione fino a USD 10 miliardi.
- Pubblicazione mensile delle riserve, sottoposta a verifica da parte di una società di revisione contabile registrata; i detentori godono di priorità in caso di insolvenza dell'emittente.
- Gli emittenti sono soggetti al Bank Secrecy Act e non possono corrispondere interessi o rendimenti ai detentori.
- Decorsi tre anni dalla promulgazione, i prestatori di servizi per le attività digitali non potranno più offrire stablecoin di pagamento non consentite dalla legge.
- Le stablecoin di pagamento non sono titoli né merci ai sensi del diritto federale.
2. CLARITY Act (proposta di legge)
- Ripartirebbe la giurisdizione tra la SEC e la CFTC: alla CFTC le materie prime digitali negoziate su blockchain mature, alla SEC le offerte primarie e i contratti di investimento.
- Tutelerebbe l'autocustodia e i trasferimenti peer-to-peer.
- Non è legge: l'approvazione nell'attuale Congresso è ritenuta improbabile.
3. Divieto della CBDC
- L'Executive Order 14178 del 23 gennaio 2025 vieta alle agenzie federali di istituire o promuovere una CBDC.
- Dal luglio 2026, la normativa vieta alla Federal Reserve di emettere una CBDC fino al 31 dicembre 2030.
Confronto con l'Unione europea
- Il MiCA si applica alle stablecoin dal 30 giugno 2024: i token di moneta elettronica devono essere coperti da riserve, delle quali almeno il 30% (il 60% per i token significativi) detenuto sotto forma di depositi presso enti creditizi, e gli emittenti non possono corrispondere interessi. Le stablecoin algoritmiche prive di attività di riserva non hanno alcuna via per ottenere l'autorizzazione.
- Gli Stati Uniti si affidano in parallelo ad autorizzazioni federali e statali; l'UE a un'unica autorizzazione con passaporto europeo.
- Mentre gli Stati Uniti vietano una CBDC della Federal Reserve, la BCE sta predisponendo un euro digitale con limiti di detenzione e salvaguardie per la riservatezza dei dati personali; l'emissione richiede il regolamento dell'UE proposto dalla Commissione europea nel giugno 2023.
Fonti: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Regolamento (UE) 2023/1114).


