הונאות בהעברת כספים (או ניירות ערך) (FTF)
מבוא
נוכלים פיננסיים מנצלים יותר ויותר תפיסות מוטעות בציבור באשר לאופן פעולתן של העברות כספים בין־בנקאיות. על המנגנונים הלגיטימיים של SWIFT, SEPA, RTGS, KTT, S2S וכדומה, על בנקאות קורספונדנטית ועל ארכיטקטורות סליקה ניתן לקרוא כאן. בחלק זה אנו בוחנים כיצד נוכלים מסלפים את אופן פעולתם של מנגנונים אלה כדי לרקום הונאות מורכבות. אנו מציגים דפוסי הונאה מן המציאות, שבהם נעשה שימוש לרעה במונחים בנקאיים אמיתיים (למשל SWIFT MT103, MT202, העברות ledger-to-ledger) או מזויפים תדפיסים של הודעות SWIFT כדי ליצור מראית עין של אמינות. באמצעות ניתוח פורנזי אנו בוחנים לעומק את שיטות הפעולה בהונאות אלה ומדגישים כיצד אמיתות חלקיות וז׳רגון טכני משמשים כלי להטעיה לצד מניפולציות פסיכולוגיות (תחושת דחיפות, בלעדיות ופחד), כדי לשכנע קורבנות שכספים הועברו, אף שבפועל דבר לא התרחש. אנו גם משווים בין טענות כוזבות אלה לבין אופן פעולתן של תשתיות התשלומים בפועל, כדי להמחיש מדוע הונאות אלה אינן יכולות להיות לגיטימיות. לבסוף, אנו מפרטים סימני אזהרה ואמצעי מניעה שנועדו לסייע לבעלי הון, למשקיעים מוסדיים ולמתווכים בתחום מימון סחר להימנע מנפילה קורבן להונאות מתוחכמות אלה.
הודעות SWIFT מזויפות (MT103/MT202) והעברות "מותנות"
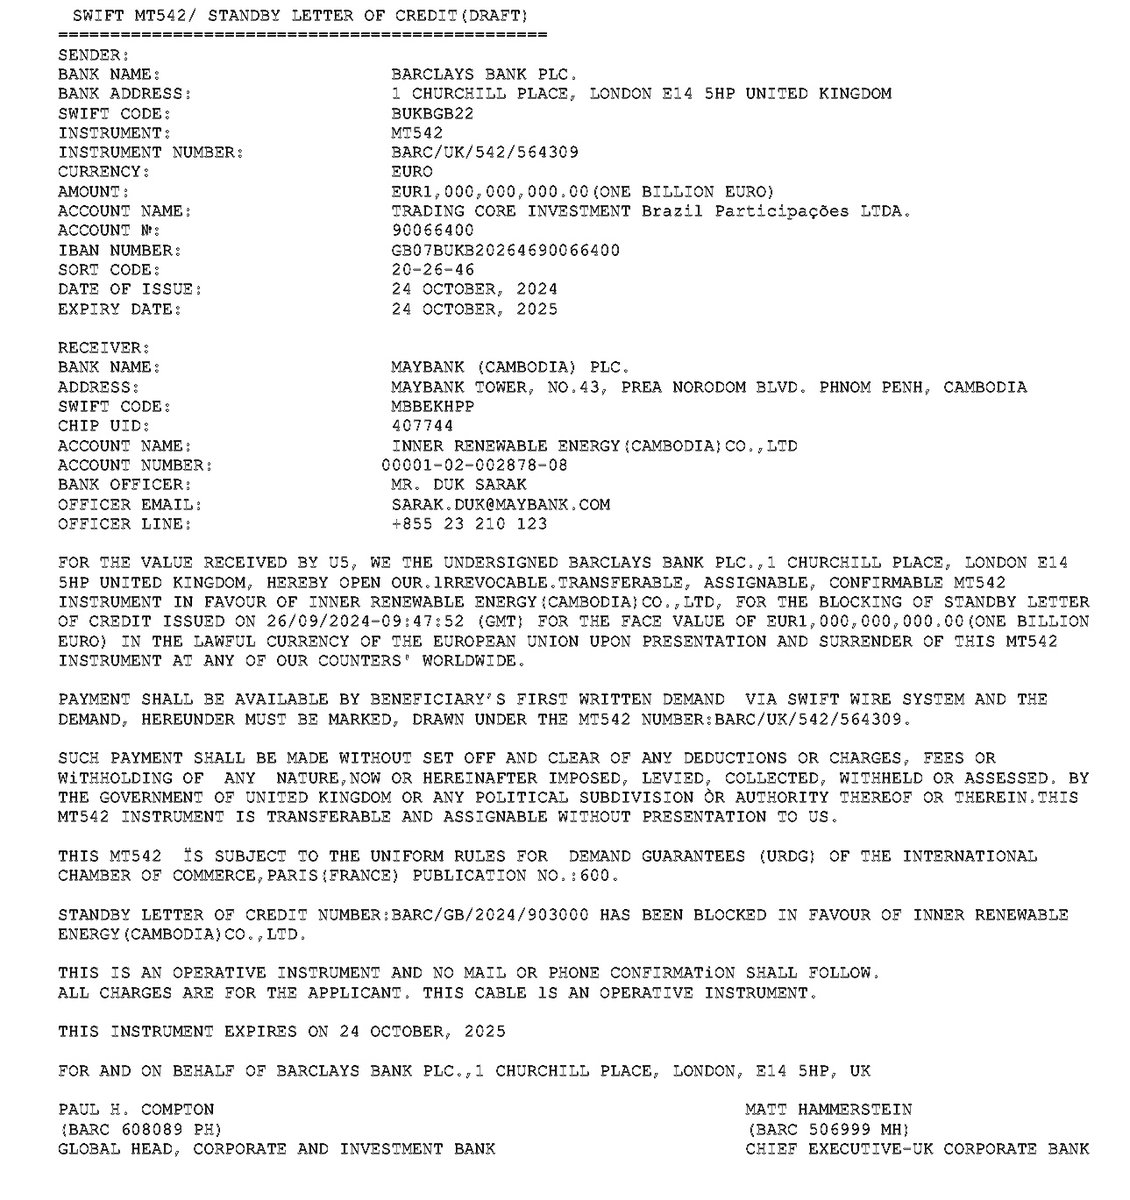
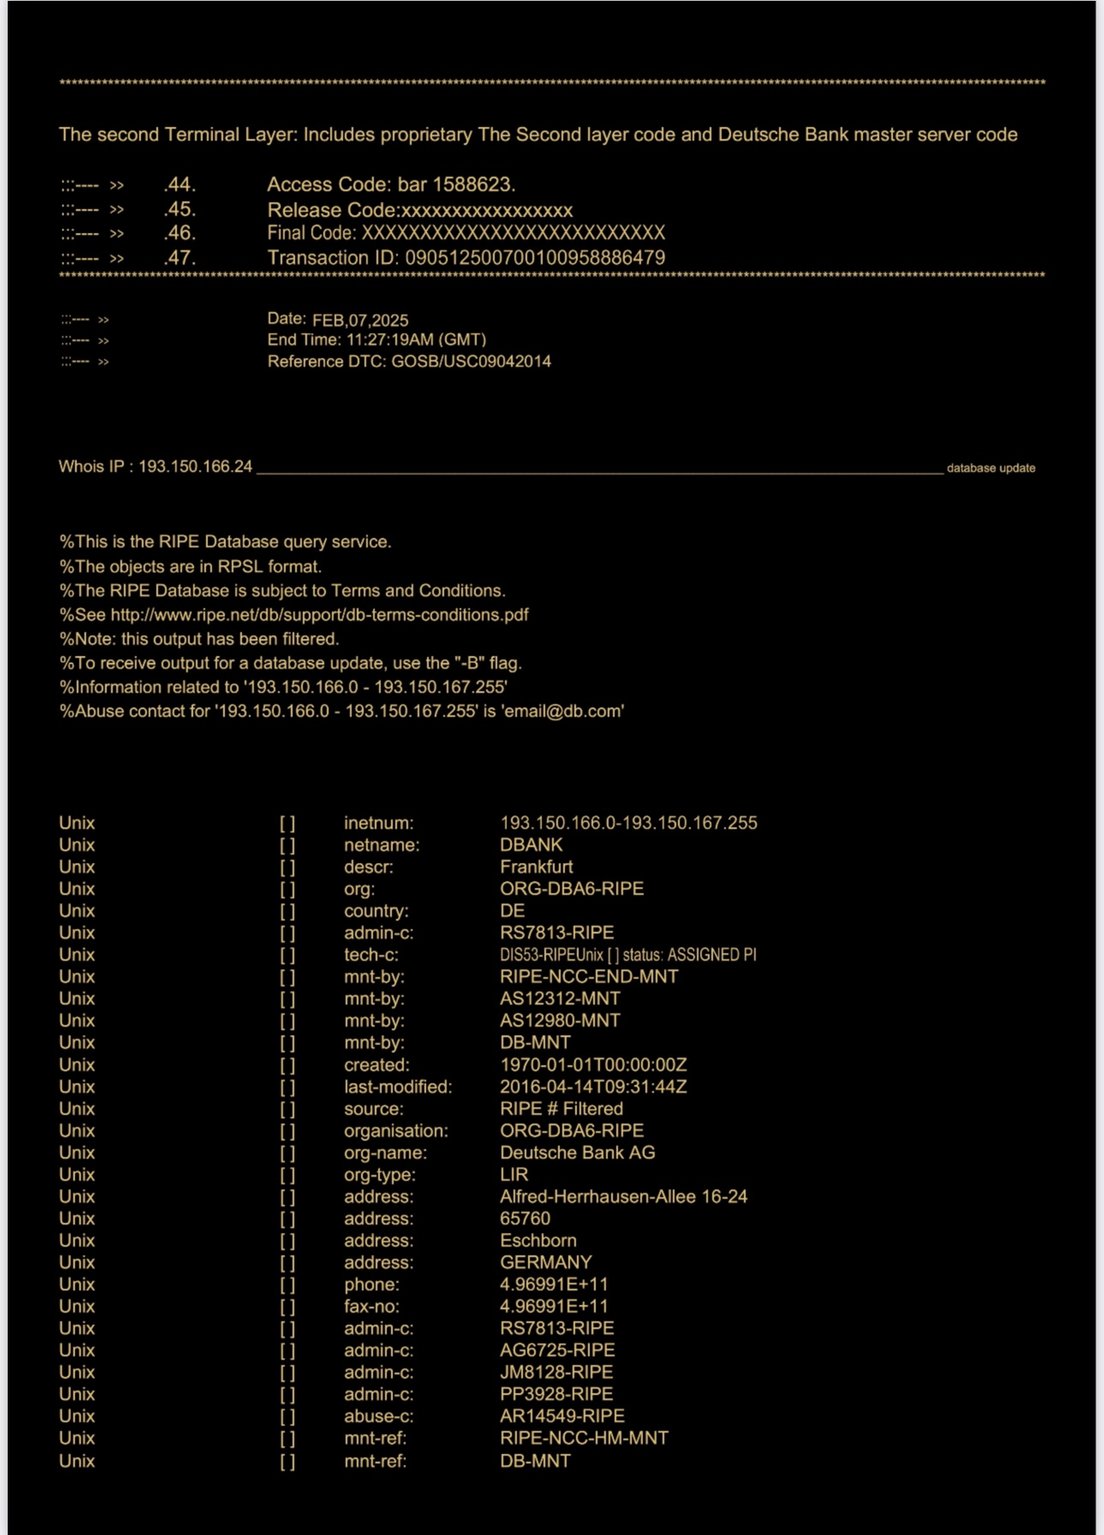
הונאה נפוצה אחת כוללת הודעות תשלום SWIFT מזויפות או מוצגות באופן מטעה, ובעיקר הודעת העברת הלקוח MT103 (כיום pacs.008 במסגרת ISO 20022) והודעת ההעברה הבנקאית MT202. נוכלים עשויים להציג לקורבנותיהם מסמכי SWIFT הנראים רשמיים (לעיתים אף "העתקי אישור קבלה") כ"הוכחה" לכך שבוצעה העברה בנקאית גדולה. בפועל, מסמכים אלה מפוברקים ואין אפשרות לאתרם ברשת SWIFT האמיתית.
כדי לשכנע נפגעים כי תשלום מתבצע או הושלם, מזייפים נוכלים לעיתים קרובות הודעות אישור או דפי חשבון בנקאיים. בטרמינולוגיה של SWIFT, MT910 הוא אישור זיכוי, הנשלח על ידי הבנק המנהל את החשבון אל בעל החשבון (ב-ISO 20022: camt.054), ו-MT940 הוא הודעת דף חשבון של לקוח (camt.053). נוכלים המכירים טפסים אלה עשויים להציג בפני הנפגע הודעת MT910 מזויפת המראה כי זיכוי בסך, למשל, 5,000,000 אירו "בוצע" לטובתו. המסמך יכלול כותרות SWIFT הנראות אותנטיות, קודי אסמכתה ופרטי חשבונו של הנפגע, וייצור את הרושם שהבנק שלו קיבל את הכספים. בפועל, שום הודעה כזו לא הועברה דרך SWIFT; קובץ ה-PDF או צילום המסך מפוברקים. כמו כן, ייתכן שיוצג לנפגעים דף חשבון MT940 מזויף או "צילום מסך" של בנקאות מקוונת המצביע על כך שפיקדון גדול ממתין או מוחזק. אישורים מזויפים אלה נועדו לנטרל את ספקנותו של הנפגע – היעד, הרואה קודים ומינוח בנקאיים רשמיים, מניח כי הכסף בוודאי הגיע, גם אם הבנק שלו עדיין לא סילק אותו. במקרה טיפוסי, קונה שולח "העתק תשלום SWIFT" כהוכחה שהיתרה הסופית עבור הסחורה הועברה; הכספים אינם מגיעים לעולם, או שהתשלום מבוטל, והספק כבר מסר את הסחורה. נוכלים מפיקים גם התכתבות בנקאית כוזבת כגון "אישורי שחרור כספים" או הודעות דוא"ל מפקידי בנק פיקטיביים המאשרים העברות. את כל האישורים הללו קל לזייף בטכנולוגיה של ימינו (לוגואים באיכות גבוהה, קודי שדות SWIFT אמיתיים וכדומה), ולכן אין לראות במסמך כלשהו, כשלעצמו, הוכחה לתשלום. סימן אזהרה מובהק הוא כאשר המשלם מתעקש כי כבר שלח את הכסף ואף מספק אישורים, ואילו הבנק של המוטב אינו יודע דבר על ההעברה. בעסקאות לגיטימיות, הבנק המקבל היה רואה את הודעת ה-SWIFT MT103/MT910 הנכנסת במערכותיו ומזכה את החשבון; אם אישור כביכול מגיע אך ורק דרך השולח או באמצעות מסמכים של צד שלישי, אין לסמוך עליו באופן עיוור.
תחבולה נפוצה נוספת בחוגי מימון הסחר היא מה שמכונה הונאת MT103 "מותנה". במסגרתה, נוכלים מתעקשים להשתמש ב"MT103 מותנה של SWIFT" — וטוענים כי הכספים נשלחו אך מוחזקים עד למילוי תנאים או מסמכים מסוימים. הקורבנות מובלים להאמין כי העברה מותנית זו מעניקה הגנה דמוית נאמנות (בדומה לכתב אשראי), בעוד שאין אפשרות לעכב כספים בתנאי באמצעות הודעת MT103. הודעת ה-MT103 פשוט אינה מיועדת לעסקאות כאלה, וכל תנאי המוקלד בהודעה מתעלמים ממנו בבנק המוטב. לכן, בגרסה הבסיסית של הונאת ה-MT103, הבנק של הנוכל מקבל את ה-MT103 ומזכה ומשחרר את הכספים באופן מיידי, ובכך מאפשר לנוכל למשוך את הכסף מבלי לקיים כל תנאי לכאורה. הקורבן מבין רק מאוחר יותר כי אמצעי ההגנה המותנים היו מדומים. בגרסאות מתוחכמות יותר, נעשה שימוש בהודעות MT103 ו-MT202 מזויפות כחלק ממערכי השקעה או הונאות תשלום מראש מורכבים, המלווים לעיתים קרובות בדרישות לתשלום עמלות מראש (עמלות תיווך, מסים וכדומה) לפני שניתן להשלים את "העברת ה-MT103". תוכניות אלה מנצלות את חוסר היכרותו של הקורבן עם מוסכמות הודעות SWIFT — למשל, באמצעות הצגת טופס MT103 הנראה אותנטי או מספר אסמכתא כדי להקנות אמינות, אף שההעברה בפועל מעולם לא בוצעה או שבוטלה במהירות.
העברות "ספר-לספר" כביכול והעברות ישירות בשרת הליבה של הבנק, שאינן אלא אשליה
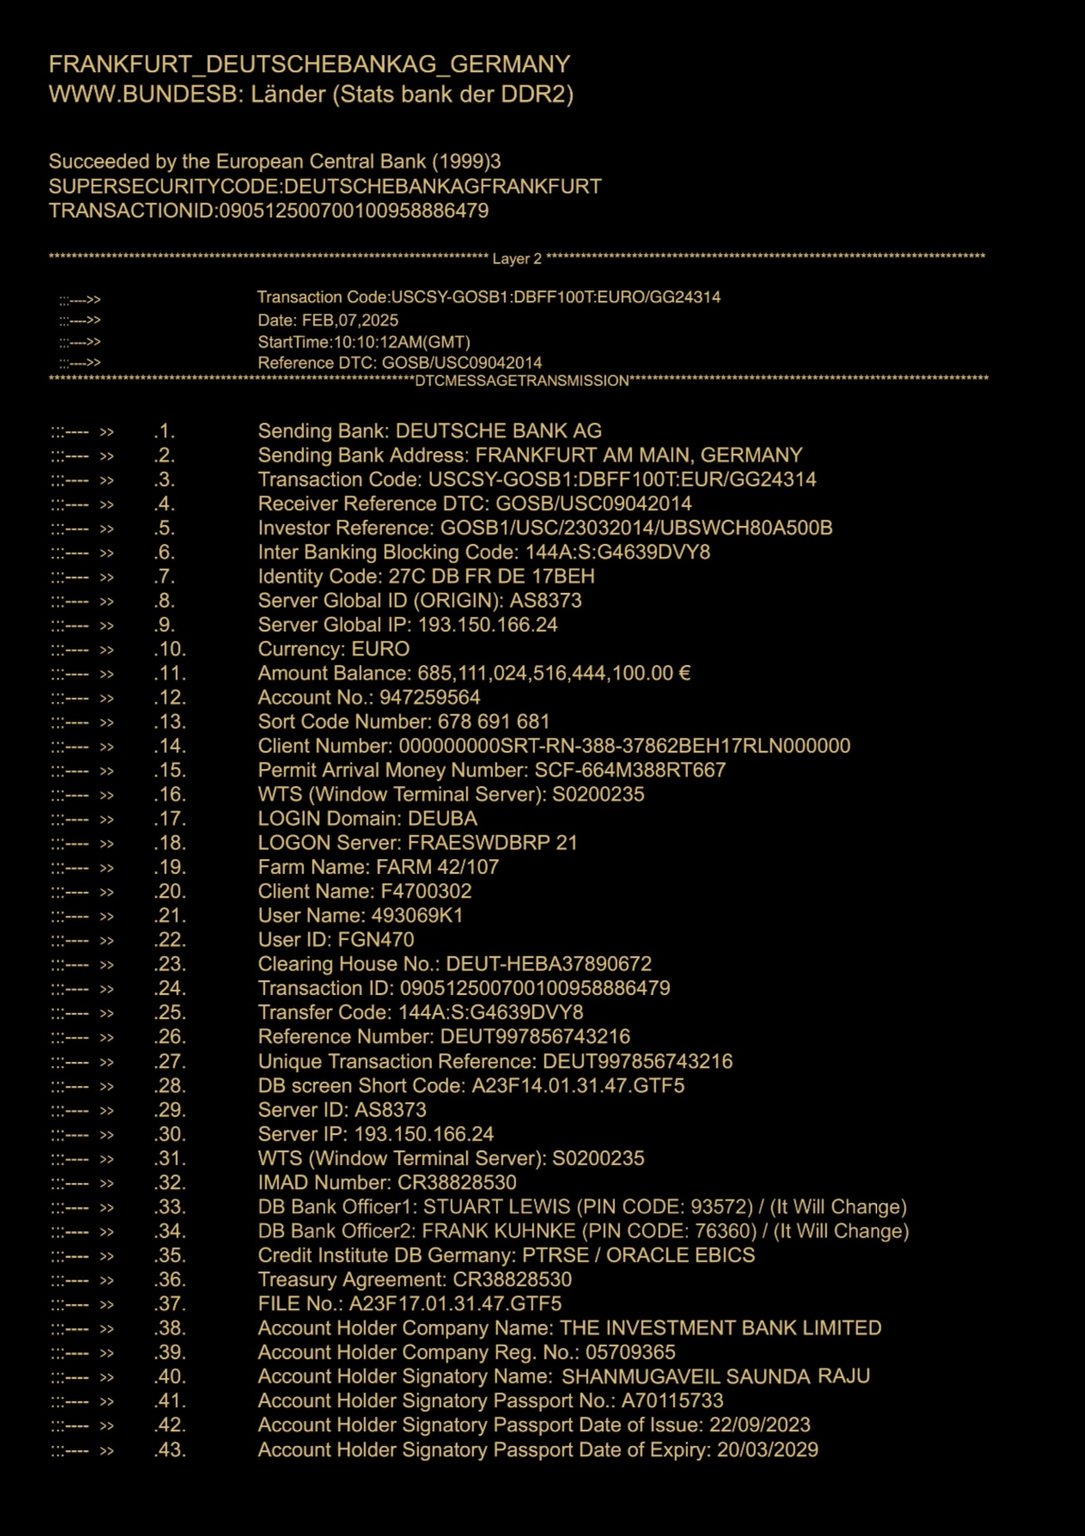
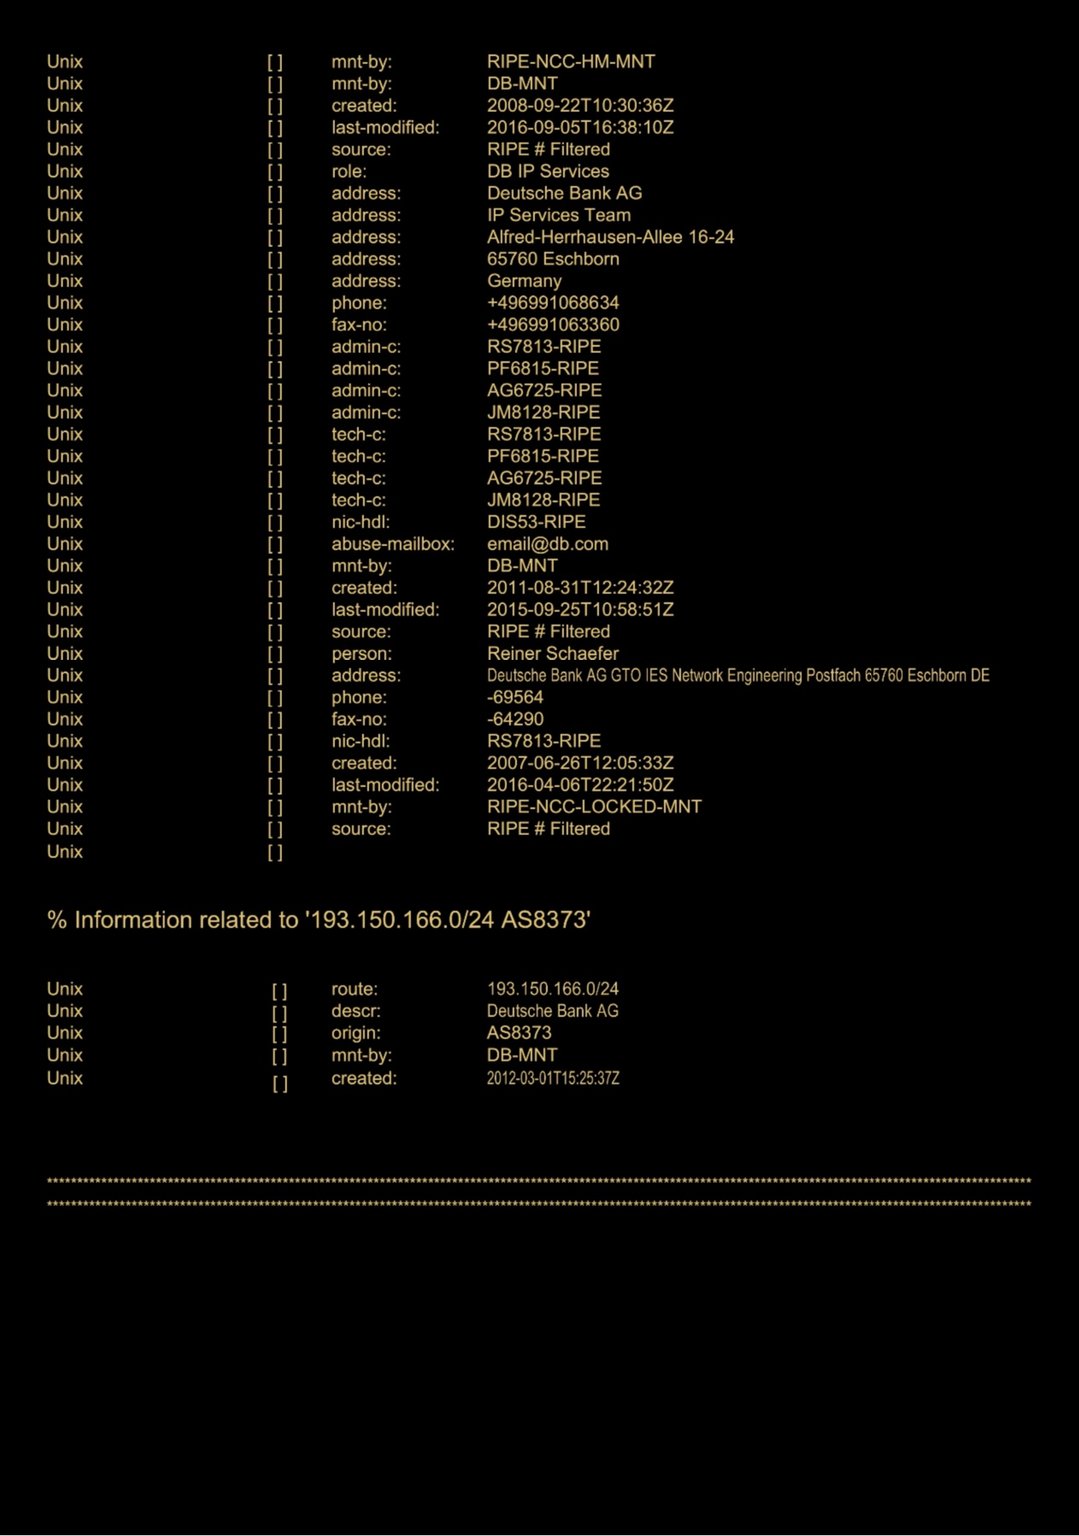
דפוס הונאה נוסף מנצל את הרעיון של העברות ישירות בין בנקים מחוץ לרשתות התשלומים הרגילות. נוכלים מדברים על העברות ״מספר חשבונות לספר חשבונות״ (L2L) – ורומזים שמערכות הליבה החשבונאיות של שני בנקים יכולות להעביר סכומים גדולים ישירות בין ספרי החשבונות שלהם, ללא שימוש ב-SWIFT או במנגנון הסילוק של בנק מרכזי. בפועל, העברות לגיטימיות בין ספרי חשבונות מתבצעות רק בתוך אותו בנק או במסגרת קבוצה בנקאית משולבת; כל העברה בין־בנקאית (בין מוסדות נפרדים) חייבת להתבצע באמצעות מנגנון סליקה או סילוק (כגון חשבונות קורספונדנטיים או מערכות RTGS), כפי שהוסבר בחלק 1. נוכלים המקדמים ״העברות ישירות בין ספרי חשבונות של בנקים״ מתעלמים מעובדה זו. הם טוענים, למשל, שכספים הועברו באופן מיידי ״ישירות מספרי החשבונות של הבנק שלנו לאלה של הבנק שלכם״ – תהליך שאינו מאפשר סליקה או סילוק של כספים בפועל ללא רישומי החיוב והזיכוי הבין־בנקאיים המתאימים. תחבולה דומה מבוססת על המיתוס של ״הורדה משרת הבנק״ או של ״העברה ממערכת ליבה למערכת ליבה״: לקורבנות נאמר שהבנק של השולח והבנק של המקבל מחברים את השרתים שלהם ישירות זה לזה כדי להעביר תשלום. העברה כזו מכונה לעיתים העברת IP-to-IP או העברת שרת לשרת (S2S). טענות אלה, הגדושות במינוח טכני, נועדו להישמע מתקדמות, אך בפועל אי אפשר לבצע העברה בין בנקים באמצעות חיבור טכנולוגי בלבד אם אין לבנקים קשר קורספונדנטי או רשת סילוק משותפת. לשם העברת המסרים וסילוק העסקה נדרשת תמיד פלטפורמה בנקאית רשמית (כגון SWIFT או מערכת RTGS של בנק מרכזי). נוכלים המנצלים מיתוסים אלה מסתמכים לעיתים קרובות על בנקים ״שאינם מחוברים״ או בנקי צללים: גופים שאינם חברים ברשת SWIFT או במערכת סליקה כלשהי, אך בכל זאת מתיימרים להעביר כספים באמצעות רישומים פנימיים בספרי החשבונות. גופים אלה, שאינם משולבים במערכת הפיננסית העולמית, אינם יכולים לבצע סילוק בין־בנקאי אמיתי – ביכולתם רק לשלוח הודעות שאינן ניתנות לאימות (למשל טלקס KTT או הודעת S2S מזויפת), ללא כל תנועת כספים בפועל. בסופו של דבר, הקורבן מוטעה באמצעות הסברים טכניים על העברות ישירות בין ספרי חשבונות, אף שבפועל שום כספים אינם יוצאים מידי הנוכל.
"עיכובי ציות" ו"עיכובי מנות" כטקטיקות סחבת
תכניות הונאה מתוחכמות מציבות לא פעם מכשולים פיקטיביים לאחר שנטען כי העברה כבר יצאה לדרך. שני מונחי בנקאות כוזבים נפוצים המשמשים לעיכוב הקורבנות הם "עיכוב ציות" ו"עיכוב בתשלום בפריסה". בתרחישים אלה, הנוכל משכנע תחילה את הקורבן שסכום גדול נשלח (באחת מהשיטות שלעיל), ולאחר מכן, בעוד הקורבן ממתין בדאגה לכסף, מומצא מכשול. למשל, הנוכל עשוי לומר: "10 מיליון האירו נמצאים במערכת האחורית של הבנק שלך, אך הם מעוכבים לצורכי ציות בשל תקנות AML" או "התשלום הראשון בסך 5 מיליון דולר מוכן, אך מחלקת הציות של הבנק נדרשת לאשר אותו לפני השחרור." תחבולת עיכובי הציות מנצלת את גרעין האמת שלפיו בנקים אכן מעכבים או בוחנים לעיתים העברות חריגות מסיבות רגולטוריות. הנוכל ינצל את חששו של הקורבן לאבד את הכספים בשל רגולציה או לגרום להפרת ציות, ואף עשוי ללחוץ על הקורבן לשלם עמלת "אישור" או למסור מידע רגיש כדי לשחרר את העיכוב. במציאות, בנקים אינם דורשים מהנהנים לשלם עמלות לצורך השלמת בדיקות ציות – זו המצאה גמורה. באופן דומה, בטענות ל"עיכובי תשלום בפריסה", נוכלים המפצלים העברה פיקטיבית לתשלומים יטענו שכל תשלום בדרך, אך ייתכן שהתשלום הבא "נכשל עקב מגבלות נזילות" או "טעון ביטוח/ערבות לפני השחרור." תירוצים אלה נועדו למשוך את הקורבן בחבל ולתת לנוכל זמן לסחוט תשלומים רבים. לעיתים קרובות מלווים טענות אלה מסמכים פסבדו-משפטיים – למשל מכתב על נייר מכתבים מזויף של בנק הקובע כי הכספים מוקפאים זמנית עד לאישור מס, או לוח זמנים המציג מועדי שחרור של תשלומים. אלה כלי הסוואה. כפי שמציין ניתוח אחד של הונאות בנקאיות שאינן קשורות זו לזו, המבצעים מספקים "תיעוד פסבדו-משפטי, צילומי מסך של רישומים פנימיים או הפניות לדרישות ציות לכאורה" כדי לשמר את האשליה של הליך מתמשך. הקורבן, הרואה סיבות רשמיות לכאורה לעיכוב, משתכנע לגלות סבלנות או "להשקיע" עוד מעט כדי להתגבר על המכשול. מניפולציה פסיכולוגית זו ניזונה מתקווה ומעלויות שוקעות – עד שמופעלים עיכובים אלה, הקורבנות כבר התחייבו לא פעם לסכומים משמעותיים ונואשים להאמין שהתשלום הסופי קרוב.
תוכניות הונאה מסוג IP-to-IP, S2S וטלקס מאומת במפתח (KTT)
הונאות רבות בהיקף כספי גבוה עושות שימוש חוזר במונחים ממערכות בנקאיות ישנות או מפרוטוקולים פנימיים כדי להיראות לגיטימיות. טלקס מאומת במפתח (KTT) – מערכת טלגרפית ישנה, מלפני עידן SWIFT, לאימות בין בנקים – הוא אחד המונחים הללו, המופיע עד היום בהצעות הונאה. נוכלים עשויים לטעון כי הם יכולים להעביר כספים באמצעות "העברת KTT", או באמצעות ערוצי "IP/IP" או "Server-to-Server", במקרים מיוחדים. ההבטחות כוללות לא אחת לשון חשאית, כגון: "נבצע העברה גלובלית מ-IP ל-IP שאינה עוברת דרך בנקים מרכזיים" או אזכורים של "הורדות שרת גלובליות". כל הצעה להעביר כספים באמצעות "שרת Swift גלובלי" או רשת פרטית היא הונאה – במימון לגיטימי, אין רשת נפרדת של "IP-to-IP" או "KTT" המעבירה כספים מחוץ לערוצים מפוקחים. בכל מקום שבו נעשה שימוש במונחים אלה, הם מתייחסים בסופו של דבר לשימוש בפרטי הבנק וברכיבי הפרוטוקול הסטנדרטיים; וכל עסקה אמיתית המבוצעת בהם תעובד על ידי הבנק בהליכים הרגילים. נוכלים מנצלים את ההילה המסתורית של ראשי התיבות הללו בכך שהם משרשרים אותם יחד (למשל "העברת ספר חשבונות Swift GPI IP/IP") כדי לבלבל את הקורבנות. בפועל, אם בנק אכן מאשר העברה בכל שיטה – SWIFT, RTGS או אפילו KTT מיושן – הוא ימסור בנקל אישור רשמי על תנועת הכספים (בדרך כלל בדמות אישור SWIFT או הודעת זיכוי). לכן, כפי שמזהיר איש מקצוע בענף, אם מישהו טוען ששלח מיליונים באמצעות Ledger-to-Ledger, S2S, IP-IP או KTT אך אינו יכול להציג אישור בנקאי סטנדרטי לכך שהכספים חויבו וזוכו, אזי מדובר בהונאה. בפועל, הבנקים המודרניים נטשו את KTT ואת ערוצים דומים לטובת SWIFT; ולכן צד המתעקש להשתמש ב-KTT או בהעברות "IBAN-to-IBAN ישירות" הוא ככל הנראה אינו בנק אמיתי או עוסק בהטעיה. טיפולוגיה זו חופפת לעיתים קרובות להונאות השקעה מסוג "בנק פריים" – נוכלים מפעילים מכשירים סתומים ושיטות העברה סודיות (כגון KTT, "הורדה ידנית של MT103/202" וכדומה) כחלק מתוכניות תשואה גבוהה מזויפות. הם מפתים קורבנות ברעיון של גישה מיוחדת להליכים בין-בנקאיים ייחודיים, בעוד שבפועל אין מוסד לגיטימי המכיר בשיטות אלה, כשלעצמן, כתקפות.
שיטת הפעולה: בניית מראית עין של אמינות ומניפולציה פסיכולוגית
שילוב אמת ובדיון – שימוש באמיתות טכניות חלקיות
אחד מסימני ההיכר של תוכניות הונאה אלה הוא השילוב המתוחכם של מינוח בנקאי אמיתי בהקשר כוזב. הנוכלים יוצרים מצג אמין לכאורה באמצעות שילוב מושגים אמיתיים במסרים שלהם – קודי הודעות SWIFT, ז'רגון בנקאי ומונחים רגולטוריים – אך משנים בעדינות את משמעותם או יוצרים צירופים שאינם קיימים. לדוגמה, בקשה תמימה לכאורה, כגון “נשלח אליך העברת MT103/202 עם מעקב GPI”, מתייחסת לסוגי הודעות אמיתיים (MT103 ו־MT202 COV), אך עשויה להשתמש בהם באופן חסר פשר כדי להונות את הקורבן. ידוע כי נוכלים מציגים “הורדה ידנית של MT103/202 עם קוד UETR” כשיטה מיוחדת להעברת כספים – ביטוי חסר משמעות בפעילות פיננסית לגיטימית, אך כזה שמרשים את מי שאינו מכיר את SWIFT משום שהוא נשמע עתיר תוכן מקצועי. מומחי אבטחה מציינים כי כל טענה בדבר הורדה ידנית של הודעות SWIFT היא סימן אזהרה מובהק, שכן “בפעילות לגיטימית לעולם אין ‘מורידים’ הודעות SWIFT באופן ידני… השימוש במינוח זה מעורר חשד לתוכניות הונאה הכוללות הודעות SWIFT מזויפות או תבניות ידניות”. בדומה לכך, מונחים כגון “העברת IP/IP”, “SWIFT משרת לשרת”, “מסך ספר חשבונות” וכדומה מנצלים גרעין של אמת טכנית – לבנקים אכן יש ספרי חשבונות פנימיים ושרתים – אך אין ערוץ נפרד להעברת כספים הנושא אחד מהשמות האלה. באמצעות שימוש בז'רגון בנקאי אמיתי מחוץ להקשרו, הנוכלים יוצרים אצל הקורבנות את הרושם שהם מתנהלים מול אנשי מקצוע מנוסים בתחום הפיננסים ושהעסקה מתבצעת באמצעות מנגנונים רשמיים. לעיתים קרובות חסר לקורבנות הידע המקצועי הדרוש כדי להבחין אילו חלקים בסיפור כוזבים. למשל, קורבן עשוי לדעת ש־SWIFT משמש לתשלומים בינלאומיים, ולכן כאשר נוכל מספק מספר אסמכתה של הודעת SWIFT או עותק של הודעת MT103, הדבר מפיג לזמן קצר את החשד. רק מי שבקיא בתהליכי העבודה הבנקאיים יבחין באי־התאמות (כגון מבנה שגוי של הודעת SWIFT, או העובדה ש־SWIFT ACK אינו מבטיח את סליקת התשלום). שימוש מכוון זה באמיתות חלקיות הופך את סיפור ההונאה למשכנע מבחינת ההיגיון הפנימי שלו, גם אם בסופו של דבר הוא אינו עומד בבדיקה עצמאית מול הבנק.
טריגרים פסיכולוגיים: דחיפות, בלעדיות ופחד
מעבר לחזית הטכנית, מתודות ההונאה הללו נשענות במידה רבה על מניפולציה פסיכולוגית. נוכלים יוצרים בדרך כלל תחושה של דחיפות קיצונית כדי למנוע מהקורבנות לעצור לרגע או לבקש חוות דעת נוספת. ביטויים כגון ״יש לתבוע את הכספים בתוך 48 שעות, שאם לא כן הם יוחזרו״ או ״יש לנו חלון זמן קצר לפני שהמנה נסגרת״ דוחפים את הקורבן לפעול (או לשלם) במהירות. דחיפות זו משולבת לעיתים קרובות בטענות לבלעדיות או לסודיות – הקורבן מקבל את התחושה שהוא בר מזל להשתתף בעסקה מיוחדת (למשל גישה ל״תוכנית העברות פרטית״ או ל״דרך עוקפת לציות שרק לקוחות עילית מכירים״). נוכלים עשויים להזכיר הסכמי סודיות או להזהיר את הקורבן שלא ליידע את הגורמים הרגילים בבנקו, ולהציג זהירות זו כחלק מסודיות ברמה גבוהה. למעשה, ניתוק הקורבן מבנקאים או מיועצים אמיתיים הוא המפתח להצלחת ההונאה. פחד הוא מנוף נוסף: פחד מאובדן הזדמנות עצומה, או פחד מהשלכות משפטיות או פיננסיות אם הקורבן ״יפשל״ בהליך המורכב. כך, לאחר שהקורבן שלח עמלה מראש, הנוכל עשוי לטעון ״הכספים שלך מוחזקים בידי מחלקת הציות של הבנק המרכזי – אם לא נפתור זאת בתוך יומיים, הם יוחרמו במסגרת חקירות הלבנת הון.״ אפשרות מבהילה שכזו עלולה לדחוף את הקורבן לציית לכל דרישה הבאה של הנוכל (לרוב תשלום נוסף או מסמכים אישיים רגישים), מתוך חשש מצרות רגולטוריות או מאובדן הכספים המובטחים. באמצעות תנודה בין הגזר (התשלום העשיר הממשמש ובא) לבין המקל (איום הכישלון וההפסד), נוכלים שוחקים את הספקנות והעמידות של הקורבן. טכניקה זו מכונה לעיתים רגל בדלת ואפקט העלות השקועה: התחייבויות ועמלות קטנות בתחילה מובילות לגדולות יותר, משום שבכל שלב הקורבן מקבל הבטחה שהמטרה ״כמעט הושגה״. כפי שתואר באחד המקרים, קורבנות ש״השקיעו זמן וכסף רבים ב… העסקה… נעשים לא מוכנים מבחינה פסיכולוגית לקבל שהעסקה היא הונאה״. הם למעשה עוברים אינדוקטרינציה ללוגיקה הפנימית של ההונאה, ועשויים אף לדחות אזהרות מבחוץ, משוכנעים שכל מכשול הוא פורמליות בנקאית רגילה. הנוכל, המגלם דמות של איש פנים עוזר, מטפח אמון זה ובו בזמן מעמיד פני תסכול מהעיכובים. לסיכום, הונאות אלה הן מעשי תרמית לא פחות משהן הטעיות טכניות – הפושעים מתמרנים רגשות כדי לחזק את הבדיון המשוכלל שנוצר באמצעות המסמכים המזויפים שלהם.
שכנוע הקורבן שהכסף "כבר שם"
שלב קריטי בהרבה מההונאות הללו הוא לגרום לקורבן להאמין שהכסף כבר נשלח או נמצא בדרכו באופן שאינו ניתן לביטול. משהקורבן משתכנע שהוא הבעלים בפועל של הכספים (או הזיכוי) הנכנסים, גדל הסיכוי שיציית לדרישות הבאות. הרמאים משיגים זאת באמצעות מסירת ראיות אישור מזויפות (כפי שנדון לעיל) ובאמצעות הסתמכות על הצהרות סמכותיות כגון: ״לפי המשרד האחורי שלנו, סטטוס ההעברה הוא כעת הושלמה – הכספים יצאו מחשבוננו אתמול.״ הם אף עשויים להציג צילומי מסך של פנקס חשבונות פנימי של בנק הכולל רישום חיוב, או הודעת SWIFT בסטטוס ״הושלמה״. בעיני מי שאינו מומחה, ראיות כאלה מרמזות שצוואר הבקבוק ודאי נמצא בצד המקבל. הרמאים מחזקים תפיסה זו: ״אולי הציות בבנק שלך עוצר את ההעברה – אנו עשינו את חלקנו.״ כך נגרם לקורבן לדמיין את המיליונים כשייכים לו בפועל, ורק מעוכבים זמנית. הדבר משמש גם להטלת האשמה על אחרים – אם הכסף אינו מופיע, הקורבן מובל לחשוד בבנק שלו או ברגולטורים, ולא במעביר. בתכסיסים מסוימים (בעיקר אלה הכוללים ״בנקים לא מחוברים״), הרמאי אף מורה לקורבן להתעמת עם הבנק שלו על כך שאינו מקבל את ההעברה. כפי שמציין אחד הניתוחים, כאשר הכספים אינם מתממשים, כצפוי, ממוסד שאינו משולב במערכת, מפעיל התרמית ״יאשים את המוסד המקבל בכך ש׳דחה׳ את המכשיר,״ ויפציר בקורבן למצוא בנק אחר שיוכל לקבל את הפורמט המיוחד הזה. תכסיס זה לא רק קונה זמן אלא עשוי גם לסבך את הקורבן עוד יותר: הוא עלול להשקיע מאמץ וכסף בפתיחת חשבונות חדשים או בשכירת יועצים כדי לפתור בעיה שאינה קיימת, בעוד הרמאי יושב מנגד. בעיקרו של דבר, על ידי יצירת האשליה שהכסף כבר ״נמצא במערכת״, הרמאים מסיטים את תשומת לבו של הקורבן מהשאלה ״האם זה אמיתי?״ אל ״כיצד אוציא את כספי?״ – שינוי עוצמתי ששומר על התרמית בחיים.
מדוע תוכניות אלה אינן יכולות להיות לגיטימיות: השוואה לתשתית אמיתית
חרף מורכבותן, כל תרחישי ההונאה הללו קורסים מול אופן הפעולה האמיתי של מערכות העברות בין-בנקאיות. סקירה קצרה של הארכיטקטורה האמיתית של העברת כספים (מחלק 1) מבהירה מדוע ההבטחות שמעלים נוכלים אינן אפשריות:
- SWIFT היא מערכת הודעות ולא מאגר כספים: בבנקאות לגיטימית, שליחת MT103 דרך SWIFT פירושה שבנק הוציא הוראת תשלום, אך אין בכך כשלעצמו כדי להעביר כסף. רשת SWIFT מעבירה את ההוראה לבנק הנמען, בדומה לדואר אלקטרוני מאובטח. הסליקה של התשלום מתבצעת באמצעות רישומי חיוב וזיכוי בחשבונות קורספונדנטיים או במערכות RTGS של הבנק המרכזי. לפיכך, כל הונאה המרמזת ש״ה-MT103 עצמו נושא את הכספים״ או שניתן פשוט להוריד את הכספים מהודעת SWIFT פגומה מיסודה. אישור MT103 אינו שקול לכסף בחשבון – הבנק המקבל חייב עדיין להתאים את ההודעה לכספים נכנסים בפועל (לרוב באמצעות תשלום כיסוי MT202 COV) ולאחר מכן לזכות את החשבון. נוכלים מסתמכים על כך שהקורבנות אינם מכירים את הניואנס הזה. למעשה, אם תשלום SWIFT נשלח באמת, בנק המוטב יכול לאשר זאת ישירות והיתרה תשקף אותו; אין צורך בהתערבות ידנית מסתורית כדי ״להוריד״ את העסקה.
- הודעות SWIFT "מותנות" אינן מחזיקות כספים בנאמנות: כאמור, ל-SWIFT MT103 אין מנגנון מובנה לעצירת כספים באופן מותנה. משעה שבוצע MT103 אמיתי, חשבון הבנק השולח (נוסטרו) מחויב, ובנק המוטב אמור לזכות את הנמען (למעט מקרים של תקלות). בנקים אינם יכולים להוסיף סעיפים המעכבים את הזיכוי עד לאישור נוסף – הדבר היה מרוקן מתוכן את מטרת SWIFT, שנועדה לתשלומים ישירים. לפיכך, מושג התשלום המותנה שהציגו רמאים סותר את פרוטוקולי ההודעות של SWIFT. הסדר כזה ידרוש חשבון נאמנות משפטי או כתב אשראי, ולא הוראת SWIFT ששונתה. זו הסיבה שבנקים בקיאים מתעלמים משדות "תנאי" בלתי רשמיים – אם הם מקבלים MT103, הם מניחים שהכספים אמורים להיות מזוכים ללא תנאים נוספים. לפיכך, אם צד נגדי מציע MT103 מותנה כביטחון, זהו סימן מובהק להונאה או לחוסר ידע.
- חשבונות נוסטרו/ווסטרו וסופיות הסילוק: כדי ששני בנקים אמיתיים יוכלו להעביר כספים ביניהם, הם משתמשים בדרך כלל באחת משתי דרכים: 1) ניהול חשבונות ישירות זה אצל זה (נוסטרו/ווסטרו), או 2) שימוש במערכת סליקה משותפת (כגון T2, Fedwire או מערכות הסליקה של SEPA). בכל מקרה, העברת כספים בפועל מחייבת חיוב של חשבון אחד וזיכוי של חשבון אחר במערכת הפיננסית. תרחישי הונאה כגון ״העברה מספר חשבונות אחד לאחר בין בנקים שונים ללא שימוש ברשת כלשהי״ מתעלמים מכך שלבנק שאינו מחובר, למשל, לבנק המרכזי או לבנק קורספונדנט, אין מנגנון להפקדת כספים בחשבון של בנק אחר. המיתוס בדבר בנקים שאינם מחוברים לרשת ממחיש זאת: בנק שמחוץ לרשת ״יכול רק לשלוח הודעות״, אך אינו יכול לבצע סילוק. כל בנק לגיטימי שמקבל הודעה (KTT, SWIFT או בכל דרך אחרת) ממוסד לא מוכר לא יזכה חשבון אלא אם כן התקבלו כספים בפועל בערוץ מוכר. משום כך ההעברות שהנוכלים טוענים שביצעו אינן מופיעות לעולם במערכת הבנקאית האמיתית – אותן ״עסקאות״ מעולם לא עובדו באמצעות מוסד סליקה ולא גובו בנזילות כלשהי בחשבון. נוסף על כך, מונחים כגון ״העברה מ-IBAN ל-IBAN״ מטעים – IBAN הוא מזהה חשבון בלבד. העברה מחשבון המזוהה באמצעות IBAN אחד לחשבון המזוהה באמצעות IBAN אחר עדיין מחייבת שימוש בתשתית להעברת תשלומים (SEPA, SWIFT וכדומה) לצורך ביצועה. אף בנק לא יזכה באורח פלא חשבון המזוהה באמצעות IBAN רק מפני שמישהו אומר שהעביר כספים מספר חשבונות אחד לאחר.
- פרוטוקולי אבטחה ואישור: לבנקים אמיתיים יש בדיקות אבטחה חזקות. בכל פעם שסכומים גדולים מועברים באמצעות SWIFT או מערכות אחרות, גם לשולח וגם למקבל יש רישומים. הבנק של שולח אמיתי יפיק אישור (כגון אישור הודעת SWIFT או מספר אסמכתה) לכך שהתשלום נשלח, ולבנק של המקבל תהיה הודעה נכנסת תואמת ובסופו של דבר רישום זיכוי. תרמיות קורסות תחת בחינה כזו. אם קורבן, למשל, שואל את הבנק שלו ״האם תוכלו לוודא שיש לכם העברת SWIFT נכנסת בסך 5 מיליון דולר מבנק X?״, הבנק יכול לאשר במהירות אם יש משהו בדרך. במקרי תרמית התשובה תהיה שלילית – אין שום רישום ב-SWIFT או בכל רשת אחרת של העברה כזו. הרמאים נמנעים מלאפשר לקורבנות לאמת פרטים באופן עצמאי בדיוק מסיבה זו. בתרחיש לגיטימי קיימת עקיבות מלאה: להעברות SWIFT יש מזהי עסקה ייחודיים מקצה לקצה (UETR) במסגרת GPI, והבנקים מתקשרים בערוצים רשמיים כאשר מתעוררות בעיות (למשל באמצעות הודעות בפורמט חופשי MT199/MT299 של SWIFT או בקשות ביטול במקרה של טעות). רמאים, לעומת זאת, מסתמכים על תקשורת חד-כיוונית (מהם אל הקורבן) ומסרבים לערב נושאי משרה אמיתיים בבנק. בנקים מרכזיים, ובהם הבנק המרכזי של ניגריה, הזהירו בפומבי מפני מסמכי SWIFT מפוברקים הטוענים להראות כספים ״מעוכבים״ על ידי הבנק המרכזי; כאשר כספים אכן חסרים, על השולח לבקש מהבנק שלו לאתר או להחזיר את התשלום.
לסיכום, בהשוואה בין יכולת האימות במעגל סגור והבקרות המערכתיות של הבנקאות האמיתית לבין אופיין הנסמך על מסמכים ו"ספציפי למקרה" של ההונאות הללו, הפער בולט. העברות כספים אותנטיות מותירות עקבות בכמה מוסדות; לא ניתן להסתירן מאחורי הליכים סתומים או לאמתן אך ורק באמצעות מסמכים לא רשמיים. מסיבה זו, כל תכנית המרתיעה קורבן מלבדוק ישירות מול בנקים, או המתעקשת כי "הכסף קיים, אלא שאינו נראה במערכות הרגילות", היא כמעט בוודאות הונאה. שום העברה לגיטימית בהיקף כספי גבוה לא תחייב את הנמען לשלם עמלות נוספות לשחרור כספים, לאתר בנקים מיוחדים שיקבלו פורמטים "שונים" של הודעות, או לרדוף אחר הורדות ידניות מסתוריות. למציאות יש כללים ברורים וצינורות מוגדרים – יש להתייחס בספקנות קיצונית לכל הצעה הסוטה מהם.
דגלים אדומים ואמצעי מניעה
זיהוי הונאות אלה לפני שייגרם הפסד הוא קריטי. להלן נפרט דגלים אדומים מרכזיים המעידים כי עסקה לכאורה של העברת כספים היא הונאה, ונציע צעדי מניעה לקורבנות פוטנציאליים (בעיקר אנשים בעלי הון גבוה, מוסדות או מתווכים במימון סחר):
- שיטות העברה חריגות או ז'רגון: היזהרו אם צד נגדי מציע העברה בשיטה סתומה (כגון "IP/IP ledger send", "KTT wire", "conditional SWIFT") או משתמש ברצפים של מונחים בנקאיים שאינם מתחברים בדרך כלל זה לזה (כגון "MT103/202 manual download"). כפי שראינו, רמאים עושים לעיתים קרובות שימוש לרעה בראשי תיבות בנקאיים; עסקאות לגיטימיות יסתמכו בדרך כלל על תהליכים סטנדרטיים הניתנים לאימות (העברת SWIFT רגילה, העברת ACH/SEPA וכדומה). אם אתם שומעים מונחים שהבנקאים או היועצים שלכם עצמם רואים בהם חסרי היגיון או לא סטנדרטיים, עצרו את העסקה ובדקו לעומק. אל תיתנו לז'רגון טכני לפתות אתכם – מורכבות היא הסחת דעת מכוונת במעשי רמאות אלה.
- לחץ לשלם מראש עמלות או חיובים: כמעט בכל התרמיות הללו מתבקש הקורבן בסופו של דבר לשלם משהו לפני קבלת הכספים – בין אם זו עמלה, "עמלת ציות", מס או הוצאות משפטיות. בהעברות לגיטימיות, השולח הוא שמשלם את עמלות ההעברה, ובדיקות ציות אינן מחייבות תשלומים חדשים ושרירותיים מצד המוטב. התעקשות על כך ש"נדרש רק תשלום קטן כדי לשחרר מיליונים" היא סימן היכר קלאסי של הונאת תשלום מראש. אנשים בעלי הון גבוה צריכים לאכוף מדיניות: אין לשלם עמלות בלתי צפויות ללא אימות עצמאי. אם העברה גדולה תקועה לכאורה בשל עמלה, פנו ישירות לבנק שלכם לפני שתשלמו דבר.
- היעדר אישור בלתי תלוי: אם מישהו טוען ששלח לך כסף אך הבנק שלך אינו מחזיק בכל רישום, התייחס למצב כחשוד. אל תקבל קובצי PDF או צילומי מסך שנשלחו בדוא"ל כהוכחה; במקום זאת, בקש מהבנק שלך לאתר את התשלום הנכנס לפי האסמכתה הנטענת. הודעות SWIFT מזויפות נפוצות ואינן ראיה אמינה. כמו כן, היה חשדן אם הצד שכנגד מסרב לערב את הבנק שלו לצורך אישור ישיר. בעסקאות לגיטימיות, בנקים מוכנים לשוחח זה עם זה או להוציא הודעות רשמיות. אם נאמר לך "הבנק שלנו לא ידבר איתך" או "איננו יכולים למסור לך את פרטי הקשר של הבנקאי בשל עומס עבודה/מזכירה", זהו דגל אדום.
- הבטחות לתוצאות טובות מכדי להיות אמיתיות: רבות מההונאות הללו מוצגות כהזדמנויות רווחיות, למשל משקיע המציע להעביר 50 מיליון דולר כהלוואה בריבית נמוכה, או רוכש המוכן לשלם מעל מחיר השוק באמצעות העברה מיוחדת. הונאות של תוכניות השקעה בתשואה גבוהה מבטיחות באופן דומה תשואות עצומות באמצעות פעולות בנקאיות "סודיות". ספקנות היא המפתח: שאלו מדוע זר או שותף חדש משתמש באמצעי תשלום מורכבים או מציע תנאים חריגים. אם הסיפור כולל אישורים מיוחדים מבנקים מרכזיים, תוכניות מסחר סודיות או כספים שאינם מופיעים בספרים, סביר להניח שמדובר בבדיה. היצמדו לאמרה: אם זה נשמע טוב מכדי להיות אמיתי, כנראה שזה לא אמיתי.
- מבני עסקה מורכבים הכוללים שלבים ומקטעים מרובים: יש לשים לב כאשר עסקה פשוטה יחסית (כגון העברה בנקאית עבור סחורות או הפקדת השקעה) מובנית במספר שלבים ללא סיבה ברורה, למשל "מקטעי" תשלום, העברות מקדימות ל"הוכחת יכולת", או הודעות מותנות. רמאים מסבכים לעיתים קרובות עסקה כדי לבלבל את הקורבנות ולהסתיר את ריקנות ההבטחה. לדוגמה, דרישה ל"הוכחת יכולת פיננסית באמצעות MT799" או ל"הודעת MT103 מקדימה" לפני התשלום האמיתי, או שליחת סכום קטן שנמשך במהירות, עשויות להיות תחבולות לבניית אמינות. יש לעמוד על שקיפות ופשטות; בעת ספק, יש להיוועץ באיש מקצוע בנקאי שיבחן את התהליך המוצע לפני שממשיכים.
- שימוש בדוא"ל אישי ובתקשורת חריגה: העברה אמיתית של כספים גדולים בין מוסדות מתואמת בדרך כלל במידה של רשמיות. אם כל התקשורת מתנהלת באמצעות כתובות Gmail/Yahoo או אפליקציות הודעות, ואף אחת אינה נעשית על נייר מכתבים רשמי של הבנק או בערוצים רשמיים, יש לפקפק בלגיטימיות. כמו כן, אם המסמכים שסופקו כוללים אי-התאמות (למשל קודי SWIFT שאינם תואמים, שגיאות כתיב בשמות בנקים, מינוח שגוי), אלה סימנים לזיוף. יחידים בעלי הון גבוה צריכים לוודא שכל עסקה מהותית נבדקת באמצעות צוות משפטי או בנקאי משלהם, שסביר יותר שיאתר אי-התאמות כאלה.
- גופים ללא מעמד בנקאי הניתן לאימות: לפני ביצוע עסקאות, ובמיוחד עסקאות בין-לאומיות, בצעו בדיקת נאותות לבנק השולח/המקבל. אם אינכם מוצאים ראיה לכך שהמוסד הוא בנק בעל רישיון המשתתף ב-SWIFT או במערכות תשלום מוכרות, אל תקבלו את המכשיר הפיננסי שלו. כפי שצוין, חלק מההונאות כוללות "בנקים" פיקטיביים המתיימרים ליכולות מרשימות אך אינם חלק מהרשת המוסדרת. אם לא ניתן לאתר בנק לכאורה במדריך ה-BIC של SWIFT או שאין לו פיקוח ברור, יש להתייחס לכל עסקה עמו בזהירות רבה ביותר.
אמצעי מניעה: על המשתתפים בעסקאות בהיקף גבוה לגבש נהלים פנימיים להגנה מפני תרמיות מסוג זה. למשל, כל הצעה שלא התבקשה להעברת כספים או להשקעה בהיקף גדול צריכה להפעיל הליך בדיקת נאותות מוגברת: אימות זהויות, שיתוף הבנק בשלב מוקדם, ודרישה להסדרי נאמנות או נאמנות של צד שלישי ככל שניתן. מוסדות ומתווכים יכולים לקבוע נוהל אימות שלפיו כל תשלום SWIFT שמעל סף מסוים יאושר על ידי הבנק באמצעות שיחת אימות חוזרת או באמצעות מנגנון המעקב של SWIFT עצמה (GPI) בטרם ישוחררו הסחורה או הכספים מצדם. הדרכת עובדים ולקוחות חשובה לא פחות – קורבנות רבים נופלים בפח עקב היעדר היכרות עם נהלי הבנקאות. הדרכות סדירות או חוזרים המבהירים ש"הודעות SWIFT אינן שוות מזומן ביד" ומזהירים מפני דפוסי תרמית אלה יכולים לטפח ספקנות. בעת ספק יש להיוועץ במומחים: כפי שממליצים אנשי מקצוע במאבק בהונאות, "יש לקבל מידע מהבנק שלכם על המנגנון המדויק של כל אמצעי תשלום שמציע צד נגדי חדש". אם הצד הנגדי לגיטימי, לא יפריע לו שתבדקו שוב כיצד יועברו הכספים. לבסוף, יש לזכור שעסקאות פיננסיות גדולות לגיטימיות עומדות בבחינה ביקורתית – הונאות דורשות סודיות והחלטות נחפזות. עידוד סביבה שבה שאלות ואימות מתקבלים בברכה ירתיע רמאים מלהתמקד בכם מלכתחילה.
סיכום
תוכניות הונאה הממנפות תפיסות מוטעות בנוגע להעברות כספים בין-בנקאיות הן תזכורת חזקה לכך שהידע הוא ההגנה הטובה ביותר. בניתוח אופן פעולתן של הונאות אלה, מהודעות SWIFT מזויפות ומהעברות "פנקס" פיקטיביות ועד מלכודות ציות מזויפות, ניכר חוט משותף: העבריינים מהמרים על בורותו של הקורבן באשר לצנרת התשלומים האמיתית. ניתוח פורנזי זה מוכיח שלכל טענה המועלית בהונאות כאלה קיימת הפרכה המעוגנת בפרקטיקה בנקאית אמיתית, וזיהוי אי-ההתאמות הללו עשוי לחסוך מקורבנות הפסדים קטסטרופליים. עבור אנשי מקצוע ומשקיעים, הלקח הוא לעולם לא לקבל טענה פיננסית כפשוטה, יהיה הז'רגון הבנקאי שבה רב ככל שיהיה. אימות עצמאי בערוצים רשמיים וספקנות בריאה כלפי שיטות "סודיות" יחשפו הונאות אלה לאשורן. ככל שהמסחר והפיננסים העולמיים הופכים מורכבים יותר, הישארות מעודכנים בדפוסי ההונאה האחרונים היא חיונית. בשילוב של מודעות, בדיקת נאותות ואמצעי ההגנה שתוארו, קורבנות פוטנציאליים יכולים להימנע ממלכודת ההפסד היקרה של הונאות העברה בין-בנקאית מתוחכמות אלה, ובכך לשמור על יושרן של עסקאותיהם אפילו מפני ההטעיה המשכנעת ביותר.
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.