מסחר
שטרות לטווח בינוני (MTN)
מעוניינים בגישה ל-MTN או למכשירים פיננסיים מובנים?
ואז הפכו ללקוחות.
השמות בשוק הראשוני ומכשירים מובנים אינם זמינים לגורמים חיצוניים, למתווכים או לגולשים ספקולטיביים.
הם שמורים ללקוחות: רציניים, מאומתים ובעלי כיסוי כספי.
איננו משיבים להודעות דוא"ל כלליות ללא אישורי תאגיד. איננו מטפלים בבקשות שאינן מגובות במימון.
אנו משרתים את מי שעומדים בסטנדרטים של המימון המוסדי.
אם אתם מוכנים לפעול ברמה כזו, אנו מוכנים לשרת אתכם.
שטרות לטווח בינוני (MTN)
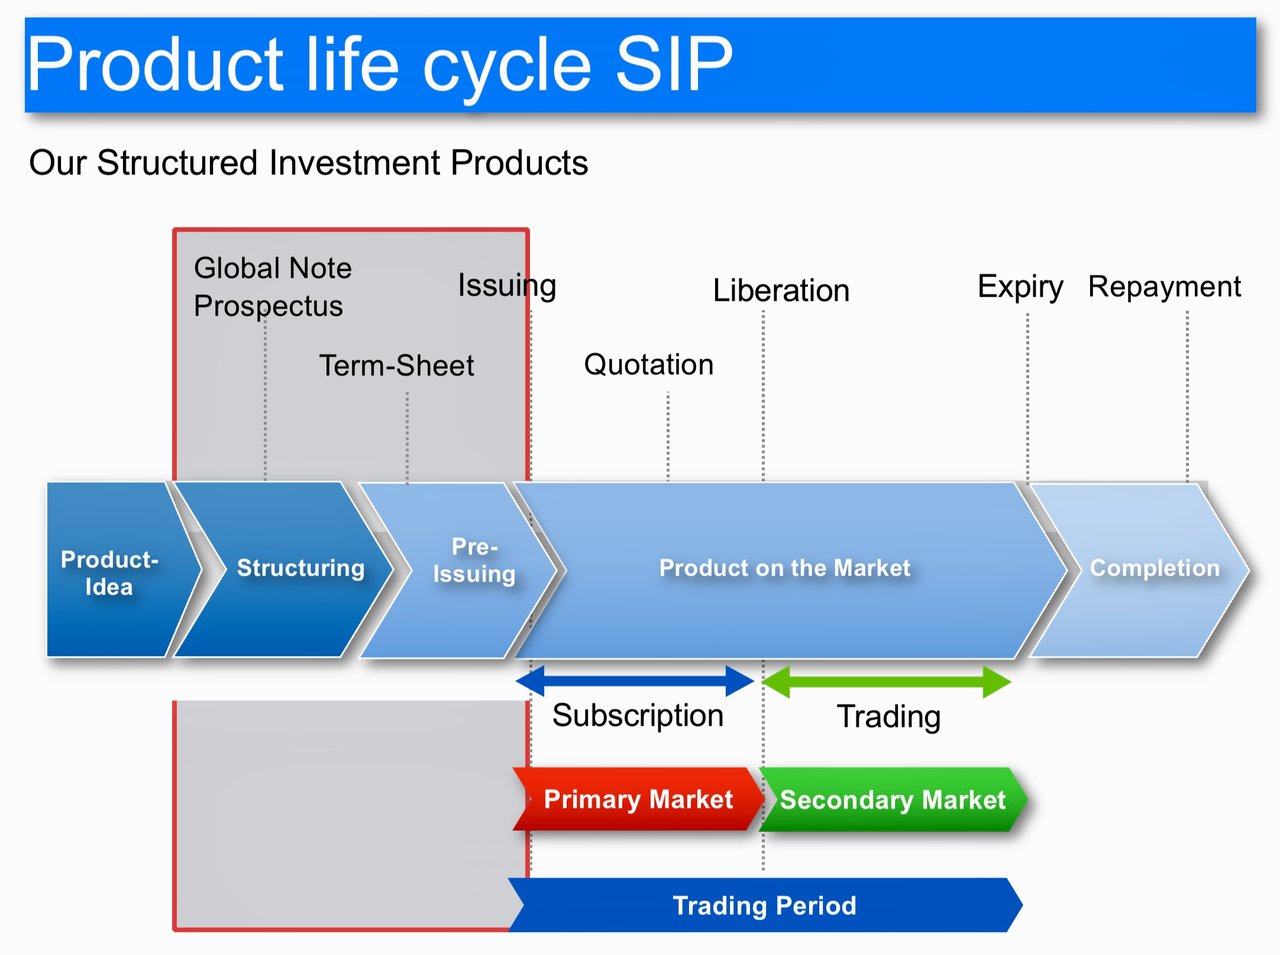
יצירת ה-MTN
- החלטת המנפיק: בדרך כלל, תאגיד או מוסד פיננסי מחליט להנפיק MTN כדי לגייס הון לצרכים לטווח בינוני. החלטה זו מושפעת לרוב מאסטרטגיית המימון של המנפיק, מתנאי השוק וממבנה ההון.
- מבנה ה-MTN: המנפיק, לרוב בהתייעצות עם יועצים פיננסיים וחתמים, מבנה את ה-MTN. הדבר כולל קביעת הסכום הכולל, המטבע, תקופת הפירעון (בדרך כלל 1–10 שנים), מנגנון הריבית (קבועה או משתנה) ומבנה ההחזר.
- הערכת דירוג אשראי: סוכנות דירוג אשראי מעריכה את כושר האשראי של המנפיק וקובעת דירוג המשפיע על תפיסת המשקיעים ועל תמחור ה-MTN.
- תיעוד וציות משפטי: המנפיקים מכינים תשקיף מפורט המפרט את תנאי ה-MTN, את הסיכונים הכרוכים בו ואת הגילויים המשפטיים. עמידה בדרישות הרגולציה היא קריטית.
- יצירת שטר גלובלי: לשם הקלה על ביצוע העסקה, נוצר שטר גלובלי המייצג את ההנפקה כולה ונרשם אצל מפקיד משותף כגון Euroclear או Clearstream.
דינמיקת השוק הראשוני
- תהליך החיתום: נשכרים בנקים להשקעות או חתמים כדי לשווק את השטרות לטווח בינוני (MTN) למשקיעים פוטנציאליים. הם ממלאים תפקיד מכריע בקביעת המחיר ההתחלתי על בסיס הביקוש בשוק, דירוג האשראי של המנפיק ושיעורי הריבית הנוכחיים.
- שיווק ובניית ספר ההזמנות: החתמים מקיימים מסעות הצגה (roadshows) כדי לבחון את עניין המשקיעים. הם בונים ספר הזמנות ומתאימים את התמחור בהתאם לביקוש.
- תמחור ומכירה: המחיר הסופי נקבע וה-MTN נמכרים למשקיעים מוסדיים כגון קרנות פנסיה, חברות ביטוח ומנהלי נכסים. השטר הגלובלי מאפשר את התהליך.
- סליקה: תמורת המכירה מועברת למנפיק, והמשקיעים מקבלים את אחזקותיהם ב-MTN, הרשומות במערכת השטרות הגלובלית.
עסקאות בשוק המשני
- מסחר: MTN נסחרים מחוץ לבורסה (OTC) בשוק המשני. ברוקרים וסוחרים מאפשרים עסקאות בין קונים למוכרים.
- תפקיד Euroclear/Clearstream (או גוף אחר): בתי סליקה אלה מנהלים את התעודה הגלובלית ומעדכנים את רישומי הבעלות עם ביצוע העסקאות. הם מבטיחים העברה מאובטחת ויעילה של ניירות הערך.
- תנודות מחירים: בשוק המשני, מחירי MTN משתנים בהתאם לתנועות הריבית, לשינויים בדירוג האשראי של המנפיק ולביקוש הכללי בשוק.
מועד הפדיון של ה-MTN
- התקרבות לפדיון: ככל שמועד הפדיון מתקרב, המנפיק מתכונן להחזיר את סכום הקרן לבעלי ה-MTN.
- פירעון: במועד הפדיון, המנפיק משלם את הקרן למחזיקים הנוכחיים ב-MTN. הדבר מתבצע באמצעות מערכת הסליקה (Euroclear/Clearstream).
- סגירת השטר הגלובלי: עם הפירעון המלא, השטר הגלובלי נסגר וה-MTN מוסר מהמערכת.
משאבים מקצועיים ושיטות עבודה מומלצות
- ייעוץ משפטי ופיננסי: מנפיקים מתקשרים לרוב עם יועצים משפטיים ופיננסיים כדי להבטיח ציות לרגולציה, תיעוד נאות ואסטרטגיות שוק אפקטיביות.
- מחקר שוק: מחקר שוק מתמשך חיוני להבנת התיאבון של משקיעים, מגמות ריבית ודינמיקה של שוק האשראי.
- ניהול סיכונים: על המנפיקים ועל המשקיעים כאחד לנהל את סיכון האשראי, סיכון הריבית וסיכון הנזילות הכרוכים ב-MTN.
- ציות רגולטורי: הקפדה על הוראות וכללים בתחום ניירות הערך חיונית לאורך כל מחזור החיים של ה-MTN.
בקצרה
שוק ה-MTN הוא מגזר מתוחכם ודינמי בענף הפיננסי, הדורש תיאום קפדני בין מנפיקים, חתמים, משקיעים ומערכות סליקה. מההחלטה הראשונית להנפיק MTN ועד לפדיונו הסופי, כל שלב כרוך בהליכים מורכבים ובמומחיות מקצועית להבטחת ביצוע מוצלח ועמידה בדרישות רגולטוריות.
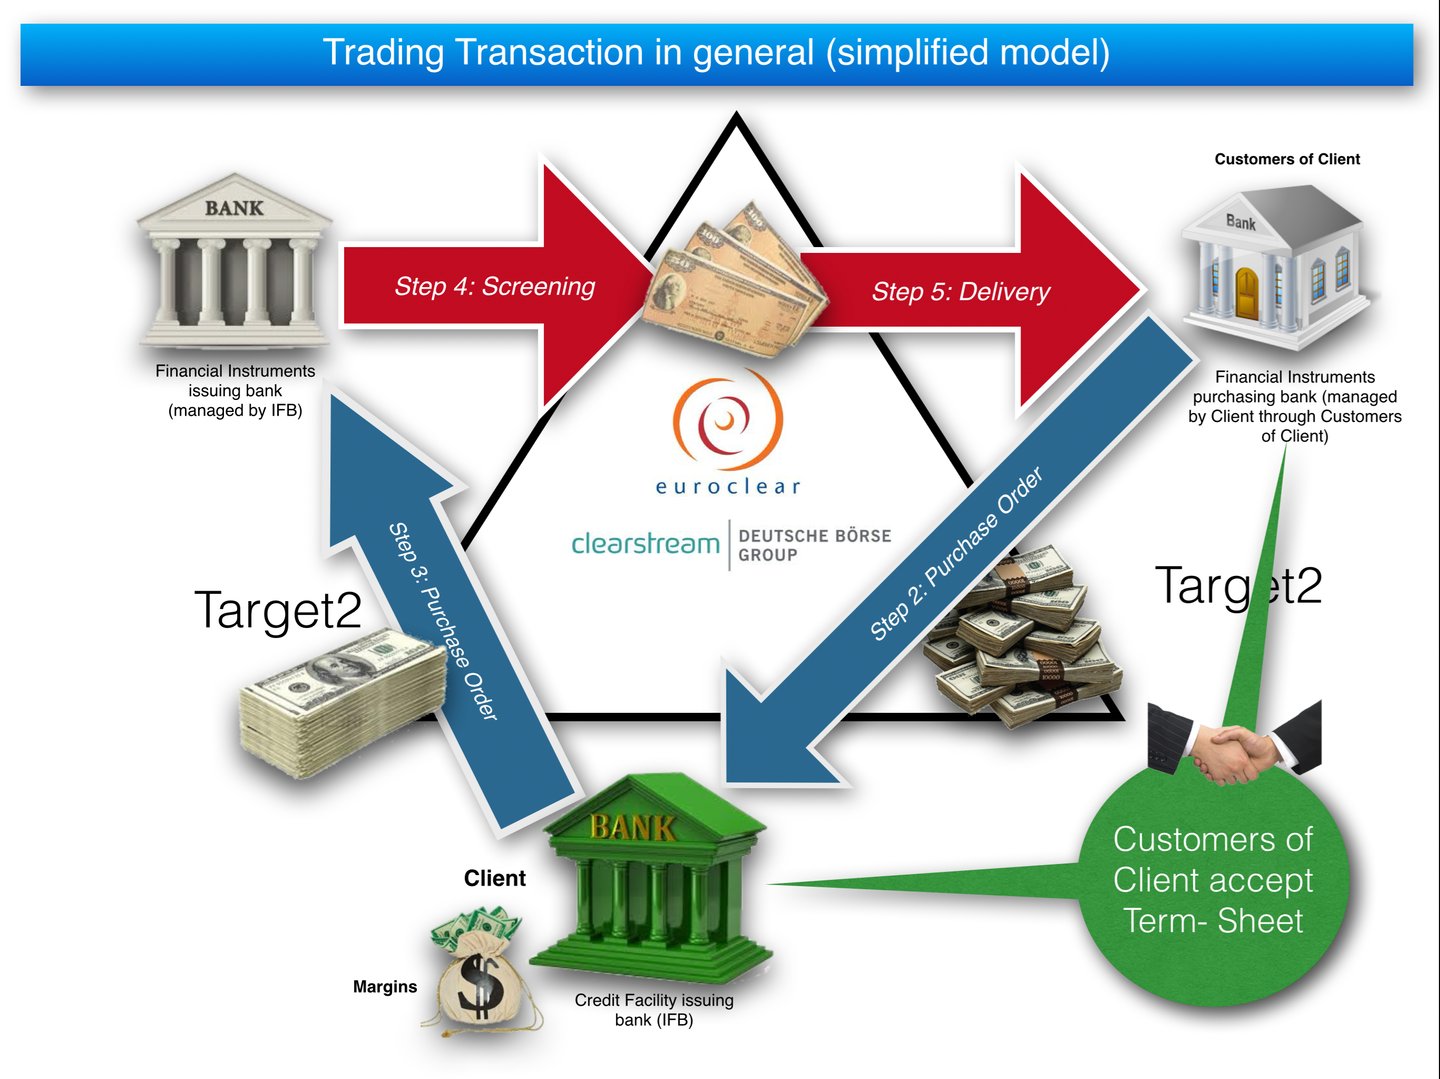
תפקידו של הבנק המתווך
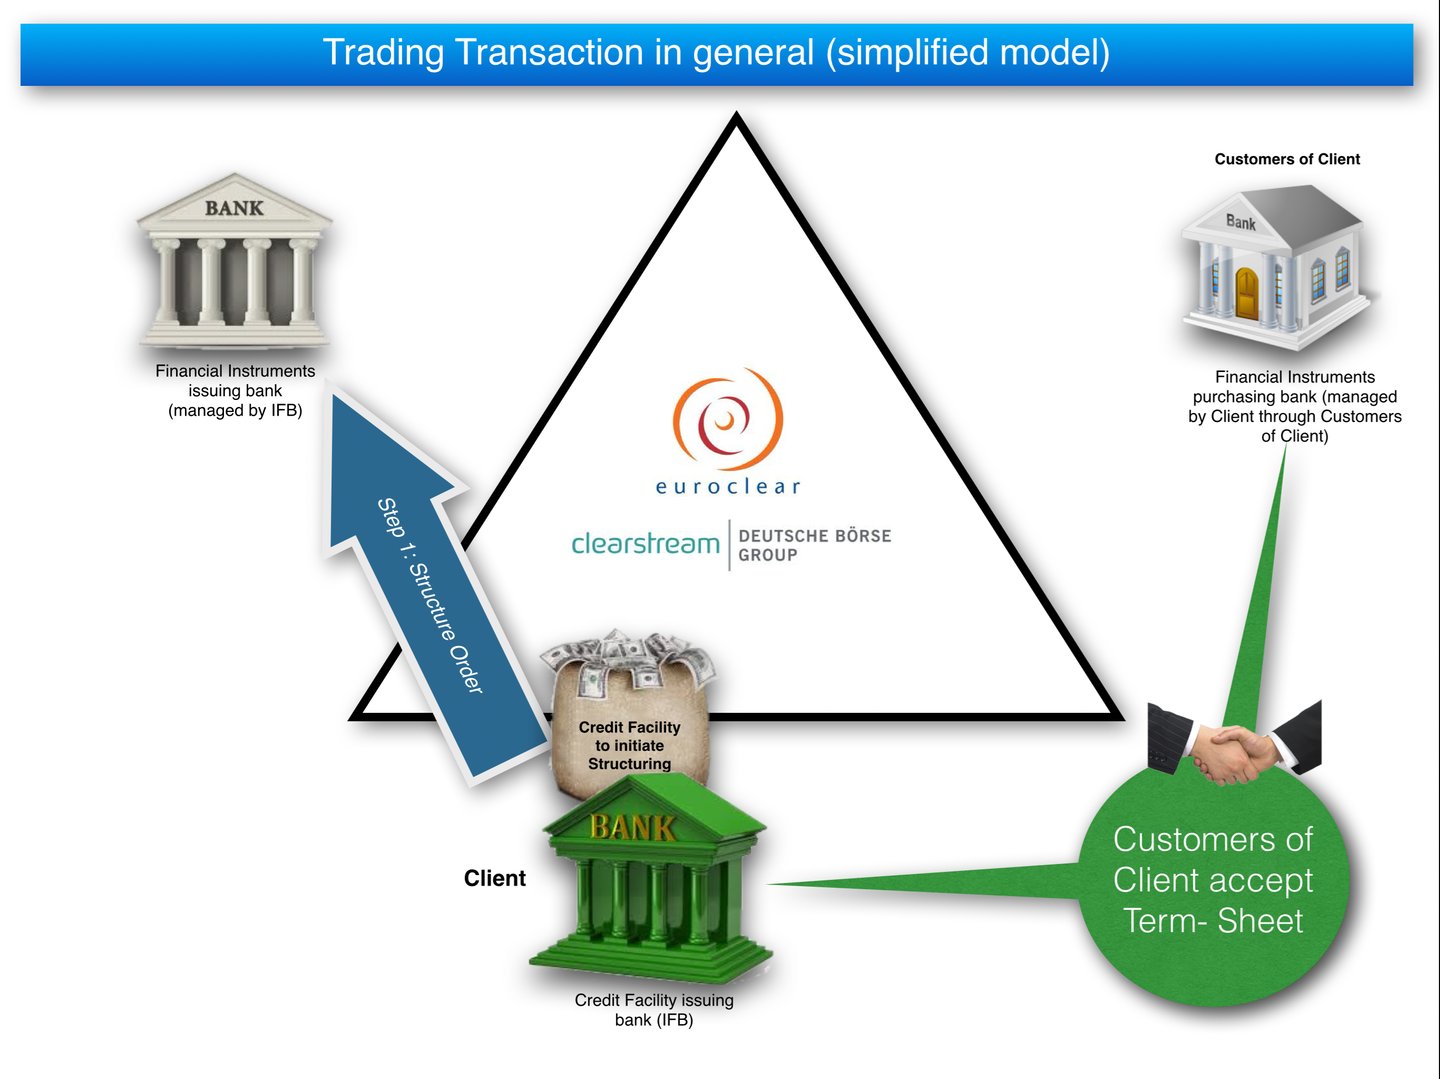
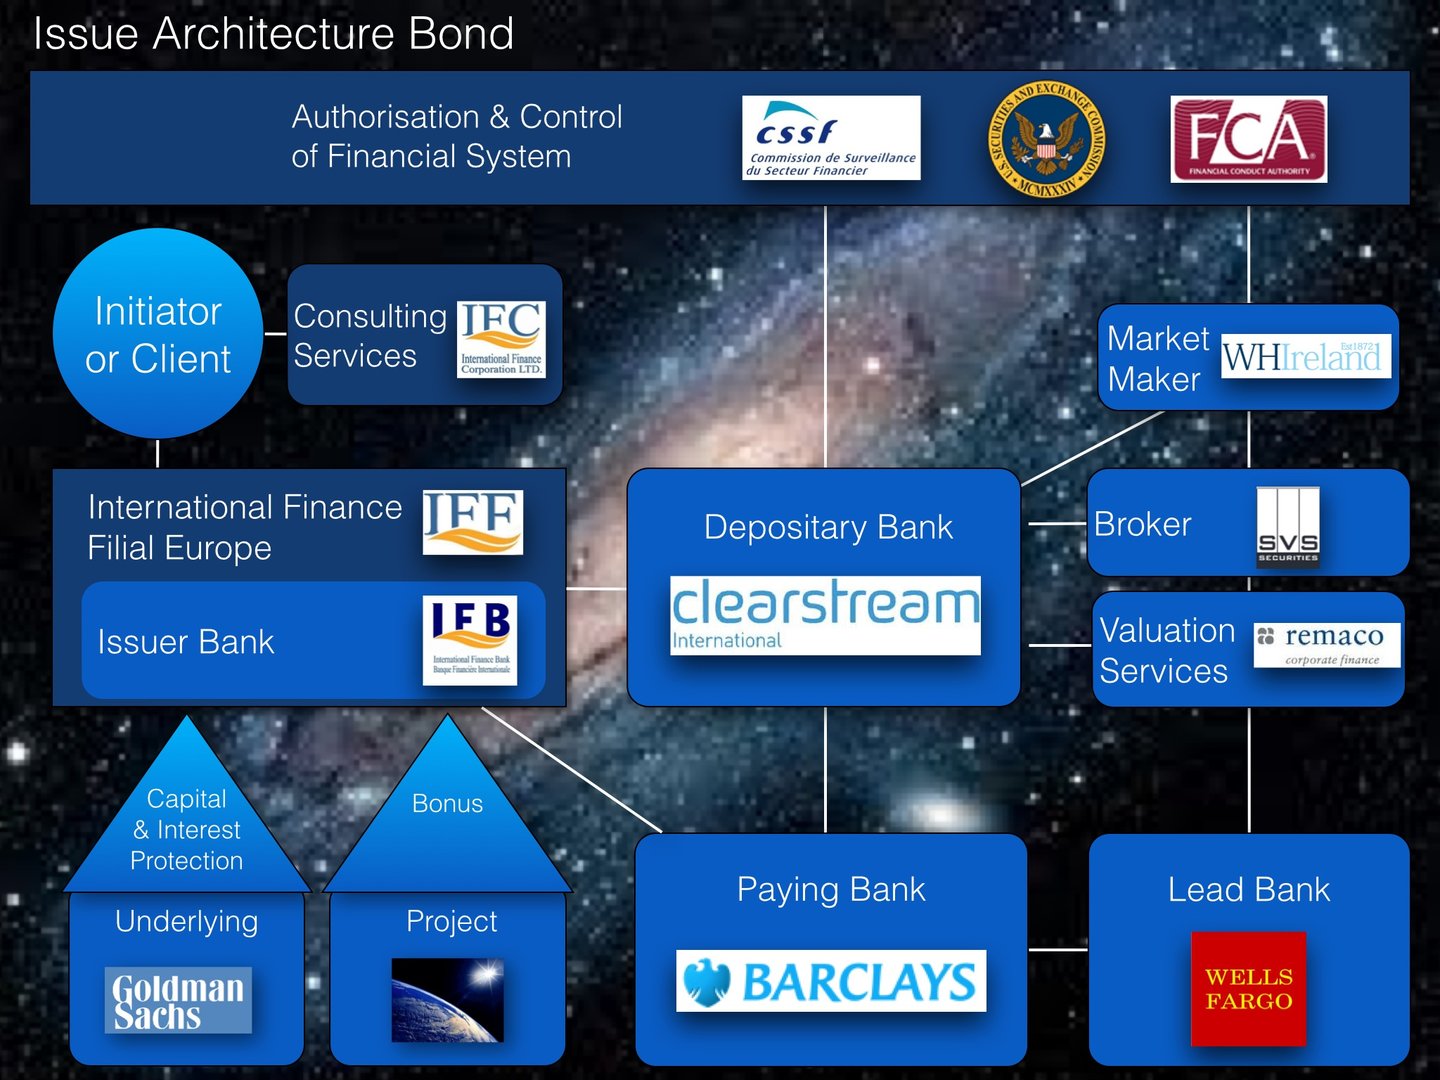
תפקידו של בנק מתווך בתהליך הנפקת שטר לטווח בינוני (MTN) הוא רב-ממדי וחיוני, בייחוד כאשר מדובר בבנקים מובילים המנפיקים מכשירים אלה. להלן סקירה מעמיקה של תפקידי המתווך:
1. קשר ומשא ומתן:
- גשר בין המנפיק למשקיעים: המתווך משמש גשר בין הבנק המנפיק לבין משקיעים פוטנציאליים. הוא מסייע בקיום התקשורת והמשא ומתן ומבטיח כי צורכיהם וציפיותיהם של שני הצדדים באים על סיפוקם.
- מסגרות אשראי: הבנק המתווך יכול להקים מסגרת אשראי עבור המנפיק. מסגרת אשראי זו מעניקה למנפיק את הנזילות הנדרשת לתמיכה בהנפקת ה-MTN
- שיפור אשראי: המתווך יכול לארגן אמצעים של שיפור אשראי לשיפור איתנותו האשראית של המנפיק. הדבר עשוי לכלול השגת ערבויות, כתבי אשראי או פוליסות ביטוח מצדדים שלישיים.
- הסדר ביטחונות: הסדרת ביטחונות לגיבוי הנפקת ה-MTN היא אסטרטגיה נוספת. הדבר עשוי לכלול ייעוד של נכסים או הכנסות מסוימים של המנפיק כבטוחה עבור ה-MTN.
- משא ומתן על התנאים: המתווך מנהל משא ומתן על תנאי הנפקת ה-MTN בשם המשקיעים. זה כולל את שיעור הריבית, תקופת הפדיון, אמות מידה פיננסיות ותנאי מפתח אחרים.
2. ניתוח שוק ותמחור:
- הערכת תנאי השוק: המתווכים מנתחים את תנאי השוק הנוכחיים, לרבות שיעורי ריבית, ביקוש המשקיעים ומדדים כלכליים, כדי לייעץ בדבר העיתוי והתמחור של הנפקת ה-MTN.
- אסטרטגיית תמחור: הם מסייעים בגיבוש אסטרטגיית תמחור התואמת את יעדי המנפיק ובו בזמן אטרקטיבית בעיני משקיעים.
3. בניית העסקה:
- הבנייה של העסקה: המתווך מייעץ בדבר המבנה האופטימלי של ה-MTN, בהתחשב במצבו הפיננסי של המנפיק ובתנאי השוק. הדבר כולל קביעת מועד הפירעון, שיעור הקופון, והאם הריבית קבועה או משתנה.
- תיעוד וציות: הבטחה שכל המסמכים הנדרשים מצויים בידי הצדדים ועומדים בתקני הרגולציה היא תפקיד מרכזי של המתווך.
4. רשת הפצה:
- פנייה למשקיעים: בעזרת הרשת שלהם, המתווכים פונים למשקיעים פוטנציאליים, ובהם משקיעים מוסדיים, מנהלי קרנות ובנקים אחרים.
- בניית ספר ההזמנות: הם מעורבים לעיתים קרובות בתהליך בניית ספר ההזמנות, באיסוף ובניהול הזמנות ממשקיעים.
5. הערכת סיכונים:
- ניתוח סיכון אשראי: המתווכים מבצעים ניתוח מקיף של סיכון האשראי של המנפיק, ומספקים למשקיעים תובנות המסייעות בתהליך הערכת הסיכון.
- בדיקת נאותות: הם מבצעים בדיקת נאותות כדי להבטיח את אמינותו ואת יציבותו הפיננסית של המנפיק.
6. ציות רגולטורי ופיקוח משפטי:
- ציות: הבטחה שהנפקת ה-MTN עומדת בתקנות הרלוונטיות, המקומיות והבין-לאומיות, היא תפקיד מרכזי של המתווך.
- מסגרת משפטית: הם מפקחים על ההיבטים המשפטיים של ההנפקה, לרבות ניסוח הסכמים והבטחת עמידה בדיני ניירות הערך.
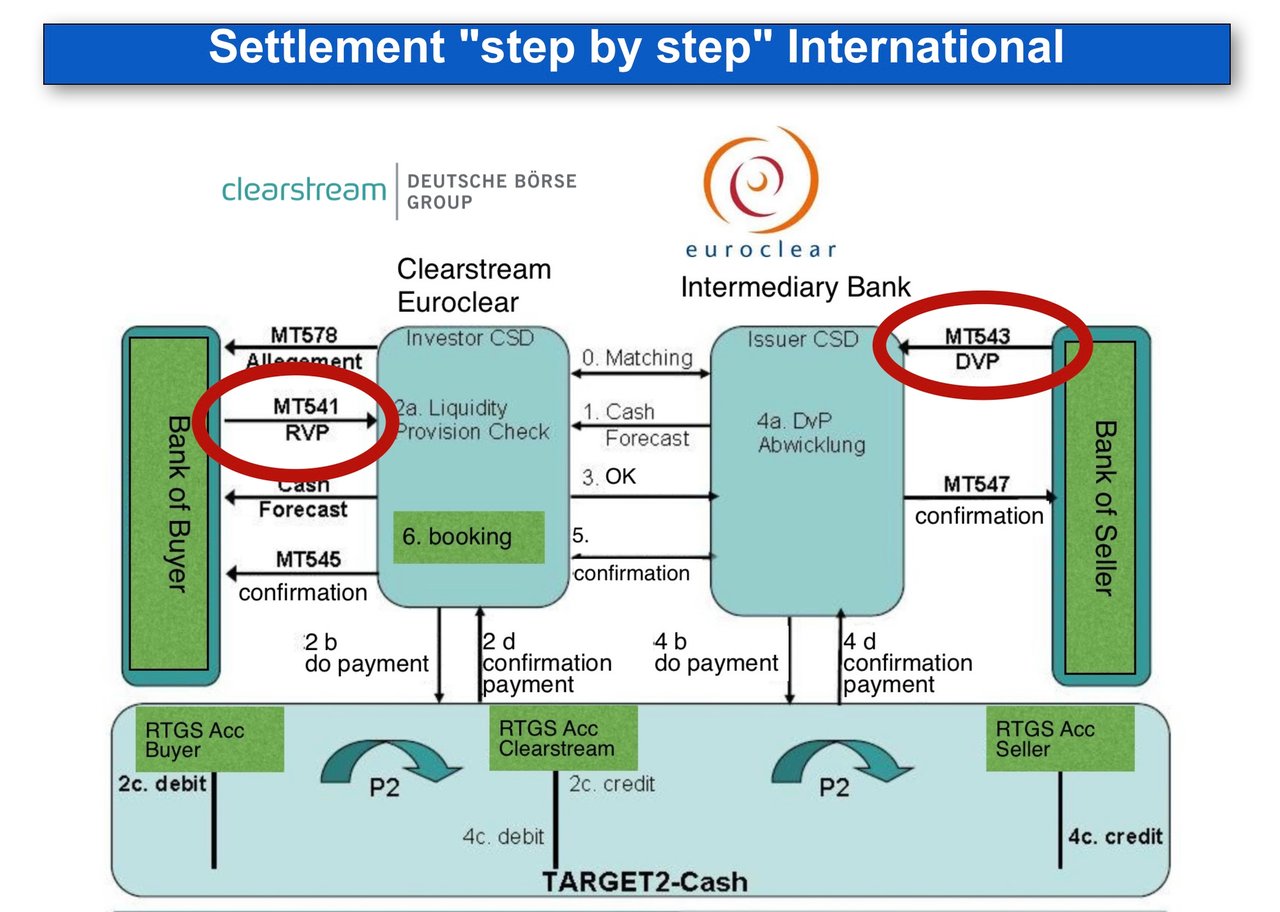
7. סילוק ותיווך:
- תיאום ההסדר: לאחר ההנפקה, המתווך מתאם את הליך ההסדר בין המנפיק למשקיעים.
- הקלה על ביצוע עסקאות: הם מקלים על תהליך העסקה, ומבטיחים העברה חלקה של כספים והנפקת MTN.
8. שירותים לאחר ההנפקה:
- עשיית שוק: במקרים מסוימים מספקים מתווכים שירותי עשיית שוק, ומציעים נזילות ל-MTN בשוק המשני.
- קשרי משקיעים: הם עשויים לסייע בשמירה על קשרים מתמשכים עם משקיעים, ולספק עדכונים ומידע לאחר ההנפקה.
בקצרה
הבנק המתווך ממלא תפקיד מכריע בתהליך הנפקת MTN, ובמיוחד בעבודה מול בנקים מובילים. מומחיותו בניתוח שוק, בבניית עסקאות, בהפצה, בהערכת סיכונים ובציות רגולטורי היא בעלת ערך רב. הוא מבטיח כי הנפקת ה-MTN מבוצעת ביעילות, עומדת ביעדי הבנק המנפיק ותואמת את האינטרסים של המשקיעים. מעורבותו חיונית לגישור על הפער שבין מכשירים פיננסיים מורכבים לבין הצרכים המגוונים של משתתפי השוק הפיננסי.
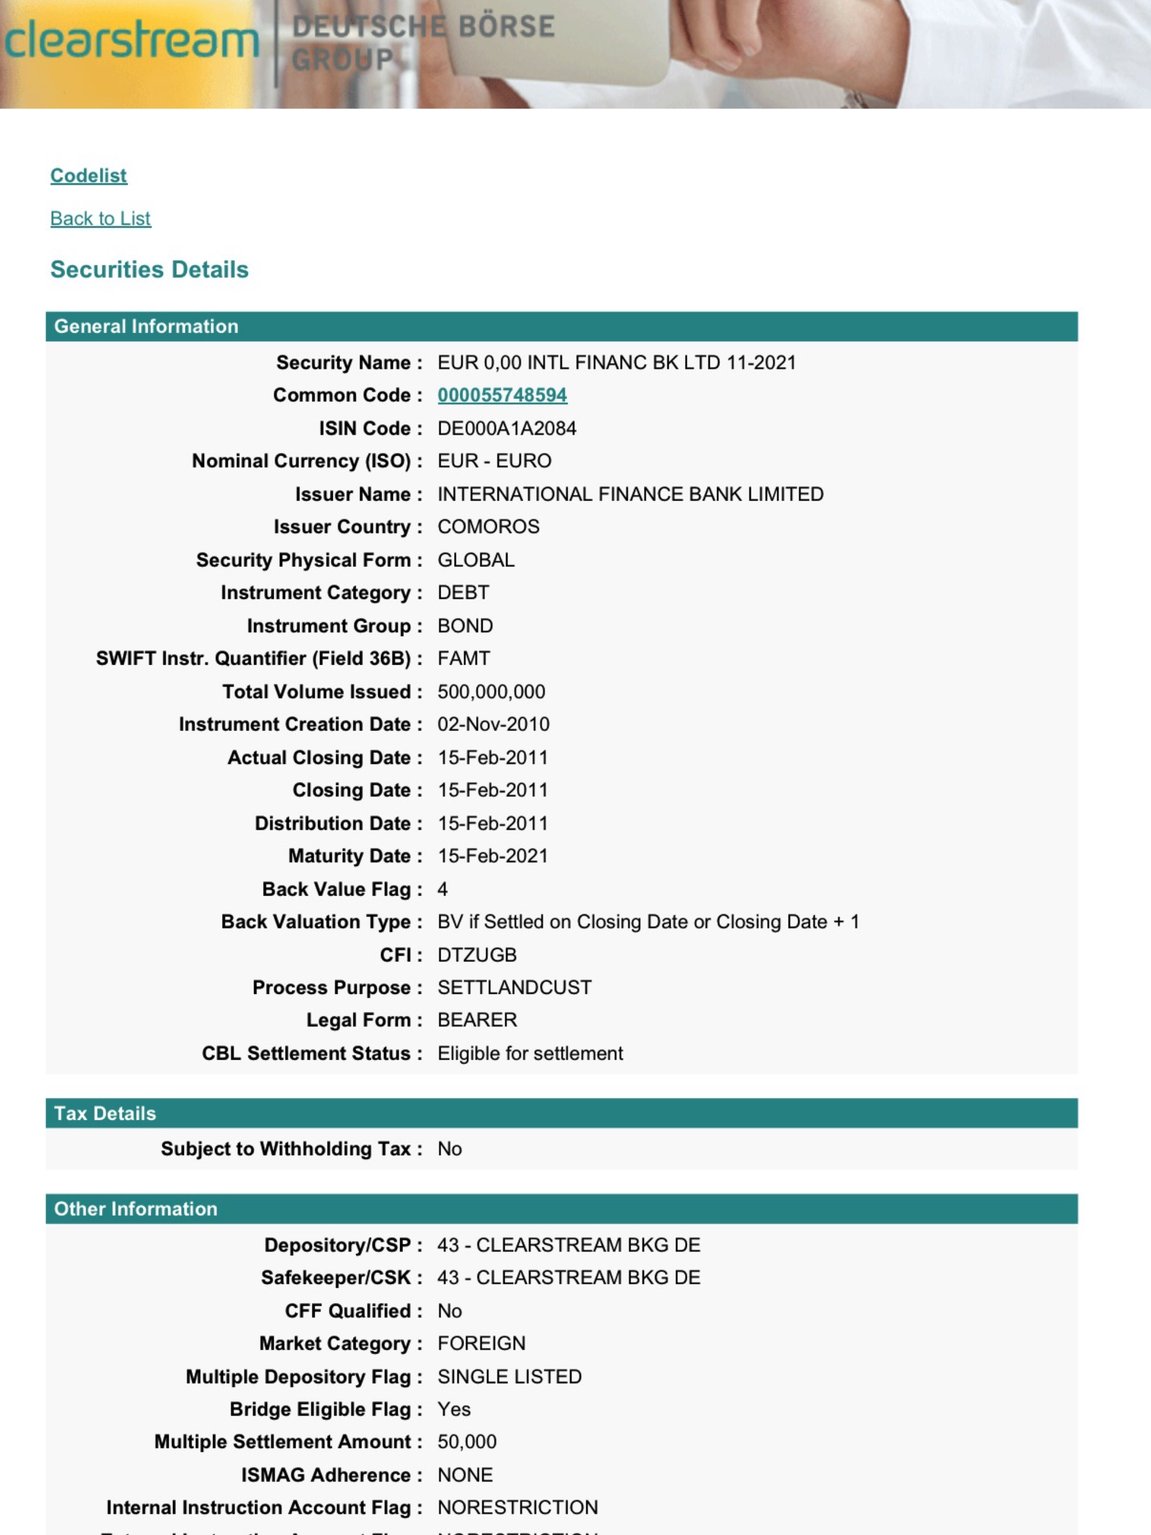
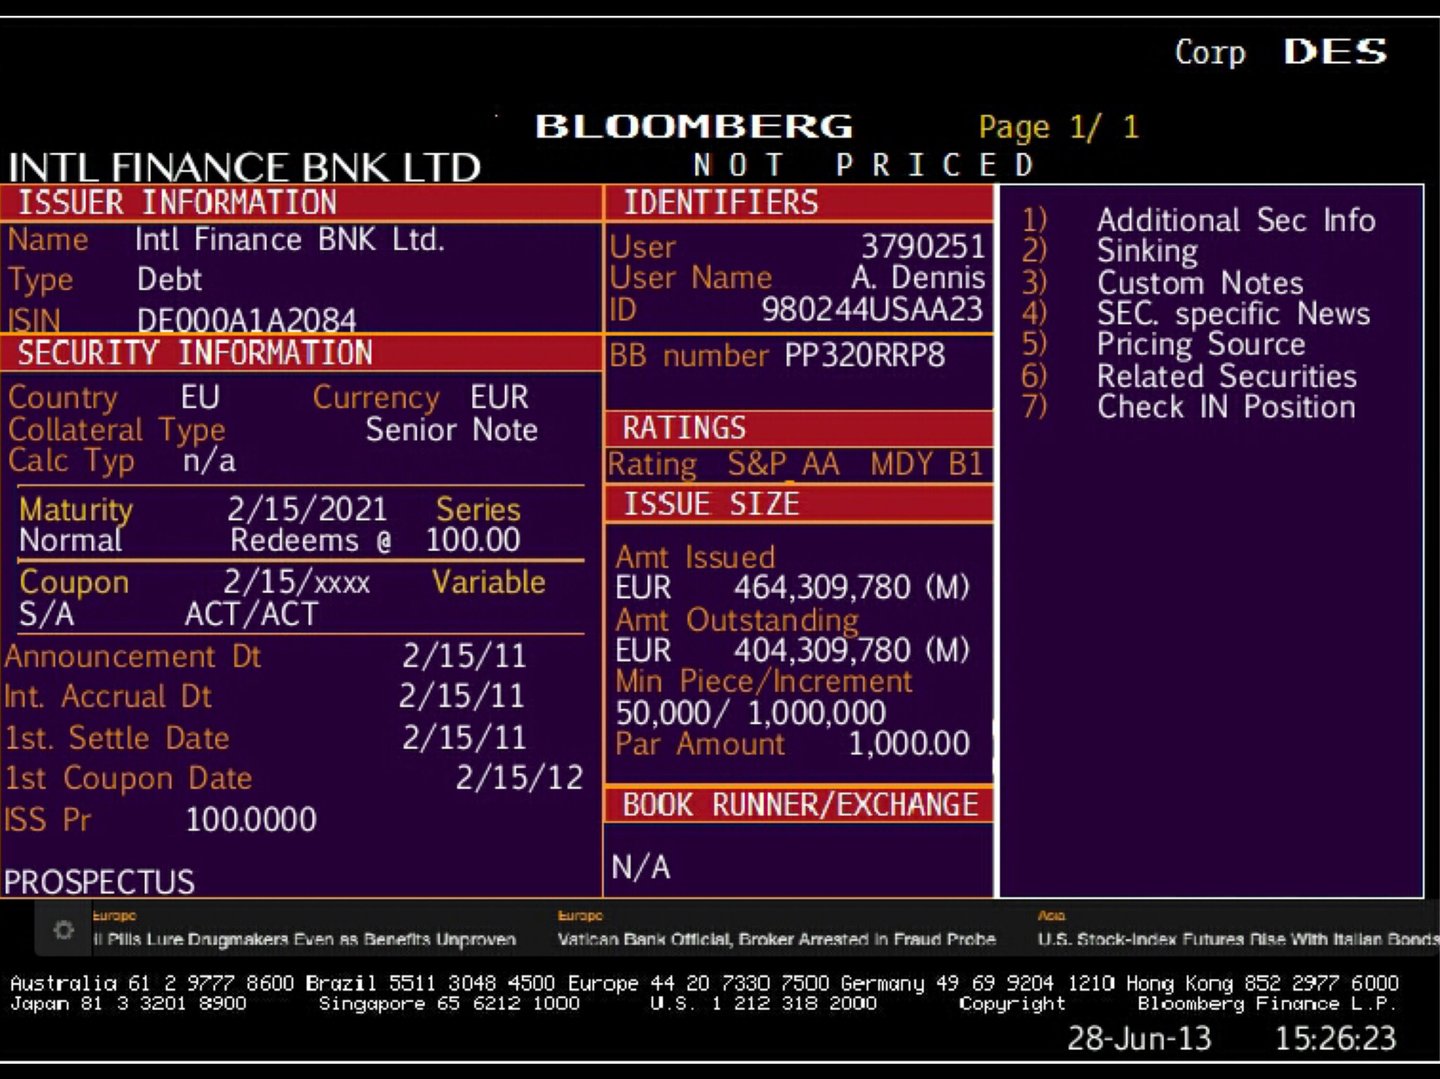
מרווחים של MTN בנקאיים
Bank-MTN (שטר חוב בנקאי לטווח בינוני) הוא מכשיר חוב שמנפיק בנק, בדרך כלל כחוב בכיר שאינו מובטח בבטוחות (שטרות חוב המגובים במאגר כיסוי של משכנתאות או של הלוואות למגזר הציבורי הם איגרות חוב מכוסות). שטרות חוב מסוג Bank-MTN עומדים בדרך כלל לפירעון כעבור שנה עד עשר שנים ונושאים ריבית קבועה או משתנה המשולמת למשקיעים. הנפקת Bank-MTN מאורגנת בדרך כלל על ידי הבנק המנפיק עצמו או על ידי בנק אחר הפועל כסוחר בניירות ערך או כחתם עבור המנפיק. הבנק המארגן את הנפקת ה-Bank-MTN גובה מרווח או עמלה בעבור שירותיו, המנוכים מתמורת ההנפקה. המרווח מבוטא בדרך כלל כאחוז מהערך הנקוב או מסכום הקרן של ה-Bank-MTN.
שוק ראשוני
המרווח בהנפקה חדשה של Bank-MTN בשוק הראשוני תלוי בגורמים שונים, כגון דירוג האשראי של הבנק המנפיק, מועד הפדיון והמטבע של ה-Bank-MTN, תנאי השוק והביקוש ל-Bank-MTN והמשא ומתן בין המנפיק לבין המארגן. המרווח עשוי להשתנות גם בהתאם לשאלה אם הנפקת ה-Bank-MTN מתבצעת בחיתום או בהשמה על ידי המארגן. חיתום פירושו שהמארגן מתחייב לרכוש את כל הנפקת ה-Bank-MTN או חלק ממנה מהמנפיק ולאחר מכן למכור אותה למשקיעים במחיר גבוה יותר. השמה פירושה שהמארגן פועל כסוכן של המנפיק ומנסה למצוא משקיעים המעוניינים לרכוש את הנפקת ה-Bank-MTN במחיר מוגדר. חיתום כרוך בסיכון רב יותר עבור המארגן, ולכן הוא גובה בדרך כלל מרווח גבוה יותר מאשר בהשמה.
כדי להמחיש כיצד מחושבים המרווחים, נבחן הנפקה היפותטית: בנק A מנפיק MTN בהיקף של 12 מיליארד אירו בפדיונות של שנתיים עד חמש שנים. בהנחה שהשטרות הללו הובטחו בחיתום על ידי בנק אחר במרווח של 0.5% מערכם הנקוב, המחתים ישלם לבנק A סך של 11.94 מיליארד אירו (12 מיליארד אירו פחות 0.5% מ-12 מיליארד אירו) תמורת שטרות ה-MTN הבנקאיים הללו, ולאחר מכן ימכור אותם למשקיעים בערכם הנקוב של 12 מיליארד אירו, ויצבור עמלה בסך 60 מיליון אירו (0.5% מ-12 מיליארד אירו).
שוק משני
מרווח המסחר ב-Bank-MTN בשוק המשני הוא ההפרש בין מחיר הקנייה (bid) למחיר המכירה (ask) של ה-Bank-MTN. מחיר הקנייה הוא המחיר הגבוה ביותר שקונה מוכן לשלם עבור Bank-MTN, ומחיר המכירה הוא המחיר הנמוך ביותר שמוכר מוכן לקבל עבורו. המרווח משקף את הנזילות והתנודתיות של ה-Bank-MTN, וכן את ההיצע והביקוש לו. המרווח עשוי להשתנות גם בהתאם לשאלה אם ה-Bank-MTN נסחר מחוץ לבורסה (OTC) או בבורסה. מסחר OTC משמעו שקונים ומוכרים מנהלים משא ומתן ישירות זה עם זה או באמצעות מתווכים, כגון ברוקרים או סוחרים (dealers). מסחר בבורסה משמעו שקונים ומוכרים משתמשים בפלטפורמה מרכזית המתאימה בין הוראות ומבצעת עסקאות. מסחר בבורסה מציע בדרך כלל שקיפות וסטנדרטיזציה רבות יותר, ולכן המרווחים בו עשויים להיות נמוכים מאלה של מסחר OTC.
כדי להמחיש כיצד מחושבים שולי הרווח בשוק המשני, נניח MTN בנקאי היפותטי הנסחר בבורסה, בערך נקוב של 100,000 אירו, שלוש שנים לפירעון וקופון שנתי של 1%; מחירו יהיה תלוי בתשואתו לפדיון (YTM), שהיא התשואה השנתית שמשקיע ירוויח אם ירכוש את ה-MTN הבנקאי במחירו הנוכחי ויחזיק בו עד מועד הפירעון. ה-YTM נמצאת ביחס הפוך למחיר ה-MTN הבנקאי: אם ה-YTM עולה, המחיר יורד, ולהפך. לדוגמה, אם ה-YTM של שטר זה הייתה 0.75%, מחירו היה כ-100,739 אירו, והוא מחושב על ידי היוון תזרימי המזומנים העתידיים שלו (תשלומי ריבית ופירעון הקרן) לפי ה-YTM באמצעות הנוסחה הבאה:
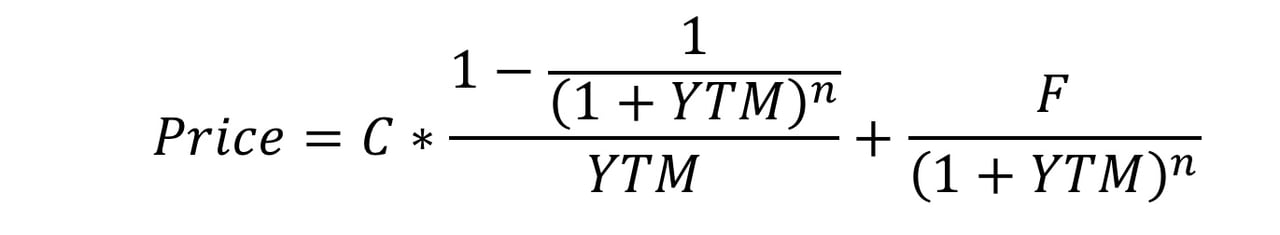
כאשר C הוא תשלום הקופון השנתי (EUR 1,000), F הוא הערך הנקוב (EUR 100,000), YTM מבוטא כשבר עשרוני (0.0075), ו-n הוא מספר השנים עד לפדיון (3).
אילו Bank-MTN זה היה נסחר בבורסה, מחירי הקנייה והמכירה שלו היו נקבעים על ידי כוחות השוק של היצע וביקוש. לדוגמה, אם מחיר הקנייה היה EUR 100,690 ומחיר המכירה EUR 100,790, המרווח היה EUR 100, שהוא ההפרש בין מחיר הקנייה למחיר המכירה. המרווח מייצג את הרווח שסוחר או מתווך היה מפיק מקנייה של ה-Bank-MTN במחיר הקנייה ומכירתו במחיר המכירה. המרווח משקף גם את הנזילות והתנודתיות של ה-Bank-MTN: אם ה-Bank-MTN נזיל ויציב מאוד, המרווח נמוך, ואם ה-Bank-MTN אינו נזיל ותנודתי, המרווח גבוה.
נוהל רכישה
1. הפקדה ראשונית בחשבון הלקוח ב-IFB
השלב הראשון: הלקוח מפקיד את הכספים הנדרשים בחשבונו ב-International Financial Bank (IFB) לאחר פתיחת החשבון או החשבונות הנדרשים ומילוי כל דרישות הציות.
2. תהליך בדיקת נאותות וציות
הבנק מבצע בדיקת נאותות ובדיקות ציות לגבי הלקוח ולגבי ניירות הערך (המנפיק, ISIN, שרשרת שמירת הנכסים)
3. התקשרות עם מתווך עסקאות (ככל שרלוונטי)
מתווך רשאי להפנות את הלקוח, אך אין לו כל תפקיד בביצוע ואינו מקבל כל מידע ללא מנדט בכתב מהלקוח.
4. הקמת חשבון נאמנות (אם נדרש)
נחתם הסכם נאמנות (escrow) כדי להבטיח שהכספים והמכשירים הפיננסיים יהיו מוגנים במהלך העסקה.
5. חתימה על הסכם הרכישה
שלב זה מחייב כעת הבנה מעמיקה יותר של תנאי החוזה, בייחוד בנוגע להיקף, למנות ולעיתוי של המכשירים הפיננסיים.
- היקף: יש להגדיר במפורש בחוזה את הערך הנקוב הכולל של ה-MTN שיעמוד לעסקה. ככלל, ה-MTN מונפקים בערכים נקובים של 10 מיליון דולר ומעלה ועד מספר מיליארדים, אולם ההיקף עשוי להשתנות בהתאם למבנה העסקה.
- מנות: אם ה-MTN מונפק במספר מנות (אצוות), יש לפרט זאת בבירור בהסכם הרכישה. חלוקה למנות מסייעת לנהל את הסיכון ואת העיתוי של העסקה.
- גודל המנה: על החוזה לפרט את גודל כל מנה (למשל 500 מיליון דולר למנה).
- לוח זמני אספקה: יש לקבוע את לוח הזמנים להנפקת כל מנה, שיכול להיות חודשי, רבעוני או כפי שיוסכם.
- תנאים לשחרור מנות: ההסכם צריך לפרט את התנאים או אבני הדרך (למשל השלמה מוצלחת של KYC ובדיקת נאותות) שיש לעמוד בהם לפני שחרור המנות הבאות.
רכיבים אלה מבטיחים שהעסקה מבוצעת בשלבים כדי לנהל סיכון ונזילות, במיוחד בעסקאות בהיקף גדול.
6. תהליך עסקת MTN
שלב זה קריטי להבנת העברת ה-MTN ומנגנוני התשלום. הוא כולל פרטים על התשתית והמערכות ששימשו להשלמת העסקה.
א. אימות ה-MTN
הבנק מוודא שה-MTN אותנטי, תקף וניתן למסירה. לשם כך נבדקים:
- אמינות המוסד המנפיק.
- האכיפות המשפטית והסחירות של המכשיר.
ב. העברת ה-MTN באמצעות מפקדון ניירות ערך מרכזי (CSD)
MTN מוחזקים ומועברים בדרך כלל באמצעות מפקדון ניירות ערך מרכזי (CSD). CSD מספקים רמה גבוהה של אבטחה, שקיפות ויעילות בהעברת מכשירים פיננסיים. במקרה זה, ה-CSD הנפוצים כוללים את Euroclear, Clearstream או Depository Trust & Clearing Corporation (DTCC).
תפקיד ה-CSD: ה-CSD משמש מתווך המאפשר את העברת ה-MTN בין הקונה למוכר. לאחר שהסכם הרכישה נחתם, מתבצעים השלבים הבאים:
- אספקה כנגד תשלום (DvP): ה-MTN נמסר לרוכש (הלקוח) רק לאחר ביצוע התשלום. ה-CSD מבטיח העברה מסונכרנת של ניירות הערך ושל הכספים, ובכך מפחית את סיכון הצד הנגדי.
- העברה אלקטרונית: ה-MTN מועבר באופן אלקטרוני מחשבון שמירת הנכסים של המוכר לחשבון שמירת הנכסים של הקונה אצל ה-CSD (למשל חשבון Euroclear).
- אישור: ה-CSD מספק לשני הצדדים אישור העברה, המבטיח כי הבעלות על נייר הערך עברה.
ג. תשלום באמצעות RTGS (סילוק ברוטו בזמן אמת)
התשלום עבור רכישת ה-MTN מעובד בדרך כלל באמצעות מערכת סילוק ברוטו בזמן אמת (RTGS), המאפשרת סילוק סופי ומיידי של כספים. מערכות RTGS משמשות לעסקאות בהיקף גבוה ומופעלות בדרך כלל על ידי בנקים מרכזיים.
מאפייני RTGS:
- סליקה מיידית: תשלומים נסלקים על בסיס פרטני ובזמן אמת, כלומר הכספים מועברים באופן מיידי ואינם ניתנים לביטול.
- סופיות התשלום: העברת הכספים בלתי הפיכה, ובכך מובטח ביטחון לשני הצדדים.
השילוב של CSD להעברת ניירות ערך ו-RTGS לתשלום מספק סביבת עסקאות מאובטחת בזמן אמת, ומצמצם סיכונים הקשורים לעיכובים בהסדר או לכשל של צד נגדי.
7. העברת הכספים הסופית
התשלום והאספקה מתבצעים בו-זמנית במועד הסליקה (DvP), כך שהלקוח משלם רק כנגד קבלת ניירות הערך.
8. שמירה ושימוש לאחר העסקה
לאחר הסילוק, שטרות ה-MTN מוחזקים בחשבון שמירת הנכסים של הלקוח ב-IFB.
9. דיווח רגולטורי ומיסוי
לבסוף, על הלקוח לעמוד בחובות הרגולטוריות ולטפל בהשלכות המס הנובעות מהעסקה.
קנייה ומכירה של MTN: מחירי שוק, ניכיון הנפקה ושטרות ניכיון
MTN נרכשים ונמכרים במחירי שוק, התלויים בקופון, בתקופה שנותרה לפדיון, באיכות האשראי של המנפיק ובתשואות השוררות. בשוק המשני, שטר בעל קופון נמוך נסחר מתחת לערכו הנקוב כאשר התשואות עלו. בשוק הראשוני, כל הנפקה מובנית כוללת מרווח בין המחיר שהמנפיק מקבל לבין המחיר שבו השטרות ממוקמים – אחרת אף בנק לא היה מרוויח ממנה. מרווח גולמי זה (עמלות ניהול, חיתום ושיווק, או ההנחה בהצעה מחדש) מתחלק בין המנהלים הראשיים, הסוחרים והברוקרים ו-IFB כגורם המבנה, וחלקו מועבר לעיתים ללקוחות כהנחה במחיר ההנפקה. ההנחה מתועדת בתנאים הסופיים או בתוספת התמחור. בנוסף, שטרות היוון מונפקים מתחת לערכם הנקוב מעצם תכנונם ונפדים בערכם הנקוב במועד הפדיון: דוגמאות לכך הן שטרי האוצר של ארצות הברית ושטרי ההיוון של תאגיד המימון הבינלאומי (IFC, חבר בקבוצת הבנק העולמי), המונפקים בדולר אמריקאי וברנמינבי חוץ-טריטוריאלי בפרקי זמן שבין לילה אחד ל-360 יום. גודל ההנחה אינו, כשלעצמו, מבחן לחוקיות: במוצרים מובנים ארוכי טווח, מרווח מבנה של 1–2% בשנה מצטבר ליותר מ-10–20% מהערך הנקוב לאורך עשר שנים, והנחה מקבילה, הניתנת מראש במחיר ההנפקה, יכולה להיות לגיטימית לחלוטין. מה שחשוב הוא המכשיר עצמו: IFB מבנה וממקמת שטרות עם מנפיק ניתן לזיהוי, ISIN וסילוק באמצעות מערכת סליקה מוכרת.
עבור לקוחות, IFB מבצע רכישות ומכירות של MTN באמצעות מערכות סליקה מוכרות (Euroclear, Clearstream, DTC) על בסיס מסירה כנגד תשלום, לאחר סקירת KYC/AML מלאה של הלקוח ואימות ניירות הערך לפי ISIN ודוח שמירת הנכסים.
ניווט בעולם השטרות לטווח בינוני (MTN) מחייב שותף בעל מומחיות יוצאת דופן, היקף פעילות גלובלי ומחויבות לצרכיכם הייחודיים. כאן נכנס לתמונה International Finance Bank (IFB). אנו תומכים בחברות המבקשות לגוון את מקורות המימון שלהן באמצעות תוכניות MTN. הצוות המיומן שלנו מספק תובנות שוק מעמיקות ואסטרטגיות ניהול סיכונים איתנות, כדי להבטיח שתוכלו למצות את ההזדמנויות הגמישות והחסכוניות שמציעים שטרות ה-MTN.
בחירה ב-IFB כמנפיק MTN או כבנק מתווך פירושה גישה לצוות המחויב לספק פתרונות פיננסיים בהתאמה אישית. אנו מבינים את חשיבות הגמישות בסביבה עסקית מהירה ובלתי צפויה. במסגרת תוכנית ה-MTN שלנו תוכלו להתאים את המבנה, המטבע ומועדי ההנפקה של השטרות לצרכים הייחודיים שלכם. אנו פועלים להצבת השטרות שלכם אצל משקיעים מתאימים. בעולם פיננסי מורכב יותר ויותר, תנו ל-IFB ללוות אתכם ולסייע לכם למצות את מלוא הפוטנציאל של שטרות לטווח בינוני, כדי לקדם את עסקיכם.
האם ברצונכם לקרוא עוד כדי להבין כיצד מחושבים מכשירים פיננסיים?
המדריך למכשירים פיננסיים
מתמטיקה של השווקים הפיננסיים
מודלים, הערכת שווי וסוגיות סיכון בנוגע למכשירים פיננסיים ולנגזרים
שליטה בחישובים פיננסיים
מדריך שלב אחר שלב למתמטיקה של מכשירי השוק הפיננסי