פעולות חוץ-מאזניות (OBS)
פעילויות חוץ-מאזניות (OBS) הן פעילויות שאינן נרשמות במאזן של הבנק, אך משפיעות על מצבו הפיננסי ועל פרופיל הסיכון שלו. פעילויות חוץ-מאזניות יכולות הן ליצור הכנסה והן לחשוף את הבנק לסיכונים שונים.
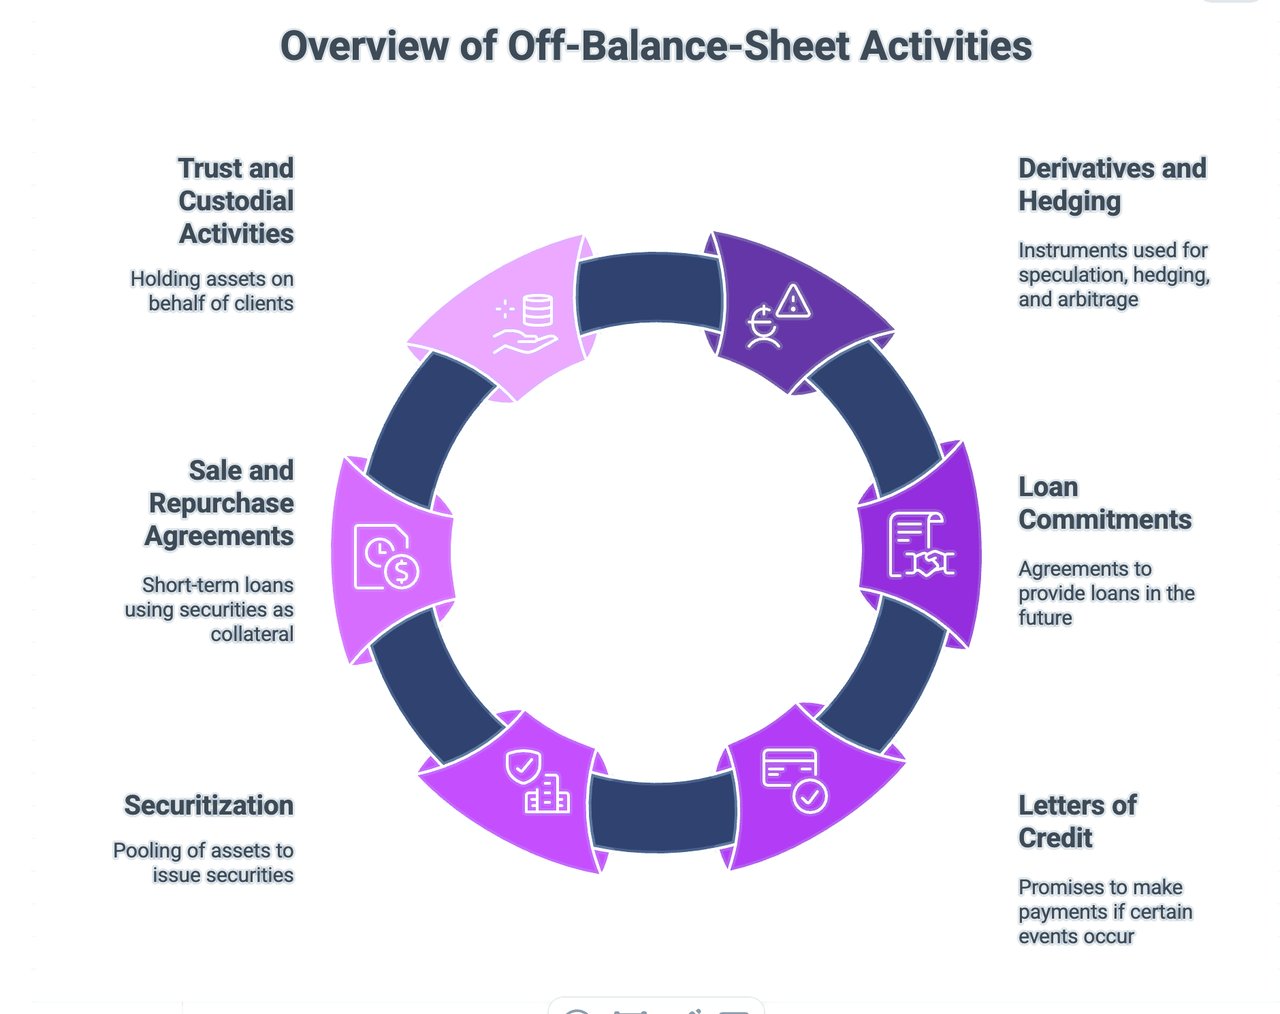
סוגים נפוצים של פעילויות חוץ-מאזניות בבנקאות כוללים:
- פעילויות נגזרים והגנה (גידור): אלה מכשירים שערכם נגזר מנכסי בסיס, מהתחייבויות או ממדדים. נגזרים נפוצים כוללים חוזים עתידיים, אופציות, עסקאות החלף (סוופ) וחוזים אקדמיים. הם משמשים לספקולציה, לגידור ולארביטראז'. לדוגמה, בנק עשוי להשתמש בעסקת החלף מטבעות כדי להתגונן מפני סיכון שער החליפין. בהתאם ל-IFRS 9, נגזרים נרשמים בשווי הוגן במאזן, אך הסכומים הנקובים שלהם – לעיתים גדולים פי כמה – מדווחים רק בביאורים, ולכן נגזרים נחשבים מסורתית לפעילות חוץ-מאזנית.
- התחייבויות למתן הלוואות: אלה הסכמים של בנק להעמיד הלוואה במועד עתידי בתנאים מוגדרים. הבנק אינו רושם הלוואה במאזנו עד למועד העברת הכספים בפועל. עם זאת, ההתחייבות עלולה עדיין לחשוף את הבנק לסיכון משמעותי אם איכות האשראי של הלווה מידרדרת לפני תשלום ההלוואה.
- כתבי אשראי וערבויות פיננסיות: אלו התחייבויות של בנק לבצע תשלום לצד שלישי אם יתרחש אירוע מסוים. לדוגמה, בנק עשוי להנפיק כתב אשראי המבטיח תשלום לספק אם לקוח הבנק לא ישלם. מכשירים אלו עשויים ליצור התחייבויות מותנות של הבנק שאינן נרשמות במאזן.
- איגוח וניירות ערך מגובי נכסים: בעסקת איגוח, בנק עשוי לרכז הלוואות או נכסים אחרים ולמכור אותם לישות ייעודית (SPE), אשר מנפיקה ניירות ערך המגובים בתזרימי המזומנים מהנכסים. אם הבנק אינו שולט ב-SPE (IFRS 10), ה-SPE אינה מאוחדת, ונכסיה והתחייבויותיה אינם מופיעים במאזן הבנק. עם זאת, אם הבנק מספק שיפורי אשראי או תמיכת נזילות ל-SPE, הדבר עלול לחשוף את הבנק לסיכון.
- הסכמי מכר ורכש חוזר (ריפו): ריפו הוא עסקה שבה צד אחד מוכר נייר ערך לצד אחר בהסכמה לרכוש אותו בחזרה במחיר מוגדר ובתאריך מוגדר. עבור המוכר, ריפו הוא למעשה הלוואה לטווח קצר שבה נייר הערך משמש כבטוחה. מנקודת מבט של המאזן, המוכר ממשיך בדרך כלל להכיר בנייר הערך כנכס ורושם התחייבות בגין חובת הרכישה החוזרת – ולכן הריפו הוא בגדר פריט מאזני עבור לווה המזומנים, ואילו ההתחייבויות הקשורות מוצגות בגילוי כפריטים חוץ-מאזניים.
- פעילויות נאמנות ושמירת נכסים: בנקים פועלים לא פעם כנאמנים או כשומרי נכסים, ומחזיקים נכסים עבור לקוחות. נכסים אלה אינם שייכים לבנק ואינם נרשמים במאזנו, אך הבנק עשוי להרוויח עמלות בגין מתן שירותים אלה.
אף שפעילויות חוץ-מאזניות אלה יכולות להעניק לבנקים מקורות הכנסה נוספים ודרכים לניהול סיכונים, הן עלולות גם לחשוף את הבנקים לסיכונים משמעותיים. סיכונים אלה כוללים סיכון אשראי (הסיכון להפסד כתוצאה מאי-פירעון הלוואה על ידי לווה), סיכון שוק (הסיכון להפסד כתוצאה משינויים במחירי השוק), סיכון תפעולי (הסיכון להפסד כתוצאה מתהליכים, אנשים ומערכות בלתי הולמים או כושלים) וסיכון משפטי (הסיכון להפסד כתוצאה מהליכים משפטיים או מאי-ציות לחוקים ולתקנות).
מימון ריבוני מחוץ למאזן
האדריכלות הנסתרת של החוב הציבורי
הבנת LGFV, רשויות ציבוריות ונטילת הלוואות מעין־פיסקליות
במימון המודרני, חובותיהן של מדינות גדולים לעיתים קרובות בהרבה ממה שמצביעות עליו סטטיסטיקות החוב הממשלתי הרשמיות. במדינות רבות, ממשלות נשענו היסטורית על גופים קשורים, תאגידים ציבוריים, חברות ייעודיות (SPV) ורשויות תשתית כדי לממן הוצאות החורגות ממסגרת התקציב הרשמי של המדינה.
תופעה זו מכונה בדרך כלל מימון מגזר ציבורי מחוץ למאזן, גיוס חוב מעין-פיסקלי או חוב ריבוני סמוי.
אף שמבנים כאלה עשויים להקנות גמישות ולהאיץ פיתוח תשתיות, הם עלולים גם לטשטש מציאות פיסקלית, לעוות הערכות סיכון וליצור התחייבויות מותנות משמעותיות למערכות הבנקאיות ולנישומים.
מהו גיוס חוב ממשלתי מחוץ למאזן?
נטילת אשראי חוץ-מאזנית מתרחשת כאשר התחייבויות נוצרות על ידי גופים הנפרדים מבחינה משפטית מהריבון או מהשלטון המקומי עצמו, אך נותרים תלויים מבחינה כלכלית בתמיכה ציבורית.
דוגמאות לכך:
- כלי מימון של ממשל מקומי (LGFV)
- תאגידי תשתית עירוניים
- רשויות פיתוח ציבוריות
- מפעלים בבעלות המדינה (SOEs)
- חברות שירותי תשתית ציבוריים
- סוכנויות פיתוח אזוריות
- ישויות ייעודיות לתשתיות
- גופי שותפות ציבורית-פרטית הנהנים מערבות מרומזת של המדינה
אף שייתכן שהחוב אינו מופיע באופן פורמלי בחשבונות התקציב הממשלתיים, משקיעים מניחים לעיתים קרובות כי הממשלה שביסוד העניין תתמוך בסופו של דבר בהתחייבויות אלה.
התוצאה היא היווצרותן של התחייבויות מותנות משמעותיות, שאינן בהכרח גלויות מיד במדדי החוב הרשמיים.
מודל ה-LGFV הסיני
הדוגמה העכשווית המשמעותית ביותר נמצאת ברפובליקה העממית של סין, באמצעות שימוש בכלי מימון של ממשל מקומי (LGFV).
LGFV הן ישויות בבעלות המדינה שהוקמו על ידי ממשלות מחוזיות, עירוניות ומקומיות כדי לממן פרויקטי תשתית, תוכניות פיתוח עירוני, רשתות תחבורה, פארקים תעשייתיים ויוזמות פיתוח קרקע.
מבחינה היסטורית, ממשלות מקומיות בסין היו כפופות להגבלות על נטילת אשראי ישירה. כדי לעקוף הגבלות אלה, פעילויות המימון הועברו לישויות תאגידיות נפרדות מבחינה משפטית.
ישויות אלה גייסו הון באמצעות:
- הלוואות בנקאיות
- הנפקת אגרות חוב קונצרניות
- מימון נאמנויות
- מוצרי ניהול עושר
- ערוצי בנקאות צל
- מבנים מגובי נכסים
לפיכך, ההתחייבויות הופיעו במאזנים של ה-LGFVs ולא במאזנים הרשמיים של הממשלות המקומיות.
מבחינה כלכלית, עם זאת, השווקים התייחסו ברובם לחוב כאילו הוא נושא ערבות ממשלתית מכללא.
קרן המטבע הבינלאומית ומחקרים אקדמיים רבים זיהו שוב ושוב את התחייבויות ה-LGFV כאחד המקורות העיקריים של נטל החוב הסמוי של המגזר הציבורי בסין.
מקבילות בינלאומיות
סין אינה היחידה.
צורות שונות של מימון ציבורי מחוץ לתקציב הופיעו הן בכלכלות מפותחות והן בכלכלות מתעוררות.
ארצות הברית
פרויקטי תשתית רבים ממומנים באמצעות:
- רשויות נמל
- רשויות שדות התעופה
- רשויות כבישי אגרה
- רשויות מים
- סוכנויות תחבורה
- מנפיקי אג"ח עירוניות
אף שגופים אלה שקופים בדרך כלל ומוסדרים בחוק, הם פועלים לעיתים קרובות מחוץ למאזנים הישירים של הממשלה.
ספרד
בעקבות משבר החוב הריבוני באירופה, התברר כי מספר קהילות אוטונומיות וגופים נלווים במגזר הציבורי צברו התחייבויות העולות על המצב הפיסקלי שדווח בעבר.
פורטוגל
משבר החוב האזורי במדיירה חשף התחייבויות משמעותיות שלא דווחו, הקשורות לגופים אזוריים ולמבנים במגזר הציבורי, ובעקבותיו נגרמו השלכות פיסקליות ניכרות.
הודו
חברות חלוקת חשמל בבעלות המדינה צברו נטלי חוב גדולים, הנתמכים בערבויות מפורשות וגלומות של המדינה, ובסופו של דבר נדרשו לארגון מחדש ולהתערבות ציבורית.
ברזיל
חברות בבעלות המדינה ומוסדות ציבוריים אזוריים שימשו בעבר ערוצים למימון מעין-פיסקלי, ובכך יצרו התחייבויות מותנות לרשויות הפדרליות.
מדוע ממשלות משתמשות במבנים כאלה
ההיגיון לכך הוא בדרך כלל פשוט.
ממשלות מבקשות:
- האצת השקעות בתשתיות
- עקיפת מגבלות אשראי
- שמירה על היחסים הפיסקליים
- הימנעות מהתנגדות פוליטית לחוב ציבורי גבוה יותר
- מימון פרויקטים ארוכי טווח באמצעות כלים ייעודיים
- משיכת השתתפות של הון פרטי
במקרים רבים, יעדים אלו הם לגיטימיים.
פרויקטי תשתית דורשים לעיתים קרובות אופקי מימון החורגים ממחזורי התקציב הרגילים.
ישויות ייעודיות יכולות לשפר את היעילות התפעולית ולהקל על ביצוע פרויקטים.
הקושי מתעורר כאשר המהות הכלכלית סוטה מהצורה המשפטית.
הסיכון המרכזי: חשיפה ריבונית סמויה
הדאגה העיקרית אינה בהכרח עצם קיומן של ישויות אלה.
החשש מתעורר כאשר שווקים, רגולטורים או משלמי מסים מעריכים בחסר את היקף מחויבויות התמיכה של הממשלה.
כאשר גופים קשורים במגזר הציבורי נקלעים לקשיים פיננסיים, ממשלות ניצבות לעיתים קרובות בפני שלוש אפשרויות בלתי נוחות:
- חילוץ הישות.
- לאפשר כשל ולסכן יציבות מערכתית.
- העברת התחייבויות למאזן הריבון.
כתוצאה מכך, חוב שנחשב בעבר נפרד עלול להפוך במהירות לחוב ריבוני.
תהליך זה נצפה שוב ושוב במהלך המשבר הפיננסי העולמי, משבר החוב הריבוני באירופה ולאחרונה גם בכמה מחוזות בסין שחוו מצוקה ב-LGFV.
השלכות על מגזר הבנקאות
עבור מוסדות פיננסיים, ההבחנה בין אחריות משפטית לאחריות כלכלית היא קריטית.
ניתוח האשראי חייב להעריך:
- מבני בעלות
- מנגנוני תמיכה ממשלתיים
- עצמאות הכנסות
- קשרים פיסקליים
- חשיבות פוליטית
- ערבויות משתמעות
- תלות במימון מחדש
לווה עצמאי מבחינה משפטית עשוי בפועל לפעול כהרחבה של המגזר הציבורי.
מנגד, ישויות מסוימות במגזר הציבורי פועלות על בסיס מסחרי של ממש, ואין לראות בהן באופן אוטומטי סיכוני ריבון.
ההבחנה מחייבת ניתוח קפדני של המאזן, ולא הסתמכות על סיווגים משפטיים בלבד.
סיכום
תולדות המימון הציבורי מלמדות על עיקרון החוזר ונשנה:
חוב אינו נעלם רק משום שהועבר למאזן אחר.
בין אם באמצעות LGFV סיניים, רשויות עירוניות, מפעלים ציבוריים או תאגידי תשתית, מבני מימון מחוץ למאזן נותרים רלוונטיים מבחינה כלכלית כאשר הממשלות שומרות על האחריות הסופית להישרדותם.
עבור משקיעים, בנקים וקובעי מדיניות, הבנת התחייבויות מותנות אלה חיונית להערכת סיכון ריבוני, יציבות פיננסית והמצב האמיתי של מאזני המגזר הציבורי.
בניתוח אשראי מודרני, ההתחייבויות החשובות ביותר הן לעיתים קרובות אלה שאינן מופיעות מיד בסטטיסטיקות החוב הרשמיות.
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.