L'évolution du concept de monnaie dans un système financier fondé sur la monnaie fiduciaire
Dans l'environnement dynamique de la finance mondiale, la compréhension fondamentale de la monnaie et de son rôle de réserve de valeur a connu une transformation significative. Alors que la devise, sous forme de billets et de représentations électroniques, est devenue le principal moyen d'échange, la distinction entre monnaie et devise est devenue de plus en plus précise et essentielle à comprendre.
Le précédent historique de la monnaie
Historiquement, les métaux précieux, en particulier l'or et l'argent, ont constitué les formes archétypales de la monnaie en raison de leur rareté intrinsèque, de leur durabilité et de leur acceptation universelle. Ces matières étaient prisées non seulement pour leur utilité pratique, mais aussi pour leur capacité à préserver leur valeur dans le temps, jouant le rôle de réserve de valeur fiable.
L'or et l'argent ont servi d'ancrage à de nombreuses monnaies pendant des siècles ; l'étalon-or classique, qui rattachait la valeur d'une monnaie à une quantité fixe d'or, a prévalu des années 1870 à 1914 et a fourni un point d'ancrage tangible au système financier. Ce dispositif faisait dépendre la masse monétaire des réserves d'or disponibles, favorisant un certain degré de stabilité et de discipline au sein du système monétaire.
La transition vers la monnaie fiduciaire
L'abandon de l'étalon-or, amorcé au XXe siècle et consolidé par le choc Nixon de 1971, a ouvert l'ère de la monnaie fiduciaire. La monnaie fiduciaire, contrairement à la monnaie adossée à l'or, ne tire pas sa valeur d'un produit de base physique, mais de la foi et de la confiance accordées à l'autorité émettrice, généralement une banque centrale ou un gouvernement.
Ce passage à un système monétaire purement fiduciaire a eu de profondes conséquences sur la nature de la monnaie et sur son rôle de réserve de valeur. Libérés de la contrainte d'une ressource physique finie, les banques centrales et les gouvernements ont acquis la capacité d'accroître la masse monétaire plus librement, souvent en réponse à des pressions économiques et politiques.
Le système de réserves fractionnaires et la création de crédit
Dans le système financier moderne, les banques ne détiennent qu'une fraction de leurs dépôts sous forme de réserves auprès de la banque centrale, et elles créent de la monnaie lorsqu'elles accordent des crédits, en créditant les emprunteurs de nouveaux dépôts. Leur capacité de prêt est limitée par les règles de fonds propres et de liquidité ainsi que par le taux directeur, plutôt que par les réserves.
Ce processus d'expansion du crédit peut entraîner une inflation des prix des actifs, la formation de bulles financières et une vulnérabilité accrue aux chocs économiques. L'absence d'ancrage tangible, tel que l'or, a rendu le système monétaire plus sensible aux aléas des politiques des banques centrales et à la solvabilité perçue des États.
La double fonction de la monnaie et de la devise
La monnaie, dans son rôle essentiel, fait office de moyen d'échange : elle facilite les transactions en fournissant un instrument universellement accepté pour l'échange de biens et de services. Elle incarne une valeur convenue dans un contexte économique donné, ce qui simplifie les échanges et élimine les inefficacités des systèmes de troc. Dans un système de monnaie fiduciaire, la monnaie tire sa valeur non pas de produits de base physiques ou de ressources tangibles, mais de la confiance et du crédit de l'économie qui l'émet. À la différence des monnaies adossées à des matières premières, telles que l'or ou l'argent, la monnaie fiduciaire est garantie par décret gouvernemental et maintenue par les politiques monétaires. Sa valeur intrinsèque est en substance nulle ; sa valeur procède de l'autorité de l'État et de l'accord collectif de ses utilisateurs de l'accepter comme moyen de transaction. Ce système offre une plus grande souplesse en matière de politique monétaire, notamment par l'ajustement de la masse monétaire en fonction de la conjoncture économique, mais il dépend également fortement de la stabilité et de la crédibilité de l'État émetteur pour éviter l'inflation et préserver la valeur.
Si les cryptomonnaies présentent des avantages novateurs, tels que la décentralisation, la facilité de transfert et la transparence résultant de la technologie blockchain sous-jacente, leur rôle de réserve de valeur fiable fait l'objet de controverses. L'un des problèmes les plus critiques que pose l'usage des cryptomonnaies comme réserve de valeur est leur volatilité. À la différence des réserves de valeur traditionnelles, telles que l'or ou les monnaies fiduciaires stables, le cours des cryptomonnaies peut connaître de fortes fluctuations sous l'effet du sentiment de marché, des annonces réglementaires, des évolutions technologiques et de la négociation spéculative, notamment depuis l'introduction des ETF crypto. Cette volatilité compromet leur capacité à conserver leur valeur dans le temps et en fait un choix risqué pour préserver un patrimoine sur le long terme. L'absence de surveillance réglementaire dans de nombreuses régions favorise des risques potentiels, parmi lesquels la fraude, la manipulation de marché et d'autres délits financiers, qui peuvent entraîner des pertes soudaines et lourdes pour les investisseurs. L'absence d'organe de gouvernance central ou de standardisation expose en outre les cryptomonnaies aux cybermenaces et aux défaillances technologiques, ce qui complique encore leur viabilité en tant que réserve de valeur sûre.
À l'inverse, la monnaie représentée par l'or illustre un système monétaire fondé sur une matière première. L'or est universellement apprécié pour sa rareté, sa durabilité et sa beauté intrinsèque, qui en ont fait, depuis des millénaires, une réserve de valeur constante. En tant que monnaie, l'or constitue une protection contre l'inflation et la dévaluation des devises, car sa valeur ne dépend pas des politiques gouvernementales. Ses propriétés physiques limitent la possibilité d'en accroître rapidement l'offre, ce qui offre un frein naturel aux pratiques inflationnistes. Son prix peut toutefois être influencé par l'« or papier » – contrats à terme et comptes non alloués – qui peut étendre l'exposition au-delà du métal physique disponible ; les ETF adossés à de l'or physique, en revanche, détiennent de l'or alloué. L'utilisation de l'or comme monnaie présente également des difficultés, telles qu'une moindre souplesse face aux crises économiques et les contraintes pratiques liées au stockage et au transport de l'or dans les transactions commerciales quotidiennes. La stabilité de l'or en tant que réserve de valeur en fait un actif privilégié en période d'incertitude économique, renforçant son rôle dans la préservation du patrimoine d'une génération à l'autre. La monnaie, en tant que réserve de valeur, remplit une fonction essentielle en permettant aux particuliers et aux entités de préserver la valeur économique dans le temps. Cette propriété est indispensable pour que la monnaie soit jugée fiable et stable, et permet aux épargnants et aux investisseurs de différer leur consommation et de conserver leur pouvoir d'achat futur.
Les risques des systèmes monétaires fondés sur la monnaie fiduciaire
Le passage à un système monétaire fiduciaire a introduit de nouveaux risques et de nouvelles vulnérabilités dans le système financier. La faculté des banques centrales et des gouvernements d'accroître la masse monétaire sans la contrainte d'une matière première physique a suscité des inquiétudes quant à l'inflation, à la dévaluation monétaire et au risque de crises financières.
Par ailleurs, le recours à la solvabilité perçue des autorités émettrices a exposé le système monétaire à des risques politiques et institutionnels. L'absence d'ancrage tangible, tel que l'or, a rendu le système plus vulnérable aux aléas des politiques des banques centrales et aux décisions budgétaires des gouvernements.
En résumé
Dans l'environnement complexe de la finance moderne, il est devenu de plus en plus essentiel de comprendre la distinction entre monnaie et devise. Si la devise joue un rôle déterminant dans la facilitation des transactions économiques, c'est la rareté de la monnaie au sens propre, telle que l'or et l'argent, qui peut offrir une réserve de valeur et une protection potentielle contre les incertitudes d'un système monétaire fiduciaire.
Alors que le système financier mondial continue d'évoluer, le débat sur les mérites respectifs d'un système monétaire adossé à l'or et d'un système fondé sur la monnaie fiduciaire est appelé à se poursuivre. Cette discussion aura sans nul doute des implications importantes pour la stabilité et la résilience du système financier, ainsi que pour la capacité des particuliers et des institutions à préserver leur patrimoine.
Les monnaies nationales : vue d'ensemble
Environ 180 monnaies ont cours légal dans les États membres des Nations Unies. De nombreux pays utilisent le dollar américain ou y arriment leur monnaie, ce qui illustre l'influence du dollar sur l'économie mondiale.
La plupart des pays émettent leur propre monnaie, comme le franc suisse en Suisse ou le yen au Japon. L'euro constitue toutefois une exception notable : il a été adopté comme monnaie officielle par une part importante des États membres de l'Union européenne.
Certains pays utilisent le dollar américain comme monnaie ayant cours légal : l'Équateur (depuis 2000), le Salvador (depuis 2001) et le Panama (parallèlement au balboa, depuis 1904). Dans d'autres, comme le Costa Rica, il est largement accepté dans la pratique. À l'inverse, les dollars espagnols en argent sont demeurés monnaie ayant cours légal aux États-Unis jusqu'au Coinage Act de 1857, bien après la création de l'Hôtel des monnaies américain (U.S. Mint) en 1792.
Il existe des monnaies de marque, telles que les miles aériens, les points de cartes de crédit et les points de fidélité de la distribution. Ces monnaies sont émises par des entreprises et ne peuvent servir qu'à acheter les produits et services propres à l'entité émettrice.
Opérations de change et taux de change
Le taux de change exprime la valeur actuelle d'une devise donnée lorsqu'elle est convertie dans une autre devise. Ce taux fluctue en permanence sous l'effet de divers facteurs économiques et politiques.
Ces fluctuations donnent naissance au marché des opérations de change. Le marché des changes, sur lequel ces transactions sont réalisées, figure parmi les plus grands marchés mondiaux en termes de volume d'échanges. Les opérations interbancaires portent généralement sur des montants importants ; un « lot standard » correspond à 100 000 unités de la devise de base, bien que les courtiers de détail proposent également des lots de taille inférieure. La majorité des opérateurs de change sont des professionnels qui investissent pour leur propre compte ou pour celui de clients institutionnels, tels que des banques et de grandes entreprises. L'ampleur considérable et la complexité du marché des changes en font un élément essentiel du système financier mondial.
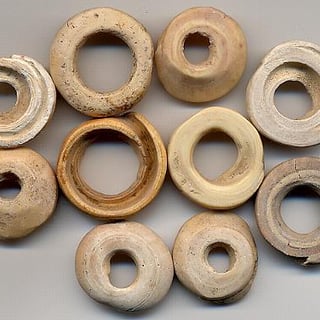
La monnaie, sous une forme ou une autre, est utilisée depuis au moins 3 000 ans.
L'illustration montre des coquillages qui ont servi de monnaie. Les cauris ont commencé à être utilisés dès 1200 av. J.-C. en Chine et comptent parmi les monnaies les plus largement et les plus longtemps utilisées de l'histoire.
Parmi les plus anciennes formes de pièces de monnaie figurent peut-être les imitations ou abstractions de coquillages cauris en bronze et en cuivre réalisées par les Chinois dès 1000 av. J.-C.
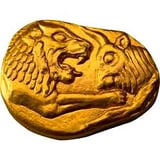
Le statère lydien était la monnaie du royaume de Lydie, introduite avant que celui-ci ne tombe sous la domination de l'Empire perse. Les premiers statères, frappés en électrum (alliage naturel d'or et d'argent), remontent à la fin du VIIe siècle avant notre ère, probablement sous le roi Alyatte (v. 610–560 av. J.-C.).
Les historiens de la numismatique considèrent largement le statère lydien comme l'une des premières monnaies émises par un État, et comme un modèle pour la monnaie grecque et occidentale ultérieure.
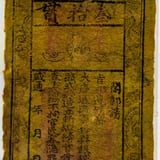
La monnaie papier est apparue en Chine sous la dynastie Tang au VIIe siècle, bien que la véritable monnaie papier n'ait vu le jour qu'au XIe siècle, sous la dynastie Song. L'usage de la monnaie papier s'est ensuite propagé, par l'Empire mongol ou la Chine de la dynastie Yuan, jusqu'en Europe.
Des explorateurs européens tels que Marco Polo ont introduit ce concept en Europe au XIIIe siècle.
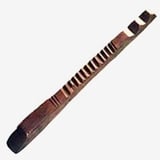
En Angleterre, l'Échiquier royal utilisait des bâtons de taille depuis le règne d'Henri Ier (1100-1135) : des baguettes de noisetier poli, entaillées sur un bord pour consigner une somme puis fendues dans le sens de la longueur, de sorte que chaque partie conservait une moitié correspondante servant de preuve contre la falsification.
Les tailles consignaient les paiements reçus par la Couronne et les dettes contractées par celle-ci, et pouvaient être présentées en règlement d'impôts, ce qui leur permettait de circuler. L'Échiquier cessa d'en émettre en 1826 ; l'incinération des anciennes tailles en 1834 déclencha l'incendie qui détruisit le palais de Westminster.
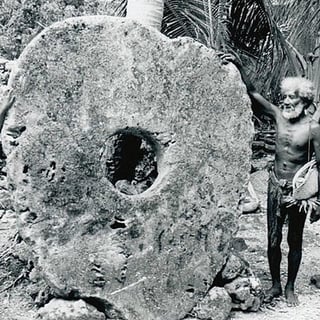
Les pierres Rai, utilisées comme forme abstraite de monnaie sur l'île micronésienne de Yap, remontent à plusieurs siècles. Elles étaient extraites à Palau et acheminées à Yap en pirogue. Ces grands disques de calcaire, reconnaissables à leur trou central, symbolisaient la richesse et le statut social. Leur valeur reposait sur des traditions orales de propriété et d'échange plutôt que sur un transfert physique, incarnant une conception précoce de la monnaie abstraite où la confiance et l'accord de la communauté fondaient la valeur.
Ce système met en évidence la nature de la monnaie comme convention sociale, principe qui trouve un écho dans les monnaies numériques et fiduciaires actuelles