
L'illusion de la palette de billets
Faux codes QR, sceaux électroniques et le mythe des fonds en USD détenus par une banque et prêts à la conversion
Synthèse
La prétendue transaction dite de « palette de dollars en espèces » est devenue une typologie récurrente de la fraude financière internationale. Elle se présente habituellement par l'intermédiaire de courtiers, d'intermédiaires, de mandataires ou de prétendus facilitateurs qui affirment avoir accès à d'importantes quantités de dollars des États-Unis en espèces, stockées sur des palettes, dans des caisses, des malles, des chambres fortes, des entrepôts ou de supposées installations bancaires.
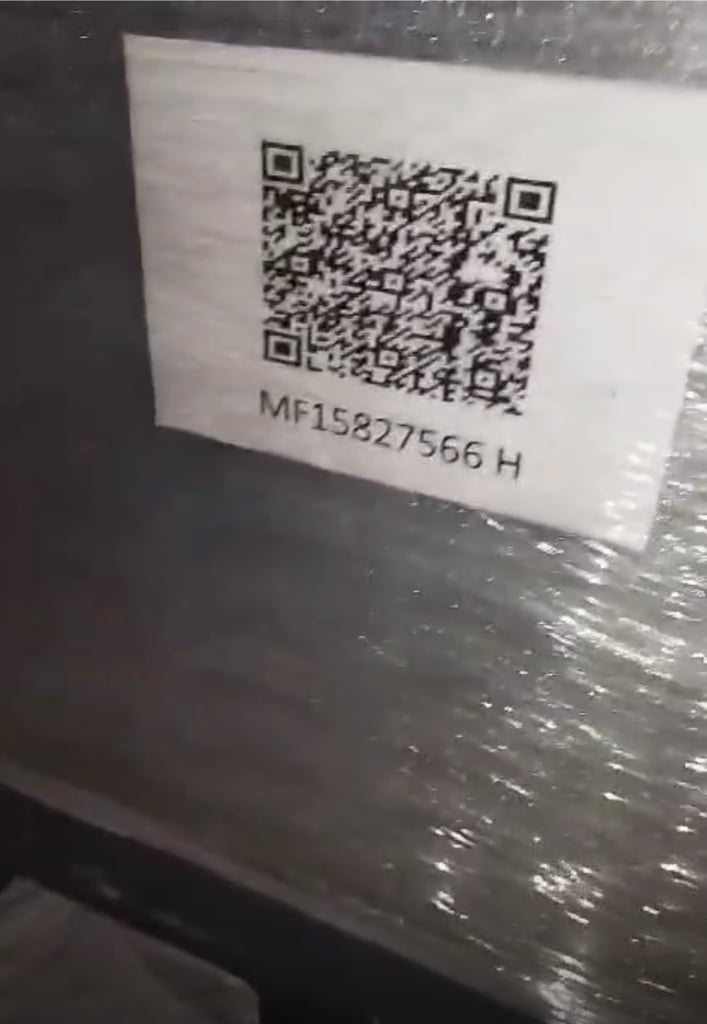
La présentation est souvent théâtrale. Le numéraire serait sécurisé par des dispositifs électroniques, des codes QR, des scellés numérotés, des codes-barres, des récépissés de coffre-fort, des certificats de conservation, une sécurité armée et une logistique côté banque. La transaction promise est généralement rapide : le numéraire serait prétendument inspecté, accepté, puis converti en USDT, EUR, AED ou un autre actif de règlement liquide.
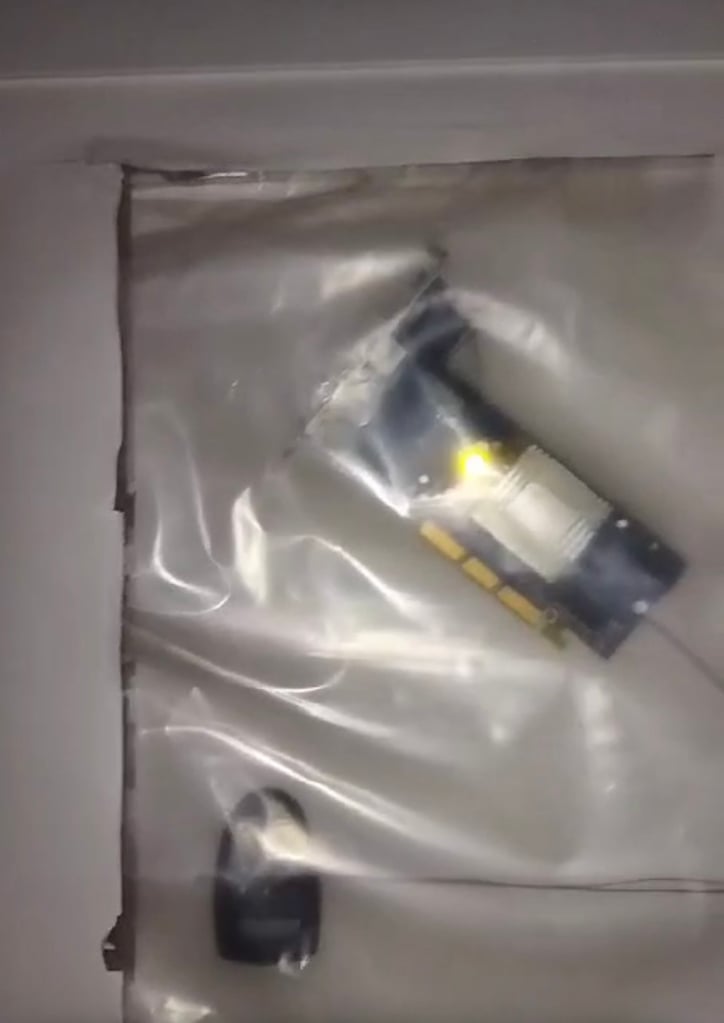
La réalité est différente. Un code QR ne prouve pas la propriété d'espèces. Un scellé en plastique n'établit pas l'origine légale. Un dispositif électronique ne crée pas la bancabilité. Une photographie de palettes filmées ne prouve pas que les billets sont authentiques, propres, déclarés, cessibles ou légalement détenus.
En finance réglementée, la preuve visuelle n'est pas une preuve. Seule la vérification institutionnelle constitue une preuve.
Le discours habituel
L'approche habituelle dite de la « palette de billets » suit un schéma reconnaissable :
- Un courtier présente un mandant qui prétendrait détenir d'importants montants d'espèces physiques en USD.
- Les fonds sont décrits comme étant conditionnés dans des palettes, des caisses ou des malles.
- Chaque palette contiendrait, dit-on, 50 millions d'USD, 100 millions d'USD ou davantage.
- Les espèces se trouveraient prétendument dans une banque, une chambre forte ou une installation sécurisée.
- La personne qui présente l'opération affirme que les palettes sont protégées par des codes QR, des scellés électroniques ou des dispositifs de suivi.
- Le propriétaire souhaiterait une conversion immédiate en USDT ou en un autre actif numérique.
- Le courtier demande si une, deux, trois palettes ou davantage peuvent être traitées par jour.
- Le bénéficiaire effectif n'est pas immédiatement divulgué.
- L'origine des fonds est expliquée de manière vague.
- La banque ou le dépositaire actuel ne traite pas lui-même la transaction, sans explication satisfaisante.
Cette combinaison constitue un signal d'alerte majeur.
Cela ne prouve pas automatiquement la fraude. Cela place toutefois l'opération dans une catégorie à haut risque, exigeant une vérification complète sur les plans bancaire, juridique, douanier, AML, fiscal et de la conservation d'actifs avant que tout établissement sérieux puisse envisager d'y participer.
Les codes QR n'authentifient pas les espèces
Un code QR apposé sur une palette constitue une preuve fragile et facilement mal interprétée.
Cela peut entraîner :
- un site officiel authentique, tel que celui de la Réserve fédérale, utilisé uniquement comme leurre ;
- une page de suivi fabriquée de toutes pièces ;
- un référentiel documentaire autogénéré ;
- un faux portail de vérification ;
- une référence logistique sans rapport avec les fonds ;
- un site web d'hameçonnage malveillant ;
- aucune source de vérification significative.
Un code QR ne prouve pas :
- l'existence des liquidités ;
- le montant des espèces ;
- la structure des coupures ;
- l'authenticité des billets ;
- la propriété légitime ;
- origine des fonds ;
- origine du patrimoine ;
- déclaration en douane ;
- acceptation bancaire ;
- absence de risque de sanctions ;
- transférabilité ;
- convertibilité en USDT.
Un code QR n'est qu'un pointeur lisible par machine. Il ne constitue ni une confirmation bancaire, ni une confirmation de conservation d'actifs, ni un titre de propriété juridique, ni un substitut à la diligence raisonnable.
Il existe également une dimension de cybersécurité. Les codes QR inconnus ne doivent pas être scannés à la légère par le personnel, les banquiers, les responsables de la conformité ou les apporteurs d'affaires. Les codes QR peuvent rediriger les utilisateurs vers des sites web malveillants, des pages d'hameçonnage ou des infrastructures de collecte d'identifiants. Lorsqu'un code QR fait partie de la présentation d'une transaction financière, il doit être considéré comme non fiable tant qu'il n'a pas été examiné dans un environnement technique contrôlé.
Les dispositifs électroniques et les scellés de sécurité relèvent de la mise en scène, non de la provenance
Les présentations de palettes de numéraire frauduleuses ou peu fiables recourent fréquemment à la grammaire visuelle de la sécurité :
- palettes sous film rétractable ;
- malles métalliques ;
- serrures électroniques ;
- étiquettes adhésives à code QR ;
- vignettes numérotées ;
- scellés en plastique ;
- appareils clignotants ;
- agents de sécurité ;
- portes de chambre forte ;
- machines à compter ;
- vidéos mises en scène ;
- photographies de liasses de billets.
Ces éléments sont convaincants pour des profanes, car ils imitent la conservation institutionnelle. Ils n'ont cependant aucune valeur probante en termes bancaires.
Un dispositif électronique fixé à une palette peut indiquer que quelqu'un y a fixé un dispositif. Rien de plus.
Cela ne prouve pas que le contenu soit constitué de véritables billets de banque. Cela ne prouve pas que les espèces aient été acquises de manière licite. Cela ne prouve pas qu'elles aient franchi la douane. Cela ne prouve pas que le détenteur actuel soit habilité à effectuer des transactions. Cela ne prouve pas que les espèces ne soient ni gelées, ni contestées, ni volées, ni contrefaites, ni nanties, ni déjà refusées par une banque.
Le théâtre de la sécurité ne doit pas être confondu avec une preuve juridique.
La question décisive : si les espèces se trouvent dans une banque, pourquoi la banque ne les traite-t-elle pas ?
L'une des questions les plus importantes dans chaque cas allégué de palettes d'espèces est aussi la plus simple :
Si les palettes se trouvent déjà dans une banque, pourquoi cette banque ne traite-t-elle pas les fonds ?
Une banque réglementée qui détient légalement des liquidités de provenance régulière pour un client légitime devrait normalement être en mesure de :
- identifier le titulaire du compte ou le bénéficiaire effectif ;
- la réalisation des contrôles KYC et AML ;
- l'acceptation de fonds en conservation sur un compte ;
- délivrer une attestation formelle de conservation d'actifs ;
- organiser des opérations de change, de transfert de fonds ou de règlement ;
- en expliquant tout refus de traiter la transaction.
Si la banque détient prétendument les espèces mais refuse de les traiter, cela soulève une sérieuse préoccupation en matière de conformité.
Plusieurs explications sont possibles :
- les liquidités ne sont pas réellement détenues auprès d'une banque réglementée ;
- les fonds sont conservés dans une chambre forte privée et non auprès d'une banque ;
- la documentation est défectueuse ;
- le bénéficiaire effectif ne satisfait pas aux exigences KYC ;
- l'origine des fonds n'est pas crédible ;
- les déclarations en douane sont manquantes ;
- les billets sont contrefaits ou soupçonnés de l'être ;
- les fonds sont bloqués, contestés ou font l'objet d'une enquête ;
- l'intermédiaire ne dispose d'aucun pouvoir légal ;
- la prétendue confirmation de conservation d'actifs est fausse ;
- la banque a déjà rejeté la transaction.
C'est pourquoi l'expression « au sein d'une banque » est insuffisante. La question pertinente n'est pas de savoir où se trouvent physiquement les coffres. La question pertinente est de savoir si les fonds sont légalement acceptés, documentés, vérifiés et transférables par l'intermédiaire du système financier réglementé.
La faisabilité physique n'équivaut pas à la faisabilité bancaire
L'affirmation selon laquelle une palette contiendrait 100 millions de USD n'est pas physiquement impossible si les espèces sont constituées exclusivement de billets de 100 USD.
Un billet de banque américain pèse environ un gramme. 100 millions d'USD en billets de 100 USD représentent donc un million de billets, pesant environ une tonne métrique avant emballage, caisses, sangles, films de sécurité et matériaux de palettisation.
Le problème n'est donc pas d'abord mécanique. Le problème est institutionnel.
Les véritables questions sont les suivantes :
- D'où provenait un million de billets de 100 USD ?
- De quelle banque ont-ils été retirés ?
- Qui en est propriétaire ?
- Pourquoi sont-ils encore physiques ?
- Pourquoi ont-ils été déplacés plutôt que virés ?
- Par quel point de passage douanier sont-ils entrés dans la juridiction ?
- Quels documents fiscaux, comptables et commerciaux les étayent ?
- Chaque billet a-t-il été authentifié ?
- Pourquoi sont-ils convertis en un actif virtuel plutôt que déposés de manière conventionnelle ?
Une palette peut être matériellement plausible et rester commercialement non finançable.
La conversion de numéraire en USDT constitue une voie de conversion à haut risque
La conversion envisagée d'espèces physiques en grande quantité en USDT ou en un autre stablecoin accroît sensiblement le profil de risque.
Une telle opération combine plusieurs éléments à haut risque :
- espèces physiques en grandes quantités ;
- mouvements de trésorerie transfrontaliers éventuels ;
- prétentions fondées sur une possession de type titre au porteur ;
- introduction par un courtier ou un intermédiaire ;
- conservation d'actifs peu claire ;
- bénéficiaire effectif non clairement identifié ;
- conversion rapide en un actif virtuel transférable ;
- possible circulation en dehors des circuits bancaires conventionnels.
Cela ne signifie pas que toute opération d'espèces contre USDT soit illégitime. Cela signifie que chacune de ces opérations doit faire l'objet, dès l'origine, d'une diligence raisonnable renforcée.
Aucun établissement responsable ne devrait confirmer un taux, un volume, un calendrier, un règlement ou un engagement avant que le client, les liquidités, la conservation d'actifs, l'origine des fonds, l'origine du patrimoine, la traçabilité douanière et le canal de règlement en actifs virtuels n'aient été vérifiés de manière indépendante.
Signaux d'alerte courants
Les indicateurs suivants sont particulièrement graves :
- La transaction est présentée par un intermédiaire et non par le bénéficiaire effectif.
- Le bénéficiaire effectif n'est pas divulgué immédiatement.
- Le montant est très élevé, mais la documentation est insuffisante.
- Les fonds sont décrits comme des « palettes », des « caisses », des « malles », des « liquidités bloquées » ou une « cargaison sécurisée ».
- Le présentateur s'appuie sur des photographies, des vidéos, des codes QR ou des sceaux.
- La banque ou le coffre actuel ne traite pas lui-même les espèces.
- Le lieu de conservation allégué est imprécis.
- Le nom de la banque n'est pas divulgué.
- Les espèces seraient situées à Dubaï, en Turquie, en Afrique de l'Ouest ou dans un environnement de zone franche sans documents douaniers en règle.
- Le présentateur s'enquiert d'abord du taux, du volume, du calendrier ou de la commission.
- L'origine des fonds est décrite en des termes génériques.
- Aucun relevé de retrait bancaire n'est fourni.
- Aucune déclaration en douane n'est fournie.
- Aucune trace fiscale ou comptable n'est fournie.
- Aucun protocole indépendant d'authentification des titres n'est proposé.
- Les billets seraient prétendument de « l'ancienne série », d'« émission spéciale », « bloqués », « diplomatiques », « humanitaires » ou « garantis ».
- La chaîne d’intermédiaires est longue et opaque.
- Le propriétaire ne pourrait prétendument pas intervenir directement.
- Le règlement proposé est effectué en USDT ou en un autre actif rapidement transférable.
- La transaction est présentée comme urgente.
Un signal d'alerte isolé peut s'expliquer. Un faisceau de signaux d'alerte, non.
Le faux réconfort des « reçus bancaires » et des « certificats de coffre-fort »
De nombreuses présentations de palettes de numéraire comportent des documents intitulés :
- récépissés de conservation ;
- certificats de coffre ;
- confirmations de dépôt ;
- récépissés d'entrepôt ;
- lettres de conservation d'actifs ;
- certificats de quitus ;
- certificats antiterroristes ;
- certificats d'origine ;
- Fiches de vérification par code QR ;
- certificats d'assurance ;
- documents logistiques.
Ces documents peuvent paraître formels. Ils ne constituent bien souvent pas des preuves de niveau bancaire.
La distinction essentielle est celle qui sépare un document présenté par un intermédiaire d'une confirmation reçue directement d'un établissement habilité par un canal vérifiable.
Une institution sérieuse ne se fiera pas à des fichiers PDF transmis par WhatsApp ou par courrier électronique. Elle exigera une confirmation directe de la banque émettrice, du dépositaire agréé, de l'autorité douanière, de l'assureur, de l'auditeur ou de l'entité réglementée concernée.
Ce qu'exige une véritable vérification
Un dossier crédible de palettes de numéraire exige au minimum les éléments suivants :
- Identité complète du bénéficiaire effectif principal.
- Documents sociaux si le propriétaire est une société.
- Preuves de l'origine des fonds.
- Justificatifs de l'origine du patrimoine.
- Relevés de retraits bancaires.
- Déclarations douanières d'exportation et d'importation.
- Lieu exact de conservation actuel.
- Dénomination et statut réglementaire de la banque ou du dépositaire agréé.
- Confirmation directe de conservation d'actifs émanant de la banque ou du conservateur.
- Confirmation que les espèces sont comptées, authentiques, disponibles et non bloquées.
- Tableau des coupures.
- Méthodologie de contrôle par numéro de série ou par lot, le cas échéant.
- Preuve que la partie donneuse d'ordre dispose du pouvoir légal d'agir.
- Chaîne d'intermédiaires complète.
- Structure des commissions.
- Données de filtrage des sanctions pour toutes les parties.
- Documents fiscaux et comptables.
- Procédure d'authentification indépendante.
- Explication des raisons pour lesquelles la banque ou le conservateur existant ne traite pas lui-même les espèces.
- Analyse juridique de la conversion envisagée en USDT ou en un autre actif virtuel.
Sans ces documents, le dossier n'est pas suffisamment abouti pour engager une discussion sur la tarification, la logistique ou l'exécution.
Le numéro de série de chaque billet de banque doit être vérifié
Dans toute prétendue opération portant sur des palettes de billets en USD, le contrôle par échantillonnage est insuffisant. La vérification ne saurait se limiter à des photographies, à des vidéos, à quelques liasses choisies au hasard, à un code QR, à une liste de colisage ou à l'assurance verbale d'un responsable de chambre forte.
Lorsque des espèces en USD sont présentées en grande quantité, chaque billet doit être compté, authentifié et vérifié quant à son numéro de série.
Ce processus devrait comprendre :
- lecture automatique ou saisie manuelle du numéro de série de chaque billet de banque ;
- rapprochement du nombre de billets avec le montant déclaré ;
- vérification coupure par coupure ;
- détection des numéros de série en double au sein d'un même lot ;
- détection des formats de numéros de série impossibles, malformés ou incohérents ;
- comparaison des numéros de série avec les alertes disponibles relatives aux billets contrefaits ;
- rapprochement avec les listes relatives aux fonds volés, aux vols, aux saisies, aux sanctions, aux autorités répressives ou aux références défavorables, lorsque l'accès à ces listes est légalement possible ;
- examen des schémas de séquençage suspects, des plages répétées ou des lots artificiellement constitués ;
- confirmation de la cohérence entre l'année de série, l'identifiant de la Federal Reserve Bank, la dénomination et les éléments de sécurité ;
- génération d'une piste d'audit complète indiquant qui a compté, scanné, vérifié et approuvé les billets.
Une véritable palette de dollars américains en espèces doit résister à une vérification billet par billet. Il ne suffit pas d'affirmer que la palette est scellée, étiquetée, équipée d'une étiquette électronique ou d'un code QR. La question n'est pas de savoir si le colis paraît sécurisé, mais si chaque billet qu'il contient est authentique, licite, d'origine irréprochable, compté, traçable et acceptable pour le système financier réglementé.
Il convient également de comprendre qu'il n'existe aucune base de données publique magique permettant de légitimer instantanément des espèces. Certaines données défavorables peuvent être détenues par des banques, des banques centrales, des opérateurs de traitement de fonds, des autorités répressives, des assureurs ou des prestataires de sécurité, et ne pas être accessibles au public. Un processus de vérification approprié doit donc être mené par une banque agréée, un opérateur de traitement de fonds titulaire d'une licence, un conservateur réglementé ou une autorité compétente, et non par un courtier, un intermédiaire ou un « agent de vérification » privé.
Si les numéros de série ne peuvent être relevés et vérifiés, les espèces ne doivent pas être considérées comme acceptables par la banque. Si le détenteur refuse la vérification billet par billet, l'opération doit être rejetée.
Pourquoi les intermédiaires constituent fréquemment le point faible
De nombreux dossiers de palettes de liquidités échouent parce que l'intermédiaire ne maîtrise pas la transaction.
L'intermédiaire peut avoir :
- aucun lien direct avec le propriétaire ;
- aucune procuration ;
- absence de mandat vérifié ;
- aucun accès au conservateur ;
- absence de contrôle sur les documents ;
- aucun pouvoir de négocier ;
- absence de compréhension de l'origine des fonds ;
- incapacité à répondre aux questions élémentaires en matière de conformité.
En matière bancaire, la proximité d'une rumeur ne vaut pas mandat. Une chaîne d'introductions ne vaut pas pouvoir de représentation. Une attente de commission ne vaut pas titre sur des fonds.
Lorsque le donneur d'ordre ne peut être divulgué, la transaction ne doit pas être poursuivie.
Conclusion institutionnelle
Les prétendues transactions sur palettes de billets en USD se situent au croisement du risque lié aux espèces en grande quantité, du risque de conservation, du risque de contrefaçon, du risque lié aux courtiers, du risque douanier, du risque AML et du risque lié aux actifs virtuels.
Les codes QR, serrures électroniques, scellés, vidéos de coffres-forts et photographies ne réduisent aucun de ces risques. Dans bien des cas, ils renforcent la suspicion, car ils révèlent une tentative de substituer une mise en scène visuelle à une preuve institutionnelle.
La position institutionnelle correcte est donc stricte :
- aucun recours aux codes QR ;
- aucun recours à des vidéos ;
- aucune confiance accordée aux assurances données par des courtiers ;
- aucune confiance accordée à des documents de conservation d'actifs émis par la partie elle-même ;
- aucun taux communiqué avant la validation de la conformité ;
- aucun engagement de volume avant vérification ;
- aucune conversion avant que le bénéficiaire effectif, l'origine des fonds, la conservation d'actifs, l'authenticité et la légalité ne soient établis.
Une transaction authentique résiste à l'examen documentaire.
Une transaction frauduleuse ou non bancable s'effondre généralement lorsqu'on lui demande une confirmation bancaire directe, la divulgation du bénéficiaire effectif, les documents douaniers, des preuves de l'origine des fonds et une explication des raisons pour lesquelles la banque actuelle refuse de traiter elle-même les fonds.
La règle ancienne demeure exacte : en matière bancaire, l'argent n'est pas réel du seul fait qu'il est affiché. L'argent est réel lorsqu'il est licite, détenu en propre, documenté, transférable, conforme et accepté par le système financier réglementé.
Sources
[1] FATF, Money Laundering Through the Physical Transportation of Cash, pour le transport d'espèces en grande quantité et les typologies d'indicateurs d'alerte.
[2] FATF, Virtual Assets Red Flag Indicators, pour les indicateurs de risque AML liés aux cryptoactifs et aux actifs virtuels.
[3] Orientations du gouvernement des Émirats arabes unis et des douanes de Dubaï relatives à la déclaration d'espèces ou d'instruments au porteur dépassant 60 000 AED.
[4] U.S. Currency Education Program, indiquant qu'un billet américain pèse environ un gramme.
[5] Avertissement du FBI IC3 sur les codes QR malveillants redirigeant les victimes vers des sites frauduleux.
[6] Mise en garde de la FTC à l'attention des consommateurs : les codes QR peuvent mener à des sites d'hameçonnage ou à des logiciels malveillants.


Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.