Fraude financière
Chargements vers les réseaux de cartes
Le mythe des fonds téléversés dans le « cloud » de Visa, Mastercard et d'autres réseaux de paiement
Comprendre la réalité
Dans le monde des opérations financières, un mythe persiste au sujet de sociétés telles que Visa, Mastercard, American Express et d'autres : elles « stockeraient » d'une manière ou d'une autre des fonds dans leur cloud ou sur leurs serveurs, et des particuliers pourraient accéder à des sommes considérables en se connectant directement à ces réseaux. Cette idée fausse procède d'une mauvaise compréhension du rôle que jouent ces sociétés dans l'écosystème financier. Il importe de préciser que Visa, Mastercard, American Express, Diners, Union Pay, Discover et les entités similaires ne détiennent ni ne gèrent elles-mêmes les fonds, mais font office de canaux essentiels dans le processus de paiement.
Le mythe des « protocoles » de cartes tels que « 101.1 à 101.9 » et « 201.1 à 201.9 », souvent associés à des opérations de POS physiques ou en cloud, est un exemple type de désinformation circulant dans certains cercles financiers, invoquant souvent un sentiment d'exclusivité et de connaissances secrètes réservées aux initiés. Ces prétendus protocoles, censés contrôler ou ouvrir des privilèges de transaction spéciaux ou des fonctionnalités cachées au sein de réseaux de paiement tels que Visa, Mastercard et American Express, sont entièrement fictifs. Aucun manuel ni aucune documentation d'un établissement financier ou d'un émetteur de cartes légitime ne fait référence à ces protocoles, et ils n'existent dans aucune procédure opérationnelle standard relative aux transactions par carte. En réalité, « 101 » et « 201 » sont de véritables codes de service à trois chiffres enregistrés sur la piste magnétique d'une carte : 101 désigne une carte internationale sans puce, 201 une carte internationale à puce. Des fraudeurs détournent ces codes, qui décrivent simplement les capacités d'une carte, pour habiller des « protocoles » inventés.
Ces mythes sont fréquemment propagés par des fraudeurs qui exploitent la méconnaissance des systèmes de paiement, en présentant des codes inexistants comme une porte d'accès à la manipulation financière ou à des richesses cachées. En réalité, les réseaux de paiement reposent sur des normes universellement reconnues et sur des mesures de sécurité, toutes documentées de manière transparente et accessibles par les voies réglementaires appropriées.
Quel est exactement le rôle de Visa, Mastercard et des autres réseaux de paiement ?
Visa, Mastercard, American Express et leurs homologues exploitent des réseaux de paiement qui assurent la transmission fluide et sécurisée des informations de transaction entre consommateurs, commerçants et banques. Lorsque vous utilisez une carte de crédit ou de débit, ou saisissez les données de votre carte en ligne, ces sociétés sont chargées d'acheminer les informations de paiement du commerçant vers l'émetteur de la carte (généralement votre banque) et de veiller à ce que la transaction soit correctement autorisée, compensée et réglée.
Décomposons cette notion :
- Visa, Mastercard et Union Pay sont avant tout des réseaux de paiement. Ils n'émettent pas directement de cartes de crédit ou de débit ; ils s'associent à des établissements financiers, tels que des banques, qui émettent des cartes sous la marque de leur réseau. Lorsque vous utilisez une carte Visa ou Mastercard, c'est la banque émettrice qui autorise et traite le paiement, et non Visa ou Mastercard elles-mêmes. Ces sociétés veillent simplement à ce que le paiement soit traité de manière sécurisée et efficace.
- American Express et Discover jouent un double rôle. Contrairement à Visa et Mastercard, elles sont à la fois des réseaux de paiement *et* des émetteurs de cartes. Cela signifie que, outre la fourniture de l'infrastructure facilitant les transactions, elles émettent leurs propres cartes et assurent elles-mêmes l'autorisation des paiements pour ces cartes.
Schémas de règlement par carte à caractère pseudo-technique
Analyse structurelle d'un schéma de fraude financière persistant
Dans l'ensemble des juridictions et des secteurs, une catégorie récurrente de fraude financière s'est imposée en exploitant l'opacité et la complexité technique des systèmes mondiaux de paiement par carte. Ces schémas ne reposent pas sur de fausses garanties bancaires ni sur des instruments fictifs de banque centrale, mais sur la présentation délibérément erronée du fonctionnement réel des réseaux de cartes et du règlement interbancaire.
1. L'usage stratégique de la complexité
Les systèmes modernes de paiement par carte figurent parmi les infrastructures financières les plus complexes, mais aussi les plus normalisées, qui existent. Ils font intervenir de multiples acteurs, des formats de messages propriétaires et des cycles de règlement à plusieurs niveaux. Les schémas frauduleux de cette catégorie exploitent cette complexité en empruntant sélectivement une terminologie authentique tout en la dissociant de son contexte opérationnel réel.
Les références à des systèmes exploités par Visa, Mastercard ou des réseaux similaires ne servent pas à décrire des processus réels, mais à submerger les non-spécialistes d'un jargon qui semble faire autorité.
La fraude ne repose pas sur l'exactitude technique, mais sur la plausibilité perçue.
2. Architecture du récit central
Si les détails apparents varient, ces schémas partagent généralement une même structure narrative :
- Une transaction est qualifiée de « spéciale », « non standard » ou « hors marché ».
- Le règlement est présenté comme subordonné à une intervention humaine discrétionnaire plutôt qu'à des systèmes automatisés.
- Le processus est présenté comme rare, mal compris ou connu des seuls initiés.
- Il est présenté une documentation qui ressemble à des documents bancaires, mais qui ne peut être vérifiée de manière indépendante.
Le trait commun est l'affirmation que les fonds existent dans un état intermédiaire : ni totalement irréels, ni pleinement réglés, mais en attente d'une forme d'acceptation ou de libération.
3. Présentation erronée du rôle des réseaux de cartes
Un élément central de ces montages réside dans la présentation erronée de ce que font réellement les réseaux de cartes.
Ce que les réseaux de cartes ne font pas :
- Détenir les fonds des clients.
- Initier des paiements.
- Créditer des comptes d'entreprise ou de particuliers.
- Fonctionnent au niveau de l'agence ou du compte.
Leur rôle se limite à la messagerie d'autorisation, à la compensation et au règlement net entre établissements membres. Toute présentation qui leur attribue un rôle actif dans la remise des fonds au bénéficiaire final s'écarte de la réalité opérationnelle.
Cette distinction est fondamentale et non négociable.
4. La fiction du règlement discrétionnaire
Un motif récurrent est l'affirmation selon laquelle le règlement dépendrait d'un examen ou d'une approbation manuels par une banque.
Dans les systèmes légitimes :
- Les obligations de règlement sont le résultat mathématique des opérations compensées.
- Les positions nettes sont calculées de manière algorithmique.
- Le règlement est exécuté automatiquement par l'intermédiaire de comptes préalablement désignés.
Il n'existe aucune étape procédurale à laquelle un employé de la banque apprécie si le règlement doit avoir lieu. L'introduction d'un pouvoir discrétionnaire compromettrait le rapprochement, la traçabilité d'audit et la conformité réglementaire, et rendrait l'ensemble du système instable.
L'idée d'un règlement discrétionnaire n'est pas seulement inexacte ; elle est structurellement impossible.
5. L'impossibilité structurelle comme indicateur clé
Le critère décisif n'est pas de savoir si un document paraît authentique, mais si le processus qu'il décrit pourrait exister sans démanteler des décennies de dispositifs de contrôle financier.
Pour que ces schémas soient réels :
- Les réseaux de cartes devraient abandonner le règlement net.
- Les banques devraient se doter d'un pouvoir discrétionnaire en matière de règlement.
- Les pistes d'audit réglementaires devraient être contournées.
- Les processus de rapprochement devraient échouer silencieusement.
Cette combinaison ne s'est jamais produite dans des systèmes financiers en fonctionnement.
6. Perspective finale
Les schémas de règlement par carte pseudo-techniques ne sont ni des instruments financiers innovants, ni des processus historiques mal compris, ni des technologies de paiement émergentes. Ce sont des constructions narratives qui s'approprient le vocabulaire de systèmes réels tout en violant leurs principes fondamentaux.
Comprendre le fonctionnement réel des réseaux de cartes rend ces montages transparents. Leur sophistication est d'ordre rhétorique, et non financier.
Dès que l'on examine l'architecture sous-jacente, l'illusion s'effondre.
Ces réseaux détiennent-ils vos fonds ?
Non. Il est courant de croire à tort que les fonds liés à votre carte sont conservés dans un « cloud » géré par Visa, Mastercard ou American Express. En réalité, les fonds de votre compte bancaire (pour les cartes de débit) ou le crédit dont vous disposez (pour les cartes de crédit) sont gérés intégralement par l'établissement financier émetteur de votre carte. Ces fonds sont conservés en toute sécurité par votre banque, et non par les réseaux de paiement eux-mêmes.
Visa, Mastercard et les sociétés similaires fournissent uniquement l'infrastructure par laquelle transitent les données de transaction. Elles contribuent à ce que, lors d'un achat, la demande de transfert de fonds depuis votre compte (ou votre ligne de crédit) vers le compte du commerçant soit traitée de manière efficace et sécurisée. À aucun moment ces réseaux ne détiennent les fonds eux-mêmes.
Compensation, autorisation et règlement : le processus réel
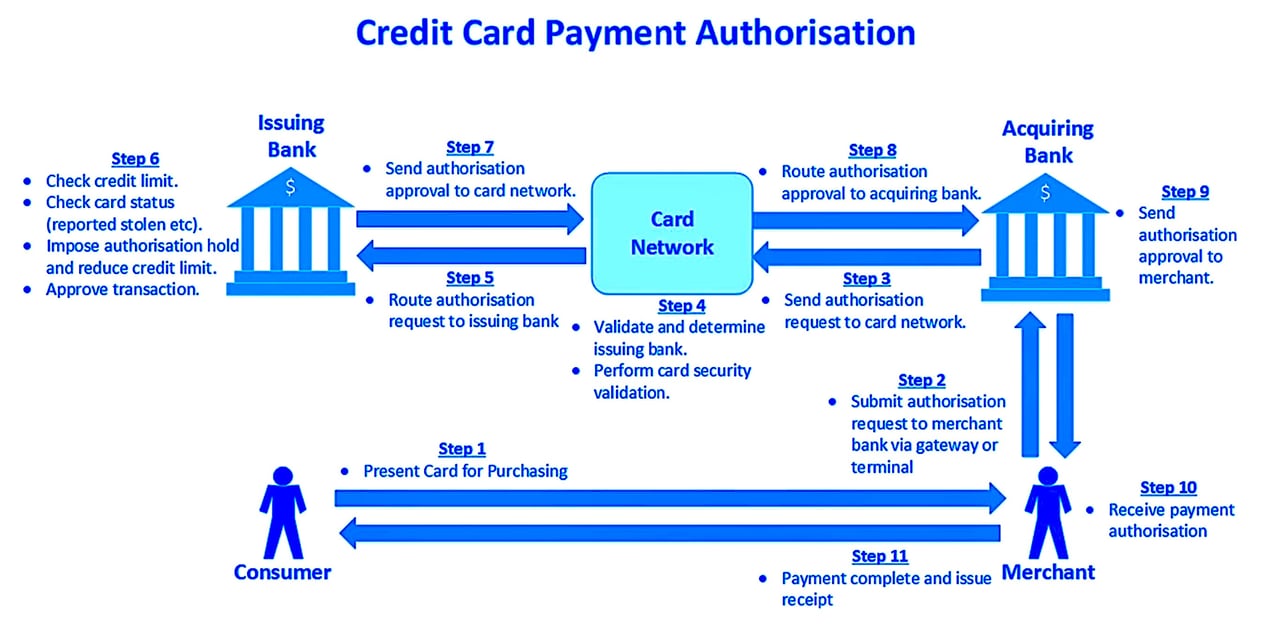
Voici comment se déroule une transaction type lorsque vous utilisez une carte de paiement :
- Autorisation : Lorsque vous effectuez un achat, le commerçant transmet les données de paiement à sa banque (appelée banque acquéreuse). La banque acquéreuse contacte alors le réseau de paiement (par exemple Visa ou Mastercard), qui achemine la demande de transaction vers la banque émettrice de votre carte (votre banque). Votre banque vérifie si vous disposez de fonds ou d'un crédit suffisants et approuve ou refuse la transaction. Visa ou Mastercard ne prennent pas cette décision : ils se bornent à transmettre la demande.
- Compensation : une fois la transaction autorisée, la banque acquéreur (celle du commerçant) transmet les détails du paiement à la banque émettrice (la vôtre), en précisant le montant exact dû. Là encore, ce processus est assuré par le réseau de paiement, mais le mouvement de fonds n'implique que les banques.
- Règlement : Enfin, la banque émettrice paie la banque acquéreuse par l'intermédiaire de comptes de règlement dont le service de règlement du réseau calcule et coordonne les positions nettes ; l'acquéreur crédite ensuite le compte du commerçant. Le réseau ne détient pas les fonds des clients.
Fixer les normes : le rôle des réseaux de paiement au-delà des transactions
Visa, Mastercard, American Express, Diners et Union Pay jouent également un rôle déterminant dans l'établissement des normes de traitement des transactions. Elles fixent des lignes directrices pour les commerçants, les facilitateurs de paiement et les places de marché, afin que les transactions soient sécurisées et conformes à la réglementation financière mondiale. Ces normes protègent les consommateurs contre la fraude et garantissent la fiabilité de l'ensemble du système de paiement.
Toutefois, même dans cette fonction de régulation, ces sociétés ne détiennent ni ne gèrent elles-mêmes les fonds. Leur rôle se limite à veiller à ce que le processus de transfert de fonds entre banques soit fluide et sécurisé. Le mythe selon lequel les fonds seraient d'une manière ou d'une autre conservés ou contrôlés par ces entités procède d'une simple méprise sur leur fonction réelle.
Le cas particulier des cryptomonnaies et des portefeuilles numériques
Avec l'essor des portefeuilles numériques et des cryptomonnaies, le mythe des « fonds stockés dans le cloud » a gagné en audience, mais il n'en demeure pas moins un mythe. Même avec des services de paiement numériques tels qu'Apple Pay, Google Pay ou les portefeuilles de cryptomonnaies, les fonds sous-jacents restent détenus par des établissements financiers ou des portefeuilles reposant sur la blockchain : ils ne le sont ni par Visa, ni par Mastercard, ni par aucun autre réseau de paiement. Ces sociétés peuvent fournir la technologie permettant d'accélérer ou de faciliter les paiements, mais elles ne détiennent toujours aucun fonds.
En résumé : les réseaux de paiement ne sont pas des banques
Pour dissiper une fois pour toutes ce mythe : Visa, Mastercard, Diners, Union Pay, American Express et les autres réseaux similaires ne conservent des fonds sous aucune forme. Ils agissent comme intermédiaires, en fournissant la technologie et l'infrastructure nécessaires au traitement des paiements entre consommateurs, commerçants et banques. Le mouvement effectif des fonds s'opère entre les banques émettrices et acquéreuses des paiements et, dans le cas d'American Express et de Discover, entre leurs propres systèmes d'émission et d'acquisition.
Comprendre cette distinction est essentiel pour apprécier la nature à la fois sophistiquée et transparente des transactions financières modernes. Plutôt que de détenir des fonds, ces réseaux veillent à ce que votre argent circule de manière sûre et efficace au sein du système, en reliant consommateurs et commerçants à travers le monde.
La fiction des protocoles POS secrets – 101.x et 201.x
Introduction
Dans l'univers de la fraude au traitement des paiements, peu de mythes sont aussi persistants que les prétendus « protocoles POS secrets », numérotés de 101.1 à 101.9 et de 201.1 à 201.9. Les promoteurs de ces montages affirment que chaque code ouvre une fonction particulière des terminaux de paiement ou des réseaux de cartes, contournant les procédures standard de sécurité, d'autorisation et de règlement.
Ces codes sont des inventions. Ils ne figurent dans aucune spécification technique officielle de Visa, Mastercard, American Express, UnionPay, EMVCo ou ISO 8583. Ils sont fabriqués pour donner l'illusion d'une connaissance privilégiée et pour inciter des intermédiaires à verser des frais d'« activation » ou de « licence » élevés en contrepartie de fonctionnalités inexistantes.
La série 101.x – Les mythes de la saisie manuelle
101.1 – « Instant Batch Override »
L'allégation :
Les fraudeurs présentent le code « 101.1 » comme une fonction cachée des terminaux de paiement permettant aux commerçants de régler instantanément des transactions saisies manuellement, en contournant les délais habituels de règlement de l'acquéreur et du réseau de cartes. Ils la présentent comme un « mode VIP » réservé aux commerçants à fort volume.
La réalité :
Toutes les opérations, quel que soit le mode de saisie, doivent satisfaire aux contrôles suivants :
- Par l'intermédiaire de l'acquéreur pour l'acceptation initiale.
- Via le réseau de cartes pour l'acheminement.
- À l'émetteur pour autorisation.
Le règlement s'effectue par lots planifiés par le réseau. Aucun protocole de règlement instantané n'existe dans la documentation de Visa, de Mastercard ou d'EMV.
Public cible :
commerçants soumis à des tensions de trésorerie ; intermédiaires recherchant un produit « exclusif » à forte marge.
Pourquoi cela fonctionne :
Le procédé exploite la frustration liée aux délais de règlement et la méconnaissance du caractère fixe des cycles de compensation.
L'argument :
« Des liquidités immédiatement sur votre compte : sans attente ni retard bancaire. »
101.2 – « Règlement manuel transfrontalier »
L'allégation :
le « 101.2 » obligerait prétendument les cartes émises à l'étranger à être réglées au niveau national afin d'obtenir une compensation plus rapide et des frais moins élevés.
La réalité :
Les circuits de règlement transfrontaliers sont fixés par les tables de routage d'interchange du réseau de cartes. Les terminaux ne peuvent pas modifier l'acheminement. Aucun mécanisme de contournement de ce type n'existe dans l'architecture du réseau.
Public visé :
commerçants réalisant un volume important de transactions internationales par carte.
Pourquoi cela fonctionne :
Entretient l'illusion d'éviter les commissions d'interchange à l'étranger et les délais.
L'argument :
« Utilisez n'importe quelle carte comme une carte locale : économisez et soyez payé plus rapidement.
101.3 – « Injection de données de carte en double »
L'affirmation :
L'envoi de deux transactions identiques à la suite tromperait prétendument le système, qui approuverait automatiquement la seconde.
La réalité :
Les réseaux effectuent une détection des doublons. Les transactions identiques répétées sont signalées et refusées ; les commerçants peuvent faire l'objet d'une enquête.
Public visé :
Les intermédiaires traitant des transactions en échec qui souhaitent « forcer » une nouvelle tentative.
Pourquoi cela fonctionne :
Cela joue sur le sophisme du joueur : « si la première tentative a échoué, la seconde pourrait passer. »
L'argument :
« Transformez les refus en accords grâce à une séquence secrète que les initiés utilisent. »
101.4 – « Abus de plafond de dispense d'autorisation »
L'allégation :
le code « 101.4 » exploiterait les « seuils d'autorisation » (floor limits) des paiements sans contact pour contourner l'autorisation de l'émetteur lors de saisies manuelles de montants élevés.
La réalité :
Les plafonds de transaction hors autorisation ne s'appliquent qu'aux transactions de faible montant avec carte présente, approuvées hors ligne selon les règles du terminal et de l'émetteur. La saisie manuelle des données de la carte requiert toujours l'autorisation de l'émetteur.
Le public visé :
Les commerçants des secteurs à forte utilisation d'espèces qui recherchent des autorisations de montant élevé sans intervention de l'émetteur.
Pourquoi cela fonctionne :
Détourne un terme authentique (« seuil d'autorisation », ou floor limit) pour conférer de la crédibilité à une affirmation impossible.
L'argument avancé :
« Des transactions de montant élevé traitées instantanément : aucun contrôle de l'émetteur. »
101.5 – « Merchant ID Override »
L'allégation :
Un code de terminal qui bascule le compte commerçant vers un compte doté de paramètres privilégiés.
La réalité :
Les identifiants de commerçant sont fixés au niveau du back-office de l'acquéreur. Les terminaux ne peuvent pas les modifier localement.
Public cible :
Commerçants relevant de codes MCC à haut risque et cherchant à dissimuler la nature de leur activité.
Pourquoi cela fonctionne :
Joue sur l'idée de modifier votre « identité » dans le réseau de paiement afin de contourner les restrictions.
L'argument :
« Opérez sous un profil de commerçant irréprochable en un simple clic. »
101.6 – « Approbation forcée d'une transaction sans carte présente »
L'affirmation :
Convertit les transactions CNP en transactions avec carte présente, trompant l'émetteur afin qu'il les approuve.
La réalité :
Le caractère carte présente ou carte non présente est signalé dans le mode de saisie du terminal de paiement (champ 22 de l'ISO 8583) et vérifié au moyen de cryptogrammes de la puce ; les discordances sont refusées.
Public cible :
Commerçants en ligne affichant des taux de refus élevés.
Pourquoi cela fonctionne :
Cible ceux qui savent que les contrôles antifraude sont moins poussés en présence physique de la carte, mais ne comprennent pas la validation au niveau des données.
L'argument :
« Donnez à vos ventes en ligne l'apparence de paiements en magasin pour obtenir de meilleurs taux d'acceptation. »
101.7 – « Manual Refund Exploit »
L'affirmation :
Permet d'émettre des remboursements sans vente d'origine, ce qui crée un crédit direct sur un compte.
La réalité :
Les remboursements sont normalement rattachés à une vente initiale ; les crédits autonomes sont restreints et étroitement surveillés par les acquéreurs et les réseaux.
Public visé :
des fraudeurs en quête d'un moyen d'encaissement sans activité commerciale.
Pourquoi cela fonctionne :
Se présente comme une « faille » dans le traitement des remboursements.
L'argument :
« Créditez n'importe quel compte instantanément : aucune vente requise. »
101.8 – « Saisie manuelle sur TPE »
L'allégation :
La saisie manuelle imposerait l'approbation sans vérification par l'émetteur, au moyen d'« identifiants de commerçant de type porte dérobée ».
La réalité :
La saisie manuelle requiert toujours l'autorisation habituelle de l'émetteur ; il n'existe aucun moyen de la contourner.
Public cible :
Intermédiaires et commerçants à haut risque refusés par les acquéreurs.
Pourquoi cela fonctionne :
Cela séduit ceux qui sont las des baisses et convaincus de l'existence de passe-droits réservés aux initiés.
L'argument avancé :
« Ne subissez plus jamais de refus : chaque carte fonctionne. »
101.9 – « Blind Settlement Injection »
L'allégation :
Injecte des données de règlement directement dans les files d'attente du réseau sans autorisations correspondantes.
La réalité :
les fichiers de règlement sont rapprochés des journaux d'autorisation ; les écritures non rapprochées sont rejetées.
Public cible :
Nouveaux acteurs des schémas de paiement, ayant une compréhension limitée du rapprochement.
Pourquoi cela fonctionne :
Joue sur la croyance selon laquelle le règlement consisterait simplement à « envoyer un fichier » et non à suivre un processus vérifié.
L'argument avancé :
« Téléversez vos propres paiements directement dans le réseau : aucune banque n'est nécessaire. »
La série 201.x – Les chimères du hors-ligne et de la préautorisation
201.1 – « Balayage différé après autorisation »
L'affirmation :
Regrouper les transactions par lots de manière à échapper à l'autorisation en temps réel.
La réalité :
Les autorisations différées requièrent toujours l'approbation de l'émetteur avant la libération des fonds.
Public cible :
commerçants situés dans des zones à faible connectivité.
Pourquoi cela fonctionne :
Détourne le concept authentique de « store-and-forward » (stockage et retransmission) pour laisser croire à une approbation sans contrôles.
L'argument :
« Approuvez les ventes même sans connexion en direct. »
201.2 – « Cross-Acquirer Blind Push »
L'affirmation :
Achemine les transactions vers un autre acquéreur à l'insu du commerçant.
La réalité :
L'acheminement est verrouillé par les accords entre commerçants et acquéreurs ; les terminaux ne peuvent pas rediriger les flux.
Public visé :
Les commerçants souhaitant réduire leurs frais ou échapper au contrôle de leur acquéreur.
Pourquoi cela fonctionne :
Laisse entendre l'existence d'un moyen discret de choisir son processeur à la volée.
L'argument :
« Adressez vos transactions à la banque de votre choix, et non à celle qui vous est imposée. »
201.3 – « TPE hors ligne »
L'affirmation :
Le mode caché traite les transactions hors ligne en contournant l'autorisation.
La réalité :
Les transactions hors ligne exigent toujours l'autorisation de l'émetteur lors de leur transmission ; aucun contournement n'existe.
Public cible :
Commerçants disposant d'une connectivité instable, exploitants à bord de navires, prestataires de services en zones isolées.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
L'argument :
« Continuez à vendre, même coupé du réseau : vous serez payé quoi qu'il arrive. »
201.4 – « Agrégation multicartes »
L'allégation :
Regrouper plusieurs petites transactions en une seule de montant élevé afin de contourner les contrôles.
La réalité :
Contrevient aux règles du réseau et déclenche la surveillance antifraude.
Public cible :
Commerçants dont les codes MCC portent sur de petits montants et souhaitant traiter des montants élevés.
Pourquoi cela fonctionne :
Fait appel à la logique consistant à « passer inaperçu » sous les seuils limites.
L'argument avancé :
« Dissimuler des ventes importantes parmi des opérations de faible montant. »
201.5 – « Préautorisation + finalisation, ratio 1/10000 »
L'allégation :
Une exécution sur 10 000 est traitée sans pré-autorisation correspondante.
La réalité :
Chaque opération menée à terme fait l'objet d'un rapprochement ; il n'existe aucun contournement statistique.
Public cible :
Les intermédiaires à la recherche de transactions unitaires de montant élevé.
Pourquoi cela fonctionne :
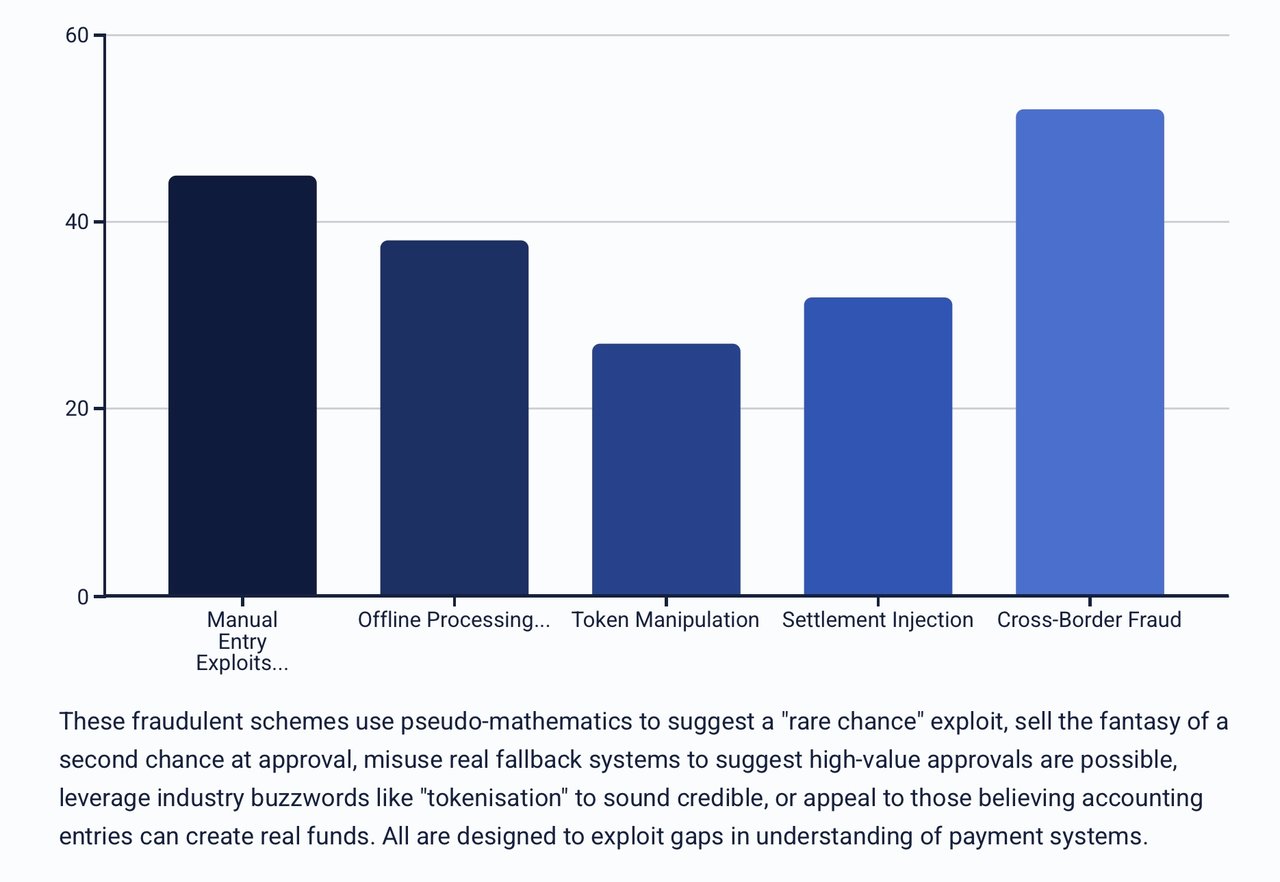
Recourt à des pseudo-mathématiques pour suggérer une « occasion rare » à exploiter.
L'argument :
« Faites passer inaperçue une vente de grande valeur : 1 chance sur 10 000 d'être détecté. »
201.6 – « Autorisation en cascade »
L'affirmation :
En cas de refus, la transaction est présentée de nouveau auprès d'un autre émetteur.
La réalité :
Le routage propre à chaque BIN signifie que seul l'émetteur de la carte peut donner l'autorisation.
Public cible :
Les commerçants affichant des taux de refus élevés.
Pourquoi cela fonctionne :
Elle vend l'illusion d'une seconde chance d'obtenir une approbation.
L'argument :
« Ne vous arrêtez pas à un premier refus : donnez une nouvelle chance à votre vente. »
201.7 – « Stand-In Exploit »
L'allégation :
forcer le traitement de substitution du réseau (STIP) afin d'approuver des transactions de montant élevé.
La réalité :
Les plafonds STIP sont définis par l'émetteur et limités à de faibles montants.
Public cible :
Commerçants souhaitant approuver des transactions pendant les interruptions de service de l'émetteur.
Pourquoi cela fonctionne :
Détourne un véritable système de repli pour laisser croire que des approbations de montants élevés sont possibles.
L'argument :
« Approuvez les ventes importantes même lorsque la banque est hors ligne. »
201.8 – « Token Override »
L'allégation :
Remplacer les données de carte par un jeton « de confiance » qui est toujours accepté.
La réalité :
les jetons sont vérifiés par rapport aux coffres de jetons de l'émetteur ; les écarts entraînent un refus.
Public visé :
fraudeurs disposant de données de carte invalides.
Pourquoi cela fonctionne :
Exploite le terme à la mode de « tokenisation » pour paraître crédible.
L'argument avancé :
« Utilisez un jeton clé en or pour débloquer n'importe quel paiement. »
201.9 – « Negative Settlement Offset »
L'allégation :
Comptabiliser une opération négative afin de créer un crédit sans débit.
La réalité :
Toutes les écritures de compensation sont rapprochées des opérations d'origine ; les contrepassations non appariées sont rejetées.
Public cible :
Particuliers recherchant une « injection de liquidités » sans activité de vente.
Pourquoi cela fonctionne :
Séduit ceux qui croient que des écritures comptables peuvent créer des fonds réels.
L'argument :
« Créditer des comptes à partir de rien grâce à une écriture négative. »
Pour en savoir plus, veuillez suivre les liens
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.


