
Le « banquier de niveau 14+ » : un rang qui n'existe pas
Comment l'autorité est réellement répartie en matière bancaire
Il n'existe pas de « banquier de niveau 14+ ». Aucun régulateur, aucun organisme professionnel et aucune banque ne reconnaît ce terme comme un grade standard. Ce qui existe, en revanche, est un système d'habilitation soigneusement hiérarchisé, depuis les limites d'un guichetier jusqu'aux pouvoirs des autorités de supervision nationales et des organismes internationaux de normalisation. Il constitue l'une des principales protections du secteur contre le risque opérationnel, les atteintes à la sécurité et l'instabilité financière, et il fait l'objet de cette page.
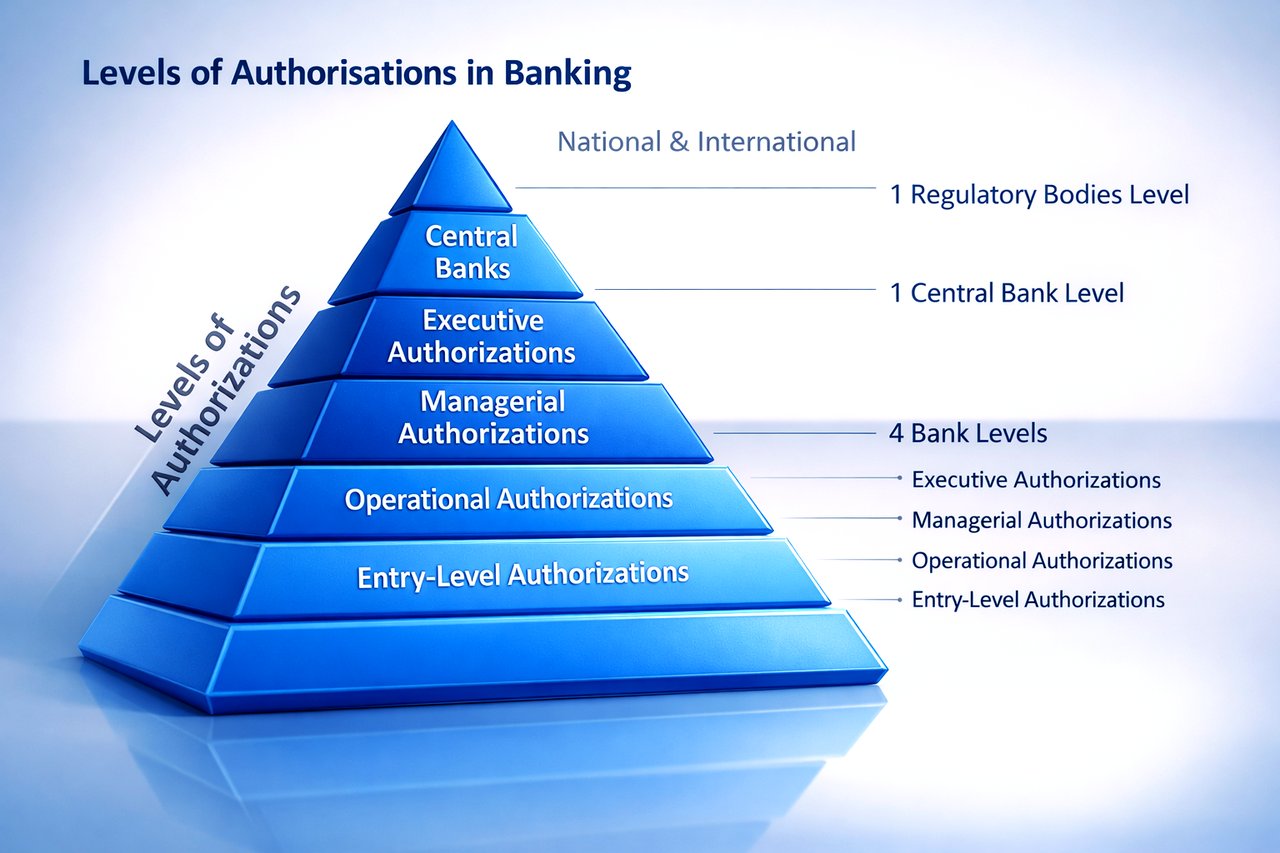
L'autorité au sein d'une banque
Au sein de chaque banque, les pouvoirs sont attribués selon les fonctions, avec des limites définies à chaque niveau. Le Federal Financial Institutions Examination Council décrit la structure type (FFIEC, 2016) :
- Niveau de base : les guichetiers et le personnel du service clientèle effectuent les opérations courantes et ont accès aux informations de la clientèle dans des limites strictement définies.
- Niveau opérationnel : les chargés de crédit et les gestionnaires de comptes approuvent les prêts et gèrent les comptes clients, généralement avec une authentification supplémentaire.
- Niveau managérial : les responsables approuvent les transactions importantes, consultent les rapports détaillés et réalisent des audits, ce qui constitue les mécanismes internes de contrôle et d'équilibre.
- Niveau exécutif : les dirigeants détiennent un accès intégral, prennent les décisions stratégiques, approuvent les engagements majeurs et consultent les rapports qui déterminent l'orientation de la banque.
Ces limites sont appliquées au moyen de systèmes de contrôle d'accès, comme l'exigent des cadres réglementaires tels que le Gramm-Leach-Bliley Act (GLBA) aux États-Unis (Federal Trade Commission, 2002).
Intitulés, grades et niveau 14 manquant
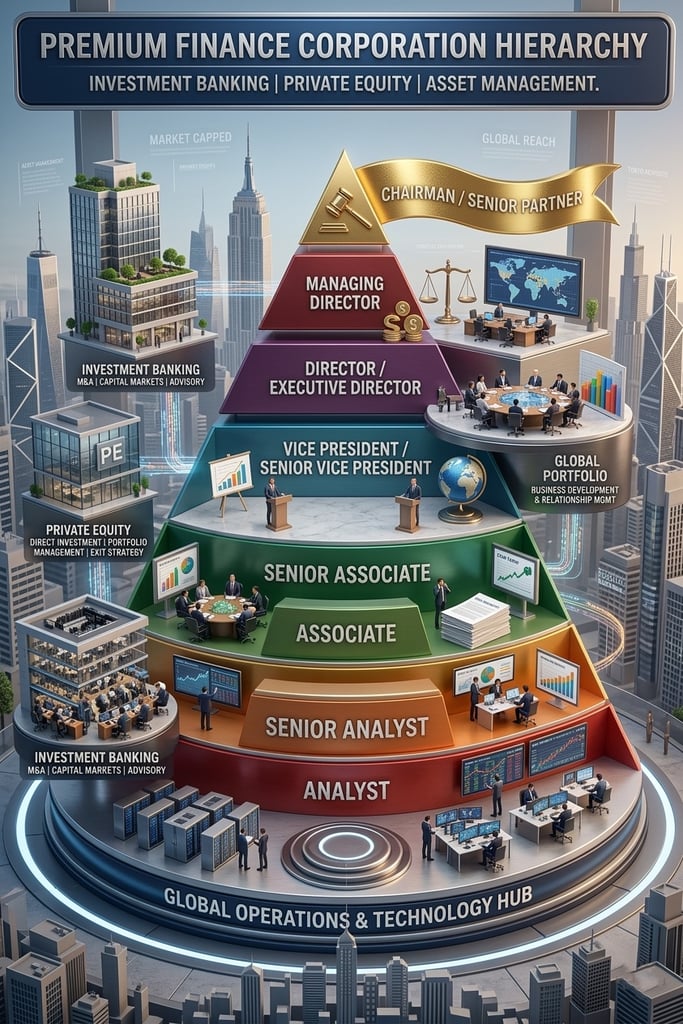
Les banques désignent les fonctions selon leur rôle, et non selon un numéro. Les banques d'investissement utilisent des titres tels que Analyst, Associate, Vice President, Director et Managing Director. Les banques de détail et commerciales parlent de guichetiers, de chargés de clientèle et de directeurs d'agence, avec un échelon exécutif dirigé par le directeur général et le directeur financier. Chaque titre correspond à des responsabilités définies et à un niveau d'autorité défini.
Certaines banques appliquent en interne des échelons numériques pour l'ancienneté ou la rémunération. Ces échelles diffèrent d'un établissement à l'autre : un niveau 4 dans une banque peut correspondre à un niveau 3 dans une autre. Un « niveau 14 » peut donc exister dans le système de classification d'une banque donnée, à usage interne, mais il n'a aucune signification en dehors de cette banque sans ses règles de classification.
L'expression n'a pas non plus été forgée par un roman ou une publication officielle. On pense au Bûcher des vanités de Tom Wolfe et à d'autres satires de l'élite financière, mais la formule semble être née dans des discussions financières en ligne. Elle emprunte les niveaux numérotés des jeux vidéo, où un numéro plus élevé signale la progression et le statut ; dans les cercles non professionnels, il s'agit d'une exagération délibérée.
Supervision nationale
Au-dessus de chaque banque se tiennent des autorités nationales qui supervisent les opérations bancaires et veillent à l'application du droit financier et du droit de la protection des consommateurs. La Banque des règlements internationaux décrit leurs fonctions (BRI, 2021) :
- Les autorités de supervision bancaire inspectent, contrôlent et sanctionnent les banques relevant de leur compétence, appliquent la réglementation et protègent les consommateurs. Aux États-Unis, l'Office of the Comptroller of the Currency (OCC) délivre les agréments des banques nationales et en assure la supervision, la Réserve fédérale supervise les banques agréées au niveau des États qui sont membres du système de la Réserve fédérale, et la Federal Deposit Insurance Corporation (FDIC) supervise les banques agréées au niveau des États qui n'en sont pas membres. Au Royaume-Uni, la Prudential Regulation Authority (PRA), qui relève de la Banque d'Angleterre, supervise les banques sous l'angle de la solidité et de la sécurité financières, tandis que la Financial Conduct Authority (FCA) réglemente leur conduite.
- Les banques centrales telles que la Réserve fédérale et la Banque centrale européenne (BCE) gèrent la monnaie, la politique monétaire et les systèmes de paiement, et interviennent pour assurer la liquidité et la solvabilité en cas de besoin.
Normes internationales
La finance étant transfrontalière, des organismes internationaux coordonnent la supervision et fixent des normes communes (BIS, 2023) :
- La BRI agit comme banque des banques centrales et comme enceinte de coopération financière internationale, et héberge le Comité de Bâle sur le contrôle bancaire (CBCB).
- Le BCBS publie les accords de Bâle, qui fixent des normes mondiales en matière de fonds propres bancaires, de gestion des risques et de supervision (BCBS, 2022).
L'autorisation en pratique
Satisfaire à ces exigences suppose à la fois de la technologie et de la rigueur en matière de conformité. Le FFIEC (2016) identifie trois points :
- Technologie et conformité : systèmes informatiques appliquant des contrôles d'accès fondés sur les rôles et satisfaisant aux exigences réglementaires telles que le Règlement général sur la protection des données (RGPD) ou la loi Sarbanes-Oxley.
- Surveillance continue : examen permanent des pratiques d'autorisation, assorti d'une détection des anomalies afin d'identifier les tentatives d'accès non autorisées et les schémas de transactions suspects.
- Adaptation : les systèmes d'autorisation doivent suivre l'évolution des technologies financières, et les banques recourent de plus en plus à l'intelligence artificielle et à l'apprentissage automatique pour renforcer leur sécurité face aux nouvelles cybermenaces.
Normes de supervision et pratiques du secteur
Les normes prudentielles vont dans le même sens. Les Principes révisés du Comité de Bâle pour la saine gestion du risque opérationnel (BCBS, 2021) posent qu'un dispositif solide de contrôle interne suppose une séparation appropriée des fonctions, et considèrent la performance et la sécurité des technologies de l'information et de la communication comme essentielles à l'activité d'une banque. Le Chartered Institute for Securities & Investment (CISI, 2021) insiste sur la formation continue du personnel, la réalisation d'audits réguliers et le recours à des référentiels reconnus tels que le NIST Cybersecurity Framework.
En résumé
L'autorité, dans le secteur bancaire, est réelle, hiérarchisée et documentée. Elle s'étend des limites internes attachées aux fonctions jusqu'aux autorités de supervision nationales et aux organismes internationaux de normalisation, et elle est assurée par la technologie, la conformité et l'audit. Un « banquier de niveau 14+ » n'a pas sa place dans cette structure. Celle-ci continuera de s'adapter à l'évolution des technologies financières ; la nécessité de son existence, elle, demeurera.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.


