Banque d'investissement
Offres publiques d'acquisition
Prise de contrôle
Si vous souhaitez financer une prise de contrôle ou prévenir une offre publique d'acquisition hostile, veuillez nous contacter.
Qu'est-ce qu'une prise de contrôle et pourquoi y a-t-il des prises de contrôle ?
Une prise de contrôle est l'acquisition d'une société (la cible) par une autre société (l'acquéreur ou l'initiateur de l'offre). Que la prise de contrôle soit amicale ou hostile, l'opération aboutit à la fusion des deux sociétés en une seule. Une prise de contrôle intervient pour plusieurs raisons, notamment :
1. Réaliser des gains d'efficacité opérationnelle et des économies d'échelle
En créant une société de plus grande taille par la fusion de deux sociétés plus petites, la société issue de l'opération peut réaliser des gains d'efficacité opérationnelle et des économies d'échelle (à supposer que les deux sociétés exercent dans un secteur similaire et/ou utilisent des ressources similaires).
2. Éliminer la concurrence
Les prises de contrôle peuvent servir à éliminer des sociétés de plus petite taille qui concurrencent l'acquéreur. Plutôt que de rivaliser avec la société cible pour gagner des parts de marché, l'acquéreur peut simplement en prendre le contrôle afin de supprimer la concurrence et de s'approprier les parts de marché de la cible.
3. Acquérir une société sur un marché de niche spécifique
Une prise de contrôle peut intervenir lorsque l'acquéreur souhaite acquérir une technologie exclusive détenue par la société cible. Tel peut être le cas lorsque l'acquéreur ne dispose pas d'une équipe de recherche et développement (R&D) solide ou ne souhaite pas consacrer du temps et des ressources au développement d'une nouvelle technologie.
Par exemple, une société de gestion de données peut souhaiter reprendre une société cible détenant une technologie d'IA propriétaire afin de l'intégrer à sa plateforme de gestion de données, plutôt que de consacrer des ressources et du temps au développement de sa propre technologie d'IA.
4. La constitution d'empires par la direction
Les prises de contrôle peuvent résulter de la volonté de la direction de « bâtir un empire ». Il s'agit de l'action consistant à accroître la taille, l'envergure et l'influence d'une société par l'acquisition d'autres sociétés. La constitution d'un empire, en tant que justification économique d'une prise de contrôle, est généralement mal accueillie par les actionnaires de la société acquéreuse, car elle peut indiquer que l'équipe de direction se préoccupe davantage du contrôle des ressources que de leur allocation efficiente.
Si la société acquiert des sociétés dans des secteurs sans rapport avec son activité, elle peut accroître son risque d'entreprise global. La volonté d'expansion pour elle-même, invoquée comme justification économique d'une prise de contrôle, peut ne pas, en définitive, profiter aux actionnaires.
Le processus de prise de contrôle
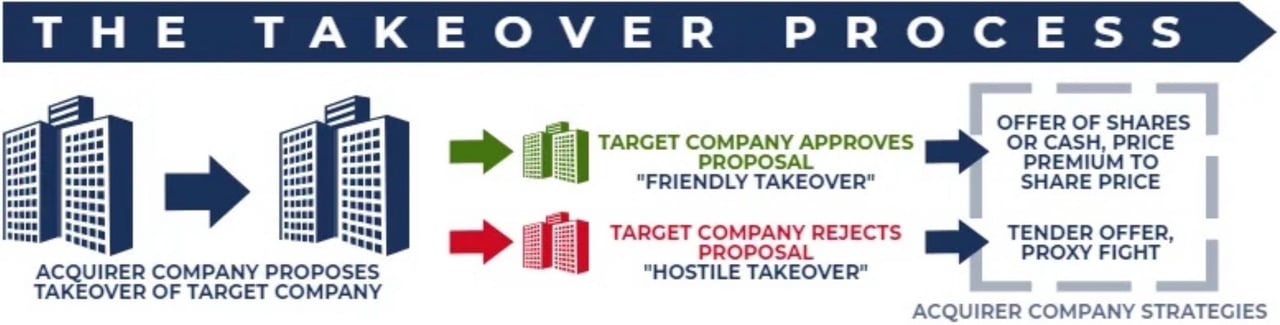
Une prise de contrôle débute par une proposition de la société acquéreuse visant à reprendre la société cible. La proposition doit être déposée auprès des autorités de réglementation compétentes du lieu où les sociétés ont leur siège. Ensuite, le conseil d'administration de la société cible peut approuver la proposition et recommander aux actionnaires de voter en faveur de la prise de contrôle (prise de contrôle amicale), ou rejeter la proposition et recommander aux actionnaires de voter contre (prise de contrôle hostile). La société acquéreuse met en œuvre différentes stratégies selon que le conseil de la cible approuve ou rejette l'opération.
Stratégies de prise de contrôle amicale mises en œuvre
Dans une prise de contrôle amicale, la direction et le conseil d'administration approuvent l'opération et recommandent aux actionnaires de voter en faveur de celle-ci ; dans une prise de contrôle hostile, le conseil d'administration s'y oppose.
Offres publiques d'acquisition amicales
Dans les opérations de fusion-acquisition, une prise de contrôle amicale désigne l'acquisition d'une société cible par un acquéreur ou un initiateur avec l'accord ou l'approbation de la direction et du conseil d'administration de la société cible.
Composantes d'une prise de contrôle amicale
1. Offre publique en numéraire ou en titres
En règle générale, une offre publique amicale est une offre publique en numéraire ou en actions, formulée par une société initiatrice et soumise à l'approbation du conseil d'administration de la société cible.
2. Prime par action
Le prix par action payé par l'acquéreur aux actionnaires de la société cible est souvent un déterminant essentiel de la réussite de l'opération. Dans la plupart des cas, l'acquéreur doit verser une prime significative par action afin d'obtenir l'approbation des actionnaires de la société cible.
3. Approbation des actionnaires
Lorsqu'une offre est reçue par le conseil d'administration de la société cible, les actionnaires disposant de droits de vote se prononcent sur l'approbation de l'opération. L'approbation requiert généralement un vote à la majorité simple (c'est-à-dire plus de 50 %).
Toutefois, certaines sociétés insèrent dans leurs statuts des clauses de majorité qualifiée exigeant qu'un pourcentage plus élevé d'actionnaires approuve l'opération (ce pourcentage pouvant varier de 70 % à 90 %).
4. Approbation réglementaire
Même si les actionnaires de la société cible approuvent l'acquisition, l'opération reste soumise à l'approbation d'une autorité de régulation (par exemple le Department of Justice). Le régulateur peut s'opposer à une prise de contrôle amicale si l'opération enfreint les règles de concurrence (également appelées lois antitrust ou anti-monopole). D'autres conditions de l'offre jouent également un rôle déterminant, l'offre constituant un document juridique complet comportant plusieurs stipulations et clauses. Par exemple, les conditions de rachat peuvent prévoir des dispositions relatives à la marque et aux activités de la société cible, ainsi que l'intégration d'actionnaires clés de la société cible au conseil d'administration de l'acquéreur.
Avantages d'une prise de contrôle amicale
En règle générale, les rachats amicaux offrent des avantages substantiels tant aux initiateurs qu'aux sociétés cibles, par comparaison avec une offre publique hostile. Parmi ces avantages figurent les suivants :
- La participation des deux parties (l'acquéreur et la société cible) garantit une meilleure conception de l'opération et une meilleure création de valeur pour les parties concernées.
- La société cible n'engage aucun coût et ne voit pas sa valeur diminuer du fait du recours à des mécanismes de défense visant à empêcher une offre publique d'acquisition hostile.
- L'enchérisseur engage des coûts raisonnables pour acquérir la société cible. La prime par action repose principalement sur les perspectives de croissance de la société cible et sur les synergies potentielles créées par l'opération.
Prise de contrôle inversée (Reverse Takeover, RTO)
Une prise de contrôle inversée (Reverse Takeover, RTO), souvent appelée introduction en bourse inversée (IPO), est l'opération par laquelle une petite société privée accède à la cote en acquérant une société plus importante, déjà cotée. Cette pratique est contraire à l'usage, la plus petite société prenant le contrôle de la plus grande ; la fusion s'opère ainsi « à l'envers ».
Dans le cadre d'une cotation classique, une société privée doit procéder à une introduction en bourse (IPO). Ce processus est non seulement long, mais aussi extrêmement coûteux. Pour contourner cette procédure onéreuse et fastidieuse, une société privée peut accéder plus simplement à la cotation en acquérant une société cotée.
Le processus de prise de contrôle inversée comprend généralement deux étapes simples :
1. Achat massif d'actions
Au départ, l'acquéreur qui réalise une prise de contrôle inversée charge des intermédiaires d'acheter en masse les actions de la société cotée. L'objectif est d'obtenir le contrôle de la société cible en acquérant plus de 50 % des actions avec droit de vote en circulation.
2. Activités d'achat d'actions par les actionnaires
C'est l'étape suivante qui conduit à la fusion et à l'introduction en bourse. Le processus suppose que les actionnaires de la société privée participent activement à l'échange de leurs actions contre celles de la société cotée. La société cotée, désormais en pratique une société-coquille, cède une très large majorité de ses actions aux actionnaires de la société privée, ainsi que le contrôle du conseil d'administration. Ces derniers paient la société-coquille avec leurs actions de la société privée.
Avantages
a) Aucune inscription requise
Une prise de contrôle inversée évite la procédure complète d'introduction en bourse, mais non les obligations d'information : aux États-Unis, la société issue du rapprochement doit déposer des informations exhaustives sur l'entreprise non cotée (un « Super 8-K »), et les bourses appliquent des règles d'ancienneté avant que les actions puissent être admises sur un segment supérieur.
b) Moins coûteux
Choisir d'entrer en bourse par une introduction en bourse (offre au public) n'est pas une décision aisée pour une petite société non cotée. Son coût peut être prohibitif. La voie de la prise de contrôle inversée ne représente généralement qu'une fraction du coût moyen d'une introduction en bourse.
c) Le RTO permet de gagner du temps
Le processus d'introduction en bourse (enregistrement et cotation) peut durer plusieurs mois, voire plusieurs années. Une prise de contrôle inversée réduit la durée de la procédure d'introduction en bourse de plusieurs mois à quelques semaines seulement.
d) Obtenir l'autorisation d'entrer dans un pays étranger
Si une société privée étrangère souhaite devenir une société cotée aux États-Unis, elle doit satisfaire aux exigences d'enregistrement auprès de la SEC et d'admission à la cote d'une bourse, et supporter des frais juridiques et d'audit considérables. Une prise de contrôle inversée peut constituer une voie plus rapide, bien que les mêmes normes de publication et de cotation s'appliquent en définitive.
Inconvénients
Une prise de contrôle inversée présente les inconvénients potentiels suivants :
a) Sociétés cotées fictives usurpant une identité
Certaines sociétés écrans cotées se présentent comme des véhicules permettant à des sociétés privées d'accéder à une cotation en bourse. Toutefois, certaines ne sont pas des entités réputées et peuvent exposer la société privée à des passifs et à des litiges.
b) Chaos de liquidation
Une société privée souhaitant entrer en bourse par prise de contrôle inversée devrait se demander : « Après la fusion, disposerons-nous encore de liquidités suffisantes ? » Elle peut devoir faire face à une possible chute du cours de l'action lors de la fusion. Il est essentiel que la nouvelle société dispose d'un flux de trésorerie suffisant pour traverser la période de transition.
Prise de contrôle rampante
Dans le cadre des fusions et acquisitions (M&A), une prise de contrôle rampante, également appelée offre publique rampante, consiste en l'acquisition progressive des actions de la société cible. La stratégie d'une prise de contrôle rampante consiste à acquérir graduellement des actions de la cible sur le marché, dans le but d'obtenir une participation de contrôle.
Une prise de contrôle rampante consiste à acquérir des actions de la société cible sur le marché libre. Grâce à cette méthode, l'acquéreur peut obtenir une partie des actions aux cours du marché, sans avoir à payer une prime dans le cadre d'une offre publique formelle. L'objectif d'une offre rampante est d'obtenir une partie des actions de la société cible à moindre coût qu'au moyen d'une offre publique ordinaire. Dans certains pays, toutefois, des réglementations encadrent ce processus et imposent à l'initiateur de déposer une offre formelle dès lors qu'il détient un certain nombre d'actions.
Justification d'une prise de contrôle rampante
Aux États-Unis, une prise de contrôle rampante échappe aux règles formelles de l'offre publique d'achat du Williams Act, mais non à ses règles de divulgation.
Principales dispositions du Williams Act :
- Dans une offre publique d'achat, le même prix doit être proposé à tous les actionnaires pour leurs actions.
- Un investisseur ou un groupe cherchant à acquérir un bloc important d'actions doit déposer auprès de la SEC toutes les informations pertinentes relatives à son offre publique d'achat.
Les achats sur le marché libre ne constituent pas une offre publique d'achat ; la règle du prix égal ne leur est donc pas applicable. Toutefois, toute personne qui acquiert plus de 5 % des actions avec droit de vote d'une société cotée doit déposer un Schedule 13D auprès de la SEC dans un délai de cinq jours ouvrables. Dans l'UE, le franchissement d'un seuil de contrôle (généralement 30 %) déclenche l'obligation de déposer une offre publique visant l'ensemble des actionnaires, en vertu de la directive sur les offres publiques d'acquisition.
Risques d'une prise de contrôle rampante
L'échec de la prise de contrôle de la société cible laissera l'acquéreur détenteur d'un important bloc d'actions qu'il pourrait devoir céder ultérieurement, éventuellement à perte. Il existe toutefois des moyens de limiter ce risque. Une pression peut être exercée sur la société cible afin de l'amener à racheter ses actions à un prix élevé.
Prise de contrôle par sauvetage financier
Une prise de contrôle de sauvetage désigne un scénario dans lequel l'État ou une société financièrement solide prend le contrôle d'une société fragilisée dans le but de l'aider à retrouver sa solidité financière. L'entité acquéreuse reprend la société fragilisée, généralement en acquérant une participation de contrôle dans son capital. Des programmes d'échange d'actions peuvent également être utilisés.
L'objectif de la reprise de sauvetage est de contribuer au redressement des activités de la société sans liquider ses actifs. L'entité acquéreuse y parvient en élaborant un plan de sauvetage et en nommant un dirigeant chargé de conduire le redressement tout en protégeant les intérêts des investisseurs et des actionnaires.
Les sociétés envisagées pour une reprise dans le cadre d'un plan de sauvetage sont généralement celles dont l'effondrement ou la faillite serait préjudiciable au secteur dont elles font partie et/ou à l'économie du pays dans son ensemble. Par exemple, une société qui emploie un très grand nombre de personnes, en particulier si elle est un employeur majeur dans sa zone géographique d'implantation, peut être considérée comme « trop grande pour faire faillite ».
Le plan de sauvetage prend la forme d'actions, d'obligations, de prêts et de liquidités dont le remboursement peut être exigé ultérieurement. S'agissant des actions, l'entreprise en difficulté devrait les racheter à l'entité acquéreuse une fois sa solidité financière rétablie.
Initiatives législatives et exécutives relatives aux prises de contrôle dans le cadre des plans de sauvetage
Le Dodd-Frank Act a été promulgué par le président Barack Obama en juillet 2010. Cette loi répondait à la crise financière de 2007/2008, lorsque de nombreuses grandes entreprises américaines étaient menacées de faillite. Tandis que le gouvernement intervenait pour sauver les sociétés en difficulté, le Dodd-Frank Act visait également à éviter que les consommateurs ne supportent le coût des plans de sauvetage de sociétés mal gérées. La loi a institué des organismes de réglementation tels que le Financial Stability Oversight Council, l'Office of Financial Research et le Bureau of Consumer Financial Protection.
Le Dodd-Frank Act visait à promouvoir la stabilité financière du système financier des États-Unis en imposant aux sociétés américaines des exigences de responsabilité et de transparence. Le titre II du Dodd-Frank Act a institué l'Orderly Liquidation Authority pour les établissements d'importance systémique en difficulté. Il exige que les actionnaires et les créanciers, et non les contribuables, supportent les pertes d'une société défaillante.
Le sauvetage de 2008, par lequel le gouvernement des États-Unis a pris le contrôle de nombreuses institutions financières, a été le plus important de l'histoire. Le gouvernement est intervenu pour secourir des institutions financières ayant subi de lourdes pertes à la suite de l'effondrement du marché des prêts hypothécaires à risque (subprime).
À l'époque, des établissements financiers avaient consenti des prêts hypothécaires à des emprunteurs dont la notation de crédit était faible ; lorsqu'un grand nombre de ces prêts sont devenus défaillants, les sociétés prêteuses n'ont pas été en mesure d'absorber des pertes considérables.
Troubled Asset Relief Program (TARP)
L'Emergency Economic Stabilization Act (2008) a autorisé la création du Troubled Asset Relief Program (TARP), destiné à constituer un fonds de sauvetage de 700 milliards de dollars, distribué aux grandes entreprises américaines remplissant les conditions requises. Il s'agissait de l'une des mesures prises par le gouvernement pour faire face à la crise des prêts hypothécaires à risque.
Les autorités ont utilisé le TARP pour acquérir des actifs toxiques auprès d'établissements financiers afin de renforcer leur situation financière et de contribuer à stabiliser les bilans d'entreprises en difficulté. L'autorisation a été ultérieurement ramenée à 475 milliards de dollars. Dans le cadre de ses programmes d'investissement, le TARP a décaissé environ 426,4 milliards de dollars et recouvré environ 441,7 milliards de dollars.
Offres publiques hostiles
Une offre publique d'acquisition hostile, dans le domaine des fusions-acquisitions, est l'acquisition d'une société cible par une autre société (dite l'acquéreur) en s'adressant directement aux actionnaires de la société cible, soit au moyen d'une offre publique d'achat, soit par un vote par procuration. La différence entre une offre hostile et une offre amicale tient à ce que, dans une offre hostile, le conseil d'administration de la société cible n'approuve pas l'opération.
Exemple d'une offre publique d'achat hostile
Par exemple, la société A souhaite mettre en œuvre une stratégie au niveau du groupe et s'implanter sur un nouveau marché géographique.
- La société A soumet à la société B une offre d'achat portant sur l'acquisition de cette dernière.
- Le conseil d'administration de la société B conclut que cette offre ne serait pas dans l'intérêt des actionnaires de la société B et la rejette.
- Bien que son offre ait été refusée, la société A continue de poursuivre sa tentative d'acquisition de la société B.
Dans le scénario ci-dessus, malgré le rejet de son offre, la société A tente néanmoins d'acquérir la société B. Cette situation serait alors qualifiée de tentative d'offre publique d'achat hostile.
Stratégies de prise de contrôle hostile
Deux stratégies de prise de contrôle hostile sont couramment utilisées : l'offre publique d'achat ou la bataille de procurations.
1. Offre publique d'achat
Une offre publique d'achat est une offre d'achat d'actions auprès des actionnaires de la société B, à un prix supérieur au cours de marché ou à un prix fixe. Souvent, ce prix fixe est nettement supérieur au montant auquel l'action de la société se négocierait sur le marché. Ce prix plus élevé constitue une incitation permettant aux actionnaires d'accepter de vendre leurs titres.
L'offre publique d'achat est formulée de manière formelle et peut mettre en évidence les modalités proposées par l'acquéreur. Par exemple, l'entité acquéreuse peut choisir de fixer un délai pour l'achat des titres. Une fois ce délai écoulé, elle peut recourir à d'autres mesures pour acquérir la société.
La société acquéreuse est tenue de déposer des documents d'acquisition, par exemple aux États-Unis auprès de la Securities and Exchange Commission (SEC). Elle doit également exposer ses objectifs concernant la société cible, un élément qui aide cette dernière à prendre sa décision finale.
Bien que cela paraisse simple, l'offre publique d'achat est l'une des stratégies de prise de contrôle les plus difficiles. La plupart des sociétés mettent en place des dispositifs pour protéger leurs activités contre une telle prise de contrôle. C'est pourquoi les entités acquéreuses recourent souvent à une bataille de procurations.
Par exemple, si le cours de marché actuel des actions de la société B est de 10 $, la société A pourrait lancer une offre publique d'achat portant sur les actions de la société B à 15 $ (prime de 50 %). L'objectif d'une offre publique d'achat est d'acquérir un nombre suffisant d'actions assorties de droits de vote pour détenir une participation de contrôle dans la société cible. En règle générale, cela suppose que l'acquéreur détienne plus de 50 % des actions avec droit de vote. De fait, la plupart des offres publiques d'achat sont subordonnées à la condition que l'acquéreur puisse obtenir un nombre déterminé d'actions. Si les actionnaires ne sont pas suffisamment nombreux à accepter de céder leurs titres à la société A pour lui conférer une participation de contrôle, celle-ci retirera son offre à 15 $ par action.
2. Vote par procuration, bataille de procurations (proxy fight, proxy battle)
Un vote par procuration consiste, pour la société acquéreuse, à persuader les actionnaires existants de révoquer la direction de la société cible afin de faciliter la prise de contrôle. Également appelée bataille de procurations, la sollicitation de procurations est une autre stratégie de prise de contrôle des activités d'une société. Elle consiste à écarter les administrateurs qui ne soutiennent pas l'offre d'acquisition et à les remplacer par de nouveaux membres qui la soutiendraient.
Pour qu'une bataille de procurations aboutisse, l'entité acquéreuse doit convaincre les actionnaires actuels qu'un changement de direction est nécessaire. La société acquéreuse peut y parvenir en mettant en évidence les défaillances de la gestion en place. Par exemple, si la société détient des actifs peu performants ou connaît une crise financière, les actionnaires peuvent soutenir cette idée. S'ils sont convaincus, ils autoriseront l'entité acquéreuse à voter leurs actions par procuration.
Si la bataille de procurations est couronnée de succès, la société peut nommer de nouveaux administrateurs. En général, l'acquéreur proposera des membres qui voteront en faveur de l'acquisition.
Par exemple, la société A pourrait persuader les actionnaires de la société B d'utiliser leurs procurations de vote pour modifier la composition du conseil d'administration de la société. L'objectif d'un tel vote par procuration est d'écarter les administrateurs opposés à l'offre de rachat et de nommer de nouveaux administrateurs plus réceptifs à un changement d'actionnariat et qui, par conséquent, voteront pour approuver la prise de contrôle.
3. Achat d'actions
Si ni la bataille de procurations ni l'offre publique d'achat n'aboutissent, la dernière solution pour un acquéreur consiste à obtenir une participation de contrôle dans le capital de la société cible, ce qui suppose d'acquérir un nombre considérable d'actions sur le marché. Plus l'entité acquéreuse détient d'actions, plus son influence sur le processus décisionnel est grande. Par exemple, si elle détient les trois quarts des actions de la société, elle dispose en permanence du plus grand nombre de voix et exerce donc un contrôle très important.
Moyens de défense contre une offre publique d'achat hostile
La direction de la société cible peut recourir à plusieurs mesures de défense pour prévenir une offre publique d'achat hostile. Elles comprennent notamment les suivantes :
- Pilule empoisonnée : mesure consistant à rendre les actions de la société cible moins attrayantes en permettant aux actionnaires actuels de celle-ci d'acquérir de nouvelles actions avec une décote. Cette opération dilue la participation au capital représentée par chaque action et accroît ainsi le nombre d'actions que la société acquéreuse doit acheter pour obtenir une participation de contrôle. L'objectif est de rendre l'acquisition plus difficile et plus coûteuse, afin que l'acquéreur potentiel renonce à sa tentative de prise de contrôle.
- Défense des joyaux de la couronne : Cession des actifs les plus précieux de la société en cas de tentative d'offre publique hostile. Cela rend manifestement la société cible moins attrayante et dissuade une prise de contrôle hostile.
- Amendement à majorité qualifiée renforcée : Modification des statuts de la société exigeant l'approbation d'une fusion par une majorité substantielle (67 % à 90 %) des actions.
- Parachute doré : contrat de travail garantissant le versement d'avantages élevés aux dirigeants clés s'ils sont évincés de la société à la suite d'une prise de contrôle. L'objectif est, là encore, de rendre l'acquisition d'un coût prohibitif.
- Greenmail : rachat par la société cible des actions que l'acquéreur a déjà achetées, à un prix supérieur, afin d'éviter que ces titres ne restent entre les mains de l'acquéreur. Par exemple, la société A achète des actions de la société B avec une prime, à 15 $ ; la société cible B propose alors de racheter ces actions à 20 $ l'unité. L'objectif est de pouvoir racheter un nombre d'actions suffisant pour empêcher la société A d'obtenir une participation de contrôle.
- Défense Pac-Man : La société visée achète des actions de la société qui l'attaque et tente, à son tour, d'en prendre le contrôle. L'acquéreur abandonnera son offre s'il estime risquer de perdre le contrôle de sa propre activité. Cette stratégie suppose évidemment que la société B dispose de moyens financiers considérables pour acquérir un grand nombre d'actions de la société A. La défense Pac-Man est donc généralement inapplicable pour une petite société aux ressources en capital limitées.
Souhaitez-vous en savoir plus ?
Droit des offres publiques d'acquisition et discipline de la direction
Cibles d'acquisition
Probabilité d'acquisition