Banque d'investissement
Capital-investissement
Le calendrier d'une opération de capital-investissement comporte plusieurs étapes.
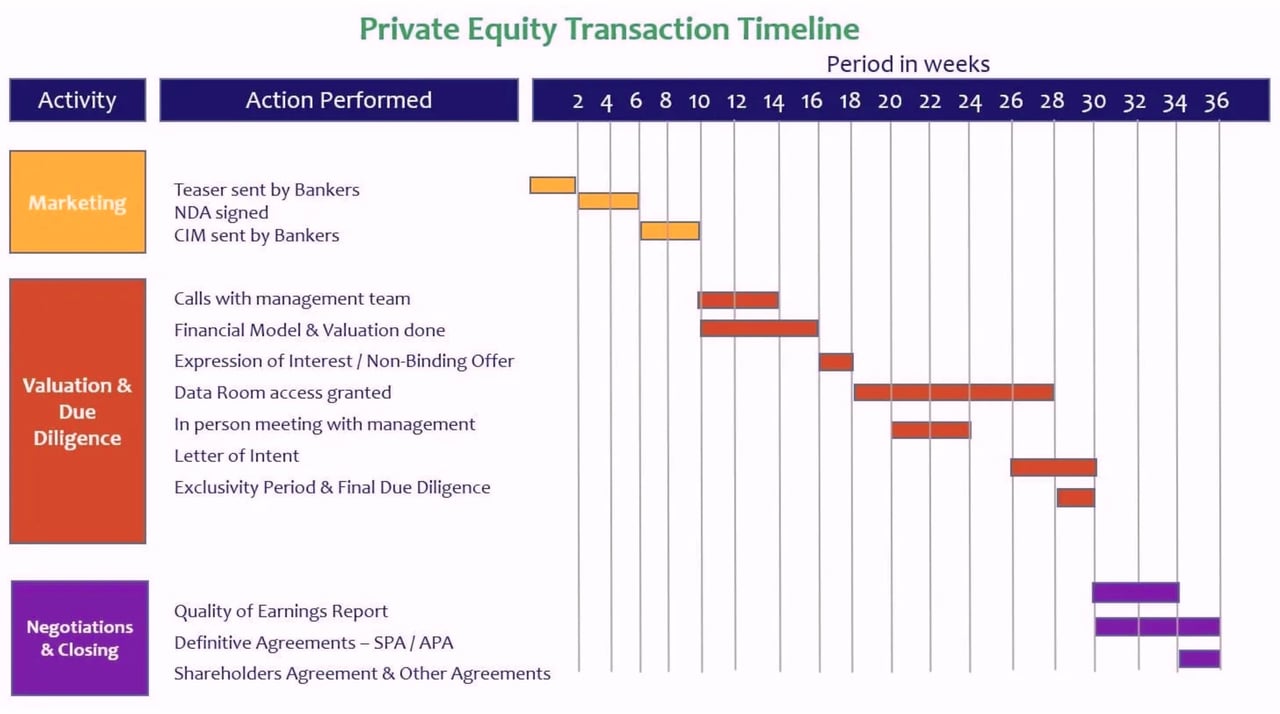
Opération de capital-investissement
1. Teaser transmis par les banquiers
L'une des premières étapes d'une opération de fusion-acquisition côté acquéreur (dans le calendrier d'une transaction de capital-investissement) consiste, pour les banquiers, à envoyer des teasers aux acteurs du capital-investissement. Les teasers sont des documents contenant une brève description de l'entreprise, de ses produits et services, ainsi que les principaux éléments financiers. On parle de « teaser » car le nom du vendeur n'y figure pas à ce stade, l'objectif étant de préserver la confidentialité de son identité au début du processus.
2. Accord de confidentialité (NDA) signé
Une fois que les acteurs du capital-investissement ont pris connaissance du teaser et décidé d'explorer l'opportunité, l'étape suivante du calendrier de la transaction est la signature d'un accord de confidentialité (NDA). Cet accord interdit que les informations confidentielles figurant dans le CIM soient utilisées pour démarcher des clients, débaucher des collaborateurs ou élaborer des stratégies commerciales à partir de celles-ci.
3. Mémorandum d'information confidentiel (CIM) transmis par les banquiers
Une fois l'accord de confidentialité (NDA) échangé entre le vendeur et l'acquéreur potentiel, les banquiers communiquent l'ensemble des informations relatives à la société, y compris son identité. Le mémorandum d'information confidentiel contient la thèse d'investissement relative à la société, une présentation du marché et de la société, de ses produits et services, un profil du chiffre d'affaires, un profil des effectifs et les données financières (historiques, prévisionnelles et structure du capital). L'objet du mémorandum est de permettre à l'acquéreur potentiel d'examiner la société sous tous les angles, puis de décider s'il est disposé à l'acquérir et, le cas échéant, à quel prix.
4. Entretiens avec l'équipe de direction
Lorsque les acteurs du capital-investissement commencent à examiner le CIM, il arrive généralement qu'ils demandent des précisions sur les capacités de la société, la pertinence de ses projections financières, ses relations avec les clients, etc. Pour clarifier ces questions, la direction générale de la société de capital-investissement s'entretient par téléphone avec l'équipe de direction du vendeur. L'équipe du fonds cherche également à comprendre les objectifs généraux du vendeur.
5. Modèle financier et valorisation
La société acquéreuse, sur la base des données financières reçues dans le CIM et de ses projections relatives à la société cible, procède à une valorisation. Celle-ci repose sur une modélisation par actualisation des flux de trésorerie (DCF) et sur l'examen des comparables boursiers et transactionnels. La valorisation devient déterminante, car le fonds de capital-investissement doit proposer une valeur pour poursuivre le processus.
6. Manifestation d'intérêt / offre non contraignante
La manifestation d'intérêt (Expression of Interest, EOI) est une offre formelle témoignant de l'intérêt sérieux de la société de capital-investissement ou de l'acquéreur potentiel. Elle exprime l'intérêt de la société de capital-investissement pour l'acquisition de l'activité du vendeur moyennant une valorisation déterminée. Elle précise la valorisation proposée, les exigences en matière de diligence raisonnable, le type d'accompagnement de transition requis, la structure de la transaction et les autorisations nécessaires à l'approbation finale. Elle indique que l'offre n'engage aucune des deux parties.
7. Accès à la salle de données accordé
Une fois que les banquiers ont retenu l'offre, ils ouvrent la salle de données aux acquéreurs potentiels. Il s'agit d'une salle de données virtuelle permettant d'échanger et de stocker des données de toute nature, notamment les états financiers, les opérations juridiques, l'organigramme, le plan marketing, les informations relatives aux salariés, etc. L'objectif est que l'acquéreur vérifie l'exhaustivité, l'exactitude et les capacités de la société en procédant à une diligence raisonnable appropriée.
8. Rencontre en personne avec la direction
À l'étape suivante du calendrier de la transaction de capital-investissement, les dirigeants des deux parties se rencontrent en personne pour discuter des synergies potentielles qu'ils peuvent générer ensemble, des rôles qu'ils exerceraient après la transaction, etc. Ils abordent également, lors de cette réunion, les grandes lignes de la diligence raisonnable.
9. Lettre d'intention
Une lettre d'intention est un document par lequel l'acheteur expose au vendeur les principaux points du contrat d'achat d'actions (SPA). L'objectif général est de donner une vue d'ensemble des déclarations et garanties que l'acheteur recherche. La rédaction du SPA est longue et coûteuse ; la lettre d'intention vise donc à préparer le vendeur aux grandes lignes des conditions.
10. Période d'exclusivité et diligence raisonnable finale
L'une des étapes les plus importantes du calendrier d'une opération de capital-investissement est la période d'exclusivité et la diligence raisonnable finale. Durant cette période, les acquéreurs potentiels demandent l'exclusivité aux banquiers d'affaires. Ceux-ci, après discussion avec le vendeur, retiennent l'un des acquéreurs pour des discussions exclusives et clôturent le processus de diligence raisonnable.
11. Rapport sur la qualité des résultats
Le rapport sur la qualité des résultats est établi par un cabinet tiers indépendant. L'analyse porte sur la ventilation du chiffre d'affaires, notamment la répartition entre produits et services, la répartition géographique et la répartition par clientèle. Diverses analyses des coûts sont également réalisées afin de comprendre la tendance actuelle et les projections futures. Les coûts sont qualifiés de coûts fixes ou variables, récurrents ou ponctuels, etc. L'objectif est d'apprécier la qualité réelle de l'entreprise et l'exactitude des états financiers historiques.
12. Accords définitifs : SPA / APA
Le contrat d'acquisition d'actions (Share Purchase Agreement, SPA) ou le contrat d'acquisition d'actifs (Asset Purchase Agreement, APA) sont des documents juridiques qui consignent les termes et conditions convenus entre deux sociétés concluant un accord de fusion, d'acquisition, de cession, de coentreprise ou d'une autre forme d'alliance stratégique. Il s'agit d'un contrat à caractère synallagmatique entre l'acquéreur et le vendeur, qui comprend notamment les actifs acquis, le prix d'acquisition, les déclarations et garanties ainsi que les conditions de réalisation. À ce stade du calendrier d'une opération de capital-investissement, le rôle du banquier d'investissement consiste à veiller à ce que les deux parties parviennent à un accord mutuel et à mener l'opération à son terme.
13. Pacte d'actionnaires et autres conventions
Une fois le pacte d'actionnaires rédigé, d'autres contrats et annexes sont également établis pour faire partie intégrante de l'accord final.
Souhaitez-vous en savoir plus ?
The Oxford Handbook of
Capital-investissement
Capital-investissement et capital-risque en Europe
Modélisation financière et valorisation