Titres et conservation d'actifs
Dépositaires centraux de titres
Un dépositaire central de titres (CSD)
joue un rôle essentiel sur les marchés financiers en assurant des services de garde, de compensation et de règlement des transactions sur titres. Lorsque la propriété d'une partie d'un instrument financier doit être transférée d'une banque à une autre, le dépositaire central de titres facilite ce processus à travers une série d'étapes bien définies. Voici comment le transfert s'effectue généralement :
1. Initiation des instructions de transfert :
- Banque vendeuse (Banque A) : la banque qui détient actuellement l'instrument financier émet une instruction de transfert. Celle-ci peut résulter d'une vente, d'un mouvement de garantie ou de toute autre opération nécessitant le transfert.
- Détails de l'instruction : L'instruction comprend notamment le type de titre, la quantité ou la fraction à transférer, ainsi que les coordonnées du compte de la banque destinataire (banque B) auprès du dépositaire central de titres (DCT).
2. Validation et vérification :
- Contrôles du dépositaire central de titres (CSD) : Le CSD valide l'instruction de transfert afin de s'assurer qu'elle respecte l'ensemble des exigences réglementaires et que la Banque A détient des avoirs suffisants.
- Conformité réglementaire : les contrôles AML et KYC sur les clients sous-jacents sont effectués par les banques participantes ; le dépositaire central de titres (CSD) applique ses propres exigences et règles à l'égard des participants.
3. Rapprochement des instructions :
- Double instruction : pour renforcer la sécurité, la Banque A et la Banque B peuvent toutes deux devoir transmettre des instructions de virement concordantes.
- Confirmation : Le système du CSD vérifie que les deux instructions concordent quant au type de titre, à la quantité et à la date de règlement.
4. Processus de règlement :
- Transfert en compte : Le dépositaire central de titres (CSD) débite les titres du compte de la Banque A et les crédite sur celui de la Banque B au sein de son registre électronique.
- Règlement en temps réel : De nombreux dépositaires centraux de titres (DCT) proposent un règlement brut en temps réel (RTGS), garantissant un transfert immédiat dès que toutes les conditions sont remplies.
5. Règlement du paiement (le cas échéant) :
- Livraison contre paiement (DvP) : Si le transfert comporte un paiement (par exemple, la Banque B achète les titres), le dépositaire central de titres (CSD) coordonne l’échange simultané des titres et des fonds.
- Règlement de la jambe espèces : Le paiement est réglé par l'intermédiaire du système bancaire, impliquant souvent de la monnaie de banque centrale afin d'éliminer le risque de crédit.
6. Confirmation et reporting :
- Confirmation de l'opération : les deux banques reçoivent des rapports de confirmation détaillant le succès du transfert.
- Relevés de compte : Le dépositaire central de titres met à jour les relevés de compte afin de refléter les nouvelles positions.
7. Tenue des registres et conformité :
- Pistes d'audit : le dépositaire central de titres (CSD) conserve des enregistrements détaillés de la transaction à des fins d'audit et de réglementation.
- Déclarations réglementaires : Le dépositaire central de titres (CSD) peut déclarer l'opération aux autorités de régulation conformément aux exigences applicables.
8. Rapprochement :
- Contrôles internes : les deux banques effectuent des rapprochements internes afin de s'assurer que leurs écritures concordent avec celles du dépositaire central de titres (CSD).
- Résolution des écarts : Tout écart est traité sans délai avec le concours du dépositaire central de titres.
Points clés à considérer :
- Propriété fractionnée : si l'instrument financier autorise la propriété fractionnée, les systèmes du dépositaire central de titres (CSD) sont conçus pour traiter avec exactitude les transferts partiels.
- Relations de conservation : les banques recourent souvent à des banques dépositaires ou à des agents pour interagir avec le dépositaire central de titres (CSD), notamment dans les opérations transfrontalières.
- Technologie et normes : Le transfert repose sur des systèmes de messagerie et des protocoles normalisés (tels que SWIFT) afin de garantir efficacité et sécurité.
- Gestion des risques : Le dépositaire central de titres (CSD) applique des pratiques de gestion des risques afin d'atténuer le risque de règlement, notamment le recours à des garanties et à des mécanismes de compensation (netting).
DTC
La Depository Trust & Clearing Corporation (DTCC) et la Depository Trust Company (DTC) ne sont pas des banques commerciales. La DTC est une société fiduciaire à objet limité relevant de la législation bancaire de l'État de New York et membre du système de la Réserve fédérale ; elle ne reçoit pas de dépôts du public, ne lui consent pas de crédits et n'est pas en relation avec les investisseurs individuels. Ces entités fournissent plutôt l'infrastructure nécessaire pour faciliter les transactions et préserver la sécurité et la stabilité des marchés financiers.
La DTCC a été constituée en 1999 en tant que société holding de DTC (fondée en 1973), de la National Securities Clearing Corporation (NSCC) et, par la suite, de la Fixed Income Clearing Corporation (FICC) et d'autres entités. Elle fournit une gamme de services, notamment le règlement des transactions, la tenue des registres, des services d'information et bien d'autres encore, pour différentes catégories de titres. Ses clients comprennent des banques, des courtiers-négociateurs et d'autres intermédiaires financiers.
DTC, filiale de DTCC, a été créée en 1973 afin de réduire les coûts et d'améliorer l'efficacité de la compensation et du règlement-livraison, en immobilisant les titres et en opérant des modifications « en compte » de leur propriété. Cela signifie que les titres sont enregistrés sous forme numérique et que les transactions sont traitées par des ajustements de ces écritures, et non par le transfert physique de documents papier.
La Depository Trust Company (DTC), filiale de la Depository Trust & Clearing Corporation (DTCC), est l'un des plus grands dépositaires de titres au monde ; elle fournit des services centralisés de compensation, de règlement-livraison et d'information pour divers instruments financiers, notamment les actions, les obligations et les instruments du marché monétaire. La Depository Trust Company (DTC) se consacre principalement à la compensation, au règlement-livraison et à la conservation de titres, tels que les actions, les obligations et les instruments du marché monétaire.
DTC ne gère pas directement le transfert de volumes importants de devises. Toutefois, dans le cadre du processus de règlement, DTC facilite le transfert de fonds entre participants afin de dénouer les opérations sur titres. Le mouvement effectif des fonds dans le processus de règlement de DTC est géré par l'intermédiaire de banques et d'autres établissements financiers. Ces entités transfèrent les fonds, dans le cadre de la procédure de règlement, au moyen de systèmes de paiement établis tels que Fedwire, exploité par la Réserve fédérale des États-Unis, ou le Clearing House Interbank Payments System (CHIPS), qui est un système de paiement de montants élevés privé.
Le système DTC fonctionne en facilitant le transfert électronique et le règlement des opérations sur titres entre ses participants, au moyen de comptes de règlement électroniques ; ces participants comprennent des banques, des courtiers-négociateurs et d'autres établissements financiers. Voici un aperçu de son fonctionnement :
- Émission : lorsqu'une société émet des valeurs mobilières, telles que des actions ou des obligations, elle peut recourir aux services du DTC pour simplifier le processus. Le DTC enregistre l'émission par voie électronique et veille à ce que les titres soient disponibles à la négociation.
- Négociation : lorsque des investisseurs achètent et vendent des titres, leurs opérations sont exécutées par l'intermédiaire d'une bourse ou d'une autre plateforme de négociation. Une fois l'opération exécutée, les détails sont transmis à la National Securities Clearing Corporation (NSCC), autre filiale de la DTCC, aux fins de compensation.
- Compensation : le NSCC agit en qualité de contrepartie centrale, compense les transactions et détermine les obligations de chaque partie à l'opération. Il s'assure que l'acheteur dispose des fonds suffisants et que le vendeur détient les titres à livrer.
- Règlement-livraison : une fois les opérations compensées, elles sont transmises au DTC pour règlement. Le DTC met à jour ses registres par voie électronique, en transférant la propriété des titres du vendeur à l'acheteur et en facilitant le transfert de fonds entre leurs comptes respectifs. Depuis le 28 mai 2024, la plupart des opérations sur titres américains sont réglées un jour ouvré après la transaction (T+1).
- Conservation d'actifs et services aux titres : le DTC agit également en qualité de conservateur des titres qu'il détient, tient les registres de propriété et fournit des services tels que le paiement des dividendes et des intérêts, les opérations sur titres (par exemple division d'actions, fusions, etc.) et les services de vote par procuration.
En offrant un système centralisé de compensation, de règlement-livraison et de conservation d'actifs pour les valeurs mobilières, le DTC contribue à réduire les risques et les coûts associés au processus de négociation et de règlement. Il permet des transactions plus efficaces et plus sûres, garantissant le bon fonctionnement et la transparence des marchés financiers.
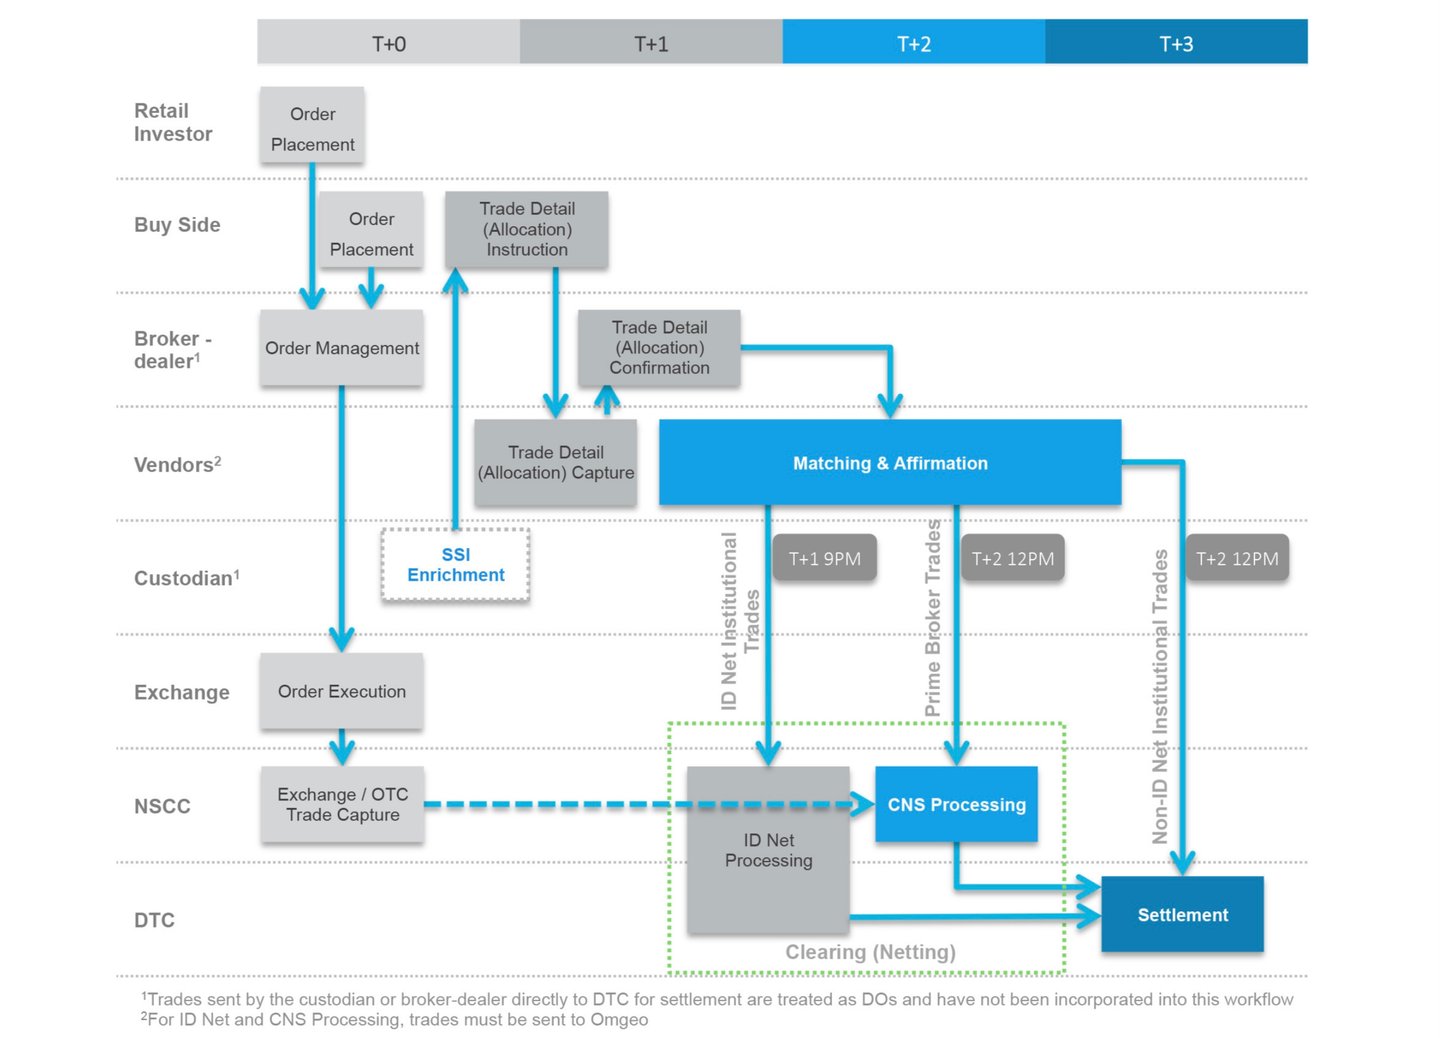
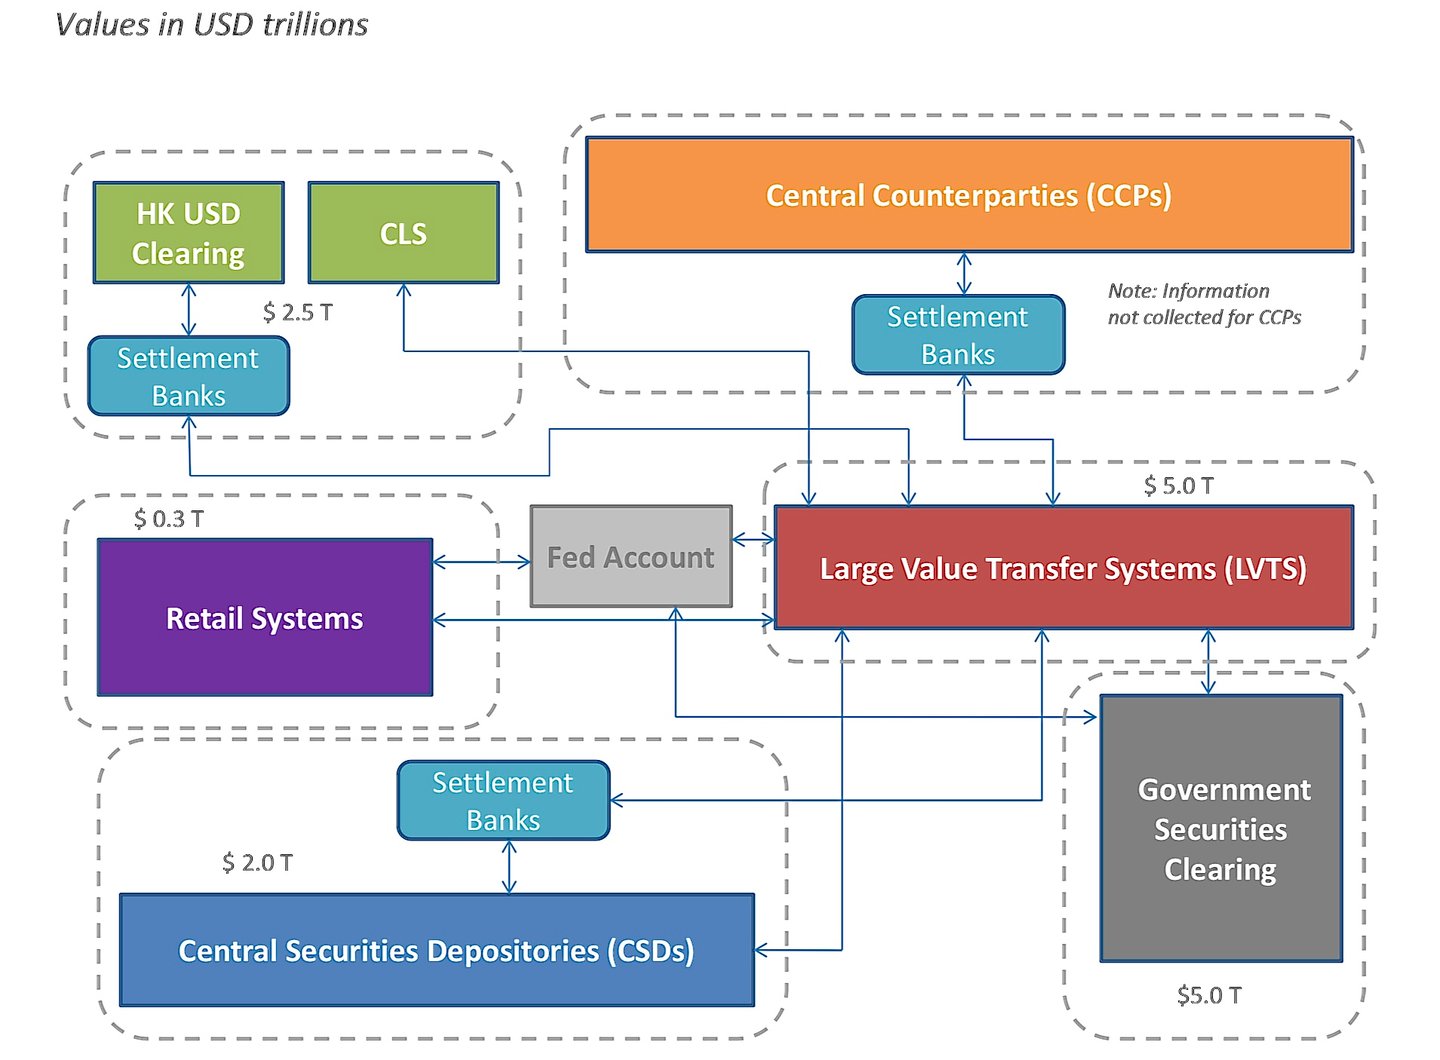
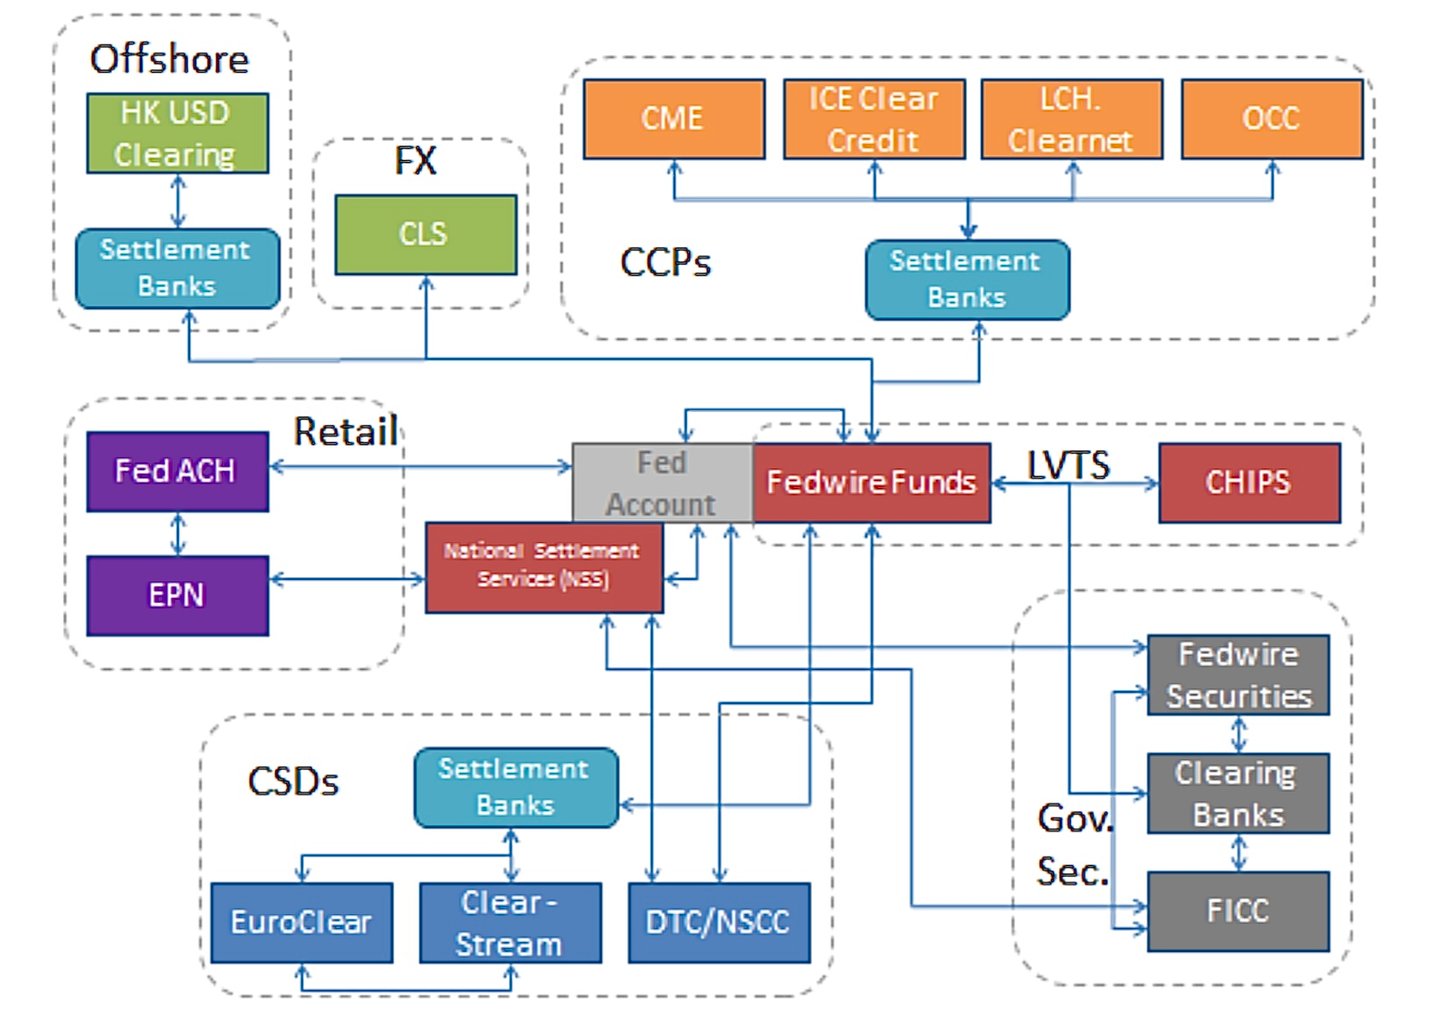
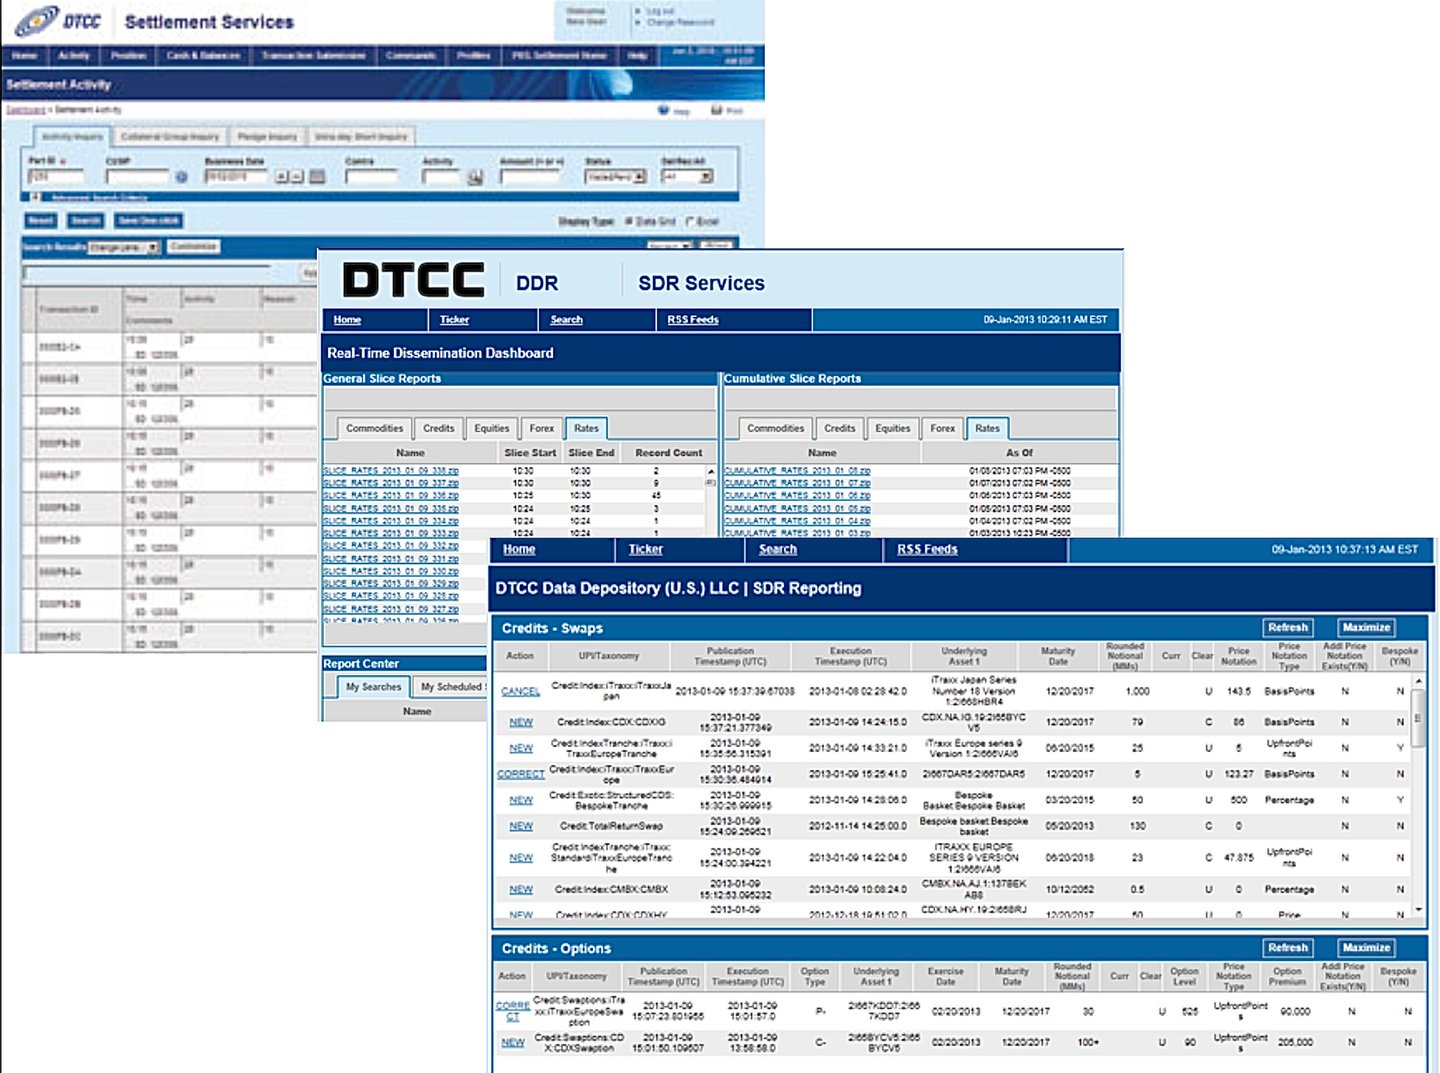
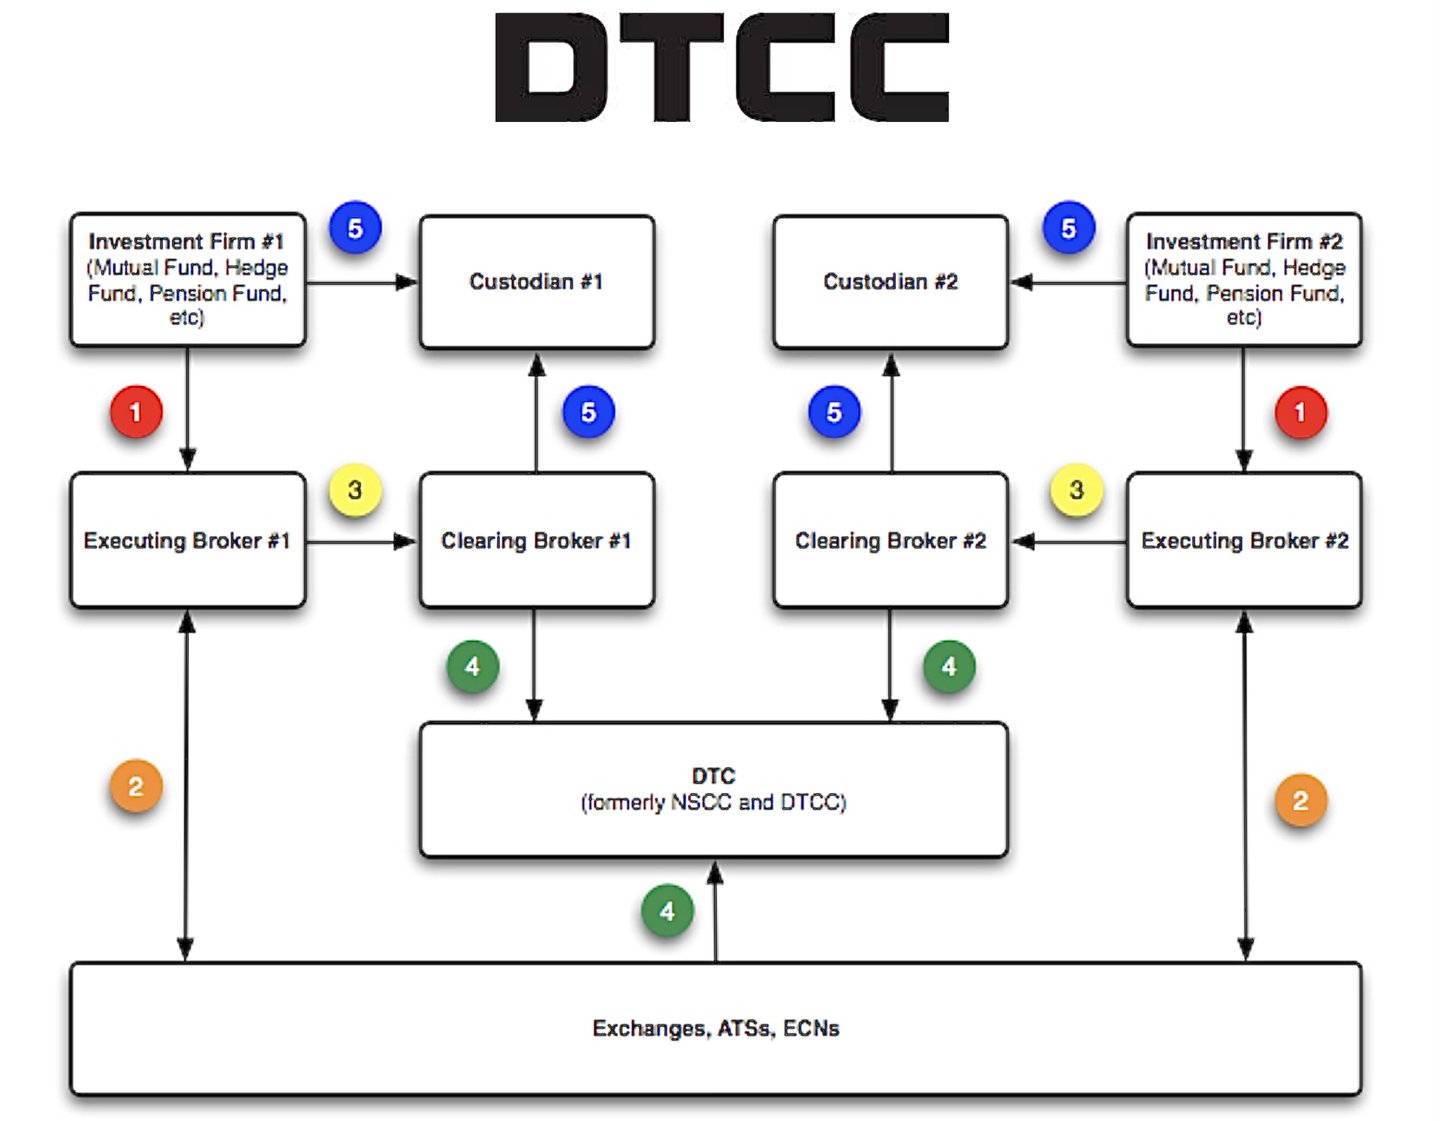
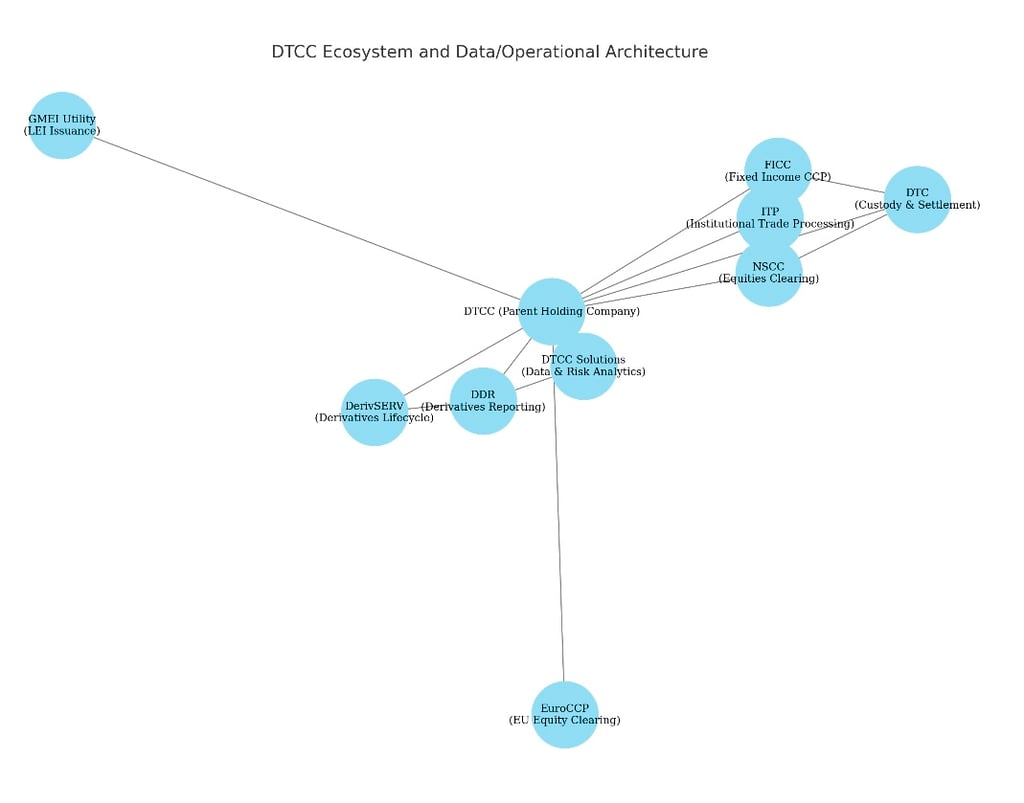
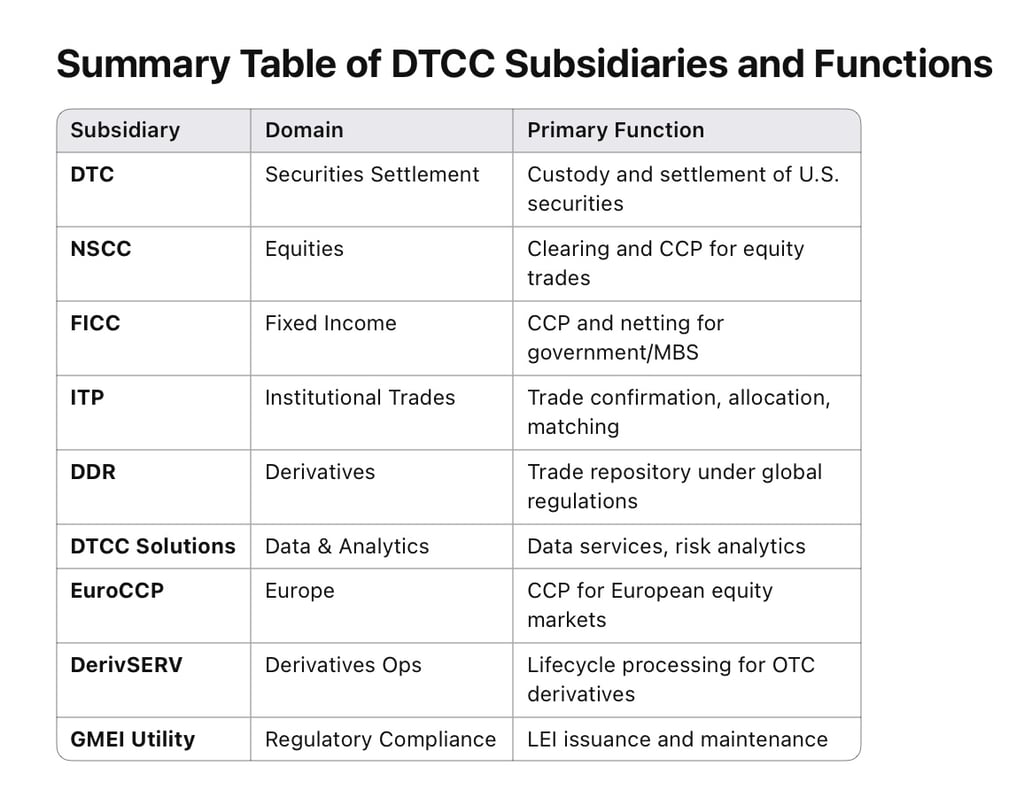
Le DTC et la NSCC (National Securities Clearing Corporation) relevant de la Depository Trust & Clearing Corporation (DTCC), les participants recourent souvent aux plateformes propres de la DTCC pour leurs instructions directes. Parallèlement, de nombreux établissements utilisent SWIFT pour les messages de règlement-livraison normalisés, en particulier lorsqu'ils donnent des instructions à un conservateur ou à un agent qui interagit ensuite avec le DTC.
1. Principaux processus DTC et messages propriétaires
1.1 Systèmes et plateformes DTC
- Participant Terminal System (PTS) et Participant Browser Service (PBS) : interfaces traditionnelles du DTC permettant aux participants de saisir et de consulter en temps réel l'activité de règlement.
- Interface web de règlement : un environnement plus moderne, accessible par navigateur, qui permet aux participants de saisir les détails des transactions, de consulter l'état des règlements et de gérer les exceptions.
- Flux MQ/temps réel : de nombreux grands participants utilisent une interface automatisée avec le DTC reposant sur des files de messages (IBM MQ Series), par laquelle ils envoient et reçoivent en temps réel des messages dans un format propriétaire.
Dans ces systèmes, un participant saisit des « ordres de livraison » (Deliver Orders, DO) ou des « ordres de réception » (Receive Orders, RO), en précisant la contrepartie, le CUSIP et les conditions du mouvement.
1.2 Exemples de messages propriétaires
Les messages du DTC ne sont pas habituellement désignés par la notation « MT5xx » (qui relève des usages SWIFT) ; le DTC dispose de ses propres types de messages ou fonctions internes. Voici quelques exemples représentatifs :
- Instruction d'ordre de livraison
- Souvent désigné « DO » dans le système.
- Les participants précisent :
- Identifiant de valeur mobilière (CUSIP)
- Quantité (actions ou principal)
- Numéro de participant DTC du destinataire
- Type de livraison : franco de paiement (FOP) ou contre paiement (DVP)
- Montant de règlement de la contrepartie (si livraison contre paiement)
- Date de règlement
- Réception de l'ordre : le participant destinataire voit généralement apparaître l'ordre de livraison entrant comptabilisé par le participant livreur. Selon les processus internes de rapprochement, le participant peut « confirmer » ou « approuver » la réception, en particulier pour une opération de livraison contre paiement (DVP).
- Reclaim / RVP (Return of Versus Payment) : en cas de livraison erronée ou non appariée, les participants peuvent initier une opération de reclaim dans le système DTC. Elle vise en pratique à annuler ou à relivrer le titre.
- Messages d'activité de règlement : DTC transmet aux participants des confirmations de règlement et des avis d'activité (« Activity Advice ») pour chaque événement de règlement (livraison ou réception). Ils sont souvent désignés sous le nom de « rapports d'activité de règlement » et peuvent être téléchargés depuis les systèmes de DTC ou reçus par flux automatisé.
- Recyclage / messages en attente : lorsqu'une transaction reste suspendue (par exemple, en raison d'un nombre insuffisant de titres à livrer ou de fonds insuffisants pour le paiement), le système génère des messages de statut « recycle ». Les participants peuvent consulter ces transactions en file d'attente en temps réel ou quasi réel, au moyen de requêtes de statut.
Les guides des services aux participants ou des services de règlement du DTC désignent généralement ces instructions simplement par « Deliver Order » ou « Memo Seg », etc., plutôt que par le système de numérotation standard de SWIFT.
2. Types de messages SWIFT ISO 15022 dans le contexte du règlement-livraison aux États-Unis
De nombreuses banques mondiales ou grandes banques régionales ne communiquent pas directement avec l'interface propriétaire du DTC depuis chaque site ; elles peuvent plutôt donner instruction à un conservateur américain local, ou disposer d'un système interne qui émet des messages SWIFT à des fins de traitement uniforme. Ces messages SWIFT sont ensuite convertis ou transposés en instructions de livraison/réception propres au DTC par le conservateur ou par la plateforme de compensation de l'établissement implantée aux États-Unis.
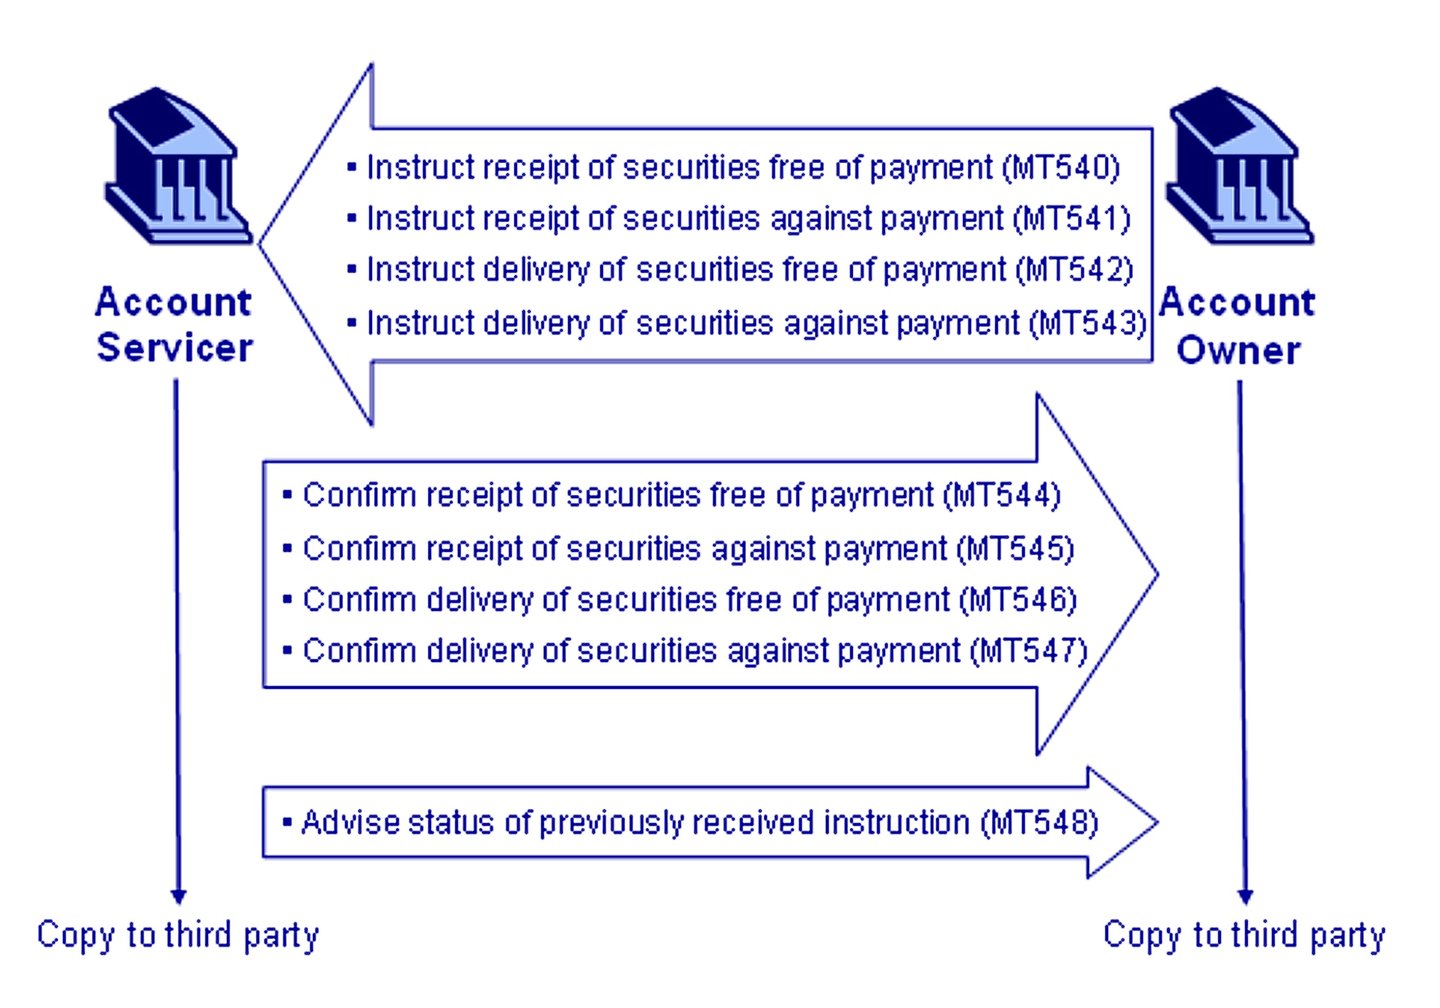
Les types de messages SWIFT (ISO 15022) courants relatifs au règlement-livraison de titres comprennent :
1. MT540 – Instruction de réception franco de paiement
- Utilisé lorsqu'il est demandé à un conservateur de recevoir des titres sans paiement.
- Exemple d'utilisation : « Veuillez recevoir franco de paiement X actions (CUSIP 123456789) du participant DTC n° 9876. »
2. MT541 – Instruction de réception contre paiement (RAP)
- Ordonne la réception de titres lorsqu'un paiement est dû à la partie livreuse (livraison contre paiement, DVP).
- Exemple d'utilisation : « Veuillez recevoir 10 000 actions CUSIP 987654321 contre 50 000 USD du participant DTC n° 1234. »
3. MT542 – Instruction de livraison franco de paiement
- Donne instruction au conservateur (ou à l'agent de compensation) de livrer les titres sans paiement.
- Exemple d'utilisation : « Livrer 5 000 actions ABC CUSIP 123456789 au participant DTC n° 5678 franco de paiement. »
4. MT543 – Instruction de livraison contre paiement (DAP)
- Ordonne la livraison de titres contre un paiement déterminé.
- Exemple d'utilisation : « Livrer 15 000 actions DEF CUSIP 987654321 au participant DTC n° 9999 contre paiement de 300 000 USD. »
5. MT544 à MT547 – Notifications et confirmations de règlement-livraison
- MT544 – Confirmation de réception franco de paiement
- MT545 – Confirmation de réception contre paiement
- MT546 – Confirmation de livraison libre de paiement
- MT547 – Confirmation de livraison contre paiement
Ces messages sont renvoyés par le dépositaire (ou le système) pour indiquer que le règlement faisant l'objet de l'instruction a abouti (ou pour signaler des tentatives de règlement partielles, non concordantes ou ayant échoué).
6. MT548 – Statut de règlement et avis de traitement
- Fournit des mises à jour de statut ou des avis relatifs aux opérations de règlement, y compris les statuts de recyclage ou de non-appariement.
Ainsi, dans un scénario type où une banque ou une institution donne instruction à un dépositaire américain d'effectuer un transfert auprès du DTC, vous pourriez observer :
- Un message MT542 (Deliver Free) de la banque ou de l'établissement à destination du conservateur.
- Le dépositaire (s'il est lui-même participant du DTC) convertit ensuite cette instruction en ordre de livraison DTC (Deliver Order, DO) au sein du système du DTC, en précisant les détails pertinents.
- Une fois le règlement effectué auprès de DTC, le conservateur renvoie un message MT546 (confirmation de livraison franco de paiement) à la banque ou à l'institution.
3. Flux de bout en bout et types de messages
Voici un scénario illustratif, étape par étape, d'un transfert en livraison contre paiement (DVP) auprès du DTC, présentant à la fois l'instruction propriétaire du DTC et les messages SWIFT correspondants possibles :
1. Bénéficiaire effectif → Banque livreuse
- Le client donne ses instructions à la banque livreuse (éventuellement via un portail interne, par téléphone ou par un autre moyen). SWIFT n'est généralement pas utilisé à ce stade, bien que les grandes institutions puissent recourir à des messages internes ISO 20022 ou MT54x.
2. Banque livreuse → DTC (sur fonds propres)
- Le back-office de la banque crée automatiquement un ordre de livraison (Deliver Order) dans le système du DTC :
- Identifiant de participant DTC de la contrepartie
- CUSIP et quantité
- Montant du règlement pour la livraison contre paiement (DVP), date de règlement
- Moyens de transmission : interface PTS/PBS, messagerie MQ ou Settlement Web.
3. Banque livreuse → (interne) / Conservateur (scénario SWIFT)
- Si la banque doit donner des instructions à un conservateur externe ou sous-conservateur qui détient la position auprès du DTC pour son compte, elle peut envoyer un MT543 (Deliver Against Payment) comportant les références du sous-conservateur. Le sous-conservateur le traduit ensuite en un ordre de livraison DTC (DTC Deliver Order).
4. DTC → Banque réceptrice (sur fonds propres)
- DTC informe la banque réceptrice qu'un ordre de livraison (DO) est en attente. Dans le système, la banque réceptrice voit apparaître un élément en file d'attente de livraison entrante. Si la banque réceptrice exploite une liaison en temps réel, elle peut recevoir un message de statut ou un flux de rapport d'activité (dans un format propriétaire).
- Pour une transaction de livraison contre paiement (DVP), la banque destinataire doit confirmer, ou à tout le moins s'assurer, que les fonds sont disponibles.
5. Banque réceptrice → DTC
- Si la banque réceptrice est tenue de « confirmer » ou d'« apparier » l'opération pour certains types de règlement, elle saisit une acceptation (parfois effectuée automatiquement lorsque le système interne est configuré pour accepter d'office les opérations DVP de contreparties connues).
6. Règlement-livraison DTC (en qualité de dépositaire central de titres)
- DTC vérifie les positions et les fonds en temps réel ou quasi réel. Si tout est en ordre, il débite la position en titres du livreur, crédite la position en titres du receveur et, simultanément, débite les liquidités du receveur et crédite celles du livreur (pour le DVP).
7. Flux de confirmation de règlement
- DTC envoie aux deux participants des confirmations « Settlement Activity » propres à son système.
- Si SWIFT est utilisé, les participants ou leurs conservateurs génèrent un MT547 (confirmation de livraison contre paiement) ou un MT545 (confirmation de réception contre paiement), ou encore un avis de statut/confirmation MT548.
8. Notification au client
- La banque livreuse et la banque réceptrice confirment chacune le règlement définitif au bénéficiaire effectif au moyen de leurs relevés ou communications internes.
4. Messages et considérations complémentaires
- Messages « recyclés » : Lorsque des transactions ne peuvent être réglées immédiatement (par exemple en raison d'une insuffisance de titres ou de fonds), le DTC recycle l'instruction et envoie des mises à jour de statut. En termes SWIFT, un MT548 peut être envoyé périodiquement pour indiquer que la transaction est toujours en attente.
- Messages d'« allegement » (MT578 en ISO 15022 ; sese.028 en ISO 20022) : certains systèmes génèrent un « allegement » lorsqu'une partie saisit une instruction que l'autre partie n'a pas appariée ou reconnue. Ce cas est plus fréquent dans les scénarios transfrontaliers ou impliquant plusieurs conservateurs.
- Réclamations liées aux opérations sur titres : lorsque des opérations sur titres interviennent à proximité de la date du transfert, des échanges supplémentaires (souvent propres à l'établissement conservateur) ont lieu pour traiter les réclamations relatives aux dividendes ou aux intérêts lorsque les dates d'enregistrement et de règlement-livraison entrent en conflit.
- Numéros de référence des transactions : toutes les instructions (qu'elles soient au format propriétaire du DTC ou transmises par SWIFT) portent des identifiants uniques (par exemple, la référence de l'expéditeur dans un message MT54x). Le rapprochement et le suivi des statuts reposent largement sur ces champs de référence.
5. Observations finales et recommandations
1. Automatisation :
- La plupart des grands participants utilisent des interfaces en temps réel ou par fichiers par lots avec le DTC, ce qui limite la saisie manuelle.
- Les messages SWIFT MT54x sont souvent générés automatiquement par le système de back-office d'un participant, puis convertis en messages DTC par des modules internes ou par des conservateurs externes.
2. Rapprochement :
- Les établissements qui utilisent à la fois les messages propriétaires de la DTC et SWIFT doivent mettre en place des processus de rapprochement rigoureux.
- Ils rapprochent les relevés de règlement DTC (ou les confirmations en temps réel) des instructions internes (références MT54x).
3. Champ d'application :
- La messagerie directe DTC est courante parmi les courtiers-négociateurs et les banques établis aux États-Unis qui sont participants DTC.
- Les instructions SWIFT sont plus courantes lorsque la partie donneuse d'ordre se situe en dehors des États-Unis ou n'est pas un participant direct du DTC mais recourt à un conservateur local.
4. Traitement des exceptions :
- Lorsque les instructions sont discordantes, ou que les titres ou les espèces sont insuffisants, l'opération reste en attente (statut de recyclage). Le participant doit corriger les instructions ou fournir les ressources nécessaires avant que le règlement puisse avoir lieu.
- Tout scénario de déséquilibre ou de défaut peut déclencher une demande de restitution ou un règlement partiel, chacun s'accompagnant de son propre flux de messages.
Vue d'ensemble
Un transfert livraison contre paiement (DVP) typique pourrait se dérouler ainsi dans la pratique :
- MT543 de la banque internationale à son conservateur américain : « Livrer 10 000 actions ABC (CUSIP 123456789) au participant DTC n° 5555 pour 100 000 USD à la date de règlement T+1. »
- Le conservateur traduit le MT543 en un ordre de livraison DTC (Deliver Order, DO) précisant la même quantité, le même participant DTC contrepartie, ainsi que la date et le montant de règlement.
- Le DTC met en file d'attente le DO et le rapproche de l'acceptation du participant destinataire.
- Au règlement-livraison : le DTC finalise le mouvement par inscription en compte.
- Le conservateur reçoit une confirmation de règlement DTC, qui déclenche l'émission d'un message MT547 à destination de la banque globale, confirmant la bonne exécution d'une livraison contre paiement (DVP).
- Global Bank met à jour le relevé du bénéficiaire effectif afin d'indiquer que le titre n'est plus détenu et que les espèces correspondantes (le cas échéant) sont créditées ou débitées en conséquence.
Le transfert d'un titre via le DTC repose sur une combinaison d'instructions propriétaires (Deliver Orders, Receive Orders, Settlement Activity Reports) et, dans de nombreux cas, d'une messagerie SWIFT ISO 15022 complémentaire (série MT54x) lorsque les participants recourent à des conservateurs ou à des flux internes automatisés. Le système du DTC constitue le pivot de fait du règlement-livraison américain en inscription en compte, en sa qualité de dépositaire central de titres (CSD). Les établissements peuvent s'appuyer uniquement sur le PTS/PBS du DTC ou sur un flux automatisé s'ils en sont participants directs, ou encore intégrer ces processus dans des messages SWIFT afin de bénéficier d'une normalisation à l'échelle mondiale.
Points essentiels à retenir :
- Messages propriétaires du DTC : DO (Deliver Order), RO (Receive Order) et diverses notifications d'activité de règlement.
- SWIFT : les messages MT540 à MT547 (instructions et confirmations) ainsi que le MT548 (statut) sont fréquemment utilisés.
- Rapprochement et affirmation : le participant destinataire (ou son agent) doit confirmer l'acceptation, notamment pour les instructions de livraison contre paiement (DVP).
- Temps réel et traitement par lots : le règlement du DTC peut désormais s'effectuer en plusieurs cycles intrajournaliers, avec une mise à jour en temps réel des positions et, en option, des étapes de règlement net ou définitif plus tard dans la journée.
- À des fins de vérification : demandez la confirmation du règlement auprès du participant du DTC (conservateur) concerné. Le DTC n'émet pas de confirmations à l'intention de non-participants ; un document présenté comme une « confirmation du DTC » pour un tiers doit donc être considéré avec prudence.
Grâce à une attention rigoureuse portée au mappage des messages, aux champs de référence et aux contrôles de statut en temps réel, l'ensemble du processus assure un transfert fluide des titres au sein de l'écosystème américain de compensation et de règlement-livraison.
La Depository Trust Company dispose-t-elle de serveurs dans l'UE ?
Les systèmes de compensation et de règlement de DTC sont exploités depuis les États-Unis, sous la supervision de la SEC et de la Réserve fédérale ; DTC n'exécute pas le règlement sur des serveurs situés dans l'UE. Sa société mère DTCC exploite des référentiels centraux distincts en Europe pour la déclaration des instruments dérivés – DTCC Data Repository (Ireland) plc pour les déclarations de l'UE et DTCC Derivatives Repository plc à Londres pour les déclarations du Royaume-Uni. Ceux-ci ne conservent que des données de déclaration, et non des registres de titres.
Le Fedwire® Securities Service
Le système nerveux central du règlement des titres d'État américains
Introduction
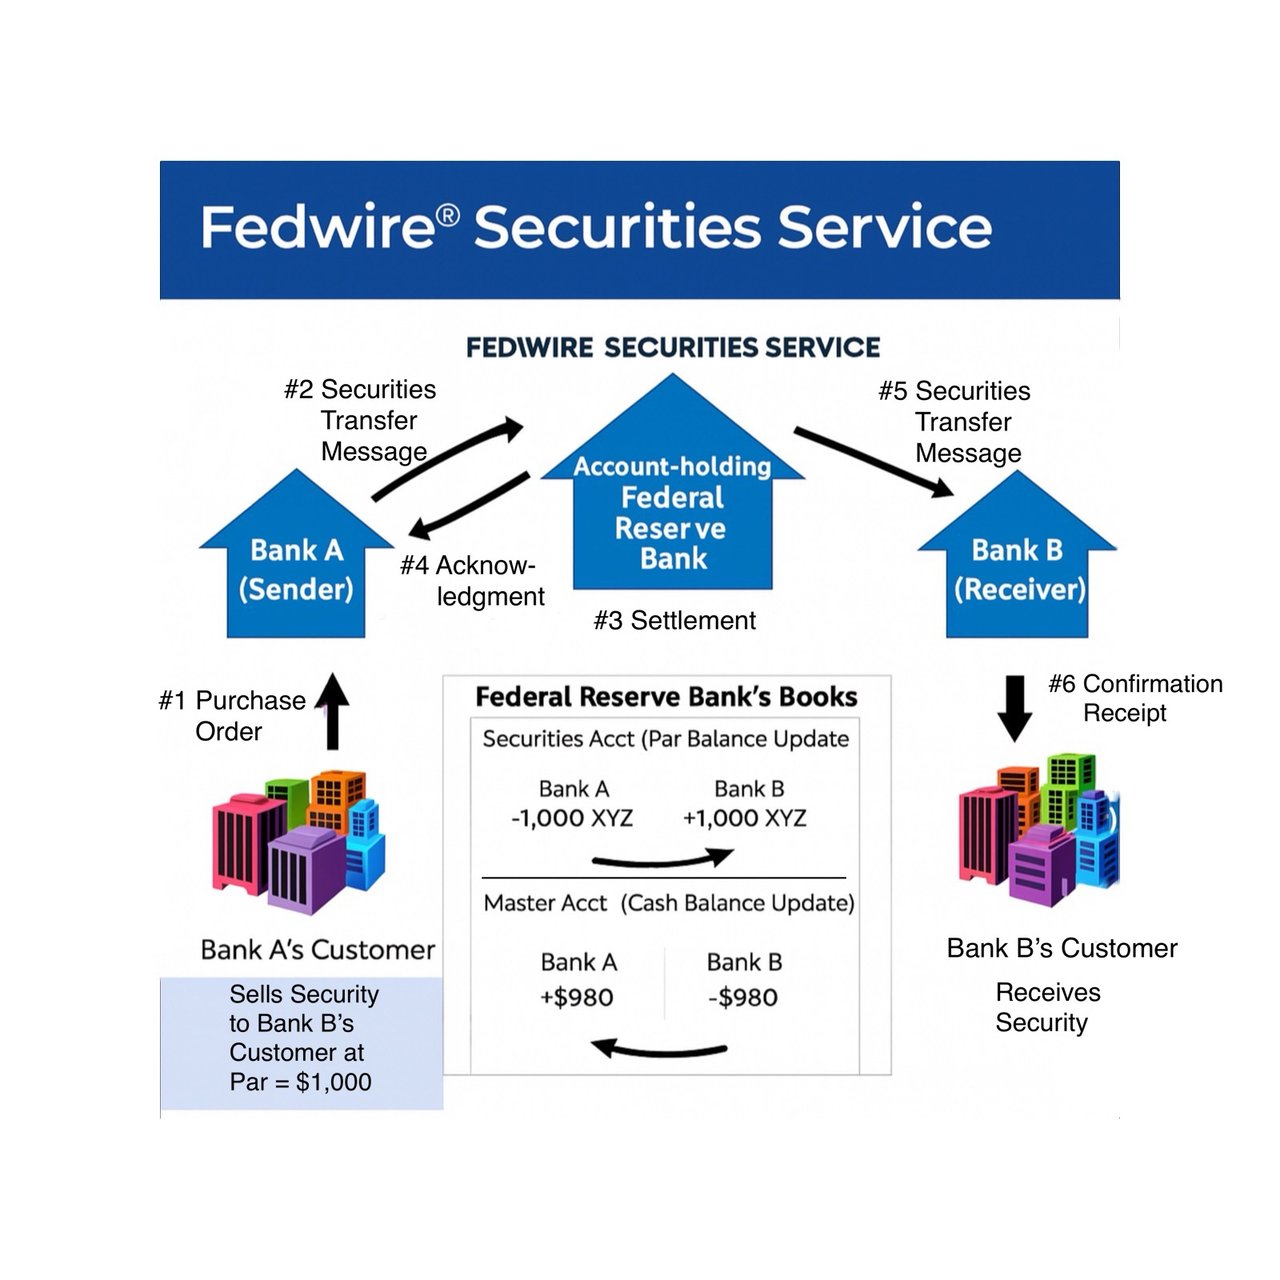
Le Fedwire® Securities Service, exploité par les banques de la Réserve fédérale, constitue l'ossature institutionnelle de l'infrastructure américaine des titres publics. En tant que dépositaire central de titres (CSD) officiel pour les titres du Trésor américain et les autres obligations fédérales, il assure le règlement et la conservation en temps réel d'opérations portant sur des milliers de milliards de dollars par jour. À la différence des dépositaires commerciaux tels que la Depository Trust Company (DTC), Fedwire Securities traite le règlement et l'inscription en compte de la dette souveraine et quasi souveraine directement dans les registres de la banque centrale. Le présent article expose en détail l'architecture du service, ses fondements juridiques, son fonctionnement opérationnel et son importance systémique.
I. Gouvernance et cadre juridique
Le Fedwire Securities Service est exploité par les douze Federal Reserve Banks sous la supervision du Board of Governors of the Federal Reserve System. Il est régi par :
- Réglementation TRADES du Trésor américain (31 CFR Part 357) : fondement juridique des titres du Trésor en inscription en compte détenus par l'intermédiaire des banques de la Réserve fédérale.
- Operating Circular No. 7 : définit les conditions dans lesquelles les comptes-titres sont tenus et les transferts exécutés.
La participation est réservée aux établissements disposant d'un compte principal (master account) auprès d'une banque de la Réserve fédérale, notamment les banques commerciales, les entités parrainées par l'État, les institutions internationales et certaines agences du gouvernement américain.
II. Instruments éligibles au règlement
Fedwire Securities traite exclusivement les titres éligibles inscrits en compte, parmi lesquels :
- Titres du Trésor américain (Bills, Notes, Bonds, TIPS, FRN)
- Titres d'agences fédérales américaines (par exemple Fannie Mae, Freddie Mac, Ginnie Mae)
- Titres d'entreprises parrainées par l'État (GSE)
- Certaines organisations internationales (par exemple la Banque mondiale, la Banque interaméricaine de développement)
Tous les instruments sont détenus exclusivement sous forme dématérialisée, la propriété étant constatée par inscription en compte électronique.
III. Capacités fonctionnelles
A. Règlement brut en temps réel (RTGS)
À la différence des systèmes à règlement par lots, le Fedwire Securities Service fonctionne en mode RTGS, ce qui garantit :
- Caractère définitif : les règlements sont irrévocables dès leur exécution
- Atomicité : dans les opérations de livraison contre paiement (DVP), les titres et les fonds sont réglés simultanément
B. Livraison contre paiement (DVP)
Le service prend en charge :
- Livraison contre paiement (modèle 1 de la BRI) : chaque transfert de titres et de fonds est réglé simultanément et individuellement
- Transferts libres de paiement : les titres sont livrés sans mouvement de fonds simultané (par exemple pour un nantissement, une donation ou une réorganisation interne)
C. Nantissement de collatéral et services tripartites
Les participants peuvent nantir les titres détenus auprès de la Fed à titre de garantie pour :
- Emprunt au guichet d'escompte
- Atténuation des risques des systèmes de paiement
- Accords de crédit interbancaires
- Opérations de mise en pension via l'agent tripartite américain (BNY, seul agent depuis le retrait de JPMorgan en 2019)
IV. Processus d'inscription en compte
Tous les mouvements d'inscription en compte sont initiés au moyen d'instructions structurées transmises via FedLine Advantage®, SWIFT ou des protocoles de messagerie intégrés.
C'est la Federal Reserve Bank, et non le participant, qui exécute l'écriture comptable proprement dite, en débitant et en créditant les comptes titres tenus dans le registre principal de la Fed. Une fois traitée, l'opération est définitive, irrévocable et juridiquement contraignante.
V. Participants et accès
L'accès direct est réservé aux entités suivantes :
- Établissements de dépôt disposant d'un compte maître auprès de la Réserve fédérale
- Certaines entités publiques et institutions officielles étrangères
- Entreprises parrainées par l'État et certaines autres institutions éligibles
Les autres acteurs, notamment les courtiers-négociants et les négociants principaux qui ne sont pas des banques, accèdent au service par l'intermédiaire d'une banque de compensation.
VI. Intégration avec d'autres systèmes : DTC et au-delà
Alors que Fedwire Securities constitue le dépositaire central des instruments souverains, la Depository Trust Company (DTC) exploite une infrastructure distincte, relevant du secteur privé, pour les titres de sociétés et les titres municipaux. Les opérations sur titres publics sont compensées et réglées en net par la Fixed Income Clearing Corporation (FICC), une autre filiale de la DTCC, puis dénouées dans Fedwire Securities par l'intermédiaire de banques de compensation.
Ce lien facilite :
- Règlement des titres du Trésor entre participants du DTC
- Opérations de pension et de collatéral portant sur des titres du gouvernement américain
- Fonctions de compensation et de clearing sur plusieurs plateformes
VII. Horaires d'ouverture
Le Fedwire Securities Service fonctionne :
- Du lundi au vendredi, à l'exclusion des jours fériés aux États-Unis
- Ouverture : 8 h 30, heure de l'Est (13 h 30 UTC ; 12 h 30 UTC pendant l'heure d'été américaine)
- Clôture : 15 h 15 (heure de l'Est) pour les transferts (20 h 15 UTC ; 19 h 15 UTC pendant l'heure d'été), 15 h 30 (heure de l'Est) pour les contrepassations
Ces horaires définissent la fenêtre de finalité du règlement le jour même des titres d'État.
VIII. Importance systémique et architecture des risques
Le Fedwire Securities Service est une infrastructure de marché financier d'importance systémique (SIFMU) au sens du Titre VIII du Dodd-Frank Act. Sa fiabilité est essentielle pour :
- Fonctionnement du marché des titres du Trésor
- Opérations d'open market (OMO)
- Gestion de la liquidité interbancaire
- Maîtrise du risque systémique en situation de crise
Les découverts intrajournaliers résultant du règlement-livraison de titres doivent être garantis, généralement par les titres acquis, ce qui protège la Réserve fédérale contre le risque de contrepartie.
IX. Évolutions technologiques et réglementaires
Les évolutions récentes et à venir comprennent :
- Migration vers ISO 20022 pour la normalisation des messages
- Cadres de cyber-résilience renforcés
- Alignement continu des politiques sur les Principes CPMI-IOSCO applicables aux infrastructures de marchés financiers
Ces efforts visent à préserver la solidité du service dans un environnement financier numérisé et interconnecté.
Le Fedwire® Securities Service n'est pas un simple système de règlement, mais une architecture de confiance de niveau souverain pour les marchés de la dette publique américaine. Par son contrôle direct par la Réserve fédérale, sa capacité de règlement brut en temps réel et son caractère définitif en droit, il sous-tend la liquidité, la sécurité et la crédibilité des finances publiques américaines. Son intégration avec des infrastructures commerciales telles que DTC assure le bon fonctionnement d'instruments financiers complexes et des flux de collatéral. À l'heure d'une complexité systémique croissante, Fedwire demeure un pilier de la stabilité monétaire et financière américaine.
Pour de plus amples précisions réglementaires, se reporter à la Federal Reserve Operating Circular n° 7 et à la Regulation J (12 CFR Part 210).
Euroclear ESES et ESES-CSD
Le système ESES d'Euroclear (Euroclear Settlement of Euronext-zone Securities) est une plateforme de règlement-livraison de titres conçue pour faciliter un règlement efficace et fluide des titres négociés sur les marchés d'Euronext, qui comprennent la Belgique, la France et les Pays-Bas. ESES vise à simplifier et à standardiser les processus post-marché, favorisant ainsi l'efficacité du règlement transfrontalier dans la zone Euronext.
Le système ESES fonctionne comme suit :
- Négociation : les investisseurs achètent et vendent des titres sur les marchés d'Euronext par l'intermédiaire de leurs courtiers ou de leurs plateformes de négociation. Une fois l'opération exécutée, les détails sont transmis à une contrepartie centrale (CCP) aux fins de compensation.
- Compensation : La contrepartie centrale se substitue à l'acheteur pour chaque vendeur et au vendeur pour chaque acheteur, réduisant ainsi le risque de contrepartie. Elle calcule les obligations nettes de chaque participant et s'assure qu'il dispose des garanties requises pour couvrir ses positions.
- Règlement : une fois les transactions compensées, elles sont transmises à la plateforme ESES pour règlement. ESES s'interface avec les dépositaires centraux de titres (CSD) locaux de Belgique (Euroclear Belgium), de France (Euroclear France) et des Pays-Bas (Euroclear Nederland) afin de faciliter le transfert des titres et des espèces entre l'acheteur et le vendeur.
- Livraison contre paiement (DvP) : ESES fonctionne selon un modèle DvP, qui garantit que le transfert des titres et le paiement correspondant ont lieu simultanément. Ce processus réduit le risque de règlement et accroît l'efficacité des transactions sur titres.
- Rapprochement et reporting : ESES rapproche les opérations dénouées et fournit aux participants des services de reporting, leur permettant de suivre leurs positions et le détail de leurs transactions.
En se connectant aux dépositaires centraux de titres locaux et en proposant une plateforme unique pour le règlement des titres de la zone Euronext, ESES simplifie le processus post-marché et permet un règlement transfrontalier plus efficace. Cette harmonisation réduit la complexité et le coût du règlement des opérations sur titres sur plusieurs marchés, favorisant ainsi une intégration et une coopération accrues au sein de l'écosystème financier européen.
Si vous souhaitez en savoir plus sur les procédures opérationnelles d'Euroclear, veuillez cliquer ici
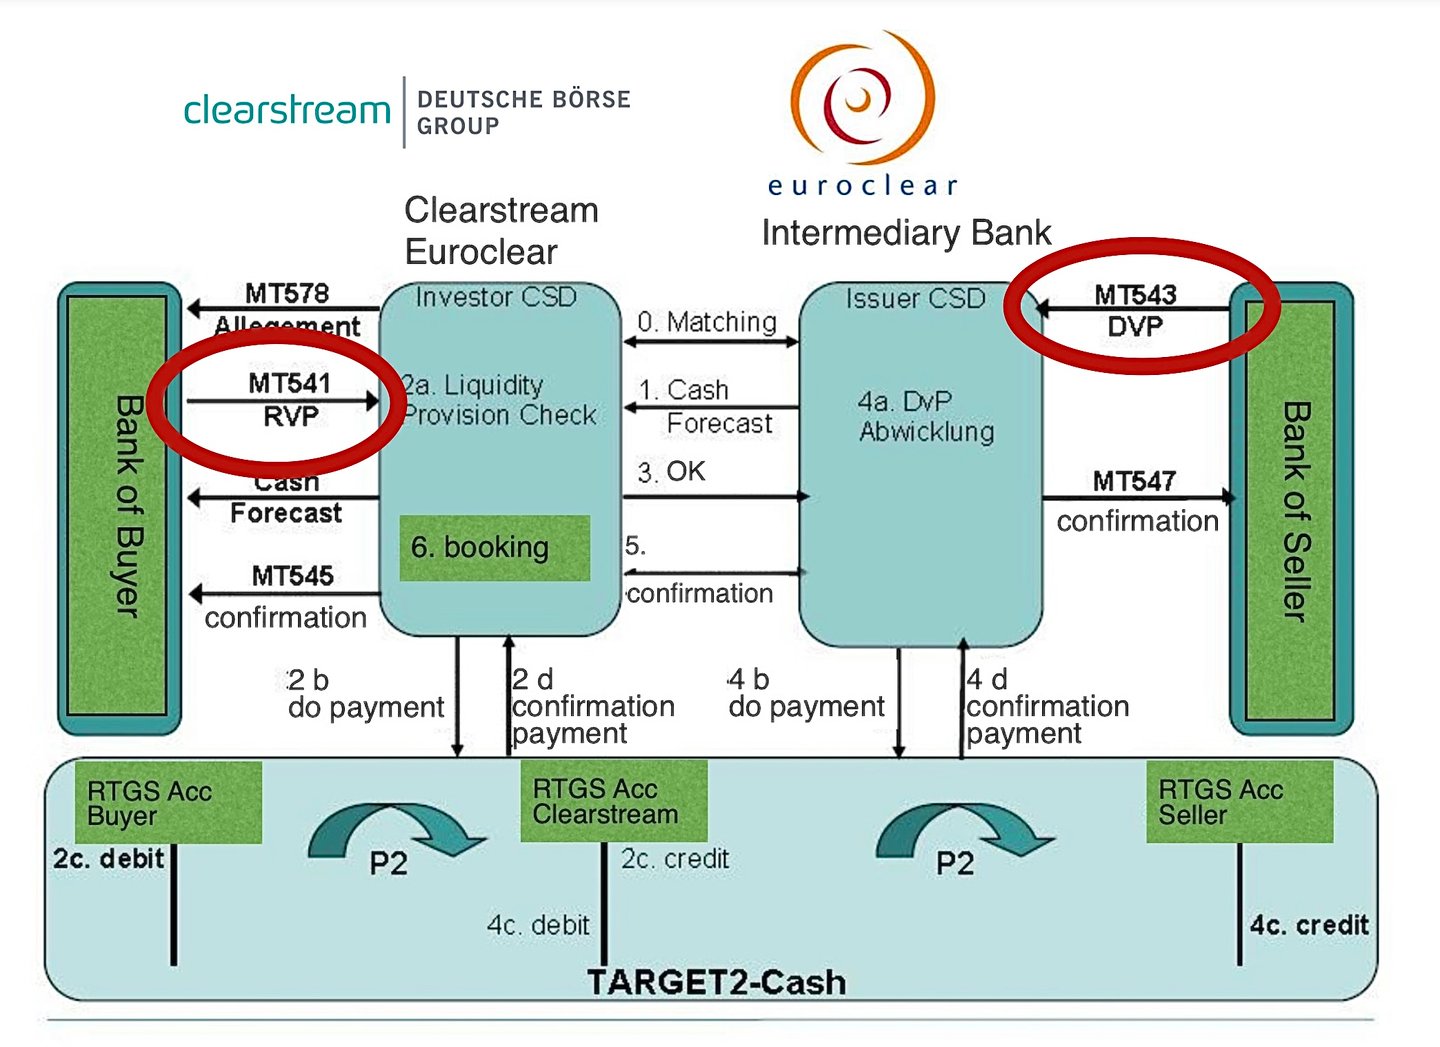
Clearstream est un dépositaire central de titres (CSD) dont le siège est au Luxembourg et qui est membre du groupe Deutsche Börse. En tant que CSD, Clearstream joue un rôle essentiel dans l'infrastructure des marchés financiers en fournissant des services de garde, de règlement-livraison et de gestion de titres, tels que des actions et des obligations.
Clearstream exerce son activité par l'intermédiaire de deux entités juridiques principales : Clearstream Banking AG, basée à Francfort (Allemagne), qui se consacre aux titres nationaux allemands, et Clearstream Banking S.A., basée au Luxembourg, qui traite les titres internationaux.
Voici comment Clearstream opère en tant que dépositaire central de titres (CSD) :
- Émission : Clearstream facilite le processus d'émission de nouveaux titres en les enregistrant et en les consignant électroniquement dans ses systèmes. Ce service garantit que les titres sont disponibles pour la négociation sur le marché.
- Garde des titres : Clearstream offre un environnement sécurisé pour la conservation de titres, en tenant des registres électroniques de propriété et en veillant à la sauvegarde des actifs.
- Règlement-livraison de titres : Clearstream facilite le transfert de titres entre acheteurs et vendeurs, met à jour les registres de propriété et veille au bon règlement des opérations. Elle est connectée à diverses plateformes de négociation et chambres de compensation afin de simplifier le traitement post-marché.
- Livraison contre paiement (DvP) : Clearstream fonctionne selon un modèle de livraison contre paiement, qui garantit que le transfert des titres et le paiement correspondant interviennent simultanément. Ce processus réduit le risque de règlement et renforce l'efficacité des opérations sur titres.
- Opérations sur titres et traitement des revenus : Clearstream gère les opérations sur titres, telles que les dividendes, les paiements d'intérêts, les fractionnements d'actions et les fusions, en veillant à ce que les paiements ou ajustements appropriés soient portés aux registres des détenteurs de titres.
- Gestion des garanties : Clearstream propose des services de gestion des garanties, qui consistent en la gestion efficace et sécurisée des garanties utilisées dans diverses opérations financières, telles que les opérations de pension livrée ou les produits dérivés. Elle fournit également des services de prêt et d'emprunt de titres.
- Connectivité et intégration : Clearstream est connectée à d'autres dépositaires centraux de titres, à des systèmes de règlement-livraison de titres et à des infrastructures de marché, tels que TARGET2-Securities (T2S), afin d'améliorer l'efficacité du règlement transfrontalier et de favoriser l'intégration des marchés financiers.
En fournissant ces services, Clearstream garantit le fonctionnement fluide, transparent et sécurisé des marchés financiers. Son rôle de dépositaire central de titres (CSD) réduit le risque de contrepartie, améliore l'efficacité des transactions et favorise la stabilité des marchés qu'il dessert.
Pour en savoir plus, cliquez sur le lien suivant
T2S (BCE Banque centrale européenne)
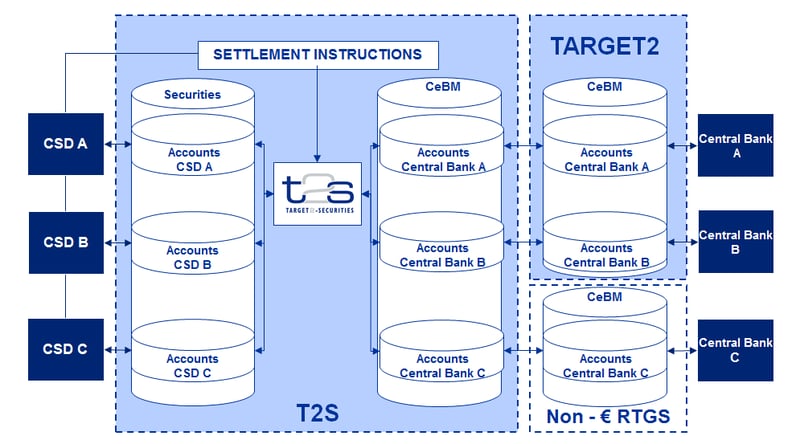
Traitement des titres financiers dans T2S
- Règlement-livraison de titres :
- Définition : le règlement-livraison de titres est le processus par lequel les titres sont transférés du vendeur à l'acheteur, en contrepartie du paiement correspondant de l'acheteur au vendeur.
- Rôle de T2S : T2S facilite ce processus en agissant comme une plateforme centralisée qui relie les différents dépositaires centraux de titres (CSD) à travers l'Europe.
- Livraison contre paiement (DvP) :
- Concept : la livraison contre paiement (DvP) est un principe fondamental du règlement-livraison de titres : la livraison des titres n'intervient que si le paiement est effectué.
- Mise en œuvre dans T2S : T2S garantit que le transfert des titres et le paiement correspondant interviennent simultanément, réduisant le risque qu'une partie fasse défaut après avoir reçu les actifs.
- Monnaie de banque centrale :
- Règlement en monnaie de banque centrale : les transactions dans T2S sont réglées en monnaie de banque centrale, considérée comme la forme de règlement la plus sûre dès lors qu'elle ne comporte aucun risque de crédit.
- Gestion de la liquidité : les participants peuvent gérer efficacement leur liquidité, le règlement en monnaie de banque centrale réduisant le besoin de réserves de liquidité importantes.
- Gestion des garanties :
- Finalité : La garantie financière est utilisée dans les opérations financières afin de réduire le risque de crédit.
- T2S et collatéral : T2S favorise une gestion efficace du collatéral en permettant le transfert rapide et aisé de titres pouvant servir de garantie dans diverses opérations financières.
- Transactions transfrontalières :
- Défis : les opérations transfrontalières sur titres se heurtent traditionnellement à des difficultés, telles que la diversité des réglementations nationales et des pratiques de règlement.
- Solution T2S : en offrant une plateforme unifiée, T2S harmonise les pratiques de règlement et facilite les transactions transfrontalières ; les droits nationaux des valeurs mobilières demeurent toutefois différents.
- Normalisation et harmonisation :
- Standardisation des procédures : T2S apporte une standardisation des cycles de règlement, des heures limites et des procédures opérationnelles à l'échelle de l'Europe.
- Avantages : cette harmonisation réduit la complexité et les coûts liés aux opérations transfrontalières sur titres.
- Intégration avec T2 : opérations monétaires : T2 est le système RTGS de l'euro, qui traite les paiements de montant élevé en euros.
- Lien avec T2S : la liquidité peut être transférée entre les comptes T2 et des comptes espèces dédiés dans T2S, où se règle la jambe espèces de chaque opération sur titres.
- Rôle des dépositaires centraux de titres (CSD) :
- Les DCT (dépositaires centraux de titres) dans T2S : ces entités détiennent des titres, en permettent le transfert et fournissent les services connexes.
- Fonctionnalité : les dépositaires centraux de titres (CSD) interagissent avec T2S pour régler les transactions, gérer les comptes et enregistrer la propriété des titres.
Incidence sur les marchés financiers et les institutions
- Réduction des risques : en garantissant l'échange simultané des espèces et des titres, T2S réduit au minimum le risque de contrepartie et le risque de règlement.
- Efficacité opérationnelle : les établissements financiers bénéficient d'une complexité réduite et de coûts moindres grâce à des processus simplifiés et normalisés.
- Intégration des marchés : T2S joue un rôle déterminant dans l'intégration des marchés financiers européens, qu'il rend plus résilients et plus interconnectés.
- Optimisation de la liquidité : le système améliore la capacité des banques à gérer plus efficacement leur liquidité et leurs garanties.
T2S modernise considérablement l'environnement du règlement-livraison de titres en Europe, en apportant une plus grande efficacité, une réduction des risques et un degré d'intégration supérieur des marchés financiers. Ce système constitue une pierre angulaire des efforts de l'Union européenne pour bâtir un marché financier plus unifié et plus solide.
Les plus grands dépositaires centraux de titres (CSD) au monde
Les dépositaires centraux de titres (CSD) sont des institutions essentielles de l'infrastructure financière mondiale. Ils assurent des services de conservation, de compensation et de règlement-livraison pour les opérations sur titres, garantissant un transfert efficace et sécurisé des titres entre les parties. Vous trouverez ci-dessous une liste de certains des plus importants CSD au monde, selon l'ampleur de leurs activités, les actifs qu'ils détiennent en conservation et leur incidence sur les marchés financiers.
1. La Depository Trust & Clearing Corporation (DTCC) – États-Unis
DTCC est l'une des plus grandes sociétés de services financiers post-marché au monde. Sa filiale, The Depository Trust Company (DTC), fait office de principal dépositaire central de titres (CSD) aux États-Unis.
Services principaux :
- Fournit des services de compensation, de règlement, d'administration d'actifs et d'information.
- Traite une large gamme de titres, notamment les actions, les obligations de sociétés et de collectivités locales, les titres d'État, les titres adossés à des créances hypothécaires et les instruments du marché monétaire.
Portée :
- Partie intégrante du fonctionnement du marché des valeurs mobilières américain.
- Prend en charge des milliers de participants, dont des courtiers-négociateurs, des banques, des fonds communs de placement et d'autres établissements financiers.
2. Euroclear Group – Europe
Euroclear est un prestataire de premier plan de services post-marché, dont le siège est à Bruxelles, en Belgique. Il exploite à la fois des dépositaires centraux de titres nationaux et un dépositaire central de titres international (ICSD).
Services principaux :
- Euroclear Bank : agit en qualité d'ICSD et assure le règlement des transactions transfrontalières portant sur des titres internationaux.
- Dépositaires centraux de titres nationaux : Comprennent Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden et Euroclear UK & International (opérateur de CREST).
- Propose des services portant sur les obligations, les actions, les produits dérivés et les fonds d'investissement.
Portée :
- Facilite les transactions nationales et transfrontalières à travers l'Europe.
- Renforce l'efficience du marché grâce à l'harmonisation et à la standardisation des processus de règlement.
3. Clearstream – Allemagne et Luxembourg
Clearstream est un prestataire majeur de services post-marché et fait partie du groupe Deutsche Börse. Elle opère à la fois comme dépositaire central de titres (CSD) et comme dépositaire central de titres international (ICSD).
Services principaux :
- Clearstream Banking S.A. : Fait office d'ICSD pour les titres internationaux depuis le Luxembourg. Clearstream Banking AG : Fait office de dépositaire central de titres (CSD) allemand.
- Propose des services de règlement-livraison et de conservation d'actifs pour les obligations, les actions et les fonds d'investissement.
Portée :
- Joue un rôle essentiel sur les marchés de valeurs mobilières européens et internationaux.
- Fournit des services à des établissements financiers dans le monde entier.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japon
JASDEC est le dépositaire central de titres japonais pour les actions, les obligations d'entreprises et les fonds d'investissement ; les obligations d'État japonaises sont détenues dans le système d'inscription en compte de la Banque du Japon.
Services principaux :
- Gère les systèmes de transfert en inscription en compte pour les actions, les obligations d'entreprises, les billets de trésorerie et les fonds d'investissement.
- Facilite la dématérialisation des titres.
Portée :
- Essentiel à l'efficacité et à l'intégrité des marchés financiers japonais.
- S'adresse à un large éventail d'investisseurs nationaux et internationaux.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – Chine
CSDC est le dépositaire central de titres de la Chine continentale.
- Opère sous la supervision de la China Securities Regulatory Commission (CSRC).
Services principaux :
- Fournit des services d'enregistrement, de dépôt, de compensation et de règlement.
- Prend en charge la Bourse de Shanghai et la Bourse de Shenzhen.
Portée :
- Partie intégrante des marchés financiers chinois, en croissance et en évolution rapides.
- Facilite les opérations des investisseurs nationaux comme celles des investisseurs étrangers qualifiés.
6. National Securities Depository Limited (NSDL) – Inde
NSDL est le premier dépositaire central de titres indien et l'un des plus importants.
Services principaux :
- Propose des services de dépositaire pour les actions, les obligations, les titres d'État et les fonds communs de placement.
- Permet le règlement électronique des titres négociés sur les bourses indiennes.
Portée :
- A été pionnier de la dématérialisation des valeurs mobilières en Inde.
- Accroît l'efficacité et réduit les risques sur les marchés de capitaux indiens.
7. Central Depository Services Limited (CDSL) – Inde
CDSL est le second dépositaire central de titres en Inde ; il fournit des services analogues à ceux de NSDL.
Services principaux :
- Facilite la détention et le transfert de titres sous forme électronique.
- Propose des services pour les actions, les obligations et d'autres instruments financiers.
Portée :
- Favorise la concurrence et l'innovation sur le marché indien des services de dépositaire.
- Soutient le nombre croissant d'investisseurs particuliers en Inde.
8. National Settlement Depository (NSD) – Russie
NSD est le dépositaire central de titres de la Russie et fait partie du groupe Bourse de Moscou.
Services principaux :
- Fournit des services de règlement, de conservation d'actifs et d'information pour une large gamme de valeurs mobilières.
- Gère les opérations sur titres et la diffusion de l'information.
Portée :
- Un élément central de l'infrastructure des marchés financiers russes.
- NSD fait l'objet de sanctions de l'EU depuis juin 2022 et de sanctions américaines depuis juin 2024 ; IFB n'entretient aucune relation avec cet établissement.
9. SIX SIS Ltd. - Suisse
Filiale du groupe SIX, SIX SIS est le dépositaire central de titres de la Suisse.
Services principaux :
- Propose des services de règlement et de conservation d'actifs pour les titres suisses et internationaux.
- Fournit des services d'administration d'actifs et de gestion des garanties.
Portée :
- Soutient le secteur financier de premier plan de la Suisse.
- Relie les marchés suisses aux investisseurs du monde entier.
10. Strate – Afrique du Sud
Strate est le dépositaire central de titres agréé d'Afrique du Sud ; il assure le règlement électronique des instruments financiers.
Services principaux :
- Assure le règlement des actions, obligations, instruments du marché monétaire et produits dérivés.
- Propose des services aux émetteurs et des mesures de protection des investisseurs.
Portée :
- Améliore l'efficacité et la sécurité des marchés financiers sud-africains.
- Prend en charge les activités d'investissement nationales comme internationales.
Autres dépositaires centraux de titres notables :
- Korea Securities Depository (KSD) – Corée du Sud. Assure le règlement et la conservation d'actifs pour le marché des valeurs mobilières de la Corée du Sud. Détient des actifs d'une valeur supérieure à 4 000 000 milliards de KRW.
- Central Securities Depository of Iran (CSDI) – Iran. Fournit des services de dépositaire central, de compensation et de règlement-livraison pour le marché des capitaux iranien. L'Iran fait l'objet de sanctions américaines globales et de contre-mesures du FATF ; IFB n'entretient aucune relation avec cette entité.
- CDS Clearing and Depository Services Inc. (CDS) – Canada. Propose des services de compensation et de dépôt pour les actions, les titres à revenu fixe et les instruments du marché monétaire au Canada.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
Veuillez nous contacter si vous souhaitez mettre en place une fonctionnalité de dépositaire central de titres (CSD) pour vos comptes ouverts auprès de nous.