Geldschöpfung
Währung
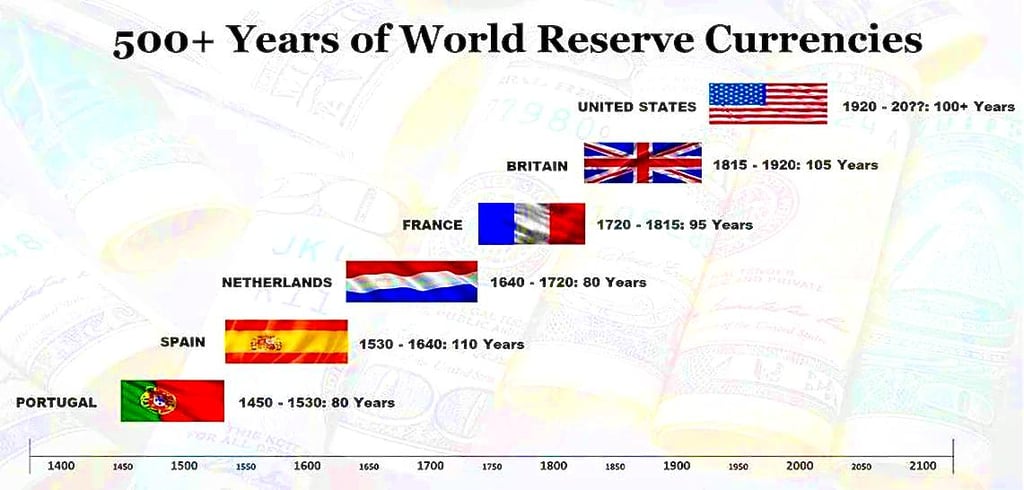
Eine umfassende Analyse von Entstehung, Bewertung und möglichen Krisen
Einführung
Die Währung ist eine grundlegende Institution, die modernen Volkswirtschaften zugrunde liegt und als Tauschmittel, Recheneinheit und Wertaufbewahrungsmittel dient. Die Prozesse ihrer Schaffung, die Faktoren, die ihren Wert bestimmen, und die potenziellen Risiken, die zu ihrem Verfall führen können, sind jedoch komplex und vielschichtig. Diese umfassende Analyse zielt darauf ab, diese Aspekte eingehend zu beleuchten und stützt sich dabei auf Erkenntnisse aus verschiedenen Fachquellen, darunter wissenschaftliche Literatur, Veröffentlichungen von Zentralbanken und Expertenanalysen.
I. Die Schaffung von Geld
Die Schaffung von Währung ist ein komplexer Prozess, der das Zusammenspiel von Zentralbanken, Geschäftsbanken und dem weiteren Finanzsystem umfasst. Das Verständnis der von diesen Institutionen eingesetzten Mechanismen und Instrumente ist entscheidend, um die Dynamik der Geldmenge und ihre Auswirkungen auf Volkswirtschaften nachzuvollziehen.
A. Die Rolle der Zentralbanken
Zentralbanken spielen bei der Steuerung des Geldangebots durch verschiedene geldpolitische Instrumente und Interventionen eine maßgebliche Rolle. Diese Maßnahmen zielen darauf ab, die wirtschaftlichen Rahmenbedingungen zu beeinflussen, die Finanzstabilität zu stützen und die Preisstabilität zu wahren.
1. Geldpolitische Instrumente
a. Offenmarktgeschäfte (Open Market Operations, OMOs)
Offenmarktgeschäfte (Open Market Operations, OMOs) gehören traditionell zu den wichtigsten Instrumenten der Zentralbanken, um die kurzfristigen Zinssätze und das Angebot an Reserven zu steuern. Im Rahmen von OMOs kaufen oder verkaufen Zentralbanken Staatsanleihen am offenen Markt und beeinflussen so die Reserven der Geschäftsbanken und damit deren Kreditvergabekapazität. Seit 2008 arbeiten die Federal Reserve und andere große Zentralbanken jedoch in einem Umfeld reichlicher Reserven und steuern die Zinsen hauptsächlich über die Verzinsung der Reserven sowie über ständige Fazilitäten. Durch den Kauf von Wertpapieren führt die Zentralbank dem Bankensystem Liquidität zu, senkt die Zinsen, regt Kreditaufnahme und Ausgaben an und weitet letztlich das Währungsangebot aus. Umgekehrt entzieht der Verkauf von Wertpapieren Liquidität, erhöht die Zinsen und verringert das Währungsangebot.
b. Diskontsatz
Der Diskontsatz ist der Zinssatz, den Zentralbanken für kurzfristige Kredite an Geschäftsbanken erheben (in den Vereinigten Staaten der Satz am Diskontfenster der Federal Reserve; er ist von der Federal Funds Rate zu unterscheiden, dem Satz, zu dem Banken einander Reserven leihen). Anpassungen des Diskontsatzes können die Kreditkosten der Geschäftsbanken beeinflussen, was sich wiederum auf die Zinsen auswirkt, die diese Verbrauchern und Unternehmen berechnen. Senken die Zentralbanken den Diskontsatz, wird die Mittelaufnahme für Geschäftsbanken günstiger, was sie zu einer Ausweitung der Kreditvergabe anregt, da die niedrigeren Refinanzierungskosten an die Kunden weitergegeben werden können. Die dadurch steigende Kreditvergabe und Wirtschaftstätigkeit führt zu einer Ausweitung der Geldmenge.
c. Mindestreserveanforderungen
Mindestreservevorschriften legen fest, welchen Mindestbetrag an Bargeldreserven Geschäftsbanken im Verhältnis zu ihren Einlagen halten müssen. Viele Zentralbanken haben deren Bedeutung verringert: Die Federal Reserve setzte die Anforderung im März 2020 auf null, die EZB wendet 1 % an, und die Bank of England kennt keine. Wo sie zum Einsatz kommen, wie in China oder Indien, wirken sich Änderungen des Satzes auf die Refinanzierungskosten und die Liquidität der Banken aus, ohne den Betrag der Kreditvergabe mechanisch festzulegen.
2. Quantitative Lockerung (Quantitative Easing, QE)
In Phasen wirtschaftlicher Schwäche oder wenn herkömmliche geldpolitische Instrumente an Wirksamkeit verlieren, greifen Zentralbanken mitunter zu unkonventionellen Maßnahmen wie der quantitativen Lockerung (Quantitative Easing, QE). Dabei kaufen Zentralbanken in großem Umfang längerfristige Wertpapiere, darunter Staatsanleihen und hypothekenbesicherte Wertpapiere, um dem Finanzsystem unmittelbar Liquidität zuzuführen. Laut einer Studie von Fratzscher et al. (2018) zielt QE darauf ab, die langfristigen Zinsen zu senken, Investitionen anzuregen und das Wirtschaftswachstum zu fördern, indem die Nachfrage nach diesen Wertpapieren steigt und deren Kurse nach oben getrieben werden. Indem QE die Kreditaufnahme verbilligt, kann es die wirtschaftliche Expansion stützen und das Geldangebot beeinflussen.
B. Die Rolle der Geschäftsbanken
Während Zentralbanken bei der Steuerung der Geldbasis eine entscheidende Rolle spielen, sind es die Geschäftsbanken, die durch die Kreditvergabe den größten Teil der Geldmenge schaffen.
1. Teilreservesystem (Fractional Reserve Banking)
Im Teilreservesystem sind Geschäftsbanken verpflichtet, nur einen Bruchteil ihrer Einlagen als Reserven zu halten, und können den Rest als Kredite vergeben. Wenn eine Bank einen Kredit gewährt, schreibt sie dem Kreditnehmer den Betrag als Einlage auf dessen Konto gut und schafft damit faktisch neues Geld. Lehrbücher beschreiben die daraus resultierende Ausweitung als Geldschöpfungsmultiplikator. Da die ursprüngliche Einlage wiederholt eingezahlt und erneut ausgeliehen wird, entstehen in jeder Runde der Kreditvergabe zusätzliche Einlagen, die das gesamte Währungsvolumen vergrößern. Die maximale potenzielle Ausweitung des Währungsvolumens wird durch den Währungsmultiplikator bestimmt, der dem Kehrwert des Reservesatzes entspricht (1 / Reservesatz). Beträgt der Mindestreservesatz beispielsweise 10 %, könnte eine ursprüngliche Einlage von USD 1.000 im Zuge des Multiplikatorprozesses theoretisch zu einer Ausweitung des gesamten Währungsvolumens um USD 10.000 (USD 1.000 / 0,10) führen. In der Praxis betonen Zentralbanken wie die Bank of England („Money creation in the modern economy“, 2014), dass die Kreditvergabe von der Nachfrage, vom Kapital und vom Leitzins bestimmt wird und nicht von einem festen Vielfachen der Reserven.
II. Die Zuschreibung von Wert an eine Währung
Die Schaffung von Währung ist zwar ein wesentlicher Aspekt, doch ist die Zuschreibung von Wert an Währungen für die Stabilität und Funktionsfähigkeit von Geldsystemen ebenso bedeutsam. Mehrere Faktoren tragen zum wahrgenommenen Wert einer Währung bei, darunter Vertrauen und Zuversicht, die Dynamik von Angebot und Nachfrage sowie wirtschaftliche Indikatoren.
A. Vertrauen und Zuversicht
Der Wert einer Währung beruht maßgeblich auf dem Vertrauen der Öffentlichkeit in die Währung und in den Staat bzw. die Zentralbank, die sie ausgibt. Dieses Vertrauen gründet auf verschiedenen Faktoren, darunter wirtschaftliche Stabilität, der Status als gesetzliches Zahlungsmittel und die Glaubwürdigkeit der Währungsbehörde.
1. Öffentliches Vertrauen
Ein wesentlicher Bestimmungsfaktor für den Wert einer Währung ist die wahrgenommene Stabilität und Glaubwürdigkeit der emittierenden Regierung und Zentralbank. Eine wirksame Staatsführung, solide wirtschaftspolitische Maßnahmen und politische Stabilität sind entscheidend, um das Vertrauen der Öffentlichkeit in die Währung zu fördern. Wenn Bürger und Marktteilnehmer darauf vertrauen, dass Regierung und Zentralbank die Wirtschaft wirksam steuern, halten und verwenden sie die Währung eher, wodurch ihr Wert und ihre Akzeptanz als Zahlungsmittel gestärkt werden.
2. Gesetzliches Zahlungsmittel
Die Bestimmung einer Währung als gesetzliches Zahlungsmittel durch den Staat spielt eine wesentliche Rolle bei der Wertzuschreibung an die Währung. Wie die Reserve Bank of Australia (2023) erläutert, schreibt der Status als gesetzliches Zahlungsmittel vor, dass die Währung zur Begleichung von Schulden, Steuern und anderen finanziellen Verpflichtungen im Ausgabeland oder Wirtschaftsraum akzeptiert werden muss.
Diese rechtliche Vorgabe festigt die Verwendung und Akzeptanz der Währung und stärkt damit weiter ihren Wert und ihren Nutzen als Tauschmittel und Recheneinheit.
B. Angebot und Nachfrage
Auch die Prinzipien von Angebot und Nachfrage spielen bei der Bestimmung des Werts einer Währung eine entscheidende Rolle. Veränderungen des Währungsangebots, der wirtschaftlichen Lage und der Geldpolitik können die Angebots- und Nachfragedynamik beeinflussen und damit die Kaufkraft sowie den relativen Wert von Währungen berühren.
1. Inflation und Deflation
Inflation und Deflation sind zwei gegensätzliche Phänomene, die den Wert einer Währung erheblich beeinflussen können. Inflation kann entstehen, wenn das Geldangebot schneller wächst als die Fähigkeit der Volkswirtschaft, Waren und Dienstleistungen zu erzeugen; dies führt zu einem allgemeinen Preisanstieg und zu einem Rückgang der Kaufkraft der Währung. Deflation hingegen tritt auf, wenn das Geldangebot langsamer wächst als die Kapazität der Volkswirtschaft, was einen allgemeinen Preisrückgang und einen Anstieg des realen Währungswerts zur Folge hat. Während eine milde Deflation für Verbraucher vorteilhaft sein kann, können anhaltende und starke Deflationsphasen das Wirtschaftswachstum und die Finanzstabilität erheblich beeinträchtigen, wie die Erfahrung Japans seit den 1990er-Jahren zeigt.
2. Geldpolitik und Wechselkurse
Zentralbanken beeinflussen den Wert einer Währung maßgeblich durch ihre geldpolitischen Entscheidungen, insbesondere durch Zinsanpassungen und Interventionen an den Devisenmärkten. Wie Frankel (2011) in seiner Analyse der Wechselkursbestimmung darlegt, ziehen höhere Zinssätze tendenziell ausländische Kapitalzuflüsse an, erhöhen die Nachfrage nach der Währung und steigern damit deren Wert im Verhältnis zu anderen Währungen. Niedrigere Zinssätze hingegen können die Attraktivität einer Währung verringern und möglicherweise zu einem Wertverlust führen. Zentralbanken können an den Devisenmärkten intervenieren, um die Angebots- und Nachfragedynamik ihrer Währungen zu steuern. Durch den Kauf oder Verkauf ihrer Währungen am offenen Markt können Zentralbanken die Wechselkurse beeinflussen und den Wert ihrer Währungen gegenüber anderen gegebenenfalls stützen oder schwächen, wie der Internationale Währungsfonds (IWF) (2022) erläutert.
C. Wirtschaftsindikatoren
Der Wert einer Währung hängt zudem eng mit der Leistungsfähigkeit und der wahrgenommenen Stärke der zugrunde liegenden Volkswirtschaft zusammen. Wichtige Wirtschaftsindikatoren wie das Bruttoinlandsprodukt (BIP), die Arbeitslosenquote und die Inflationsrate sind bedeutende Faktoren bei der Beurteilung der Gesundheit und Stabilität einer Volkswirtschaft und damit des Wertes ihrer Währung.
1. Bruttoinlandsprodukt (BIP)
Das BIP ist ein weit verbreiteter Maßstab für die Wirtschaftsleistung eines Landes. Wie die Weltbank (2023) hervorhebt, signalisiert eine höhere BIP-Wachstumsrate in der Regel eine starke und expandierende Volkswirtschaft, was das Vertrauen in die Währung und deren Wert stärken kann. Anleger und Marktteilnehmer bevorzugen tendenziell die Währungen von Ländern mit starkem Wirtschaftswachstum, da dieses auf größere Stabilität, Anlagemöglichkeiten und eine steigende Nachfrage nach der Währung im internationalen Handel hindeutet.
2. Arbeitslosenquoten
Die Arbeitslosenquote ist ein weiterer wichtiger Wirtschaftsindikator, der den Wert einer Währung beeinflussen kann. Wie die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) (2021) hervorhebt, deuten niedrige Arbeitslosenquoten auf einen gesunden Arbeitsmarkt und eine starke Wirtschaftstätigkeit hin und stützen damit die Wahrnehmung einer starken und stabilen Volkswirtschaft. Hohe Arbeitslosenquoten hingegen können auf wirtschaftliche Schwäche hindeuten, das Vertrauen in die Währung untergraben und zu einem Wertverlust gegenüber anderen Währungen führen.
3. Inflationsraten
Stabile und moderate Inflationsraten gelten allgemein als Indikatoren einer gut geführten Volkswirtschaft und stärken das Vertrauen in die Währung. Wie die Europäische Zentralbank (EZB) (2022) festhält, können übermäßig hohe Inflationsraten die Kaufkraft einer Währung untergraben und ihren Wert schwächen. Zentralbanken beobachten die Inflationsraten genau und passen ihre geldpolitischen Maßnahmen häufig entsprechend an, um die Preisstabilität zu wahren und den Wert der Währung zu stützen, wie die Bank of England (2023) betont. Insgesamt tendieren günstige Wirtschaftsindikatoren wie ein starkes BIP-Wachstum, niedrige Arbeitslosigkeit und stabile Inflation dazu, den Wert einer Währung zu festigen, indem sie das Vertrauen in die zugrunde liegende Volkswirtschaft und in die Fähigkeit der Währungsbehörden stärken, die wirtschaftliche Stabilität zu gewährleisten.
III. Der mögliche Niedergang der Währung
Die Schaffung und Bewertung von Währungen sind zwar zentrale Aspekte von Geldsystemen, ebenso wichtig ist es jedoch, die möglichen Kräfte zu verstehen, die zum Niedergang von Währungen und zu Wirtschaftskrisen führen können. Mehrere Faktoren, von Hyperinflation über wirtschaftlichen Zusammenbruch bis hin zu Bankenkrisen, können das Vertrauen in eine Währung untergraben und schließlich zu ihrer Abwertung oder ihrem Zusammenbruch führen.
A. Hyperinflation
Hyperinflation bezeichnet einen raschen und unkontrollierten Preisanstieg, der häufig mit einem erheblichen Vertrauensverlust in die Währung einhergeht. Setzt Hyperinflation ein, verfällt der Wert der Währung rasch; wirtschaftliche Stabilität und die Abwicklung des täglichen Zahlungsverkehrs werden zunehmend schwierig.
1. Ursachen der Hyperinflation
Hyperinflation kann verschiedene Ursachen haben, doch zwei Hauptursachen stechen hervor:
a. Übermäßige Geldschöpfung durch die Notenpresse
Eine der häufigsten Ursachen von Hyperinflation ist das übermäßige Drucken von Geld durch Regierungen oder Zentralbanken. Wie Hanke und Krus (2012) in ihrer Untersuchung von Hyperinflationsepisoden darlegen, kann es zu einem erheblichen Überangebot an umlaufender Währung im Verhältnis zu den verfügbaren Waren und Dienstleistungen kommen, wenn Regierungen wahllos Geld drucken, um hohe Defizite zu finanzieren oder Schulden zu tilgen. Dieses übermäßige Währungsangebot kann den Wert der Währung rasch aushöhlen und einen Teufelskreis aus weiterem Gelddrucken und noch höheren Inflationsraten auslösen, wie dies in zahlreichen historischen Fällen zu beobachten war, die Cagan (1956) analysiert hat.
b. Verlust der Haushaltsdisziplin
Ein weiterer wesentlicher Faktor für Hyperinflation ist der Verlust der Haushaltsdisziplin von Regierungen. Wie Alesina et al. (1992) in ihrer Analyse der Fiskalpolitik und Inflation darlegen, können anhaltend hohe Haushaltsdefizite ohne entsprechendes Wirtschaftswachstum oder höhere Einnahmen den Inflationsdruck verstärken. Greifen Regierungen zur Finanzierung dieser Defizite auf übermäßige Kreditaufnahme oder das Drucken von Geld zurück, kann dies letztlich zu einer Abwertung der Währung führen und möglicherweise Hyperinflation auslösen, wie die Erfahrungen mehrerer lateinamerikanischer Staaten in den 1980er und 1990er Jahren zeigen (Fischer et al., 2002).
2. Historische Beispiele für Hyperinflation
In der Geschichte gab es mehrere Fälle von Hyperinflation, die als warnende Beispiele für die verheerenden Folgen für Volkswirtschaften und Gesellschaften dienen.
a. Weimarer Republik (1920er-Jahre)
Eines der berüchtigtsten Beispiele einer Hyperinflation ereignete sich in der Weimarer Republik in Deutschland in den frühen 1920er-Jahren. Wie Sargent (1982) dokumentiert, war Deutschland nach dem Ersten Weltkrieg mit erheblichen Reparationszahlungen und Schulden belastet, sodass die Regierung zur Erfüllung dieser Verpflichtungen übermäßige Mengen an Geld druckte. Diese übermäßige Geldmenge höhlte den Wert der Mark rasch aus; auf dem Höhepunkt der Hyperinflationskrise verdoppelten sich die Preise nahezu alle paar Tage. Die Lage wurde so gravierend, dass deutsche Banknoten praktisch wertlos waren und die Menschen für Alltagsgeschäfte auf Tauschhandel oder ausländische Währungen auswichen, wie Fergusson (1975) beschreibt.
b. Simbabwe (2000er-Jahre)
In jüngerer Zeit erlebte Simbabwe eine der schwersten Hyperinflationen der modernen Geschichte. Ab den späten 1990er-Jahren führte eine Kombination aus wirtschaftlichem Missmanagement, darunter umstrittene Landreformen und ausufernde Staatsausgaben, zu einer schweren Wirtschaftskrise, wie von Hanke und Kwok (2009) analysiert.
Die Inflationsraten schnellten in die Höhe und erreichten nach Angaben des Cato Institute im November 2008 einen geschätzten Höchstwert von 79,6 Milliarden Prozent gegenüber dem Vormonat. Der Simbabwe-Dollar wurde praktisch wertlos, und das Land gab seine Währung schließlich zugunsten ausländischer Währungen auf, vor allem des US-Dollars. Diese Beispiele verdeutlichen die verheerenden Folgen einer Hyperinflation, die zu einem vollständigen Vertrauensverlust in eine Währung, zum wirtschaftlichen Zusammenbruch und zu schwerer Not für die Bevölkerung führen kann.
B. Wirtschaftlicher Zusammenbruch
Ein wirtschaftlicher Zusammenbruch bezeichnet einen schweren und anhaltenden Abschwung der Wirtschaftstätigkeit eines Landes, der häufig mit einem starken Wertverlust der Landeswährung einhergeht. Auslöser können verschiedene Faktoren sein, darunter ein Vertrauensverlust in die wirtschaftliche oder politische Stabilität eines Landes oder ein Zahlungsausfall bei Staatsschulden.
1. Auslöser eines wirtschaftlichen Zusammenbruchs
a. Vertrauensverlust
Das Vertrauen der Anleger und der Öffentlichkeit spielt eine entscheidende Rolle für die Stabilität einer Volkswirtschaft und ihrer Währung. Wie Reinhart und Rogoff (2009) in ihrer Analyse von Finanzkrisen darlegen, kann der Verlust des Vertrauens der Marktteilnehmer in die wirtschaftliche oder politische Stabilität eines Landes zu einer raschen Abwertung der Währung führen. Dieser Vertrauensverlust kann verschiedene Ursachen haben, etwa politische Instabilität, wirtschaftspolitisches Fehlmanagement oder externe Schocks wie Naturkatastrophen oder geopolitische Spannungen. Schwindet das Vertrauen, ziehen Anleger möglicherweise Kapital aus dem Land ab, was zu Verkäufen der Währung führt und den wirtschaftlichen Abschwung weiter verschärft, wie dies in mehreren Schwellenmarktkrisen der 1990er-Jahre zu beobachten war (Calvo und Mendoza, 2000).
b. Zahlungsausfall bei Verbindlichkeiten
Ein weiterer wesentlicher Auslöser eines wirtschaftlichen Zusammenbruchs ist der Zahlungsausfall eines Staates bei seinen Schuldverpflichtungen. Wie Sturzenegger und Zettelmeyer (2006) in ihrer Untersuchung von Staatsschuldenkrisen betonen, kann es schwerwiegende Folgen für das Finanzsystem und die Währung eines Landes haben, wenn eine Regierung ihre Schulden nicht zurückzahlen kann oder will.
Ein staatlicher Zahlungsausfall kann zu einem Vertrauensverlust an den internationalen Märkten führen und dem Land den Zugang zu weiterer Finanzierung oder die Gewinnung ausländischer Investitionen erschweren. Dies wiederum kann zu Kapitalflucht, Währungsabwertung und einem erheblichen Konjunktureinbruch führen, wie die 2009–2010 einsetzende griechische Schuldenkrise zeigt (Lane, 2012).
2. Historische Beispiele wirtschaftlicher Zusammenbrüche
Im Laufe der Geschichte gab es mehrere Fälle wirtschaftlichen Zusammenbruchs, die häufig mit einer erheblichen Abwertung oder Aufgabe der nationalen Währung einhergingen.
a. Argentinien (2001)
Im Jahr 2001 erlebte Argentinien eine schwere Wirtschaftskrise, die zur Aufgabe der Anbindung an den US-Dollar und zu einer erheblichen Abwertung des argentinischen Peso führte, wie von Mussa (2002) dokumentiert. Ausgelöst wurde die Krise durch jahrelange wirtschaftspolitische Fehlsteuerung, darunter feste Wechselkursregime, übermäßige Verschuldung und eine hohe Staatsverschuldung. Als das Vertrauen in die Fähigkeit der Regierung zur Bedienung ihrer Schulden schwand, floss Kapital aus dem Land ab, was eine Bankenkrise und schließlich den Zahlungsausfall bei den Schuldverpflichtungen nach sich zog. Der Peso verlor im Jahr 2002 rund 70 % seines Werts gegenüber dem US-Dollar, und das Land durchlief eine tiefe Rezession mit weitverbreiteten sozialen Unruhen und politischen Turbulenzen.
C. Bankenkrise
Bankenkrisen können tiefgreifende Folgen für die Stabilität des Finanzsystems eines Landes und die gesamte Volkswirtschaft haben und möglicherweise zu einem Vertrauensverlust in die Währung sowie zu schwerwiegenden wirtschaftlichen Folgen führen.
1. Systemversagen
Bankenkrisen können aus verschiedenen systemischen Fehlentwicklungen im Finanzsektor entstehen, darunter:
a. Insolvenz einer Bank
Wenn Banken breit angelegte Kreditausfälle erleiden, insbesondere in Sektoren wie dem Immobilien- oder dem Verbraucherkreditgeschäft, kann dies zur Insolvenz führen. Wie Laeven und Valencia (2013) in ihrer Analyse von Bankenkrisen darlegen, können Banken bei zunehmenden notleidenden Krediten und sinkenden Vermögenswerten ihren finanziellen Verpflichtungen möglicherweise nicht mehr nachkommen, was eine Vertrauenskrise im Bankensystem auslöst.
b. Liquiditätskrise
Auch solvente Banken können in Liquiditätskrisen geraten, wenn Einlagen plötzlich und in großem Umfang abgezogen werden. Wie Diamond und Dybvig (1983) in ihrem einflussreichen Modell von Bankruns darlegen, kann dies auf einen Vertrauensverlust in das Bankensystem oder auf Phasen wirtschaftlicher Unsicherheit zurückzuführen sein. Können Banken diese Abhebungswünsche weder aus ihren liquiden Reserven noch über den Zugang zu Notfallkreditfazilitäten erfüllen, kann dies zu einer schweren Liquiditätsverknappung und möglicherweise zu einer breiteren Bankenkrise führen, wie Freixas et al. (2000) in ihrer Untersuchung der Politik des Kreditgebers letzter Instanz hervorheben.
2. Historische Beispiele für Bankenkrisen
Die globale Finanzkrise des Jahres 2008 ist eine eindringliche Mahnung, welch verheerende Auswirkungen Bankenkrisen auf Volkswirtschaften und Währungen haben können.
a. Globale Finanzkrise (2008)
Die globale Finanzkrise von 2008 wurde durch den Zusammenbruch des Subprime-Hypothekenmarkts in den Vereinigten Staaten ausgelöst, der Schwachstellen im Finanzsystem offenlegte und zu einem Vertrauensverlust im Bankensektor führte, wie von Brunnermeier (2009) dokumentiert. Der Zusammenbruch von Lehman Brothers, einer bedeutenden Investmentbank, im September 2008 war ein entscheidender Moment, der die Krise verschärfte und zu einem Einfrieren der Kreditmärkte sowie zu einer schweren wirtschaftlichen Kontraktion führte, wie von Gorton und Metrick (2012) analysiert. Regierungen und Zentralbanken weltweit griffen mit umfangreichen Rettungsmaßnahmen, Konjunkturpaketen und Notfallkreditfazilitäten ein, um das Finanzsystem zu stabilisieren und einen vollständigen Zusammenbruch der Weltwirtschaft zu verhindern, wie von Reinhart und Rogoff (2009) dargelegt. Die Krise machte die Verflechtung der globalen Finanzmärkte deutlich sowie das Potenzial, dass Instabilität im Bankensektor weitreichende Folgen für Volkswirtschaften und Währungen weltweit haben kann, wie von Claessens et al. (2010) hervorgehoben.
D. Externe Schocks
Während interne Faktoren wie wirtschaftliches Missmanagement und politisches Versagen zum Niedergang einer Währung beitragen können, können auch externe Schocks eine erhebliche Rolle bei der Untergrabung der Stabilität von Währungen und Volkswirtschaften spielen.
1. Auswirkungen externer Schocks
Externe Schocks können verschiedene Formen annehmen, darunter:
a. Kriege und Naturkatastrophen
Große Kriege und Naturkatastrophen können die Wirtschaftstätigkeit, Lieferketten und Handelsströme stören und zu erheblichen wirtschaftlichen Folgen sowie möglichen Währungsabwertungen führen, wie Barro (2009) in seiner Analyse seltener Katastrophen und Vermögensmärkte festgestellt hat. Die Zerstörung von Infrastruktur, der Verlust von Produktionskapazität und die Störung des Handels können zu einer Verschlechterung der Handelsbilanz eines Landes, geringeren Exporterlösen und einem Rückgang der Wirtschaftsleistung führen und damit den Wert seiner Währung potenziell untergraben, wie es im Nachgang bedeutender Konflikte und Naturkatastrophen im Lauf der Geschichte zu beobachten war.
b. Geopolitische Ereignisse
Geopolitische Ereignisse wie Handelssanktionen, politische Instabilität oder Konflikte zwischen Staaten können ebenfalls tiefgreifende Auswirkungen auf Währungen und Volkswirtschaften haben, wie Pape (1997) in seiner Untersuchung wirtschaftlicher Sanktionen hervorhebt. Handelssanktionen können beispielsweise die Fähigkeit eines Landes beeinträchtigen, Waren und Dienstleistungen auszuführen, was zu einem Rückgang der Deviseneinnahmen und zu einer Abwertung der Währung führen kann, wie die Fälle des Iran und Nordkoreas zeigen (Hufbauer et al., 2009). Politische Instabilität oder Konflikte können das Vertrauen der Anleger untergraben, Kapitalflucht auslösen und die wirtschaftlichen Herausforderungen weiter verschärfen, wie zahlreiche Fälle ziviler Unruhen und politischer Umbrüche im Lauf der Geschichte belegen.
c. Rohstoffpreisschocks
Für Länder, die stark vom Export von Rohstoffen wie Öl oder Agrarerzeugnissen abhängen, können Schwankungen der globalen Rohstoffpreise erhebliche Auswirkungen auf Volkswirtschaft und Währung haben, wie Arezki und Blanchard (2014) in ihrer Analyse von Rohstoffpreisschocks hervorheben. Ein starker Rückgang der Rohstoffpreise kann zu einer Verschlechterung der Handelsbilanz, geringeren Exporterlösen und einer möglichen Währungsabwertung führen, sofern die Volkswirtschaft nicht ausreichend diversifiziert ist, wie die Erfahrungen mehrerer ölexportierender Staaten in Phasen niedriger Ölpreise zeigen (Husain et al., 2015).
2. Historisches Beispiel: Venezuela
Die anhaltende Wirtschaftskrise in Venezuela ist ein eindrückliches Beispiel dafür, wie externe Schocks in Verbindung mit internem Missmanagement zum Niedergang einer Währung und der gesamten Volkswirtschaft beitragen können. Venezuelas Wirtschaft ist stark von Ölexporten abhängig, und der drastische Rückgang der globalen Ölpreise ab 2014 verringerte die Exporteinnahmen und Staatseinnahmen des Landes erheblich. Dieser externe Schock wurde durch jahrelanges wirtschaftliches Missmanagement verschärft, darunter überhöhte Staatsausgaben, Preiskontrollen und die Verstaatlichung von Industrien, die Investitionen und Produktivität im Privatsektor erstickten, wie Hausmann und Rodríguez (2014) analysieren. In der Folge erlebte der venezolanische Bolívar eine rasche Abwertung mit Hyperinflationsraten in schwindelerregender Höhe. Für 2018 prognostizierte der Internationale Währungsfonds eine Inflation von 1 Million Prozent; die Zentralbank meldete später 130.060 %, die Nationalversammlung schätzte rund 1,7 Millionen Prozent. Der Bolívar war im Wesentlichen wertlos geworden. Das Zusammenwirken externer Schocks, wirtschaftlichen Missmanagements und des schwindenden öffentlichen Vertrauens in die Politik der Regierung führte zu einer schweren Wirtschaftskrise, zu weitverbreiteten Engpässen bei lebensnotwendigen Gütern und zu einer humanitären Krise in Venezuela, wie Doocy et al. (2019) dokumentieren.
IV. Alternative Lösungen
Der Niedergang einer Währung kann verheerende Folgen haben, doch es gibt mögliche Lösungen und Ansätze, mit denen sich diese Risiken mindern und die Währungsstabilität fördern lassen. Sie reichen von einer soliden Geldpolitik und der Diversifizierung der Reserven über technologische Innovationen bis hin zu Strukturreformen.
A. Starke geldpolitische Rahmenbedingungen
Eine der wirksamsten Möglichkeiten, die Stabilität und den Wert einer Währung zu sichern, ist die Umsetzung einer soliden und transparenten Geldpolitik durch die Zentralbanken.
1. Kernelemente einer soliden Geldpolitik
a. Stabile Inflationsziele
Zentralbanken sollten glaubwürdige Inflationsziele festlegen und beibehalten, meist 2 % pro Jahr. Wie Bernanke et al. (1999) in ihrer Analyse der Inflationssteuerung hervorheben, kann eine niedrige und stabile Inflation dazu beitragen, die Kaufkraft der Währung zu erhalten und die wirtschaftliche Stabilität zu fördern.
b. Ausgewogene Zinspolitik
Zinspolitik sollte sorgfältig austariert werden, um die doppelte Zielsetzung zu erreichen, das Wirtschaftswachstum zu fördern und zugleich die Preisstabilität zu wahren. Wie Taylor (1993) in seiner grundlegenden Arbeit zu geldpolitischen Regeln darlegt, sollten Zentralbanken die Zinssätze an veränderte wirtschaftliche Bedingungen, etwa steigende Inflation oder nachlassendes Wachstum, anpassen, um ein gesundes Gleichgewicht zu wahren.
c. Klare Kommunikation und Transparenz
Zentralbanken sollten klarer Kommunikation und Transparenz bei ihren geldpolitischen Entscheidungen und Maßnahmen Vorrang einräumen. Wie Blinder et al. (2008) in ihrer Untersuchung der Zentralbankkommunikation hervorheben, kann ein klares Verständnis der Ziele und Strategien der Zentralbank bei den Marktteilnehmern das Vertrauen in die Währung stärken und Unsicherheit verringern.
2. Beispiel: Das duale Mandat der Federal Reserve
Die Federal Reserve, die Zentralbank der Vereinigten Staaten, veranschaulicht die Bedeutung einer soliden Geldpolitik durch ihr duales Mandat der Vollbeschäftigung und der Preisstabilität, wie es im Federal Reserve Act festgelegt ist. Indem sie diese beiden Ziele in Einklang bringt, strebt die Federal Reserve an, das Wirtschaftswachstum zu fördern und zugleich die Preisstabilität zu wahren und damit den Wert und die Stabilität des US-Dollars zu stützen, wie Bernanke (2013) erläutert. Die geldpolitischen Entscheidungen der Federal Reserve, etwa die Anpassung des Leitzinses (Federal Funds Rate) oder Maßnahmen der quantitativen Lockerung, orientieren sich an diesen Mandaten und werden der Öffentlichkeit und den Finanzmärkten transparent mitgeteilt, wie in den periodischen Berichten und Grundsatzerklärungen der Federal Reserve beschrieben.
B. Diversifizierung der Reserven
Um die Risiken zu mindern, die mit einer starken Abhängigkeit von einer einzelnen Währung oder Wirtschaftsregion verbunden sind, können Länder ihre Devisenreserven diversifizieren, indem sie eine Mischung aus Währungen, Edelmetallen und anderen Vermögenswerten halten.
1. Vorteile der Reservendiversifikation
a. Risikominderung
Durch das Halten eines diversifizierten Reserveportfolios können Länder ihr Risiko gegenüber einem möglichen Zusammenbruch oder einer Abwertung einzelner Währungen verringern. Wie Papaioannou et al. (2006) in ihrer Analyse des Reservemanagements hervorheben, kann dies einen Puffer gegen externe Schocks oder Wirtschaftskrisen bieten, die sich auf eine bestimmte Währung oder Region auswirken.
b. Größere Flexibilität
Ein diversifiziertes Reserveportfolio bietet größere Flexibilität bei der Steuerung des Devisenbedarfs eines Landes und der Abwicklung internationaler Transaktionen. Wie Jeanne und Rancière (2011) in ihrer Untersuchung optimaler Reservehaltung feststellen, ermöglicht es die Nutzung alternativer Währungen oder Vermögenswerte, wenn eine Währung Volatilität oder Abwertung erfährt.
c. Verbesserte Verhandlungsposition
Das Halten von Reserven in mehreren Währungen kann die Verhandlungsposition eines Landes bei internationalen Handelsverhandlungen und Finanzvereinbarungen stärken, da es die Abhängigkeit von einer einzelnen Währung oder einem einzelnen Wirtschaftsblock verringert.
2. Beispiel: Reservediversifizierung Chinas
Chinas Devisenreserven, die größten der Welt, waren traditionell auf auf US-Dollar lautende Vermögenswerte konzentriert. China veröffentlicht deren Währungszusammensetzung nicht, doch seine Bestände an US-Staatsanleihen sind von ihrem Höchststand von über USD 1,3 Billionen im Jahr 2013 zurückgegangen, und die Chinesische Volksbank hat seit November 2022 erhebliche Goldkäufe gemeldet. Erklärtes Ziel sind Diversifikation und ein geringeres Engagement in einer einzelnen Währung.
C. Technologische Innovationen
Der rasche Fortschritt der Finanztechnologie (Fintech) und die Prüfung digitaler Währungen durch Zentralbanken eröffnen mögliche Lösungen, um Transparenz, Effizienz und Kontrolle innerhalb von Geldsystemen zu verbessern.
1. Digitales Zentralbankgeld (CBDCs)
Digitale Zentralbankwährungen (CBDCs) sind digitale Formen von Fiatgeld, die von Zentralbanken ausgegeben und reguliert werden. Je nach Ausgestaltung können sie auf einem zentralen Register oder auf Distributed-Ledger-Technologie beruhen.
a. Mögliche Vorteile von CBDCs
- Höhere Transparenz und Prüfbarkeit der Geldmenge und der Transaktionen.
- Höhere Effizienz und geringere Kosten bei Finanztransaktionen, wie Engert und Fung (2017) in ihrer Untersuchung von CBDCs festgestellt haben.
- Größere Kontroll- und Überwachungsmöglichkeiten für Zentralbanken, die eine wirksamere Umsetzung geldpolitischer Maßnahmen ermöglichen, wie Dyson und Hodgson (2016) in ihrer Bewertung der Chancen von CBDCs hervorheben.
- Verbesserte finanzielle Inklusion durch den Zugang zu digitalen Zahlungssystemen, insbesondere in Regionen mit eingeschränktem Zugang zu herkömmlichen Bankdienstleistungen.
b. Herausforderungen und Überlegungen
- Gewährleistung der Cybersicherheit und Schutz vor Betrug oder Hackerangriffen, wie von Auer und Böhme (2020) in ihrer Analyse der Risiken der CBDC-Technologie hervorgehoben.
- Wahrung von Privatsphäre und Datenschutz der Nutzer, wie von Garratt und van Oordt (2021) in ihrer Untersuchung der Datenschutzfragen bei CBDCs hervorgehoben.
- Bewältigung des Übergangs von physischen zu digitalen Währungen, einschließlich möglicher Störungen bestehender Finanzsysteme und Intermediäre, wie von Meaning et al. (2018) in ihrer Bewertung der makroökonomischen Auswirkungen von CBDCs erörtert.
2. Beispiel: Der digitale Yuan
Die Chinesische Volksbank (People’s Bank of China, PBOC) steht bei der Entwicklung von CBDCs an vorderster Front und erprobt den digitalen Yuan (e-CNY) in verschiedenen Städten Chinas, wie Chorzempa (2021) in seiner Analyse der CBDC-Fortschritte Chinas berichtet. Der digitale Yuan soll die Zahlungssysteme Chinas modernisieren, die finanzielle Inklusion stärken und mehr Transparenz und Kontrolle über das Geldsystem des Landes fördern, wie die PBOC (2021) erklärt. Der e-CNY ist ein zentral gesteuertes, zweistufiges System, das über Geschäftsbanken und nicht über eine öffentliche Blockchain verteilt wird; die PBOC beschreibt ihren Ansatz zum Datenschutz als „kontrollierbare Anonymität“, die es ermöglicht, Transaktionen zur Bekämpfung von Geldwäsche und Steuerhinterziehung nachzuverfolgen.
D. Strukturreformen
Umfassende Strukturreformen in Bereichen wie Governance, Fiskalpolitik und Finanzregulierung können eine entscheidende Rolle dabei spielen, die wirtschaftliche Widerstandsfähigkeit zu stärken und den Zusammenbruch von Währungssystemen zu verhindern.
1. Zentrale Bereiche für Strukturreformen
a. Governance und Transparenz
Reformen zur Stärkung von Transparenz, Rechenschaftspflicht und guter Unternehmens- und Regierungsführung können dazu beitragen, das Vertrauen der Öffentlichkeit in die Institutionen wiederherzustellen und die wirtschaftliche Stabilität zu fördern, wie Acemoglu und Robinson (2012) in ihrer Analyse der Rolle von Institutionen in der wirtschaftlichen Entwicklung hervorheben. Dazu können Maßnahmen gehören wie die Verstärkung der Korruptionsbekämpfung, die Verbesserung der Verwaltung des öffentlichen Sektors und die Förderung größerer Transparenz bei staatlichen Entscheidungsprozessen, wie sie der Internationale Währungsfonds (IWF, 2019) in seinen Leitlinien zu Governance-Reformen empfiehlt.
b. Haushaltsdisziplin und Schuldenmanagement
Die Umsetzung fiskalischer Reformen zur Förderung von Haushaltsdisziplin und nachhaltigem Schuldenmanagement ist entscheidend für die Wahrung der makroökonomischen Stabilität und die Vermeidung übermäßiger Kreditaufnahme oder Geldschöpfung, wie Reinhart und Rogoff (2010) in ihrer Untersuchung der Dynamik von Verschuldung und Wachstum festgestellt haben. Dazu können Maßnahmen wie Fiskalregeln zur Begrenzung von Haushaltsdefiziten, Mechanismen zur Umschuldung sowie verbesserte Systeme der Steuererhebung und des Einnahmenmanagements gehören, wie die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD, 2015) in ihren Empfehlungen zu fiskalpolitischen Reformen nahelegt.
c. Regulierung und Aufsicht des Finanzsektors
Eine Stärkung der Regulierung und Aufsicht im Finanzsektor kann dazu beitragen, die Risiken von Bankenkrisen zu mindern und ein widerstandsfähigeres Finanzsystem zu fördern, wie Claessens und Kodres (2014) in ihrer Analyse der Regulierungsreformen nach der globalen Finanzkrise hervorheben. Reformen in diesem Bereich können Maßnahmen umfassen wie höhere Eigenkapital- und Liquiditätsanforderungen an Banken, verbesserte Risikomanagementpraktiken sowie die Einrichtung belastbarer Abwicklungsmechanismen für ausfallende Finanzinstitute, wie vom Basler Ausschuss für Bankenaufsicht (BCBS, 2017) in seinen Leitlinien zur Stärkung der Bankenregulierung empfohlen.
2. Beispiel: Reformen nach der Krise im Euroraum
Die globale Finanzkrise von 2008 und die anschließende europäische Staatsschuldenkrise machten deutlich, dass strukturelle Reformen innerhalb der Eurozone erforderlich sind, um die Wirtschafts- und Währungsunion der Region zu stärken. Als Reaktion darauf wurden mehrere Initiativen ergriffen, darunter:
a. Europäischer Stabilitätsmechanismus (ESM)
Die Errichtung des ESM, einer dauerhaften Finanzhilfefazilität für Länder des Euroraums, sollte ein Sicherheitsnetz schaffen und verhindern, dass künftige Schuldenkrisen außer Kontrolle geraten. Der ESM kann Mitgliedstaaten, die sich in einer schweren finanziellen Notlage befinden, Darlehen und andere Finanzhilfen gewähren, vorbehaltlich strenger Auflagen und Reformanforderungen, wie sie im ESM-Vertrag (2012) festgelegt sind.
b. Bankenunion
Die Schaffung der Europäischen Bankenunion war eine zentrale Reform zur Stärkung der Regulierung und Aufsicht des Bankensektors im Euroraum, wie Howarth und Quaglia (2016) in ihrer Untersuchung der Entwicklung der Bankenunion dokumentieren. Dazu gehörten die Einrichtung eines Einheitlichen Aufsichtsmechanismus (Single Supervisory Mechanism, SSM) zur Beaufsichtigung großer Banken und eines Einheitlichen Abwicklungsmechanismus (Single Resolution Mechanism, SRM) für den Umgang mit ausfallenden Banken, während ein von der Europäischen Kommission 2015 vorgeschlagenes Europäisches Einlagenversicherungssystem (EDIS) bislang nicht verabschiedet wurde.
c. Fiskalpakt und Reformen der Governance
Der Fiskalpakt und weitere Governance-Reformen sollten eine stärkere Haushaltsdisziplin und Koordination unter den Mitgliedern der Eurozone fördern. Der Fiskalpakt führte strengere Regeln und numerische Obergrenzen für Haushaltsdefizite und Schuldenstände ein, mit dem Ziel, nachhaltige öffentliche Finanzen sicherzustellen und übermäßige Kreditaufnahme zu verhindern, wie im Vertrag über Stabilität, Koordinierung und Steuerung (2012) dargelegt. Zudem wurden Anstrengungen unternommen, die wirtschaftspolitische Koordinierung zu stärken und die demokratische Rechenschaftspflicht in den Entscheidungsprozessen der Eurozone zu erhöhen. Obwohl die Umsetzung und Wirksamkeit dieser Reformen weiterhin Gegenstand anhaltender Debatten und Herausforderungen sind, stellen sie bedeutende Schritte dar, um die in den Krisen offengelegten strukturellen Schwachstellen zu beheben und die Widerstandsfähigkeit der Wirtschafts- und Währungsunion der Eurozone zu stärken.
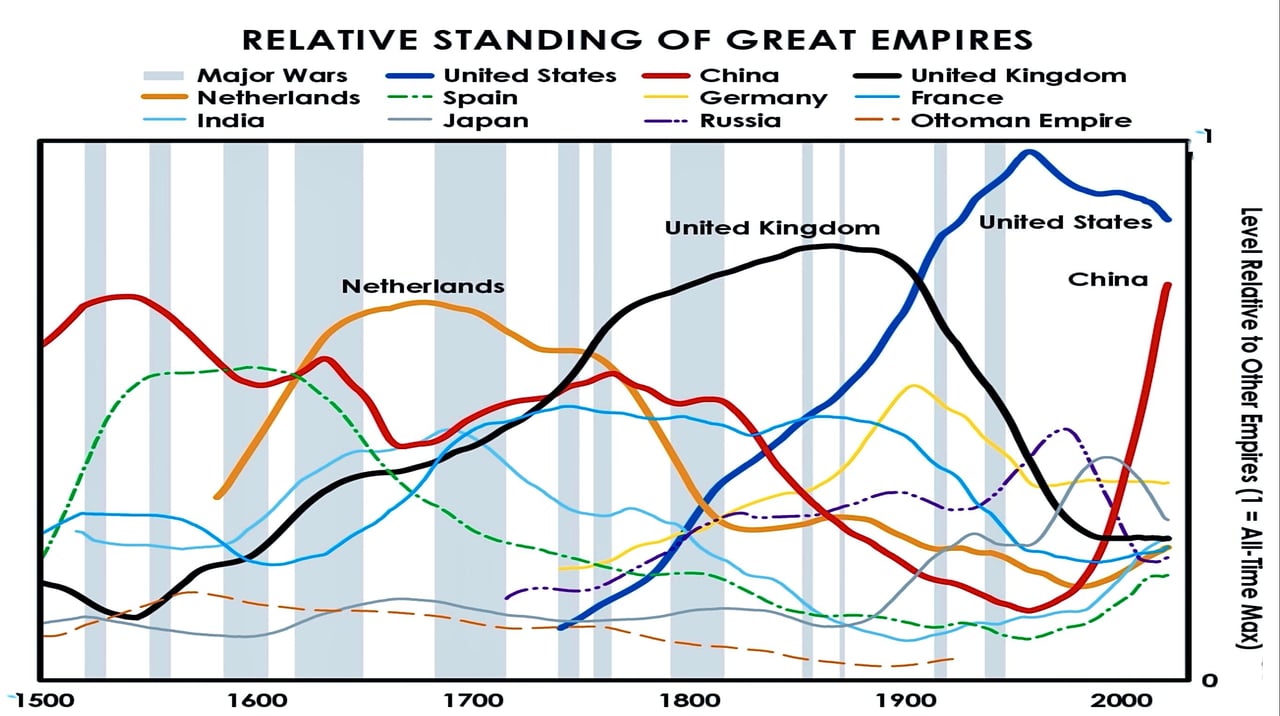
Kann eine Zentralbank zahlungsunfähig werden?
Nachfolgend finden Sie eine vollständige Darstellung, wie eine Zentralbank de facto zahlungsunfähig werden kann, wie sich eine solche Insolvenz in aufeinanderfolgenden Stufen entwickeln könnte und wie diese Grundsätze auf die TARGET-Salden im Eurosystem Anwendung finden: insbesondere zwischen Deutschland einerseits sowie Spanien und Italien andererseits. Darüber hinaus zeigen wir alternative Lösungsansätze auf und nehmen eine offene Einschätzung ihrer Umsetzbarkeit und der ihnen innewohnenden Wahrscheinlichkeiten vor.
1. Konzeptionelle Grundlagen: Kann eine Zentralbank insolvent werden?
Nach traditioneller ökonomischer Auffassung kann eine Zentralbank, die ihre eigene Fiat-Währung ausgibt, im herkömmlichen Sinne nicht „in Konkurs gehen“: Sie kann unbegrenzt Zentralbankgeld (Reserven) schaffen, um ihre Verbindlichkeiten in der Inlandswährung zu erfüllen. Zahlungsunfähigkeit wird jedoch denkbar, wenn die zu Marktwerten bewerteten Aktiva einer Bank dauerhaft unter ihren Passiva liegen und dadurch ein derart gravierender Vertrauensverlust eintritt, dass die Währung selbst untergraben wird. Sobald das Vertrauen schwindet, können eine galoppierende Inflation oder Hyperinflation folgen, die die Verbindlichkeiten der Bank faktisch wertlos machen – oder, wie historische Beispiele zeigen, nahezu wertlos.
Vereinfacht ausgedrückt besteht der wesentliche Unterschied in Folgendem:
- Illiquidität: Eine vorübergehende oder kurzfristige Unfähigkeit, Zahlungsverpflichtungen zu erfüllen. Zentralbanken stehen in der Theorie in ihrer eigenen Währung nicht vor diesem Problem.
- Insolvenz: Ein strukturelles Ungleichgewicht, bei dem der Barwert der Aktiva hinter dem Barwert der Passiva zurückbleibt. Anhaltende Defizite, schlechte Aktivaqualität und ein Vertrauensverlust können das Kapital auf Marktwertbasis aufzehren – selbst wenn die Bank weiterhin Geld druckt.
Wenngleich dies nicht häufig vorkommt, zeigt die Geschichte, dass eine Zentralbank in eine faktische Insolvenz geraten kann, wenn ihre Aktiva, vor allem in Form von Staatsanleihen oder Devisenreserven, erheblich wertgemindert werden. Die Lage verschärft sich, wenn gleichzeitig das Vertrauen in die Zentralbank erodiert, was Kapitalflucht, Währungsabwertung und eine mögliche Hyperinflation auslösen kann.
2. Historischer Präzedenzfall: Hyperinflationen in der Zwischenkriegszeit
Wirtschaftshistoriker (z. B. Sargent, „The Ends of Four Big Inflations“, 1982) stellen fest, dass die Hyperinflationen in Österreich, Ungarn, Polen und Deutschland nach dem Ersten Weltkrieg durch die folgende Ereigniskette ausgelöst wurden:
- Anhäufung minderwertiger Vermögenswerte: Die Zentralbanken finanzierten ihre jeweiligen Regierungen unmittelbar, indem sie in massivem Umfang Schatzwechsel oder andere staatliche Verbindlichkeiten erwarben, oft zu ungünstigen Konditionen und ohne nennenswerte Berücksichtigung des Ausfallrisikos.
- Wahrnehmung von Zahlungsunfähigkeit: Als inländische und ausländische Inhaber der Währung erkannten, dass diese Zentralbanken mit fragwürdigen Vermögenswerten belastet waren, schlossen sie daraus, dass die Banken nicht mehr in der Lage seien, den realen Wert der Währung zu erhalten.
- Vertrauensverlust und Kapitalflucht: Marktteilnehmer suchten Zuflucht in alternativen, stärkeren Währungen (z. B. dem US-Dollar, dem Schweizer Franken oder dem britischen Pfund). Diese Flucht aus der Landeswährung löste eine starke Abwertung des Wechselkurses aus.
- Preisanstieg und Hyperinflation: Während der Außenwert der Währung abstürzte, stiegen die Inlandspreise sprunghaft an: sowohl aufgrund der steigenden Importkosten als auch aufgrund der psychologischen Selbstverstärkung einer hyperinflationären Spirale.
Diese Abfolge verdeutlicht die Anfälligkeit der Bilanz einer Zentralbank bei extremer monetärer Staatsfinanzierung sowie die zentrale Rolle des Vertrauens für den Werterhalt von Fiatgeld.
3. Insolvenz im Kontext des Eurosystems
3.1 Die ungewöhnliche Struktur des Eurosystems
Im Euroraum bilden die Europäische Zentralbank (EZB) und die nationalen Zentralbanken (NZBen) das Eurosystem. Sie teilen bestimmte Verpflichtungen und sind an gemeinsame geldpolitische Beschlüsse gebunden, führen jedoch jeweils eine eigene Bilanz. Aus dieser Struktur ergeben sich TARGET-Salden: im Kern Forderungen und Verbindlichkeiten innerhalb des Eurosystems, die aus grenzüberschreitenden Zahlungen entstehen:
- Gläubiger-NZBen (z. B. die Deutsche Bundesbank) häufen positive TARGET-Salden an.
- Schuldner-NZBen (z. B. die Banca d’Italia, der Banco de España) weisen negative TARGET-Salden auf.
TARGET wurde als technisches Abwicklungssystem konzipiert, das einen reibungslosen Liquiditätsfluss im Euroraum gewährleistet. Große und anhaltende TARGET-Salden können jedoch strukturelle Kapitalströme, unterschiedlich wahrgenommene Risiken zwischen den Mitgliedstaaten und die teilweise Fragmentierung der Finanzmärkte im Euroraum widerspiegeln.
3.2 Warum große Vermögensankäufe das Risiko erhöhen
Seit den Staatsschuldenkrisen (2010–2012) hat die EZB in großem Umfang Staatsanleihen von Ländern mit hoher Schuldenlast (Italien, Spanien usw.) erworben, um die Finanzierungskosten zu senken und die Märkte zu stabilisieren. Dies geschah im Rahmen verschiedener Programme (SMP, PSPP, PEPP usw.). Die Nettokäufe endeten 2022; die Wiederanlagen im Rahmen des APP und des PEPP endeten im Juli 2023 bzw. Ende 2024, sodass das Portfolio inzwischen abgebaut wird; gleichwohl halten die EZB und die nationalen Zentralbanken weiterhin ein großes Portfolio an Staatsanleihen. In den Jahren 2023 und 2024 meldete die EZB selbst Verluste (1,3 Mrd. EUR bzw. 7,9 Mrd. EUR), die auf höhere Zinszahlungen auf Reserven und nicht auf Kreditausfälle zurückzuführen waren.
- Wird die Kreditwürdigkeit dieser Staaten ernsthaft in Frage gestellt, können die in der Bilanz des Eurosystems gehaltenen Anleihen erheblich abgeschrieben werden.
- Eine erhebliche Marktwertabschreibung könnte theoretisch dazu führen, dass die Aktiva bestimmter nationaler Zentralbanken unter ihre Passiva fallen (insbesondere wenn auch die TARGET-Verbindlichkeiten hoch sind).
- Sobald das Vertrauen in die Kreditqualität des Eurosystems schwindet, könnte der Euro einem anhaltenden Abwärtsdruck ausgesetzt sein, ähnlich einem klassischen Währungskrisenszenario in Schwellenländern: allerdings in einem weitaus komplexeren institutionellen Umfeld.
3.3 Die Möglichkeit einer faktischen Insolvenz
Obgleich die Rechtsrahmen unterschiedlich sind und die politische Unterstützung für die EZB erheblich ist, könnte ein Extremszenario, in dem die Marktteilnehmer gemeinsam das Vertrauen in das Eurosystem verlieren, Folgendes nach sich ziehen:
- Rasche Abwertung des Euro: da Marktteilnehmer die Währung zugunsten vermeintlich sichererer Häfen verlassen.
- Vorwürfe der monetären Staatsfinanzierung: Zunehmende Erkenntnis, dass die EZB und die nationalen Zentralbanken möglicherweise gezwungen sein könnten, den Ankauf risikobehafteter Staatsschulden fortwährend zu prolongieren oder auszuweiten, um Zahlungsausfälle abzuwenden.
- Potenzielles Auseinanderbrechen: Sollte ein bedeutender Mitgliedstaat wie Deutschland zu dem Schluss gelangen, dass die TARGET-Forderungen untragbar hoch (und uneinbringlich) sind und die gemeinsame Geldpolitik seine wirtschaftlichen Interessen nicht mehr wahrt, könnte der politische Impuls für einen Austritt aus dem Euro stark zunehmen.
- Daraus folgende Rekapitalisierung: Sollte der Euro auseinanderbrechen, müssten Deutschland (und andere Gläubigerländer) möglicherweise ihre nationalen Zentralbanken rekapitalisieren, um die Glaubwürdigkeit einer neu eingeführten Währung (z. B. einer wiederbelebten D-Mark) zu wahren. Dies würde enorme Kosten verursachen; wie genau diese Kosten entstünden, hinge jedoch von den Mechanismen der Auflösung und möglichen ausgehandelten Lösungen ab.
4. Fortschreitende Stadien der Insolvenz einer Zentralbank und ihre Folgen
Skizzieren wir einen hypothetischen Verlauf:
1. Phase 1: Verborgene Schwachstellen
- Die Zentralbank beginnt, Vermögenswerte von zweifelhafter Qualität anzuhäufen (risikobehaftete Staatsanleihen, notleidende Kredite usw.).
- Die offiziellen Kapitalquoten mögen positiv bleiben, doch Marktteilnehmer vermuten zugrunde liegende Probleme.
2. Phase 2: Allmähliche Erkenntnis und steigende Risikoprämien
- Die Renditen der als zweifelhaft geltenden Staatsanleihen steigen.
- Ratingagenturen und Analysten stellen die Zahlungsfähigkeit dieser Staaten offen infrage und lassen damit Zweifel an der Bilanz des Eurosystems aufkommen.
- Abwertungsdruck auf die Währung zeichnet sich ab, wenn auch zunächst nur in einer frühen oder milden Form.
3. Stufe 3: Bewertungsverluste zum Marktpreis und Vertrauenskrise
- Zeigen die Staaten tatsächlich Anzeichen eines Ausfallrisikos oder restrukturieren sie ihre Schulden, erfahren die Aktiva der Zentralbank erhebliche Abschreibungen.
- Die Glaubwürdigkeit leidet erheblich; die Zentralbank gilt als funktional insolvent, wenn die Abschreibungen ihr Eigenkapital übersteigen.
- Einleger, Anleger und internationale Partner tauschen ihre Euro rasch in andere Währungen oder Vermögenswerte (Rohstoffe, Kryptowährungen usw.) um.
4. Stufe 4: Sich selbst erfüllende Währungskrise und Hyperinflation
- Mit zunehmender Flucht aus der Währung steigen die Importpreise und die Gesamtinflation sprunghaft an.
- Die Zentralbank könnte versuchen, die Hyperinflation durch eine drastische Straffung der Geldpolitik zu bekämpfen; verlangen die Fiskalbehörden jedoch weitere Käufe von Staatsanleihen, um einen Zahlungsausfall abzuwenden, entsteht ein Teufelskreis.
- Letztlich droht die Währung zusammenzubrechen, wenn die Krise nicht eingedämmt werden kann.
5. Phase 5: Rekapitalisierung nach der Krise oder Zusammenbruch
- In einem einheitlichen Währungsraum führt die Krise entweder zu einer beispiellosen fiskalischen Integration (Eurobonds, vergemeinschaftete Schulden) und einer ausdrücklichen Rekapitalisierung der EZB bzw. der nationalen Zentralbanken durch die Mitgliedstaaten, oder die Währungsunion könnte zerfallen.
- Sollte die Union aufgelöst werden, wären Gläubigerstaaten wie Deutschland mit dem Verlust ihrer TARGET-Forderungen konfrontiert und müssten ihre eigenen Zentralbanken unmittelbar oder mittelbar mit Kapital ausstatten, um ein neues nationales Währungsregime aufrechtzuerhalten.
5. Praktische Anwendung auf TARGET-Salden
Die Deutsche Bundesbank hält außerordentlich hohe TARGET-Forderungen, während Spanien und Italien hohe TARGET-Verbindlichkeiten aufweisen. Bliebe das Euro-Währungsgebiet auf unbestimmte Zeit bestehen, wären diese Salden weitgehend eine buchhalterische Position, die grenzüberschreitende Kapitalflüsse widerspiegelt. Würde das Euro-Währungsgebiet jedoch auseinanderbrechen:
- Möglicher Verlust für Deutschland: Die Bundesbank könnte gezwungen sein, erhebliche TARGET-Forderungen abzuschreiben, wodurch sie – zumindest auf Marktwertbasis – in eine negative Eigenkapitalposition geriete.
- Rekapitalisierung: Die deutsche Bundesregierung müsste voraussichtlich Kapital bereitstellen, um das Vertrauen in eine wiedereingeführte D-Mark zu stützen. Diese Rekapitalisierung würde einmalige, vermutlich jedoch enorme Kosten verursachen: Gleichwohl wäre sie in einer großen Volkswirtschaft mit hohem Einkommen nicht zwangsläufig unmöglich.
6. Alternative Lösungen
1. Tiefere fiskalische Integration
- Eine Möglichkeit, die Insolvenz einer Zentralbank abzuwenden, besteht darin, das Risiko der Vermögenswerte in ihrer Bilanz zu verringern. Dies könnte durch Eurobonds geschehen, bei denen der Euroraum gemeinsam für die Schulden der Mitgliedstaaten bürgt.
- Politisch anspruchsvoll, da sie umfangreiche Finanztransfers und den Verlust nationaler Autonomie erfordert.
- Könnte die EZB jedoch zu einer konventionelleren Zentralbank mit tatsächlich einheitlicher staatlicher Rückendeckung machen.
2. Geordnete Umschuldung
- Länder wie Italien und Spanien könnten versuchen, ihre Schulden geordnet umzustrukturieren und dabei eine Form gegenseitiger Unterstützung durch den übrigen Euroraum zu erhalten, um Ansteckungseffekte zu minimieren.
- Die EZB würde weiterhin Verluste erleiden; werden diese jedoch transparent behandelt und von einer glaubwürdigen Haushaltskonsolidierung begleitet, könnte ein Währungskollaps womöglich abgewendet werden.
- Historisch gesehen sind erfolgreiche Umschuldungen von Staaten innerhalb einer Währungsunion außerordentlich schwierig, wenngleich nicht unmöglich.
3. Kontrollierte Inflationserosion
- Regierungen und Zentralbanken könnten stillschweigend eine etwas höhere Inflation zulassen, um bestehende Schulden real zu entwerten und die Belastung im Zeitverlauf zu verringern.
- Dieser Weg erfordert ein behutsames Vorgehen: Eine moderate Inflation mag politisch tolerierbar sein, kann sich aber bei Fehleinschätzung zu einer unkontrollierbaren Inflation entwickeln und die Glaubwürdigkeit der Zentralbank beschädigen.
4. Teilweise Trennung mit ausgehandelter Einigung
- Ein Szenario, in dem Länder unter extremer Belastung aus dem Euro ausscheiden und möglicherweise ein „Kern“-Euro verbleibt.
- Die TARGET-Forderungen Deutschlands gegenüber den ausgeschiedenen Mitgliedern könnten abgeschrieben werden oder Gegenstand verhandelter Zugeständnisse sein.
- Die Kosten für Deutschland könnten gewaltig sein, wären aber wohl geringer als bei einem vollständig ungeordneten Auseinanderbrechen; gleichwohl sind die politischen Folgen enorm.
5. Beibehaltung des Status quo mit schrittweisem Ausstieg aus den Anleihekäufen
- Diesen Weg hat die EZB eingeschlagen: Die Nettokäufe endeten 2022, und fällige Anleihen werden nicht mehr vollständig reinvestiert.
- Eine stetige Normalisierung könnte den Aufbau zusätzlicher risikobehafteter Vermögenswerte verringern. Der bestehende Bestand würde sich allmählich abbauen, wenngleich große Engagements noch über Jahre bestehen blieben.
Der Gedanke, dass eine Zentralbank „insolvent“ wird, ist in einem Fiat-System daher keineswegs trivial. Gleichwohl kann das Zusammenspiel aus schlechter Qualität der Aktiva, übermäßiger monetärer Staatsfinanzierung und schwindendem Vertrauen eine Zentralbank in eine Lage bringen, in der ihre Währung im Inland wie im Ausland an Glaubwürdigkeit verliert. Die historischen Erfahrungen, insbesondere die Hyperinflationen der Zwischenkriegszeit, belegen die zerstörerische Kraft dieser Dynamik, wenn man sie ungehindert wirken lässt.
Für das Eurosystem sind die TARGET-Salden ein Sinnbild struktureller Fragilität: Die hohen positiven Salden Deutschlands spiegeln Kapitalflucht aus risikoreicheren Volkswirtschaften wider; die negativen Salden Spaniens und Italiens zeigen, wie schwer es diesen Ländern fällt, grenzüberschreitendes Kapital an den privaten Märkten anzuziehen oder zu halten. Bleibt der Euroraum als stabile Union bestehen, bleiben diese Salden weitgehend eine technische Fußnote. Zerfällt er infolge von Misstrauen gegenüber der Zahlungsfähigkeit der Staaten, wären die möglichen Abschreibungen und die daraus folgenden Rekapitalisierungen enorm kostspielig – ein Hinweis auf die immateriellen, aber gewaltigen Risiken unter der Oberfläche.
Die beste Prophylaxe gegen die Insolvenz einer Zentralbank besteht in dauerhafter fiskalischer Disziplin, einem soliden Risikomanagement der Aktiva der Zentralbank, transparenter Governance und unbeirrbarer Glaubwürdigkeit der Geldpolitik. Wo Staatsschulden untragbar werden, kann eine transparente Umschuldung in Verbindung mit wachstumsfördernden Reformen und einer umsichtigen Geldpolitik katastrophale Zusammenbrüche verhindern. Wenn die Lehren der Zwischenkriegszeit uns etwas gelehrt haben, dann dies: Das Vertrauen in die Währung und das Vertrauen in die Zentralbank sind untrennbare Zwillinge; ist dieses Vertrauen einmal verloren, kann seine Wiederherstellung eine Herkulesaufgabe sein.
Hyperinflation
Hyperinflation, ein extremer wirtschaftlicher Zustand, in dem die Preise in die Höhe schnellen, während der Währungswert zusammenbricht, hat im Laufe der Geschichte zahlreiche Länder getroffen. Nachfolgend ein Überblick über bekannte Fälle:
Hochinflationäre Volkswirtschaften (2024)
Die International Practices Task Force (IPTF) des Center for Audit Quality führt für Zwecke der US-GAAP Volkswirtschaften mit einer kumulierten Inflation von mehr als 100 % über drei Jahre auf. Ihre Listen für 2024 umfassten unter anderem:
- Argentinien: jährliche Inflation von 211 % im Jahr 2023, getrieben durch monetäre Staatsfinanzierung, Währungsabwertung und wiederholte Schuldenkrisen; seit Mitte 2024 ist sie deutlich gesunken.
- Sudan: dreistellige Inflation inmitten des seit April 2023 andauernden Bürgerkriegs.
- Venezuela: eine seit einem Jahrzehnt andauernde Krise mit einem Inflationshöhepunkt im Jahr 2018 (130.060 % laut Zentralbank; rund 1,7 Millionen Prozent laut Nationalversammlung); 2023 weiterhin dreistellig.
- Simbabwe: Wiederkehrende Hyperinflation seit 2007, mit einem Höchststand von 79,6 Milliarden Prozent pro Monat im Jahr 2008.
- Weitere: darunter Äthiopien, Iran, Libanon, Sierra Leone, Suriname und die Türkei.
Schwerwiegendste historische Fälle
1. Ungarn (1945–1946)
- Höchststand der Inflation: 41,9 Billiarden Prozent pro Monat im Juli 1946 (die Preise verdoppelten sich alle 15 Stunden) (Hanke und Krus, 2012).
- Ursache: Reparationen nach dem Zweiten Weltkrieg und rücksichtsloses Gelddrucken.
2. Simbabwe (2007–2008)
- Höchststand der Inflation: 79,6 Milliarden Prozent pro Monat im November 2008.
- Auslöser: Landreform, einbrechende Produktion und monetäre Finanzierung der Staatsdefizite.
3. Jugoslawien (1992–1994)
- Höchststand der Inflation: 313 Millionen Prozent pro Monat im Januar 1994.
- Ursache: Zerfall Jugoslawiens, Krieg, UN-Sanktionen und monetäre Finanzierung von Haushaltsdefiziten.
4. Deutschland in der Weimarer Republik (1922–1923)
- Höchststand der Inflation: 29.500 % pro Monat im Oktober 1923 (die Preise verdoppelten sich alle 3,7 Tage).
- Auslöser: Kriegsreparationen und politische Instabilität.
5. Venezuela (ab 2016)
- Inflationsspitze: 2018 Schätzungen von bis zu rund 1,7 Millionen Prozent; führte zum Zusammenbruch der Währung und zu Massenabwanderung.
Weitere bemerkenswerte Fälle
- Bolivien (1985): jährliche Inflation von über 10.000 %.
- Brasilien (1986–1994): mehrere Währungsablösungen vor dem Real-Plan von 1994.
- Griechenland (1944): rund 18 % tägliche Inflation auf dem Höhepunkt im Oktober 1944, am Ende der deutschen Besatzung.
- Peru (1988–1990): Nach zwei Währungsreformen (1985, 1991) entsprach ein US-Dollar etwa drei Milliarden der ursprünglichen Soles.
Häufige Ursachen
- Übermäßiges Gelddrucken zur Finanzierung von Haushaltsdefiziten (z. B. Simbabwe, Venezuela).
- Politische Instabilität (z. B. im Ungarn und Jugoslawien der Nachkriegszeit).
- Externe Schocks wie Sanktionen oder Rohstoffpreiseinbrüche (z. B. Iran, Sudan).
Hyperinflation führt häufig zu Währungsersatz, sozialen Unruhen und langfristigen wirtschaftlichen Folgeschäden. Während sich manche Staaten durch Reformen stabilisieren (z. B. Brasilien mit dem Plano Real von 1994), bleiben andere wie Venezuela in Krisenzyklen gefangen.
Die Schaffung, Bewertung und ein möglicher Niedergang einer Währung sind vielschichtige Prozesse, die eine Vielzahl wirtschaftlicher, politischer und gesellschaftlicher Faktoren umfassen. Diese umfassende Analyse stützt sich auf Erkenntnisse aus unterschiedlichen fachlichen Quellen, darunter wissenschaftliche Literatur, Veröffentlichungen von Zentralbanken und Expertenanalysen, um diese Zusammenhänge eingehend zu untersuchen.
Die Geldschöpfung beruht auf dem komplexen Zusammenspiel zwischen den Maßnahmen der Zentralbank, etwa geldpolitischen Instrumenten und quantitativer Lockerung, und der Kreditvergabe der Geschäftsbanken. Diese Mechanismen wirken unmittelbar auf das Geldangebot und haben weitreichende Folgen für Wirtschaftswachstum, Inflation und Finanzstabilität.
Die Bewertung einer Währung wird durch das Zusammenwirken von öffentlichem Vertrauen, Angebots- und Nachfragedynamik sowie wesentlichen Wirtschaftsindikatoren bestimmt. Das Vertrauen in die emittierende Regierung und Zentralbank sowie die wahrgenommene Stabilität der Volkswirtschaft spielen eine maßgebliche Rolle für den empfundenen Wert einer Währung. Darüber hinaus tragen Faktoren wie Inflationsraten, Zinsdifferenzen und Handelsbilanzen zur Angebots- und Nachfragedynamik bei, die die relativen Währungswerte an den globalen Märkten prägt.
Der Niedergang einer Währung kann jedoch unter verschiedenen Umständen eintreten, von Hyperinflation und wirtschaftlichem Zusammenbruch bis hin zu Bankenkrisen und externen Schocks. Historische Beispiele wie die Hyperinflation in der Weimarer Republik und in Simbabwe, die Wirtschaftskrisen in Argentinien und Venezuela sowie die globale Finanzkrise von 2008 erinnern eindringlich an die verheerenden Folgen, die entstehen können, wenn Währungssysteme versagen.
Um diese Risiken zu mindern und die Währungsstabilität zu fördern, müssen alternative Lösungen und Ansätze in Betracht gezogen werden. Dazu zählen eine stringente Geldpolitik mit stabilen Inflationszielen und klarer Kommunikation, die Diversifizierung der Devisenreserven zur Verringerung des Engagements in bestimmten Währungen oder Regionen, die Einführung technologischer Innovationen wie digitaler Zentralbankwährungen (CBDCs) sowie umfassende Strukturreformen zur Stärkung der Governance, der Haushaltsdisziplin und der Widerstandsfähigkeit des Finanzsektors.
Eine solide Geldpolitik, die sich durch stabile Inflationsziele, ausgewogene Zinspolitik und eine klare Kommunikation der Zentralbanken auszeichnet, kann das Vertrauen in Währungen stärken und die wirtschaftliche Stabilität stützen. Das duale Mandat der Federal Reserve, maximale Beschäftigung und Preisstabilität, veranschaulicht die Bedeutung einer solchen Politik.
Die Diversifizierung der Devisenreserven auf mehrere Währungen, Edelmetalle und andere Vermögenswerte kann die Risiken einer übermäßigen Abhängigkeit von einer einzelnen Währung oder Wirtschaftsregion verringern. Die Bemühungen Chinas, seine Reserven über auf US-Dollar lautende Vermögenswerte hinaus zu diversifizieren, veranschaulichen diesen Ansatz.
Die Erforschung digitaler Zentralbankwährungen (CBDC) bietet die Möglichkeit, Transparenz, Effizienz und Kontrolle innerhalb von Geldsystemen zu verbessern. Auch wenn Herausforderungen wie Cybersicherheit und Datenschutzbedenken bewältigt werden müssen, könnten CBDC wie der digitale Yuan Chinas Zahlungssysteme modernisieren und illegale Aktivitäten bekämpfen.
Umfassende Strukturreformen in den Bereichen Governance, Haushaltsdisziplin, Schuldenmanagement und Finanzsektorregulierung können die wirtschaftliche Widerstandsfähigkeit stärken und Währungskrisen vorbeugen. Die Reformen im Euroraum nach der Krise, darunter die Einrichtung des Europäischen Stabilitätsmechanismus, der Bankenunion und des Fiskalpakts, zeigen die mögliche Wirkung solcher Maßnahmen.
Wer die Feinheiten der Schaffung, Bewertung und des möglichen Niedergangs einer Währung versteht, kann die Komplexität von Geldsystemen besser beherrschen und zur Entwicklung wirksamer Politiken und Strategien zur Wahrung der wirtschaftlichen Stabilität und des Wohlstands beitragen. Diese Analyse dient als umfassende Ressource, die auf Erkenntnissen aus verschiedenen Fachquellen beruht, um Entscheidungen zu unterstützen und ein tieferes Verständnis der vielschichtigen Welt der Währungen zu fördern.
Eine BRICS-Währung? Eine Handelswährung, keine Reservewährung
Seit einigen Jahren vollzieht sich in der globalen Finanzwelt ein bedeutender Wandel. Die Vormachtstellung des US-Dollars als weltweiter Leitwährung wird von aufstrebenden Wirtschaftsmächten infrage gestellt, insbesondere von den BRICS-Staaten (gegründet von Brasilien, Russland, Indien, China und Südafrika; Ägypten, Äthiopien, Iran und die Vereinigten Arabischen Emirate sind 2024 beigetreten, Indonesien 2025). Da diese Länder ihre Abhängigkeit vom Dollar verringern möchten, wurden von einigen von ihnen die Abwicklung in lokalen Währungen und, eher spekulativ, eine gemeinsame Handelswährung erörtert.
Der Auslöser des Wandels
Mehrere Faktoren haben zu diesem Vorstoß für eine neue globale Währung beigetragen:
- Übermäßiger Einsatz von Sanktionen: Die Vereinigten Staaten haben ihre Finanzmacht zunehmend genutzt, um Sanktionen gegen Länder zu verhängen, mit denen sie nicht einverstanden sind. Dies hat viele Staaten dazu veranlasst, nach Alternativen zu suchen, um mögliche wirtschaftliche Folgen zu vermeiden. Einige Kommentatoren warnen, dass eine übermäßige Abhängigkeit von diesem Instrument nach hinten losgehen könnte.
- Vermögensbeschlagnahmen: Die Entscheidung der G7 auf ihrem Gipfel in Apulien, Italien, im Juni 2024, ein Darlehenspaket für die Ukraine von rund 50 Milliarden USD (die ERA-Darlehen) aus den Zufallsgewinnen der eingefrorenen Vermögenswerte der russischen Zentralbank zu bedienen, hat bei einigen Ländern Bedenken hinsichtlich der Sicherheit ihrer im Ausland gehaltenen Reserven ausgelöst. Einige Länder sehen darin einen Präzedenzfall, der Fragen zur Sicherheit ihrer eigenen auf US-Dollar lautenden Vermögenswerte aufwirft.
- Wachsende BRICS-Mitgliedschaft: Das BRICS-Bündnis wächst, und immer mehr Länder streben einen Beitritt an. Diese Erweiterung erhöht das potenzielle wirtschaftliche Gewicht einer durch die BRICS gestützten Währung. Auf dem Gipfel in Kasan im Oktober 2024 schufen die BRICS eine Kategorie „Partnerländer“, zu der unter anderem Malaysia und Kasachstan zählen; Saudi-Arabien wurde eingeladen, hat die Mitgliedschaft jedoch nicht förmlich bestätigt.
- Bedenken hinsichtlich des US-Finanzministeriums: Kritiker argumentieren, die USA betrachteten die Dominanz des Dollars als selbstverständlich, und der Einsatz von Sanktionen sowie das Einfrieren von Vermögenswerten könnten das Vertrauen in das US-Finanzsystem untergraben.
Der BRICS-Währungsvorschlag
Es wurde keine BRICS-Währung vereinbart. Von Befürwortern erörterte Ideen würden den Dollar nicht als Reservewährung ersetzen, sondern als Handelswährung für die Mitgliedstaaten und ihre Partner dienen. Zu den wesentlichen Aspekten dieser Ideen gehören:
- Goldgedeckter Wert: Einige Befürworter regen eine teilweise Golddeckung an. Manche Varianten des Vorschlags sehen vor, dass 40 % des Währungswerts auf dem Goldgewicht statt auf dessen Dollarpreis beruhen könnten, was einen anderen Bewertungsansatz bietet.
- Erweiterte Mitgliedschaft: Der Beitritt weiterer Länder zu BRICS würde den Nutzen und die Reichweite der Währung erhöhen. Der Gipfel im Oktober 2024 in Kasan erweiterte den Kreis der Partnerländer, brachte jedoch keine gemeinsame Währung auf den Weg; der erklärte Schwerpunkt liegt auf der Abwicklung in lokalen Währungen und auf einer Initiative für grenzüberschreitende Zahlungen.
- Neue Finanzinstitutionen: Die New Development Bank mit Sitz in Shanghai, die seit 2023 von der früheren brasilianischen Präsidentin Dilma Rousseff geleitet wird, sowie das Contingent Reserve Arrangement bestehen bereits, um die finanzielle Zusammenarbeit der BRICS-Staaten zu unterstützen. Diese Institutionen sind den Bretton-Woods-Institutionen nachgebildet, arbeiten jedoch zu Bedingungen, die von den BRICS-Staaten festgelegt werden.
- Schrittweise Umsetzung: Der Übergang zum neuen Währungssystem soll schrittweise erfolgen, sodass Anpassungen und Verfeinerungen im Zeitverlauf möglich sind.
Mögliche Auswirkungen
Im Erfolgsfall könnte die BRICS-Währung:
- Verringerung der Dollar-Abhängigkeit im internationalen Handel: Länder könnten Transaktionen abwickeln, ohne zuvor in Dollar umtauschen zu müssen, was möglicherweise Transaktionskosten und Währungsrisiken senkt.
- Eine Alternative für Länder bieten, die von US-Sanktionen betroffen sind: Staaten unter US-Sanktionen könnten die BRICS-Währung nutzen, um den internationalen Handel fortzuführen und dabei das dollarbasierte Finanzsystem zu umgehen.
- Verschiebung des Gleichgewichts der globalen Finanzmacht: Die BRICS-Staaten repräsentieren zusammen rund 40 % des weltweiten BIP zu Kaufkraftparität, nahezu die Hälfte der Weltbevölkerung und einen erheblichen Teil der globalen Landfläche. Eine erfolgreiche BRICS-Währung könnte dieses wirtschaftliche Gewicht im Finanzsystem widerspiegeln.
- Weitere Länder zum Beitritt zur BRICS-Allianz ermutigen: Die Aussicht auf eine neue, starke Handelswährung könnte weitere Staaten für die BRICS-Gruppe gewinnen und deren Einfluss weiter ausbauen.
- Das Konzept einer einzigen globalen Reservewährung in Frage stellen: Auch wenn der Reservestatus des US-Dollars dadurch nicht unmittelbar bedroht wird, könnte die BRICS-Währung den Weg zu einem Mehrwährungs-Reservesystem ebnen.
Herausforderungen und Überlegungen
Auch wenn die Idee einer BRICS-Währung an Zustimmung gewinnt, bestehen weiterhin mehrere Herausforderungen:
- Koordinierung der Geldpolitik unterschiedlicher Volkswirtschaften: Die BRICS-Staaten weisen sehr unterschiedliche Wirtschaftsstrukturen und politische Rahmenbedingungen auf, was die Koordinierung erschweren könnte.
- Aufbau von Vertrauen in die neue Währung und ihre Stabilität: Das Vertrauen in eine neue Währung, insbesondere eine, die von Ländern mit unterschiedlicher Wirtschaftskraft getragen wird, bildet sich erst mit der Zeit.
- Überwindung technischer Hürden bei der Umsetzung: Der Aufbau eines neuen internationalen Zahlungssystems als Konkurrenz zu SWIFT erfordert erhebliche technologische Investitionen und Kooperation.
- Umgang mit geopolitischen Spannungen: Bestehende Konflikte und Rivalitäten zwischen BRICS-Mitgliedern und potenziellen Mitgliedern könnten die Entwicklung und Akzeptanz der Währung erschweren.
- Ausgleich nationaler Interessen: Jedes BRICS-Mitglied muss sicherstellen, dass die neue Währung mit den eigenen wirtschaftlichen Zielen vereinbar ist und die eigene Souveränität nicht beeinträchtigt.
Die Zukunft des globalen Finanzwesens
Das Aufkommen einer BRICS-Währung bedeutet nicht zwangsläufig das Ende der Bedeutung des US-Dollars. Es signalisiert jedoch eine Entwicklung hin zu einer stärker multipolaren Finanzwelt. Eine neue Handelswährung würde mit dem US-Dollar um einen Anteil am Welthandel und am weltweiten Zahlungsverkehr konkurrieren, statt dessen Rolle zu beenden.
Befürworter verweisen auf den Euro als Präzedenzfall für eine multinationale Währung, wobei der Euro jedoch jahrzehntelange rechtliche und institutionelle Integration zwischen Ländern mit weitaus ähnlicheren Volkswirtschaften erforderte.
Im Zuge dieser finanziellen Entwicklung werden sich sowohl Regierungen als auch Anleger auf ein sich wandelndes globales wirtschaftliches Umfeld einstellen müssen. Eine BRICS-Handelswährung könnte, sofern sie verwirklicht wird, den Beginn einer neuen Ära im internationalen Finanzwesen markieren, in der mehrere Währungen auf einer ausgeglicheneren Grundlage miteinander im Wettbewerb stehen. Diese Verschiebung könnte durch Diversifizierung zu einer höheren Finanzstabilität führen, aber auch neue Komplexitäten und Herausforderungen im globalen Handel und bei Investitionen mit sich bringen.
Die kommenden Jahre werden entscheidend dafür sein, ob eine BRICS-Währung entsteht und die Dominanz des Dollars herausfordern sowie das globale Finanzsystem neu gestalten kann. Während sich diese Entwicklungen vollziehen, ist es für politische Entscheidungsträger, Unternehmen und Einzelpersonen unerlässlich, informiert zu bleiben und sich an die veränderte Finanzwelt anzupassen.