Seigniorage (Münzgewinn)
Der verborgene Eckpfeiler monetärer Macht
Zusammenfassung
Der Schlagschatz (Seigniorage), also der Gewinn aus der Ausgabe von Währung, zählt zu den ältesten und folgenreichsten Mechanismen der Geldtheorie. Obwohl er im heutigen Finanzdiskurs oft übersehen wird, bleibt die Seigniorage ein maßgeblicher Treiber der Fiskalpolitik, der geldpolitischen Dynamik und der Vermögensverteilung. Diese Analyse untersucht die Seigniorage von ihren mittelalterlichen Ursprüngen bis zu ihren modernen Erscheinungsformen, mit besonderem Augenmerk auf die Auswirkungen auf den Bankbetrieb, die Geldpolitik und das sich wandelnde Umfeld digitaler Währungen.
Für Bankfachleute ist das Verständnis der Seigniorage nicht allein als historischer Hintergrund wesentlich, sondern als Rahmen, um das Verhalten von Zentralbanken zu analysieren, geldpolitische Kurswechsel zu antizipieren und den Übergang zu digitalen Zentralbankwährungen (CBDCs) zu steuern. Die Ertragsmechanik der Geldschöpfung prägt weiterhin die Finanzmärkte, Vermögensbewertungen und die strukturellen Vorteile, die den Instituten zufallen, die der Geldemission am nächsten stehen.
I. Historische Entwicklung: Vom Metall zum Fiatgeld
Mittelalterliche Ursprünge und das Vorrecht des Souveräns
Das Konzept der Schlagschatzerträge (Seigniorage) entstand im mittelalterlichen Europa, als Monarchen das ausschließliche Recht zur Münzprägung beanspruchten. Die Bürger lieferten Edelmetallrohstoffe an die königlichen Münzstätten, die daraus offizielle Währung prägten. Der Souverän behielt einen Teil des Metalls als Vergütung ein: die wörtliche Bedeutung von Seigniorage, abgeleitet vom französischen Begriff für das Recht des Lehnsherrn.
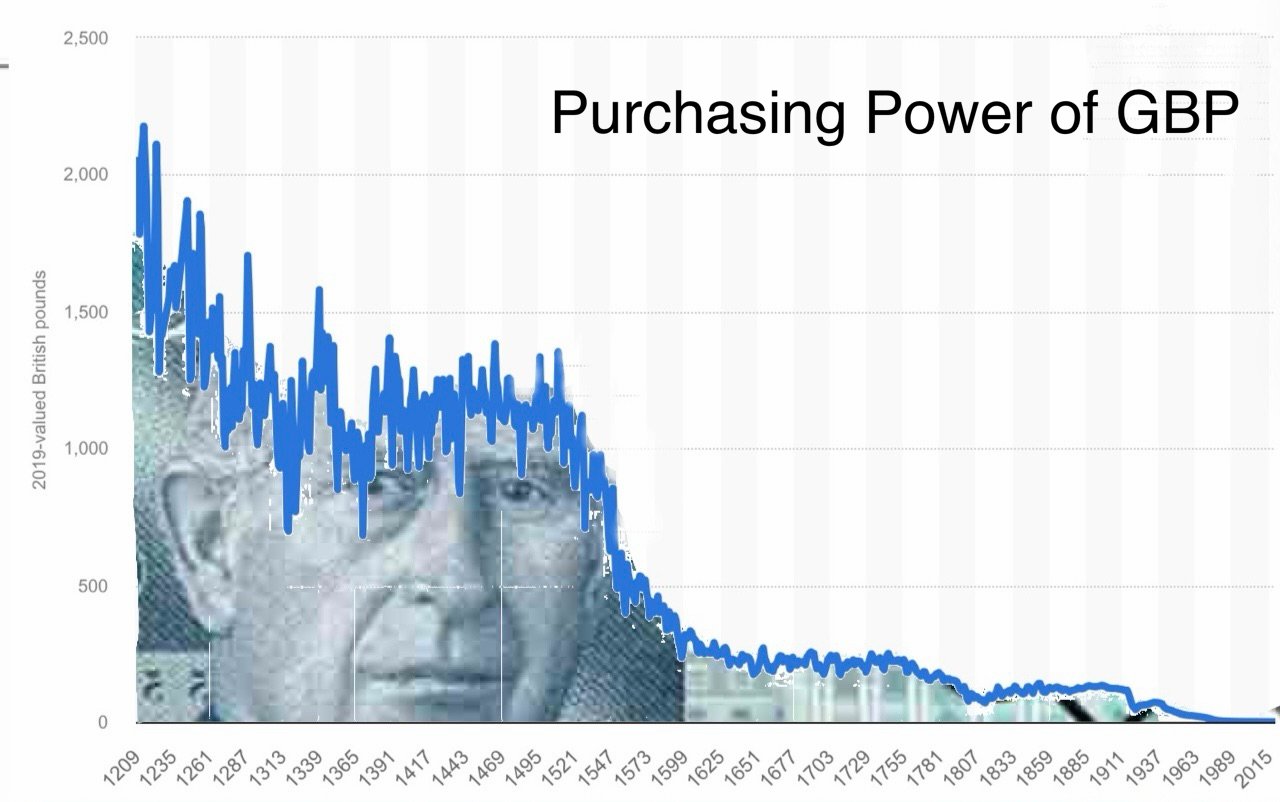
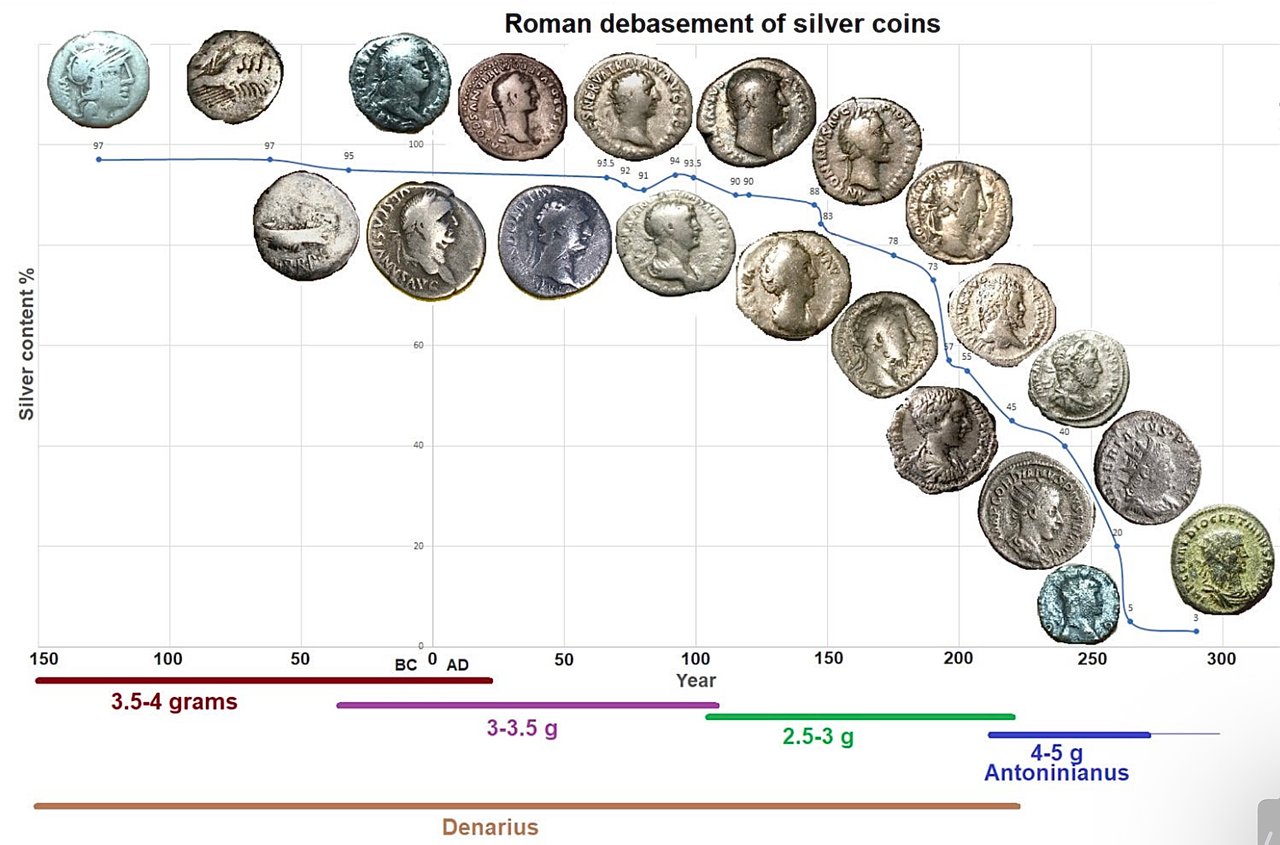
Diese Vereinbarung war mehr als eine bloße Transaktionsgebühr. Sie begründete ein grundlegendes Prinzip: Wer die Geldschöpfung kontrolliert, vereinnahmt ökonomische Renten aus dem gesamten Währungssystem. Die Möglichkeit des Königs, den Metallgehalt zu verringern und zugleich den Nennwert beizubehalten, führte zu dem, was wir heute als Münzverschlechterung bezeichnen würden: faktisch eine frühe Form der Inflationssteuer.
Der Zyklus der Geldentwertung
Historische Episoden der Währungsentwertung zeigen Muster, die bis heute relevant sind:
- Philipp IV. von Frankreich (14. Jahrhundert): Verringerte wiederholt den Silbergehalt der Münzen, um Feldzüge zu finanzieren, und untergrub damit das Vertrauen der Kaufleute
- Stadtstaaten der Renaissance: Venedig und Florenz zeigten, dass die Wahrung der Münzreinheit monetäre Vorherrschaft begründen konnte; der venezianische Dukat wurde zur Leitwährung seiner Zeit
- Spanisches Weltreich: Trotz massiver Silberimporte aus Amerika trug die anhaltende Münzverschlechterung zu chronischer Inflation und letztlich zum wirtschaftlichen Niedergang bei
Die entscheidende Erkenntnis: Seigniorage-Gewinn und Währungsglaubwürdigkeit stehen in einem dynamischen Spannungsverhältnis. Eine übermäßige Abschöpfung untergräbt das Geldsystem selbst.
II. Moderne Seigniorage: Mechanismen und Verteilung
Fiatgeld und der Wandel der Seigniorage
Der Übergang vom Warengeld zum Fiatgeld hat die Dynamik der Seigniorage grundlegend verändert. Die physischen Herstellungskosten wurden vernachlässigbar: Im Jahr 2025 betrugen die variablen Druckkosten einer 100-US-Dollar-Note 11,3 Cent (Federal Reserve), sodass nahezu der gesamte Nennwert als Seigniorage verbleibt. Multipliziert mit Milliarden von Einheiten ergibt dies erhebliche Einnahmen für die emittierenden Stellen.
Die moderne Seigniorage geht jedoch weit über physisches Bargeld hinaus:
Primäre Seigniorage-Quellen:
- Ausgabe von Bargeld: Unmittelbarer Gewinn aus der Herstellung von Banknoten und Münzen
- Reservebildung: Erträge aus verzinslichen Vermögenswerten, die im Zuge der Geldmengenausweitung erworben wurden
- Operationen der quantitativen Lockerung: Erträge aus Wertpapieren, die mit neu geschaffenen Zentralbankreserven erworben wurden
- Negative Realzinsen: faktische Vermögensübertragung von Gläubigern auf Schuldner, wenn die Inflation die Nominalzinsen übersteigt
Die Zentralbankbilanz als Seigniorage-Motor
Moderne Zentralbanken erzielen Seigniorage vorrangig über Vermögenswerte, die durch die Schaffung von Reserven finanziert werden. Erwirbt eine Zentralbank im Rahmen von Offenmarktgeschäften Staatspapiere, so:
1. schafft sie neue Geldbasis (Bankreserven)
2. erwirbt sie verzinsliche Vermögenswerte
3. zahlt sie auf Reserven nur minimale oder keine Zinsen
4. führt sie den Nettozinsertrag an das Finanzministerium ab
Dieser Mechanismus ermöglicht es Regierungen, Defizite zu unter dem Marktniveau liegenden Zinssätzen zu finanzieren und dabei über die Spanne zwischen den Erträgen der Vermögenswerte und den Kosten der Ausweitung der Geldbasis faktisch Seigniorage zu erzielen.
Fallstudie: Federal Reserve (2020–2023)
Im Zuge der Pandemiebekämpfung weitete sich die Bilanz der Federal Reserve um knapp 5 Billionen USD aus, von rund 4,2 Billionen USD im Februar 2020 auf nahezu 9 Billionen USD im Frühjahr 2022. Die Auswirkungen auf die Seigniorage waren erheblich – und umkehrbar:
- Die Abführungen an das US-Finanzministerium beliefen sich 2021 auf 107 Mrd. USD; nach dem Anstieg der Zinsen überstieg der Zinsaufwand der Fed auf Reserven ihre Erträge, und seit September 2022 hat sie die Abführungen ausgesetzt und einen aufgeschobenen Vermögenswert (Deferred Asset) ausgewiesen
- Niedrige Leitzinsen senkten die Schuldendienstkosten des Staates, solange sie anhielten
- Die Vermögenspreisinflation führte zu einer Vermögensumverteilung zugunsten der Inhaber von Finanzvermögenswerten
- Der reale Lohnverlust wirkte als implizite Besteuerung des Arbeitseinkommens
Geldschöpfung der Geschäftsbanken und sekundäre Seigniorage
Das Teilreservesystem erzeugt eine Form delegierter Seigniorage. Geschäftsbanken schaffen durch die Kreditvergabe neues Geld, indem sie Einlagen entstehen lassen, die als Zahlungsmittel fungieren. Im Vereinigten Königreich macht dieses „Kreditgeld“ rund 97 % der weit gefassten Geldmenge aus (Bank of England, 2014).
Banken vereinnahmen seigniorageähnliche Gewinne durch:
- Nettozinsmargen auf geschaffene Einlagen
- Gebühreneinnahmen aus Zahlungsdienstleistungen
- First-Mover-Vorteile beim Einsatz neu geschaffener Kredite
Diese Konstellation schafft ein zweistufiges Seigniorage-System: Die Zentralbanken profitieren von der Schaffung von Zentralbankgeld, die Geschäftsbanken von der Schaffung von Buchgeld.
III. Der Cantillon-Effekt und die Vermögensverteilung
Ungleichmäßige Geldübertragung
Richard Cantillons Beobachtung aus dem 18. Jahrhundert ist nach wie vor beunruhigend aktuell: Neu geschaffenes Geld gelangt nicht gleichmäßig in die Wirtschaft. Stattdessen folgt es bestimmten Übertragungskanälen und verschafft den Empfängern systematische Vorteile.
Primäre Übertragungsabfolge:
- Zentralbankoperationen → Finanzinstitute erhalten Liquidität zuerst
- Vermögensmärkte → Frühe Empfänger treiben die Preise für Aktien, Anleihen und Immobilien in die Höhe
- Unternehmenskreditnehmer → Große Unternehmen erhalten Kredite zu Vorzugskonditionen
- Konsumgütermärkte → Die Preise passen sich nach oben an, bevor die Löhne reagieren
- Lohnempfänger → erhalten das Geld zuletzt, nachdem die Preise bereits gestiegen sind
Diese sequenzielle Verteilung bedeutet, dass der Seigniorage-Gewinn in erster Linie Vermögensinhabern und Finanzintermediären zufließt, während die Kosten der Inflation überproportional auf Lohnempfänger und Bezieher fester Einkommen entfallen.
Empirische Belege: Vermögenskonzentration nach 2008
Nach der Finanzkrise von 2008 und den anschließenden Programmen der quantitativen Lockerung:
- US-Aktienmärkte stiegen um über 400 % (2009–2021)
Kritiker sehen darin ein strukturelles Merkmal der Verteilung von Seigniorage in Fiat-Geldsystemen und kein Politikversagen. Je näher eine Einheit an der Geldquelle sitzt, desto größer ist ihr relativer Vorteil.
IV. Rechtlicher Rahmen und institutionelle Struktur
Gesetze über gesetzliche Zahlungsmittel und Geldmonopol
Das Münzregal ist in den Gesetzen zum gesetzlichen Zahlungsmittel verankert, die den Staaten ein Monopol auf die Ausgabe von Währung einräumen. Diese Gesetze verfolgen mehrere Ziele:
- Annahmepflicht: Bürger müssen staatlich ausgegebene Währung zur Begleichung von Schulden akzeptieren
- Wettbewerb unterbinden: Alternative Geldsysteme einschränken oder verbieten
- Besteuerung ermöglichen: Steuerzahlungen in der amtlichen Währung verlangen
- Seigniorage-Gewinne ermöglichen: Erzeugung einer gebundenen Nachfrage unabhängig von der Qualität
Der Rechtsrahmen für gesetzliche Zahlungsmittel verwandelt den Münzgewinn (Seigniorage) von einem wirtschaftlichen Mechanismus in ein gesetzlich verankertes Recht: eine entscheidende Unterscheidung, die den staatlichen Widerstand gegen die Einführung von Kryptowährungen und dezentralen Geldsystemen erklärt.
Unabhängigkeit der Zentralbank: Illusion oder Realität?
Moderne Zentralbanken beanspruchen operative Unabhängigkeit von der politischen Gewalt. In der Praxis führt jedoch ihre Seigniorage-Funktion zwangsläufig zu einer fiskalischen Verflechtung:
- Zentralbanken finanzieren Staatsdefizite durch Wertpapierankäufe
- Überweisungen an die Staatskassen hängen von einer fortgesetzten Geldmengenausweitung ab
- Die „Unabhängigkeit“ lässt sich in Zeiten fiskalischer Krisen nur schwer aufrechterhalten
- Der politische Druck, eine lockere Geldpolitik beizubehalten, verstärkt sich in Wahlzeiten
Die Reaktion auf die Pandemie hat diese Spannungen offengelegt. Massive fiskalische Konjunkturmaßnahmen erforderten eine ebenso massive geldpolitische Akkommodierung und ließen jede sinnvolle Unterscheidung zwischen Fiskal- und Geldpolitik verschwimmen. Die Bilanzen der Zentralbanken wurden faktisch zu Instrumenten der Fiskalpolitik, wobei die Seigniorage als Einnahmequelle diente.
V. Geopolitische Dimensionen: Exorbitantes Privileg
Dominanz des US-Dollars und internationale Seigniorage
Die Stellung des US-Dollars als globale Reservewährung verschafft, was der französische Finanzminister Valéry Giscard d’Estaing als „exorbitantes Privileg“ bezeichnete: die Möglichkeit, internationale Seigniorage zu erzielen. Der Dollar macht rund 57 % der zugeordneten globalen Devisenreserven aus (IWF COFER, 2025) und ist an 89 % aller Devisentransaktionen auf einer Seite beteiligt (BIZ-Dreijahresumfrage, 2025), während die USA etwa ein Viertel des globalen BIP erwirtschaften.
Mechanismen der internationalen Seigniorage:
- Ausländische Anleger halten US-Staatsanleihen im Wert von mehr als 9 Billionen US-Dollar (U.S. Treasury TIC data, 2025)
- Produktionskosten: vernachlässigbar; Tauschwert: reale Güter und Dienstleistungen
- Die USA können Handelsdefizite durch die Ausgabe einer Währung finanzieren, die andere erst verdienen müssen
- Die strukturelle Nachfrage nach US-Dollar stützt die Währung über kurzfristige Fundamentaldaten hinaus
Diese Konstruktion ermöglicht es den Vereinigten Staaten, Inflation zu exportieren und zugleich reale Ressourcen zu importieren – ein modernes Gegenstück zu mittelalterlichen Königen, die Münzen entwerteten und von ihren Untertanen verlangten, diese zum Nennwert anzunehmen.
Neue Herausforderungen für die Dominanz des US-Dollars
Mehrere Entwicklungen gefährden das Seigniorage-Monopol des US-Dollars:
- Alternative Abwicklungssysteme der BRICS+: Bemühungen um die Schaffung von Handelsmechanismen ohne US-Dollar
- Digitaler Yuan (e-CNY): Chinas Versuch, seine Währung mithilfe von Technologie zu internationalisieren
- Goldneubewertung: Zentralbanken bauen Goldbestände als Alternative zum Dollar auf
- Verbreitung von Kryptowährungen: Parallele Geldsysteme jenseits staatlicher Kontrolle
Verlöre der US-Dollar in erheblichem Umfang seinen Status als Reservewährung, entgingen den USA erhebliche Seigniorage-Einnahmen: Dies könnte drastische fiskalische Anpassungen oder eine beschleunigte Geldschöpfung erzwingen, die beide einen Vertrauenskollaps auslösen könnten.
VI. Die digitale Transformation: CBDCs und programmierbares Geld
Digitale Zentralbankwährungen: Seigniorage 2.0
CBDCs stellen die nächste Entwicklungsstufe der Seigniorage dar: die direkte digitale Emission unter Ausschaltung von Intermediären. Anders als Kryptowährungen zentralisieren CBDCs die geldpolitische Kontrolle, statt sie zu dezentralisieren.
Vorteile für die Abschöpfung von Seigniorage:
- Keine Produktionskosten: kein physischer Druck und keine Prägung erforderlich
- Lückenlose Nachverfolgung: Jede Transaktion wird in Echtzeit überwacht
- Programmierbarkeit: Verfallsdaten, Nutzungsbeschränkungen, gezielte Verteilung
- Disintermediation: geringere Rolle der Geschäftsbanken bei der Geldschöpfung
- Verbesserte Transmission der Geldpolitik: Unmittelbare Steuerung der Geldverteilung
Implementierungen in Entwicklung:
- China (e-CNY): Landesweites Pilotprojekt; 3,48 Milliarden Transaktionen im Wert von 16,7 Billionen CNY bis November 2025. Seit Januar 2026 sind Wallet-Guthaben bei Geschäftsbanken verzinsliche Einlagen
- Europäische Union (digitaler Euro): Nächste Projektphase seit Oktober 2025; Pilotbetrieb ab Mitte 2027 und erste Ausgabe 2029 möglich, sofern die EU-Verordnung 2026 verabschiedet wird
- Vereinigtes Königreich (digitales Pfund): Entwurfsphase; keine Entscheidung über eine Einführung
- Vereinigte Staaten: Der Federal Reserve ist es gesetzlich untersagt, bis zum 31. Dezember 2030 eine CBDC auszugeben (Juli 2026)
Auswirkungen auf die Finanzintermediation
Die Einführung von CBDC stellt traditionelle Bankmodelle infrage, da sie direkte Beziehungen zwischen der Zentralbank und den Endnutzern ermöglicht. Können Privatpersonen Zentralbankeinlagen unmittelbar halten, verlieren Einlagen bei Geschäftsbanken an Bedeutung, wodurch sekundäre Seigniorage entfallen und das Teilreservesystem gestört werden könnte.
Banken stehen vor mehreren strategischen Herausforderungen:
- Einlagendisintermediation: Flucht in risikofreie Zentralbankeinlagen in Stressphasen
- Eingeschränkte Kreditvergabekapazität: Eine geringere Einlagenbasis beschränkt die Kreditschöpfung
- Margenkompression: Wettbewerb durch kostenlose Zentralbankkonten
- Überwachungsrisiko: CBDCs könnten zu Instrumenten der finanziellen Überwachung und Kontrolle werden
VII. Inflation als implizite Besteuerung
Der Zusammenhang zwischen Seigniorage und Inflation
Eine übermäßige Abschöpfung von Seigniorage führt zwangsläufig zu Inflation: Sie ist der Mechanismus, über den die Kosten der Geldschöpfung auf die Inhaber der Währung verteilt werden. Anders als eine ausdrückliche Besteuerung bedarf Inflation keiner gesetzgeberischen Zustimmung und hinterlässt keine sichtbare Prüfspur.
Mathematischer Rahmen:
Steht M für die Geldmenge und P für das Preisniveau, und bleiben V und Q konstant (vereinfachte Annahme), so gilt:
M × V = P × Q
Eine Erhöhung von M (Seigniorage) führt zwangsläufig zu einem Anstieg von P (Inflation) und überträgt Kaufkraft von den bisherigen Geldhaltern auf den Emittenten der Währung.
Inflationsabschöpfung in der Praxis:
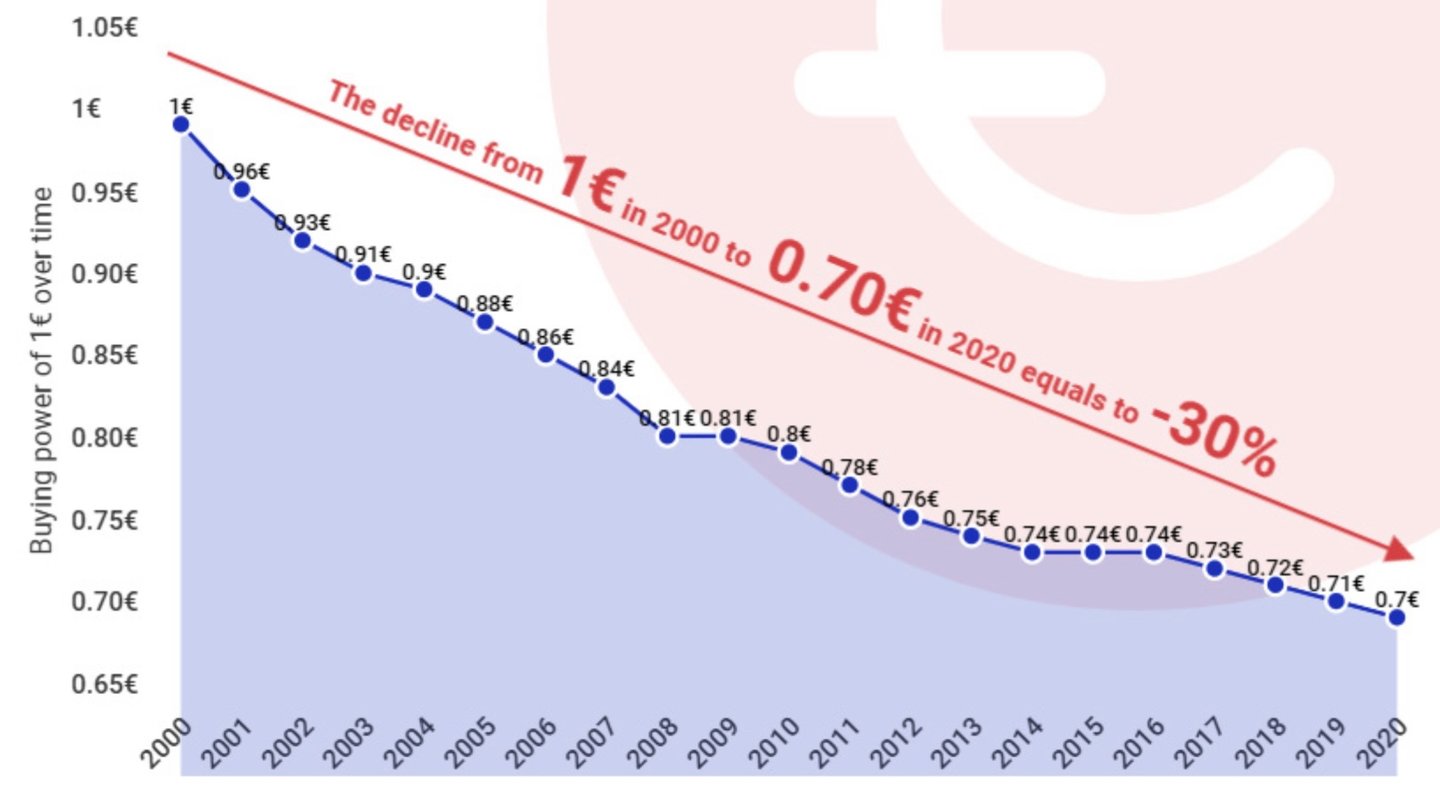
- Eine jährliche Inflation von 2 % führt über 10 Jahre kumuliert zu einem Kaufkraftverlust von 18 %
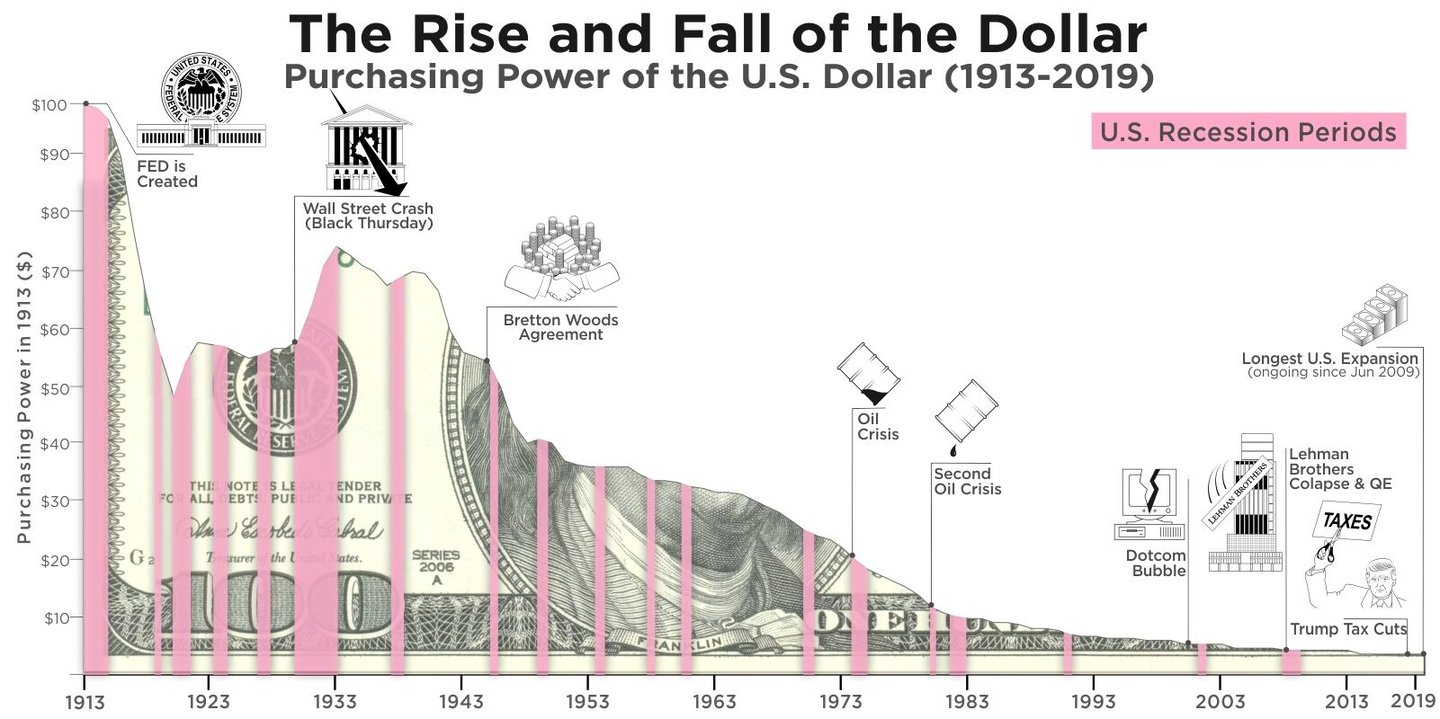
- Seit 1971 (Nixon-Schock) hat der Dollar annähernd 90 % seiner Kaufkraft verloren (US-Verbraucherpreisindex)
- Realrendite auf Bargeldbestände: bei sachgerechter Inflationsbereinigung durchweg negativ
Fallstudien zur historischen Hyperinflation
Eine extreme Abhängigkeit von Seigniorage führt zu katastrophalen Ergebnissen:
Weimarer Republik (1921–1923):
- Die monatliche Inflation erreichte einen Höchstwert von 29.500 %
- Die durch Reparationen belastete Regierung finanzierte die Defizite über die Zentralbank
- Ersparnisse der Mittelschicht wurden vernichtet, politische Radikalisierung folgte
Simbabwe (2007–2009):
- Höchststand der Inflation auf monatlich 79,6 Milliarden Prozent geschätzt
- Der Staat ließ Geld drucken, um die Ausgaben inmitten des wirtschaftlichen Zusammenbruchs aufrechtzuerhalten
- Zugunsten ausländischer Alternativen aufgegebene Währung
Venezuela (2016–2019):
- Die jährliche Inflationsrate erreichte 2018 130.060 % (Banco Central de Venezuela)
- Monetäre Finanzierung der Staatsausgaben nach dem Einbruch der Öleinnahmen
- Massive Auswanderung und humanitäre Krise
Diese Episoden haben gemeinsame Merkmale: Staatsfinanzkrisen, mangelnder politischer Wille, die Ausgaben zu kürzen, und der Glaube, die Seigniorage könne die Besteuerung dauerhaft ersetzen.
VIII. Kryptowährungen und die Herausforderung für die Seigniorage
Bitcoin: Anti-Seigniorage-Architektur
Die Kerninnovation von Bitcoin bestand darin, Seigniorage durch absolute Angebotsknappheit (maximal 21 Millionen Coins) vollständig zu beseitigen. Dieses Design stellt staatliche Geldmonopole unmittelbar infrage, indem es eine Alternative bietet, die sich nicht entwerten lässt.
Wesentliche Unterscheidungsmerkmale:
- Ein festes Angebot schließt die laufende Abschöpfung von Münzgewinnen (Seigniorage) aus
- Dezentrale Ausgabe verhindert die Aneignung von Privilegien
- Transparente Protokollregeln ersetzen diskretionäre Politik
- Zensurresistenz begrenzt staatliche Kontrolle
Reaktion der Staaten: Beschränkung und Einbindung
Die Staaten stehen vor einem Dilemma: Lassen sie die Verbreitung von Kryptowährungen zu, verzichten sie auf Seigniorage; beschränken sie den Zugang, erscheinen sie autoritär. Die meisten haben Mittelwege eingeschlagen:
- Regulierung: Auferlegung von KYC/AML-Anforderungen, die die Anonymität verringern
- Besteuerung: Einstufung als Vermögensgegenstand, um Veräußerungsgewinne zu erfassen
- Entwicklung von CBDC: Angebot konkurrierender digitaler Währungen mit staatlicher Rückendeckung
- Selektive Rechtsdurchsetzung: Bestimmte Verwendungen werden verfolgt, andere hingegen geduldet
Der Ausgang dieses Spannungsverhältnisses wird die künftige Entwicklung der Seigniorage maßgeblich bestimmen. Sollten Kryptowährungen eine bedeutende Verbreitung erreichen, werden die staatlichen Seigniorage-Einnahmen sinken, was entweder Ausgabenkürzungen oder eine stärkere Abschöpfung bei den verbleibenden Nutzern der staatlichen Währung erzwingen würde.
IX. Auswirkungen auf den Bankensektor und strategische Überlegungen
Positionierung für den Übergang bei der Seigniorage
Finanzinstitute müssen mehrere strukturelle Verschiebungen bewältigen:
Kurzfristig (2026–2027):
- Normalisierung der Bilanzen: Die Fed hat ihren Bilanzabbau am 1. Dezember 2025 beendet; die EZB lässt ihre Portfolios weiterhin auslaufen
- Mögliche Rückkehr zu einer ausgeweiteten quantitativen Lockerung (QE), falls eine Rezession eintritt
- Ausweitung der CBDC-Pilotprojekte, was regulatorische Unsicherheit schafft
- Regulatorischer Rahmen für Kryptowährungen nimmt Gestalt an
Mittelfristig (2027-2030):
- Mögliche Einführungen von CBDC in großen Volkswirtschaften
- Zunehmender Einlagenwettbewerb zwischen Banken und Zentralbanken
- Traditionelles Bankmodell unter Druck
- Neue Ertragsmodelle erforderlich, da sich die Seigniorage-Erträge verlagern
Langfristig (ab 2030):
- Multiwährungsfähiges digitales Geldsystem möglich
- Geringere Rolle des Korrespondenzbankgeschäfts
- Programmierbares Geld ermöglicht neue Finanzprodukte
- Mögliche Dollarisierung kleinerer Volkswirtschaften über digitale Plattformen
Strategische Empfehlungen. Unser Ansatz als IFB
- Ertragsquellen diversifizieren: Abhängigkeit von der Einlagenfinanzierung und der Zinsmarge verringern
- In digitale Infrastruktur investieren: Vorbereitung auf die Integration von CBDC und die Verwahrung digitaler Vermögenswerte
- Produkte ohne Seigniorage entwickeln: Fokus auf Beratung, Risikomanagement und spezialisierte Dienstleistungen
- Regulatorische Entwicklungen beobachten: Beteiligung an CBDC-Konsultationen und an der Festlegung von Branchenstandards
- Stresstest-Szenarien: Modellierung der Auswirkungen verschiedener Änderungen des Seigniorage-Regimes
- Kunden informieren: Positionierung als Experte für die Auswirkungen des Währungsübergangs
Risikomanagementrahmen
Wesentliche Risiken:
- Disintermediationsrisiko: Abfluss von Einlagen in CBDCs in Phasen finanzieller Belastung
- Margenkompression: Wettbewerb durch kostenlose Zentralbankkonten
- Regulatorisches Risiko: Plötzliche politische Änderungen im Umgang mit digitalen Währungen
- Systemisches Risiko: Vertrauenskrisen in Fiatwährungen, die einen Wechsel des Währungsregimes auslösen
Risikominderungsstrategien:
- Starke Kapitalpuffer oberhalb der aufsichtsrechtlichen Mindestanforderungen vorhalten
- Korrespondenzbeziehungen zu Zentralbanken für den Zugang zu CBDC aufbauen
- Fähigkeiten im Bereich digitaler Vermögenswerte aufbauen, um Kunden über Währungssysteme hinweg zu betreuen
- Aufbau flexibler Technologieplattformen, die eine rasche Anpassung ermöglichen
X. Die Zukunft des Währungsprivilegs
Die Seigniorage stellt das grundlegende Privileg der Währungshoheit dar: das Recht, aus der Geldschöpfung Gewinn zu erzielen. Dieses Privileg besteht von der mittelalterlichen Münzprägung bis zu den modernen Fiat-Währungssystemen fort und wird sich in angepasster Form auch im digitalen Wandel fortsetzen.
Für Bankfachleute lassen sich mehrere Schlussfolgerungen ziehen:
Die Seigniorage ist strukturell bedingt und kein Zufallsprodukt. Sie ist ein bewusst angelegtes Merkmal von Geldsystemen und keine Anomalie. Das Verständnis dieses Mechanismus ist unerlässlich, um das Verhalten und die politische Ausrichtung von Zentralbanken vorauszusehen.
Die Verteilung ist wichtiger als das Volumen. Der Cantillon-Effekt bedeutet, dass die Nähe zur Geldschöpfung darüber entscheidet, wer profitiert. Finanzinstitute, die als Primärhändler, Zahlungsabwickler oder Gegenparteien der Zentralbank positioniert sind, erzielen überproportionale Vorteile.
Der digitale Wandel wird die Seigniorage nicht beseitigen. Vielmehr könnten CBDCs sie weiter konzentrieren und zugleich neue Möglichkeiten der Überwachung und Kontrolle schaffen. Banken müssen sich dieser Realität anpassen, statt sich ihr zu widersetzen.
Alternative Geldsysteme gefährden die Seigniorage der Staaten. Die Verbreitung von Kryptowährungen, eine Neubewertung von Gold oder Änderungen an internationalen Zahlungsabwicklungssystemen könnten Regierungen zu einer aggressiveren Abschöpfung bei den verbleibenden Nutzern oder zu drastischen fiskalischen Anpassungen zwingen.
Die Inflation bleibt der wesentliche Mechanismus der Kostenverteilung. Trotz aller technischen Raffinesse überträgt die Seigniorage Vermögen letztlich über die Inflation: die stille Steuer, die keiner gesetzgeberischen Zustimmung bedarf.