Vermögensverwaltung
Trusts
Wie Trusts Eigentum und Nutznießung trennen, was sie schützen und was sie kosten.
Trusts
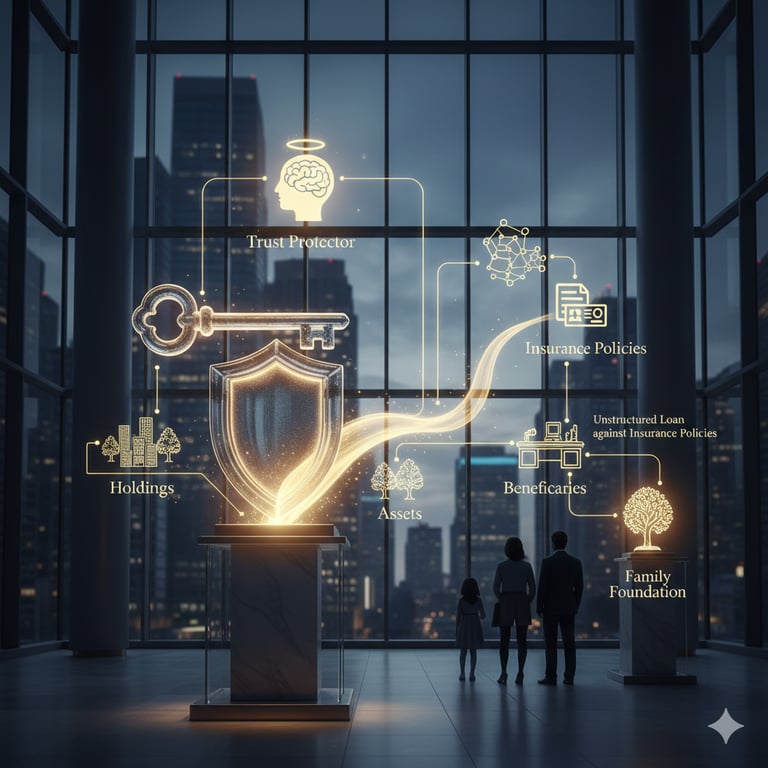
Ein Trust trennt das Eigentum an Vermögenswerten von deren wirtschaftlichem Nutzen. Dieser eine Grundgedanke, sorgfältig angewandt, schützt Vermögen vor Gläubigern, überträgt es über Generationen hinweg und hält es der Öffentlichkeit verborgen. Nachlässig angewandt, erreicht er nichts davon. Diese Seite fasst die wesentlichen Punkte und die Kosten zusammen; die fünf nachstehenden Studien vertiefen das Thema.
- Trust-Strukturen: Das gesamte Spektrum an Trust-Strukturen zur Vermögenssicherung im Vergleich: widerrufliche, unwiderrufliche Trusts, Grantor Retained Annuity Trusts, Spendthrift Trusts, Charitable Remainder Trusts und Dynasty Trusts.
- Trust-Rechtsordnungen im Vergleich: Eine vergleichende Analyse der Trust-Rechtsordnungen weltweit: Steuern, Vertraulichkeit, Stabilität, Durchsetzbarkeit, Anerkennung durch Abkommen und Migration.
- Beständigkeit über Generationen: Wie Trust-Strukturen Vermögen über Generationen hinweg bewahren: Regeln zur Vermögensbindungsdauer, Firewall-Gesetzgebung, Protektoren, Decanting und Migration.
- Anwendungsfälle für Family Offices: Wie sehr vermögende Privatpersonen und Family Offices Trusts als zentrale Knotenpunkte innerhalb einer umfassenderen Vermögensplanungsstruktur nutzen.
- Offshore-Trusts und Zweitstaatsangehörigkeit: Eine Analyse von Offshore-Trusts und Zweitstaatsangehörigkeit: rechtliche Einzelheiten, gerichtliche Überprüfung und die Kombination beider in einer dualen Strategie.
Trust-Rechtsordnungen
Unsere vermögenden Privatkunden (High Net Worth Individuals, HNWIs) errichten häufig Trusts in verschiedenen Rechtsordnungen weltweit, um die Steuereffizienz zu optimieren, Vermögen zu schützen und die reibungslose Übertragung von Vermögen auf künftige Generationen sicherzustellen. Die Wahl des Standorts für die Errichtung eines Trusts hängt von mehreren Faktoren ab, darunter rechtliche Erwägungen, steuerliche Auswirkungen, Vorschriften zum Vermögensschutz und Datenschutzbelange.
Trustarten für generationenübergreifendes Vermögen in den USA:
- Unwiderrufliche Lebensversicherungstrusts (Irrevocable Life Insurance Trusts, ILITs): Diese Trusts halten Lebensversicherungspolicen außerhalb des Nachlasses, sodass die Todesfallleistung steuerfrei an die Begünstigten übergehen kann. ILITs stellen Liquidität zur Deckung von Erbschaftsteuern bereit und schützen das Vermögen der Familie davor, unter Zwang veräußert zu werden.
- Generationensprungtrusts (Generation-Skipping Trusts, GSTs): GSTs übertragen Vermögenswerte auf Enkelkinder oder spätere Generationen. Übertragungen innerhalb des Freibetrags des Settlors für die Steuer auf generationenüberspringende Übertragungen vermeiden sowohl diese Steuer als auch die Erbschaftsteuer auf der Ebene der übersprungenen Generation. Diese Struktur eignet sich für Familien, die ein dauerhaftes Vermächtnis schaffen und zugleich ihre Steuerlast verringern möchten.
- Dynasty Trusts: Diese Trusts sind auf mehrere Generationen ausgelegt und bieten sowohl Vermögensschutz als auch Wachstumspotenzial. Dynasty Trusts werden häufig in US-Bundesstaaten errichtet, die unbefristete Trusts zulassen, wie South Dakota und Delaware, wodurch Vermögen auf unbegrenzte Zeit erhalten werden kann.
Nachfolgend stellen wir einige gängige Standorte vor, an denen vermögende Privatpersonen (HNWIs) Trusts errichten, jeweils mit ihren Vor- und Nachteilen, einschließlich Aspekten wie Kontosicherheit, Übertragbarkeit und weiteren relevanten Faktoren:
- Offshore-Finanzzentren (z. B. Cookinseln und Kaimaninseln, Nevis, Belize Bermuda, Isle of Man):
- Vorteile:
- Günstige Steuerregime mit minimaler oder keiner Besteuerung von Trust-Erträgen und Kapitalgewinnen.
- Starke Vermögensschutzgesetze, die Vermögenswerte vor Gläubigern, Rechtsansprüchen und politischer Instabilität schützen.
- Hohes Maß an Vertraulichkeit und Datenschutz: Die Identität von Settlors und Begünstigten bleibt Treuhändern, Banken und, soweit erforderlich, den Behörden bekannt, wird aber vertraulich behandelt.
- Nachteile:
- Verstärkte Prüfung durch die Steuerbehörden in Hochsteuerländern, die die Einhaltung von Meldepflichten erforderlich macht, um den Vorwurf der Steuerhinterziehung zu vermeiden.
- Möglichkeit regulatorischer Änderungen, die die Attraktivität der Rechtsordnung für die Errichtung von Trusts beeinträchtigen.
- Eingeschränkte Aufsicht und mögliche Regulierungsschwäche, die Bedenken hinsichtlich der Kontosicherheit und Transparenz aufwerfen können.
- Vorteile:
- Rechtsordnungen des Common Law (z. B. Vereinigte Staaten, Vereinigtes Königreich, Singapur):
- Vorteile:
- Gut etablierte rechtliche Rahmenbedingungen für Trusts, die Klarheit und Vorhersehbarkeit bei der Trust-Verwaltung gewährleisten.
- Starker Rechtsschutz für Treugeber und Begünstigte, der die Durchsetzbarkeit von Treuhandvereinbarungen sicherstellt.
- Zugang zu anspruchsvollen Finanzdienstleistungen, Expertise in der Vermögensverwaltung und Anlagemöglichkeiten.
- Nachteile:
- Höhere Steuerbelastung im Vergleich zu Offshore-Rechtsordnungen, wodurch die steuerliche Effizienz der Trust-Struktur insgesamt beeinträchtigt werden kann.
- Höhere Anforderungen an Transparenz und Offenlegung, die Privatsphäre und Vertraulichkeit einschränken.
- Komplexes regulatorisches Umfeld und Compliance-Pflichten, die zu höherem Verwaltungsaufwand und höheren Rechtskosten führen.
- Vorteile:
- Rechtsordnungen des Civil Law (z. B. Schweiz, Liechtenstein, Luxemburg):
- Vorteile:
- Stabile Rechtssysteme mit klar definiertem Trustrecht, das Flexibilität bei der Gestaltung und Verwaltung von Trusts bietet.
- Günstige steuerliche Behandlung bestimmter Arten von Trusts, einschließlich Befreiungen oder ermäßigter Sätze bei Erbschaft- und Vermögensteuern.
- Ruf für finanzielle Stabilität, Diskretion und Expertise im Bereich der Vermögensverwaltung.
- Nachteile:
- Strenge regulatorische Anforderungen und Compliance-Pflichten, die eine gründliche Sorgfaltsprüfung und laufende Überwachung erfordern.
- Im Vergleich zu Offshore-Rechtsordnungen eingeschränkter Vermögensschutz; in einigen Ländern mit kontinentaleuropäischem Rechtssystem unterliegen Trust-Konstruktionen Beschränkungen.
- Höhere Verwaltungskosten im Zusammenhang mit Compliance und rechtlichen Formalitäten.
- Vorteile:
- Kontosicherheit und Übertragbarkeit:
- In Offshore-Finanzzentren werden Treuhandkonten üblicherweise bei angesehenen Finanzinstituten geführt, die über starke Sicherheitsmaßnahmen und Schutzvorkehrungen gegen Betrug und unbefugten Zugriff verfügen.
- Die Übertragbarkeit von Trust-Vermögenswerten kann je nach Rechtsordnung und den Bestimmungen der Trust-Urkunde unterschiedlich ausfallen. Offshore-Trusts ermöglichen häufig eine reibungslose Übertragung von Vermögenswerten auf die Begünstigten, während bestimmte Onshore-Rechtsordnungen Einschränkungen oder steuerliche Folgen für Vermögensübertragungen vorsehen können.
Kosten
Die Kostenpositionen sind in allen von uns genutzten Rechtsordnungen dieselben, wobei die Cookinseln unser bevorzugter Standort sind, gefolgt von der Isle of Man, Bermuda und den Cayman-Inseln:
- Rechtsanwaltskosten für die Erstellung der Trust-Urkunde und für die Beratung, je nach Komplexität der Struktur.
- Treuhändergebühren. Treuhänder müssen in allen vier Rechtsordnungen zugelassen sein; die Gebühren richten sich nach dem Umfang des Trusts und der erforderlichen Dienstleistung.
- Verwaltung: Buchhaltung, Berichterstattung und Steuererklärungen.
- Staatliche Abgaben und Registrierungsgebühren, sofern die Rechtsordnung diese erhebt.
- Reisekosten, sofern Besprechungen vor Ort in dem betreffenden Hoheitsgebiet erforderlich sind.
Wir beziffern diese Kosten für die jeweilige Struktur; feste Prozentsätze oder Pauschalgebühren, die ohne Kenntnis des Trusts veröffentlicht werden, sind wenig aussagekräftig.
Im Kern beruht die Wahl einer geeigneten Rechtsordnung für die Errichtung eines Trusts auf einer sorgfältigen Beurteilung der rechtlichen, steuerlichen und aufsichtsrechtlichen Rahmenbedingungen. Sie erfordert zudem ein tiefgehendes Verständnis der besonderen Ziele des Settlors oder Gründers sowie der Interessen der Begünstigten. Die Errichtung und Strukturierung des Trusts über die Bank kann die Kosten senken und eine zweite Aufsichtsebene hinzufügen. Dieser erweiterte Sicherheitsrahmen stellt sicher, dass die Integrität und Compliance des Trusts sorgfältig gewahrt werden, und bietet einen gefestigten und wachsamen Ansatz der Trust-Verwaltung, der sich nahtlos in die strategischen Finanz- und Überwachungsziele des Kunden einfügt.
Offshore-Finanzzentren bieten zwar steuerliche Vorteile, Diskretion und Vermögensschutz, bringen jedoch auch Compliance-Risiken und aufsichtsrechtliche Prüfungen mit sich. Rechtsordnungen des Common Law und des Civil Law bieten Stabilität, Rechtsklarheit und Zugang zu finanzwirtschaftlicher Expertise, allerdings bei höheren Steuerbelastungen und strengeren Transparenzanforderungen. Letztlich sollten vermögende Privatpersonen (HNWIs) sowohl bei unserer Bank als auch bei ihren eigenen Rechts- und Finanzberatern fachkundigen Rat einholen, um eine Trust-Strategie zu entwickeln, die ihren Zielen und ihrer Risikotoleranz entspricht.
Haager Trust-Übereinkommen
Das Haager Übereinkommen über das auf Trusts anzuwendende Recht und über ihre Anerkennung, gemeinhin als Haager Trust-Übereinkommen bezeichnet, wurde am 1. Juli 1985 in Den Haag (Niederlande) geschlossen. Es soll einen gemeinsamen Rahmen für die Anerkennung von Trusts in den Vertragsstaaten schaffen, auch wenn das Rechtsinstitut des Trusts im jeweiligen innerstaatlichen Recht nicht vorgesehen ist. Laut der Statustabelle der HCCH ist das Übereinkommen in den folgenden Staaten in Kraft (Frankreich und die Vereinigten Staaten haben es unterzeichnet, aber nicht ratifiziert):
- Australien
- Kanada (Alberta, British Columbia, Manitoba, New Brunswick, Neufundland und Labrador, Nova Scotia, Ontario, Prince Edward Island und Saskatchewan)
- China (Sonderverwaltungsregion Hongkong)
- Zypern
- Italien
- Liechtenstein
- Luxemburg
- Malta
- Monaco
- Niederlande (das Königreich in Europa)
- Panama (seit 2018)
- San Marino
- Schweiz
- Vereinigtes Königreich (mit Erstreckung auf mehrere Kronbesitzungen und Überseegebiete)
Dieses Übereinkommen erleichtert die rechtliche Anerkennung von Trusts, die nach dem Recht anderer Staaten errichtet wurden, und ermöglicht es, sie grenzüberschreitend leichter zu verwalten und durchzusetzen. Zu beachten ist, dass die konkrete Anwendung und Einbindung in das innerstaatliche Recht auch bei Staaten, die das Übereinkommen ratifiziert haben, unterschiedlich ausfallen kann und damit beeinflusst, wie Trusts in der jeweiligen Rechtsordnung anerkannt und behandelt werden. Für die aktuellsten und detailliertesten Informationen empfiehlt es sich, unsere oder Ihre Rechtsexperten hinzuzuziehen, die mit dem Trustrecht des jeweiligen Landes vertraut sind.