Vermögensverwaltung
Vermögenserhalt
Offshore-Banking und Vermögensschutz
Was funktioniert und was nicht
Sichtbares Vermögen weckt Ansprüche. Ärzte, Entwickler, Gründer und leitende Führungskräfte können sich unversehens mit einer Klage und einer gerichtlichen Anordnung konfrontiert sehen, Vermögenswerte einzufrieren oder zurückzuführen.
Ein Offshore-Bankkonto allein bietet keinen Schutz. Ein Gericht kann den Kontoinhaber anweisen, das Geld zurückzuführen, und ihn bei Nichtbefolgung wegen Missachtung des Gerichts belangen.
Schutz entsteht durch eine Struktur, die vor Eintritt eines Anspruchs errichtet wird, in der ein unabhängiger Treuhänder in einer anderen Rechtsordnung die Vermögenswerte hält und die steuerlich vollständig deklariert ist. So aufgebaut, ist sie rechtmäßig. Wird sie hastig errichtet, sobald ein Anspruch absehbar ist, handelt es sich um eine betrügerische Vermögensübertragung, die Verfahren wegen Missachtung des Gerichts nach sich ziehen kann.
Die bekannteste Kombination besteht aus einem Cook-Islands-Trust, einer darunter angesiedelten LLC und einem Bankkonto in einer sorgfältig gewählten Rechtsordnung. Im Folgenden wird dargelegt, welche Funktion jede Ebene erfüllt, ergänzt um Fälle, die ihre Grenzen aufzeigen.
Der Cook-Islands-Trust
Der Cook Islands International Trusts Act 1984 macht einen internationalen Trust für ausländische Gläubiger schwer angreifbar:
- Ausländische Urteile gegen den Trust werden nicht vollstreckt; ein Gläubiger muss erneut vor dem High Court der Cookinseln klagen.
- Der Gläubiger muss zweifelsfrei nachweisen, dass die Hauptabsicht des Errichters (Settlor) darin bestand, diesen Gläubiger zu betrügen.
- Es gelten kurze Fristen: Eine Übertragung, die mehr als zwei Jahre nach Entstehen des Anspruchs des Gläubigers erfolgt, gilt nicht als betrügerisch, und Ansprüche müssen innerhalb von ein bis zwei Jahren geltend gemacht werden.
Fall: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Die Settlors hatten Anlegergelder in einen Trust auf den Cookinseln verlagert. Das US-Gericht ordnete die Rückführung an; der Trustee verweigerte sie. Das Berufungsgericht des Neunten Bezirks (Ninth Circuit) bestätigte die zivilrechtliche Beugehaft (civil contempt) gegen die Settlors, die inhaftiert wurden: Eine selbst herbeigeführte Unmöglichkeit war kein tauglicher Einwand. Die Gelder verblieben auf den Cookinseln, und die Angelegenheit endete mit einem Vergleich.
Die Lehre gilt in beide Richtungen. Der Trust hielt stand; die Personen, die ihn nach Entstehen des Anspruchs finanzierten, gingen ins Gefängnis.
Die LLC unter dem Trust
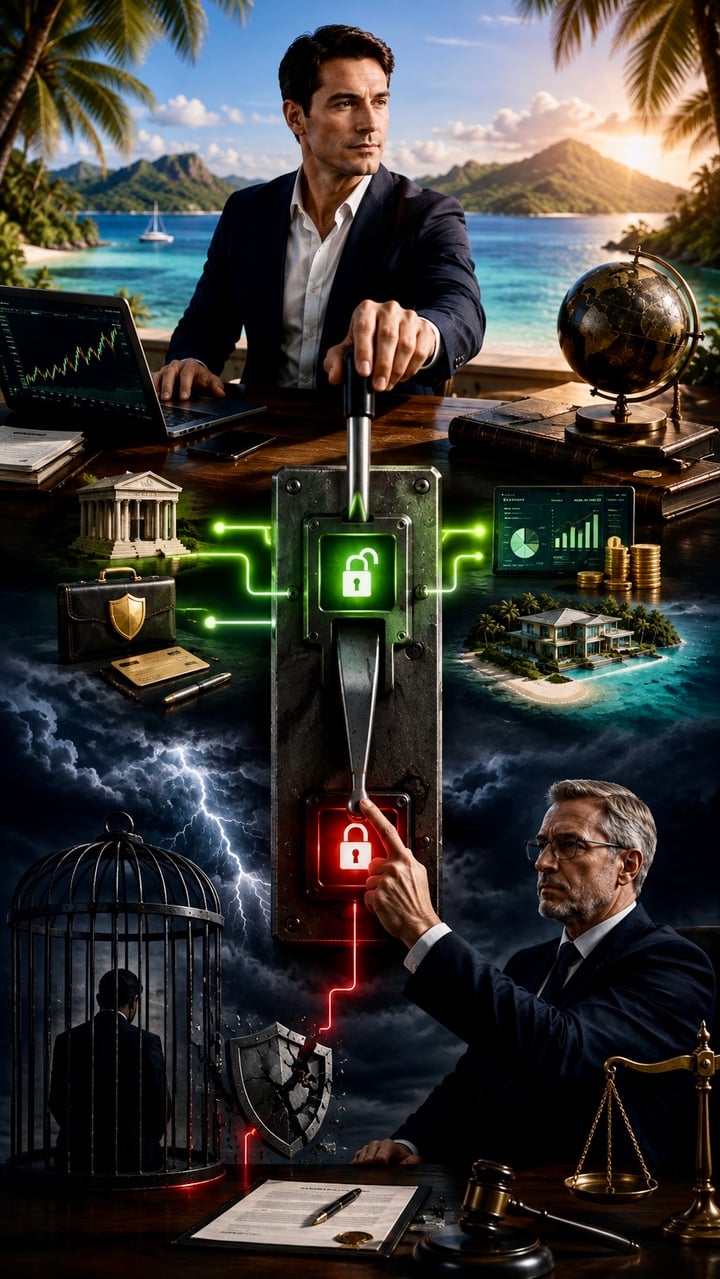
Eine im Eigentum des Trusts stehende Gesellschaft mit beschränkter Haftung hält die operativen Vermögenswerte, etwa Konten und Portfolios. In gewöhnlichen Zeiten verwaltet der Kunde die LLC. Entsteht ein Anspruch, ersetzt der Treuhänder ihn als Geschäftsführer, sodass er nicht mehr die Befugnis hat, die Vermögenswerte zu bewegen.
US-Gerichte prüfen diesen Wechsel genau. Hat der Errichter die Kontrolle behalten oder sie erst abgegeben, nachdem ein Anspruch geltend gemacht wurde, behandeln sie ihn weiterhin als erfüllungsfähig und sanktionieren ihn wegen Missachtung des Gerichts (Contempt of Court), wie in In re Lawrence (Bankr. S.D. Fla.). Die Struktur funktioniert daher nur, wenn die Kontrolle bereits lange vor einem Streitfall tatsächlich in unabhängigen Händen liegt.
Das Bankkonto
Die dritte Ebene ist das Bankkonto. Die Rechtsordnung ist aus drei Gründen von Bedeutung:
- Ob ein ausländisches Zahlungsurteil vor seiner Vollstreckung ein neues Verfahren im Inland erfordert.
- Ob das Bankgeheimnis gesetzlich geschützt ist, während die steuerlichen Meldepflichten weiterhin gelten.
- Wie stark die Aufsicht über ihre Banken ist.
Bankenstandorte im Vergleich
Schweiz. Das Bankgeheimnis ist strafrechtlich geschützt (Artikel 47 Bankengesetz). Ausländische Urteile werden nach dem Bundesgesetz über das Internationale Privatrecht (Artikel 25 ff.) anerkannt, sofern dessen Voraussetzungen erfüllt sind; ein Gläubiger muss die Sache nicht erneut in der Hauptsache verhandeln, hat aber ein Anerkennungsverfahren einzuleiten.
Liechtenstein. Ausländische Urteile werden nur vollstreckt, soweit ein Staatsvertrag oder die Gegenseitigkeit dies vorsieht; dies ist bei US-amerikanischen Zahlungsurteilen nicht der Fall; ein Gläubiger muss in Liechtenstein erneut klagen.
Dubai (DIFC). Die DIFC Courts wenden die eigene, auf dem Common Law beruhende Gesetzgebung des DIFC an. Ein ausländisches Urteil muss vor den DIFC Courts anhängig gemacht werden, bevor es dort vollstreckt werden kann.
Singapur. US-Urteile fallen nicht unter den Reciprocal Enforcement of Foreign Judgments Act und müssen im Wege einer neuen Klage nach Common Law vollstreckt werden. Die Eröffnung eines Kontos als Gebietsfremder ist anspruchsvoll.
Komoren. Die Heimatrechtsordnung der Bank; Offshore-Banken in Anjouan sind von der AOFA zugelassen und beaufsichtigt.
Zusammenfassung
- Der Cook-Islands-Trust schützt die Vermögenswerte innerhalb der gesetzlichen Fristen vor ausländischen Urteilen.
- Die LLC bietet Flexibilität im Tagesgeschäft, sofern die Kontrolle rechtzeitig in unabhängige Hände übergeht.
- Die Rechtsordnung der Bank bestimmt, wie viel Aufwand ein Gläubiger betreiben muss, bevor er auf das Konto zugreifen kann.
- Nichts davon schützt eine Struktur, die erst nach Geltendmachung des Anspruchs errichtet wurde, oder einen Kunden, der die Kontrolle behält.
Ist es rechtmäßig?
Ja, sofern die Gestaltung vor dem Eintritt eines Anspruchs, aus legitimen Gründen und unter vollständiger Offenlegung erfolgt. Offshore bedeutet nicht steuerfrei. US-Personen reichen FBAR und Form 8938 ein; jeder Kunde führt ordnungsgemäße Bücher, beauftragt zugelassene Treuhänder und Rechtsanwälte und verbirgt nichts vor den Steuerbehörden. Die Struktur schützt vor zivilrechtlichen Ansprüchen, nicht vor der Steuerbehörde.
Was Sie jetzt tun können
- Sprechen Sie mit Ihrem IFB-Berater oder einem erfahrenen Anwalt für Vermögensschutz.
- Die Struktur an der Vermögensart ausrichten: Immobilien, Unternehmen, Portfolios, digitale Vermögenswerte oder Sammlungen.
- Wählen Sie die Rechtsordnung für Ihre Bankgeschäfte.
- Überprüfen Sie die Struktur einmal jährlich im Hinblick auf neue Rechtsprechung und Ihre eigenen Verhältnisse.
- Bleiben Sie regelkonform.
Eine Struktur muss bereits vor dem Streitfall bestehen. Wird sie erst danach errichtet, schützt sie nichts und schafft eigene Risiken.
Laden Sie unsere Präsentation herunter (hier)
Vermögenserhalt meistern: Über das Eigentum hinaus zur Kontrolle
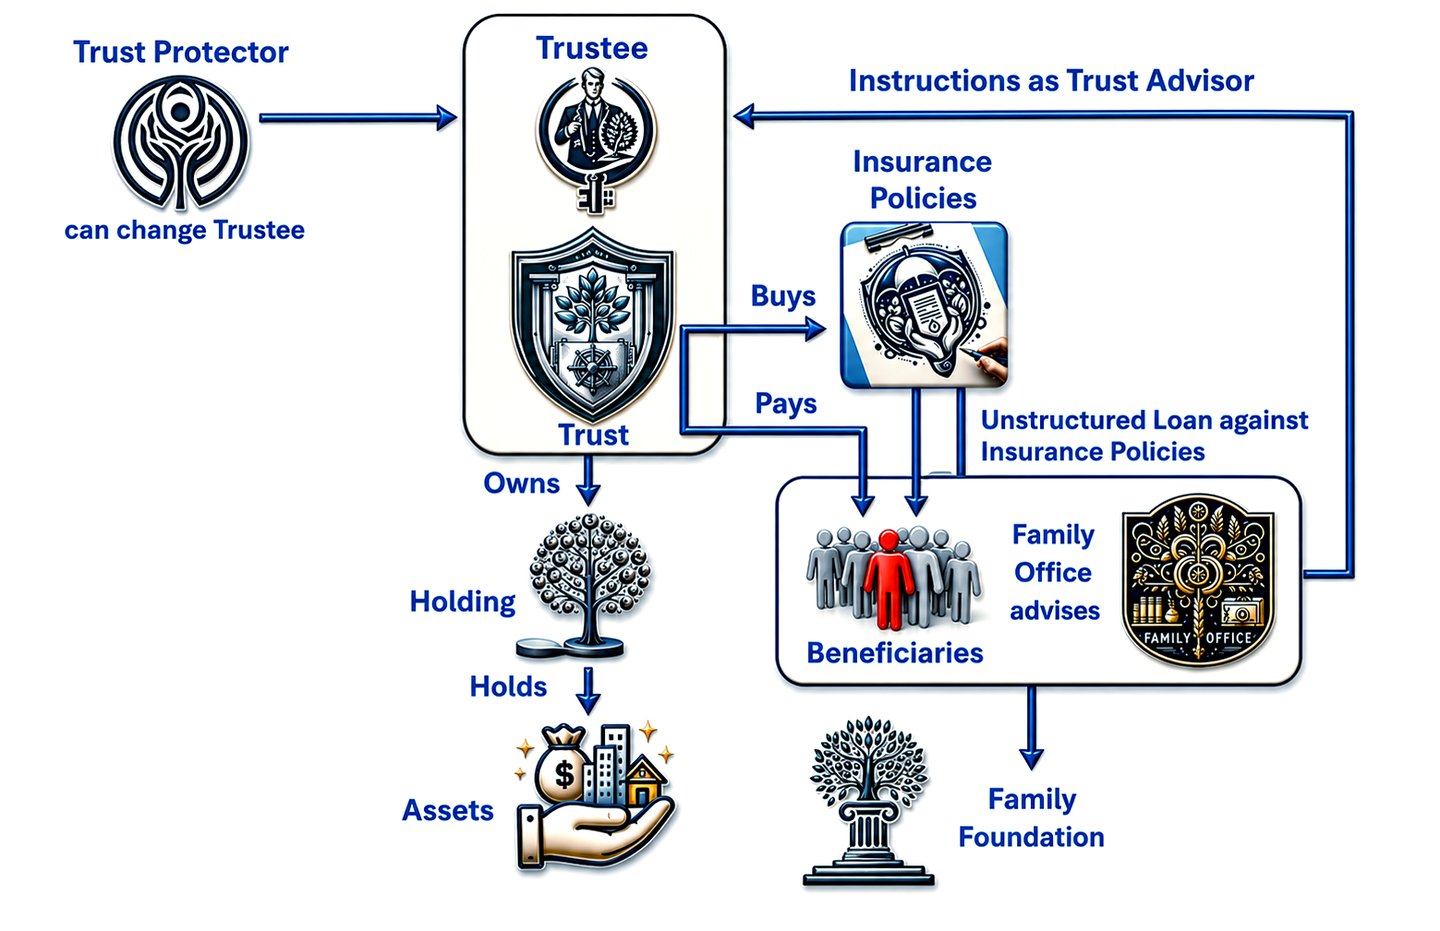
Vermögenserhalt bei den Ultra-Vermögenden geht über die bloße Vermögensbildung hinaus und entwickelt sich zu einer strategischen Disziplin, die Bestand und Wachstum über Generationen hinweg sichert. Kern dieses Ansatzes ist ein Paradigmenwechsel: weg vom Streben nach Eigentum, hin zur gezielten Ausübung von Kontrolle. Diese präzise Strategie schützt das Vermögen nicht nur vor den typischen Erosionskräften wie Besteuerung, Rechtsstreitigkeiten und Missmanagement, sondern gewährleistet auch seine wirksame Übertragung über Generationen hinweg.
Die Philosophie: Kontrolle statt Eigentum
Die sehr Vermögenden haben seit Langem erkannt, dass das direkte Eigentum an Vermögenswerten mit inhärenten Nachteilen verbunden ist: Haftung, Besteuerung und unerwünschte öffentliche Aufmerksamkeit. Stattdessen konzentrieren sie sich darauf, Vermögenswerte zu kontrollieren, ohne die Lasten des Eigentums zu tragen. So können sie den Nutzen von Vermögenswerten wie Luxusimmobilien, Yachten und Kunstsammlungen genießen und zugleich die mit dem unmittelbaren Eigentum verbundenen rechtlichen und finanziellen Angriffsflächen minimieren.
Trusts: Die Grundlage der Vermögenskontrolle
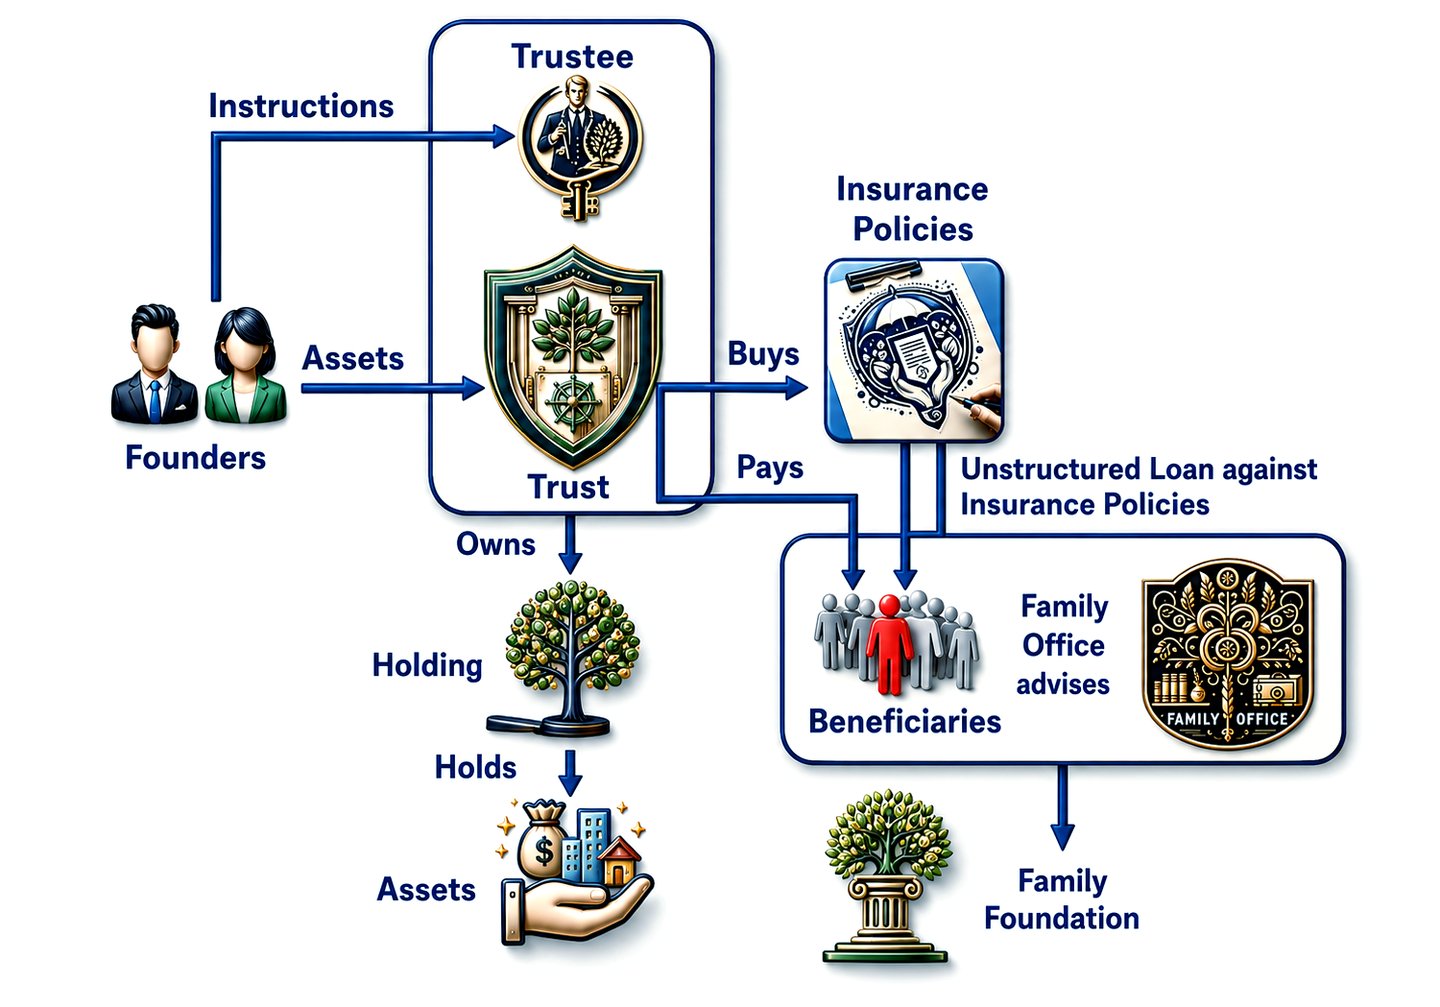
Trusts sind ein zentrales Instrument der Vermögenssicherung. Als rechtlicher Rahmen ermöglichen sie es Personen, das Eigentum an ihren Vermögenswerten auf einen Trust, eine eigenständige Rechtsperson, zu übertragen. Diese Trennung schützt die Vermögenswerte vor persönlichen rechtlichen Schwierigkeiten, erleichtert die Steuerplanung und bietet eine strukturierte Möglichkeit, das Vermögen nach den Wünschen des Errichters zu verwalten und zu verteilen. Indem der Errichter das Eigentum aufgibt, aber die Kontrolle behält, stellt er sicher, dass das Vermögen auch über seinen Tod hinaus gemäß seinen Vorstellungen verwaltet wird.
Lebensversicherung: ein strategischer Vermögenswert
Die Lebensversicherung, oft lediglich als Instrument der finanziellen Absicherung wahrgenommen, spielt in den anspruchsvollen Vermögensverwaltungsstrategien vermögender Kunden eine entscheidende Rolle. Insbesondere überfinanzierte Lebensversicherungspolicen bieten einen doppelten Vorteil: Sie dienen als Instrument für steuerlich begünstigtes Vermögenswachstum und als Mittel zur sicheren Vermögensübertragung. Solche Policen lassen sich so gestalten, dass das Vermögen in einem steuerlich günstigen Umfeld wächst; bei strategischem Einsatz können sie Investitionen finanzieren oder Liquidität bereitstellen und zugleich über eine Todesfallleistung, die herkömmliche Erbschaftsteuern umgeht, das Vermächtnis des Versicherungsnehmers sichern.
Familienstiftungen: Philanthropie mit Zielsetzung
Die Errichtung von Familienstiftungen stellt eine weitere Ebene der strategischen Vermögenssicherung dar. Diese Einheiten unterstreichen nicht nur die philanthropische Vision einer Familie, sondern dienen auch als wirksames Instrument der Vermögensverwaltung und des Aufbaus eines Vermächtnisses. Durch die Einbringung von Vermögenswerten in eine Familienstiftung können sehr vermögende Personen erhebliche steuerliche Vorteile erzielen, Kontrolle über ihre philanthropischen Vorhaben ausüben und Familienmitglieder in die Governance einbinden, sodass die Werte der Familie durch gemeinnützige Tätigkeiten fortgeführt werden.
Family Offices: Die Architektur der Vermögensverwaltung
Zentral für die Steuerung dieser komplexen Strategien ist das Family Office, eine maßgeschneiderte Einheit, die auf die genauen Bedürfnisse vermögender Familien zugeschnitten ist. Family Offices bieten ein umfassendes Leistungsspektrum, von der Anlageverwaltung und Nachlassplanung über die Steuerstrategie bis zur Beratung in philanthropischen Angelegenheiten. Durch die Bündelung dieser Funktionen gewährleisten Family Offices ein kohärentes Vorgehen beim Vermögenserhalt und stimmen finanzielle und rechtliche Strategien auf die übergeordneten Ziele der Familie ab.
Umsetzung einer generationenübergreifenden Strategie
Die Umsetzung dieser Strategien erfordert sorgfältige Planung und ein Verständnis des Zusammenspiels verschiedener rechtlicher und finanzieller Instrumente. Dazu gehört, klare Ziele für den Vermögenserhalt festzulegen, die diese Ziele stützenden rechtlichen Rahmenbedingungen zu verstehen und Fachleute hinzuzuziehen, die mit den Komplexitäten der Vermögensverwaltung für sehr vermögende Privatpersonen vertraut sind.
Kurz gefasst
Der Ansatz der Superreichen zum Vermögenserhalt verdeutlicht ein differenziertes Verständnis der Instrumente, mit denen sich Vermögen über Generationen hinweg schützen und mehren lässt. Indem sie der Kontrolle Vorrang vor dem Eigentum einräumen, Trusts, Lebensversicherungen und Familienstiftungen einsetzen und diese Strategien über Family Offices steuern, schützen sie ihr Vermögen nicht nur vor unmittelbaren Gefahren, sondern sichern auch dessen fortgesetztes Wachstum und seine Bedeutung. Diese Methodik ist zwar komplex, liefert jedoch wertvolle Erkenntnisse für einen wirksamen Vermögenserhalt, die in unterschiedlichem Maße auch von jenen genutzt werden können, die ihr finanzielles Vermächtnis für künftige Generationen sichern möchten.
Unsere Struktur
Trusts
Unsere vermögenden Privatkunden (High Net Worth Individuals, HNWIs) errichten häufig Trusts in verschiedenen Rechtsordnungen weltweit, um die Steuereffizienz zu optimieren, Vermögen zu schützen und die reibungslose Übertragung von Vermögen auf künftige Generationen sicherzustellen. Die Wahl des Standorts für die Errichtung eines Trusts hängt von mehreren Faktoren ab, darunter rechtliche Erwägungen, steuerliche Auswirkungen, Vorschriften zum Vermögensschutz und Datenschutzbelange.
Bestände
Die üblichen Standorte für Vermögensbestände richten sich nach Faktoren wie dem regulatorischen Umfeld, steuerlichen Erwägungen, den Gesetzen zum Vermögensschutz und individuellen Präferenzen. Mehrere Rechtsordnungen werden jedoch von vermögenden Privatpersonen (HNWIs) und Unternehmen häufig gewählt, um Vermögenswerte zu halten
Family Offices
Entdecken Sie die Spitze der Vermögensverwaltung und der maßgeschneiderten Familien-Governance aus der strategischen Perspektive eines Family Office. Family Offices sind ausschließlich auf vermögende Privatpersonen und ihre Familien zugeschnitten und bieten einen außergewöhnlichen Ansatz, um Vermögen über Generationen hinweg zu bewahren und zu mehren. Tauchen Sie ein in eine Welt, in der individuelle Anlagestrategien, Nachlassplanung und philanthropisches Engagement zusammenfinden und ein Vermächtnis schaffen, das die Zeit überdauert. Erleben Sie die Qualität maßgeschneiderter Finanz- und Lebensstil-Management-Lösungen, die auf die besonderen Bedürfnisse jener ausgerichtet sind, die den Gipfel finanziellen Erfolgs erreicht haben. Erfahren Sie mehr darüber, wie ein Family Office Ihre Vermögensverwaltung neu definieren kann, sodass Ihr Vermächtnis nicht nur bewahrt wird, sondern gedeiht.
Familienstiftungen
Geben Sie Philanthropie mit einer Familienstiftung eine dauerhafte Form. Familienstiftungen sind auf vermögende Privatpersonen und Familien zugeschnitten, die ihr Vermögen für eine bedeutsame Wirkung einsetzen möchten, und verkörpern den Kern strategischen Gebens. Betreten Sie eine Welt, in der Ihre Werte die Zukunft prägen und mit gezieltem philanthropischem Engagement nachhaltigen Wandel bewirken. Erfahren Sie, wie Sie mit der Errichtung einer Familienstiftung ein Vermächtnis aus Mitgefühl, Innovation und gesellschaftlichem Fortschritt sorgfältig gestalten können. Entdecken Sie die besondere Verbindung von Vorteilen, darunter Steuereffizienz, Vermächtnisgestaltung und die tiefe Befriedigung, zu einem Anliegen beizutragen, das größer ist als man selbst. Erfahren Sie, wie eine Familienstiftung Ihre Vision einer besseren Welt verwirklichen und Sie auf Ihrem Weg zu wirkungsvoller und dauerhafter Philanthropie begleiten kann.
Eigene Versicherung oder Police
Versicherungsgesellschaften, die Ihnen selbst gehören, bieten eine Reihe von Produkten und Dienstleistungen an, die auf vermögende Privatpersonen (High Net Worth Individuals, HNWIs) zugeschnitten sind, die ihre Mittel sicher anlegen und vermehren möchten. Zu diesen Angeboten zählen typischerweise Lebensversicherungen, Rentenversicherungen und weitere Lösungen der Vermögensverwaltung. So können Versicherungsgesellschaften vermögenden Privatpersonen helfen, ihre Mittel zu sichern und zu mehren:
Kapitallebensversicherung mit Rückkaufswert
Die Kapitallebensversicherung mit Rückkaufswert ist ein leistungsfähiges Instrument der Vermögensverwaltung und Nachlassplanung, das sowohl zugängliche Mittel als auch eine substanzielle Todesfallleistung bietet. Über den herkömmlichen Versicherungsschutz hinaus unterstützt sie den langfristigen Vermögenserhalt und sichert, wenn sie in einem Trust gehalten wird, Vorteile über mehrere Generationen hinweg. Dieser Artikel untersucht ihre wesentlichen Merkmale und ihre Rolle in der Nachlassplanung.
Gesetzliche Rücklagen und Versicherung
Die Anlage in gesetzliche Rückstellungen von Versicherungsunternehmen bedeutet, Kapital in vorgeschriebene Reserven zu investieren, welche die Erfüllung der Verpflichtungen gegenüber den Versicherungsnehmern sicherstellen. Diese Anlagen bieten aufgrund der aufsichtsrechtlichen Kontrolle Sicherheit und können Erträge erwirtschaften.
IFB ist ein verlässlicher Partner für vermögende (HNWI) und sehr vermögende Privatpersonen (VHNWI) sowie für Personen mit höchstem Vermögen (UHNWI), die ihre steuerlichen Strategien optimieren und Vermögen generationenübergreifend durch die Errichtung von Trusts und Holdinggesellschaften bewahren möchten.
Unser Ansatz geht über die herkömmlichen Bankdienstleistungen hinaus und umfasst ein vollständiges Spektrum an Lösungen der Vermögensverwaltung, die auf die besonderen Bedürfnisse und Ziele unserer geschätzten Kunden zugeschnitten sind.
- Umfassende Finanzanalyse: Bei IFB beginnen wir unsere Zusammenarbeit mit einer sorgfältigen Analyse der finanziellen Verhältnisse des Kunden. Durch eingehende Gespräche und datenbasierte Auswertungen gewinnen wir Einblick in das gesamte Finanzportfolio des Kunden, einschließlich Vermögenswerten, Verbindlichkeiten, Einkommensquellen und Ausgabenstruktur. Dieses ganzheitliche Verständnis bildet die Grundlage, auf der wir eine maßgeschneiderte Finanzstrategie entwickeln, die auf die finanziellen Ziele, die Risikotoleranz und die langfristigen Vorstellungen des Kunden abgestimmt ist.
- Strategische Steuerplanung: Unser Team erfahrener Finanzexperten setzt in Zusammenarbeit mit den Rechts- und Steuerberatern des Kunden ausgefeilte Strategien zur Steueroptimierung ein, um die mit den Anlagen, Einkommensströmen und Nachlassübertragungen des Kunden verbundenen Steuerbelastungen zu minimieren. Auf der Grundlage unserer umfassenden Kenntnisse des internationalen Steuerrechts entwickeln wir Strukturierungslösungen, die günstige Steuerjurisdiktionen nutzen, verfügbare Steuerabzüge maximieren und die Einhaltung der Anforderungen der jeweils zuständigen Steuerbehörden sicherstellen.
- Maßgeschneiderte Treuhanddienstleistungen: Die Treuhanddienstleistungen von IFB sind auf die komplexen Anforderungen unserer vermögenden Kunden (HNWI) an Vermögenssicherung und Nachfolgeplanung zugeschnitten. In enger Abstimmung mit den Rechtsberatern des Kunden unterstützen wir die Errichtung und Verwaltung individuell gestalteter Trust-Strukturen, die dem Schutz des Vermögens, der reibungslosen Übertragung über Generationen hinweg und der dauerhaften finanziellen Absicherung künftiger Generationen dienen. Unser Ansatz zeichnet sich durch Flexibilität, Transparenz und höchste Sorgfalt aus und stellt sicher, dass die Wünsche des Kunden respektiert und sein Vermächtnis nach seinen hohen Maßstäben bewahrt wird.
- Anspruchsvolles Investmentmanagement: Gestützt auf unser umfangreiches Netzwerk von Anlageexperten und den Zugang zu einer breiten Palette von Anlagemöglichkeiten bietet IFB umfassende Dienstleistungen im Investmentmanagement, die darauf abzielen, die Erträge zu optimieren und zugleich die Risiken umsichtig zu steuern. Unsere Anlagestrategien werden auf das Risikoprofil, den Anlagehorizont und die finanziellen Ziele des Kunden zugeschnitten, mit besonderem Augenmerk auf Kapitalerhalt, langfristiges Wachstum und Portfoliodiversifikation. Durch aktive Überwachung, strenge Sorgfaltsprüfung und dynamische Vermögensallokation streben wir eine überlegene Anlageperformance und eine Verbesserung der gesamten finanziellen Situation des Kunden an.
- Ganzheitliche Vermögensverwaltung: In dem Bewusstsein, dass wahrer Wohlstand über Finanzanlagen allein hinausgeht, verfolgt IFB einen ganzheitlichen Ansatz der Vermögensverwaltung, der alle Facetten des finanziellen Lebens des Kunden umfasst. Wir arbeiten eng mit den Rechts- und Steuerberatern des Kunden zusammen, um verschiedene Aspekte seiner finanziellen Angelegenheiten abzustimmen, einschließlich Immobilienbesitz, unternehmerischer Beteiligungen, philanthropischer Vorhaben und persönlicher Nachlassplanung. Indem wir diese Elemente in eine stimmige Vermögensstrategie integrieren, ermöglichen wir unseren Kunden, ihre finanziellen Ziele mit Klarheit, Zuversicht und Gelassenheit zu erreichen.
- Partnerschaftliche Zusammenarbeit: Bei IFB wissen wir um die Bedeutung der Zusammenarbeit, wenn es darum geht, die Ziele unserer Kunden zu erreichen. Deshalb arbeiten wir eng mit den vertrauten Rechts- und Steuerberatern des Kunden zusammen und greifen auf deren Fachwissen und Einschätzung zurück, um umfassende Lösungen zu entwickeln, die das gesamte Spektrum der finanziellen Bedürfnisse des Kunden abdecken. Durch ein Umfeld offener Kommunikation, gegenseitigen Respekts und gemeinsamer Zielsetzung stellen wir sicher, dass unsere Kunden von einer wirklich integrierten und reibungslosen Vermögensverwaltung profitieren, die über die Grenzen des traditionellen Bankgeschäfts hinausgeht.
Im Kern ist die IFB ein verlässlicher Partner und Interessenvertreter für vermögende Privatpersonen (HNWIs), die ihre steuerlichen Strategien optimieren und Vermögen über Generationen hinweg mittels Trusts, Holdingstrukturen u. Ä. bewahren möchten. Durch unser Bekenntnis zu Exzellenz, Integrität und Kundenorientierung streben wir danach, die Erwartungen unserer Kunden zu übertreffen und ihnen zu helfen, ihre ambitioniertesten finanziellen Ziele zu verwirklichen.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.