Offshore-Nachlassgestaltung meistern -
Die Vermögensachse von IFB und IFC-capitals
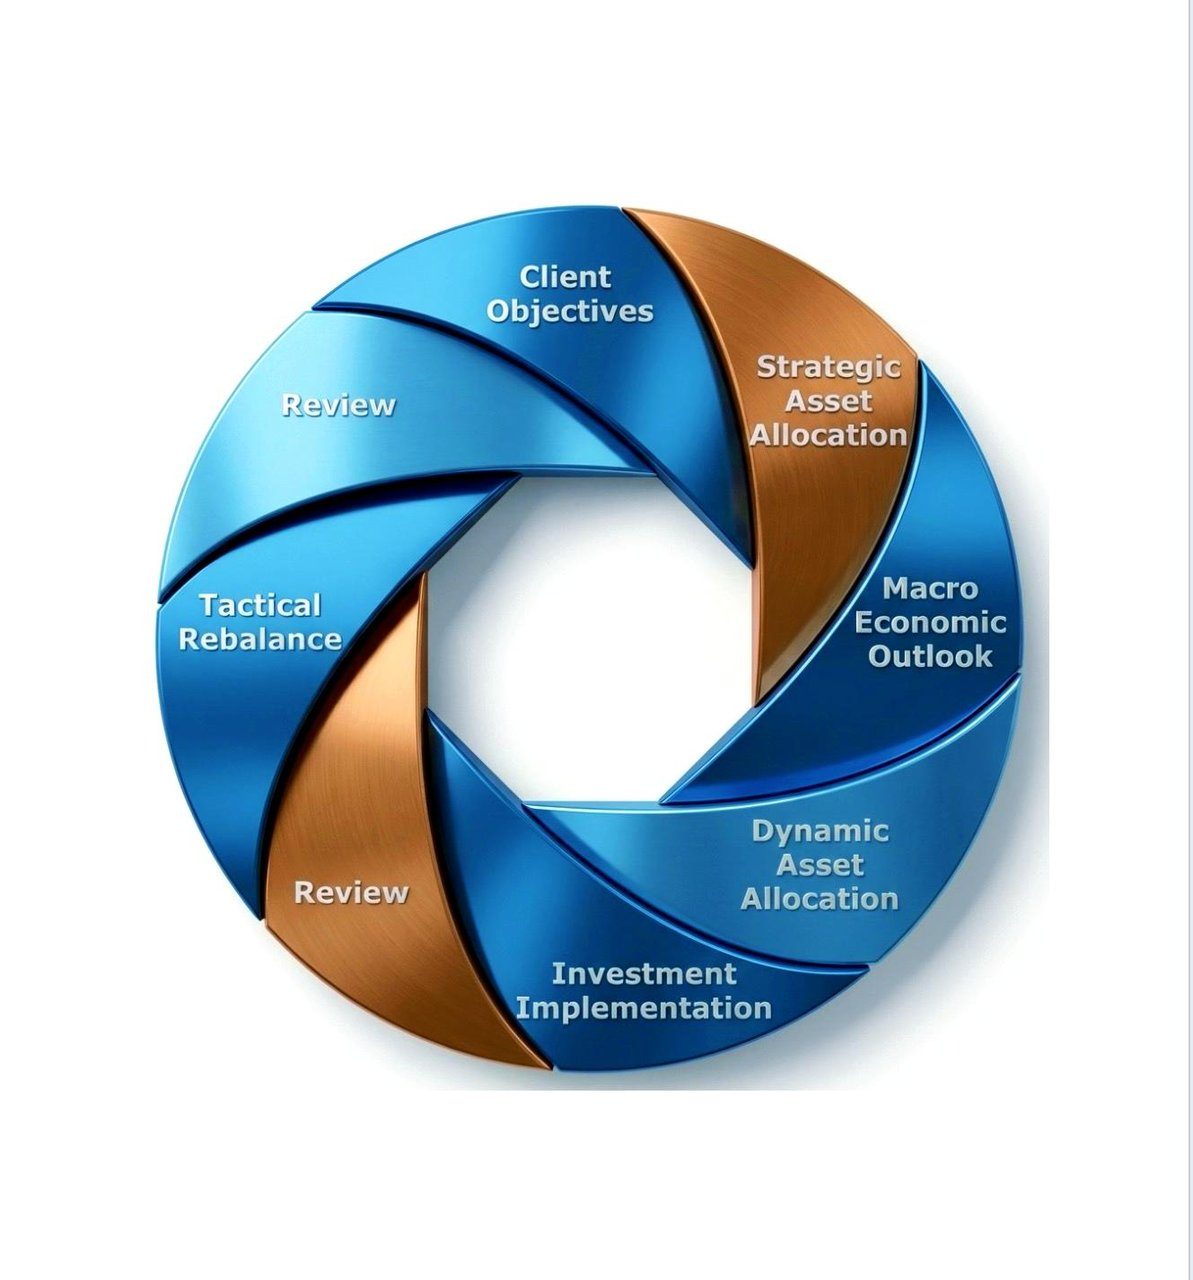
Unsere Vermögensverwaltungsdienstleistungen
Vermögensverwaltung bezeichnet ein Bündel von Finanzdienstleistungen und -produkten für vermögende Privatpersonen (HNWIs), wohlhabende Kunden und Familien.
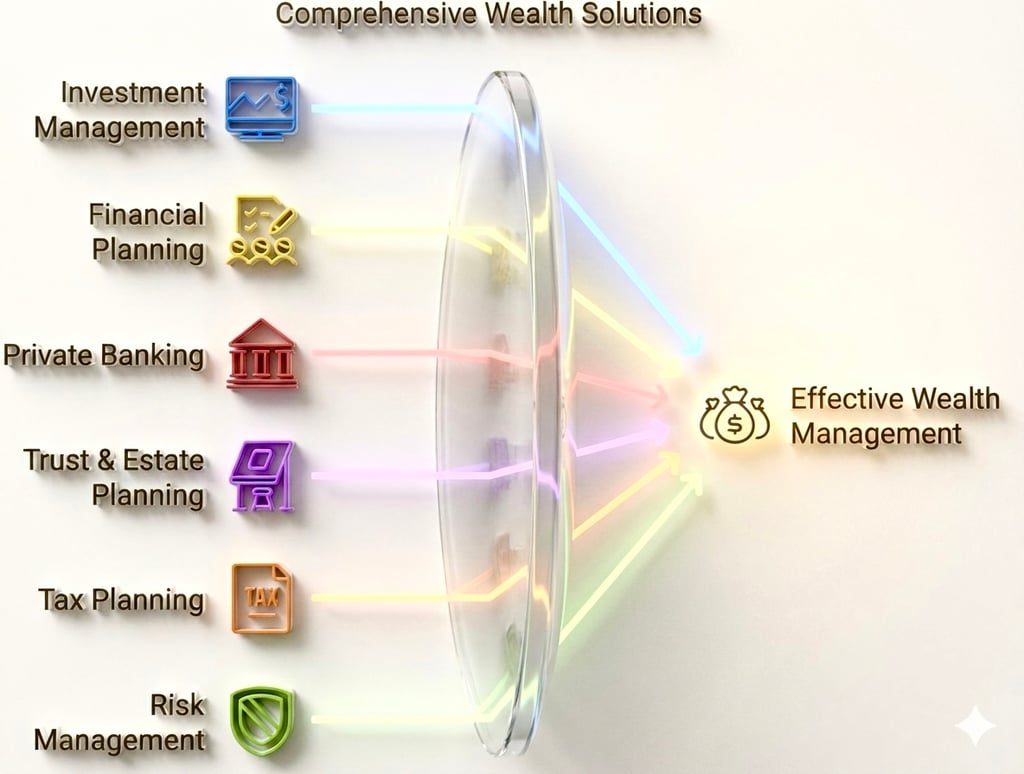
Diese Dienstleistungen sollen Kunden dabei unterstützen, ihr Vermögen wirksamer zu mehren, zu erhalten und zu verwalten. Zu den wichtigsten Bankprodukten und -dienstleistungen für die Vermögensverwaltung zählen:
- Anlageverwaltung: Diese Dienstleistung umfasst die professionelle Verwaltung des Anlageportfolios eines Kunden, das Aktien, Anleihen, Investmentfonds, börsengehandelte Fonds (ETFs) und andere Vermögenswerte umfassen kann. Die Anlageverwalter streben an, die risikoadjustierte Rendite des Portfolios entsprechend den finanziellen Zielen, der Risikotoleranz und dem Anlagehorizont des Kunden zu optimieren (zur Vereinbarung siehe hier).
- Finanzplanung: Vermögensverwalter unterstützen Kunden bei der Erstellung eines umfassenden Finanzplans, der Faktoren wie Einkommen, Ausgaben, Anlagen, Steuerstrategien und Altersvorsorgeziele berücksichtigt. Dies hilft Kunden, fundierte Entscheidungen über ihr Vermögen zu treffen und ihre finanziellen Ziele zu erreichen.
- Private Banking: Private-Banking-Dienstleistungen richten sich an vermögende Kunden und bieten individuelle Finanzlösungen, etwa maßgeschneiderte Kreditprodukte, individuelle Anlageberatung und exklusive Bankdienstleistungen.
- Trust- und Nachlassplanung: Fachleute der Vermögensverwaltung unterstützen Kunden bei der Errichtung und Verwaltung von Trusts, Testamenten und Nachlassplänen, damit ihr Vermögen entsprechend ihren Wünschen übertragen und erhalten wird und dabei steuerliche Belastungen und rechtliche Probleme möglichst gering bleiben.
- Steuerplanung und Steuerberatung: Diese Dienstleistung umfasst die Entwicklung steuereffizienter Strategien für Kunden, einschließlich der Minimierung von Steuerverbindlichkeiten, der Identifizierung von Steuersparmöglichkeiten und der Sicherstellung der Einhaltung steuerrechtlicher Vorschriften.
- Risikomanagement und Versicherung: Vermögensverwalter unterstützen Kunden dabei, die verschiedenen mit ihren Finanzanlagen verbundenen Risiken zu beurteilen und zu steuern, und beraten zu geeigneten Versicherungsprodukten zum Schutz des Vermögens, etwa Lebensversicherungen, Pflegeversicherungen sowie Sach- und Haftpflichtversicherungen.
- Ruhestandsplanung: Hierbei wird eine umfassende Strategie entwickelt, die Kunden dabei unterstützt, den gewünschten Lebensstil im Ruhestand zu verwirklichen; berücksichtigt werden Faktoren wie das voraussichtliche Renteneinkommen, die Ausgaben und mögliche Gesundheitskosten.
- Beratung zu philanthropischen Aktivitäten: Vermögensverwalter unterstützen Kunden bei der Entwicklung und Umsetzung philanthropischer Strategien, einschließlich der Errichtung von gemeinnützigen Trusts, Stiftungen oder Donor-Advised Funds (spenderberatenen Fonds), um Anliegen zu fördern, die ihren Werten und Zielen entsprechen.
- Family-Office-Dienstleistungen: Einige Banken bieten spezialisierte Family-Office-Dienstleistungen für das Vermögensmanagement von Familien mit extrem hohem Vermögen an. Diese umfassen ein breites Spektrum an finanziellen, rechtlichen, steuerlichen und administrativen Leistungen sowie die Koordination mit externen Beratern.
- Alternative Anlagen: Neben traditionellen Anlageprodukten können Kunden der Vermögensverwaltung Zugang zu alternativen Anlagemöglichkeiten erhalten, etwa Hedgefonds, Private Equity, Wagniskapital, Immobilien und Rohstoffe.
Sichere generationenübergreifende Vermögensverwaltung
Möchten Sie Ihre finanzielle Zukunft sichern und Ihr Vermögen mehren? Die Vermögensverwaltung unserer Bank kann Sie dabei unterstützen.
Mit einem Team erfahrener Finanzberater an Ihrer Seite erhalten Sie individuelle Anlagestrategien, die auf Ihre persönlichen finanziellen Ziele zugeschnitten sind. Ob Sie für den Ruhestand sparen, die Ausbildung Ihres Kindes finanzieren oder schlicht Ihr Vermögen langfristig mehren möchten: Unser Team unterstützt Sie bei der Erstellung eines Plans, mit dem Sie Ihre finanziellen Ziele erreichen.
Unsere Vermögensverwaltung umfasst eine Reihe von Anlagemöglichkeiten, darunter Aktien, Anleihen, Investmentfonds und mehr. Darüber hinaus bieten wir Finanzplanungsleistungen an, die Sie dabei unterstützen, die Komplexität von Steuern, Nachlassplanung und weiteren finanziellen Fragestellungen zu bewältigen.
Unsere Berater stehen Ihnen mit fachkundiger Beratung und Unterstützung in jeder Phase zur Seite. Warten Sie nicht länger: Nehmen Sie Ihre finanzielle Zukunft noch heute selbst in die Hand und melden Sie sich für unsere Vermögensverwaltung an.
Laden Sie unsere Präsentation herunter
Offshore-Vermögensverwaltung – Der umfassende Leitfaden (Ausgabe 2025)
Ein erweitertes Kompendium für Familien mit sehr hohem Vermögen, Single- und Multi-Family-Offices sowie grenzüberschreitend tätige Unternehmen
1. Einleitung: Eine neue Epoche der Kapitalmobilität
In einer Zeit, die von der Rhetorik der Entglobalisierung und zugleich von beispielloser digitaler Vernetzung geprägt ist, erkennen vorausschauende Vermögensinhaber, dass die Diversifikation der Rechtsordnungen nicht mehr optional, sondern axiomatisch ist. Mit über 14,3 Billionen USD, die derzeit in grenzüberschreitenden Beständen zirkulieren, und einer prognostizierten jährlichen Wachstumsrate (CAGR) des Vermögens ultrahochvermögender Privatpersonen von 5,7 % bis 2030 hat sich das moderne Offshore-Paradigma von verdeckter Intransparenz zu makelloser, regelkonformer Optimierung gewandelt. Unser Standort in Anjouan, Union der Komoren, liegt an der Schnittstelle von traditioneller Trust-Rechtsprechung und agilen FinTech-Lösungen: ein Ort, an dem Beweglichkeit auf eine belastbare rechtliche Grundlage trifft.
1a. Globale makroökonomische Treiber und Vermögensmigration
- Geopolitische Volatilität – Allein im Jahr 2024 waren 27 Staaten von Herabstufungen ihrer Bonität betroffen, was zu Kapitalflucht führte.
- Kalte Progression – Der durchschnittliche Spitzensteuersatz in den OECD-Staaten liegt inzwischen über 45 % und schmälert den Zinseszinseffekt für aktive Vermögensbildner.
- Währungsentwertung – Die Bilanzen der Zentralbanken der G4 haben sich seit der Pandemie um 32 % ausgeweitet, was FX-Absicherungen erforderlich macht.
- Digitales Nomadentum – über 60 Rechtsordnungen bieten inzwischen steuerlich begünstigte Mobilitätsvisa an und fördern damit die Flexibilität bei der Wahl des Wohnsitzes.
- Regulatorische Reife – CRS 2.0 und die globale Mindestbesteuerung nach Säule Zwei (Pillar Two) begünstigen Strukturen, die echte wirtschaftliche Substanz nachweisen.
2. Definition von Offshore-, Mid-Shore- und Doppeldomizil-Vermögensverwaltung
- Offshore: Gründung und Vermögensverwahrung in Rechtsordnungen ohne oder mit niedriger Besteuerung, in der Regel außerhalb des Wohnsitzstaats des Kunden.
- Mid-Shore: Hybride Domizile (z. B. Irland, Malta), die den EU-Pass bei moderaten steuerlichen Vorteilen bieten.
- Doppeldomizil: Strategische Kombination eines Unternehmenssitzes im Inland mit einer Offshore-Treasury oder einer SPV, um sowohl die aufsichtsrechtliche Wahrnehmung als auch die steuerliche Effizienz zu optimieren.
3. Strategische Vorteile für UHNW-Familien und Unternehmen
- Vermögensschutz auf institutionellem Niveau – Firewall-Gesetze, Anfechtungsfristen bei betrügerischen Übertragungen von nur zwei Jahren.
- Multiwährungsliquidität – sofortige Devisenabwicklung in 26 wichtigen Währungspaaren, entscheidend für die weltweite M&A-Tätigkeit.
- Privilegien des Premium Private Banking – maßgeschneiderte Kreditlinien gegen diversifizierte Sicherheiten, Integration von Jet-Karten.
- Zugang zum Deal Flow – früher Zugang zu Private-Equity-Secondaries, Venture-Co-Investments und Private Credit: häufig unter ISINs mit NA-Kennung.
- Generationenübergreifende Nachfolge – dynastische Trusts mit einer Laufzeit von über 150 Jahren, Eheverträge auf Ebene der Trusturkunde integriert.
- Regulatorische Arbitrage – Möglichkeit, IP-Box-Regime, Tonnagesteuer oder Rahmenwerke für Captive-Versicherungszellen zu nutzen.
4. Rechtliche, aufsichtsrechtliche und steuerliche Grundlagen im Detail
Compliance ist die unverzichtbare Voraussetzung zeitgemäßer Offshore-Strukturierung. Nachfolgend analysieren wir die wesentlichen gesetzlichen Vorschriften und ihre praktischen Auswirkungen.
- OECD-Standard für den automatischen Informationsaustausch (CRS) 2.0 – in Kraft für 121 Rechtsordnungen; erweiterte Meldepflichten für digitale Vermögenswerte ab Januar 2026.
- US-FATCA – entfaltet weiterhin extraterritoriale Wirkung; für Begünstigte mit US-Bezug ist eine sorgfältige Handhabung der Formulare W‑9/W‑8BEN zwingend erforderlich.
- BEPS 2.0 Säule 2 – globale Mindestbesteuerung von 15 % für erfasste Unternehmen; abgemildert durch Substanzausnahmen und Anrechnungen für die qualifizierte inländische Ergänzungssteuer (QDMTT).
- Vorschriften zu beherrschten ausländischen Gesellschaften (Controlled Foreign Corporation, CFC) – erhöhte Wachsamkeit im Vereinigten Königreich, in Australien und Südafrika; legitime Steuerstundungsstrategien bleiben bestehen.
- Economic-Substance-Vorschriften – die Kaimaninseln, die Britischen Jungferninseln und nun auch Anjouan verlangen einen nachweisbaren Sitz der tatsächlichen Geschäftsleitung und Verwaltung (Mind and Management).
5. Die Wahl der richtigen Rechtsordnung – quantitative und qualitative Faktoren
Die Standortwahl geht über steuerliche Aspekte hinaus: Reputationsrisiko, Tiefe des Umfelds an Dienstleistern, Netz bilateraler Abkommen, Flugverbindungen und sogar Zeitzonenvorteile (für Händler von entscheidender Bedeutung) sind allesamt relevant.
| Rechtsordnung | Kapitalertragsteuer | Tiefe des Trustrechts | Abkommensnetzwerk | Flugverbindungen | Dienstleistungsökosystem | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Komoren) | 0 % | Moderne IBC und Trusts | 11 Abkommen | Direkte Charter in der EU und am Golf | Wachsender FinTech-Standort | Ja |
| Kaimaninseln | 0 % | STAR & PTC | Ausschließlich Steuerinformationen | Tägliche Flüge in die USA und nach Großbritannien | Etablierte Präsenz bei Rechtsberatern und den Big-4-Gesellschaften | Ja |
| Singapur | 0 % (Fondsbefreiung) | VCC, S13O/U | Über 90 Doppelbesteuerungsabkommen | Globales Luftfahrtdrehkreuz | Erstklassige Bank- und Prüfungsgesellschaften | Ja |
| Abu Dhabi (ADGM) | 0 % | Registrierung der Stiftung/des Trusts | Über 130 BITs | Erreichbarkeit von 80 % des BIP innerhalb von sieben Stunden | Schnell wachsend | Ja |
| Luxemburg | 0 % auf SICAV | SPF, RAIF | Über 80 Doppelbesteuerungsabkommen (DBA) | Tägliche US-Flüge | EU-Pipeline zu Fonds | Ja |
| Bermuda | 0 % | Zwecktrusts | 46 Abkommen | US-Ostküsten-Zwischenstation | Zentrum für Captive-Versicherungen | Ja |
5a. Im Fokus: Anjouan, Komoren – der Knotenpunkt im Indischen Ozean
Der International Business Companies Act (2005) von Anjouan und die nachfolgenden Änderungen von 2022 ermöglichen Anteilsstrukturen mit mehreren Anteilsklassen, Erleichterungen bei der Sitzverlegung sowie beschleunigte Lizenz-Upgrades (von der Banklizenz zur Lizenz für die Verwahrung digitaler Vermögenswerte in weniger als 60 Tagen). Da die Anjouan Offshore Finance Authority (AOFA) ein Single-Window-System (zentrale Anlaufstelle) betreibt, werden bürokratische Verzögerungen praktisch ausgeschlossen.
- Unterstützung durch Kryptobörsen – DAO-taugliche Unternehmensstrukturen.
- Keine öffentlichen Begünstigtenregister – Privatsphäre ohne den Beigeschmack einer „schwarzen Liste“.
- Die Landeswährung (KMF) ist an den französischen Franc gekoppelt, was das Risiko von Wechselkursschocks verringert.
6. Fortgeschrittene Strukturen und Instrumente
Nachfolgend ein nicht abschließender Katalog anspruchsvoller Vehikel, die von sehr vermögenden Privatpersonen (UHNWIs) und Unternehmen eingesetzt werden:
- Segregated Portfolio Companies (SPCs) – Cayman oder Bermuda; ideal für Private-Equity-Fonds mit mehreren Strategien.
- Private Trust Companies (PTCs) – maßgeschneiderte Governance; Familienmitglieder sitzen im Verwaltungsgremium, ohne Treuhänderhaftung.
- Open-Ended Fund Companies (OFCs) – Hongkonger Struktur, die Offshore-Flexibilität mit dem Zugang zu China verbindet.
- Captive-Versicherungszellen – Risikofinanzierung für familieneigene Luftfahrt- oder Schifffahrtsvermögenswerte.
- Special Limited Partnerships (SLP) – luxemburgische Venture-Capital-Strukturen mit steuerlich transparenter Durchleitung.
- Schweizer Holding SA mit luxemburgischer IP-Box – Optimierung über zwei Rechtsordnungen für multinationale Technologieunternehmen.
- PPLI- und PPVA-Versicherungsmäntel – Steueraufschub und Gläubigerschutz mit zusätzlichem Ertrag aus Sterblichkeitsgewinnen.
6a. Maßgeschneiderte philanthropische und wirkungsorientierte Strukturen
Moderne Vermögensinhaber verfolgen häufig neben einem verantwortungsvollen Umgang mit ihrem Vermögen auch gesellschaftlich-wirtschaftliche Wirkung. Offshore-Stiftungen, Donor-Advised Funds (DAFs) und nach ESG-Kriterien ausgerichtete diskretionäre Mandate schaffen ein dauerhaftes Vermächtnis.
- Liechtensteiner Gemeinwohlstiftung – erkennt Leitbilder für Blended Finance an.
- Mauritius Global Business Charity – profitiert von auf Afrika ausgerichteten Doppelbesteuerungsabkommen (DTAA) für eine effiziente Mittelvergabe.
- Wirkungsorientierte PPLI – die Versicherungshülle lenkt die Überrendite (Alpha) der Anlagen in philanthropische Mittelpools.
- Scharia-konforme Waqf-Strukturen – islamische Philanthropie im Einklang mit globalen ESG-Zielen.
7. Schrittweiser Onboarding-Prozess – detailliertes 30-Tage-Gantt-Diagramm
Ein sorgfältig abgestimmter Fahrplan für die Zusammenarbeit verkürzt die Zeit bis zur Erzielung von Alpha:
- Tag 1‑2: Erstgespräch und Abschluss der Vertraulichkeitsvereinbarung (NDA)
- Tag 3‑5: Paket zur verstärkten Sorgfaltsprüfung (EDD) und biometrische E-ID-Verifizierung
- Tag 6‑7: Modellierung der Rechtsordnungsmatrix – Steuern, Regulierung, Reputationsbewertung
- Tag 8‑12: Erstellung der Gründungsdokumente; parallele Vorabgenehmigung durch die Bank
- Tag 13–17: Ernennung von Verwaltungsrat und Protektoren, Einrichtung des virtuellen Protokollbuchs
- Tag 18‑21: Kapitalzuführung über getrenntes Treuhandkonto; Einrichtung der Devisenabsicherung (FX-Hedging-Overlay)
- Tag 22–26: Compliance-Freigabe, Lizenzierung durch die AOFA oder die zuständige Behörde
- Tag 27‑30: Go-live; Onboarding im Kundenportal mit Portfolio-Telemetrie rund um die Uhr
8. Detaillierte Kostenübersicht und variable Gebührentreiber
Transparente Konditionen bilden die Grundlage des Vertrauens. Zu erwarten sind die folgenden Bandbreiten (in USD, sofern nicht anders angegeben):
| Komponente | Grundgebühr | Variabler Treiber | Häufigkeit | Benchmark (Peer-Durchschnitt) |
|---|---|---|---|---|
| Gründung von Trusts und Stiftungen | 10 000 – 40 000 | Anzahl der nachgeordneten Tochtergesellschaften | Einmalig | 22 500 |
| Jährliche Vergütung für Treuhänder/Direktoren | 3 500 – 12 000 | AUM und Komplexität | Jährlich | 6 800 |
| Gesellschaftssekretariatsdienste für Family Offices | 1 500 – 5 000 | Besprechungsturnus | Vierteljährlich | 2 400 |
| Lizenz für Captive-Versicherungen | 15 000 – 35 000 | Risikoklasse | Einmalig | 24 000 |
| Fondsverwaltung (RAIF) | 18 Bp. – 30 Bp. | Häufigkeit der NAV-Berechnung | Jährlich | 22 BP |
| Bankkreditlinie | SOFR + 150–300 bp | Beleihungsauslauf (LTV) und Sicherheitenqualität | Ad hoc | SOFR + 200 bp |
9. Governance, Compliance und erweiterte Berichtsstandards
Eine Governance auf institutionellem Niveau begegnet der Prüfung durch Aufsichtsbehörden und Gegenparteien. Wir halten uns an die folgenden bewährten Verfahren:
- Vierteljährliche Vorlagen für den Verwaltungsrat mit Nettoinventarwert, Einhaltung der Anlagepolitik und Dashboards zum Risikobudget.
- Verschlüsselter digitaler Tresor für die Aufbewahrung von Dokumenten und den Workflow für elektronische Signaturen, ausgerichtet an ISO/IEC 27001.
- Obligatorische externe Prüfung für Strukturen mit mehr als 25 Mio. USD, auch wenn das lokale Recht eine Befreiung vorsieht.
- KI-gestützte Überwachung negativer Medienberichte (Adverse Media) in Übereinstimmung mit den Leitlinien der ACAMS.
- Minderung des Schlüsselpersonenrisikos durch Zwei-Unterschriften-Verfahren und biometrische 2FA-Protokolle.
10. Risikominderung – rechtliche, zyklische und Black-Swan-Risiken
- Rechtlich: Schutz vor Anfechtung von Vermögensübertragungen durch Firewall-Gesetze; Einsatz von durch Freistellungsvereinbarungen abgesicherten professionellen Treuhändern.
- Zyklisch: Verwahrstellen über Tier-1-Rechtsordnungen mit einer Korrelation von unter 40 % bei den Inflations-Beta-Profilen streuen.
- Schwarzer Schwan: Allokationen in Katastrophenanleihen und goldbasierten Schuldverschreibungen einbeziehen; Edelmetallbestände in Treuhandverwahrung an Standorten außerhalb der G7 halten.
- Cyber: Zero-Trust-Architektur, PGP-Kommunikation mit Hardware-Schlüsseln, Pilotprojekte zu quantenresistenter Verschlüsselung.
- Politisch: Doppelte Staatsbürgerschaft oder Investorenvisa für alle leitenden Familienmitglieder.
11. Erweiterte Fallstudien – Praxisnahe Szenarien
- FinTech-Treasury-Diversifizierung – 250 Mio. USD E-Geld-Institut: Ein in London ansässiges E-Geld-Institut wollte die Kundengelder abschirmen. Lösung: ADGM-SPC mit Multi-Cell-Struktur; erzielt wurden ein Renditevorteil von 1,8 % sowie eine aufsichtsrechtliche Solvenztrennung.
- Nachfolgeregelung für einen Reedereiunternehmer – Nettovermögen von USD 1,4 Mrd.: Der griechische wirtschaftlich Berechtigte nutzte eine Captive-Gesellschaft auf Bermuda und einen STAR-Trust auf den Kaimaninseln, um operatives Vermögen und Altvermögen zu trennen, wodurch sich die Dauer des Nachlassverfahrens für die Erben von 24 auf 3 Monate verkürzte.
- Genfer Multi-Family-Office – Philanthropie-Ausgliederung: Ein luxemburgischer RAIF leitete 15 % des Carried Interest in eine mauritische Impact-Stiftung um, wodurch steuerliche Gutschriften der jeweiligen Rechtsordnung sowie ein Marketingvorteil durch ESG-Labels erschlossen wurden.
12. Aufkommende Trends 2025–2030 und darüber hinaus
- Tokenisierte SPV-Anteile, die an privaten Sekundärbörsen handelbar sind und die Liquidität verbessern.
- KI-gestützte treuhänderische Aufsicht, die Anomalien im Compliance-Risiko in Echtzeit prognostiziert.
- Rahmenwerke für qualifizierte Verwahrung digitaler Vermögenswerte auf den Bermudas und im ADGM.
- ESG-konforme, scharia-konforme Strukturen, die die Beteiligung von Kommanditisten (LPs) aus der Golfregion erweitern.
- Globale Mindeststeuer: Anrechnungen aus Abkommen unter Anwendung substanzbasierter Entlastungsformeln.
13. Erweiterte häufig gestellte Fragen
F: Können Kryptowährungen innerhalb von Trust-Strukturen abgewickelt werden?
A: Ja: über regulierte Verwahrstellen, die mit Multi-Signatur-Cold-Storage integriert sind; CRS 2.0 schreibt ab 2026 die Meldung digitaler Vermögenswerte vor.
F: Werden künftige EU-Richtlinien die Vorteile von Offshore-Strukturen zunichtemachen?
A: Unwahrscheinlich. Brüssel zielt auf aggressive Gewinnverlagerung ab; regelkonforme Strukturen mit tatsächlicher wirtschaftlicher Substanz bleiben zukunftssicher.
F: Wie behalte ich bei Nutzung eines Ermessenstrusts (Discretionary Trust) die Kontrolle?
A: Bestellen Sie einen Protektor mit Vetorechten oder nutzen Sie Reserved-Powers-Trusts nach dem Recht der Cayman Islands oder von Jersey.
F: Welche Aufenthaltsoptionen lassen sich gut mit Gesellschaftsstrukturen in Anjouan kombinieren?
A: Prüfen Sie Portugal (NHR), das Golden Visa der VAE oder das Global Investor Programme Singapurs im Hinblick auf steuerliche Effizienz und Flexibilität der Lebensführung.
F: Wie schnell lassen sich Bankkreditlinien auf Basis von Offshore-Portfolios einrichten?
A: Innerhalb von 10 bis 15 Tagen, vorbehaltlich der Eignung und Bewertung der Sicherheiten nach Abschluss der KYC-Prüfung.
14. Vertrauliches Beratungsgespräch anfragen
Um die Persönlichkeit unserer Betreuung zu wahren, nehmen wir pro Quartal nur eine streng begrenzte Zahl neuer Mandate an. Bitte füllen Sie das untenstehende Formular aus, um einen vertraulichen Dialog einzuleiten.
Name: ________________________
E-Mail: ________________________
Primäre Rechtsordnung: __________
Ca. anlagefähiges Vermögen: _____
Unsere Beratungsbereiche sind von Anjouan, London und Singapur aus tätig und betreuen Kunden in Rechtsordnungen weltweit.
„IFB hat die Finanzen meiner Familie grundlegend verändert. Wir können dem Team vollkommen vertrauen, wenn es um unsere Offshore-Banking-Angelegenheiten geht.“
- Alice Tishes
我强烈推荐IFB的离岸银行服务,对于任何希望确保其长期财务安全的公司来说,这是一个很好的选择。
- Xu Shichang
मेरे परिवार के जटिल वित्तीय चुनौतियों को समाधान करने में IFB टीम द्वारा प्रदान की गई विशेषज्ञता और सहायता की मैं बहुत सराहना करता हूँ।
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Ich möchte Ihnen gerne von meinen positiven Erfahrungen mit der IFB Bank berichten und Ihnen diese Bank für Ihre privaten und geschäftlichen Bankangelegenheiten wärmstens empfehlen. Ich habe einen außergewöhnlich guten Kundenservice und eine sehr gute Erreichbarkeit der Berater erlebt. Sie sind stets auf meine Bedürfnisse eingegangen und haben mir Lösungen angeboten, die auf meine finanzielle Situation zugeschnitten waren.
Nehmen Sie gerne Kontakt mit ihnen auf, um mehr über ihre Angebote und Dienstleistungen zu erfahren.
– Denise Grailly
Mit großer Freude und voller Überzeugung möchte ich meine Erfahrungen mit der IFB schildern und meinen aufrichtigen Dank für die hervorragende Unterstützung aussprechen, die ich als Kunde dieser Bank in den vergangenen Jahren erhalten habe. Die IFB hat mir nicht nur durch ihr umfassendes Angebot an Finanzdienstleistungen geholfen, sondern auch durch die persönliche Beratung, die ich bei mehreren Gelegenheiten in Anspruch genommen habe.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- Salvatore di Mauro
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
Unsere Gebühren
Bei der International Finance Bank (IFB) sind unsere Vermögensverwaltungsdienstleistungen darauf ausgerichtet, einen herausragenden Mehrwert zu schaffen, der Ihren finanziellen Zielen entspricht. Unsere transparente Gebührenstruktur spiegelt unser Engagement für Ihren Erfolg wider: Wir erheben eine im Voraus fällige Verwaltungsgebühr von 2 % des gesamten verwalteten Vermögens sowie eine erfolgsabhängige Gebühr von 20 % auf Gewinne, die die vereinbarte Benchmark übersteigen; diese kann die jeweils aktuelle Inflationsrate oder ein anderer, auf Ihr gewähltes Risikoprofil zugeschnittener Index sein. Dieser Ansatz stellt sicher, dass unsere Interessen mit den Ihren übereinstimmen, und schafft den Anreiz, die Erträge im Rahmen Ihrer Risikobereitschaft zu optimieren und zugleich Ihr langfristiges finanzielles Wachstum zu sichern.
Zentrale Strategien zur Bewahrung generationenübergreifenden Vermögens
Der Erhalt von Vermögen über Generationen hinweg erfordert mehr als rechtliche Strukturen und Anlagestrategien. Er verlangt eine langfristige Vision, die Verpflichtung gegenüber den Werten der Familie und kontinuierliche Bildung. Nachfolgend einige wesentliche Strategien für den Aufbau und die Bewahrung von Vermögen über Generationen hinweg:
1. Frühzeitige Finanzbildung:
Vermitteln Sie Kindern von klein auf den Umgang mit Geld, das Investieren und den Umgang der Familie mit Vermögen. Dies hilft ihnen, die Fähigkeiten und Einstellungen zu entwickeln, die für einen verantwortungsvollen Umgang mit ihrem Erbe erforderlich sind. Viele Familien integrieren Finanzbildung in ihre Familientreffen und ziehen Experten hinzu, um Themen wie Geldanlage, Philanthropie und Unternehmertum zu erörtern.
2. Wertebasierte Governance:
Definieren Sie die Grundwerte und Prinzipien der Familie und stellen Sie sicher, dass alle Entscheidungen mit diesen im Einklang stehen. Dazu können Werte wie Integrität, Großzügigkeit und die Verpflichtung zu lebenslangem Lernen gehören. Mit einer gemeinsamen Vision schaffen Familien einen verbindenden Zweck, der den Zusammenhalt und die Loyalität unter den Mitgliedern fördert.
3. Erstellung und Durchsetzung einer Familienverfassung:
Eine Familienverfassung ist ein förmliches Dokument, das die Mission, die Werte und die Governance-Struktur der Familie festlegt. Sie dient als Leitfaden für Entscheidungen über die Familienbank, die Nachlassplanung und weitere Aspekte der Vermögensverwaltung. Dieses Dokument enthält häufig Regeln zur Beteiligung, Zugangskriterien für die Familienbank sowie Bestimmungen zu Familientreffen und Klausurtagungen.
4. Strukturierte Familientreffen und Klausurtagungen:
Regelmäßige Familientreffen bieten ein Forum, um die finanzielle Entwicklung der Familie, anstehende Investitionen und strategische Ziele zu besprechen. Jährliche oder halbjährliche Klausurtagungen der Familie ermöglichen es den Familienmitgliedern, sich wieder zu begegnen, sich weiterzubilden und gemeinsame Entscheidungen zu treffen. Diese Zusammenkünfte bieten zudem Gelegenheit zur Förderung durch Mentoring, bei dem erfahrene Mitglieder ihr Wissen an jüngere Generationen weitergeben.
5. Philanthropie zur Stärkung der Werte nutzen:
Integrieren Sie Philanthropie in die Vermögensstrategie der Familie. Durch karitatives Engagement können Familien Werte wie Empathie, Verantwortung und Dienst an der Gemeinschaft vermitteln. Philanthropie kann zudem ein praktisches Mittel sein, mit dem jüngere Familienmitglieder finanzielle Verwaltungskompetenzen entwickeln, indem sie an Entscheidungen über Spenden mitwirken.
Vermeidung von Vermögensverlusten: Typische Fallstricke und Lösungen
Trotz aller Bemühungen gelingt es vielen Familien nicht, ihr Vermögen über zwei oder drei Generationen hinaus zu erhalten. Nachfolgend finden Sie häufige Fallstricke und Möglichkeiten, diese zu vermeiden:
1. Anspruchsdenken und fehlende Verantwortlichkeit:
Wenn Familienmitglieder sich auf Vermögen berechtigt fühlen, ohne die Verantwortung für dessen Erwerb zu tragen, gehen sie damit weniger umsichtig um. Um dem entgegenzuwirken, sollten Familien Systeme der Verantwortlichkeit einführen, etwa leistungsabhängigen Zugang zu Mitteln und Bedingungen, die die persönliche Entwicklung fördern.
2. Fehlende finanzielle Disziplin:
Finanzielle Disziplin ist für den Vermögenserhalt unerlässlich. Familien sollten Gewohnheiten wie Sparen, umsichtiges Investieren und kontrollierte Ausgaben betonen. Diese Gewohnheiten lassen sich durch Governance-Strukturen, Bildungsprogramme und die Begleitung durch ältere Familienmitglieder festigen.
3. Übermäßige Abhängigkeit von einer einzigen Einkommensquelle:
Diversifikation ist entscheidend, um sich gegen Marktvolatilität abzusichern. Familien sollten in ein breites Spektrum an Vermögenswerten investieren, darunter Aktien, Immobilien, Private Equity und cashflow-generierende Unternehmen. Diese Diversifikationsstrategie verringert nicht nur das Risiko, sondern erhöht auch die Wahrscheinlichkeit eines langfristigen Wachstums.
4. Fehlende angemessene Nachlassplanung:
Ohne angemessene Nachlassplanung riskieren Familien, Vermögen durch Steuern, Rechtskosten und Misswirtschaft zu verlieren. Neben der Errichtung von Trusts sollten Familien mit erfahrenen Nachlassplanern zusammenarbeiten, um umfassende Pläne zu erstellen, die Testamente, steuerliche Strategien und Maßnahmen zum Vermögensschutz einschließen.
5. Die Auswirkungen der Familiendynamik außer Acht lassen:
Vermögen verstärkt häufig bestehende Familiendynamiken, im Guten wie im Schlechten. Familien müssen mögliche Konflikte ansprechen, klare Kommunikationswege festlegen und Mechanismen zur Konfliktlösung schaffen. Ein Familienrat oder Familiengremium kann bei Streitigkeiten vermitteln und sicherstellen, dass Entscheidungen die gemeinsamen Ziele der Familie widerspiegeln.
Die Denkweise von Vermögensaufbauern: Geduld, Beharrlichkeit und langfristige Vision
Der Aufbau und Erhalt von Vermögen erfordert eine langfristige Perspektive und die Geduld, Anlagen konsequent durchzuhalten. Viele der vermögendsten Familien, darunter die Rockefellers und die Rothschilds, benötigten Jahrzehnte, um ihr Vermögen aufzubauen. Sie gingen die Vermögensbildung mit Disziplin und der Bereitschaft zum Konsumverzicht an. Familien, die generationenübergreifendes Vermögen aufbauen möchten, sollten eine Haltung entwickeln, die auf Widerstandsfähigkeit, kontinuierliches Lernen und Anpassungsfähigkeit an veränderte wirtschaftliche Rahmenbedingungen ausgerichtet ist.
Wesentliche Merkmale von Wealth Builders:
- Geduld: Sie sollten sich vergegenwärtigen, dass echter Vermögensaufbau Zeit braucht. Familien sollten auf nachhaltiges Wachstum statt auf schnelle Erfolge setzen und verstehen, dass ein über Generationen bewahrtes Vermögen sorgfältige Verwaltung erfordert.
- Vision: Erfolgreiche Vermögensaufbauer haben eine klare Vorstellung von ihrem Vermächtnis. Diese Vision umfasst nicht nur finanzielle Ziele, sondern auch die Werte, Traditionen und die Wirkung, die sie hinterlassen möchten.
- Durchhaltevermögen: Der Aufbau von Vermögen erfordert, Rückschläge zu überwinden, Marktschwankungen auszuhalten und sich ändernden Umständen anzupassen. Durchhaltevermögen stellt sicher, dass Familien ihren langfristigen Zielen auch in schwierigen Zeiten treu bleiben.
Die Säulen generationenübergreifenden Vermögens: Praktische Schritte zur Umsetzung
Um ein nachhaltiges Familienvermächtnis zu schaffen, sollten Familien mehrere konkrete Schritte unternehmen, um Vermögen über Generationen aufzubauen und zu erhalten. Im Folgenden betrachten wir einige praktische Maßnahmen genauer:
1. Einen umfassenden Vermögensverwaltungsplan erstellen
- Vermögensaufteilung: Streuen Sie Anlagen auf verschiedene Anlageklassen, um Risiken auszugleichen und die potenziellen Erträge zu maximieren. Dazu können Immobilien, Aktien, private Unternehmen und festverzinsliche Instrumente gehören. Ein diversifiziertes Portfolio hilft der Familie, wirtschaftliche Abschwünge zu überstehen und Wachstumschancen zu nutzen.
- Liquiditätsmanagement: Familien sollten ihren Cashflow sorgfältig steuern, um die Liquidität für laufende Ausgaben, Steuern und neue Investitionen sicherzustellen. Dazu kann das Vorhalten einer Liquiditätsreserve oder die Anlage in ertragbringende Vermögenswerte wie Mietobjekte oder dividendenzahlende Aktien gehören.
- Steuerstrategie: Arbeiten Sie mit Steuerexperten zusammen, um die Steuerlast durch Strategien wie wohltätige Zuwendungen, Trusts und, wo rechtlich zulässig, Offshore-Konten zu minimieren. Eine gut strukturierte Steuerstrategie kann die Fähigkeit der Familie zum Vermögenserhalt erheblich stärken.
2. Governance-Strukturen etablieren
- Familienverfassung: Eine Familienverfassung hält die Werte, die Mission und die Governance-Grundsätze der Familie schriftlich fest. Dieses Dokument dient als Leitrahmen für Entscheidungen und regelt, wer Zugang zur Familienbank hat, wie Mittel verteilt werden und unter welchen Bedingungen Familienmitglieder auf Ressourcen zugreifen können.
- Familienbeirat oder Familienrat: Ein Familienbeirat ist für die Beaufsichtigung der Verwaltung des Familienvermögens zuständig. Dieses Gremium, dem Familienmitglieder und vertraute Berater angehören können, trifft Entscheidungen über Anlagen, wohltätige Aktivitäten und andere wesentliche Angelegenheiten. Ein Leitungsgremium fördert Transparenz, Rechenschaftspflicht und Zusammenhalt innerhalb der Familie.
- Verhaltensregeln: Legen Sie Regeln dafür fest, wie Familienmitglieder untereinander und mit der Familienbank interagieren. Dazu können Richtlinien zur Konfliktlösung, Verhaltenskodizes und Entscheidungsprotokolle gehören. Klare Regeln tragen dazu bei, Missverständnisse zu verringern und Streitigkeiten zu verhindern, die den Familienfrieden und das Familienvermögen beeinträchtigen könnten.
3. Einen Nachfolgeplan erstellen
- Mentoring und Schulung: Bereiten Sie Erben durch Mentoring-Programme, Praktika in Familienunternehmen oder berufliche Weiterbildungen auf die Übernahme von Führungsrollen vor. Wenn Familien künftigen Generationen die nötigen Fähigkeiten für die Führung vermitteln, können sie einen reibungslosen Übergang der Verantwortlichkeiten sicherstellen.
- Schrittweise Übertragung von Verantwortung: Statt Vermögen und Verantwortung auf einmal zu übertragen, empfiehlt sich ein stufenweises Vorgehen. Jüngere Familienmitglieder könnten beispielsweise zunächst kleinere Aufgaben innerhalb der Family Bank oder des Unternehmens übernehmen und mit der Zeit mehr Verantwortung tragen. Dieser Ansatz hilft ihnen, Selbstvertrauen und Kompetenz aufzubauen.
- Klare Kriterien für Führungsrollen: Legen Sie die Qualifikationen und Erwartungen an Familienmitglieder fest, die eine Führungsrolle übernehmen möchten. Zu diesen Kriterien können Bildungsabschlüsse, berufliche Erfahrung und nachgewiesenes Engagement für die Werte der Familie gehören. Durch klare Maßstäbe können Familien eine leistungsorientierte Führung fördern und einem Anspruchsdenken entgegenwirken.
4. Aus- und Weiterbildungsprogramme einführen
- Finanzkompetenz: Fortlaufende Schulungen zu Themen wie Budgetplanung, Geldanlage und Nachlassplanung bereitstellen. Dazu können regelmäßige Workshops, der Zugang zu Finanzberatern oder auch formale Lehrgänge gehören. Finanzkompetenz ist die Grundlage dafür, dass jede Generation versteht, wie Vermögen verwaltet und vermehrt wird.
- Werte und Philanthropie: Vermitteln Sie Familienmitgliedern die Bedeutung von Werten, Philanthropie und gesellschaftlichem Engagement. Durch die Einbindung in wohltätige Initiativen können Familien ein Verantwortungsbewusstsein entwickeln und ein Vermächtnis der Großzügigkeit fördern.
- Persönliche Entwicklung: Fördern Sie die persönliche Entwicklung durch Schulungen in Bereichen wie Führung, Kommunikation und emotionale Intelligenz. Diese Fähigkeiten sind nicht nur für die Vermögensverwaltung wertvoll, sondern auch für gesunde Beziehungen und eine wirksame Entscheidungsfindung innerhalb der Familie.
Vermögenserhalt über Generationen hinweg: Die Rolle von Anpassungsfähigkeit und Innovation
In einer sich stetig wandelnden Welt ist Anpassungsfähigkeit der Schlüssel zum Erhalt von Vermögen. Familien, denen es gelingt, ihr Vermögen über Generationen hinweg zu bewahren, bleiben offen für Innovationen und reagieren vorausschauend auf neue Entwicklungen und Herausforderungen.
1. In Innovation und Schwellenmärkte investieren
- Venture Capital und Private Equity: Vermögende Familien können erwägen, einen Teil ihres Portfolios in Venture-Capital- oder Private-Equity-Anlagen zu allozieren. Diese Anlagen können Zugang zu wachstumsstarken Branchen wie Technologie, Gesundheitswesen und erneuerbare Energien eröffnen.
- Immobilienentwicklung: Immobilien können eine stabile und wertsteigernde Anlageklasse darstellen. Familien können in Wohn-, Gewerbe- oder Industrieimmobilien investieren oder sich an Entwicklungsprojekten beteiligen, die ihren Werten und langfristigen Zielen entsprechen.
- Globale Märkte: Investitionen in internationale Märkte ermöglichen Diversifikation und eine Beteiligung an wachsenden Volkswirtschaften. Familien können Anlagen in Schwellenländern oder in Unternehmen erwägen, die globalen Trends wie Nachhaltigkeit und digitaler Transformation folgen.
2. Technologie und digitale Vermögenswerte nutzen
- Digitale Vermögenswerte: Kryptowährungen und Blockchain-Technologien haben neue Anlageklassen hervorgebracht. Sie sind zwar mit Risiken verbunden, doch beginnen einige Familien, diese Optionen zur Diversifizierung ihrer Portfolios in Betracht zu ziehen. Digitale Vermögenswerte können langfristiges Wachstumspotenzial bieten, insbesondere bei fortschreitender Entwicklung der Blockchain-Technologie.
- Finanztechnologie (FinTech): FinTech-Innovationen wie Robo-Advisor und digitale Zahlungssysteme stellen neue Instrumente für die Vermögensverwaltung bereit. Familien können diese Technologien nutzen, um die Effizienz zu steigern, Kosten zu senken und die Transparenz der Vermögensverwaltung zu verbessern.
- Künstliche Intelligenz und Automatisierung: KI kann fundierte Einblicke in Anlagemöglichkeiten, wirtschaftliche Entwicklungen und das Risikomanagement liefern. Familien können KI-gestützte Instrumente nutzen, um ihre Portfolios zu optimieren und datenbasierte Entscheidungen zu treffen, die Erträge steigern und Risiken mindern.
3. Ein Vermächtnis gesellschaftlicher Verantwortung aufbauen
- Impact Investing: Familien richten ihr Augenmerk zunehmend auf Impact Investing, bei dem sie in Unternehmen oder Projekte investieren, die neben finanziellen Erträgen auch soziale oder ökologische Vorteile erzeugen. Dieser Ansatz bringt die finanziellen Ziele mit den Werten der Familie in Einklang, stärkt das Gefühl eines gemeinsamen Zwecks und trägt zu einem positiven Vermächtnis bei.
- Kriterien in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG): ESG-Investments haben sich zu einem bedeutenden Trend entwickelt, da Anleger Unternehmen mit nachhaltigen und ethischen Praktiken unterstützen möchten. Durch die Einbeziehung von ESG-Kriterien in ihre Anlagestrategien können Familien ihr Vermögen schützen und zugleich Anliegen fördern, die ihnen wichtig sind.
- Gemeinnützige Stiftungen: Einige Familien errichten Stiftungen, um ihre karitativen Aktivitäten zu verwalten. Diese Stiftungen bieten nicht nur eine strukturierte Möglichkeit, der Gesellschaft etwas zurückzugeben, sondern dienen den Familienmitgliedern auch als Plattform für die Zusammenarbeit an Initiativen, die ihre gemeinsamen Werte widerspiegeln.
Starke familiäre Bindungen bewahren: Eine geschlossene Familienkultur aufbauen
Vermögenserhalt beruht nicht allein auf finanziellen Strategien, sondern auch auf tragfähigen Familienbeziehungen. Enge familiäre Bindungen fördern den Zusammenhalt, verringern Konflikte und stärken den gemeinsamen Zweck der Familie. Die folgenden Strategien dienen dazu, die familiären Bande zu festigen:
1. Regelmäßige Familientreffen und Klausurtagungen
- Jährliche Familientreffen: Die Ausrichtung eines jährlichen Familientreffens bietet Familienmitgliedern die Gelegenheit, wieder zueinanderzufinden, Angelegenheiten des Familienunternehmens zu erörtern und gemeinsame Werte zu festigen. Diese Treffen können Workshops, Strategiesitzungen und Aktivitäten umfassen, die den Zusammenhalt fördern.
- Meilensteine würdigen: Begehen Sie bedeutende Familienereignisse wie Jubiläen, Abschlüsse und Geburtstage mit Zusammenkünften, die die Familienmitglieder zusammenbringen. Das Würdigen von Erfolgen und besonderen Momenten stärkt das Gefühl von Kontinuität und gemeinsamer Identität.
2. Offene Kommunikation fördern
- Familientreffen: Regelmäßige Familientreffen, ob monatlich oder vierteljährlich, ermöglichen eine offene Kommunikation über Familienfinanzen, Governance und künftige Ziele. Diese Treffen bieten ein Forum, um Anliegen zu besprechen, Konflikte zu lösen und gemeinsame Entscheidungen zu treffen.
- Mechanismen zur Konfliktlösung: Etablieren Sie Verfahren zur Behandlung und Beilegung von Konflikten innerhalb der Familie. Dazu können Mediation, Abstimmungen oder ein Schiedsverfahren durch einen Familienrat gehören. Eine vorausschauende Konfliktlösung fördert die Eintracht und verhindert, dass Meinungsverschiedenheiten eskalieren.
3. Aufbau einer Kultur gegenseitiger Unterstützung
- Mentoring: Ältere Familienmitglieder können jüngere als Mentoren begleiten und Wissen und Erfahrung weitergeben. Mentoring stärkt die familiären Bindungen, bietet Orientierung und bereitet die nächste Generation auf Führungsaufgaben vor.
- Gemeinsame Aktivitäten und Traditionen: Etablieren Sie Familientraditionen, die die Werte der Familie stärken und ein Zugehörigkeitsgefühl vermitteln. Dazu können gemeinnützige Projekte, Sportveranstaltungen der Familie oder jährliche Urlaubsreisen zählen. Traditionen tragen dazu bei, eine starke Familienkultur aufzubauen, die individuelle Unterschiede überbrückt.
Der Aufbau generationenübergreifenden Vermögens ist nicht allein ein finanzielles Vorhaben; es geht darum, ein Vermächtnis zu schaffen, das Ihre Werte widerspiegelt, Ihre Familie unterstützt und einen positiven Beitrag für die Welt leistet. Indem Sie KASH neben CASH priorisieren, tragfähige Governance-Strukturen etablieren, Anpassungsfähigkeit fördern und den Zusammenhalt in der Familie stärken, können Sie das Fundament für ein dauerhaftes Vermächtnis legen. Die hier dargelegten Grundsätze bieten eine Orientierung, um Vermögen zu bewahren, Weisheit zu kultivieren und sicherzustellen, dass das Vermächtnis Ihrer Familie über Generationen hinweg Bestand hat.
Letztlich geht es bei generationenübergreifendem Vermögen um mehr als um Geld. Es geht um die Menschen, die Sie prägen, die Werte, die Sie weitergeben, und den positiven Wandel, den Sie anstoßen. Wenn Sie die Schritte zum Aufbau und Erhalt Ihres Vermächtnisses unternehmen, denken Sie daran: Vermögen, das von Zweck und Verantwortungsbewusstsein geleitet wird, vermag nicht nur die Zukunft Ihrer Familie, sondern die Welt insgesamt zu gestalten.
Vertraulichkeit, nicht Anonymität
Die Kundenvertraulichkeit ist eine Kernpflicht der Bank. Die IFB hat die Bestimmungen zum Berufsgeheimnis des komorischen Bankgesetzes (Loi n° 13-003/AU vom 12. Juni 2013, Artikel 16, 17 und 31) als eigenen verbindlichen Standard übernommen, zusätzlich zu den Anforderungen ihrer Aufsichtsbehörde, der Anjouan Offshore Finance Authority (AOFA). Diese freiwillige Übernahme bedeutet nicht, dass die Bank von der Banque Centrale des Comores zugelassen oder beaufsichtigt wird.
Vertraulichkeit schützt Kundeninformationen vor unbefugten Dritten. Sie bedeutet niemals Anonymität:
- Bekannte Kunden: Jedes Konto wird auf den echten Namen des Kunden eröffnet und geprüft, und jeder wirtschaftlich Berechtigte wird identifiziert und verifiziert.
- Nummernbezeichnungen: Trägt ein Konto in der internen Korrespondenz anstelle eines Namens eine Nummer, so kennt und erfasst die Bank stets die Identität des Kontoinhabers.
- Nominee-Strukturen: Gesellschaften mit Nominee-Direktoren oder Nominee-Gesellschaftern werden nur bei vollständiger Offenlegung der wirtschaftlich Berechtigten gegenüber der Bank akzeptiert.
- Rechtmäßige Offenlegung: Informationen werden offengelegt, soweit das Gesetz dies verlangt – gegenüber der Aufsichtsbehörde, Gerichten und Strafverfolgungsbehörden, nach den Vorschriften zur Geldwäschebekämpfung und zu Sanktionen sowie nach den geltenden steuerlichen Meldepflichten. Korrespondenzbanken sind keine unbefugten Dritten.
- Gesicherte Handhabung: Verschlüsselte Kommunikation, Zugriff nach dem Need-to-know-Prinzip und Vertraulichkeitsverpflichtungen der Mitarbeiter und Dienstleister schützen die Kundendaten.
Einzelheiten finden Sie in unserer Richtlinie zur Kundenvertraulichkeit.
IFB ist die erste Adresse für vermögende Privatpersonen (High Net Worth Individuals, HNWIs), die ihr Vermögen durch einen umfassenden Ansatz aus Trusts, Holdings, Versicherungen, Family Offices und Familienstiftungen sichern möchten. IFB erkennt die besonderen Herausforderungen und Ziele vermögender Privatpersonen und entwickelt sorgfältig Lösungen, um Vermögen mit unübertroffener Professionalität und strategischer Weitsicht zu bewahren, zu mehren und über Generationen hinweg zu übertragen.
Bei IFB wissen wir, dass der Erhalt und die Mehrung von Vermögen einen präzisen, ganzheitlichen Ansatz erfordern. Unsere Expertise in den Komplexitäten des globalen Finanzwesens, der rechtlichen Strukturen und der Steuersysteme macht uns zu Ihrem idealen Partner in der Vermögensverwaltung. IFB ist nicht nur ein Dienstleister; wir sind Ihr Partner beim Aufbau eines Vermächtnisses, das die Zeit überdauert, und stellen sicher, dass Ihr Vermögen nicht nur Ihrer eigenen Zukunft dient, sondern auch der Zukunft derer, die Ihnen nachfolgen.
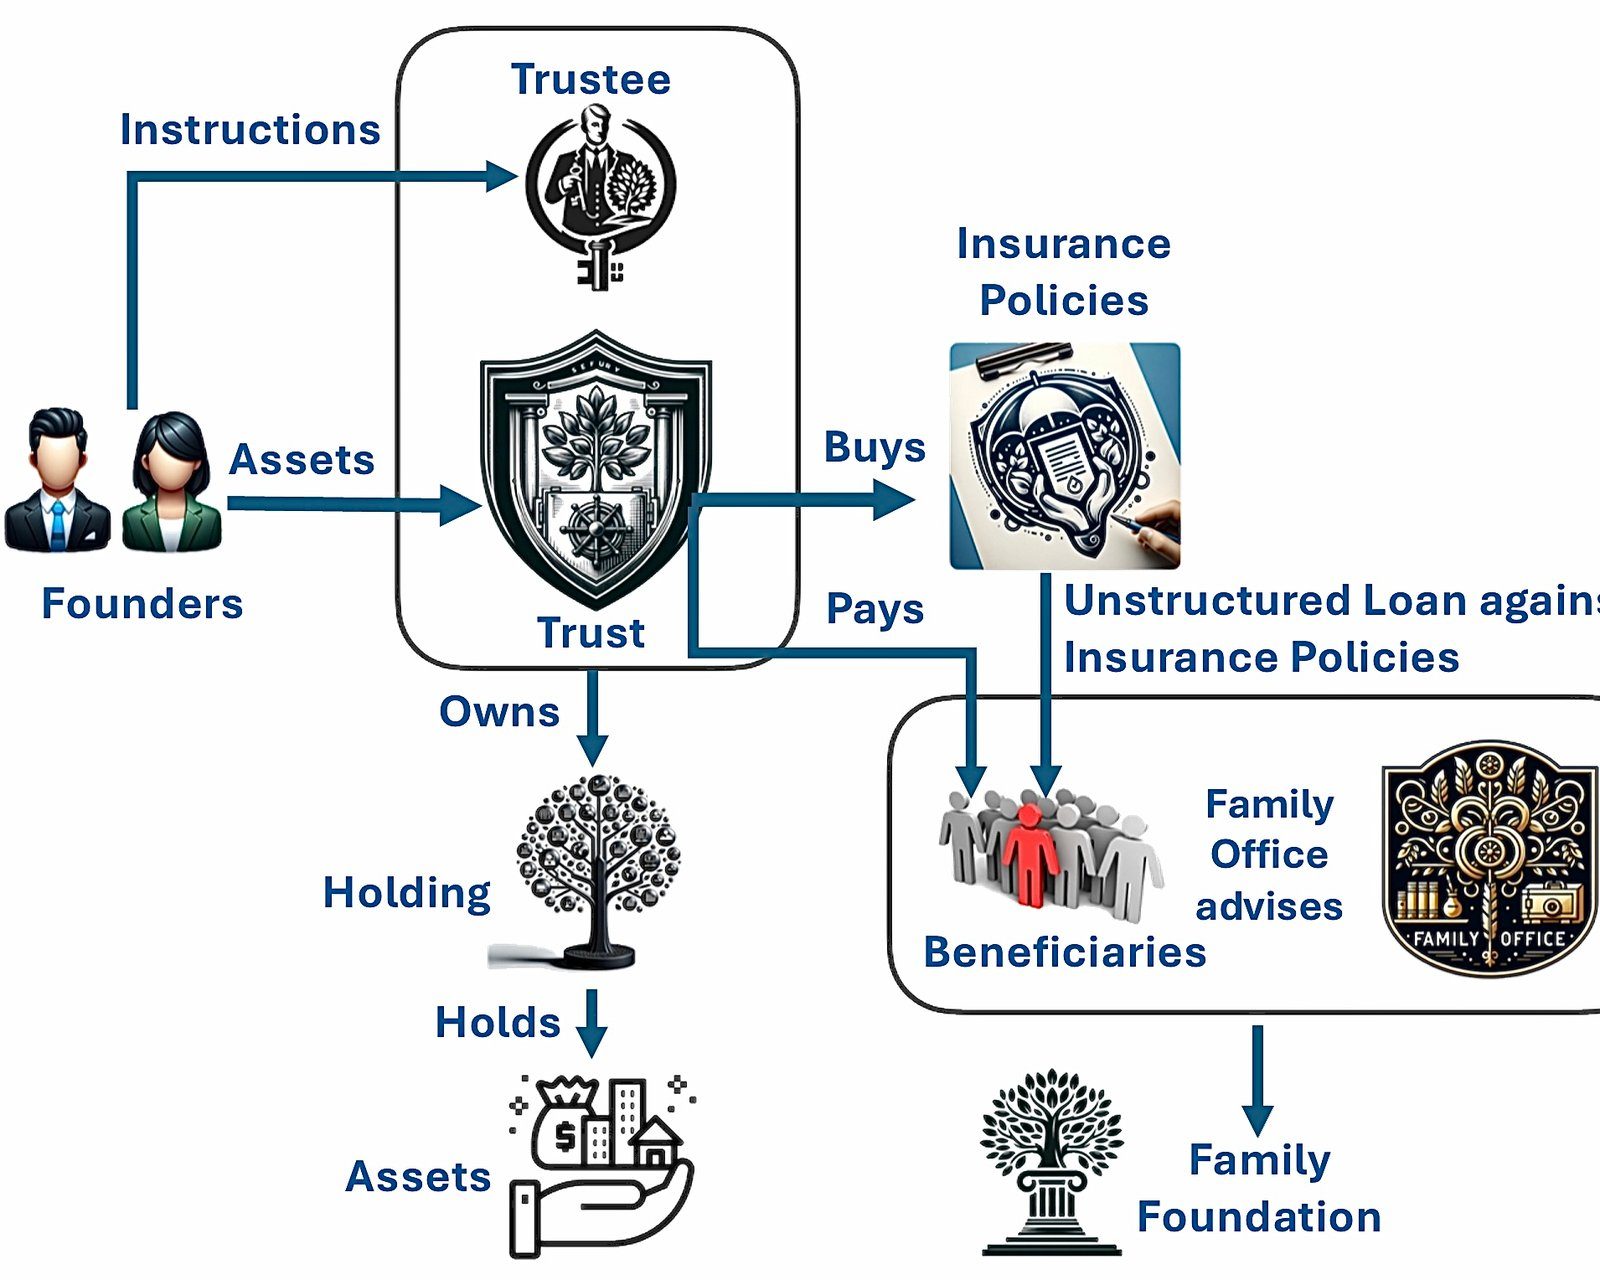
Trusts, Holdinggesellschaften, Versicherungen
Trusts, Holdings und Versicherungen bilden den Kern unserer Strategien zur Vermögenssicherung und bieten Instrumente für den Vermögensschutz, die Steuereffizienz und die Nachlassplanung. Durch die Nutzung des internationalen Rechtsrahmens stellt IFB sicher, dass Ihr Vermögen gegen Volatilität und Unsicherheit geschützt ist und sowohl auf Wachstum als auch auf Nachhaltigkeit ausgerichtet wird.
Family Offices
Family Offices verkörpern unseren Anspruch, umfassende, individuell zugeschnittene Vermögensverwaltung anzubieten. Die Family Offices der IFB sind so strukturiert, dass sie alle Aspekte der Vermögensverwaltung abdecken, einschließlich Anlagestrategie, Philanthropie, Governance und Ausbildung, und stellen sicher, dass die Vermögensziele Ihrer Familie mit Präzision und Kohärenz erreicht werden.
Familienstiftung
Familienstiftungen werden von IFB als Mittel angeboten, Vermögen in philanthropische Vorhaben zu lenken und eine nachhaltige Wirkung zu erzielen, die den Werten Ihrer Familie entspricht. Durch strategisches philanthropisches Engagement unterstützen wir vermögende Privatpersonen beim Aufbau eines gemeinnützigen Vermächtnisses, das das Gemeinwohl fördert und mit langfristigen finanziellen Zielen im Einklang steht.
Asset Management
Beaufort Securitisation Holding: Wir bieten ein umfassendes Spektrum an Vermögensverwaltungsdienstleistungen für anspruchsvolle Kunden, die sowohl Wertentwicklung als auch Sicherheit suchen. Unser Ansatz verbindet ein tiefes Verständnis der Finanzmärkte mit einer persönlichen, kundenorientierten Methodik, um Sie bei der Verwirklichung Ihrer finanziellen Ziele zu unterstützen.
Bitte füllen Sie unseren Anlagefragebogen aus, damit wir Ihre finanziellen Ziele und Ihre Risikobereitschaft kennenlernen. Wenn Sie besondere Anforderungen mit uns besprechen möchten, wenden Sie sich bitte an unseren Direktor Bichara Kaba.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.