Investment Banking
Übernahmen
Übernahme
Wenn Sie eine Übernahme finanzieren oder eine feindliche Übernahme abwehren möchten, nehmen Sie bitte Kontakt mit uns auf.
Was ist eine Übernahme, und weshalb kommt es zu Übernahmen?
Eine Übernahme ist der Erwerb eines Unternehmens (der Zielgesellschaft) durch ein anderes Unternehmen (den Erwerber oder Bieter). Ob die Übernahme freundlich oder feindlich erfolgt, die resultierende Transaktion führt zum Zusammenschluss beider Unternehmen zu einem. Eine Übernahme erfolgt aus verschiedenen Gründen, darunter:
1. Erzielung operativer Effizienz und von Skaleneffekten
Durch die Bildung eines größeren Unternehmens aus dem Zusammenschluss zweier kleinerer Unternehmen kann das entstehende Unternehmen betriebliche Effizienzgewinne und Skaleneffekte realisieren (sofern beide in einer ähnlichen Branche tätig sind und/oder ähnliche Ressourcen nutzen).
2. Zur Ausschaltung des Wettbewerbs
Übernahmen können genutzt werden, um kleinere Wettbewerber des Bieters auszuschalten. Anstatt mit dem Zielunternehmen um Marktanteile zu konkurrieren, kann der Bieter das Zielunternehmen schlicht übernehmen, um den Wettbewerb zu beseitigen und dessen Marktanteil zu gewinnen.
3. Zum Erwerb eines Unternehmens in einem besonderen Nischenmarkt
Eine Übernahme kann erfolgen, wenn der Bieter eine proprietäre Technologie erwerben möchte, die sich im Besitz des Zielunternehmens befindet. Dies kann der Fall sein, wenn dem Bieter ein leistungsfähiges Forschungs- und Entwicklungsteam (F&E) fehlt oder er keine Zeit und Ressourcen in die Entwicklung neuer Technologien investieren möchte.
So könnte beispielsweise ein Datenmanagement-Unternehmen ein Zielunternehmen übernehmen wollen, das über eine proprietäre KI-Technologie verfügt, um diese in seine Datenmanagement-Plattform zu integrieren, statt Ressourcen und Zeit in die Entwicklung einer eigenen KI-Technologie zu investieren.
4. Imperiumsbildung durch das Management
Übernahmen können darauf zurückgehen, dass das Management „Empire Building“ betreiben möchte. Darunter versteht man die Vergrößerung von Umfang, Reichweite und Einfluss eines Unternehmens durch den Erwerb anderer Unternehmen. Empire Building als geschäftliche Begründung für eine Übernahme wird von den Aktionären des erwerbenden Unternehmens in der Regel nicht begrüßt, da es darauf hindeuten kann, dass dem Management die Kontrolle über Ressourcen wichtiger ist als deren effiziente Allokation.
Erwirbt das Unternehmen Gesellschaften in branchenfremden Sektoren, kann dies das Gesamtgeschäftsrisiko des Unternehmens erhöhen. Das Streben nach Größe als wirtschaftliche Begründung für Übernahmen kommt den Aktionären letztlich möglicherweise nicht zugute.
Der Übernahmeprozess
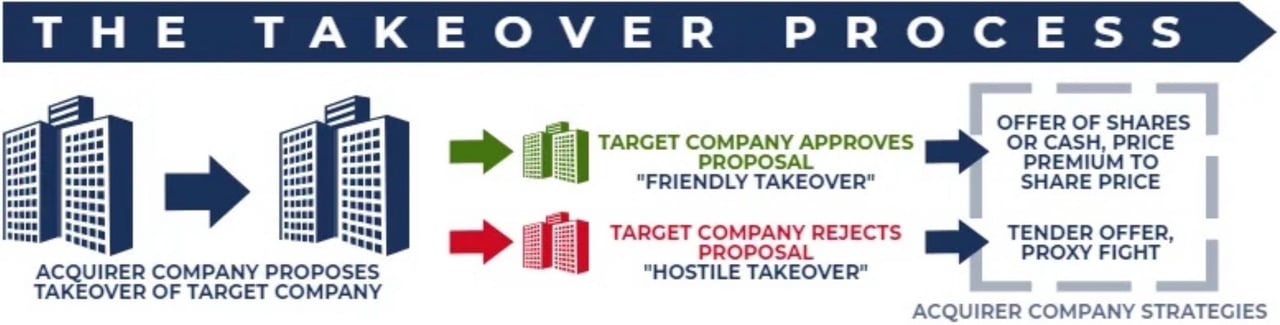
Eine Übernahme beginnt mit einem Vorschlag des erwerbenden Unternehmens zur Übernahme des Zielunternehmens. Der Vorschlag muss bei den zuständigen Aufsichtsbehörden am Sitz der Unternehmen eingereicht werden. Anschließend kann der Vorstand des Zielunternehmens den Vorschlag genehmigen und den Aktionären empfehlen, für die Übernahme zu stimmen (freundliche Übernahme), oder den Vorschlag ablehnen und den Aktionären empfehlen, gegen die Übernahme zu stimmen (feindliche Übernahme). Das erwerbende Unternehmen wendet je nachdem, ob der Vorstand des Zielunternehmens zustimmt oder ablehnt, unterschiedliche Strategien an.
Eingesetzte Strategien für freundliche Übernahmen
Bei einer freundlichen Übernahme billigen Geschäftsleitung und Verwaltungsrat die Übernahme und empfehlen den Aktionären, dem Geschäft zuzustimmen; bei einer feindlichen Übernahme lehnt der Verwaltungsrat sie ab.
Freundliche Übernahmen
Bei M&A-Transaktionen ist eine freundliche Übernahme der Erwerb eines Zielunternehmens durch einen Erwerber/Bieter mit Zustimmung oder Billigung der Geschäftsleitung und des Verwaltungsrats des Zielunternehmens.
Bestandteile einer freundlichen Übernahme
1. Öffentliches Angebot gegen Barzahlung oder Aktien
Eine freundliche Übernahme ist in der Regel ein öffentliches Angebot in bar oder in Aktien, das eine bietende Gesellschaft unterbreitet und dem Verwaltungsrat der Zielgesellschaft zur Genehmigung vorlegt.
2. Aufgeld je Aktie
Der vom Erwerber an die Aktionäre des Zielunternehmens gezahlte Preis je Aktie ist häufig ein wesentlicher Faktor für den Erfolg der Transaktion. In den meisten Fällen muss der Erwerber eine erhebliche Prämie je Aktie zahlen, um die Zustimmung der Aktionäre des Zielunternehmens zu erhalten.
3. Zustimmung der Gesellschafter
Geht dem Verwaltungsrat der Zielgesellschaft ein Angebot zu, stimmen die stimmberechtigten Aktionäre über die Genehmigung der Transaktion ab. In der Regel erfordert die Genehmigung eine einfache Mehrheit (d. h. mehr als 50 %).
Einige Unternehmen nehmen jedoch Bestimmungen über qualifizierte Mehrheiten in ihre Satzung auf, die für die Zustimmung zur Transaktion einen höheren Anteil der Aktionäre verlangen (die Quote kann zwischen 70 % und 90 % liegen).
4. Aufsichtsrechtliche Genehmigung
Selbst wenn die Aktionäre der Zielgesellschaft der Übernahme zustimmen, bedarf der Zusammenschluss weiterhin der Genehmigung einer Aufsichtsbehörde (z. B. des Justizministeriums). Die Regulierungsbehörde kann eine freundliche Übernahme untersagen, wenn der Zusammenschluss gegen Wettbewerbsrecht (auch Kartell- oder Monopolrecht genannt) verstößt. Auch die übrigen Übernahmebedingungen spielen eine wesentliche Rolle, da das Angebot ein vollständiges rechtliches Dokument mit mehreren Bestimmungen und Klauseln ist. So können die Übernahmebedingungen beispielsweise Regelungen zu Marke und Geschäftsbetrieb der Zielgesellschaft sowie zur Aufnahme wesentlicher Aktionäre der Zielgesellschaft in das Leitungsorgan des Erwerbers enthalten.
Vorteile einer freundlichen Übernahme
Im Allgemeinen bieten freundliche Übernahmen sowohl den Bietern als auch den Zielunternehmen erhebliche Vorteile im Vergleich zu einer feindlichen Übernahme. Zu diesen Vorteilen zählen unter anderem:
- Die Einbindung beider Parteien (Bieter und Zielunternehmen) gewährleistet eine bessere Gestaltung der Transaktion und die Realisierung von Werten für die beteiligten Parteien.
- Dem Zielunternehmen entstehen keine Kosten und es büßt keinen Wert ein, weil es Abwehrmaßnahmen einsetzt, um eine feindliche Übernahme zu verhindern.
- Der Bieter trägt angemessene Kosten für den Erwerb der Zielgesellschaft. Die Prämie je Aktie richtet sich in erster Linie nach den Wachstumsaussichten der Zielgesellschaft und den durch die Transaktion entstehenden potenziellen Synergien.
Reverse Takeover (RTO)
Ein Reverse Takeover (RTO), häufig auch als Reverse IPO bezeichnet, ist ein Vorgang, bei dem ein kleines privates Unternehmen an die Börse gelangt, indem es ein größeres, bereits börsennotiertes Unternehmen übernimmt. Das Vorgehen ist ungewöhnlich, da das kleinere Unternehmen das größere übernimmt – die Fusion verläuft somit in „umgekehrter“ Richtung.
Bei einer typischen Börsennotierung muss ein privates Unternehmen einen Börsengang (IPO) durchlaufen. Das Verfahren ist nicht nur zeitaufwendig, sondern auch außerordentlich kostspielig. Um dieses aufwendige und teure Verfahren zu umgehen, kann ein privates Unternehmen auf einfachere Weise an die Börse gelangen, indem es ein börsennotiertes Unternehmen erwirbt.
Der Prozess einer umgekehrten Übernahme (Reverse Takeover) umfasst in der Regel zwei einfache Schritte:
1. Massenhafter Aktienkauf
Zu Beginn veranlasst der Erwerber, der eine umgekehrte Übernahme (Reverse Takeover) durchführt, den massenhaften Aufkauf der Aktien des börsennotierten Unternehmens. Ziel ist es, die Kontrolle über das Zielunternehmen zu erlangen, indem mehr als 50 % der ausstehenden stimmberechtigten Aktien erworben werden.
2. Aktivitäten im Zusammenhang mit dem Kauf von Aktien durch Anteilseigner
Es ist die nächste Phase, die zur Fusion und zur Börsennotierung führt. Dabei tauschen die Gesellschafter des privaten Unternehmens aktiv ihre Anteile gegen Anteile des börsennotierten Unternehmens. Das börsennotierte Unternehmen – nunmehr faktisch eine Mantelgesellschaft – überträgt den weit überwiegenden Teil seiner Aktien sowie die Kontrolle über den Verwaltungsrat an die Gesellschafter des privaten Unternehmens. Diese bezahlen die Mantelgesellschaft mit ihren Anteilen am privaten Unternehmen.
Vorteile
a) Keine Registrierung erforderlich
Ein Reverse Takeover umgeht den vollständigen Börsengangsprozess, nicht aber die Offenlegungspflichten: In den USA muss das zusammengeschlossene Unternehmen umfassende Angaben zum privaten Geschäft einreichen (einen sogenannten „Super 8-K“), und die Börsen wenden Mindesthandelsfristen („Seasoning“-Regeln) an, bevor die Aktien in ein höheres Marktsegment aufsteigen können.
b) Kostengünstiger
Der Gang an die Börse durch ein Initial Public Offering ist für ein kleines privates Unternehmen keine leichte Aufgabe. Er kann unerschwinglich teuer sein. Der Weg über eine umgekehrte Übernahme (Reverse Takeover) kostet in der Regel nur einen Bruchteil der durchschnittlichen Kosten eines Börsengangs.
c) Ein Reverse Takeover spart Zeit
Das Verfahren aus Registrierung und Notierung bei einem Börsengang (IPO) kann mehrere Monate bis hin zu Jahren in Anspruch nehmen. Ein Reverse Takeover verkürzt die Dauer des Weges an die Börse von mehreren Monaten auf wenige Wochen.
d) Einreise in ein fremdes Land
Möchte ein ausländisches Privatunternehmen eine börsennotierte Gesellschaft in den Vereinigten Staaten werden, muss es die Registrierungs- und Börsenzulassungsanforderungen der SEC erfüllen und erhebliche Rechts- und Prüfungskosten tragen. Eine umgekehrte Übernahme (Reverse Takeover) kann ein schnellerer Weg sein, wobei letztlich dieselben Offenlegungs- und Zulassungsstandards gelten.
Nachteile
Ein Reverse Takeover kann folgende Nachteile mit sich bringen:
a) Als börsennotierte Gesellschaften getarnte Mantelgesellschaften
Einige börsennotierte Mantelgesellschaften bieten sich als mögliche Vehikel an, über die nicht börsennotierte Unternehmen zu einer Börsennotierung gelangen können. Manche davon sind jedoch keine seriösen Unternehmen und können das private Unternehmen in Verbindlichkeiten und Rechtsstreitigkeiten verwickeln.
b) Liquidationschaos
Ein nicht börsennotiertes Unternehmen, das mittels Reverse Takeover an die Börse gehen möchte, sollte sich fragen: „Verfügen wir nach der Fusion noch über ausreichend Liquidität?“ Das Unternehmen muss sich unter Umständen auf einen möglichen Kurseinbruch einstellen, wenn die Fusion vollzogen wird. Entscheidend ist, dass das neue Unternehmen über einen ausreichenden Cashflow verfügt, um die Übergangsphase zu bewältigen.
Schleichende Übernahme
Bei Fusionen und Übernahmen (M&A) bezeichnet eine schleichende Übernahme (Creeping Takeover), auch Creeping Tender Offer genannt, den schrittweisen Erwerb der Aktien des Zielunternehmens. Die Strategie einer schleichenden Übernahme besteht darin, Aktien des Zielunternehmens nach und nach über den offenen Markt zu erwerben, mit dem Ziel, eine Kontrollbeteiligung zu erlangen.
Eine schleichende Übernahme erfolgt durch den Erwerb von Aktien der Zielgesellschaft über die Börse. Bei diesem Vorgehen kann der Erwerber einen Teil der Aktien zu aktuellen Marktpreisen erwerben, ohne im Rahmen eines förmlichen Übernahmeangebots einen Aufschlag zahlen zu müssen. Zweck eines schleichenden Übernahmeangebots ist es, einen Teil der Aktien der Zielgesellschaft günstiger zu erwerben, als dies über ein gewöhnliches Übernahmeangebot möglich wäre. In einigen Ländern bestehen jedoch Vorschriften für diesen Vorgang, die den Bieter verpflichten, ein förmliches Angebot abzugeben, sobald er einen bestimmten Aktienanteil hält.
Hintergründe einer schleichenden Übernahme
In den USA umgeht eine schleichende Übernahme die förmlichen Übernahmeangebotsvorschriften des Williams Act, nicht jedoch dessen Offenlegungsvorschriften.
Wesentliche Bestimmungen des Williams Act:
- Bei einem Übernahmeangebot muss allen Aktionären derselbe Preis für ihre Aktien angeboten werden.
- Ein Anleger oder eine Gruppe, die versucht, einen großen Aktienanteil zu erwerben, muss sämtliche relevanten Einzelheiten des Übernahmeangebots bei der SEC einreichen.
Käufe über den offenen Markt stellen kein Übernahmeangebot dar, sodass die Regel des gleichen Preises auf sie keine Anwendung findet. Wer jedoch mehr als 5 % der stimmberechtigten Aktien eines börsennotierten Unternehmens erwirbt, muss innerhalb von fünf Geschäftstagen einen Schedule 13D bei der SEC einreichen. In der EU löst das Überschreiten einer Kontrollschwelle (in der Regel 30 %) nach der Übernahmerichtlinie ein Pflichtangebot an alle Aktionäre aus.
Risiken bei einer schleichenden Übernahme
Scheitert die Übernahme der Zielgesellschaft, verbleibt beim Erwerber ein großes Aktienpaket, das er künftig gegebenenfalls veräußern muss, möglicherweise mit Verlust. Es gibt jedoch Möglichkeiten, dieses Risiko zu begrenzen. So kann auf die Zielgesellschaft Druck ausgeübt werden, die Aktien zu einem hohen Preis zurückzukaufen.
Übernahme im Zuge einer Rettungsmaßnahme
Eine Sanierungsübernahme bezeichnet ein Szenario, in dem der Staat oder ein finanziell stabiles Unternehmen die Kontrolle über ein geschwächtes Unternehmen übernimmt, um diesem zu helfen, seine finanzielle Stärke wiederzuerlangen. Das erwerbende Unternehmen übernimmt das geschwächte Unternehmen in der Regel durch den Kauf einer Kontrollmehrheit der Aktien. Auch Aktientauschprogramme können zum Einsatz kommen.
Ziel der Sanierungsübernahme ist es, die Geschäftstätigkeit des Unternehmens zu sanieren, ohne dessen Vermögenswerte zu liquidieren. Der Erwerber erreicht dies, indem er einen Sanierungsplan entwickelt und einen Manager einsetzt, der die Sanierung vorantreibt und dabei die Interessen der Anleger und Aktionäre wahrt.
Unternehmen, die für eine Rettungsübernahme in Betracht gezogen werden, sind in der Regel solche, deren Zusammenbruch oder Insolvenz für die Branche, der sie angehören, und/oder für die Volkswirtschaft des Landes insgesamt nachteilig wäre. So kann beispielsweise ein Unternehmen, das sehr viele Personen beschäftigt, insbesondere wenn es ein bedeutender Arbeitgeber in seiner Region ist, als „too big to fail“ („zu groß, um zu scheitern“) gelten.
Die Rettungsmaßnahme erfolgt in Form von Aktien, Anleihen, Darlehen und Barmitteln, die künftig möglicherweise zurückzuerstatten sind. Im Fall von Aktien müsste das notleidende Unternehmen die Anteile vom erwerbenden Rechtsträger zurückkaufen, sobald es seine finanzielle Stärke wiedererlangt hat.
Gesetzgeberische und exekutive Bemühungen zu Übernahmen im Zuge von Bailouts
Der Dodd-Frank Act wurde im Juli 2010 von Präsident Barack Obama unterzeichnet. Das Gesetz war eine Reaktion auf die Finanzkrise 2007/2008, als zahlreiche große US-Unternehmen infolge der Finanzkrise vor dem Zusammenbruch standen. Während der Staat eingriff, um die notleidenden Unternehmen zu retten, zielte der Dodd-Frank Act zugleich darauf ab, Verbraucher davor zu schützen, die Kosten von Rettungsmaßnahmen für schlecht geführte Unternehmen zu tragen. Das Gesetz schuf Aufsichtsbehörden wie den Financial Stability Oversight Council, das Office of Financial Research und das Bureau of Consumer Financial Protection.
Der Dodd-Frank Act sollte die Finanzstabilität des US-amerikanischen Finanzsystems fördern, indem er Rechenschaftspflicht und Transparenz bei US-Unternehmen vorschreibt. Titel II des Dodd-Frank Act schuf die Orderly Liquidation Authority für in Schieflage geratene systemrelevante Unternehmen. Danach müssen die Verluste eines gescheiterten Unternehmens von dessen Aktionären und Gläubigern und nicht von den Steuerzahlern getragen werden.
Die Übernahme zahlreicher Finanzinstitute durch die Regierung der Vereinigten Staaten im Zuge der Rettungsmaßnahmen von 2008 war die größte der Geschichte. Die Regierung griff ein, um Finanzinstitute zu stützen, die durch den Zusammenbruch des Subprime-Hypothekenmarktes hohe Verluste erlitten hatten.
Damals hatten Finanzinstitute Hypothekendarlehen an Kreditnehmer mit niedriger Bonität vergeben; als eine große Zahl dieser Hypotheken ausfiel, waren die kreditgebenden Unternehmen nicht in der Lage, die enormen Verluste aufzufangen.
Troubled Asset Relief Program (TARP)
Der Emergency Economic Stabilization Act (2008) ermächtigte zur Schaffung des Troubled Asset Relief Program (TARP), das einen Rettungsfonds von 700 Milliarden USD bereitstellte, der an große US-Unternehmen ausgeschüttet wurde, die für das Programm qualifiziert waren. Es war eine der Maßnahmen, die die Regierung zur Bewältigung der Subprime-Hypothekenkrise ergriff.
Die Behörden nutzten das TARP, um von Finanzinstituten toxische Vermögenswerte zu erwerben, um deren Finanzlage zu stärken und zur Stabilisierung der Bilanzen angeschlagener Unternehmen beizutragen. Die Ermächtigung wurde später auf 475 Milliarden USD reduziert. Im Rahmen seiner Investitionsprogramme zahlte das TARP rund 426,4 Milliarden USD aus und vereinnahmte rund 441,7 Milliarden USD zurück.
Feindliche Übernahmen
Eine feindliche Übernahme ist im Bereich Fusionen und Übernahmen (M&A) der Erwerb eines Zielunternehmens durch ein anderes Unternehmen (den Erwerber), indem dieses sich unmittelbar an die Aktionäre des Zielunternehmens wendet, entweder durch ein Übernahmeangebot oder durch eine Abstimmung im Wege der Stimmrechtsvollmacht. Der Unterschied zwischen einer feindlichen und einer freundlichen Übernahme besteht darin, dass bei einer feindlichen Übernahme der Vorstand beziehungsweise Verwaltungsrat des Zielunternehmens der Transaktion nicht zustimmt.
Beispiel einer feindlichen Übernahme
Beispielsweise strebt Unternehmen A eine Strategie auf Unternehmensebene an und möchte in einen neuen geografischen Markt expandieren.
- Unternehmen A unterbreitet Unternehmen B ein Übernahmeangebot zum Erwerb von Unternehmen B.
- Der Verwaltungsrat von Unternehmen B gelangt zu dem Schluss, dass dies nicht im besten Interesse der Aktionäre von Unternehmen B läge, und lehnt das Übernahmeangebot ab.
- Obwohl das Übernahmeangebot abgelehnt wurde, verfolgt Unternehmen A weiterhin den Versuch, Unternehmen B zu übernehmen.
Im obigen Szenario versucht Unternehmen A trotz der Ablehnung seines Angebots weiterhin, Unternehmen B zu übernehmen. Diese Situation würde dann als Versuch einer feindlichen Übernahme bezeichnet.
Strategien für feindliche Übernahmen
Es gibt zwei gängige Strategien für feindliche Übernahmen: das öffentliche Übernahmeangebot oder den Kampf um Stimmrechtsvollmachten (Proxy Fight).
1. Übernahmeangebot
Ein Übernahmeangebot ist ein Angebot, Aktien von den Aktionären des Unternehmens B mit einem Aufschlag auf den Marktpreis oder zu einem Festpreis zu erwerben. Der Festpreis liegt häufig deutlich über dem Betrag, zu dem die Aktie des Unternehmens am Markt veräußert werden könnte. Der höhere Preis dient als Anreiz, damit die Aktionäre einem Verkauf ihrer Aktien zustimmen.
Das Übernahmeangebot wird förmlich abgegeben und kann die vom Erwerber vorgeschlagenen Bedingungen hervorheben. So kann das erwerbende Unternehmen beispielsweise einen Zeitrahmen für den Kauf der Aktien festlegen. Nach Ablauf der Frist kann es auf andere Maßnahmen zurückgreifen, um das Unternehmen zu erwerben.
Das erwerbende Unternehmen ist verpflichtet, die Übernahmeunterlagen einzureichen, beispielsweise in den USA bei der Securities and Exchange Commission (SEC). Es muss zudem seine Ziele für das Zielunternehmen darlegen – ein Aspekt, der dem Zielunternehmen die endgültige Entscheidung erleichtert.
Obwohl es einfach klingt, zählt ein Übernahmeangebot zu den schwierigeren Übernahmestrategien. Die meisten Unternehmen treffen Vorkehrungen, um sich vor einer solchen Übernahme zu schützen. Aus diesem Grund greifen die erwerbenden Unternehmen häufig auf einen Stimmrechtskampf (Proxy Fight) zurück.
Beispielsweise könnte Unternehmen A, wenn der aktuelle Börsenkurs der Aktien von Unternehmen B 10 USD beträgt, ein Übernahmeangebot unterbreiten, um Aktien von Unternehmen B zu 15 USD zu erwerben (Aufschlag von 50 %). Ziel eines Übernahmeangebots ist es, eine ausreichende Anzahl stimmberechtigter Aktien zu erwerben, um eine kontrollierende Beteiligung am Zielunternehmen zu erlangen. In der Regel bedeutet dies, dass der Erwerber mehr als 50 % der stimmberechtigten Aktien halten muss. Tatsächlich sind die meisten Übernahmeangebote an die Bedingung geknüpft, dass der Erwerber eine bestimmte Anzahl von Aktien erhält. Sind nicht genügend Aktionäre bereit, ihre Aktien an Unternehmen A zu verkaufen, um diesem eine kontrollierende Beteiligung zu verschaffen, wird das Angebot von 15 USD je Aktie zurückgezogen.
2. Stimmrechtsvollmacht, Proxy Fight, Proxy Battle
Eine Stimmrechtsvollmacht (Proxy Vote) bezeichnet das Vorgehen der erwerbenden Gesellschaft, bestehende Aktionäre dazu zu bewegen, die Geschäftsleitung der Zielgesellschaft abzuwählen, um die Übernahme zu erleichtern. Der auch als Proxy Battle bezeichnete Proxy Fight ist eine weitere Strategie zur Übernahme der Geschäftstätigkeit eines Unternehmens. Dabei werden Verwaltungsratsmitglieder, die das Übernahmeangebot nicht unterstützen, abberufen und durch neue Mitglieder ersetzt, die es unterstützen.
Damit ein Proxy Fight erfolgreich ist, muss das erwerbende Unternehmen die derzeitigen Aktionäre davon überzeugen, dass ein Wechsel in der Unternehmensleitung notwendig ist. Dies gelingt, indem es Schwächen der amtierenden Führung aufzeigt. Verfügt das Unternehmen beispielsweise über leistungsschwache Vermögenswerte oder befindet es sich in einer Finanzkrise, können die Aktionäre den Vorschlag unterstützen. Sind sie überzeugt, gestatten sie dem erwerbenden Unternehmen, die Stimmrechte aus ihren Aktien per Vollmacht auszuüben.
Ist der Proxy Fight erfolgreich, kann das Unternehmen neue Verwaltungsratsmitglieder bestellen. In der Regel schlägt der Erwerber Mitglieder vor, die für die Übernahme stimmen werden.
So könnte beispielsweise Unternehmen A die Aktionäre von Unternehmen B dazu bewegen, ihre Stimmrechtsvollmachten zu nutzen, um Änderungen im Verwaltungsrat des Unternehmens herbeizuführen. Ziel einer solchen Vollmachtsabstimmung ist es, die Mitglieder des Verwaltungsrats, die sich der Übernahme widersetzen, abzuberufen und neue Mitglieder zu bestellen, die einem Eigentümerwechsel aufgeschlossener gegenüberstehen und daher für die Genehmigung der Übernahme stimmen werden.
3. Erwerb von Aktien
Führen weder der Proxy Fight noch das Übernahmeangebot zum Erfolg, besteht die letzte Möglichkeit eines Erwerbers darin, einen kontrollierenden Anteil an den Aktien der Zielgesellschaft zu erlangen. Dies setzt den Erwerb einer erheblichen Anzahl von Aktien am offenen Markt voraus. Je mehr Aktien die erwerbende Gesellschaft hält, desto größer ist ihr Einfluss auf die Entscheidungsfindung. Hält der Erwerber beispielsweise drei Viertel der Aktien des Unternehmens, verfügt er stets über die höchste Stimmenzahl und damit über ein erhebliches Maß an Kontrolle.
Abwehrmaßnahmen gegen eine feindliche Übernahme
Die Geschäftsleitung der Zielgesellschaft kann verschiedene Abwehrmaßnahmen ergreifen, um eine feindliche Übernahme zu verhindern. Dazu zählen die folgenden:
- Giftpille (Poison Pill): Die Aktien der Zielgesellschaft werden weniger attraktiv gemacht, indem den bisherigen Aktionären der Zielgesellschaft gestattet wird, neue Aktien mit einem Abschlag zu erwerben. Dadurch wird der durch jede Aktie repräsentierte Eigenkapitalanteil verwässert, und die Anzahl der Aktien, die die erwerbende Gesellschaft kaufen muss, um eine Kontrollmehrheit zu erlangen, steigt. Die Erwartung ist, dass der potenzielle Erwerber seinen Übernahmeversuch aufgibt, wenn die Übernahme dadurch erschwert und verteuert wird.
- Crown-Jewels-Abwehr: Der Verkauf der wertvollsten Unternehmensteile im Falle eines feindlichen Übernahmeversuchs. Dadurch wird das Zielunternehmen offensichtlich weniger attraktiv, was von einer feindlichen Übernahme abschreckt.
- Änderung mit qualifizierter Mehrheit: Eine Änderung der Satzung der Gesellschaft, nach der die Genehmigung einer Fusion die Zustimmung einer erheblichen Mehrheit (67 % bis 90 %) der Aktien erfordert.
- Golden Parachute: Ein Anstellungsvertrag, der Führungskräften kostspielige Leistungen garantiert, falls sie nach einer Übernahme aus dem Unternehmen ausscheiden müssen. Auch hier besteht die Idee darin, die Übernahme prohibitiv teuer zu machen.
- Greenmail: Die Zielgesellschaft kauft Aktien, die der Erwerber bereits erworben hat, mit einem höheren Aufschlag zurück, um zu verhindern, dass sich diese Aktien in den Händen des Erwerbers befinden. Beispiel: Gesellschaft A erwirbt Aktien der Gesellschaft B zu einem Aufschlagspreis von 15 USD; die Zielgesellschaft B bietet daraufhin an, Aktien zu 20 USD je Aktie zurückzukaufen. Im günstigen Fall kann sie genügend Aktien zurückerwerben, um zu verhindern, dass Gesellschaft A eine Kontrollbeteiligung erlangt.
- Pac-Man-Verteidigung: Das Zielunternehmen erwirbt Anteile des übernehmenden Unternehmens und versucht seinerseits, dieses zu übernehmen. Der Erwerber wird seinen Übernahmeversuch aufgeben, wenn er befürchtet, die Kontrolle über sein eigenes Unternehmen zu verlieren. Diese Strategie setzt offensichtlich voraus, dass Unternehmen B über erhebliche Mittel verfügt, um in großem Umfang Anteile von Unternehmen A zu erwerben. Daher ist die Pac-Man-Verteidigung für ein kleines Unternehmen mit begrenzten Kapitalressourcen in der Regel nicht praktikabel.
Möchten Sie mehr erfahren?
Übernahmerecht und Disziplinierung des Managements
Unternehmen als Übernahmeziele
Erwerbswahrscheinlichkeit