Investment Banking
M&A
Überblick über den M&A-Prozess
Der Prozess von Fusionen und Übernahmen (M&A) umfasst zahlreiche Schritte und dauert häufig zwischen sechs Monaten und mehreren Jahren. Im Folgenden skizzieren wir den Ablauf einer Übernahme von Anfang bis Ende, beschreiben die verschiedenen Arten von Übernahmen (strategische und finanzielle Übernahmen), erläutern die Bedeutung von Synergien (harte und weiche Synergien) und benennen die Transaktionskosten.
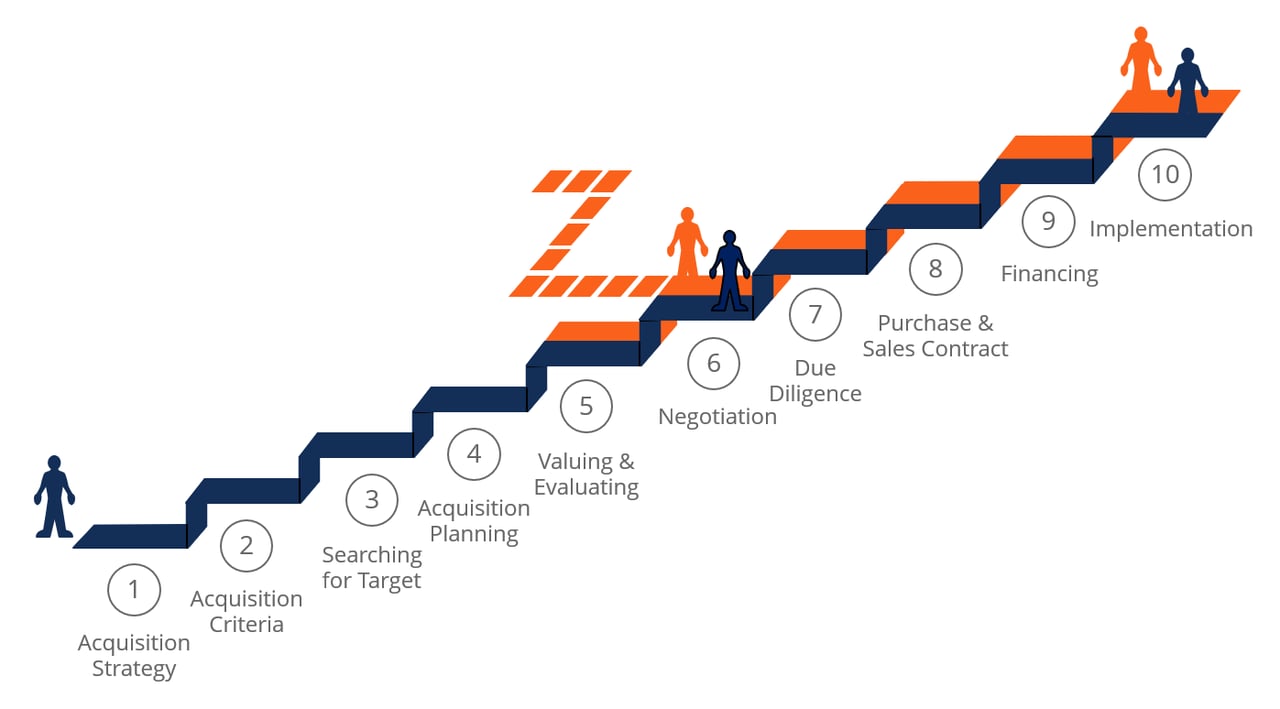
Der 10-stufige M&A-Prozess
Wer im Investmentbanking oder in der Unternehmensentwicklung tätig ist, muss einen M&A-Transaktionsprozess entwickeln, dem er folgt. Wir beraten unsere Kunden zu den einzelnen M&A-Schritten dieses Prozesses.
Ein typischer M&A-Transaktionsprozess umfasst 10 Schritte:
- Eine Akquisitionsstrategie entwickeln – Eine gute Akquisitionsstrategie setzt voraus, dass der Erwerber eine klare Vorstellung davon hat, was er sich von der Übernahme erwartet – welchen geschäftlichen Zweck er mit dem Erwerb des Zielunternehmens verfolgt (z. B. Erweiterung der Produktlinien oder Erschließung neuer Märkte)
- M&A-Suchkriterien festlegen – Bestimmung der zentralen Kriterien zur Identifizierung potenzieller Zielunternehmen (z. B. Gewinnmargen, geografischer Standort oder Kundenbasis)
- Suche nach potenziellen Übernahmezielen – Der Erwerber nutzt seine festgelegten Suchkriterien, um potenzielle Zielunternehmen zu ermitteln und anschließend zu bewerten
- Beginn der Akquisitionsplanung – Der Erwerber nimmt Kontakt zu einem oder mehreren Unternehmen auf, die seinen Suchkriterien entsprechen und ein gutes Preis-Leistungs-Verhältnis zu bieten scheinen; Zweck der ersten Gespräche ist es, weitere Informationen zu gewinnen und einzuschätzen, wie aufgeschlossen das Zielunternehmen gegenüber einer Fusion oder Übernahme ist
- Bewertungsanalyse durchführen – Sofern die erste Kontaktaufnahme und die Gespräche positiv verlaufen, bittet der Erwerber das Zielunternehmen, umfangreiche Informationen (aktuelle Finanzdaten usw.) bereitzustellen, die es ihm ermöglichen, das Ziel sowohl als eigenständiges Unternehmen als auch als geeignetes Akquisitionsobjekt weiter zu beurteilen
- Verhandlungen – Nachdem mehrere Bewertungsmodelle des Zielunternehmens erstellt wurden, sollte der Erwerber über ausreichende Informationen verfügen, um ein angemessenes Angebot auszuarbeiten; sobald das erste Angebot vorgelegt wurde, können die beiden Unternehmen die Bedingungen im Einzelnen verhandeln
- M&A-Sorgfaltsprüfung – Die Sorgfaltsprüfung ist ein umfassender Prozess, der beginnt, sobald das Angebot angenommen wurde; sie dient dazu, die Bewertung des Zielunternehmens durch den Erwerber zu bestätigen oder zu korrigieren, indem jeder Aspekt der Geschäftstätigkeit des Zielunternehmens – Finanzkennzahlen, Aktiva und Passiva, Kunden, Personal usw. – eingehend untersucht und analysiert wird.
- Kauf- und Verkaufsvertrag – Sofern die Sorgfaltsprüfung abgeschlossen ist und keine wesentlichen Probleme oder Bedenken auftreten, besteht der nächste Schritt im Abschluss eines endgültigen Kaufvertrags; die Parteien entscheiden abschließend über die Art der Kaufvereinbarung, also ob es sich um einen Asset Deal oder einen Share Deal handeln soll.
- Finanzierungsstrategie für die Übernahme – Der Erwerber wird Finanzierungsoptionen für die Transaktion selbstverständlich bereits zuvor geprüft haben; die Einzelheiten der Finanzierung werden jedoch in der Regel erst nach Unterzeichnung des Kaufvertrags festgelegt
- Abschluss und Integration der Übernahme – Die Übernahme wird abgeschlossen, und die Managementteams des Zielunternehmens und des Erwerbers arbeiten gemeinsam an der Zusammenführung der beiden Unternehmen.
Strukturierung einer M&A-Transaktion
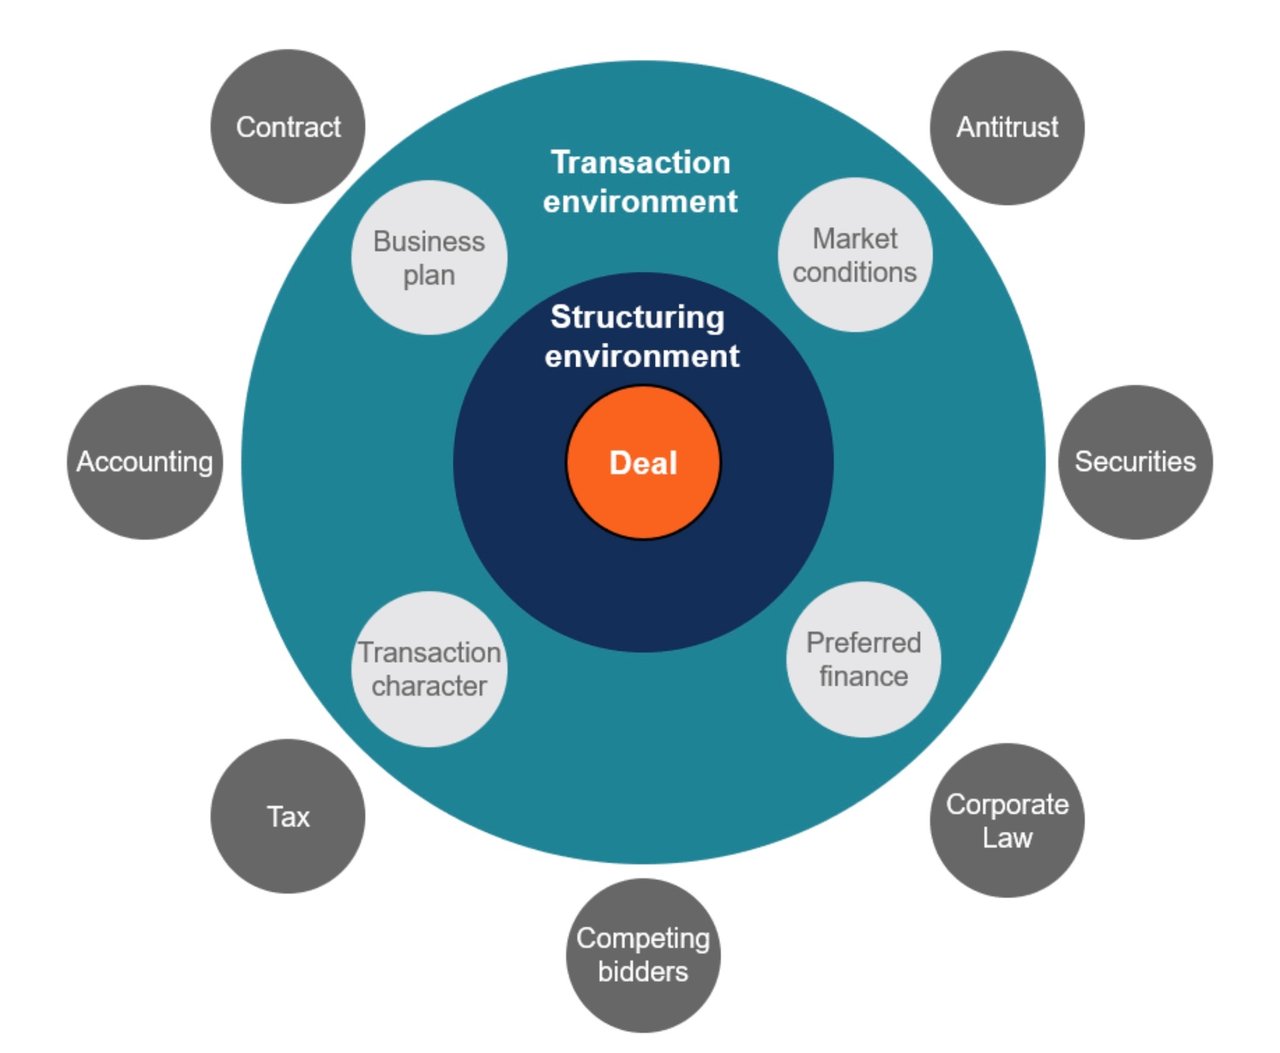
Einer der komplexesten Schritte im M&A-Prozess ist die sachgerechte Strukturierung der Transaktion. Dabei sind zahlreiche Faktoren zu berücksichtigen, wie beispielsweise
- Kartellrecht,
- Wertpapiervorschriften,
- Gesellschaftsrecht,
- konkurrierende Bieter,
- steuerliche Auswirkungen,
- bilanzielle Fragestellungen,
- Marktbedingungen,
- Finanzierungsformen und
- spezifische Verhandlungspunkte im M&A-Geschäft selbst.
Wichtige Dokumente bei der Strukturierung von Transaktionen sind das Term Sheet (das der Kapitalbeschaffung dient) und eine Absichtserklärung (Letter of Intent, LOI), in der die wesentlichen Bedingungen des geplanten Geschäfts festgelegt werden.
Konkurrierende Bieter bei M&A-Transaktionen
Die überwiegende Mehrheit der Übernahmen findet im Wettbewerb statt oder ist potenziell wettbewerblich. Unternehmen müssen in der Regel eine „Prämie“ zahlen, um die Zielgesellschaft zu erwerben, und müssen dafür mehr bieten als konkurrierende Bieter. Um ein Angebot oberhalb der Konkurrenzgebote zu rechtfertigen, muss das erwerbende Unternehmen mit der Akquisition mehr erreichen können als die übrigen Bieter im M&A-Prozess (d. h. größere Synergien erzielen oder eine stärkere strategische Begründung für die Transaktion vorweisen).
Strategische und Finanzinvestoren bei M&A-Transaktionen
Bei M&A-Transaktionen gibt es typischerweise zwei Arten von Erwerbern: strategische und finanzielle. Strategische Erwerber sind andere Unternehmen, häufig direkte Wettbewerber oder in angrenzenden Branchen tätige Unternehmen, sodass das Zielunternehmen gut zu ihrem Kerngeschäft passt. Finanzielle Erwerber sind institutionelle Käufer, etwa Private-Equity-Gesellschaften, die das Akquisitionsziel zwar erwerben, aber nicht unmittelbar operativ führen wollen. Finanzielle Erwerber nutzen häufig Fremdkapital zur Finanzierung der Übernahme und führen einen Leveraged Buyout (LBO) durch.
Analyse von Fusionen und Übernahmen
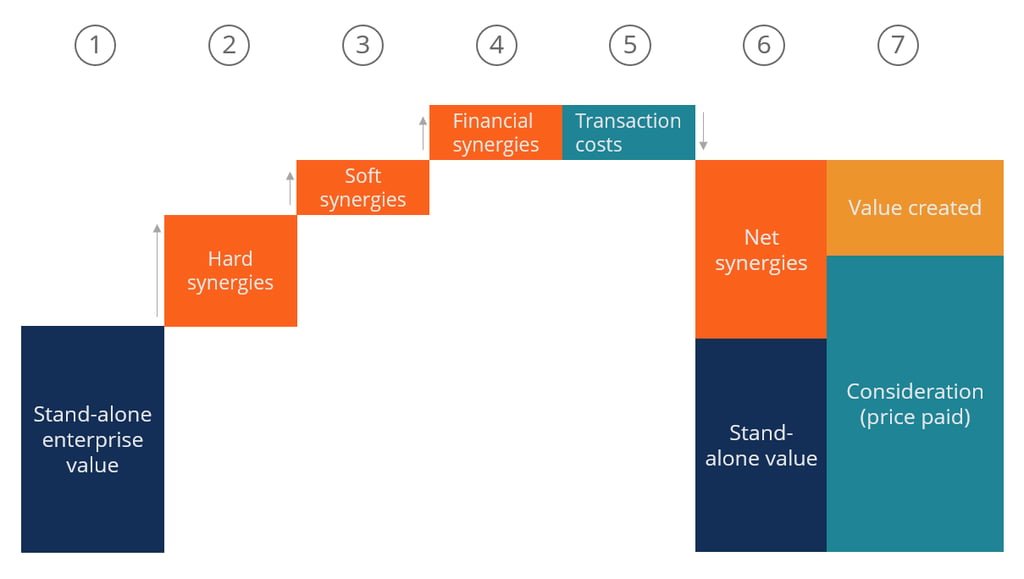
Einer der wichtigsten Schritte im M&A-Prozess ist die Analyse und Bewertung von Übernahmezielen. Dies umfasst in der Regel zwei Schritte: die Bewertung des Zielunternehmens auf eigenständiger Basis und die Bewertung der potenziellen Synergien der Transaktion.
Bei der Bewertung von Synergien sind zwei Arten zu unterscheiden: harte und weiche. Harte Synergien sind unmittelbare Kosteneinsparungen, die nach Abschluss der Fusion bzw. Übernahme realisiert werden. Harte Synergien, auch operative Synergien genannt, sind Vorteile, die sich aus der Fusion oder Übernahme nahezu zwangsläufig ergeben – etwa Personalkosteneinsparungen durch den Wegfall von Doppelbesetzungen zwischen Erwerber und Zielunternehmen. Weiche Synergien, in der Regel Umsatzsynergien, sind Umsatzsteigerungen, die der Erwerber nach Abschluss der Transaktion zu erzielen erhofft. Sie gelten als „weich“, weil die Realisierung dieser Vorteile weniger gesichert ist als die Kosteneinsparungen aus harten Synergien.
Möchten Sie mehr lesen?
Fusionen, Übernahmen
Desinvestitionen und sonstige Restrukturierungen
Fusionen und Übernahmen
Von A bis Z
Fusionen, Übernahmen
& Unternehmensrestrukturierungen