Investment Banking
Börsengänge (IPOs)
Wie läuft ein Börsengang ab?
Der Börsengang (Initial Public Offering) IPO ist der Vorgang, bei dem ein bisher nicht börsennotiertes Unternehmen neue oder bestehende Wertpapiere erstmals öffentlich zum Verkauf anbietet.
Vor einem Börsengang gilt ein Unternehmen als privat – mit einer geringeren Zahl von Anteilseignern, beschränkt auf akkreditierte Anleger (wie Business Angels/Wagniskapitalgeber und vermögende Privatpersonen) und/oder frühe Investoren (beispielsweise den Gründer, die Familie und Freunde).
Nach einem Börsengang wird das emittierende Unternehmen zu einer börsennotierten Gesellschaft an einer anerkannten Börse. Ein Börsengang (IPO) wird daher auch allgemein als „Going Public“ bezeichnet.
Überblick über den IPO-Prozess
Dieser Leitfaden erläutert die einzelnen Schritte des Verfahrens, das sechs Monate bis über ein Jahr in Anspruch nehmen kann.
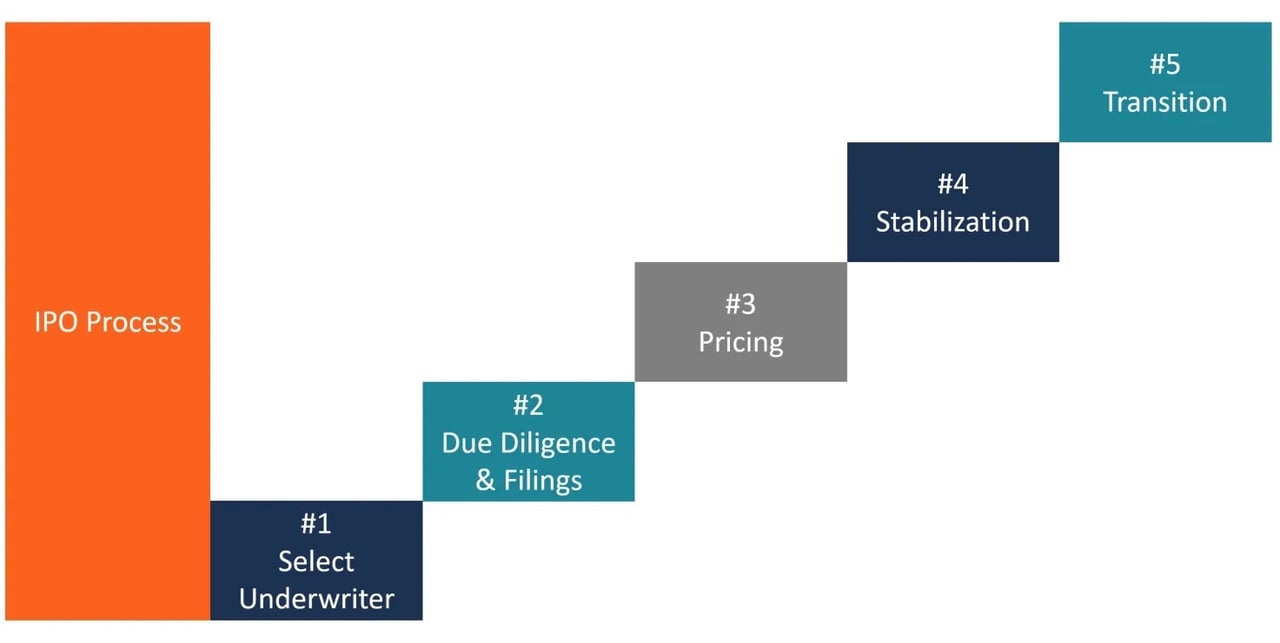
Nachfolgend die Schritte, die ein Unternehmen für einen Börsengang (IPO) durchlaufen muss:
- Bank auswählen
- Sorgfaltsprüfung und Meldungen
- Preisgestaltung
- Stabilisierung
- Übergang
Schritt 1: Eine Investmentbank auswählen
Der erste Schritt im Börsengangsprozess besteht darin, dass das emittierende Unternehmen eine Investmentbank auswählt, die das Unternehmen bei seinem Börsengang berät und Übernahmedienstleistungen (Underwriting) erbringt. Die Investmentbank wird nach folgenden Kriterien ausgewählt:
- Reputation
- Die Qualität der Research-Analysen
- Branchenexpertise
- Platzierung, d. h., ob die Investmentbank die begebenen Wertpapiere an eine größere Zahl institutioneller oder privater Anleger vertreiben kann
- Vorherige Geschäftsbeziehung zur Investmentbank
Schritt 2: Sorgfaltsprüfung und aufsichtsrechtliche Meldungen
Die Emissionsübernahme (Underwriting) bezeichnet den Vorgang, bei dem eine Investmentbank (der Underwriter) als Vermittler zwischen dem emittierenden Unternehmen und der anlegenden Öffentlichkeit tätig wird, um dem Emittenten beim Verkauf seiner ersten Aktien zu helfen. Dem emittierenden Unternehmen stehen die folgenden Übernahmevereinbarungen zur Verfügung:
- Feste Übernahme: Bei einer solchen Vereinbarung erwirbt der Underwriter das gesamte Angebot und veräußert die Aktien an das anlegende Publikum weiter. Die Emissionsübernahme mit fester Übernahmeverpflichtung garantiert dem emittierenden Unternehmen, dass ein bestimmter Betrag aufgebracht wird.
- Best-Efforts-Vereinbarung: Bei einer solchen Vereinbarung garantiert der Underwriter nicht den Betrag, den er für das emittierende Unternehmen aufbringt. Er verkauft die Wertpapiere lediglich im Namen des Unternehmens.
- Vereinbarung „Alles oder nichts“: Können nicht sämtliche angebotenen Aktien verkauft werden, wird das Angebot abgesagt.
- Konsortium von Underwritern: Öffentliche Angebote können von einem einzelnen Underwriter (alleinige Konsortialführung) oder von mehreren Konsortialführern betreut werden. Bei mehreren Konsortialführern wird eine Investmentbank als federführende Bank bzw. Bookrunner bestimmt. Im Rahmen einer solchen Vereinbarung bildet die federführende Investmentbank ein Konsortium von Underwritern, indem sie strategische Allianzen mit weiteren Banken eingeht, die jeweils einen Teil des Börsengangs platzieren. Eine solche Vereinbarung kommt zustande, wenn die federführende Investmentbank das Risiko eines Börsengangs auf mehrere Banken verteilen möchte.
Ein Underwriter muss die folgenden Dokumente erstellen:
Mandatsschreiben: Ein Mandatsschreiben enthält in der Regel Folgendes:
- Kostenerstattungsklausel: Diese Klausel verpflichtet das emittierende Unternehmen, der Emissionsbank sämtliche Auslagen zu erstatten, auch wenn der Börsengang während der Phase der Sorgfaltsprüfung, der Registrierungsphase oder der Vermarktungsphase zurückgezogen wird.
- Bruttospanne/Übernahmeabschlag: Die Bruttospanne ergibt sich, indem der Preis, zu dem der Emissionsbegleiter die Emission erwirbt, von dem Preis abgezogen wird, zu dem er sie verkauft.
Bruttospanne = Verkaufspreis der vom Underwriter platzierten Emission – Kaufpreis der vom Underwriter übernommenen Emission
Bei Börsengängen mittlerer Größe in den USA lag der Bruttoabschlag (Gross Spread) typischerweise bei rund 7 % des Emissionserlöses; bei größeren Emissionen fällt er niedriger aus. Der Bruttoabschlag dient der Vergütung des Underwriters. Besteht ein Konsortium von Underwritern, erhält der Konsortialführer 20 % des Bruttoabschlags. 60 % des verbleibenden Abschlags, die sogenannte „Selling Concession“, werden im Verhältnis zur Anzahl der von dem jeweiligen Underwriter platzierten Emissionen auf die Konsortialmitglieder verteilt. Die restlichen 20 % des Bruttoabschlags decken die Kosten der Übernahme (zum Beispiel Roadshow-Kosten, Rechtsberatung des Underwriters usw.).
Absichtserklärung (Letter of Intent): Eine Absichtserklärung enthält in der Regel die folgenden Angaben:
- Die Zusage des Emissionsbegleiters, mit dem emittierenden Unternehmen einen Übernahmevertrag abzuschließen
- Das emittierende Unternehmen verpflichtet sich, dem Underwriter alle maßgeblichen Informationen zur Verfügung zu stellen und somit bei allen Maßnahmen der Sorgfaltsprüfung uneingeschränkt mitzuwirken.
- Eine Vereinbarung, mit der das emittierende Unternehmen dem Konsortialführer eine Mehrzuteilungsoption von 15 % einräumt.
Die Absichtserklärung nennt nicht den endgültigen Angebotspreis.
Übernahmevertrag: Die Absichtserklärung bleibt bis zur Preisfestsetzung der Wertpapiere in Kraft; danach wird der Übernahmevertrag (Underwriting Agreement) geschlossen. Ab diesem Zeitpunkt ist der Underwriter vertraglich verpflichtet, die Emission zu einem bestimmten Preis vom Unternehmen zu übernehmen.
Registrierungsunterlagen: Die Registrierungsunterlagen enthalten Angaben zum Börsengang, den Jahresabschluss des Unternehmens, den beruflichen Hintergrund des Managements, die Beteiligungen von Insidern, etwaige rechtliche Probleme des Unternehmens sowie das Börsenkürzel, das der Emittent nach der Börsennotierung verwenden wird. Die SEC verlangt, dass das emittierende Unternehmen und seine Konsortialbanken die Registrierungsunterlagen einreichen, nachdem die Einzelheiten der Emission vereinbart wurden.
Die Registrierungsunterlagen bestehen aus zwei Teilen:
- Der Prospekt: Dieser wird jedem Anleger ausgehändigt, der das emittierte Wertpapier erwirbt
- Nichtöffentliche Einreichungen: Hierzu zählen Informationen, die der SEC zur Einsichtnahme übermittelt, aber nicht zwingend der Öffentlichkeit zugänglich gemacht werden
Die Registrierungserklärung stellt sicher, dass Anleger über angemessene und verlässliche Informationen zu den Wertpapieren verfügen. Die SEC prüft die Einreichung im Hinblick auf die Offenlegung; eine Beurteilung der inhaltlichen Qualität des Angebots nimmt sie nicht vor.
Red-Herring-Dokument: Während der Ruhephase erstellt der Konsortialführer einen vorläufigen Prospekt, der die Angaben zum emittierenden Unternehmen enthält, mit Ausnahme des Wirksamkeitsdatums und des Angebotspreises. Sobald das Red-Herring-Dokument vorliegt, vermarkten das emittierende Unternehmen und die Konsortialbanken die Aktien an das breite Anlegerpublikum. Häufig gehen die Konsortialbanken auf Roadshows (sogenannte „Dog-and-Pony-Shows“ mit einer Dauer von drei bis vier Wochen), um die Aktien institutionellen Anlegern zu präsentieren und die Nachfrage nach den Aktien zu ermitteln.
Schritt 3: Preisfestsetzung
Sobald die SEC bereit ist, die Registrierungserklärung für wirksam zu erklären, wird der Wirksamkeitstermin festgelegt. Am Tag vor dem Wirksamkeitstermin legen das emittierende Unternehmen und der Konsortialführer den Angebotspreis (d. h. den Preis, zu dem das emittierende Unternehmen die Aktien verkauft) sowie die genaue Anzahl der zu verkaufenden Aktien fest. Die Festlegung des Angebotspreises ist von wesentlicher Bedeutung, da das emittierende Unternehmen zu diesem Preis Kapital aufnimmt. Folgende Faktoren beeinflussen den Angebotspreis:
- Der Erfolg bzw. Misserfolg der Roadshows (wie in den Orderbüchern dokumentiert)
- Das Ziel des Unternehmens
Unter den Bedingungen der Marktwirtschaft wird ein Börsengang häufig unterbewertet angesetzt, um sicherzustellen, dass die Emission von den Anlegern vollständig gezeichnet oder überzeichnet wird, auch wenn das emittierende Unternehmen dadurch nicht den vollen Wert seiner Aktien erhält. Bei einem unterbewerteten Börsengang erwarten die Zeichner einen Kursanstieg der Aktien am Angebotstag. Dies erhöht die Nachfrage nach der Emission. Die Unterbewertung entschädigt die Anleger für das Risiko, das sie mit der Zeichnung des Börsengangs eingehen. Ein Angebot, das zwei- bis dreifach überzeichnet ist, gilt als „guter Börsengang“.
Schritt 4: Stabilisierung
Nach der Platzierung der Emission am Markt muss der Konsortialführer Analystenempfehlungen bereitstellen, die Nachmarktstabilisierung vornehmen und einen Markt für die ausgegebenen Aktien schaffen. Die Nachmarktstabilisierung erfolgt bei Orderungleichgewichten durch den Kauf von Aktien zum Angebotspreis oder darunter. Stabilisierungsmaßnahmen sind nur für einen begrenzten Zeitraum und im Rahmen strenger Vorschriften zulässig – in den USA nach Regulation M, in der EU nach der Marktmissbrauchsverordnung; so dürfen Stabilisierungsgebote beispielsweise den Angebotspreis nicht überschreiten.
Schritt 5: Übergang zum Marktwettbewerb
Die letzte Phase des Börsengangs, der Übergang zum Marktwettbewerb, beginnt mit dem Ende der Research-„Ruhephase“ – in den USA 10 Tage nach dem Börsengang für beteiligte Konsortialbanken gemäß FINRA Rule 2241. In dieser Zeit stützen sich die Anleger bei Informationen zu ihren Aktien nicht mehr auf die vorgeschriebenen Offenlegungen und den Prospekt, sondern auf die Marktkräfte. Anschließend können die Analysten der Konsortialbanken Schätzungen zu Ergebnis und Bewertung des emittierenden Unternehmens veröffentlichen. Damit übernimmt die Konsortialbank nach erfolgter Emission die Rolle des Beraters und Bewerters.
Kennzahlen zur Beurteilung eines erfolgreichen Börsengangs
Die folgenden Kennzahlen dienen der Beurteilung der Performance eines Börsengangs:
- Kursentwicklung nach der Platzierung: Der Aktienkurs am ersten Handelstag und nach 30 Tagen im Vergleich zum Angebotspreis.
- Marktkapitalisierung = Aktienkurs x Gesamtzahl der ausstehenden Aktien des Unternehmens
- Qualität und Liquidität des Orderbuchs: Der Zeichnungsgrad des Orderbuchs und das Handelsvolumen im Sekundärmarkt.
Möchten Sie mehr erfahren?
Börsengangsplanung
International und USA
Börsengänge
Funktionsweise und Wertentwicklung von Börsengängen (ePub)