الاحتيال المالي
عمليات الرفع إلى شبكات البطاقات
خرافة الأموال المحمّلة على سحابة Visa وMastercard وغيرهما من شبكات الدفع
فهم الواقع
في عالم المعاملات المالية، تسود فكرة خاطئة راسخة بشأن شركات مثل Visa وMastercard وAmerican Express وغيرها، مفادها أنها «تخزّن» الأموال في سحابتها أو خوادمها، وأن بإمكان الأفراد الوصول إلى مبالغ طائلة عبر النفاذ المباشر إلى هذه الشبكات. ويرجع هذا الاعتقاد الخاطئ إلى سوء فهم للأدوار التي تضطلع بها هذه الشركات داخل المنظومة المالية. ومن الضروري التوضيح أن Visa وMastercard وAmerican Express وDiners وUnion Pay وDiscover وما يماثلها من الكيانات لا تحتفظ بالأموال ولا تديرها بنفسها، وإنما تعمل بوصفها قنوات أساسية ضمن عملية الدفع.
تُعدّ خرافة «بروتوكولات» البطاقات، مثل «101.1 إلى 101.9» و«201.1 إلى 201.9»، التي يُربط ذكرها كثيرًا بعمليات نقاط البيع POS المادية أو السحابية، مثالًا بارزًا على المعلومات المضللة المتداولة في أوساط مالية معينة، وغالبًا ما توحي بالحصرية وبمعرفة داخلية سرية. وتُزعم لهذه «البروتوكولات» القدرة على التحكم في امتيازات معاملات خاصة أو وظائف خفية داخل شبكات الدفع مثل Visa وMastercard وAmerican Express أو فتحها، إلا أنها وهمية بالكامل. فلا يشير إليها أي دليل أو وثائق صادرة عن أي مؤسسة مالية مشروعة أو جهة مُصدِرة للبطاقات، ولا وجود لها في أي إجراءات تشغيل معيارية لمعاملات البطاقات. وفي الواقع، فإن «101» و«201» رمزا خدمة حقيقيان من ثلاثة أرقام يُخزَّنان على الشريط المغناطيسي للبطاقة: يدل الرمز 101 على بطاقة دولية بلا شريحة، ويدل الرمز 201 على بطاقة دولية بشريحة. ويُسيء المحتالون استخدام هذين الرمزين، اللذين لا يصفان سوى قدرات البطاقة، لإضفاء مظهر الصدقية على «بروتوكولات» مختلقة.
غالبًا ما يروّج المحتالون لهذه الأساطير سعيًا إلى استغلال ضعف الفهم بشأن أنظمة الدفع، إذ يقدّمون رموزًا لا وجود لها على أنها مدخل إلى التلاعب المالي أو إلى ثروات خفية. أما في الواقع، فتعمل شبكات الدفع وفق معايير وتدابير أمنية معترف بها عالميًا، وجميعها موثّقة بشفافية ومتاحة عبر القنوات التنظيمية المختصة.
ما الدور الذي تؤديه شبكات Visa وMastercard وغيرها من شبكات الدفع على وجه التحديد؟
تعمل Visa وMastercard وAmerican Express والجهات النظيرة لها بوصفها شبكات دفع، تيسّر النقل السلس والآمن لمعلومات المعاملات بين المستهلكين والتجار والمصارف. فعند تمرير بطاقة الائتمان أو الخصم، أو إدخال بيانات البطاقة عبر الإنترنت، تتولى هذه الشركات توجيه معلومات الدفع من التاجر إلى مُصدِر البطاقة (وهو عادةً مصرفك) وضمان تفويض المعاملة ومقاصتها وتسويتها على الوجه الصحيح.
وللتفصيل:
- تُعدّ Visa وMastercard وUnion Pay في المقام الأول شبكات دفع. فهي لا تُصدر بطاقات الائتمان أو الخصم مباشرةً، بل تتعاون مع مؤسسات مالية مثل المصارف التي تُصدر البطاقات تحت العلامة التجارية للشبكة. وعند استخدام بطاقة Visa أو Mastercard، يكون المصرف المُصدر للبطاقة هو الجهة التي تأذن بالدفع وتتولى معالجته، وليس Visa أو Mastercard نفسهما. وتكتفي هاتان الشركتان بضمان معالجة الدفعات بأمان وكفاءة.
- تؤدي American Express وDiscover دوراً مزدوجاً. فخلافاً لـ Visa وMastercard، فهما شبكتا دفع وجهتا إصدار للبطاقات في آن واحد. وهذا يعني أنهما، إضافة إلى توفير البنية التحتية اللازمة لتيسير المعاملات، تُصدران بطاقاتهما الخاصة وتتوليان بنفسيهما الموافقة على المدفوعات الخاصة بهذه البطاقات.
مخططات تسوية البطاقات ذات الطابع التقني الزائف
تحليل هيكلي لنمط احتيال مالي متكرر
تتكرر عبر الولايات القضائية والقطاعات فئة من الاحتيال المالي ترسّخت باستغلال غموض أنظمة مدفوعات البطاقات العالمية وتعقيدها التقني. ولا تعتمد هذه المخططات على ضمانات مصرفية مزورة ولا على أدوات وهمية منسوبة إلى بنوك مركزية، بل على التحريف المتعمد لكيفية عمل شبكات البطاقات والتسوية بين المصارف فعليًا.
1. الاستخدام الاستراتيجي للتعقيد
تُعدّ أنظمة الدفع بالبطاقات الحديثة من أكثر البنى التحتية المالية تعقيدًا وتوحيدًا في آنٍ واحد. فهي تشمل أطرافًا متعددة وصيغ رسائل خاصة بها وتشتمل على دورات تسوية متعددة الطبقات. وتستغل مخططات الاحتيال من هذه الفئة هذا التعقيد باقتباس مصطلحات أصيلة بصورة انتقائية مع فصلها عن سياقها التشغيلي الحقيقي.
لا تُستخدم الإشارات إلى الأنظمة التي تشغّلها Visa أو Mastercard أو شبكات مماثلة لوصف عمليات حقيقية، بل لإغراق غير المتخصصين بمصطلحات تبدو ذات حجية.
لا يعتمد الاحتيال على الدقة التقنية، بل على مدى معقولية ما يبدو للضحية.
2. البنية الأساسية للسرد
ومع أن التفاصيل الظاهرة تختلف، فإن هذه المخططات تشترك عادةً في بنية سردية واحدة:
- توصيف المعاملة بأنها «خاصة» أو «غير نمطية» أو «خارج السوق».
- تُصوَّر التسوية على أنها مشروطة بإجراء بشري تقديري لا بأنظمة آلية.
- تُقدَّم العملية على أنها نادرة أو يُساء فهمها أو لا يعرفها إلا المطلعون.
- تُقدَّم وثائق تشبه مخرجات العمل المصرفي، ولكن لا يمكن التحقق منها بصورة مستقلة.
السمة الموحِّدة هي الادعاء بأن الأموال موجودة في حالة وسطى: ليست غير حقيقية تمامًا ولا مسوّاة تمامًا، بل بانتظار شكل من أشكال القبول أو الإفراج.
3. التحريف في وصف أدوار شبكات البطاقات
تقوم ركيزة أساسية في هذه المخططات على التوصيف الخاطئ لما تؤديه شبكات البطاقات فعليًا.
شبكات البطاقات لا تقوم بما يلي:
- الاحتفاظ بأموال العملاء.
- بدء المدفوعات.
- قيد المبالغ في حسابات الشركات أو الحسابات الشخصية.
- تعمل على مستوى الفرع أو الحساب.
يقتصر دورها على رسائل التفويض والمقاصة والتسوية الصافية بين المؤسسات الأعضاء. وأي رواية تسند إليها دورًا فاعلًا في إيصال الأموال إلى المستفيد النهائي تخالف الواقع التشغيلي.
هذا التمييز جوهري وغير قابل للتفاوض.
4. وهم التسوية التقديرية
من الأنماط المتكررة الادعاء بأن التسوية تتوقف على مراجعة يدوية أو موافقة من مصرف.
في الأنظمة المشروعة:
- التزامات التسوية هي نتائج حسابية للمعاملات التي جرت مقاصّتها.
- تُحتسب المراكز الصافية خوارزميًا.
- تُنفَّذ التسوية تلقائياً عبر حسابات محدَّدة مسبقاً.
لا توجد خطوة إجرائية يقيّم فيها موظف المصرف ما إذا كان ينبغي أن تتم التسوية. فإدخال السلطة التقديرية من شأنه تقويض المطابقة وقابلية التدقيق والامتثال التنظيمي، مما يجعل النظام بأكمله غير مستقر.
إن فكرة التسوية التقديرية ليست غير دقيقة فحسب، بل هي مستحيلة من الناحية البنيوية.
5. الاستحالة الهيكلية بوصفها المؤشر الرئيسي
الاختبار الحاسم ليس ما إذا كانت الوثيقة تبدو أصلية، بل ما إذا كان بالإمكان أن توجد العملية الموصوفة دون تقويض ضوابط مالية راسخة منذ عقود.
لكي تكون هذه الترتيبات حقيقية:
- سيتعين على شبكات البطاقات التخلي عن التسوية الصافية.
- سيتعين على المصارف استحداث صلاحية تسوية تقديرية.
- سيتعين تجاوز مسارات التدقيق الرقابية.
- لحدوث ذلك، لا بد من أن تُخفق عمليات التسوية والمطابقة دون إصدار أي تنبيه.
لم يحدث هذا الجمع قط في أي نظام مالي سليم الأداء.
6. الرؤية الختامية
إن مخططات تسوية البطاقات الزائفة تقنياً ليست أدوات مالية مبتكرة، ولا عمليات تقليدية أُسيء فهمها، ولا تقنيات دفع ناشئة. بل هي بنى سردية تستعير لغة الأنظمة الحقيقية بينما تخالف مبادئها الجوهرية.
إن فهم كيفية عمل شبكات البطاقات فعليًا يجعل هذه المخططات شفافة. فتعقيدها لغوي لا مالي.
وبمجرد فحص البنية الأساسية، يتبدد الوهم.
هل تحتفظ هذه الشبكات بأموالكم؟
لا. من الأفكار الخاطئة الشائعة الاعتقاد بأن الأموال المرتبطة ببطاقتك مخزَّنة بشكل ما في «سحابة» تديرها Visa أو Mastercard أو American Express. والواقع أن الأموال في حسابك المصرفي (لبطاقات الخصم المباشر) أو الائتمان المتاح لك (لبطاقات الائتمان) تديرها بالكامل المؤسسة المالية التي أصدرت بطاقتك. وهذه الأموال محفوظة بأمان لدى مصرفك، لا لدى شبكات الدفع نفسها.
إن Visa وMastercard والشركات المماثلة لا توفر سوى البنية التحتية التي تُنقل عبرها بيانات المعاملة. فهي تساعد على ضمان معالجة طلب نقل الأموال من حسابك (أو خط الائتمان الخاص بك) إلى حساب التاجر بكفاءة وأمان عند إجرائك عملية شراء. ولا تحتفظ هذه الشبكات في أي مرحلة بالأموال الفعلية.
المقاصة والتفويض والتسوية: العملية الحقيقية
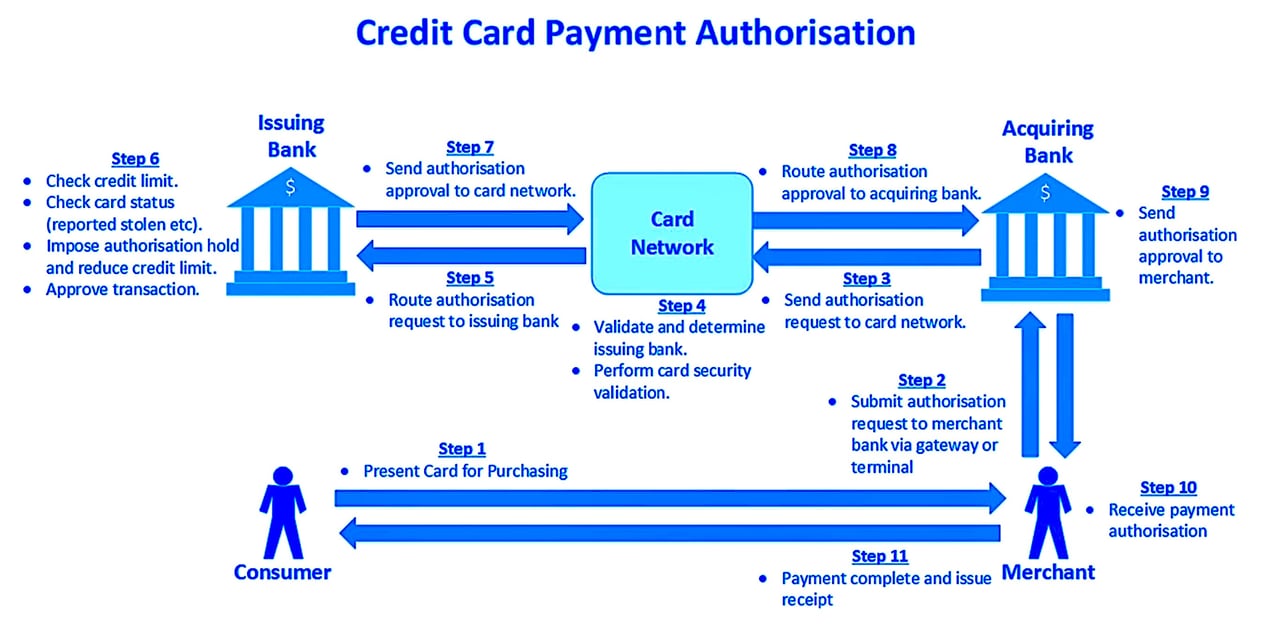
فيما يلي كيفية إتمام معاملة نموذجية عند استخدام بطاقة دفع:
- التفويض: عند إجرائك عملية شراء، يرسل التاجر تفاصيل الدفع إلى مصرفه (ويُسمى المصرف المُحصِّل). ثم يتصل المصرف المُحصِّل بشبكة الدفع (مثل Visa أو Mastercard)، التي توجّه طلب المعاملة إلى المصرف المُصدِر لبطاقتك (مصرفك). ويتحقق مصرفك مما إذا كان لديك رصيد أو ائتمان كافٍ، ثم يوافق على المعاملة أو يرفضها. ولا تتخذ Visa أو Mastercard هذا القرار: بل تكتفي بتمرير الطلب.
- المقاصة: بعد الموافقة على المعاملة، يرسل المصرف المُحصِّل (مصرف التاجر) تفاصيل الدفع إلى المصرف المُصدِر (مصرفكم)، محددًا المبلغ المستحق بدقة. وتتم هذه العملية أيضًا عبر شبكة الدفع، لكن حركة الأموال تقتصر على المصارف وحدها.
- التسوية: وأخيرًا، يسدّد المصرف المُصدِر المبلغ إلى المصرف المحصِّل عبر حسابات تسوية تحتسب خدمةُ التسوية في الشبكة أرصدتها الصافية وتنسّقها؛ ثم يقيّد المصرف المحصِّل المبلغ في حساب التاجر. ولا تحتفظ الشبكة بأموال العملاء.
وضع المعايير: دور شبكات الدفع خارج نطاق المعاملات
تؤدي Visa وMastercard وAmerican Express وDiners وUnion Pay دورًا حاسمًا في وضع المعايير الخاصة بكيفية معالجة المعاملات. وتضع هذه الجهات إرشادات للتجار وميسّري الدفع والأسواق الإلكترونية، بما يضمن أمان المعاملات وامتثالها للأنظمة المالية العالمية. وتحمي هذه المعايير المستهلكين من الاحتيال وتكفل موثوقية منظومة الدفع ككل.
ومع ذلك، وحتى في إطار هذه الصفة التنظيمية، لا تحتفظ هذه الشركات بالأموال ولا تتولى إدارتها بنفسها. ويقتصر دورها على ضمان سلاسة عملية تحويل الأموال بين المصارف وأمانها. أما القول بأن الأموال تُخزَّن لدى هذه الجهات أو تخضع لسيطرتها فهو مجرد سوء فهم لوظيفتها الفعلية.
الحالة الخاصة للعملات المشفرة والمحافظ الرقمية
مع انتشار المحافظ الرقمية والعملات المشفرة، ازدادت رواجاً خرافة «الأموال المخزَّنة في السحابة»، لكنها تظل خرافة لا أكثر. فحتى مع خدمات الدفع الرقمية مثل Apple Pay وGoogle Pay أو محافظ العملات المشفرة، تظل الأموال الأساسية محتفظاً بها لدى مؤسسات مالية أو في محافظ قائمة على سلاسل الكتل، وليس لدى Visa أو Mastercard أو أي شبكة دفع أخرى. فقد توفر هذه الشركات التقنية التي تتيح مدفوعات أسرع أو أكثر ملاءمة، لكنها لا تحتفظ بأي أموال فعلية.
خلاصة: شبكات الدفع ليست مصارف
لتفنيد هذه الأسطورة نهائيًا: إن شبكات Visa وMastercard وDiners وUnion Pay وAmerican Express وغيرها من الشبكات المماثلة لا تحتفظ بالأموال بأي شكل. فهي تعمل كوسيط، إذ توفّر التقنية والبنية التحتية اللازمتين لمعالجة المدفوعات بين المستهلكين والتجار والمصارف. أما الحركة الفعلية للأموال فتجري بين المصارف المُصدِرة والمصارف المُحصِّلة للمدفوعات، وفي حالة American Express وDiscover تجري بين أنظمتهما الخاصة للإصدار والتحصيل.
إن فهم هذا التمييز أمر جوهري لإدراك الطبيعة المتطورة والشفافة في آنٍ واحد للمعاملات المالية الحديثة. فهذه الشبكات لا تحتفظ بالأموال، بل تضمن انتقال أموالك بأمان وكفاءة عبر المنظومة، رابطةً بين المستهلكين والتجار في أنحاء العالم.
وهم بروتوكولات نقاط البيع السرية – 101.x و201.x
مقدمة
في عالم الاحتيال في معالجة المدفوعات، تُعدّ خرافة ما يُسمّى «بروتوكولات نقاط البيع السرية»، المرقّمة من 101.1 إلى 101.9 ومن 201.1 إلى 201.9، من أكثر الخرافات رسوخًا. ويزعم مروّجو هذه المخططات أن كل رمز يفعّل وظيفة خاصة في أجهزة نقاط البيع أو شبكات البطاقات تتيح تجاوز إجراءات الأمان والتفويض والتسوية المعتادة.
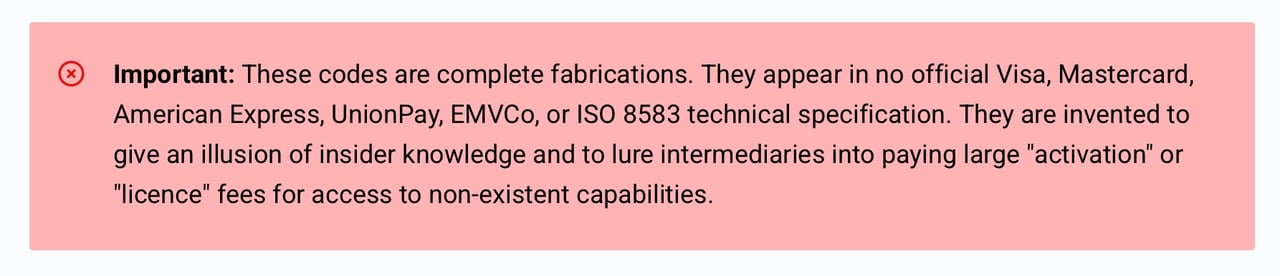
هذه الرموز مختلقة. فهي لا ترد في أي مواصفات فنية رسمية صادرة عن Visa أو Mastercard أو American Express أو UnionPay أو EMVCo أو معيار ISO 8583. وقد جرى اختلاقها لإيهام الآخرين بامتلاك معرفة داخلية واستدراج الوسطاء إلى دفع رسوم «تفعيل» أو «ترخيص» باهظة مقابل إمكانات لا وجود لها.
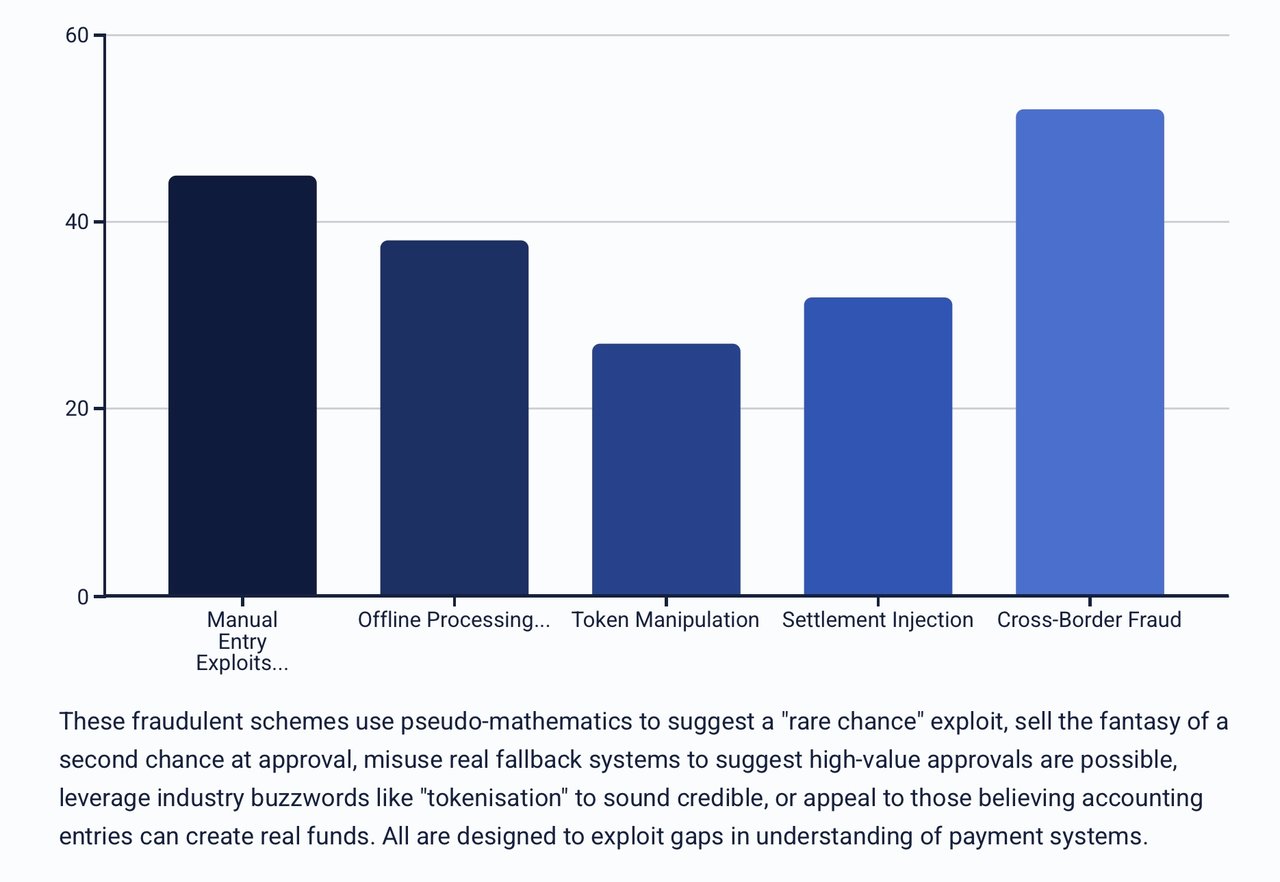
السلسلة 101.x – أساطير الإدخال اليدوي
101.1 – «التجاوز الفوري للدفعة»
الادعاء:
يقدّم المحتالون «101.1» على أنه وظيفة خفية في جهاز نقاط البيع تتيح للتجار تسوية المعاملات المُدخلة يدويًا فورًا، متجاوزين بذلك تأخيرات التسوية المعتادة لدى المصرف المُحصِّل وشبكات البطاقات. ويصفونه بأنه «وضع كبار العملاء» للتجار ذوي الحجم الكبير.
الواقع:
يجب أن تجتاز جميع المعاملات، أيًّا كانت طريقة إدخالها، ما يلي:
- عبر المصرف المُحصِّل لأغراض القبول الأولي.
- عبر شبكة البطاقات لأغراض التوجيه.
- إلى المُصدِر للحصول على التفويض.
تتم التسوية على دفعات مجدولة في الشبكة. ولا يوجد بروتوكول للتسوية الفورية في وثائق Visa أو Mastercard أو EMV.
الفئة المستهدفة:
التجار الذين يواجهون ضغطاً على التدفق النقدي؛ والوسطاء الذين يبحثون عن منتج «حصري» عالي الهامش.
سبب نجاح هذا الأسلوب:
يستغل الاستياء من تأخر التسوية والجهل بكيفية تحديد دورات المقاصة بصورة ثابتة.
وجه الجاذبية:
«نقد في حسابك فورًا: بلا انتظار ولا تأخير مصرفي».
101.2 – «التسوية اليدوية عبر الحدود»
الادعاء:
يُزعم أن «101.2» يُلزم البطاقات الصادرة في الخارج بالتسوية محلياً لتسريع المقاصة وخفض الرسوم.
الواقع:
تُحدَّد مسارات التسوية عبر الحدود بموجب جداول التوجيه البيني الخاصة بشبكة البطاقات. ولا تستطيع الأجهزة الطرفية تغيير المسار. ولا وجود لآلية تجاوز من هذا النوع في بنية الشبكة.
الفئة المستهدفة:
التجار الذين يتعاملون بكثافة في معاملات البطاقات الدولية.
سبب نجاحه:
يوهم بإمكانية تجنّب رسوم التبادل الأجنبية والتأخيرات.
الإغراء:
«تعامل مع أي بطاقة كما لو كانت بطاقة محلية: وفّر المال واحصل على مدفوعاتك أسرع.
101.3 – «حقن بيانات البطاقة المكررة»
الادعاء:
يُزعم أن إرسال معاملتين متطابقتين على التوالي يخدع النظام فيوافق تلقائيًا على المعاملة الثانية.
الواقع:
تُجري الشبكات كشفًا عن التكرار. وتُرصد المعاملات المتطابقة المتكررة وتُرفض؛ وقد يخضع التجار للتحقيق.
الفئة المستهدفة:
الوسطاء الذين يتعاملون مع معاملات فاشلة ويرغبون في «فرض» إعادة المحاولة.
سبب نجاح هذا الأسلوب:
يستند إلى مغالطة المقامر: «إذا فشلت المحاولة الأولى، فقد تنجح الثانية».
الإغراء:
«حوّل حالات الرفض إلى موافقات بتسلسل سري يستخدمه أصحاب النفوذ الداخلي.»
101.4 – «إساءة استخدام الحد الأدنى للتفويض»
الادعاء:
يُزعم أن «101.4» يستغل «حدود المعاملات دون تفويض» (floor limits) في الدفع دون تلامس لتجاوز تفويض المُصدر في عمليات الإدخال اليدوي عالية القيمة.
الواقع:
لا تنطبق حدود الموافقة دون تفويض (Floor limits) إلا على المعاملات منخفضة القيمة التي تتم بحضور البطاقة والمعتمدة دون اتصال بموجب قواعد الجهاز الطرفي والجهة المصدرة. أما الإدخال اليدوي للبيانات فيتطلب دائمًا تفويضًا من الجهة المصدرة.
الجمهور المستهدف:
التجار في القطاعات كثيفة التعامل النقدي الذين يسعون إلى موافقات عالية القيمة دون تدخل الجهة المُصدِرة.
سبب نجاح الأسلوب:
يسيء استخدام مصطلح حقيقي («حد التفويض» أو floor limit) لإضفاء المصداقية على ادعاء مستحيل.
الإغراء:
«معاملات عالية القيمة تُنفَّذ فورياً: دون رقابة من الجهة المُصدِرة».
101.5 – «تجاوز معرّف التاجر»
الادعاء:
رمز طرفية يحوّل حساب التاجر إلى حساب ذي إعدادات مميزة.
الواقع:
تُثبَّت معرّفات التاجر على مستوى الواجهة الخلفية لدى المصرف المُحصِّل. ولا يمكن تغييرها محليًا من الطرفيات.
الفئة المستهدفة:
التجار المصنّفون ضمن رموز فئات التجار (MCC) عالية المخاطر الساعون إلى إخفاء طبيعة نشاطهم.
سبب نجاحها:
تستند إلى فكرة تغيير «هويتك» داخل شبكة المدفوعات للالتفاف على القيود.
الإغراء المعروض:
«مارس نشاطك التجاري بملف تاجر نظيف بضغطة زر.»
101.6 – «الموافقة القسرية على معاملات البطاقة دون حضورها»
الادعاء:
تحويل معاملات البطاقة غير الحاضرة (CNP) إلى معاملات بطاقة حاضرة، بما يخدع الجهة المُصدِرة فتوافق عليها.
الواقع:
يُشار إلى حالة حضور البطاقة أو عدم حضورها في وضع الإدخال في نقطة البيع (الحقل 22 من ISO 8583)، ويُتحقَّق منها عبر شيفرات الشريحة؛ وتُرفض المعاملات التي يظهر فيها عدم تطابق.
الفئة المستهدفة:
التجار عبر الإنترنت الذين تتسم معدلات الرفض لديهم بالارتفاع.
سبب نجاح الأسلوب:
يستهدف من يعلمون أن عمليات التحقق في المعاملات بحضور البطاقة أقل صرامة، لكنهم لا يدركون آلية التحقق على مستوى البيانات.
الإغراء المطروح:
«اجعل مبيعاتك عبر الإنترنت تبدو كعمليات بطاقات في المتاجر لرفع معدلات القبول».
101.7 – «ثغرة الاسترداد اليدوي»
الادعاء:
يتيح إصدار مبالغ مستردة دون وجود عملية بيع أصلية، مما يؤدي إلى قيد دائن مباشر في الحساب.
الواقع:
ترتبط المبالغ المستردة عادةً بعملية بيع أصلية؛ أما الإيداعات الدائنة المستقلة فهي مقيّدة وتخضع لرقابة وثيقة من الجهات المُحصِّلة وشبكات الدفع.
الفئة المستهدفة:
المحتالون الباحثون عن وسيلة لتحويل الأموال إلى نقد دون نشاط بيع.
سبب نجاح هذا الأسلوب:
يُقدَّم على أنه «ثغرة» في معالجة المبالغ المستردة.
الجاذبية المعروضة:
«أضيفوا رصيدًا إلى أي حساب فورًا: دون الحاجة إلى بيع.»
101.8 – «نقطة بيع بإدخال يدوي»
الادعاء:
يفرض الإدخال اليدوي للبيانات الموافقة دون تحقق من الجهة المصدرة، باستخدام «معرّفات تجار عبر أبواب خلفية».
الواقع:
لا يزال الإدخال اليدوي يتطلب تفويضًا اعتياديًا من الجهة المُصدِرة؛ ولا وجود لأي وسيلة لتجاوزه.
الفئة المستهدفة:
الوسطاء والتجار مرتفعو المخاطر الذين رفضتهم المصارف المحصِّلة (Acquirers).
سبب فعاليته:
يستقطب من سئموا من الخسائر ويعتقدون بوجود منافذ خلفية لدى المطّلعين.
الوعد الترويجي:
«لن يُرفض لك أي دفع بعد اليوم: كل البطاقات تعمل».
101.9 – «الحقن الأعمى للتسوية»
الادعاء:
حقن بيانات التسوية مباشرة في قوائم انتظار الشبكة دون تفويضات مطابقة.
الواقع:
تُطابَق ملفات التسوية مع سجلات التفويض؛ وتُرفض القيود غير المطابقة.
الجمهور المستهدف:
الوافدون الجدد إلى أنظمة الدفع ممن لديهم فهم محدود لعمليات المطابقة.
سبب نجاحها:
تستغل الاعتقاد بأن التسوية مجرد «إرسال ملف» وليست عملية خاضعة للتحقق.
الجاذبية:
«حمّل مدفوعاتك بنفسك مباشرةً إلى الشبكة: دون الحاجة إلى مصرف».
سلسلة 201.x – أوهام العمل دون اتصال والتفويض المسبق
201.1 – «المسح الدوري للتفويضات المؤجَّلة»
الادعاء:
تجميع المعاملات في دفعات بطريقة تتجنب التفويض الفوري.
الواقع:
لا تزال التفويضات المتأخرة تتطلب موافقة الجهة المُصدِرة قبل الإفراج عن الأموال.
الفئة المستهدفة:
التجار في المناطق ضعيفة الاتصال.
سبب نجاحه:
يسيء استخدام المفهوم الحقيقي لـ«التخزين والإرسال» للإيحاء بوجود موافقة دون إجراء أي فحوصات.
الإغراء:
«اعتماد عمليات البيع حتى في غياب اتصال مباشر.»
201.2 – «الدفع الأعمى عبر جهات تحصيل متعددة (Cross-Acquirer Blind Push)»
الادعاء:
توجيه المعاملات إلى مصرف محصِّل (Acquirer) آخر دون علم التاجر.
الواقع:
يتحدد التوجيه بموجب اتفاقيات التاجر والجهة المستحوذة؛ ولا تستطيع الأجهزة الطرفية إعادة توجيه حركة المعاملات.
الفئة المستهدفة:
التجار الراغبون في رسوم أقل أو في تفادي تدقيق المصرف المحصِّل (الجهة المحصِّلة).
سبب فاعليتها:
توحي بوجود طريقة سرية لاختيار معالج الدفع الخاص بك أثناء التنفيذ.
الرسالة:
«أرسِلوا معاملاتكم إلى المصرف الذي تختارونه: لا إلى المصرف الذي تُجبَرون على التعامل معه.»
201.3 – «نقطة البيع غير المتصلة بالإنترنت»
الادعاء:
يعالج الوضع المخفي المعاملات دون اتصال متجاوزاً التفويض.
الواقع:
لا تزال المعاملات غير المتصلة بالإنترنت تتطلب موافقة الجهة المصدرة عند تحميلها؛ ولا وجود لأي سبيل لتجاوز ذلك.
الفئة المستهدفة:
التجار الذين يعانون من اتصال غير مستقر، ومشغّلو السفن، ومقدمو الخدمات في المناطق النائية.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
الرسالة الترويجية:
«واصل البيع حتى مع انقطاع الشبكة: وستتقاضى مستحقاتك في جميع الأحوال».
201.4 – «تجميع البطاقات المتعددة»
الادعاء:
دمج معاملات صغيرة متعددة في معاملة كبيرة واحدة لتجاوز الضوابط.
الواقع:
مخالف لقواعد الشبكة ويؤدي إلى تفعيل أنظمة رصد الاحتيال.
الجمهور المستهدف:
التجار المصنّفون ضمن رموز فئات التجار (MCC) ذات المعاملات منخفضة القيمة والراغبون في تنفيذ معاملات بقيم كبيرة.
سبب فاعليته:
يستند إلى منطق "الاندماج" من خلال البقاء دون العتبات المحددة.
الإغراء:
«إخفاء المبيعات الكبيرة ضمن معالجة المعاملات الصغيرة القيمة».
201.5 – «التفويض المسبق + نسبة الإتمام 1/10000»
الادعاء:
تتم معالجة عملية إتمام واحدة من كل 10,000 عملية دون تفويض مسبق مطابق.
الواقع:
كل عملية إتمام تتم مطابقتها؛ ولا وجود لأي سبيل إحصائي للالتفاف عليها.
الجمهور المستهدف:
الوسطاء الساعون وراء معاملات فردية عالية القيمة.
سبب نجاحها:
تعتمد على أسلوب رياضي زائف للإيحاء بوجود «فرصة نادرة» لاستغلال ثغرة.
الإغراء:
«تسلّل عبر صفقة بيع عالية القيمة: فرصة واحدة من كل 10,000».
201.6 – «التفويض المتسلسل»
الادعاء:
في حال الرفض، تُعاد محاولة تنفيذ المعاملة عبر جهة إصدار أخرى.
الحقيقة:
التوجيه الخاص برقم تعريف المصرف (BIN) يعني أن الجهة المُصدِرة للبطاقة وحدها هي التي يمكنها التفويض بالمعاملة.
الفئة المستهدفة:
التجار الذين ترتفع لديهم معدلات الرفض.
سبب فاعليته:
يبيع وهم فرصة ثانية للحصول على الموافقة.
الإغراء:
«لا تتوقف عند أول رفض: امنح عملية البيع فرصة أخرى.»
201.7 – «استغلال الإحلال»
الادعاء:
إجبار الشبكة على المعالجة البديلة (STIP) للموافقة على معاملات عالية القيمة.
الواقع:
إن حدود STIP يحددها المُصدِر وهي محدودة بسقوف منخفضة القيمة.
الفئة المستهدفة:
التجار الراغبون في اعتماد المعاملات أثناء انقطاع خدمات الجهة المصدِرة.
سبب نجاح هذا الأسلوب:
يسيء استخدام نظام احتياطي حقيقي للإيحاء بإمكانية الحصول على موافقات عالية القيمة.
الإغراء:
«وافِق على المبيعات الكبيرة حتى وإن كان المصرف غير متصل بالشبكة.»
201.8 – «تجاوز الرمز المميز»
الادعاء:
استبدال بيانات البطاقة برمز مميز "موثوق" يُقبل دائماً.
الواقع:
يجري التحقق من الرموز المميزة (tokens) مقابل خزائن الرموز لدى الجهة المُصدِرة؛ وتُرفض الرموز غير المتطابقة.
الفئة المستهدفة:
محتالون يحملون بيانات بطاقات غير صالحة.
لماذا ينجح:
يستغل مصطلح «الترميز» (Tokenisation) الشائع ليبدو موثوقًا.
الإغراء:
«استخدم رمزًا مفتاحيًا ذهبيًا لفتح أي عملية دفع».
201.9 – «مقاصة التسوية السالبة»
الادعاء:
تسجيل معاملة سالبة لإنشاء قيد دائن دون قيد مدين مقابل.
الواقع:
تتم تسوية جميع قيود المقاصة مع المعاملات الأصلية؛ وتُرفض القيود المقابلة غير المطابقة.
الفئة المستهدفة:
الأفراد الذين يسعون إلى «ضخ نقدي» دون نشاط بيع.
سبب نجاحه:
يستهوي من يعتقدون أن القيود المحاسبية قادرة على خلق أموال حقيقية.
الادعاء:
«إضافة أرصدة دائنة إلى الحسابات من العدم عبر قيد سالب.»
إذا رغبتم في الاطلاع على المزيد، يُرجى اتباع الروابط
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


