المشتقات المالية
العقود المستقبلية والخيارات والعقود الآجلة
تداول العقود المستقبلية والخيارات
ينطوي التداول في الأسواق المالية على أنواع متعددة من الأدوات، ومن أكثرها شيوعاً العقود الآجلة وعقود الخيارات. وتُستخدم هذه المشتقات المالية للتحوّط من المخاطر، وللمضاربة على تحركات الأسعار المستقبلية، وللوصول إلى أصول أو أسواق يصعب التعامل فيها بطرق أخرى. وفيما يلي دليل شامل لكيفية تداول العقود الآجلة وعقود الخيارات:
تداول العقود الآجلة
ينطوي تداول العقود الآجلة على التعامل في العقود الآجلة (futures)، وهي اتفاقيات لشراء أو بيع أصل أساسي بسعر وفي تاريخ محددين مسبقاً في المستقبل. وتتضمن العملية عادةً الخطوات التالية:
- تحليل السوق: ويتضمن فهم ديناميكيات سوق العقود المستقبلية المعني، بما في ذلك العوامل الأساسية والفنية المؤثرة في الأسعار.
- إعداد الحساب: يتطلب تداول العقود الآجلة حساب وساطة متخصصًا لدى شركة تقدم خدمات تداول العقود الآجلة، لدينا على سبيل المثال.
- اختيار العقد: يمثّل كل عقد مستقبلي كمية ونوعية محددتين من أصل يُسلَّم في تاريخ مستقبلي. ويختار المتداولون العقود بناءً على شهر التسليم والسعر.
- المراكز: يمكن للمتداولين إما اتخاذ مركز شراء (شراء عقد توقعًا لارتفاع السعر) أو اتخاذ مركز بيع (بيع عقد توقعًا لانخفاض السعر).
- الهامش والرافعة المالية: ينطوي التداول في العقود الآجلة على إيداع مبلغ هامش بدلاً من القيمة الكاملة للعقد. ويتيح ذلك الاستفادة من الرافعة المالية، أي التحكم في حجم كبير من أحد الأصول بمبلغ رأسمالي صغير نسبياً.
- إدارة المراكز: بعد الدخول في مركز، يتعيّن على المتداولين مراقبة صفقاتهم وتعديلها بحسب تقلبات السوق.
- إغلاق المركز: تُغلَق معظم العقود المستقبلية قبل تاريخ التسليم عن طريق تنفيذ الإجراء المعاكس للصفقة الأولية.
تداول الخيارات
يقوم تداول الخيارات على التعامل بعقود الخيارات، التي تمنح المشتري الحق، دون الالتزام، في شراء أصل أساسي (خيار الشراء) أو بيعه (خيار البيع) بسعر محدد قبل تاريخ معين.
- تحليل السوق: على غرار تداول العقود الآجلة، يُعدّ فهم ديناميكيات السوق أمرًا حاسمًا في تداول الخيارات.
- إعداد الحساب: يتطلب تداول الخيارات أيضًا حساب وساطة، لدينا مثلًا، وقد يحتاج إلى صلاحيات إضافية نظرًا لتعقيد تداول الخيارات.
- اختيار العقد: تحدد عقود الخيارات سعر التنفيذ (السعر الذي يمكن به شراء الأصل الأساسي أو بيعه) وتاريخ الانتهاء. ويختار المتداولون العقود بناءً على رؤيتهم للسوق واستراتيجيتهم.
- اتخاذ المركز: شراء خيار شراء (call) عند توقع ارتفاع السعر، أو شراء خيار بيع (put) عند توقع انخفاضه. ويمكن للمتداولين أيضًا بيع الخيارات أو «كتابتها»، لكن ذلك ينطوي على مخاطر أعلى.
- إدارة المراكز: يتعين على المتداولين مراقبة مراكزهم في الخيارات عن كثب وإجراء التعديلات اللازمة مع تغير ظروف السوق.
- إغلاق المركز: يمكن إغلاق الخيارات ببيع العقد إذا كنتم قد اشتريتموه في الأصل، أو بإعادة شراء العقد إذا كنتم قد حرّرتموه في الأصل. وبدلًا من ذلك، يمكن ترك الخيارات تنتهي صلاحيتها، أو ممارستها لشراء الأصل الأساسي أو بيعه إذا كانت ذات قيمة جوهرية موجبة (in-the-money).
يحقق المتداولون أرباحًا في تداول العقود الآجلة والخيارات إذا صحّت توقعاتهم بشأن اتجاه السوق. غير أن هذه الأنواع من التداول تنطوي على مخاطر جسيمة وقد لا تناسب جميع المستثمرين. ومن الضروري فهم المخاطر ووضع استراتيجية تداول سليمة قبل البدء.
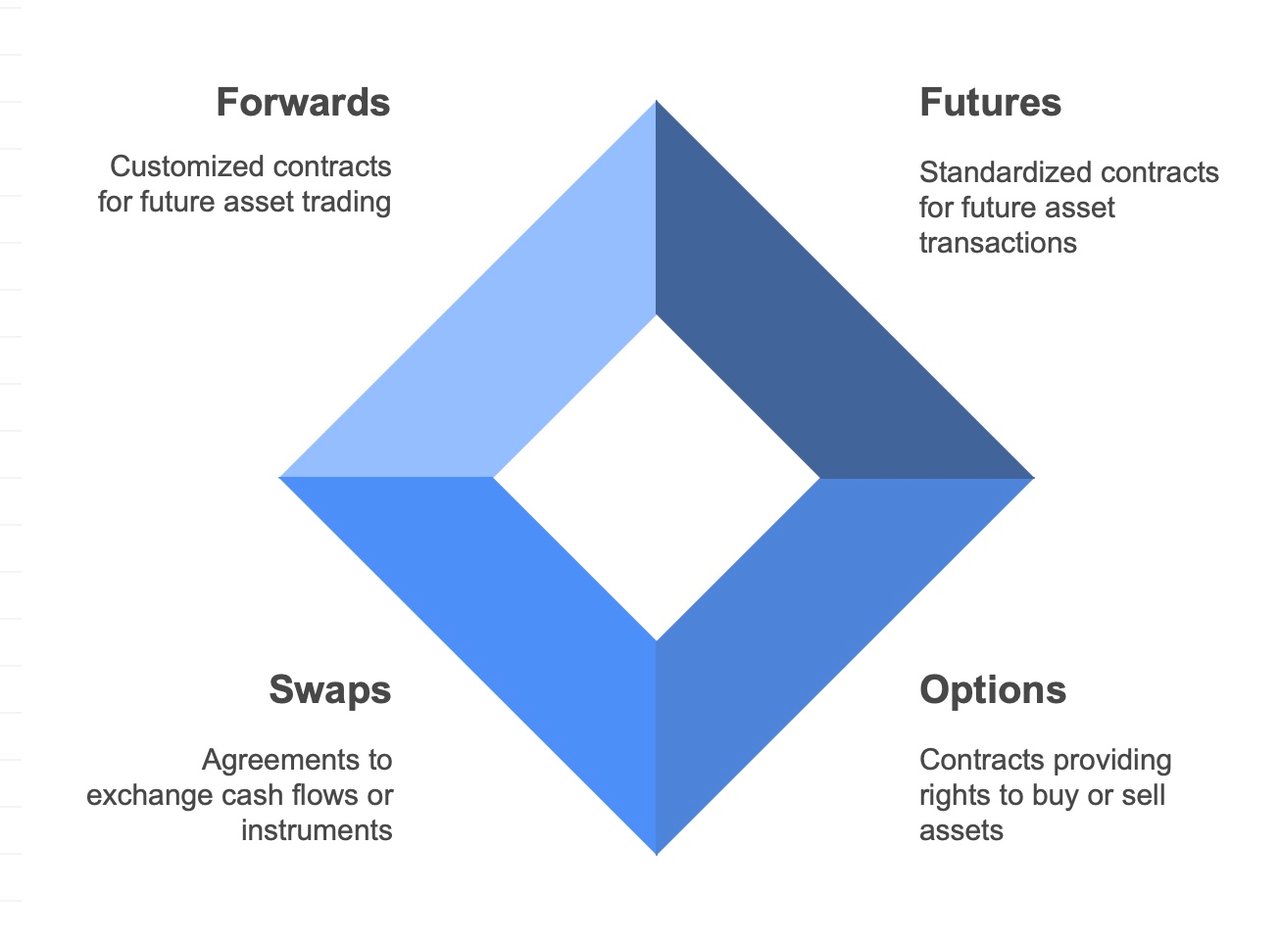
في الأسواق المالية، تُعدّ خيارات الشراء (Call) وخيارات البيع (Put) من أنواع العقود المشتقة التي تمنح حاملها الحق، دون الالتزام، في شراء أو بيع أصل أساسي بسعر محدد مسبقاً قبل تاريخ معيّن أو في ذلك التاريخ. ويتعلق التمييز بين هذه الخيارات ومعاملتها بموجب القانون الأوروبي والقانون الأمريكي في المقام الأول بنمط الخيار، أي بتوقيت جواز ممارسته.
خيارات الشراء:
- خيار الشراء: يمنح حامله الحق في شراء أصل أساسي بسعر محدد (سعر التنفيذ) خلال إطار زمني معين.
خيارات البيع:
- خيار البيع: يمنح حامله الحق في بيع أصل أساسي بسعر محدد خلال إطار زمني معيّن.
يكمن الفرق الأساسي بين هذين الخيارين في الحقوق التي يمنحها كل منهما:
- يُستخدم خيار الشراء عندما يتوقع المستثمر ارتفاع سعر الأصل الأساسي.
- يُستخدم خيار البيع (Put Option) عندما يتوقع المستثمر انخفاض سعر الأصل الأساسي.
القانون الأوروبي مقابل القانون الأمريكي:
لا يرتبط الفارق الأساسي بين الخيارات الأوروبية والأمريكية بالقانون في حد ذاته، بل بشروط عقود الخيارات نفسها، التي توحّدها البورصات التي تُتداول فيها.
- الخيارات الأوروبية الطراز: لا يمكن ممارستها إلا في تاريخ الانتهاء وليس قبله. وينطبق ذلك على خيارات الشراء وخيارات البيع على السواء. والخيارات الأوروبية تتعلق بأسلوب الممارسة لا بالموقع الجغرافي، ويمكن أن تنطبق على عقود يجري تداولها في أي مكان من العالم.
- الخيارات الأمريكية الطراز: يمكن ممارستها في أي وقت حتى تاريخ الانتهاء ويشمله. وتتيح هذه المرونة للحامل الاستفادة من تحركات سعر الأصل الأساسي المواتية في أي وقت خلال مدة العقد.
الإطار القانوني والتنظيمي:
وإذا كان الفرق بين الخيارات الأمريكية والأوروبية يكمن أساسًا في أسلوب الممارسة، فإن تداول هذه الأدوات المالية يخضع لرقابة تنظيمية تضمن عدالة الممارسات ونزاهة السوق وحماية المستثمرين. ففي الولايات المتحدة، تشرف هيئة الأوراق المالية والبورصات (SEC) وهيئة تداول عقود السلع الآجلة (CFTC) على أسواق الخيارات. وفي أوروبا، ورغم أن لكل دولة جهتها الرقابية، فإن تشريعات الاتحاد الأوروبي – MiFID II وMiFIR، وEMIR للمشتقات – توفر نظامًا تنظيميًا منسجمًا بين الدول الأعضاء.
الآثار المترتبة على المستثمرين:
- المرونة: توفّر الخيارات الأمريكية مرونة أكبر، إذ تتيح للمستثمرين الاستجابة لتغيّرات السوق بسرعة أكبر.
- تكلفة العلاوة: غالبًا ما تجعل المرونة الإضافية لخيارات النمط الأمريكي كلفتها أعلى من كلفة خيارات النمط الأوروبي.
- الاستخدام الاستراتيجي: قد يؤثر الاختيار بين عقود الخيار الأمريكية والأوروبية تأثيراً كبيراً في استراتيجية الاستثمار وإدارة المخاطر.
في حين تشترك خيارات الشراء وخيارات البيع في مبادئ عامة على الصعيد العالمي، فإن الفارق بين الخيارات الأوروبية والأمريكية يكمن في أسلوب ممارستها، لا في اختلاف القانون الأوروبي عن القانون الأمريكي. ويجب على المستثمرين فهم هذه الفروق لمواءمة استراتيجياتهم في التداول مع قدرتهم على تحمل المخاطر ونظرتهم إلى السوق.
تداول العقود الآجلة (Forwards)
يبرز التداول في العقود الآجلة غير النمطية (Forwards) آليةً حاسمة للمستثمرين والشركات والمؤسسات المالية للتحوّط من المخاطر والمضاربة على تحركات الأسعار المستقبلية وتأمين السلع أو الأصول المالية بأسعار محددة مسبقًا. ويؤدي هذا النوع من تداول المشتقات، وإن كان أقل شهرة لدى المستثمر الفرد من نظيريه العقود المستقبلية (Futures) والخيارات، دورًا محوريًا في منظومة التمويل العالمية. ويتناول هذا المقال جوهر تداول العقود الآجلة وآلياته وتطبيقاته ومزاياه والمخاطر الكامنة فيه، مقدّمًا رؤية شاملة لأهميته الاستراتيجية.
فهم تداول العقود الآجلة (Forwards)
تنطوي تجارة العقود الآجلة (forwards) على اتفاق تعاقدي بين طرفين لشراء أصل أو بيعه بسعر محدد في تاريخ مستقبلي. وخلافًا لعقود المستقبليات (futures) النمطية المتداولة في البورصات، فإن العقود الآجلة اتفاقات تُبرم خارج البورصة (OTC) وتُصمَّم وفق مواصفات الطرفين المتعاقدين. ويتيح هذا التخصيص مرونة أكبر، لكنه يُدخل أيضًا مخاطر الائتمان، إذ لا توجد غرفة مقاصة مركزية تضمن المعاملة.
الخصائص والآليات الرئيسية
- قابلية التخصيص: يمكن تكييف العقود الآجلة لتناسب أي سلعة أو عملة أو أداة مالية، وتحديدها بأي مبلغ ومدة.
- التسوية: يمكن أن تتم تسوية العقد الآجل عبر التسليم الفعلي للأصل أو التسوية النقدية.
- التسعير: يُحدَّد السعر الآجل عند إبرام العقد، ويتأثر بعوامل منها السعر الفوري وسعر الفائدة الخالي من المخاطر وأجل الاستحقاق.
التطبيقات الاستراتيجية
- التحوط: من الاستخدامات الرئيسية للعقود الآجلة التحوط من تقلبات الأسعار. فمن خلال تثبيت أسعار السلع أو العملات أو الأصول الأخرى، تستطيع الشركات حماية نفسها من التحركات السعرية المعاكسة في الأسواق.
- المضاربة: قد يستخدم المتداولون العقود الآجلة للمضاربة على تحركات أسعار الأصول المستقبلية، بهدف تحقيق أرباح من التغيرات المتوقعة.
- المراجحة: يستغل المراجحون فروق الأسعار بين الأسواق أو الأدوات المختلفة باستخدام العقود الآجلة لتثبيت أرباح خالية من المخاطر.
مزايا تداول العقود الآجلة
- إدارة المخاطر: من خلال تثبيت أسعار المعاملات المستقبلية، يمكن للعقود الآجلة أن تحدّ بصورة كبيرة من عدم اليقين المرتبط بتقلب أسعار السوق.
- كفاءة التكلفة: لا تنطوي العقود الآجلة عادةً على دفعات مقدمة (باستثناء متطلبات الهامش المحتملة)، مما يجعلها وسيلة فعّالة من حيث التكلفة لتثبيت الأسعار المستقبلية أو التحوّط من تقلباتها.
- المرونة: تتيح إمكانية تخصيص شروط العقود الآجلة للأطراف مطابقة انكشافهم المالي أو أهدافهم الاستثمارية بدقة.
المخاطر والاعتبارات الملازمة
- مخاطر الطرف المقابل: إن غياب غرفة مقاصة مركزية في السوق خارج البورصة (OTC) يعني وجود خطر تخلّف أحد الطرفين عن الوفاء بالتزاماته.
- مخاطر السيولة: قد يكون الخروج من عقد آجل قبل تاريخ الاستحقاق أمراً صعباً، وقد يستلزم التفاوض على اتفاق جديد مع طرف آخر.
- مخاطر السوق: إذا تحركت ظروف السوق في غير مصلحة مركز أحد الأطراف في عقد آجل، فقد ينتج عن ذلك خسائر كبيرة، لا سيما أن هذه العقود غالبًا ما تكون مرفوعة بالرافعة المالية.
التعامل مع البيئة التنظيمية
تتفاوت الرقابة التنظيمية على العقود الآجلة بحسب الاختصاص القضائي، وتركّز بصورة رئيسية على تعزيز شفافية السوق والحد من المخاطر النظامية. وقد شدّدت الإصلاحات التي أعقبت الأزمة المالية لعام 2008 على ضرورة الإبلاغ عن معاملات المشتقات المتداولة خارج البورصة، ومنها العقود الآجلة، بما يحسّن وضوح الرؤية للجهات الرقابية ويقلّل من مخاطر الطرف المقابل.
باختصار
يوفر تداول العقود الآجلة (Forwards) أداة دقيقة للمشاركين في السوق لإدارة المخاطر المالية والمضاربة على تحركات الأسعار المستقبلية وتثبيت أسعار السلع والأصول الأخرى. ويتطلب الاستخدام الاستراتيجي للعقود الآجلة فهمًا متعمقًا لآلياتها ومزاياها ومخاطرها، فضلًا عن اليقظة المستمرة تجاه البيئة التنظيمية. ومع استمرار تطور الأسواق العالمية، سيظل تداول العقود الآجلة عنصرًا جوهريًا في الاستراتيجيات المالية للشركات والمستثمرين والمؤسسات المالية حول العالم، مع الحفاظ على التوازن الدقيق بين الفرص والمخاطر.
تتعاون الجهات المنظمة للأوراق المالية على الصعيد الدولي من خلال المنظمة الدولية لهيئات الأوراق المالية (IOSCO)، التي تنص مذكرة التفاهم متعددة الأطراف الصادرة عنها على تبادل المعلومات في التحقيقات العابرة للحدود المتعلقة بإساءة استخدام السوق. وIFB نفسه مرخّص وخاضع للإشراف من Anjouan Offshore Finance Authority (AOFA).