現金及證券在銀行與經紀商處的持有方式
為投資者、財資人員及成熟私人客戶而設的法律與營運指南
目錄: 1. 重要性 · 2. 證券託管服務 · 3. 現金存款
1. 為何重要
大多數投資者以為,網路銀行或券商網站上顯示的餘額,存放在自己專屬的帳戶中,猶如置於數位保管箱內。事實並非如此。資產以何種法律形式持有,決定了銀行或券商倒閉時該資產會如何處理,也決定了以下五件事:
- 所有權。投資者是對特定資產享有物權,抑或僅對中介機構享有合約債權。
- 破產處理。資產是否可直接取回,抑或須與其他債權人競相申索。
- 保障。適用何種制度:投資者補償、存款保證或客戶資產規則。
- 集中風險。隱性地依賴單一託管機構、中央證券存管機構或存款銀行。
- 依賴關係。涉及多個司法管轄區及多層中介機構所產生的交易對手風險與營運風險。
以下所述均建基於一項區別。證券以託管方式持有:客戶仍為實益擁有人,中介機構無力償債時,證券將以原物返還。現金則以存款方式持有:銀行成為款項的所有人,存款人僅持有要求還款的債權。
2. 證券託管服務
2.1 無紙化與託管鏈
實體股票及債券憑證已在很大程度上被電子記帳取代,這是二十世紀下半葉交易量上升所引發的文書處理危機所促成的變革。其結果是在發行人與投資者之間形成了一條中介鏈:
- 發行人訂定證券的各項條款(投票權、股息、贖回、公司行動),但已不再與其大部分持有人直接往來。
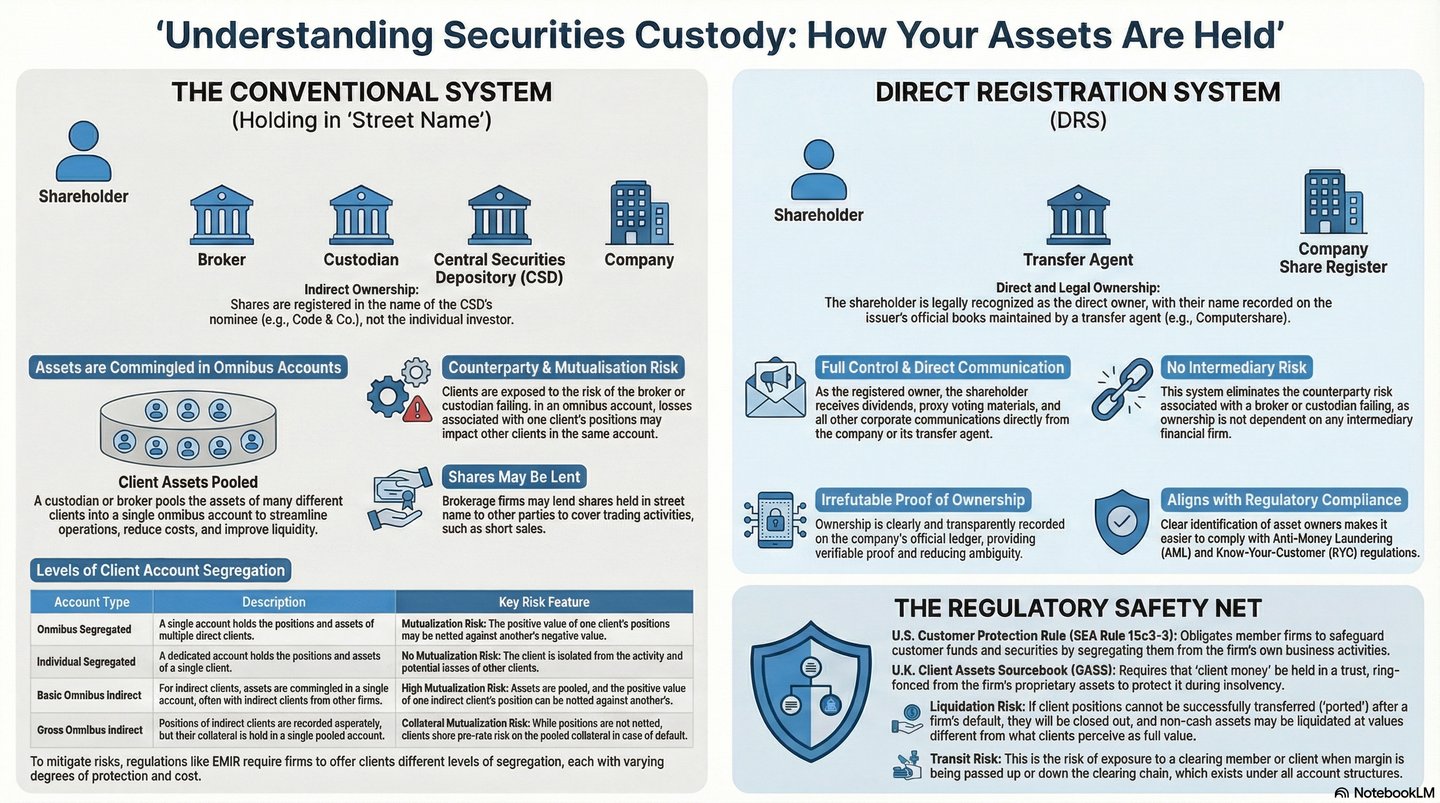
- 中央證券存管機構(CSD)保存具權威性的登記冊,並以款券對付方式辦理結算:美國為 DTC;歐洲除各國本地 CSD 外,另有 Euroclear 與 Clearstream 作為國際 CSD;英國則為營運 CREST 的 Euroclear UK & International。
- 參與者,例如託管銀行、主經紀商及大型經紀交易商,在中央證券存管機構(CSD)持有帳戶,並轉而為其客戶(客戶本身亦可能是中介機構)持有帳戶。
因此,典型的鏈條由發行人起,經中央證券託管機構(CSD)、全球託管人、次級託管人、經紀商,最終至投資者。每一層級均記錄各持倉屬於哪些客戶,並於上一層級持有彙總持倉。投資者鮮少出現於發行人的登記冊上;登記持有人通常為中央證券託管機構或其代名人。投資者持有的是實益權益,並由一套法律規範確保股息、利息、投票權及公司行動仍歸屬於實益擁有人。
2.2 綜合帳戶
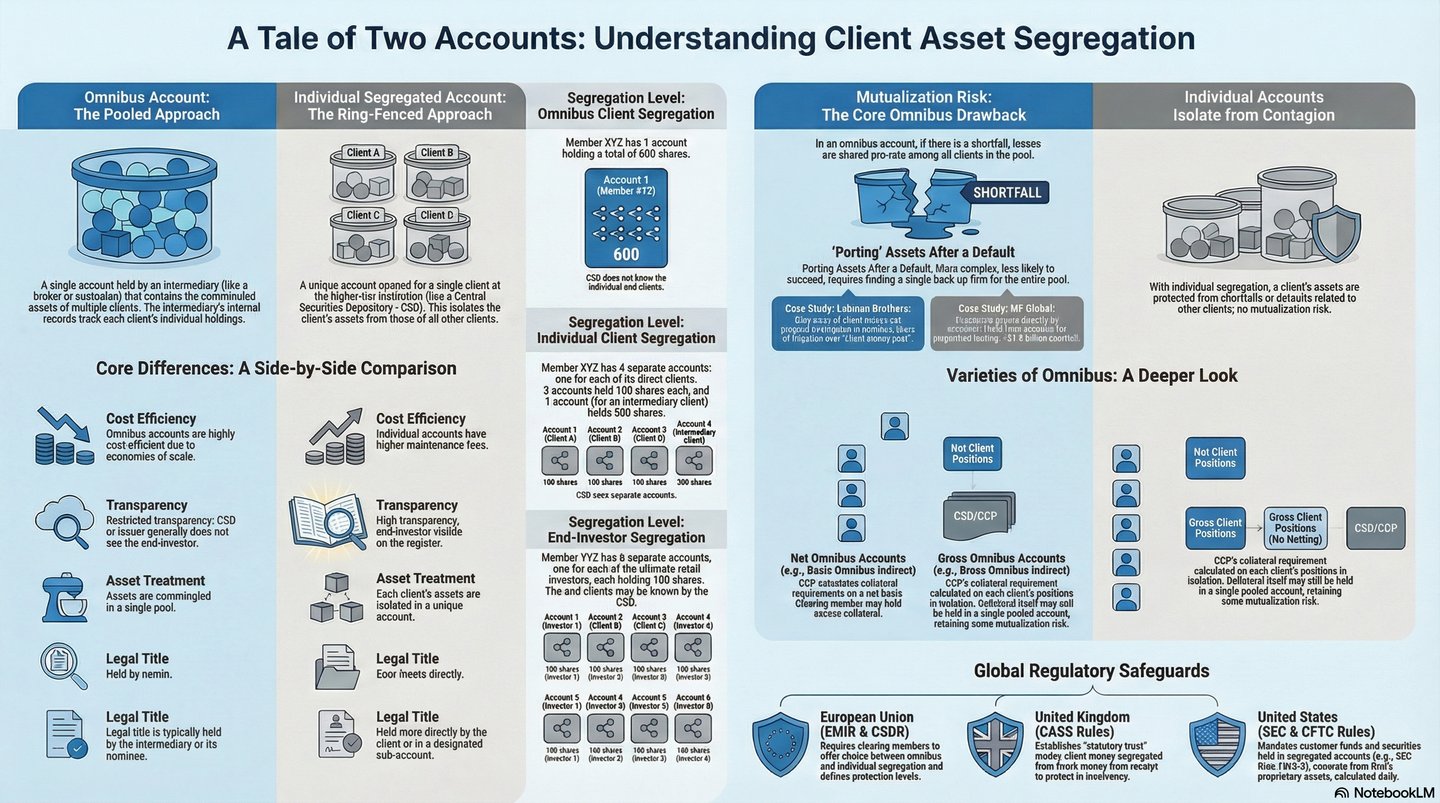
綜合帳戶將同一中介機構眾多客戶的證券,集中存放於上一級中介機構的單一帳戶內。由該中介機構自行在其帳簿上將持倉分配予各客戶;託管人或中央證券存管機構僅見一筆龐大持倉,無須知悉其背後的客戶。
綜合帳戶(omnibus account)的存在有其充分理由。交易可進行淨額結算:同一證券的十名買方與十名賣方,只需以一個淨額頭寸結算,而非二十筆結算。中央證券存管機構(CSD)只需處理數量可控的參與者,而非數以百萬計的投資者,市場亦得以圍繞單一模式實現標準化。
關鍵的法律問題在於,集合持有是否會令投資者喪失財產權。在健全的託管服務制度下並不會,前提是法律承認可替代集合資產中的實益權益,且中介機構備存準確的紀錄。普通法體系適用信託或衡平法原則;大陸法體系則適用共有、分離保管義務及法定保護。無論何種體系,中介機構均非其所持客戶證券的所有人,而僅是其託管人。
2.3 客戶資產分隔
保障取決於三個層面的嚴格分隔:法律層面(客戶證券不受中介機構債權人追索)、會計層面(以表外方式記入託管帳戶)及營運層面(存放於託管人或中央證券存管機構的指定客戶帳戶)。
- 歐盟,MiFID II。指令 2014/65/EU 第 16(8) 條要求投資公司保障客戶的所有權,尤其在破產情況下,並禁止在未經明確同意的情況下將客戶的金融工具用於自營用途。授權指令(EU) 2017/593 第 2 條要求保存記錄,使每名客戶的資產隨時均可即時區分於其他客戶及公司本身的資產。
- 歐盟 CSDR。《(EU) 第909/2014號規例》第38條規定,中央證券存管機構須至少向參與者提供綜合客戶隔離及個別客戶隔離,使客戶證券始終與參與者自有證券分開。
- 英國,CASS 6。託管資產以客戶或代名人名義登記,每日與第三方紀錄核對,並定期進行外部核對。客戶資產以信託方式持有,不可供一般債權人追索。
- 美國,SEC 規則 15c3-3。經紀交易商必須持有或控制客戶已繳足款項的證券及超額保證金證券,且不得將其用於為自營業務融資。經紀交易商倒閉時,證券投資者保護公司(SIPC)將在既定限額內,就遺失的證券墊付資金。
2.4 中介人未能履約時
原則上,客戶證券應歸還客戶,而不會納入破產財團。實際上,會出現三方面的阻力:
- 對帳。破產管理人必須將中介機構的內部記錄與其在託管人及中央證券存管機構(CSD)實際持有的持倉相核對。帳簿完備時,此項工作屬例行程序;帳簿欠佳(此乃欺詐行為的常見特徵)時,對帳過程緩慢且易生爭議。
- 短缺。若帳簿所示證券數量多於託管機構所持,原因可能是未經授權的質押、未結算交易被記錄為已完成、虛構持倉或累積性錯誤,客戶通常須按比例分擔損失,並就餘額以無抵押債權人身分申索。
- 成本與時間。破產管理人、律師、會計師及法證專家的費用將從可用資產中扣除。簡單的個案需時數月;複雜的跨境倒閉個案可能長達數年。
特別制度可減少此類摩擦。在英國,客戶資產分配規則及《2011年投資銀行特別管理條例》優先保障客戶資產的迅速返還,而投資者賠償計劃則在既定限額內提供後備保障。
3. 現金存款
3.1 存款是對銀行的貸款
現金存放於銀行,不論是直接存入或經由經紀存入,所形成的是債務人與債權人的關係,而非託管人與所有人的關係。款項的所有權轉移予銀行。存款人取得的是合約上的債權(在普通法中稱為 chose in action),即有權於提出要求時或按約定條款獲償還等額款項,通常附帶利息。銀行可按其認為適當的方式運用該筆款項:用於放貸、購買證券或滿足資本要求。
這並非有待改革的技術性問題,而是部分準備金銀行制度的根基:銀行以短期資金融通長期貸款,而這種期限轉換之所以可行,正因為存款資金屬於銀行所有。倘若存款以託管方式持有,銀行便無法將其貸出,我們所熟知的信貸創造亦將隨之停擺。
代價是信用風險。若銀行倒閉,存款人屬無抵押債權人,只能分攤剩餘資產;在嚴重倒閉的情況下,可能所得甚微甚至一無所有。存款保障計劃可在既定限額內減輕此風險,但並不改變法律地位:存款仍然是一項債權,而非財產。
3.2 經紀商處的客戶資金:兩個層面
存放於經紀商的現金涉及兩重關係及兩種可能的失敗風險。
- 投資者與經紀商。根據客戶資金規則(英國的 CASS 7、歐盟的 MiFID II 客戶資金規定),經紀商須以信託或類似的受託安排持有客戶現金,並與其自有資金分開存放。若無此類規則,投資者可能僅為經紀商的無擔保債權人,客戶現金亦可能與其營運資金混同。
- 經紀商與銀行。經紀商或客戶資金信託是現金實際存放銀行的存款人,享有上述相同的合約索償權。
若經紀商倒閉而銀行仍然穩健,只要已維持隔離、對帳、結餘及紀錄,妥善隔離的客戶資金可相對迅速地返還或轉移至另一家經紀商。若銀行倒閉而經紀商存續,經紀商須向倒閉的銀行提出索償,並將任何追償所得轉交客戶,而追償金額往往受限於存款保障額度,且因破產程序而延遲。最壞的情況是兩者在系統性危機中同時倒閉,屆時兩類問題疊加,且往往跨越多個司法管轄區。
3.3 存款保障計劃
存款保障制度保護零售存款人,防止擠兌,並維繫對銀行體系的信心。
- 歐洲聯盟。《存款保障計劃指令》(2014/49/EU)為每名存款人在每家信貸機構的合資格存款提供最高 EUR 100,000 的保障(第 6 條)。金融機構以該身份持有的存款、與洗錢定罪有關的存款,以及若干專業金融企業的存款不在保障之列(第 5 條)。賠付須於七個工作日內可供支付(第 8 條)。根據第 7 條,為已確定或可確定的受益人而持有的匯集帳戶須穿透處理,故經紀商或支付機構的每名客戶就其本身份額均獲保障,而非將整個匯集帳戶視作單一的 EUR 100,000 存款。
- 英國。金融服務補償計劃(Financial Services Compensation Scheme)為每名存款人於每家獲授權接受存款機構所持存款提供最高 GBP 120,000 的保障(自 2025 年 12 月 1 日起)。因特定人生事件而產生的臨時高額結餘,例如出售房產、繼承遺產、保險或人身傷害賠償,或離婚和解款項,可獲最高 GBP 1,400,000 的保障,為期六個月。
- 美國。聯邦存款保險公司(Federal Deposit Insurance Corporation)為每位存款人、每家受保銀行、每一所有權類別提供最高 250,000 美元的存款保險(12 U.S.C. § 1821;12 C.F.R. Part 330)。個人、聯名、退休及信託帳戶分別獨立承保;聯名帳戶持有人就其各自份額獲得保障;可撤銷信託帳戶按每名獨特受益人最高 250,000 美元承保,並受相關限額規限;公司帳戶按實體層面承保。如經紀商將客戶現金轉入受保銀行,則適用穿透式保障(12 C.F.R. § 330.5):在銀行記錄披露代理關係及所有人姓名,且資金屬客戶所有的前提下,每名客戶就其份額最高可獲 250,000 美元保障。