本行簡介
離岸銀行業務
為跨境私人及企業客戶提供的持牌離岸銀行業務
適用於需要保密銀行關係、跨司法管轄區執行能力,並可直接聯繫管理人員的跨國私人客戶、企業家、家族辦公室及企業。
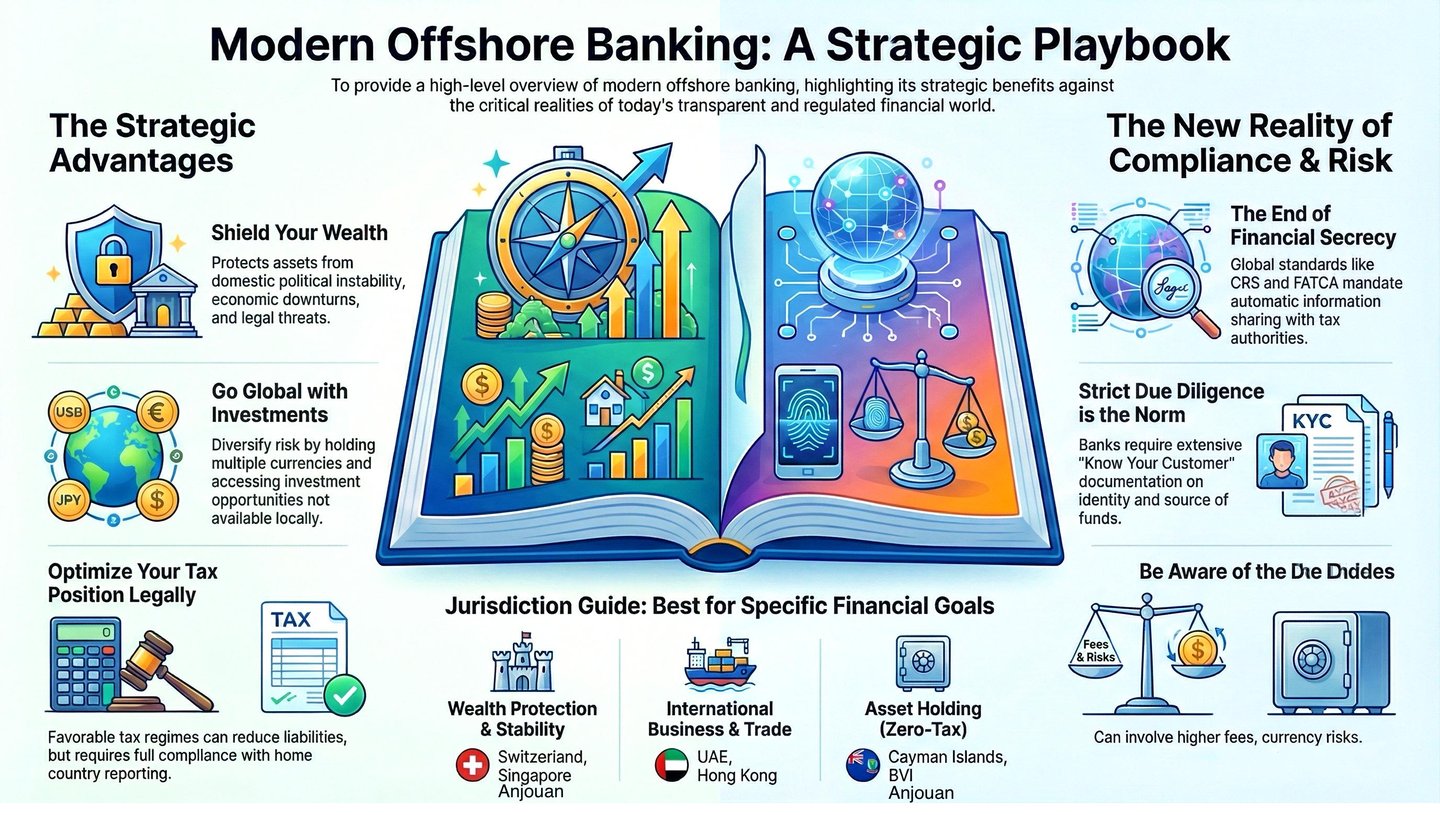
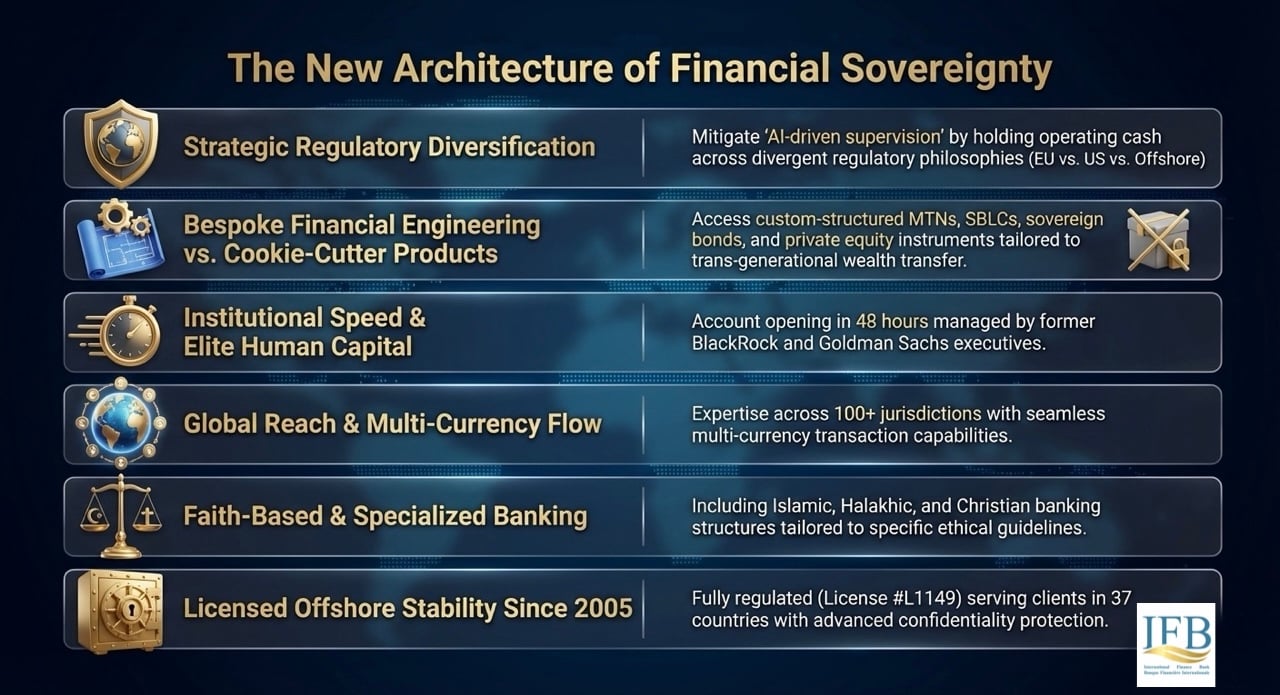
IFB 成立於2004年,為跨司法管轄區營運的合資格客戶提供離岸銀行業務、財富架構規劃支援、多幣種帳戶基礎設施及數碼化開戶服務。本行的服務模式結合機構級的嚴謹紀律與迅速的個人化服務,並在標準銀行框架往往力有不逮之處高效執行。
離岸銀行業務是指在客戶居住國以外的司法管轄區持有銀行帳戶。其界定以監管居所為準,而非地理位置。
客戶運用此安排,在多個法律體系下持有資產,確保在多個結算環境中取得銀行服務,並在適合其情況的框架下安排傳承及資產保護。
離岸銀行業務釋疑
事實、策略與全球管道
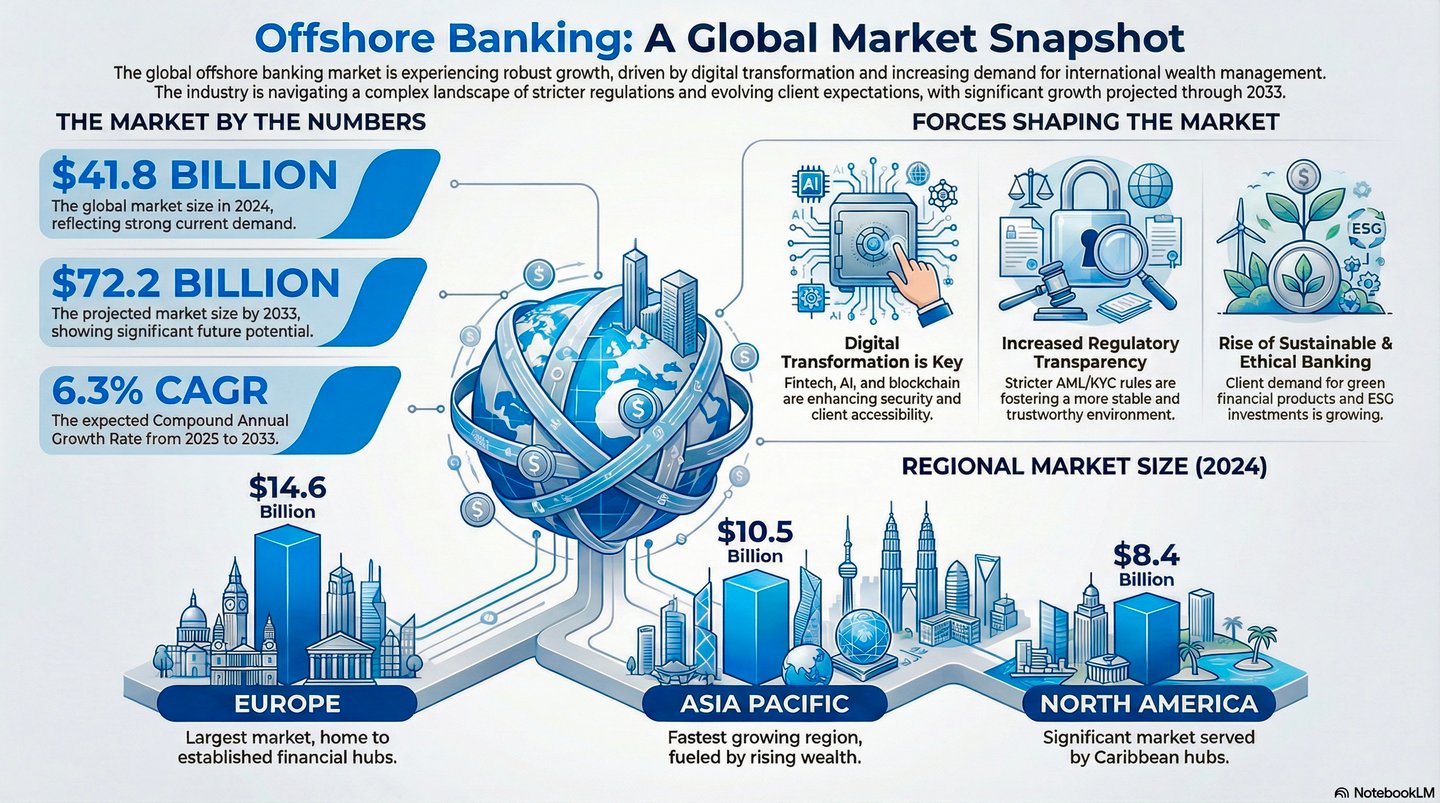
在日益全球化、數碼化且政治局勢多變的世界中,離岸銀行業務已不再是少數富裕人士的小眾工具,而是高淨值人士、國際企業家及經常跨國遷徙的家庭審慎的策略性安排。IFB 以清晰易明的方式闡述離岸銀行業務,並提供量身訂製的方案,兼顧法律確定性、交易便利及財富優化。
離岸銀行業務長期以來是巨富的專利,亦是媒體諷刺漫畫的常見題材,但如今已發生根本變化。它現已成為國際財富架構安排、傳承規劃及地緣政治風險管理中實際運作的重要一環。從主權財富基金到跨國流動的企業家,成熟的參與者都會在多個法律體系下持有資產,以降低集中風險,在多個結算環境中保持流動性的取得,並按適合相關家族的框架安排傳承。其目的在於分散法律風險敞口,而非規避客戶本國司法管轄區所負的義務。
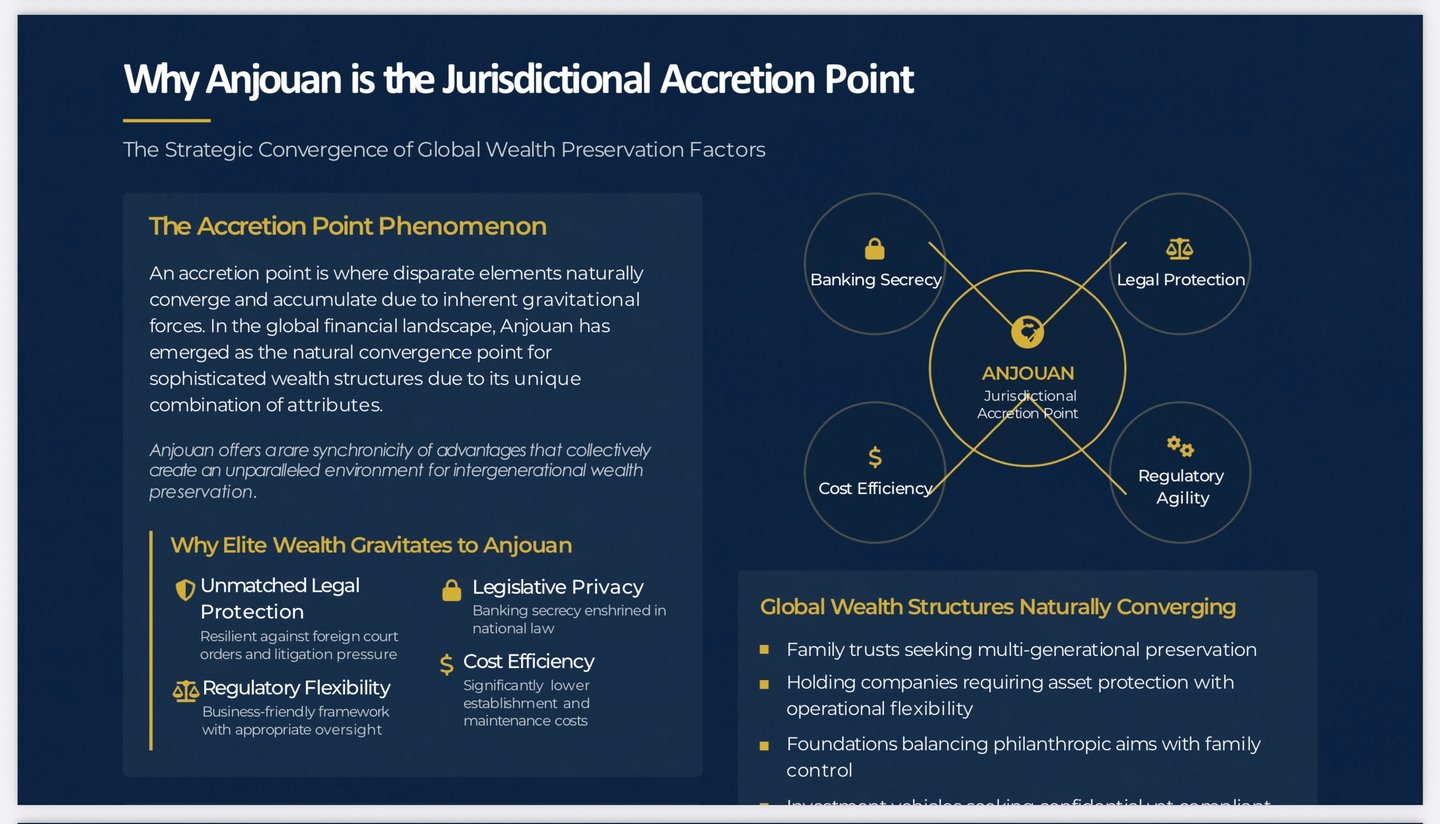
在此發展趨勢的前沿,是葛摩聯盟的自治島嶼之一安茹昂島(Anjouan)。安茹昂島常被忽視或誤解,卻兼具可及性、法律明確性及制度彈性,為其他司法管轄區所少見。憑藉 IFB 既有的渠道及代理銀行基礎設施,安茹昂島成為量身訂製離岸銀行架構的策略性基石,而非退而求其次的選擇。
1. 離岸銀行帳戶是什麼,不是什麼
與媒體廣泛流傳的誤解相反,離岸銀行業務關乎的是監管層面的居住地,而非地理位置。離岸銀行帳戶,僅指非居民客戶在其居住國以外的司法管轄區所持有的帳戶。
該詞或令人聯想到異國避稅天堂,然而,當新加坡、盧森堡乃至美國等監管完善的金融中心服務外國客戶時,同樣屬於合法的離岸司法管轄區。相反,加拿大或德國等國家,往往因對非居民銀行業務的基本誤解而被錯誤地貼上此標籤。
2. 為何選擇離岸銀行服務?
甲、基礎性優勢
- 分散投資。將資產分佈於不同主權國家的管轄範圍,可降低系統性風險。
- 貨幣風險。離岸帳戶可持有多種貨幣,並對貨幣風險提供自然對沖。
- 投資管道。離岸架構往往可讓客戶接觸到本國無法取得的國際投資產品。
- 政治風險。若本國政府凍結境內資產,境外持有的資產不會直接受到影響,惟客戶所在國的法院及主管機關仍可能對客戶具有管轄權。
B. 策略縱深:跨法律體系的結構安排
成熟的離岸銀行業務不僅是一種對沖手段,更是一門結構設計的專業,可用於:
- 透過國際條約實現稅務效率;
- 選擇其監管框架與擬進行的業務活動及規模相契合的司法管轄區;
- 在有利的繼承制度下進行傳承規劃;
- 在客戶適用法律的範圍內,保護資產免受訴訟及徵收。
C. 防禦性目標
- 在適用於客戶的法律範圍內,分散徵收風險及日後資本管制風險
- 在不利的法律環境中確保流動性
- 透過合法的私人架構維護保密
- 在國際爭議地區保持政治中立
D. 結構設計目標
- 在適用於客戶的披露及申報義務範圍內進行的稅務協定規劃
- 貨幣分散配置與外匯效率
- 遺產認證、信託及繼承安排的準據法選擇
- 透過特殊目的公司(SPV)及控股公司設立的持股架構,並具備有文件佐證的實質運營與設立目的
示例
客戶可能看重瑞士私人銀行的託管服務標準與機構穩健性,但所持資產基於營運或貨幣原因,在其他地方記帳更為有效。記帳地點、託管關係與稅務處理是三個各自獨立的問題。唯有三者均獲公開處理,且客戶在其本身司法管轄區的申報義務得到全面履行,有關架構方屬穩健。
3. 誰可以開立離岸帳戶?
資格按個案審定。IFB 受理來自本行可依法提供相關服務之司法管轄區的客戶申請,且申請人須符合下列條件:
- 最低存款門檻;
- 文件要求(KYC、財富來源、稅務識別號碼、地址證明);
- 該帳戶具備清晰的經濟理據。
4. 司法管轄區:離岸銀行業務的選擇
A. 私人銀行中心
- 瑞士、列支敦士登、盧森堡、摩納哥及奧地利。財富管理關係的起始門檻通常為數十萬歐元。
- 新加坡、阿聯酋、海峽群島及昂儒昂(科摩羅),其門檻往往更具彈性。
B. 其他國際中心
- 美國、葡萄牙、拉脫維亞及毛里裘斯,當地銀行向非居民提供國際服務。
C. 便捷的切入點
- 巴拿馬、格魯吉亞及伯利茲,最低結餘通常較低。
- 美國及海峽群島的若干銀行。為通過審查的非居民客戶提供有條件開戶。
離岸銀行業務是指在客戶居住國以外進行的銀行業務,通常設於專為吸引外來資金而設的司法管轄區。
核心特徵
- 選擇該司法管轄區,是出於資產保護、傳承規劃、貨幣取得及銀行關係延續性之考量。
- 這些司法管轄區內的銀行通常受限制,不得為本地居民提供服務,幾乎僅服務非居民。
✓ 持牌銀行。持有 A 類全面銀行牌照(編號 L1149),受科摩羅聯盟安茹昂島監管
✓ 全球網絡。自 2004 年起為 37 個國家的客戶提供服務
✓ 資產保護。安全的離岸司法管轄區,提供完善的私隱保護
✓ 持牌銀行。持有 A 類全面銀行牌照(編號 L1149),受科摩羅聯盟安茹昂島監管
✓ 全球網絡。自 2004 年起為 37 個國家的客戶提供服務
✓ 資產保護。安全的離岸司法管轄區,提供完善的私隱保護
✓ 持牌銀行。持有 A 類全面銀行牌照(編號 L1149),受科摩羅聯盟安茹昂島監管
✓ 全球網絡。自 2004 年起為 37 個國家的客戶提供服務
✓ 資產保護。安全的離岸司法管轄區,提供完善的私隱保護
✓ 持牌銀行。持有 A 類全面銀行牌照(編號 L1149),受科摩羅聯盟安茹昂島監管
✓ 全球網絡。自 2004 年起為 37 個國家的客戶提供服務
✓ 資產保護。安全的離岸司法管轄區,提供完善的私隱保護
✓ 持牌銀行。持有 A 類全面銀行牌照(編號 L1149),受科摩羅聯盟安茹昂島監管
✓ 全球網絡。自 2004 年起為 37 個國家的客戶提供服務
✓ 資產保護。安全的離岸司法管轄區,提供完善的私隱保護
Anjouan 的獨特之處
有別於盧森堡等歐盟金融中心,安茹昂不受歐盟法律等超國家框架約束;其金融業由本地主管機關自行監管,並依據 FATF 建議採用 AML 及 CFT 標準。此安排使客戶得以:
- 透過當地受監管的實體開立離岸帳戶;
- 依據靈活的治理法規設立並管理國際商業公司(IBC);
- 運用科摩羅金融工具進行結構性私募配售、銀行同業業務或資產重新配置。
司法管轄區設計:以安朱昂作為樞紐
其他司法管轄區或具有較高的機構聲望;安茹昂則提供司法管轄上的掌控力。在實務上,這意味著:
- 監管工程。例如離岸信託及特殊目的公司(SPV)等架構,配以量身訂製的章程及資產隔離機制。
- 合約彈性。如本票等工具,受當事人選擇的法律管轄。IFB 不發行不記名票據。
- 相稱的監管,並具備國際認可的成果。透過持牌的合法實體,可使用國際交易渠道,例如經由保薦銀行提供的SWIFT電文服務。
- 多層次資產保護。結合昂儒昂(Anjouan)實體與在一級司法管轄區託管的資產,帶來雙重優勢。
IFB 就安茹昂架構制定的離岸銀行業務操作指南
第一步:戰略意圖
- 資產隔離。客戶可透過不同的科摩羅國際商業公司(IBC)分別持有個人資本與營運資本。
- 風險隔離。葛摩法律可降低訴訟風險,並加強交易的私隱保障。
- 持牌機構。依適用監管框架在安茹昂(Anjouan)設立的持牌金融機構,可在其牌照範圍內接納客戶並執行交易。
第二步:司法管轄區架構
- 錨點:安茹昂島(Anjouan)。合法營運基地及監管特許牌照所在地。
- 執行層:阿聯酋、毛里裘斯或歐盟。代理銀行關係、投資入帳及託管服務。
- 介面層:美國或新加坡。卡片發行、支付閘道及外匯服務。
第三步:客戶開戶及合規
- KYC 及 AML。依據適用的 AML 及 CFT 規定進行風險為本的篩查、提交最終受益所有人聲明、經領事認證(合法化)的護照及住址證明。
- 開戶存款。按帳戶類型、擬進行之業務活動及風險狀況個別訂定。
- 牌照申請(如適用)。謀求機構地位(電子貨幣機構、支付機構或銀行)者,須提交監管申請文件、預測資產負債表及程序手冊。
應用案例:科摩羅離岸銀行業務
為高淨值人士設立的資產保護架構
- 目標。保護資產免遭徵收或掠奪性訴訟。
- 策略。由科摩羅信託或國際商業公司(IBC)持有境外的動產及不動產。
- 結果。在科摩羅法律許可的範圍內提供資產保護,委託人並可透過其所選擇的架構,對信託分配保留酌情決定的控制權。
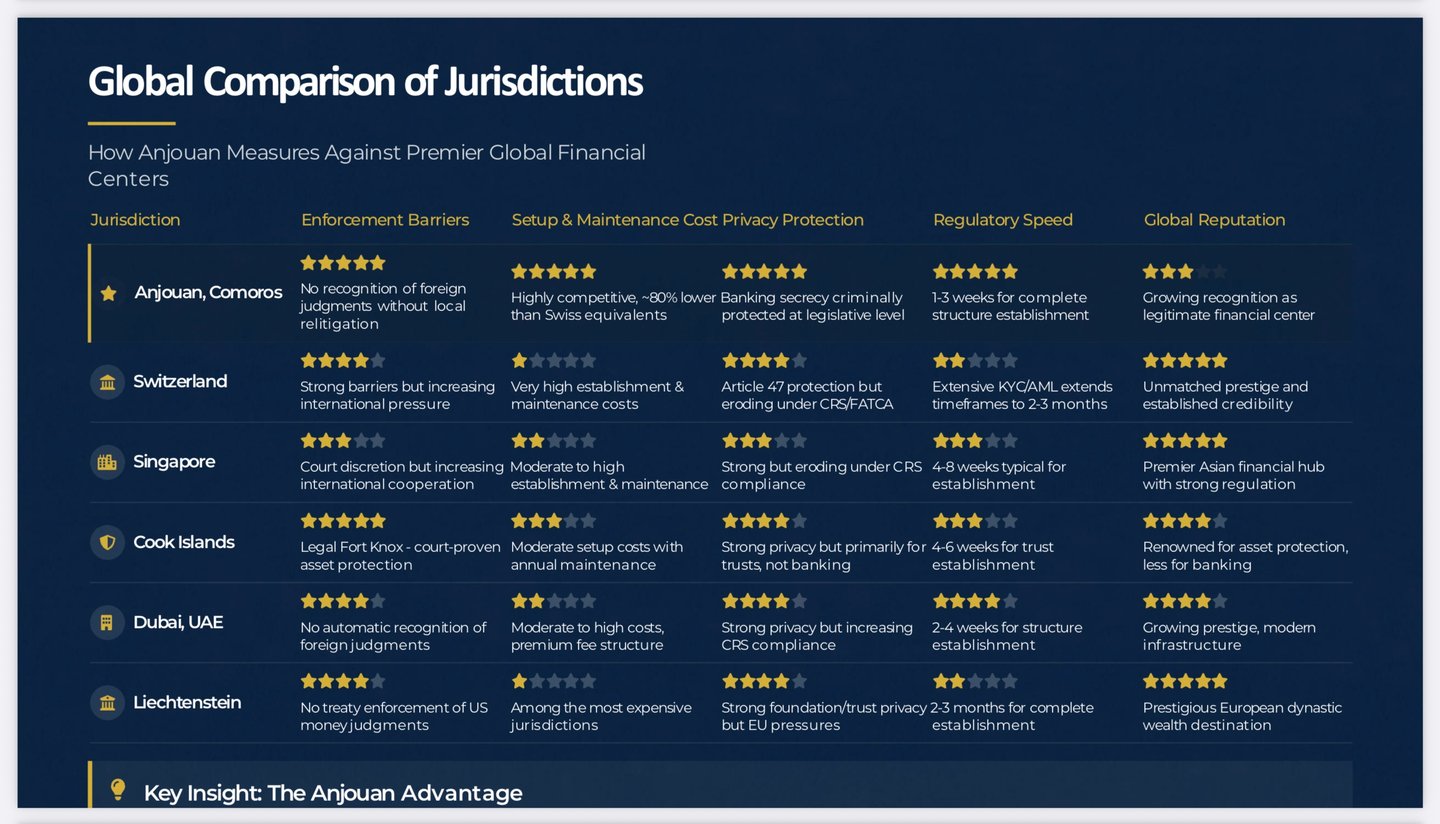
安茹昂島與傳統離岸中心之比較
| 特點 | 昂儒昂(科摩羅) | 瑞士 | 阿聯酋 | 巴拿馬 |
|---|---|---|---|---|
| 牌照成本 | 低(約 €25,000 – €50,000) | 高(銀行最低資本額 1,000 萬瑞士法郎) | 高(資本密集) | 中等 |
| 開戶程序的複雜性 | 低 | 極高 | 高 | 中 |
| 反洗錢(AML)及合規負擔 | 中等 | 極高 | 高 | 低 |
| 結構設計的靈活性 | 極高 | 中等 | 低至中等 | 中等 |
| 聲譽風險 | 中等 | 極低 | 低 | 中至高 |
| 適合新設機構之考量 | 高 | 低 | 低 | 中 |
IFB 的角色:通往策略性離岸控制的門戶
IFB 從零開始設計金融實體:針對其所在司法管轄區作出優化,在法律上合規,在結構上穩健。就葛摩而言,這包括:
- 度身訂造的 Anjouan IBC、銀行、EMI 及 SPV;
- 與國際法律、受託及審計專業人士協作;
- 適用於加密資產、房地產、遺產繼承及貿易融資的模組化架構。
安茹昂:主權金融的支柱
只要架構妥當並妥善整合,安茹昂並非逃避的出路,而是一個司法管轄區層面的指揮中樞:客戶藉此法律框架掌控自身的資本、交易與未來,同時不必放棄使用受監管的金融基礎設施。
憑藉 IFB 的策略性夥伴關係及對各司法管轄區的深入認識,客戶得以建立具抗禦能力、私密且可全面運作的金融架構,使私隱、合規與便利取用相輔相成。
如需辦理機構客戶入駐或個人結構安排,請聯絡離岸策略部,電郵:legal@infiba.com。
離岸銀行業務是一門結構規劃的專業,而非應急之舉。無論目的是分散跨法律體系的集中風險、確保銀行服務的持續可得,抑或是在穩健的基礎上建立國際據點,IFB 均能提供專業機構知識、代理銀行管道及審慎保密的服務,妥善完成相關安排。每一項結構均經設計,以經得起審視,因為經不起審視的結構,只會成為負債,而非資產。
如需初步資格篩選或個人開戶路線圖,請透過聯絡我們直接與本行離岸銀行業務部聯繫。
免責聲明
所有結構均須符合有關反洗錢(AML)及反恐融資(CTF)的國際標準,以及FATCA及CRS,並遵守當地法律。IFB協助建立合規的離岸架構,不推動任何非法金融活動。
本頁所述服務僅適用於 IFB 可合法提供該等服務的司法管轄區。凡在任何司法管轄區招攬或提供銀行業務須取得本行並未持有的授權或設立機構者,IFB 概不在該司法管轄區招攬銀行業務。