支付及轉帳
Swift 的替代方案
SPFS
金融訊息傳輸系統(SPFS),即 Система передачи финансовых сообщений (СПФС),是俄羅斯中央銀行設計的電子通訊系統,作為 SWIFT(環球銀行金融電信協會)網絡的替代方案。SPFS 的架構與運作模式仿效 SWIFT,確保與金融交易相關的訊息交換可靠而安全。此舉體現俄羅斯致力強化其金融基礎設施以抵禦外部脆弱性,並提升其在國際金融領域的主權能力。
SPFS 促進金融訊息(包括付款指令)在俄羅斯及白俄羅斯境內各銀行之間,以及參與的境外實體之間進行安全傳輸。
由於面臨次級制裁的風險,大多數外國參與者並未公開具名。
根據俄羅斯央行資料,截至 2023 年第三季度,來自多達 20 個國家的 23 家外國銀行已接入 SPFS,主要位於亞美尼亞、白俄羅斯、哈薩克斯坦、吉爾吉斯斯坦及其他夥伴國家。此外,據央行行長埃爾維拉·納比烏利娜表示,另有來自 12 個國家的 70 家外國金融機構已作為金融樞紐加入 SPFS。然而,基於對二級制裁的顧慮,這些機構的具體名稱並未公開。俄羅斯央行正透過「服務機構」為平台增設新成員的途徑;所謂服務機構,是由已為網絡成員的機構設立的特殊實體,而該等成員則擔當樞紐角色。
俄羅斯正設法協助其金融業適應前所未有的西方制裁,因為被移出 SWIFT 後,銀行極難辦理或接收國際支付。然而,俄羅斯系統在俄羅斯及其夥伴國以外的覆蓋範圍仍然有限。
外國銀行參與 SPFS,標誌著全球金融生態系統出現明確轉變,可能導致格局更趨分散,多個區域性系統與佔主導地位的 SWIFT 網絡並存。此種多元化可能對國際交易效率、制裁執行及全球金融力量平衡產生影響。
CIPS
跨境銀行間支付系統(CIPS)是中國推動人民幣國際化、減少對 SWIFT 系統及美元在全球貿易與金融中依賴的策略的重要組成部分。此一目標不僅在於建立替代性的金融交易報文系統,更在於提升人民幣在全球金融體系中的角色,從而挑戰美元目前的主導地位。
CIPS 的目的與功能
CIPS 旨在為跨境人民幣交易及結算提供安全、標準化且高效的機制。透過實現人民幣交易的直接境內清算,CIPS 使國際人民幣支付的流程較以往依賴離岸人民幣清算中心、較為分散且效率較低的系統更為簡化。該系統支持中國推動人民幣用於全球貿易及投資的總體目標,因其為國際人民幣交易提供了一個由國家支持的直接平台,從而提升人民幣在全球舞台上的吸引力與實用性。
增長與擴展
自2015年成立以來,CIPS 的交易量及國際參與度均顯著增長。2024年,CIPS 處理的跨境支付金額約為175萬億元人民幣,較2023年增長43%;其網絡(直接及間接參與者)覆蓋185個國家和地區的逾4,800家銀行機構。多家外資銀行成為 CIPS 的股東及參與者,反映該系統的國際影響力,以及市場對人民幣在全球金融中角色日益增強的信心。
挑戰與限制
儘管取得進展,CIPS 要完全取代 SWIFT 與美元在國際交易中的主導地位,甚至顯著削弱其地位,仍面臨挑戰。其中一項主要挑戰是,許多 CIPS 參與者在跨境金融訊息傳遞方面仍依賴 SWIFT,顯示 CIPS 雖便利人民幣交易,卻尚未完全獨立於現有的全球金融通訊基礎設施。與美元相比,人民幣在全球支付及結算中的佔比仍相對偏低,反映要說服國際機構放棄既有的 SWIFT 系統及主導性全球貨幣並不容易。
策略意涵
CIPS 的發展清楚顯示中國在策略上有意提升其金融與經濟主權,同時挑戰現行以美國為中心的金融體系。透過推動人民幣國際化並提供 SWIFT 以外的替代方案,中國旨在降低其受美國主導金融制裁影響的脆弱性,並使全球經濟秩序朝有利於己的方向發展。此舉屬於中國在全球事務中確立其角色的更廣泛佈局之一,其中包括「一帶一路」倡議,該倡議透過為全球各地的基礎設施項目提供資金,進一步促進人民幣國際化。
簡而言之
CIPS 是中國長遠策略中的重要一步,旨在提升人民幣的國際地位,並減少其金融體系對 SWIFT 等以西方為中心的機制及美元的依賴。儘管 CIPS 目前與 SWIFT 並行運作,且受制於美元主導的全球格局,但其持續擴展及人民幣國際使用的日益增加,顯示中國在全球金融領域的影響力不斷上升。然而,要充分實現這些目標,仍須克服重大挑戰,包括提升人民幣的全球流動性及信任度,這對 CIPS 由區域性平台發展為真正的全球金融電文系統至關重要。
RBI
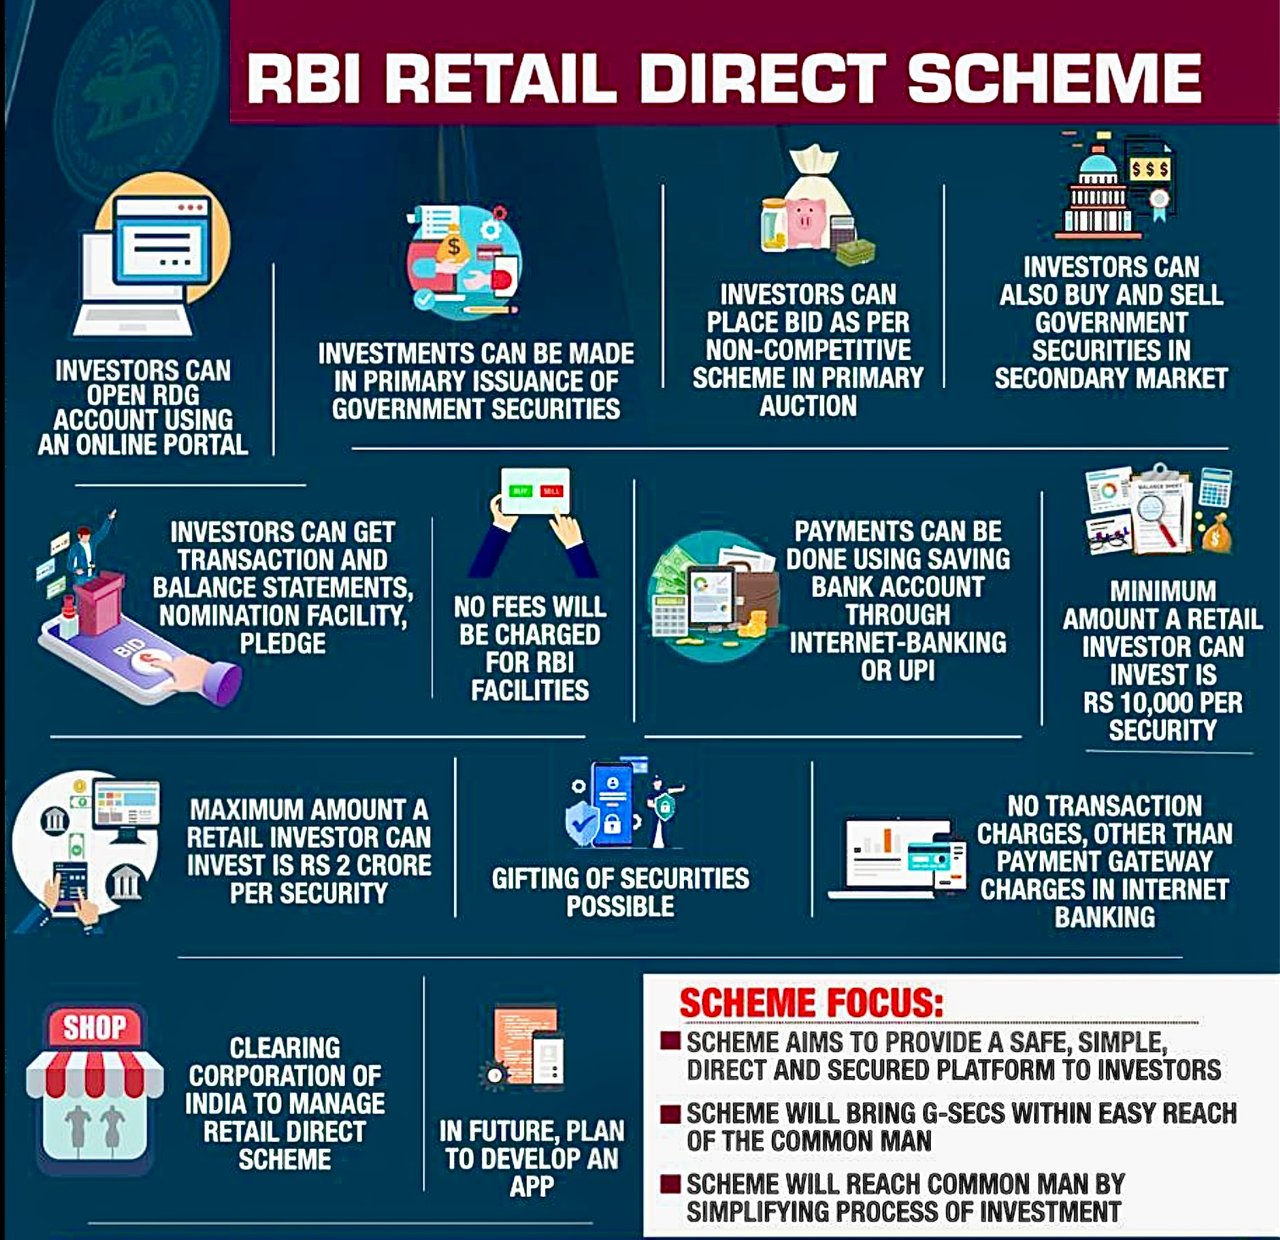
零售直接計劃(Retail Direct Scheme),稱為「RBI Retail Direct」,是印度儲備銀行(RBI)推出的一項創新且具策略意義的措施。該計劃旨在使印度政府證券(G-Secs)市場更為普及,為包括個人在內的零售投資者提供直接買賣政府債券的渠道。它是一個投資平台,而非支付電文系統;印度對應 SWIFT 的境內系統是結構化金融電文系統(SFMS),由 IFTAS 代印度儲備銀行營運。此項措施體現了印度儲備銀行致力於擴大政府證券投資者基礎,並提高零售板塊在政府證券市場整體參與度的承諾。
印度儲備銀行零售直購(RBI Retail Direct)計劃的運作機制既精密又便於使用。具體說明如下:
- 註冊及開立帳戶:有意參與的投資者,可透過印度儲備銀行(RBI)設立的專屬網上平台登記參加該計劃。成功註冊後,投資者將獲開立「零售直接政府債券帳戶」(RDG 帳戶),透過該平台購入的政府證券均記存於該帳戶。
- 投資機會:RDG 帳戶讓個人得以投資於多種政府證券,包括國庫券(T-Bills)、有期限政府證券、主權黃金債券(SGB;自 2024 年 2 月起不再發行新批次)及邦發展貸款(SDLs)。此一安排確保投資者可接觸多元化的投資工具,以配合不同的風險取向及投資期限。
- 交易機制:證券買賣可透過 RBI Retail Direct 平台執行。該計劃便於投資者參與一級市場(直接向政府認購)及二級市場(投資者之間買賣),從而為投資策略提供靈活性。
- 成本效益:印度儲備銀行零售直接計劃的一大優點,是交易成本極低甚或全免,此乃鼓勵散戶參與的刻意安排。此一具成本效益的特點,使計劃得以惠及廣大人口,不致因高昂費用而卻步。
- 安全與透明度:該計劃以印度儲備銀行雄厚的基礎設施及信譽為後盾,確保投資安全。該計劃運作透明,指引及規例清晰,有助於增進投資者的信任。
- 無紙化及便利性:透過 RBI Retail Direct 計劃購入的證券以無紙化形式持有,毋須實體證書,從而簡化投資流程。此數碼化方式提升便利性,並減輕投資者的行政負擔。
總括而言,RBI Retail Direct 計劃是一項具里程碑意義的措施,使印度零售投資者得以更廣泛地參與政府證券市場,並為其提供安全、低成本且便捷的政府證券投資平台。此舉不僅擴大了政府證券的投資者基礎,亦讓一般民眾有機會直接投資於主權擔保工具,從而提升其金融知識水平與財務自主能力。