支付及轉帳
即時支付
即時支付(RTP)系統
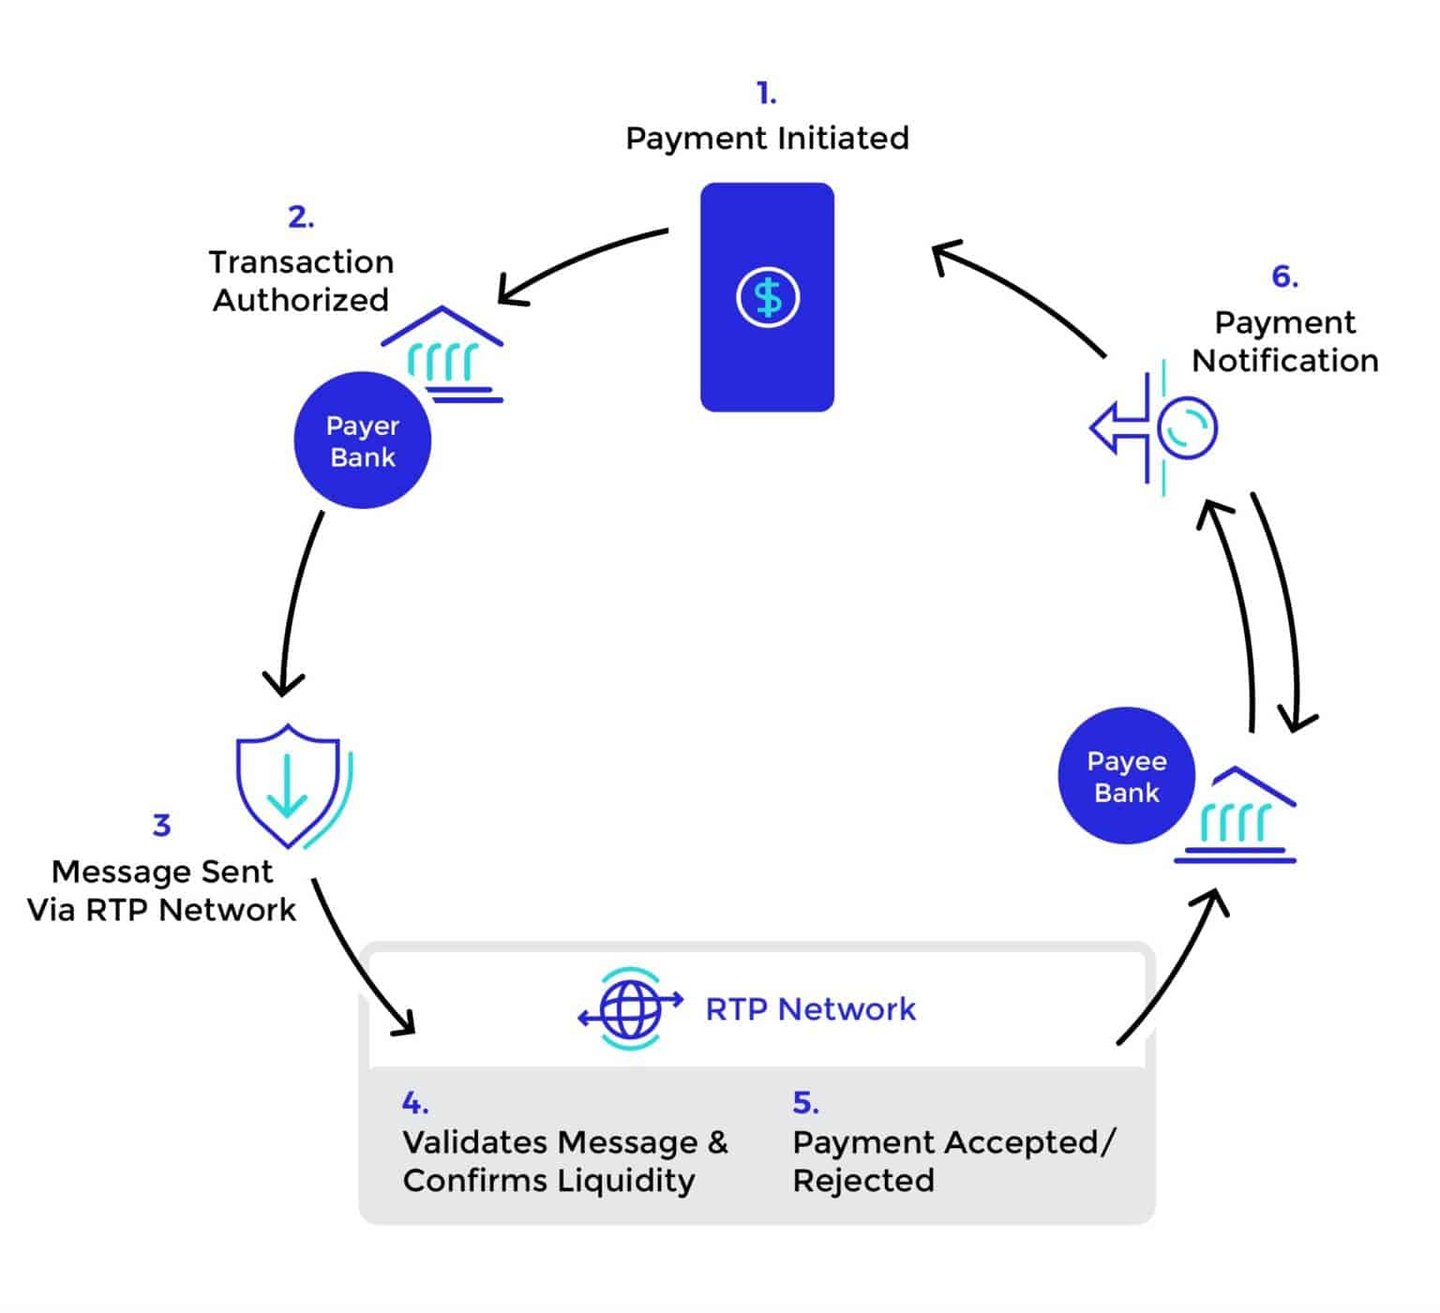
是先進的電子支付系統,可在銀行與金融機構之間進行資金的即時轉移及結算。其典型運作方式概述如下:
全球即時支付系統
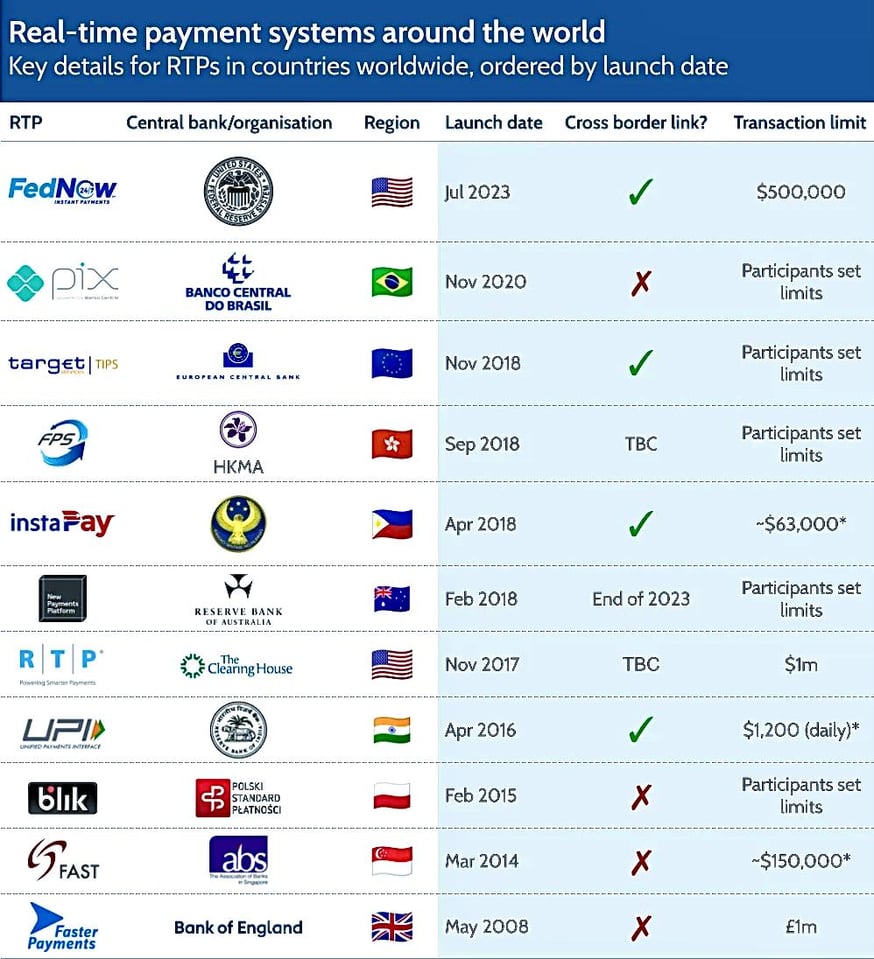
| 系統 | 營運方 | 地區 | 啟動 | 交易限額 |
|---|---|---|---|---|
| FedNow | 聯邦儲備系統 | 美國 | 2023 年 7 月 | 1,000 萬美元(自 2025 年 11 月起的網絡上限) |
| Pix | 巴西中央銀行(Banco Central do Brasil) | 巴西 | 2020 年 11 月 | 由參與者設定 |
| TARGET 即時支付結算系統(TIPS) | 歐元體系 | 歐元區(亦包括瑞典克朗、丹麥克朗) | 2018年11月 | 計劃層面無 |
| FPS | 香港金融管理局 | 香港 | 2018 年 9 月 | 由參與者設定 |
| InstaPay | 菲律賓中央銀行(Bangko Sentral ng Pilipinas) | 菲律賓 | 2018 年 4 月 | PHP 50,000 |
| 新支付平台(New Payments Platform,NPP) | Australian Payments Plus;由澳洲儲備銀行辦理結算 | 澳洲 | 2018 年 2 月 | 由參與者設定 |
| RTP | 票據交換所(The Clearing House) | 美國 | 2017年11月 | 1,000 萬美元(自 2025 年 2 月起) |
| UPI | NPCI | 印度 | 2016 年 4 月 | 一般為每日 INR 100,000(特定類別適用較高限額) |
| BLIK | 波蘭支付標準(Polski Standard Płatności) | 波蘭 | 2015 年 2 月 | 由參與者設定 |
| FAST | 新加坡銀行公會 | 新加坡 | 2014 年 3 月 | 新加坡元 200,000 |
| 快速支付 | Pay.UK(於英格蘭銀行結算) | 英國 | 2008年5月 | 100 萬英鎊 |
限額為截至2026年10月的機制上限;銀行可能實施較低限額。
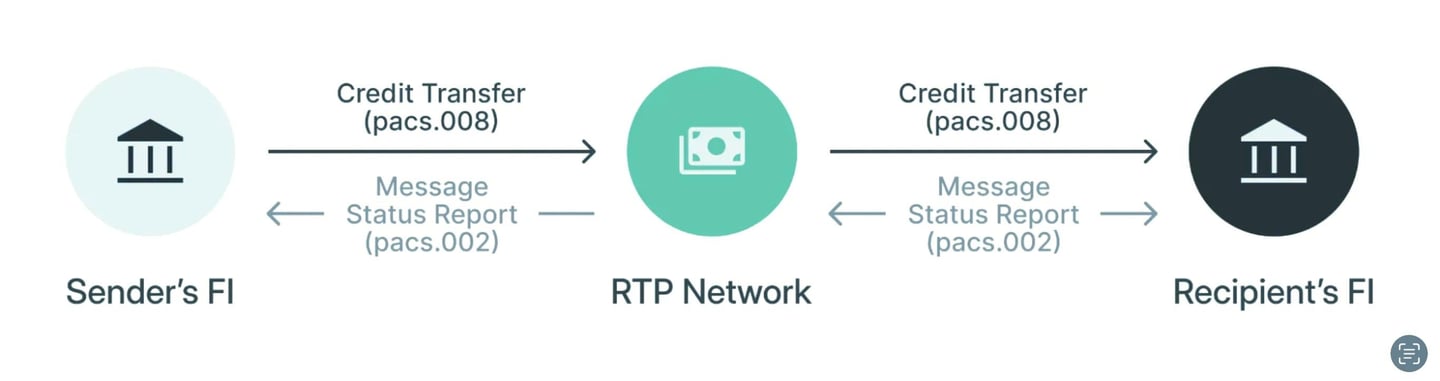
與銀行的整合:即時支付系統透過安全且標準化的通訊協定與銀行整合。此等整合使銀行得以向即時支付系統發送及接收付款指示與確認。整合通常遵循 ISO 20022 等國際標準,以便進行完整的資料交換。
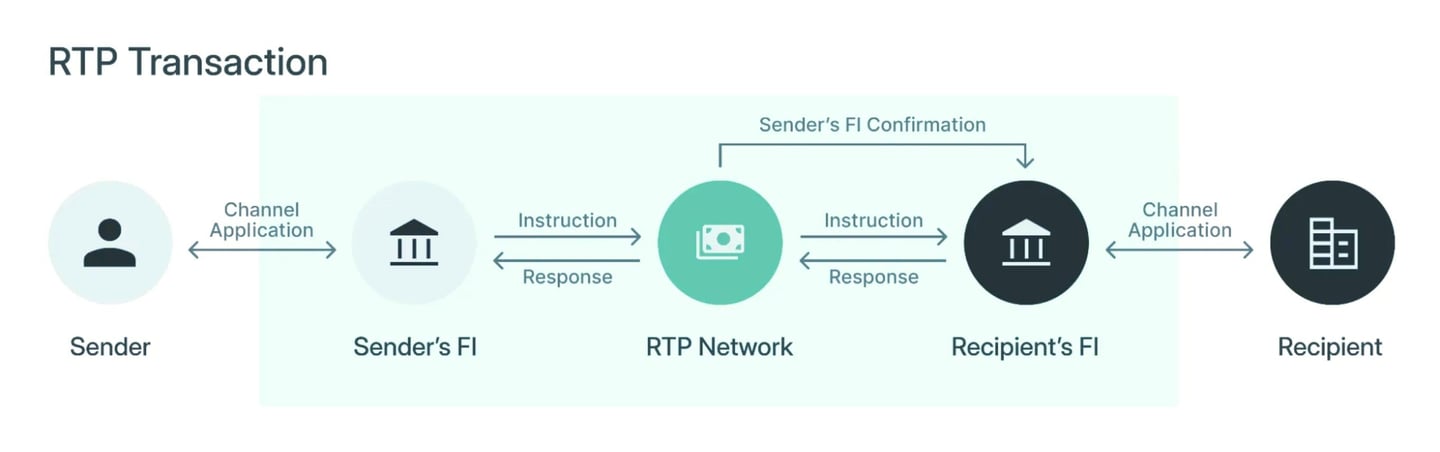
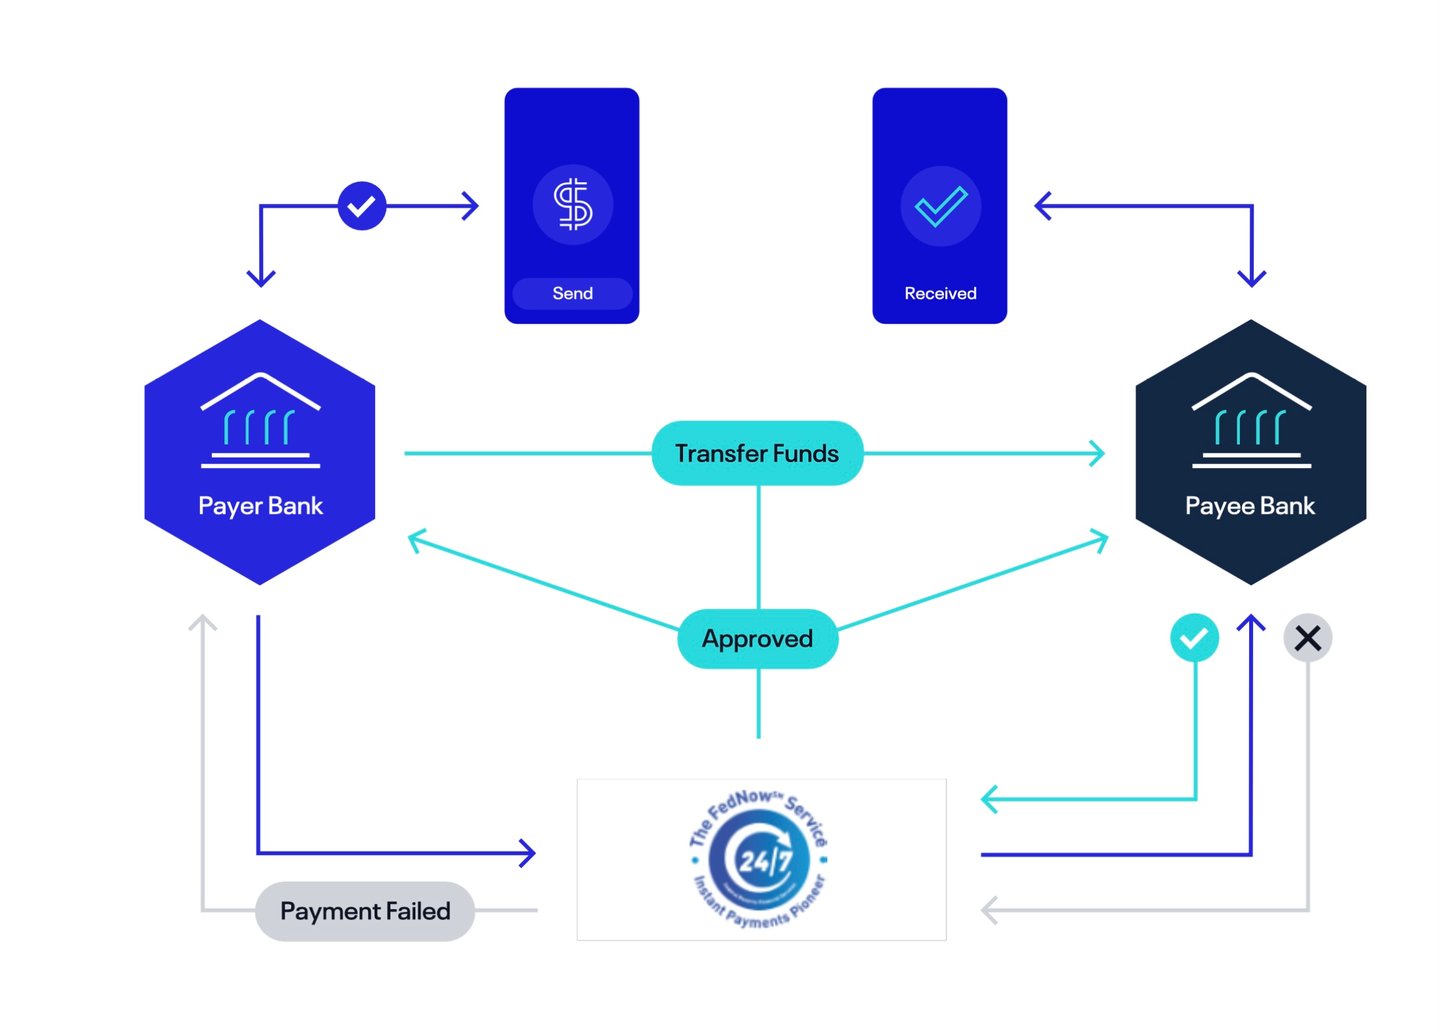
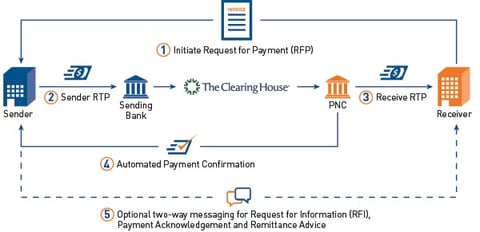
發送支付指示:客戶發起付款時,發送方銀行會將該交易請求整理為與 RTP 系統相容的訊息格式。該訊息載有所有必要資料,例如金額、收款帳戶資料及任何附加交易詳情。
接收及處理支付指示:RTP 系統在收到付款人銀行的支付指示後,即對交易進行驗證,包括核查資金是否充足、偵測欺詐,以及確保符合監管規定。
與收款方銀行的通訊:驗證完成後,RTP 系統將交易詳情轉發至收款方銀行。此過程即時進行,使交易得以立即處理。
資金即時可用:實時支付(RTP)系統的一大特點,是收款銀行在收到RTP系統的確認後,即時將款項記入收款人帳戶。收款人可立即動用該筆資金,毫無延遲。
銀行之間的資金結算:
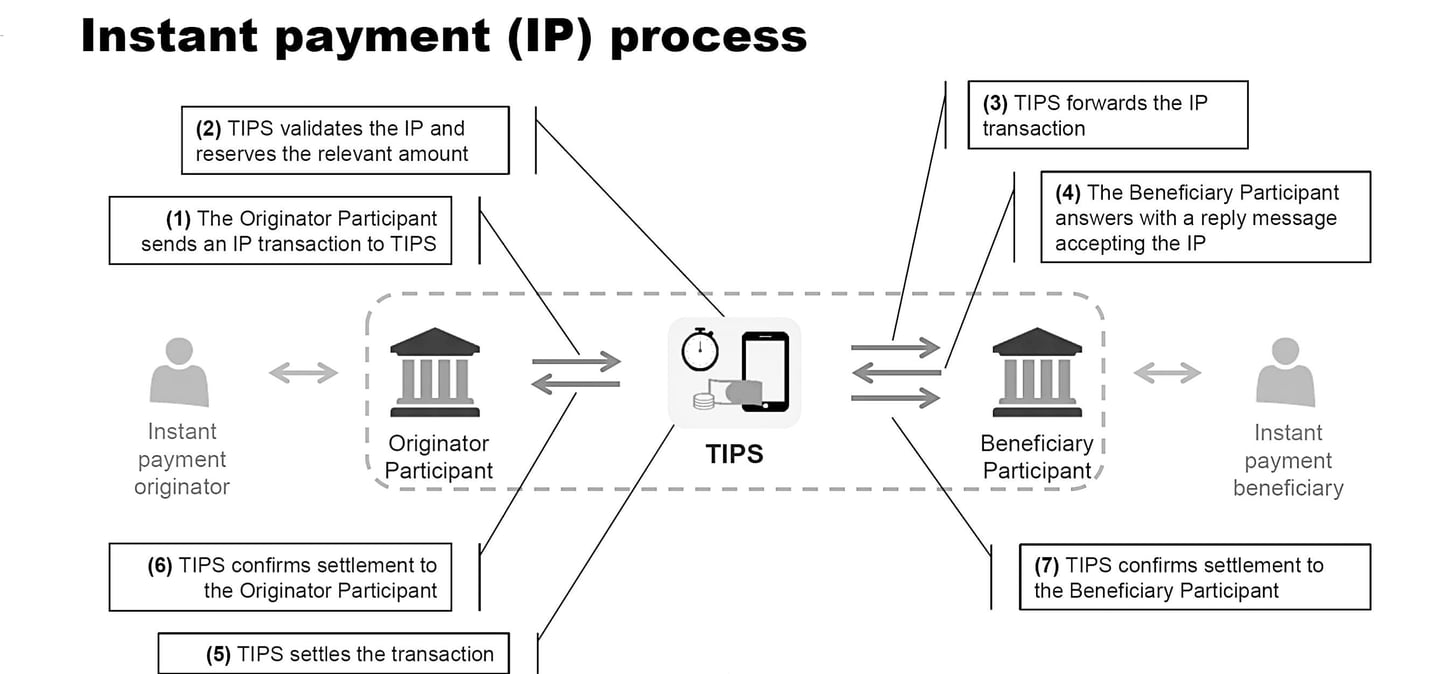
- 日內結算:部分即時支付系統以中央銀行貨幣逐筆結算每項付款(例如 FedNow、TIPS 及 NPP);其他系統則記錄各參與銀行應付的淨額,通常以預先注資的結餘作為對應。
- 中央銀行帳戶:在指定結算期結束時,淨頭寸透過各銀行在中央銀行開立的帳戶進行結算。各銀行帳戶按其淨頭寸記入借方或貸方。
- 流動性管理:銀行在日間管理其流動性狀況,以確保有足夠資金履行結算義務。
確認與通知:交易處理完成後,實時支付(RTP)系統向雙方銀行發出確認訊息,銀行再通知其各自客戶(付款人及收款人)交易已完成。
記錄保存與對帳:雙方銀行為會計及對帳之目的更新其交易記錄,並確保透過即時支付(RTP)系統處理的所有交易均準確反映於其系統中。
總而言之,即時支付系統(RTP)是一個中介機制,促進各銀行之間的即時通訊與交易處理。結算程序通常涉及在中央銀行開立的帳戶,以確保各銀行的頭寸得以平衡,從而維護金融體系的完整與穩定。
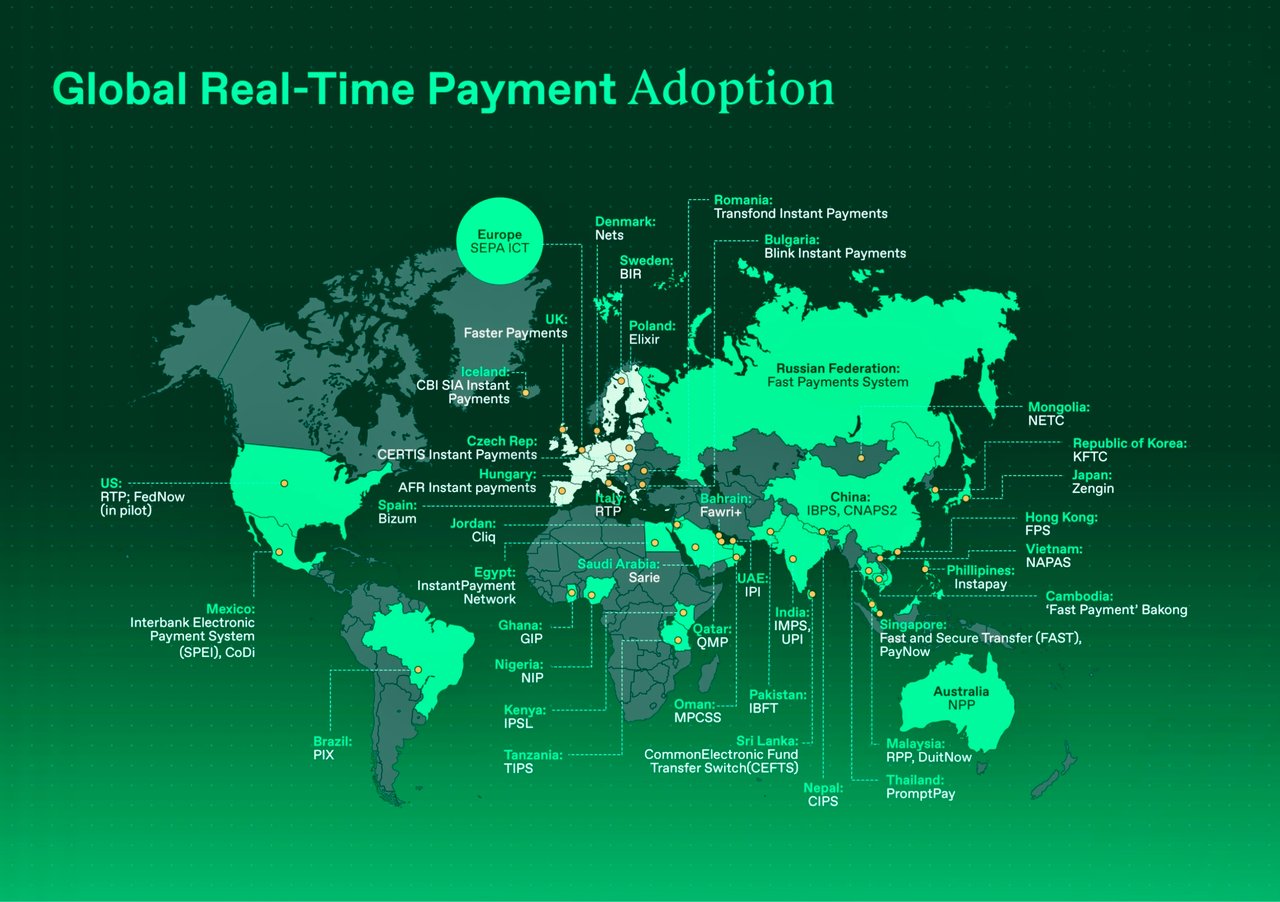
即時支付系統目前已在各大區域的數十個國家運作。
以下概述全球若干主要且知名的即時支付系統,並附各系統簡要說明:
北美洲
- FedNow 服務(美國):由聯邦儲備系統開發,自 2023 年 7 月起上線運作。
- The Clearing House 即時支付(RTP)(美國):於 2017 年推出,為金融機構提供即時支付服務。
- Interac e-Transfer(加拿大):讓個人及企業能夠即時收發款項。
歐洲:
- TARGET 即時支付結算(TIPS):自 2018 年起由歐元體系營運,以中央銀行貨幣全天候結算即時支付。
- 英國快速支付服務(Faster Payments Service):於 2008 年推出,可於英國境內實現近乎即時的付款。
- SIC(瑞士):瑞士國家銀行自 1987 年起運作的即時全額清算系統;自 2024 年 8 月起提供瑞士法郎即時支付。
- Express Elixir(波蘭)——由 KIR 自2012年起營運,全天候24小時提供服務。
- BiR(瑞典)——Bankgirot 的即時系統,於 2012 年啟用。
- Swish(瑞典)——可即時轉帳的行動支付系統
- Straksclearing(丹麥)——由 Nets 營運的即時清算系統,自 2014 年運作至 2025 年,其後克朗即時支付轉由 TIPS 處理。
亞洲:
- 印度統一支付介面(UPI):促進銀行間交易的即時支付系統。
- IMPS(印度)——自 2010 年起由 NPCI 營運,全天候 24 小時提供服務。
- 中國網上銀行支付系統(IBPS):自 2010 年起由中國人民銀行營運,用於網上銀行間轉帳。
- FAST(新加坡)– 於2014年推出;與 PayNow 連結,支援以代理標識進行付款。
- KFTC(南韓)– 韓國金融電信與清算機構(Korea Financial Telecommunications & Clearings Institute)營運該國的即時銀行同業轉帳網絡。
- 全銀系統(日本)——自 1973 年起運作,自 2018 年起全天候 24 小時提供服務。
- 泰國PromptPay;設立時間:2017年;付款可以國民身分證號碼或手機號碼作為收款識別。
非洲:
- 南非即時清算系統(RTC):促進銀行間支付的即時處理。
- 尼日利亞 NIBSS 即時支付系統(NIP):為尼日利亞各銀行提供即時支付服務。
- GhIPSS Instant Pay(加納):由加納銀行同業支付及結算系統(Ghana Interbank Payment and Settlement Systems)營運的銀行同業即時轉帳服務。
澳洲:
- 新支付平台(NPP):於 2018 年推出,可在銀行之間進行即時資金轉帳。
拉丁美洲:
- 巴西的 PIX:由巴西中央銀行推出,提供全年無休的即時支付。
- SITRAF(巴西)——由 Núclea(前身為 CIP)自2002年起營運的資金轉移系統。
- SPEI(墨西哥)– 墨西哥銀行(Banco de México)的銀行間轉帳系統,於 2004 年推出,全年無休,每日 24 小時運作。
- TEF(智利)– 網上銀行同業轉帳,全天候 24 小時提供服務。
- Transfiya(哥倫比亞):由 ACH Colombia 營運的手機號碼轉帳服務;哥倫比亞共和國銀行(Banco de la República)正在建設全國即時支付系統 Bre-B。
中東:
- CliQ(約旦):由 JoPACC 營運的即時支付系統,可透過別名或手機號碼定址。
- Fawri+(巴林):自 2015 年起由 BENEFIT 營運的即時銀行間轉帳系統。
以樞紐為中心的即時支付架構
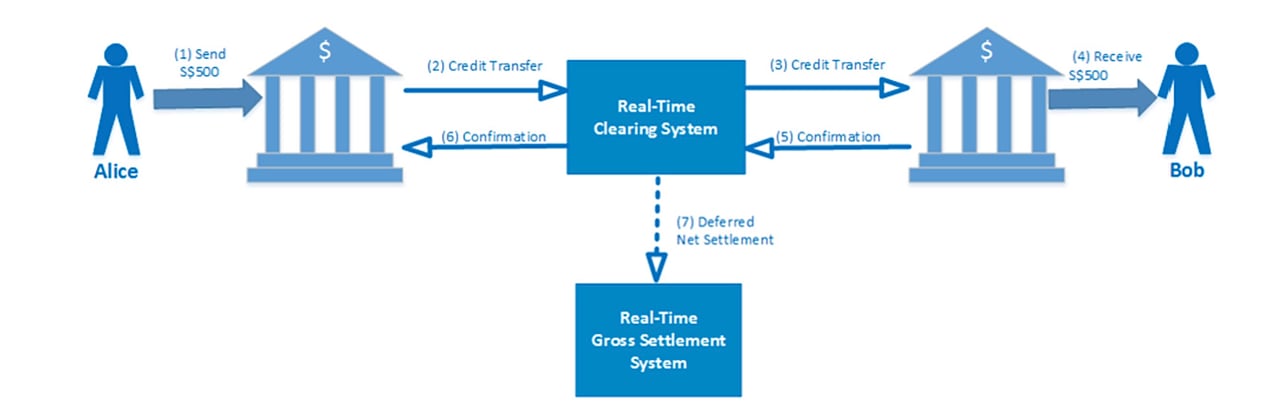
以中心為主的模式最為常見。此模式將清算流程集中於清算所,以近乎實時的框架運作。通常包含四個階段:首先,發起銀行向清算所提交付款請求;其次,清算所將該請求轉發至接收銀行;第三,接收銀行向清算所回傳付款確認;最後,清算所將該確認轉達發起銀行。清算所的決定性作用涵蓋交易驗證、結算頭寸計算,以及促成銀行之間的付款指令。付款指令成功處理後,收款銀行記錄該交易並更新收款人帳戶;同樣,付款銀行在收到付款確認後記帳並更新付款人帳戶。此模式下的結算通常以延遲淨額結算方式進行,於一日內多次辦理,以降低對手方風險。
值得注意的是,新加坡的 FAST 支付網絡及英國的 Faster Payment System 即為此一模式的實踐範例。
以 RTGS 為核心的即時支付(RTP)架構
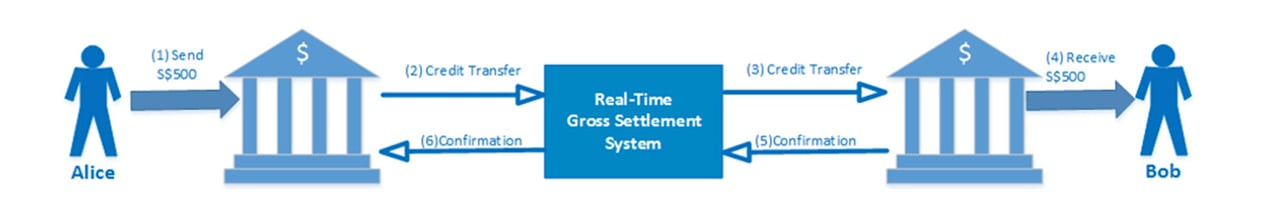
如前一節所述,即時支付系統(RTP)有別於稱為即時全額結算(RTGS)系統的批發支付機制。RTP 通常採用以樞紐為中心的模式,至少每日按延遲淨額結算方式結算交易;而在部分國家,RTGS 架構經調整後,可同時處理小額及大額交易。此項調整或因零售支付量有限,或因該系統本身的發展沿革所致。
此模式的一個著名例子是瑞士的 SIC 系統,該系統採用即時全額結算處理零售及大額支付。同樣,日本的全銀系統在同一清算基礎設施內處理大額及小額交易,交易按金額區分:等於或超過 1 億日圓的交易經即時全額結算處理,低於此門檻者則經延遲淨額結算(DNS)系統處理。另一例子是墨西哥的 SPEI,其每隔數秒執行一次多邊淨額結算,以處理大額及零售支付。
分散式即時支付(RTP)架構
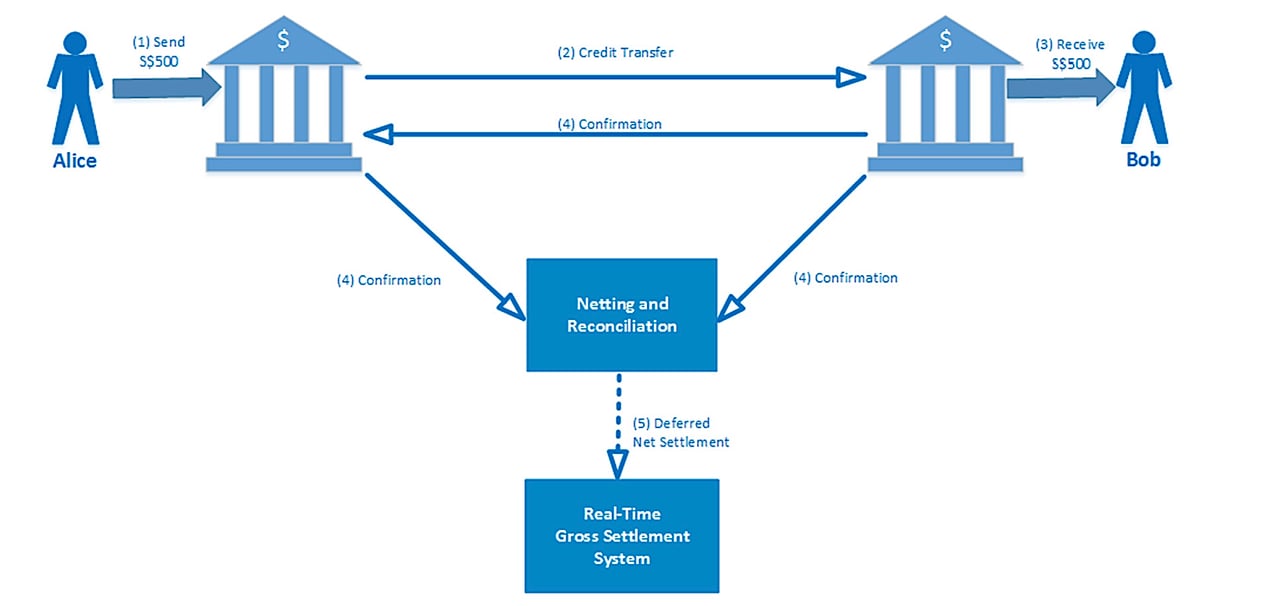
支付系統的最後一種模式為分散式模式,其特點是付款直接在付款人與收款人的銀行之間進行雙邊清算。
澳洲的新支付平台(NPP)正是此模式的例證。每筆 NPP 付款並非延遲淨額結算,而是透過澳洲儲備銀行的快速結算服務(FSS)以中央銀行貨幣逐筆即時結算;該服務與其 RTGS 系統並行,全天候運作。
即時
SWIFT Instant
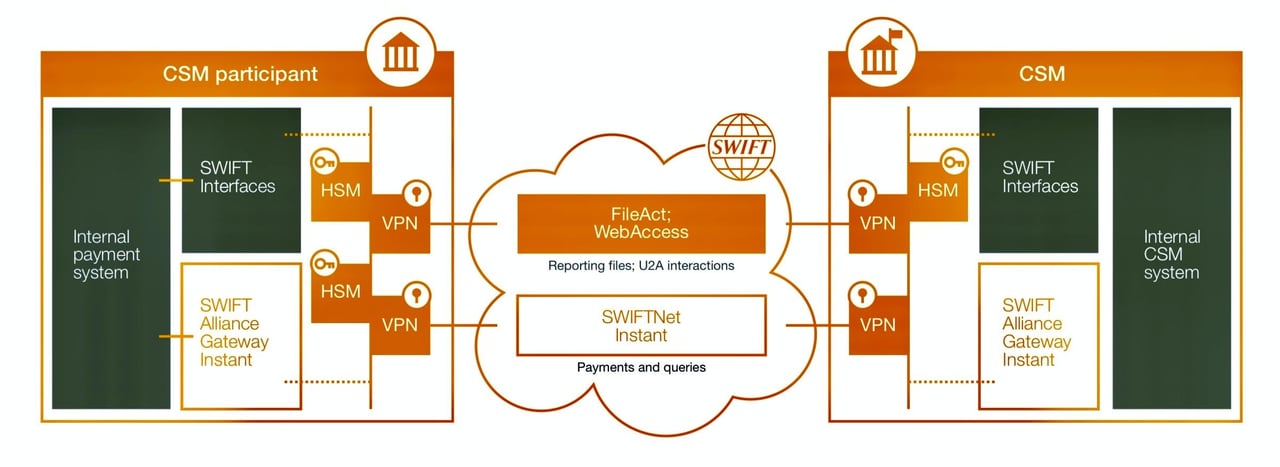
SwiftNet Instant。這是一個全天候運作的實時、低延遲訊息平台,支援清算及結算機制(CSM)與其參與者之間即時支付流的安全交換。
客戶可透過其現有的 Swift 連線及安全基礎設施(包括 VPN 設備、專線及硬體安全模組)連接 SwiftNet Instant。與銀行資訊科技環境的整合則透過 Alliance Gateway Instant(AGI)實現。
即時支付鏈上的所有參與方均可使用 AGI 及 SwiftNet Instant 訊息服務。應用場景包括:由疊加服務發起付款、間接成員與擔保成員之間的通訊,或企業收取付款確認。
SwiftNet Instant 負責傳送訊息;清算及結算仍由本地即時支付系統辦理,並採用 ISO 20022。
SEPA 即時貸記轉帳
在歐盟,歐元即時貸記轉帳依循歐洲支付委員會的 SEPA 即時貸記轉帳機制(SCT Inst),該機制於 2017 年 11 月推出。該服務全年無休,每日 24 小時提供,收款人的支付服務提供者(PSP)須於十秒內確認款項是否已供收款人動用。該機制已不再設定最高金額。根據《即時支付規例》(歐盟)2024/886,歐元區的支付服務提供者自 2025 年 1 月起須具備接收即時支付的能力,並自 2025 年 10 月起須具備發送能力,其收費不得高於標準貸記轉帳,並須提供收款人核實服務。
如欲進一步了解如何透過代理銀行體系轉移資金,請聯絡本行代理銀行業務主管 M. Amri Elarisse
RTP 與 ACH 的差異
即時支付(RTP)系統與自動清算所(ACH)系統的主要區別在於處理速度、交易結算及使用場景。主要差異如下:
1. 處理速度:
RTP 系統:
- 速度:交易幾乎即時處理及結算,通常在數秒內完成。
- 可用性:全年無休、每日 24 小時運作,可持續處理交易。
ACH 系統:
- 速度:交易以批次方式處理,結算可能需要數小時至數日不等。
- 服務時間:於銀行營業時間內運作,於營業日設有特定處理時段。
2. 交易結算:
RTP 系統:
- 結算:交易即時結算,即交易完成後,款項隨即可供收款人使用。
- 終局性:交易一經完成即不可撤銷。
ACH 系統:
- 結算:採用批次處理,通常於當日分多個批次結算交易(當日 ACH),或於次日結算。
- 終局性:交易在處理期間內可被撤回或取消。
3. 應用情境:
RTP 系統:
- 用途:適用於緊急付款,例如個人對個人(P2P)付款、帳單繳付,以及需即時確認的企業對企業(B2B)交易。
- 示例:美國的 RTP 及 FedNow、英國的 Faster Payments、歐元區的 SCT Inst,以及巴西的 Pix。
ACH 系統:
- 用途:適用於非緊急交易,例如薪酬發放、定期帳單付款、直接存款及供應商付款。
- 示例:薪資直接存入、公用事業費用繳付、按揭供款及定期訂閱服務。
4. 成本:
實時支付(RTP)系統:費用因系統而異;部分系統收費高於批量支付,而其他系統,例如面向個人的 Pix 及歐盟規則下的 SCT Inst,收費不高於標準轉帳。
ACH 系統:由於採用批次處理及延後結算,費用一般較低。
5. 安全與合規:
RTP 系統:
- 安全性:採用先進的加密及安全措施,保護實時交易。
- 合規:鑑於交易即時完成的特性,必須遵守嚴格的監管標準。
ACH 系統:
- 安全性:同樣採用強而有力的安全協議,惟更側重於保護批次處理的交易。
- 合規:遵守 Nacha(前稱全國自動清算所協會)等機構在美國制定的規則,確保處理及結算安全可靠。