
支付及轉帳
即時全額結算
即時全額結算(RTGS)系統與大額支付系統(LVPS)在轉帳及清算方面的異同。
相似之處:
- 大額交易:RTGS 與 LVPS 均設計用於處理大額交易,通常涉及金融機構之間交換的巨額資金。
- 中央銀行的參與:兩套系統通常均由中央銀行營運或監督,以確保支付基礎設施的穩定與可靠。
- 具系統重要性:RTGS 及大額支付系統因在大額交易結算中的角色,以及對金融體系穩定與效率的影響,被視為具系統重要性的支付系統。
- 結算風險緩減:RTGS 與 LVPS 均旨在為參與的金融機構之間的交易提供及時而安全的結算,從而降低結算風險。
差異:
- 結算機制:即時全額結算(RTGS)系統逐筆即時結算交易,即每筆交易均即時處理且不可撤銷。相比之下,大額支付系統(LVPS)通常採用淨額結算,交易於一段時間內累計,並於當日特定時點以單一淨額結算。
- 流動性要求:RTGS 系統通常要求參與機構持有較高水平的日內流動性,因為交易全日持續結算。在淨額結算系統(如大多數 LVPS)中,由於交易按批次結算,日內流動性需求一般較低。
- 速度:即時全額結算(RTGS)系統提供即時結算,確保資金於參與機構帳戶之間實時轉移。採用淨額結算機制的大額支付系統(LVPS)其結算流程可能較慢,因為交易僅在一日內的特定時點結算。
- 終局性:在 RTGS 系統中,交易一經處理,結算即屬終局且不可撤銷。在部分大額支付系統(LVPS)中,結算終局性可能須待結算週期結束、淨額款項完成劃轉後方能達成。
RTGS 系統
RTGS
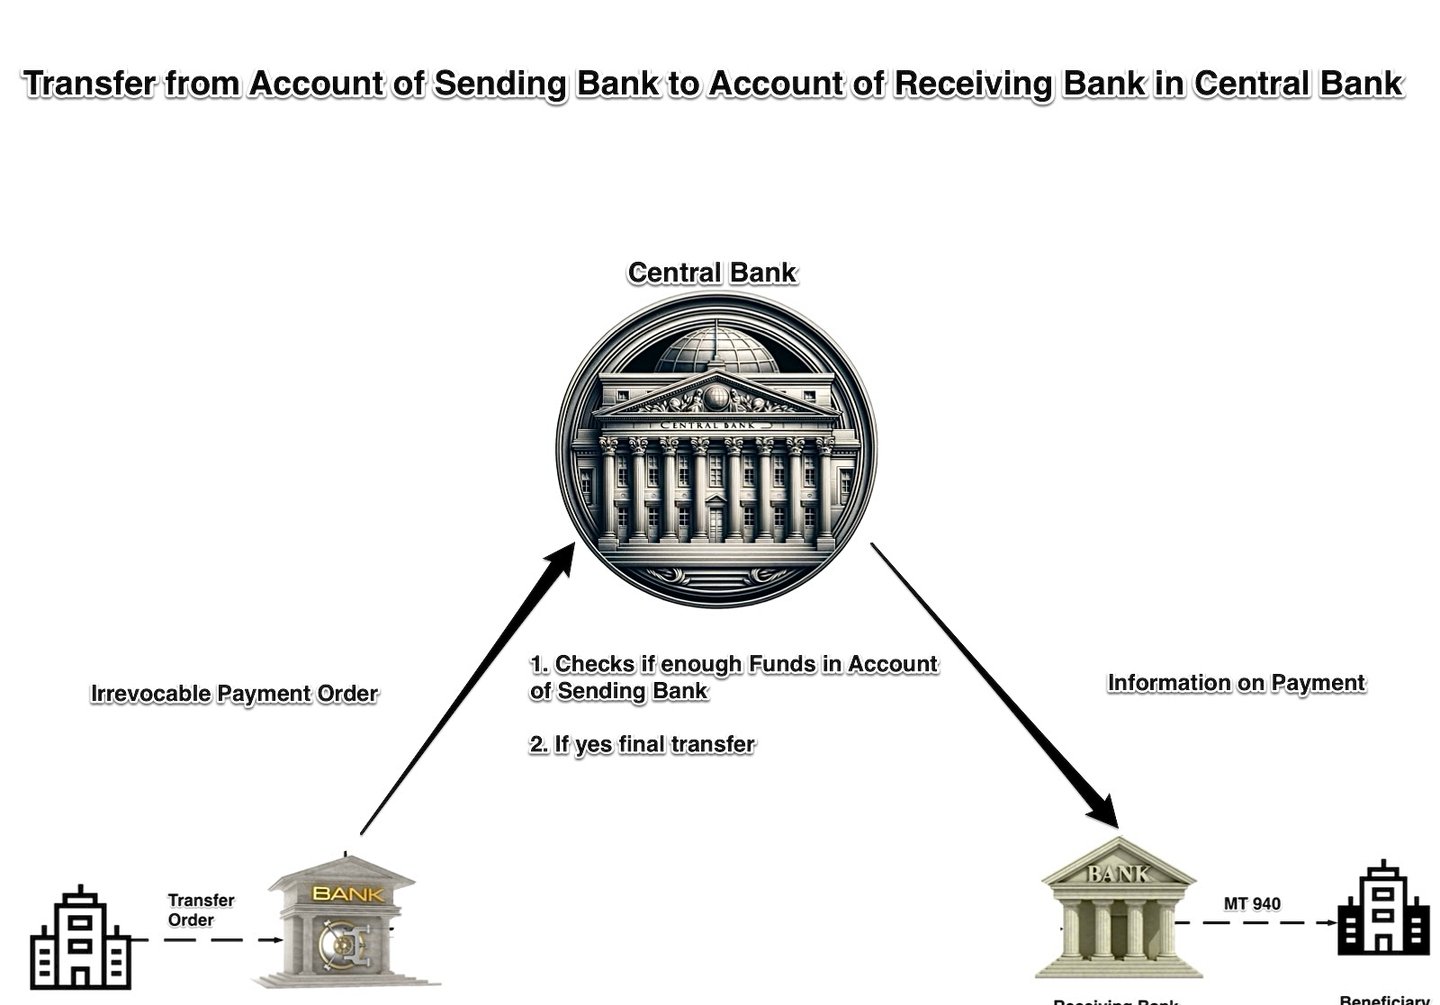
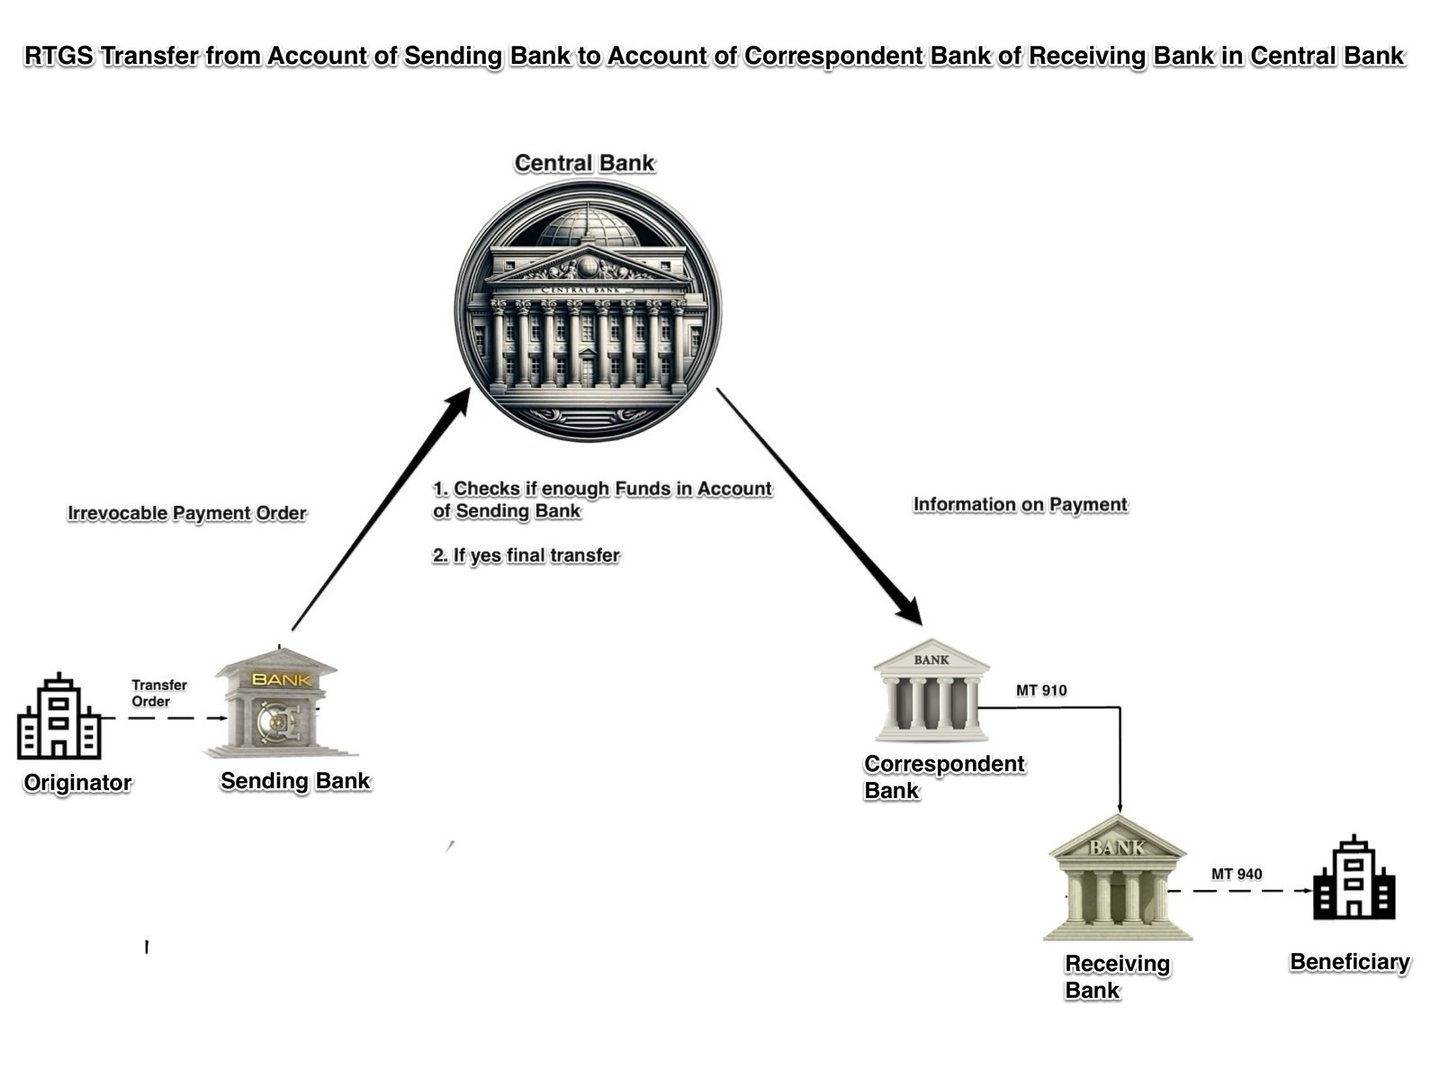
即時全額結算(RTGS)系統採用多種報文格式,供中央銀行之間及其內部系統進行通訊。
以下為 RTGS 對 RTGS 通訊中所使用的主要報文類型摘要:
1. ISO 20022 報文:目前主要的即時全額結算(RTGS)系統大多採用 ISO 20022,包括 T2(歐元體系,自 2023 年 3 月起)、CHAPS(自 2023 年 6 月起)及 Fedwire Funds(自 2025 年 7 月起)。常用的 ISO 20022 報文包括:
- pacs.008:客戶信用轉帳
- pacs.009:金融機構信用轉帳
- pacs.010:金融機構直接扣款
- camt.056:付款取消請求
- camt.029:調查結果
- camt.053:帳戶報表訊息
- camt.054:借記/貸記通知
2. 專有格式:部分 RTGS 系統仍採用自身的專有格式。Fedwire 曾使用其專有的 FAIM 標籤格式,直至 2025 年 7 月 14 日轉用 ISO 20022。
3. SWIFT MT 報文:部分系統仍接受 Swift MT 報文,但跨境 MT 支付報文已於 2025 年 11 月停用。其 ISO 20022 對應報文如下:
- pacs.008(前身為 MT103):客戶貸記轉帳
- pacs.009(前身為 MT202):金融機構貸記轉帳
- camt.054(前身為 MT900/MT910):借記及貸記通知
- camt.053(前身為 MT950):帳戶報表
4. 專用報文:部分RTGS系統使用專用報文處理特定用途:
- MT096/MT097:Y-Copy系統中使用的授權請求及回覆報文
- xsys.001、xsys.002、xsys.003:SWIFTNet Copy中用於ISO 20022報文的報文
即時全額結算(RTGS)轉帳
RTGS 是銀行及其他金融機構用於處理大額及時效性交易的專門資金轉帳系統。該系統可按逐筆交易方式,即時並持續進行結算。RTGS 轉帳的主要特點如下:
- 即時處理:在 RTGS 系統中,交易於提交時即時處理並結算,毫無延誤或等候期。此即時特性確保資金於參與機構之間迅速而有效率地轉移。即時總額結算(RTGS)系統的運作,始於匯出參與者向 RTGS 系統的管理中心(通常設於中央銀行內)發出指示,啟動結算程序。程序順利執行後,付款詳情將自動轉達收款參與者。結算成功與否,取決於匯出銀行在中央銀行所持結餘是否充足。
- 逐筆全額結算:淨額結算系統會將交易相互抵銷,並於特定時點結算淨額;與此不同,RTGS 以逐筆、全額方式結算每項交易。這意味著每筆交易均全額結算,不與其他交易軋差。
- 終局性及不可撤銷性: 交易在即時支付總額結算(RTGS)系統中完成結算後,即被視為終局且不可撤銷。這意味著收款銀行對有關資金享有無條件的債權,交易不得撤回或取消。此特性可降低結算風險,並確保金融體系的穩定與可靠。
- 大額交易:RTGS 系統通常設計用於處理大額交易,交易金額往往不設上限。這使 RTGS 成為結算政府證券、外匯及銀行同業轉帳等相關交易的重要工具。
- 持續運作:大多數 RTGS 系統在營業時間內持續運作,使銀行及金融機構得以全日處理交易。部分系統甚至提供延長營運時間或全天候 24/7 服務,以配合不同時區並便利跨境交易。
- 中央銀行的參與:RTGS 系統通常由中央銀行營運或受其監督,以確保系統的穩定、安全與完整。中央銀行亦運用 RTGS 系統實施貨幣政策,例如管理銀行體系流動性及調控短期利率。
- 安全與風險管理:即時總額結算(RTGS)系統設有先進的安全措施及風險管理機制,以防範詐騙、網絡威脅及營運風險。這些措施可包括加密、安全的訊息傳送協議、身分驗證與授權控制,以及即時監測。
- 流動性管理: 由於 RTGS 系統逐筆即時結算交易,參與機構可能需要提供大量流動性。為此,中央銀行通常提供日間信貸融通,讓銀行以短期方式借入資金,以履行其結算義務。
總而言之,即時全額結算(RTGS)轉帳是全球金融體系的重要組成部分,使大額交易得以即時、持續且安全地結算。RTGS 系統提供即時處理、逐筆全額結算及交易終局性,確保金融機構之間資金的有效流動,並降低系統性風險。
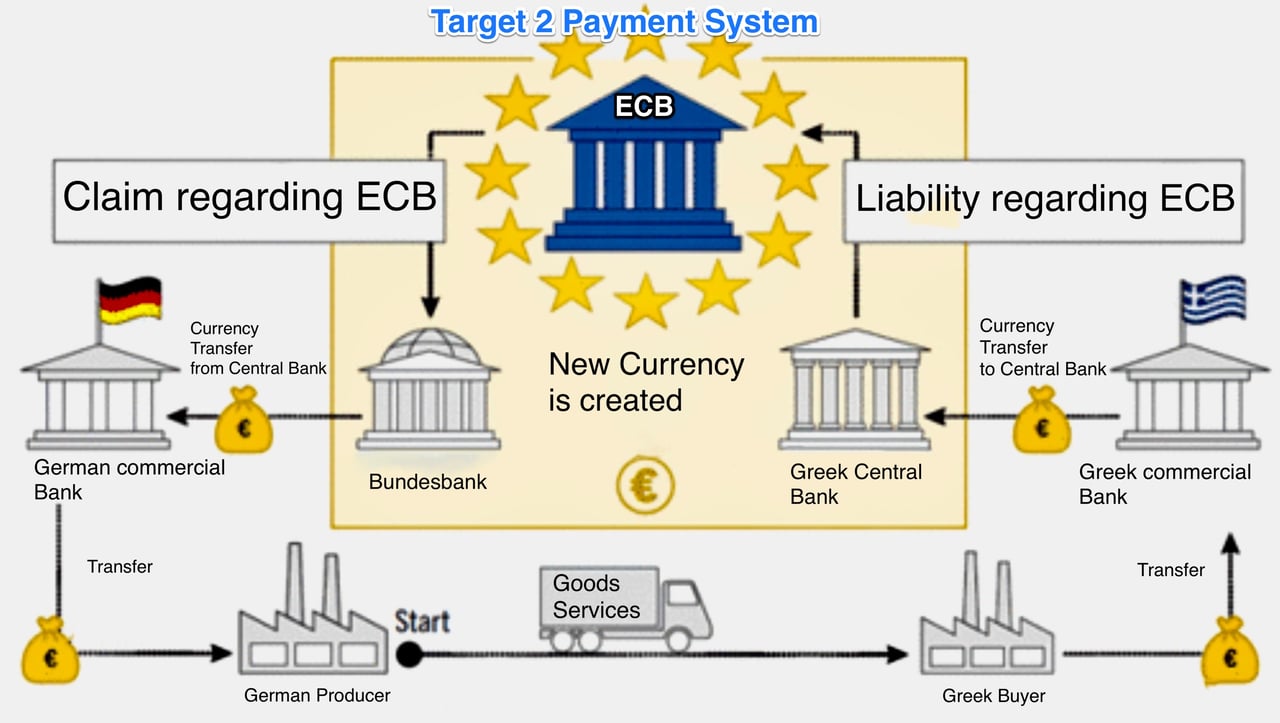
T2、T2S 及 TIPS
這些是由歐洲系統(Eurosystem)營運的支付及證券結算系統,歐洲系統由歐洲中央銀行(ECB)及歐元區各國中央銀行組成。各系統在歐洲金融市場交易的處理及結算中各有特定職能。
T2(TARGET2):
T2 已於 2023 年 3 月取代 TARGET2(第二代泛歐自動即時總額結算快速轉帳系統)。該系統結合中央流動性管理組件與即時總額結算(RTGS)服務,供銀行及其他金融機構之間處理大額歐元交易。T2 由歐元體系營運,以中央銀行貨幣結算交易,提供即時終局性並降低結算風險。
T2 的主要特點包括:
- 大額歐元交易的實時處理與結算。
- 確保歐洲金融體系的穩定、安全與效率。
- 促進歐元體系貨幣政策的實施。
- 提供流動資金管理及抵押品池等配套服務。
- 為整個歐元區的支付處理提供統一的平台。
T2S(TARGET2-Securities):
TARGET2-Securities 是泛歐證券結算平台,集中處理歐洲的證券交易結算。該平台由歐元系統營運,旨在提升效率、減少市場碎片化,並降低歐洲交易後環節的成本。
T2S 的主要特點包括:
- 以多種貨幣對證券交易進行集中結算(主要為歐元,亦包括丹麥克朗等其他貨幣)。
- 使參與的歐洲國家之間的證券結算慣例趨於一致。
- 透過連結中央證券存管機構(CSD)促進跨境結算;中央證券存管機構負責持有並結算證券交易。
- 降低跨境結算所涉及的複雜性及成本。
- 運作貨銀對付(DvP)機制,確保僅在收到相應款項時方交付證券,從而降低交易對手風險。
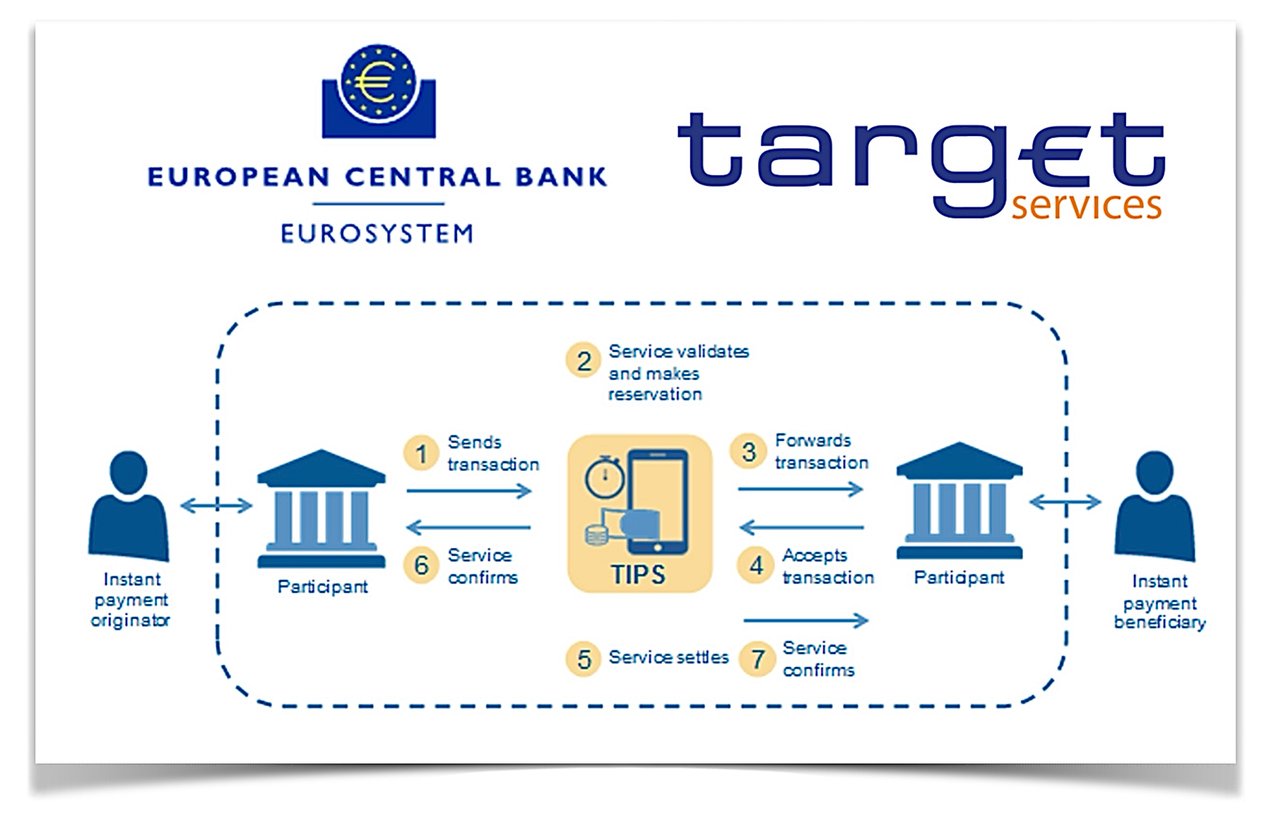
TIPS(TARGET 即時支付結算服務):
TIPS 是由歐元體系(Eurosystem)提供的泛歐即時支付結算服務,使支付服務提供者能夠為其客戶提供全年無休、每日 24 小時的即時歐元支付,覆蓋整個單一歐元支付區(SEPA)。
TIPS 的主要特點包括:
- 歐元付款即時結算,交易通常於數秒內完成。
- 服務全年無休(每日 24 小時、每年 365 天)提供,促進歐洲範圍內的即時支付。
- 採用 SEPA 即時信用轉帳(SCT Inst)機制,該機制訂明即時支付的規則、標準及流程。
- 以中央銀行貨幣結算交易,確保安全與穩妥。
- 交易費用低廉(每筆即時支付 EUR 0.002)。
總括而言,T2、T2S 及 TIPS 均為歐洲金融基礎設施的重要組成部分,各自在交易處理及結算中發揮特定作用。
- T2 是處理高額歐元交易的實時全額結算系統,
- T2S 是一個集中式證券交收平台,及
- TIPS 是一項即時支付結算服務。
它們共同促進歐洲金融市場的穩定、效率與整合。
付款識別號碼(Payment ID)
在 T2 中並非由系統指派的單一編號。自 2023 年 3 月轉用 ISO 20022 以來,支付款項是以發送方在報文中填寫的各項參考編號識別,即業務報文識別碼、報文識別碼、端到端識別碼,以及就貸記轉帳而言的 UETR。參與者利用這些參考編號追蹤支付款項,並將其與 T2 通知(camt.054)及帳戶報表(camt.053)進行核對。
TARGET2 舊有文件(SSP、ICM、ECONS)
TARGET2 及其單一共享平台已於 2023 年 3 月由 T2 取代。以下文件僅供參考。
或
- ICM 資訊及控制模組,
- ECONS 增強型應急方案
以及
T2 是歐元體系的即時總額結算(RTGS)系統,用於處理大額付款及具時效性的歐元交易。歐元體系由歐洲中央銀行(ECB)及歐元區各國的國家中央銀行(NCBs)組成。T2 是歐洲金融基礎設施的重要組成部分。
以下概述 T2 的運作方式:
- 參與資格:T2 開放予歐洲聯盟(EU)及歐洲經濟區(EEA)內的銀行、中央銀行及其他符合資格的金融機構。此外,非歐洲機構亦可透過作為其代理行的歐洲銀行接入 T2。
- 即時總額結算: 與其他即時總額結算(RTGS)系統相同,T2 逐筆、以總額方式即時處理並結算交易。這意味著資金在參與銀行之間即時轉移並完成結算,不存在延遲或交易批次處理。
- 中央銀行的參與:參與 T2 的銀行在其本國中央銀行(NCB)開立帳戶。這些中央銀行作為結算代理機構,在促進透過 T2 完成交易結算方面發揮關鍵作用。
- 單一共享平台(SSP):T2 以單一技術平台運作,供所有參與銀行及中央銀行使用,由四家中央銀行(「4CB」)代表歐元體系開發及營運,即德意志聯邦銀行、法國銀行、意大利銀行及西班牙銀行。其前身 TARGET2 單一共享平台,則由前三家中央銀行營運。
- 營運時間:T2 於所有 TARGET 營業日運作。即時全額結算的日間交易階段為中歐時間 07:00 至 18:00(世界協調時間 06:00–17:00;夏令時間提早一小時),輔助系統則於夜間進行結算。
- 報文與通訊:T2 使用 ISO 20022 報文,透過歐洲系統單一市場基礎設施閘道(ESMIG),經由 Swift 及 Nexi-Colt 等網絡服務供應商進行交換。此標準化報文格式確保 T2 系統內支付資訊的交換安全、高效且準確。
- 流動性管理:T2 為銀行提供管理流動性的工具,例如有抵押的日內信貸、常設融資工具及帳戶間的流動性轉撥,以確保支付系統順暢運作,並協助維持歐元區的金融穩定。
- 與其他支付系統的關係:T2 與 CHAPS、Fedwire 及 CHIPS 等其他支付系統並行運作,後者用於其他貨幣(例如英鎊、美元)的大額交易。T2 亦與 TARGET2-Securities(T2S)連接,用於證券交易結算,並與 TIPS 連接,用於即時支付。
總括而言,T2 是歐元體系(Eurosystem)處理歐元大額支付及時間緊迫交易的即時總額結算(RTGS)系統。該系統為歐盟(EU)境內外的銀行、中央銀行及其他金融機構提供即時總額結算服務。T2 在歐洲金融基礎設施中擔當重要角色,確保資金在歐元區內安全、高效及迅速地轉移。

T2 中的直接扣帳業務如何執行?
在 T2 中,銀行同業直接扣帳屬於拉取式付款:債權參與者依債務人事先作出之授權,自債務參與者之帳戶扣款。
- 預先授權:債務方參與者授權債權方(及其中央銀行)自其帳戶扣款,並可按各交易對手或整體設定限額。
- 指示:債權人向 T2 發出 ISO 20022 金融機構直接扣款指示(pacs.010)。在 TARGET2 下,此項指示為 Swift MT204。
- 結算:T2 核查授權、任何限額及可用流動性,隨即以中央銀行貨幣借記付款人、貸記收款人,即時且具終局性。
- 通知:雙方參與者均會收到通知(camt.054),並可在其帳戶結單(camt.053)中看到有關入帳記錄。
- 安全:參與機構須符合歐元體系對終端安全的要求,該等要求遵循支付及市場基礎設施委員會(CPMI)於 2018 年發布的降低批發支付欺詐風險策略。
適用於大額交易的電子結算帳戶
電子結算帳戶便利不同銀行或金融機構之間的資金轉移。該過程通常涉及作為中介的中央結算所或中央銀行。以下是其技術運作方式的簡要說明:
1. 交易發起:X 銀行的客戶 A 欲向 Y 銀行的客戶 B 轉帳。
2. 訊息生成:X 銀行按安全的電子訊息格式(通常採用 ISO 20022 或 SWIFT 等標準)編製訊息,內含金額、目的地帳戶等全部交易詳情。
3. 訊息傳送:視乎所採用的系統,訊息傳送至中央結算所或直接傳送至中央銀行。
4. 核實與驗證:結算所或中央銀行驗證訊息,並確認 X 銀行有足夠資金完成交易。
5. 借記與貸記:核實後,結算所從 X 銀行的結算帳戶扣款,並將款項記入 Y 銀行的結算帳戶。
6. 通知:兩家銀行均獲通知結算成功,Y 銀行隨後將款項記入客戶 B 的帳戶。
7. 對帳:於日終或其他約定期間,各銀行核對帳目,確保所有交易均已入帳。
8. 存檔:交易記錄存檔,以供監管及審計之用。
9. 結算最終性:交易一經結算,即不可撤回。
採用中央實體可確保不同銀行機構之間的信任、安全及順暢的互通性。
全球的即時全額清算(RTGS)系統
實時全額結算(RTGS)系統是大多數國家金融基礎設施的支柱,可為大額銀行同業交易提供即時結算。全球規模最大的 RTGS 系統通常由主要經濟體的中央銀行營運。其中部分系統包括:
- Fedwire(美國)——由聯邦儲備系統營運
- T2 – 由歐元體系營運,服務 21 個歐元區國家及連接的非歐元區中央銀行
- CHAPS(英國)– 由英格蘭銀行營運
- 俄羅斯銀行支付系統(俄羅斯)——由俄羅斯銀行營運
- RTGS(印度)——由印度儲備銀行營運
- BOJ-NET(日本)– 由日本銀行營運
- SIC(瑞士)– 由瑞士國家銀行營運
- RITS(澳洲)– 由澳洲儲備銀行營運
即時全額結算(RTGS)系統可按不同準則分類,例如:
- 地域覆蓋範圍:
a. 國內即時全額結算(RTGS)系統,服務單一國家(例如美國的 Fedwire、印度的 RTGS) b. 區域性或國際性 RTGS 系統,服務多個國家(例如歐元區的 T2) - 所用貨幣:
a. 單一貨幣即時全額結算(RTGS)系統,以單一貨幣結算交易(例如以美元結算交易的 Fedwire) b. 多幣種結算系統,例如 CLS Bank International,其以同步交收(payment-versus-payment)方式結算 18 種貨幣的外匯交易(嚴格而言並非 RTGS) - 參與者類型:
a. 由中央銀行營運的 RTGS 系統,主要服務銀行及金融機構(例如 Fedwire、T2) b. 由私營機構營運的大額支付系統,通常以淨額結算為基礎(例如美國的 CHIPS、歐元區的 EURO1) - 服務範圍:
a. 主要處理大額銀行同業交易的 RTGS 系統(例如 Fedwire、T2) b. 另提供證券結算或零售支付服務等附加服務的 RTGS 系統(例如日本的 BOJ-NET)
其他即時總額結算(RTGS)系統
即時全額結算(RTGS)是一種電子支付系統,可讓銀行之間即時轉移大額款項。RTGS 屬高價值系統,通常用於大額交易,例如銀行之間的資金轉移或政府證券的結算。
RTGS 的主要優點之一在於處理交易的速度。由於該系統以即時方式運作,資金幾乎可立即轉移,使交易得以迅速結算。這與批次處理系統等其他類型的支付系統不同,後者結算交易可能需要較長時間。
RTGS 的另一優點,是能夠處理大額交易。由於該系統專為處理巨額款項而設,常用於政府證券及其他大額交易的結算,對維持金融市場的穩定與效率具有重要作用。
即時全額結算(RTGS)系統由中央銀行或其他金融機構營運,通常僅供金融機構或其他大型機構使用。金融機構若要使用RTGS系統,必須在中央銀行或其他營運機構開立帳戶。
即時全額結算(RTGS)是指在中央銀行帳簿上,按單筆指令逐筆結算付款,而不將借方與貸方軋算淨額的持續處理過程。即時全額結算付款一經完成,即屬最終且不可撤銷。在大多數國家,此類系統由其中央銀行管理及營運。
總括而言,RTGS 是銀行及其他金融機構之間轉移大額款項的快速而高效的方式。其即時處理及處理大額交易的能力,使其成為維持金融市場穩定與效率的重要工具
其他即時全額結算(RTGS)系統,例如 Fedwire、Sorbnet2 等:
即時全額結算(RTGS)系統:
安哥拉 | SPTR(葡萄牙語:Sistema de pagamentos em tempo real;即時支付系統)
阿根廷 | MEP(西班牙語:Medio electrónico de pagos;電子支付方式)
亞塞拜然 | AZIPS(亞塞拜然銀行同業支付系統)
澳洲 | RITS(澳洲儲備銀行資訊及轉帳系統)
巴林 | RTGS(即時總額結算系統)
孟加拉 | RTGS(孟加拉銀行支付服務部)
巴貝多 | 中央銀行即時總額結算系統(CBRTGS)
波士尼亞與赫塞哥維納 | RTGS
白俄羅斯 | BISS(白俄羅斯銀行同業結算系統)
保加利亞 | 自2026年1月採用歐元起使用T2(此前為RINGS)
巴西 | STR(葡萄牙語:Sistema de Transferência de Reservas;準備金轉移系統)
加拿大 | Lynx(自2021年起的RTGS;取代原有的淨額結算大額轉帳系統)
中國 | 中國現代化支付系統(CNAPS),大額支付系統(HVPS)
智利 | LBTR/CAS(西班牙文:Liquidación Bruta en Tiempo Real;即時全額結算)
克羅地亞 | 自2023年1月採用歐元起使用 T2(此前為 HSVP)
捷克共和國 | CERTIS(捷克快速即時銀行間全額結算系統)
丹麥 | 自2025年起丹麥克朗使用 T2(此前為 Kronos2)
多米尼加共和國 | LBTR(西班牙文:Liquidación Bruta en Tiempo Real;即時全額結算)
埃及 | RTGS
歐元區 | T2
斐濟 | FIJICLEAR
香港 | 結算所自動轉帳系統(CHATS)
匈牙利 | VIBER(匈牙利文:Valós Idejű Bruttó Elszámolási Rendszer;即時全額結算系統)
喬治亞 | GPSS(喬治亞支付及證券系統)
印度 | RTGS
印尼 | 印尼銀行即時全額結算系統(BI-RTGS)
伊朗 | SATNA(سامانه تسویه ناخالص آنی,即時全額結算系統)
伊拉克 | RTGS(即時全額結算系統)
以色列 | Zahav(希伯來文:זה”ב זיכויים והעברות בזמן אמת;Zahav 即時貸記及轉帳系統)
日本 | BOJ-NET(日本銀行金融網路系統)
約旦 | RTGS-J
肯亞 | 肯亞電子支付及結算系統(KEPSS)
韓國 | BOK-WIRE+(韓國銀行金融網路,한은금융망)
科威特 | KASSIP(科威特參與者間支付自動結算系統)
黎巴嫩 | BDL-RTGS(黎巴嫩銀行即時全額結算系統)
馬其頓 | MIPS(馬其頓銀行間支付系統)—北馬其頓
澳門 | RTGS
馬拉威 | MITASS(馬拉威銀行間結算系統)
馬來西亞 | RENTAS(資金及證券即時電子轉帳系統)
模里西斯 | 模里西斯自動清算及結算系統(MACSS)
墨西哥 | SPEI(西班牙文:Sistema de Pagos Electrónicos Interbancarios;銀行間電子支付系統)
摩洛哥 | SRBM(Système de règlement brut du Maroc;摩洛哥全額結算系統)
納米比亞 | NISS(納米比亞銀行間結算系統)
紐西蘭 | ESAS(匯兌結算帳戶系統)
奈及利亞 | CIFTS(奈及利亞中央銀行銀行間資金轉帳系統)
巴基斯坦 | RTGS(即時全額結算系統)
巴拉圭 | LBTR(西班牙文:Liquidación Bruta en Tiempo Real;即時全額結算)
秘魯 | LBTR(西班牙文:Liquidación Bruta en Tiempo Real;即時全額結算)
菲律賓 | PhilPaSS
波蘭 | SORBNET 及 SORBNET2
卡達 | 卡達支付系統(QPS)
俄羅斯 | 俄羅斯銀行支付系統(取代 BESP)
羅馬尼亞 | ReGIS
沙烏地阿拉伯 | 沙烏地里亞爾銀行間快速系統(SARIE)
新加坡 | MEPS+(新加坡金融管理局電子支付系統升級版)
南非 | SAMOS(南非多元選擇結算系統)
斯里蘭卡 | LankaSettle(RTGS/SSSS)
瑞典 | RIX(瑞典文:Riksbankens system för överföring av kontoförda pengar)
瑞士 | SIC(瑞士銀行間清算系統)
台灣 | CIFS(中央銀行同業資金電子化調撥清算業務系統)
坦尚尼亞 | 坦尚尼亞銀行間結算系統(TIS)
泰國 | BAHTNET(泰國銀行自動化大額轉帳網路)
土耳其 | EFT(電子資金轉帳)
阿拉伯聯合大公國 | 阿聯酋資金轉帳系統(UAEFTS)
烏克蘭 | SEP(烏克蘭國家銀行電子支付系統)
英國 | CHAPS(清算所自動支付系統)
美國 | Fedwire
烏干達 | 烏干達國家銀行間結算系統(UNIS)
尚比亞 | 尚比亞銀行間支付及結算系統(ZIPSS)
辛巴威 | 辛巴威電子轉帳及結算系統(ZETSS)
顧名思義,RTGS 系統可為參與銀行及金融機構之間的大額及優先交易提供實時結算。此類系統通常由中央銀行營運,中央銀行擔任結算代理,以確保資金轉移安全、高效且準確。
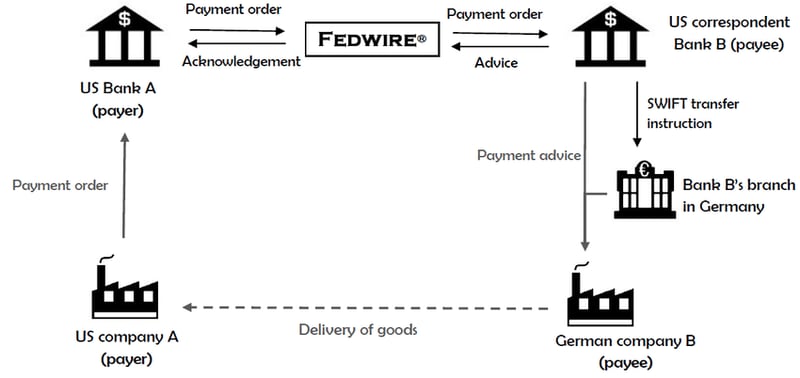
即時全額結算(RTGS)系統均為境內系統:各系統僅結算本國貨幣,結算限於在其中央銀行持有帳戶的參與者之間進行。因此,跨境付款並非「從一個 RTGS 系統傳送至另一個 RTGS 系統」。其運作方式如下:
- 代理銀行業務: 商業銀行相互開立帳戶(往來帳戶(Nostro)及來帳戶(Vostro))。無法直接接入境外 RTGS 的銀行,可透過具備接入資格的代理行辦理。
- 報文傳送:指示透過 Swift 在銀行之間傳遞,目前採用 ISO 20022 格式(pacs.008、pacs.009)。
- 本地環節:每一環節在其貨幣的 RTGS 中結算,例如美元透過 Fedwire,歐元透過 T2。
- 外匯結算: 涉及貨幣兌換時,CLS 可同步結算雙邊款項(同步交收),以消除結算風險。
- 中央銀行:中央銀行並不傳送其轄下銀行的商業支付。中央銀行提供結算帳戶,並在若干情況下提供貨幣互換額度或系統連接,例如 TIPS 結算歐元、瑞典克朗及丹麥克朗。
透過 RTGS 系統進行的交易將另行收費。
Fedwire
Fedwire,又稱 Fedwire Funds Service,是美國的大額支付即時全額結算(RTGS)系統,由美國中央銀行體系聯邦儲備系統營運。Fedwire 讓參與的銀行及金融機構得以收發電子資金轉帳,通常用於大額交易及時間緊迫的付款,並具即時終局性。
以下概述 Fedwire 的運作方式:
- 參與者:Fedwire 由在聯邦儲備銀行開立帳戶的銀行、信用合作社及其他存款機構使用,美國財政部及若干政府機構亦包括在內。
- 即時全額結算: 部分支付系統採用淨額結算以減少交易筆數,與之不同,Fedwire 以全額方式即時逐筆處理並結算每一筆交易。這意味著資金在參與銀行之間即時劃轉並完成結算,不存在任何延遲,亦不會將交易分批處理。
- 即時終局性:透過 Fedwire 辦理的付款一經處理,即視為最終且不可撤銷。這為參與機構提供高度確定性,並有助降低結算風險。
- 營運時間:Fedwire 資金服務於營業日每日運作22小時,於前一曆日美東時間21:00開放,並於19:00關閉。這使銀行及金融機構得以在整個營業日內收發付款。
- 安全與風險管理:Fedwire 採用嚴密的安全措施及風險管理機制,以確保系統的完整性與穩定性,包括淨借記上限、日間透支的收費與抵押品要求,以及應急備援中心。Fedwire 遵循 CPMI-IOSCO《金融市場基礎設施原則》。
- 與其他支付系統的關係:Fedwire 與 CHIPS 及 SWIFT 等其他支付系統並行運作。Fedwire 專注於大額交易的即時全額結算;CHIPS 為私營系統,採用淨額結算以提高大額支付清算的效率;SWIFT 則是促進跨境支付通訊的全球電文網絡。
至 2025 年 7 月,Fedwire 一直採用以編號「標籤」構成的自有專屬 FAIM 格式。自 2025 年 7 月 14 日起,Fedwire 資金電文改用 ISO 20022(例如客戶轉帳使用 pacs.008,銀行間轉帳使用 pacs.009)。典型 Fedwire 資金電文的主要組成部分包括:
- 發送方與接收方識別:包括美國銀行家協會(ABA)路由號碼,亦稱路由傳輸號碼(RTN),為發送及接收金融機構的唯一識別碼。
- 類型代碼:在舊有格式中,四位數字的類型/子類型代碼用以標示指示的種類,例如基本轉帳或撤銷請求;在 ISO 20022 之下,訊息類型本身即承載此項資訊。
- 金額:交易金額以美元列明,不含任何逗號或其他格式字符。
- 發送方參考編號:這是由發送機構提供的英數字代碼,通常最多 16 個字元,用以唯一識別該筆交易。
- 業務功能代碼(BFC):此代碼說明交易的目的或性質,例如結算付款、貿易付款或集團內部轉帳。
- 受益人資料:包括受益人(資金的最終收款人)的姓名及帳號,以及受益人的金融機構。
- 匯款人資料:包括匯款人(發起轉帳的個人或實體)的姓名及帳號,以及其所屬金融機構。
- 其他資訊:可視需要加入與交易相關的其他資訊,例如匯款附言、中間行資料或特別指示。
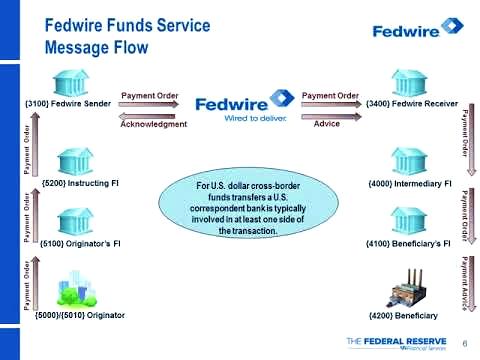
發送機構以 Fedwire 資金格式備妥訊息後,即透過 Fedwire 資金服務將訊息提交予聯邦儲備系統。聯邦儲備系統即時處理該支付指示,成功完成後,向發送機構及接收機構雙方發出確認訊息。
總而言之,Fedwire 是由美國聯邦儲備系統營運的即時全額結算(RTGS)系統,供美國境內參與的銀行及金融機構之間進行大額且時間緊迫的支付。該系統逐筆、以全額方式、即時處理並結算交易,且結算即具終局性。Fedwire 在美國金融體系中擔當重要角色,確保機構之間資金轉移安全、高效而迅速。
Fedwire
聯邦電匯參考編號或 Fed 編號(IMAD/OMAD)
輸入/輸出訊息問責數據(IMAD/OMAD)系統,與 SWIFT GPI 的 UETR 編號相類似,是聯邦儲備銀行服務(特別是透過 FedWire 資金轉帳服務)所促成之電子資金轉帳領域中的關鍵組成部分。該系統為每一筆電匯交易分配一個獨一無二的 IMAD 或 OMAD 編號。這些唯一識別碼對確保電匯的可追溯性、問責性及全面調查發揮重要作用。
IMAD 共 22 個字元:輸入週期日期(8 位數字,YYYYMMDD)、輸入來源(8 個字元)及序號(6 位數字),例如 20251014ABCD1234000123。
1. 定義與目的:
- IMAD/OMAD:此等縮寫分別代表輸入報文追蹤資料(Input Message Accountability Data)及輸出報文追蹤資料(Output Message Accountability Data)。
- 唯一性:每個 IMAD 或 OMAD 編號均對應特定的電匯交易,確保每筆交易均可被單獨識別及追蹤。
- 可追溯性:這些編號有助於追蹤電匯在整個支付流程中從發起至完成的情況。
2. 結構:
IMAD/OMAD 編號通常由三個部分組成,各自提供有關交易的特定資訊:
- 日期(8 位數字):交易日期,有助於識別交易處理當日。
- 輸入來源(8 個字元):用以識別發送方與 Fedwire 連線的代碼。
- 序號(6位數字):使該參考編號在特定日期及來源下具唯一性的序號。
3. 功能:
- 追蹤:銀行及金融機構使用 IMAD/OMAD 編號追蹤電匯狀態,確保交易得到正確且及時的處理。
- 調查:IMAD/OMAD 編號具有唯一性,有助於高效調查電匯過程中出現的任何差異、追蹤或問題,包括錯誤、延誤或涉嫌欺詐的活動。
- 爭議解決:如發生爭議,可引用 IMAD/OMAD 編號,以提供清晰且無可爭辯的交易明細記錄。
- 合規:金融機構須將 IMAD/OMAD 編號紀錄作為其監管合規義務的一部分予以保存,以便向監管機構或客戶提供詳細報告並回應其查詢。
- 審計:在審計過程中,這些編號至關重要,可讓審計師核實所有交易均已準確記錄及處理。
CHAPS
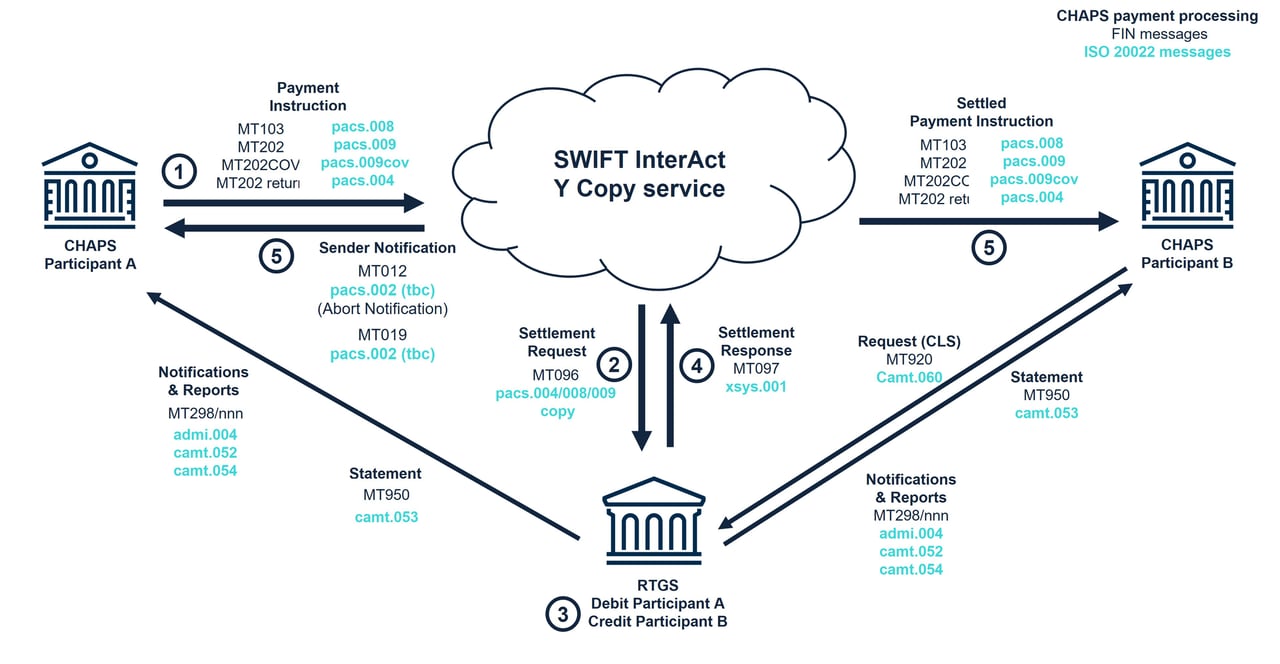
清算所自動支付系統(CHAPS)在英格蘭銀行的即時總額結算(RTGS)系統內運作。
CHAPS 是設於英國的大額電子支付系統,可在參與的金融機構之間即時轉移資金。該系統專為大額交易而設,通常用於銀行、金融機構與企業之間,用途包括結算金融市場交易、為企業貸款提供資金以及管理庫務運作。
CHAPS 系統在英格蘭銀行的 RTGS 基礎設施內運作,負責即時並以逐筆全額方式結算付款,即各項交易單獨結算,不與其他交易進行淨額結算或合併處理。這有助降低結算延誤及金融流動性僵局所帶來的風險。
以下逐步說明 CHAPS 如何在 RTGS 系統內運作:
- 發起:CHAPS 參與者(通常為銀行或其他金融機構)代客戶或為自身帳戶發起付款。付款詳情輸入 CHAPS 系統。
- 驗證:CHAPS 系統會驗證付款資料,確保已提供必要且準確的資訊,例如受益人帳戶資料、付款金額及其他相關資訊。
- 傳送:付款電文經驗證後,透過 Swift 傳送。藉助 Y-copy 服務,英格蘭銀行會收到一份副本,並在完整電文發送予受益人銀行之前完成該筆付款的結算。
- 收款:結算在英格蘭銀行的 RTGS 系統內完成(見下一步驟);其後收款銀行方會收到付款訊息。
- 結算:英格蘭銀行實時從匯出銀行的結算帳戶扣帳,並將款項記入收款銀行的帳戶。
- 確認:結算完成後,CHAPS 發送方及接收方參與機構均會收到確認訊息,表明該筆交易已成功處理。
- 報告: CHAPS 參與機構須保存其交易紀錄,並須接受定期審計及報告要求。
英格蘭銀行自2017年起直接營運CHAPS,而CHAPS自2023年6月起已採用ISO 20022。
CNAPS II
CNAPS意為「中國現代化支付系統」(China National Advanced Payment System,中国现代化支付系统),是中國的中央銀行支付系統;其大額支付系統為人民幣的即時全額清算系統(RTGS)。
CNAPS 是重要的支付及結算基礎設施,可讓中國境內的參與金融機構之間即時轉移大額資金;其大額支付系統由中國人民銀行(PBOC)於 2005 年推出,並自 2013 年起升級至第二代(CNAPS II)。
CNAPS 以實時全額結算方式運作,即各項交易逐筆結算,不與其他交易進行淨額結算或合併處理。此系統降低因結算延誤及金融交收僵局而產生的風險,確保資金迅速而安全地轉移。
中國現代化支付系統(CNAPS)主要為境內交易而設。然而,隨著第二代系統 CNAPS II 的推出,跨境支付以及與全球其他即時全額支付系統(RTGS)的互通已更具效率。
為促進 CNAPS 與其他 RTGS 系統之間的交易,通常涉及以下程序:
- 代理銀行關係:中國的銀行與其他國家的銀行建立代理銀行關係。這意味著中國的銀行在外國銀行開立帳戶(反之亦然),使雙方銀行的客戶得以以各自的貨幣進行交易。
- 往來帳戶(Nostro)與來帳戶(Vostro):這些代理銀行關係涉及維持 Nostro 及 Vostro 帳戶。Nostro 帳戶(「我方在貴行的帳戶」)是銀行在外國銀行開立的帳戶,通常以該外國銀行的貨幣計值。Vostro 帳戶(「貴方在我行的帳戶」)則是同一帳戶從外國銀行角度所見的稱謂。
- 報文系統:環球銀行金融電信協會(SWIFT)是金融機構之間安全通訊的主要報文系統。銀行之間透過標準化的 SWIFT 報文交換付款指示及交易詳情。
- 結算:付款指示經接收及核實後,交易透過各自的 RTGS 系統完成結算。境內銀行以本地貨幣透過境內 RTGS 系統(例如 CNAPS)結算交易,而境外銀行則以外幣透過境外 RTGS 系統結算交易。
- 貨幣兌換:如交易涉及不同貨幣,將進行外匯交易。外匯匯率由相關銀行協定,相應金額將先兌換為受益人的貨幣,再進行最終結算。
- 確認及報告:結算完成後,匯出行與收款行均會收到確認訊息,表示交易已成功處理。銀行須保存其交易記錄,並接受定期稽核及報告要求。
值得注意的是,雖然 CNAPS 可透過上述程序與其他 RTGS 系統互動,但整合與互通的程度可能因監管框架、代理銀行關係及相關各方的技術能力而有所不同。
近年來,各方已推出多項措施,以加強 CNAPS 與其他即時全額結算系統之間的整合與合作。例如,中國於 2015 年推出人民幣跨境銀行間支付系統(CIPS),而中國人民銀行亦已與多家中央銀行簽訂雙邊貨幣互換協議。
總體而言,CNAPS 與其他 RTGS 系統之間的互動,有賴於代理銀行關係、SWIFT 等既定的報文系統,以及外匯交易,以促進跨境支付與結算。為提升這些系統在全球金融領域的效率、安全性及互通性,相關工作仍在持續推進。
SIC
瑞士銀行同業清算系統(Swiss Interbank Clearing,SIC)為瑞士的中央支付系統,自1987年6月10日起投入運作,由 SIX Interbank Clearing Ltd(SIC Ltd)在瑞士國家銀行的監督下管理。SIC 系統的主要參與者包括瑞士銀行及其他金融市場實體。
除大額交易外,SIC 亦處理與金融市場參與者所提供服務相關的零售支付,例如銀行轉帳、卡支付及直接扣款。自啟用以來,SIC 系統在交易量及結算交易金額方面均持續增長。
有關 SIC 系統的更多資訊,請參閱瑞士國家銀行與 SIC Ltd 聯合發布的《瑞士銀行間清算(SIC)支付系統——SIC 系統報告及披露報告》。第一部分「SIC 系統報告」詳述瑞士銀行間清算支付系統。作為具系統重要性的金融市場基礎設施,SIC 系統遵循 CPMI-IOSCO 金融市場基礎設施原則(PFMI)。第二部分「SIC 系統披露報告」說明相關 CPMI-IOSCO 原則在 SIC 系統中的應用情況。
BOJ-NET
日本銀行金融網絡系統(BOJ-NET)是由日本銀行營運的即時全額結算(RTGS)系統,為日本金融市場基礎設施的重要組成部分,使日本境內金融機構之間的日圓交易得以安全、高效地結算。
BOJ-NET 支援大額付款的即時結算,例如銀行同業轉帳、證券交易及中央銀行操作。交易逐筆即時結算,即每筆付款均即時處理且不可撤銷,從而消除結算延誤或違約的風險。
BOJ-NET 運作概覽:
- 交易提交:參與的金融機構直接或透過代理銀行,向 BOJ-NET 提交其付款指示。
- 即時處理:BOJ-NET 以逐筆交易方式處理付款指示。系統於核准交易前,會先核實付款人帳戶內有足夠資金。一經核准,資金即時且不可撤銷地由付款人帳戶轉入收款人帳戶。
- 結算終局性:BOJ-NET 的結算為終局且不可撤銷。交易一經處理,即不可撤回或修改。此特性提供高度確定性,並降低參與機構的結算風險。
- 持續運作:BOJ-NET 於營業時間內持續運作,確保支付指令可在全日內即時提交並結算。此舉使金融機構得以更有效地管理其流動性,並有助於維持日本金融體系的穩定。
- 中央銀行監督:日本銀行負責監督 BOJ-NET 的運作,確保系統的可靠性、安全性及對監管要求的遵循。
RITS
澳洲儲備銀行資訊與轉帳系統(RITS)是澳洲的即時總額結算(RTGS)系統,由澳洲儲備銀行營運,為參與金融機構之間的大額澳元交易提供即時結算。RITS亦是澳洲其他支付系統的結算系統,例如大額結算系統(HVCS)及批量電子結算系統(BECS)。
RITS 為大額支付提供即時結算,例如銀行同業轉帳、證券交易及中央銀行操作。交易逐筆即時結算,即每筆付款均即時處理且不可撤銷,從而降低結算延誤或違約的風險。
RITS 運作概述:
- 交易提交:參與的金融機構直接或透過代理銀行向 RITS 提交其支付指令。
- 即時處理:RITS 按逐筆交易方式處理付款指示。系統會先核實付款人帳戶是否有足夠資金,方予批准交易;一經批准,資金即時並不可撤銷地由付款人帳戶轉入收款人帳戶。
- 結算終局性:RITS 的結算為最終且不可撤銷。交易一經處理,即不可撤回或修改。此特點提供高度確定性,並降低參與機構的結算風險。
- 持續運作:RITS 於營業時間內持續運作,確保支付指令可於全日即時提交及結算。此安排有助金融機構更有效地管理流動性,並協助維持澳洲金融體系的穩定。
- 央行監督:澳洲儲備銀行(Reserve Bank of Australia)監督 RITS 的運作,確保該系統的可靠性、安全性,並符合監管要求。
大額支付系統(LVPS)
EURO1 是一個獨特的私營部門大額支付系統,專為歐洲各地即日結算的高優先級歐元交易而設。該系統主要用於處理境內及跨境的高額、時間敏感交易。
每筆付款於處理時即為最終付款,而參與者僅於日終在 T2 結算其淨額結餘。
EURO1 作為相當於即時全額結算(RTGS)的淨額結算系統運作,屬具系統重要性的支付系統,並受歐洲中央銀行監督。
EURO1 隨歐元於 1999 年 1 月推出而開始運作,繼 ECU 結算系統之後成立。該系統由 EBA CLEARING 營運;T2 內設有抵押流動性池,確保即使某一參與者違約,結算仍可完成。
持續連結結算(Continuous Linked Settlement,CLS)是一套專門設計的全球金融系統,旨在消除外匯市場的結算風險。結算風險亦稱赫斯塔特風險(Herstatt risk),其成因在於外匯交易的一方交付了其賣出的貨幣,卻未收到所買入的貨幣,通常源於時區差異或交易對手違約。設立 CLS 即為應對此一風險,並提升全球外匯市場的整體穩定性與效率。
CLS 採用款項同步交收(PVP)機制運作,確保外匯交易雙方同時完成交收,消除一方未能收到款項的風險。每項指示均以總額方式結算,但成員僅就各幣種的淨頭寸提供資金,從而大幅降低所需流動性。
CLS 運作概覽:
- 提交:成員銀行將其外匯交易提交至 CLS,隨後在系統內進行配對及確認。每家成員銀行均指定一家結算成員,負責結算所提交交易產生的付款義務。
- 多邊淨額結算:CLS 計算各成員銀行就每種貨幣之淨付款義務,並同時考慮各貨幣之買入與賣出。此程序可大幅減少須予結算之交易總量及總值。
- 結算:結算成員將其淨額款項支付至 CLS Bank 在各參與中央銀行開立的帳戶。其後 CLS Bank 在其自身帳簿上同步借記及貸記每筆交易的兩個貨幣腿,以完成結算,並支付由此產生的餘額。
- 報告:CLS 向成員銀行提供其已提交交易狀態的即時更新,以及載列其結算活動的日終報告。
CLS 由其成員銀行擁有。CLS Bank 受聯邦儲備系統監管,並由其所結算貨幣所屬的各中央銀行組成的委員會監督。目前其結算 18 種貨幣。
CHIPS
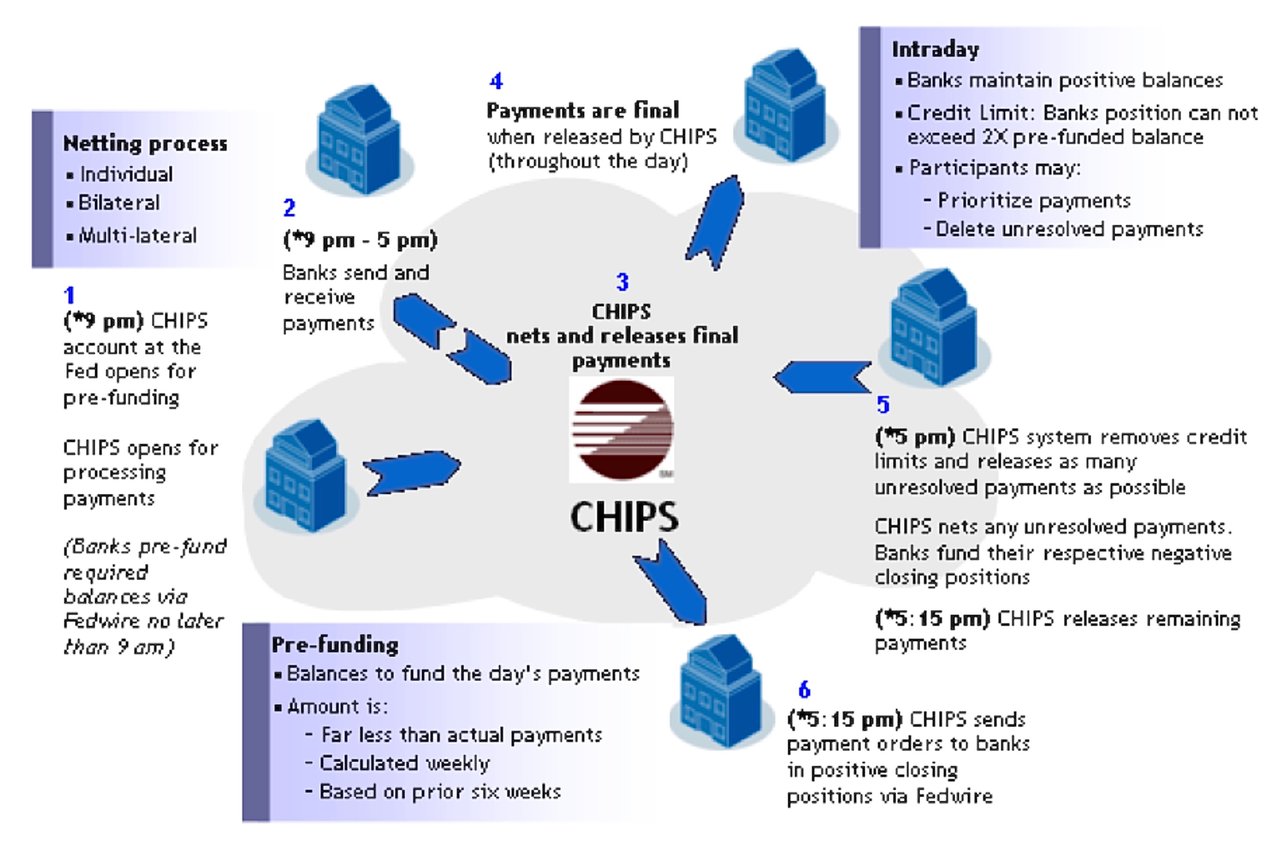
CHIPS(紐約清算所銀行同業支付系統)是大型私營美元清算系統,由銀行業協會兼支付公司 The Clearing House 營運,其擁有人為數家美國大型商業銀行。該系統處理國內及國際支付,2025 年平均每日清算及結算約 2 萬億美元。CHIPS 透過促進安全、高效及迅速的銀行同業交易,在美國及全球金融體系的順暢運作中發揮重要作用。
CHIPS 的主要特點及運作方式可概括如下:
- 快速且最終的支付:CHIPS 於日間持續根據預先注資的餘額釋放支付款項。支付一經 CHIPS 釋放即為最終支付,為參與銀行提供確定性並降低風險。
- 高效的流動性節省機制:CHIPS 採用專利演算法對支付進行配對及淨額結算,大幅提升清算流程的效率。淨額結算是指將雙方之間的多筆交易相互抵銷,使每名參與者僅產生一筆淨應付或淨應收金額。此舉減少了需結算的交易總數,從而降低結算這些交易所需的流動性(現金或現金等價物)。這對銀行尤為有利,有助其更有效地管理流動性,並減少對成本高昂的日間借款的需求。
- 參與及資格:CHIPS 是以會員制運作的系統,向在美國設有受監管辦事處的銀行開放。銀行欲參與 CHIPS,必須符合特定資格標準,包括財務實力、營運能力及監管合規。清算所(The Clearing House)負責監督其會員並確保其合規。
- 安全與風險管理:CHIPS 設有嚴謹的安全措施及風險管理實務,以確保系統的完整性與穩定性。CHIPS 被指定為具系統重要性的金融市場基礎設施,並受聯邦儲備系統監管。
- 與其他支付系統互補:CHIPS 與 Fedwire 等其他主要支付系統並行運作,補充其服務,並為大額美元交易提供另一渠道。Fedwire 是由聯邦儲備系統營運的即時全額結算(RTGS)系統,而 CHIPS 則是以交易淨額結算為重點的私營部門系統,旨在提升效率。
總括而言,CHIPS 是一個大型私營清算系統,處理境內及跨境 USD 付款。其付款快捷而具終局性,並透過獲專利的淨額結算演算法運用高效的流動性節省機制,同時維持高水平的安全與風險管理標準。CHIPS 與其他支付系統並行運作,是美國及全球金融基礎設施的重要組成部分。
FED-wire 與 CHIPS 轉帳的異同。
上述兩個系統對美國金融體系的運作至關重要,促進銀行與其他金融機構之間大額資金的流動。
- FED-wire(聯邦儲備電匯網絡)是由美國聯邦儲備系統營運的即時全額結算(RTGS)系統,為參與銀行之間的資金轉帳提供即時、最終且不可撤銷的結算。
- CHIPS,即清算所銀行同業支付系統(Clearing House Interbank Payments System),是一套私有並由私營機構營運的大額支付系統,由清算所(The Clearing House)擁有,該機構由美國最大的銀行及部分國際銀行組成。CHIPS 並非如 Fedwire 般的全額結算系統;它在日間持續以聯邦儲備銀行預存餘額對支付指令進行配對及淨額結算,並於日終作最終軋平。
FED-wire 與 CHIPS 的相似之處:
- 兩者均為電子資金轉帳系統,用於促進美國境內銀行與金融機構之間的大額交易。
- 兩者對美國金融體系的順暢運作均不可或缺,對維持美元作為儲備貨幣的穩定性與效率亦至關重要。
- 兩種系統均受相關當局(例如美國聯邦儲備局)的規管與監督。
FED-wire 與 CHIPS 的差異:
所有權與營運:
- FED-wire 由美國中央銀行聯邦儲備系統營運,而 CHIPS 則由銀行私人聯合體(The Clearing House)擁有及營運。
結算機制:
- FED-wire 為即時全額清算(RTGS)系統,每筆交易均即時達成終局清算。相對而言,CHIPS 採用節省流動性的淨額結算機制:支付指令經配對及相互抵銷後持續釋出。
交易的終局性:
- 兩個系統均提供結算終局性:Fedwire 付款於結算時即為終局,CHIPS 付款於放行時即為終局。CHIPS 不會撤銷付款。
存取:
- FED-wire 的使用權限一般僅限於在聯邦儲備銀行開設帳戶的銀行,而 CHIPS 則僅限其會員銀行使用,會員包括本地及國際金融機構。
交易量及交易金額:
- Fedwire 每日結算的總金額較大;CHIPS 處理很大部分的國際美元支付。
應用情境:
- 雖然兩種系統均用於大額交易,但 FED-wire 通常用於政府證券結算及銀行間轉帳等交易,而 CHIPS 則多用於外匯交易及貿易融資等國際交易。
FED-wire 與 CHIPS 均為美國金融體系的重要組成部分,在處理大額交易方面發揮關鍵作用。兩者有若干相似之處,但在所有權、營運及結算機制方面存在主要差異。



如欲進一步了解如何透過 RTGS 系統將資金轉入閣下於本行的帳戶,請聯絡本行中央銀行關係主管 Henry Kofi。