
支付及轉帳
SEPA
STEP2 SEPA 貸記轉帳(SCT)
來自 EBA Clearing 的 STEP2 SEPA 貸記轉帳(SCT)服務。
SEPA 是歐盟(EU)推行的倡議,旨在簡化並統一歐洲境內的電子支付交易。SEPA 涵蓋所有歐盟及歐洲經濟區(EEA)國家,以及瑞士、英國、摩納哥、聖馬利諾、安道爾和梵蒂岡等其他參與者。SEPA 的主要目標是為歐元計價的付款建立單一的一體化市場,使跨境交易如同境內交易般簡便高效。SEPA 規範涵蓋貸記轉帳(SCT)、即時貸記轉帳(SCT Inst)及直接借記(SDD Core 與 SDD B2B)。
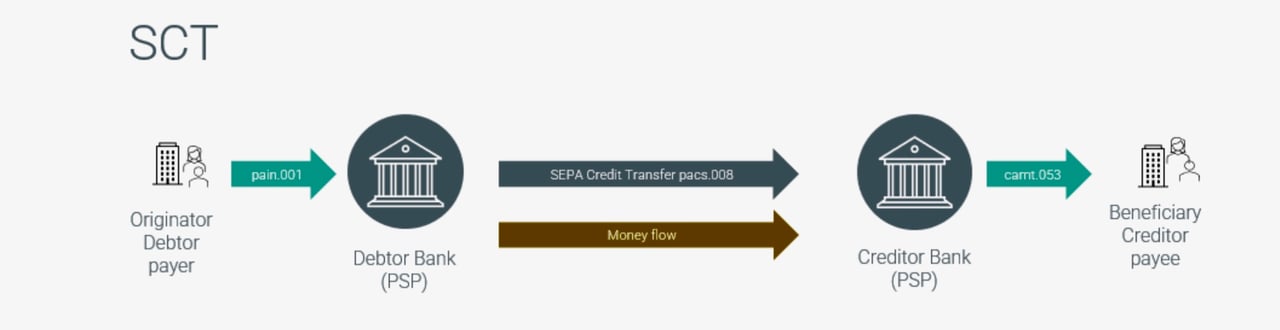
STEP2 SEPA 貸記轉帳(SCT)服務是由 EBA Clearing 營運的泛歐自動清算所(PE-ACH)。EBA Clearing 為銀行所擁有的泛歐支付基礎設施服務供應商。SCT 服務使銀行及金融機構得以在整個 SEPA 區域內發送及接收 SEPA 付款。
STEP2 SCT 服務的運作方式如下:
- 泛歐覆蓋:SCT 服務使參與銀行得以發送及接收 SEPA 貸記轉帳,覆蓋 SEPA 區域內所有其他金融機構,確保歐元計價的付款可順暢跨境完成。
- 韌性與災難復原:SCT 服務具備高度韌性及完善的災難復原功能,即使在技術中斷或故障的情況下,亦可確保 SEPA 支付持續、安全及有效率地處理。
- 在 T2 結算:SCT 服務的參與者透過 T2 結算其 STEP2 頭寸,T2 為歐元體系用於歐元大額支付的即時全額結算(RTGS)系統。STEP2 先為每一參與者建立雙邊總額頭寸並予以報告,再計算多邊淨額頭寸,並透過附屬系統結算程序在 T2 結算。
- 對帳訊息:參與者可從 T2 接收 ISO 20022 通知及對帳單(camt.054、camt.053),用於對帳目的。此類訊息提供交易確認、帳戶對帳單及結餘報告,有助參與者核實並核對其帳戶活動。
總而言之,SEPA 是歐盟的一項倡議,旨在簡化並統一歐洲境內的電子支付交易,使跨境支付如同境內支付般簡便。EBA Clearing 的 STEP2 SCT 服務是一個泛歐自動清算所,讓銀行及金融機構能夠在整個 SEPA 區域內發送及接收 SEPA 貸記轉帳。該服務具備高度韌性及災難恢復功能,並透過 T2 結算參與者的頭寸,使以歐元計價的跨境交易得以安全、高效、順暢地進行。
Step2-T 處理模式
STEP2-T
歐洲 SEPA 支付清算的基石
STEP2-T 是專為處理歐元計價大批量付款而設的泛歐大型零售支付系統,由 EBA CLEARING 營運,是歐洲支付市場基礎設施的關鍵組成部分,在促進歐洲經濟區內統一的無現金支付方面發揮核心作用。
該平台支援 SEPA 貸記轉帳(SCT)及 SEPA 直接扣款(SDD),為跨境及境內歐元支付提供高度自動化、標準化且具韌性的清算環境。
重點概覽
- 系統營運機構:EBA CLEARING
- 首次推出:2003 年 4 月
- 主要功能:清算 SEPA 貸記轉帳及直接扣帳
- 參與者:直接參與者,以及可透過 SEPA 間接聯繫的銀行
- 結算貨幣:歐元(EUR)
背景與沿革
STEP2 於 2003 年推出,為歐洲首個泛歐自動化清算所(PE-ACH),其明確目標是支援新興的單一歐元支付區。其設立旨在解決各國清算系統分散的問題,使銀行處理跨境歐元付款的效率與境內交易相同。
此平台其後經多次擴充及重新設計,以應付不斷增長的交易量及新增的清算週期。
功能設計及營運模式
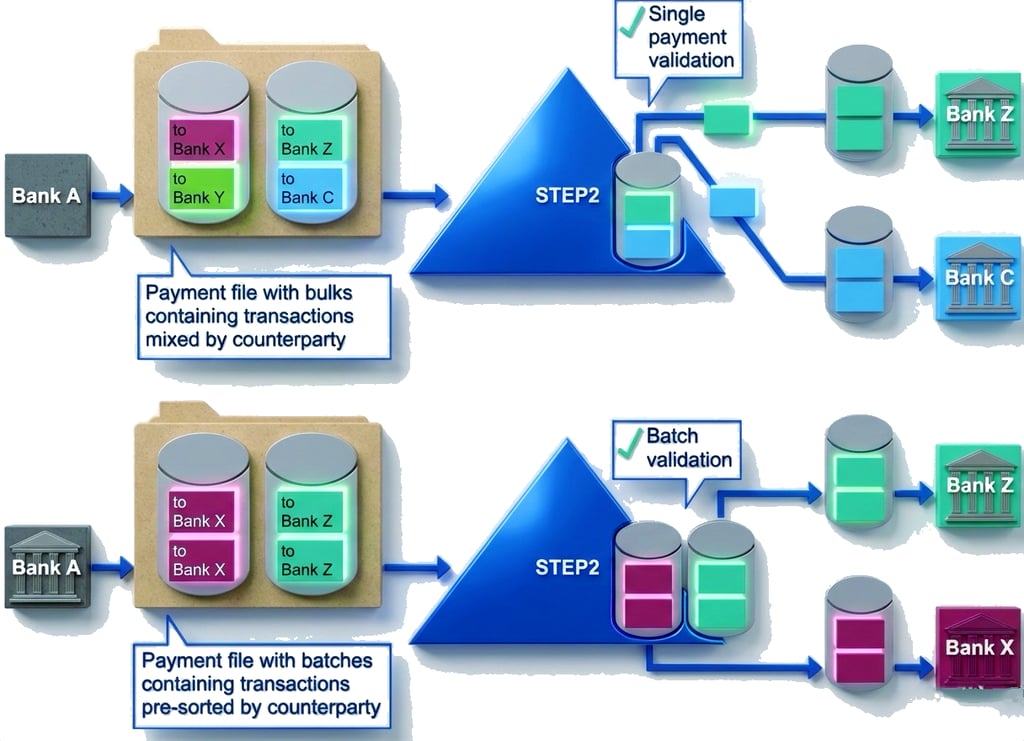
STEP2-T 專為大批量零售支付處理而設計,每個營業日分多個結算週期清算 SEPA 貸記轉帳及 SEPA 直接扣帳。
主要結構特徵包括:
- 高度自動化:直通式處理,人手介入極少。
- 標準化電文:全面符合 ISO 20022 格式,確保各司法管轄區之間的互通性與一致性。
- 營運時間:於 T2 營業日進行清算週期,並以中央銀行貨幣結算。
STEP2-T 是結算機構而非即時全額結算(RTGS)系統:它對頭寸進行淨額結算,並於 T2 以中央銀行貨幣完成交收。
戰略重要性與市場整合
STEP2-T 大幅促進歐洲支付市場的整合。該系統為 SEPA 工具提供單一、統一的清算平台,消除各國之間的障礙,降低處理成本,並提升銀行及企業用戶的透明度。
該系統可與其他 SEPA 清算所互通,並於 T2 結算。
其處理相當大比例的SEPA交易,涵蓋薪酬及供應商付款以至消費者直接扣款。
歐洲支付環境的現況
STEP2-T 是最大的 SEPA 清算平台之一。EBA CLEARING 於 2017 年 11 月推出的即時支付系統 RT1 與之相輔相成。
RT1 處理即時支付;STEP2-T 處理非即時的零售支付。
SEPA 即時貸記轉帳
在歐盟,歐元即時貸記轉帳依循歐洲支付委員會的 SEPA 即時貸記轉帳機制(SCT Inst),該機制於 2017 年 11 月推出。該服務全年無休,每日 24 小時提供,收款人的支付服務提供者(PSP)須於十秒內確認款項是否已供收款人動用。該機制已不再設定最高金額。根據《即時支付規例》(歐盟)2024/886,歐元區的支付服務提供者自 2025 年 1 月起須具備接收即時支付的能力,並自 2025 年 10 月起須具備發送能力,其收費不得高於標準貸記轉帳,並須提供收款人核實服務。

SEPA 直接扣款(SDD)
SEPA 直接扣款(SDD)
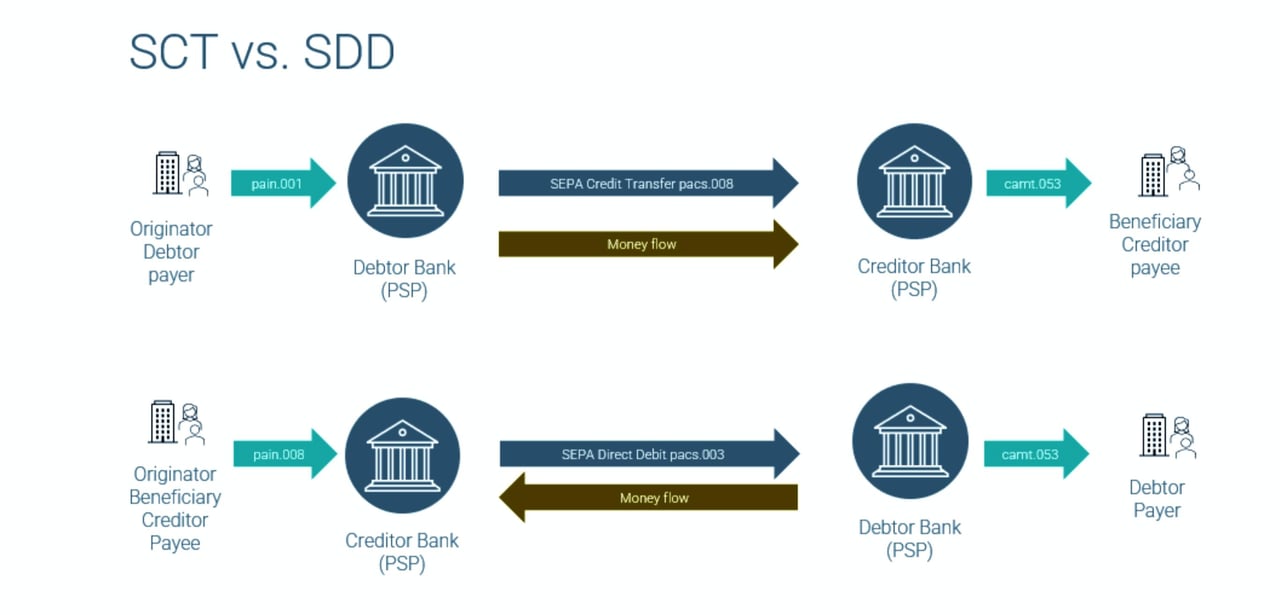
SEPA 直接扣款是單一歐元支付區(SEPA)內的一種支付方式,使企業及個人得以向 SEPA 區內任何地方的付款人銀行帳戶收取以歐元計價的款項。該方式透過建立標準化框架,簡化債權人與債務人雙方的流程,從而簡化跨境直接扣款交易。
SEPA 直接扣帳計劃主要有兩種類型:
- SEPA 直接扣款核心計劃(SDD Core):此計劃適用於消費者交易及企業對企業交易。在此計劃下,付款人可於八週內無須說明理由要求退回已獲授權的收款,並可於 13 個月內要求退回未獲授權的收款。
- SEPA 企業對企業直接扣款(SDD B2B):此方案僅限企業付款人使用。經授權的扣款不設退款權;作為對應,付款人的銀行須將每一筆扣款與付款人已確認的授權資料逐一核對。
啟動 SEPA 直接扣款交易,須符合下列先決條件:
- 債權人識別碼(CI):債權人須向主管的國家機構取得唯一的債權人識別碼(例如在德國,由德意志聯邦銀行核發)。CI 用於在所有 SEPA 直接扣款交易中識別債權人,並有助於保持清晰的審計軌跡。
- 銀行帳戶:債權人與債務人均須在位於 SEPA 區域內的金融機構開立銀行帳戶。
- 符合 SEPA 規範的銀行:付款人及收款人的往來銀行均須符合 SEPA 規範,即能夠依據既定規則及規例處理 SEPA 交易。
- SEPA 直接扣帳授權書:付款人須簽署授權書,授權收款人從其銀行帳戶收取款項。授權書須載明具體資料,包括付款人的銀行帳戶資料、收款人的 CI,以及協議的條款及細則。
- 通知: 債權人須依所採用的特定 SEPA 直接扣款機制之規則,將即將進行的直接扣款交易(包括金額及到期日)通知債務人。
- 提交交易:債權人須按規定格式(ISO 20022 XML)向其往來銀行提交直接扣款交易。其後,債權人銀行將該交易轉送至債務人銀行處理。
- 交易執行:付款人之銀行在執行交易前,會核實授權書的有效性及資金是否充足。若成功,資金將由付款人帳戶轉入收款人帳戶。



如欲進一步了解如何透過代理銀行體系轉移資金,請聯絡本行代理銀行業務主管 Amri Elarisse 先生。
