支付及轉帳
其他轉帳方式
密押電傳、分類帳對分類帳、伺服器對伺服器及 API 轉帳:運作方式及其局限所在。
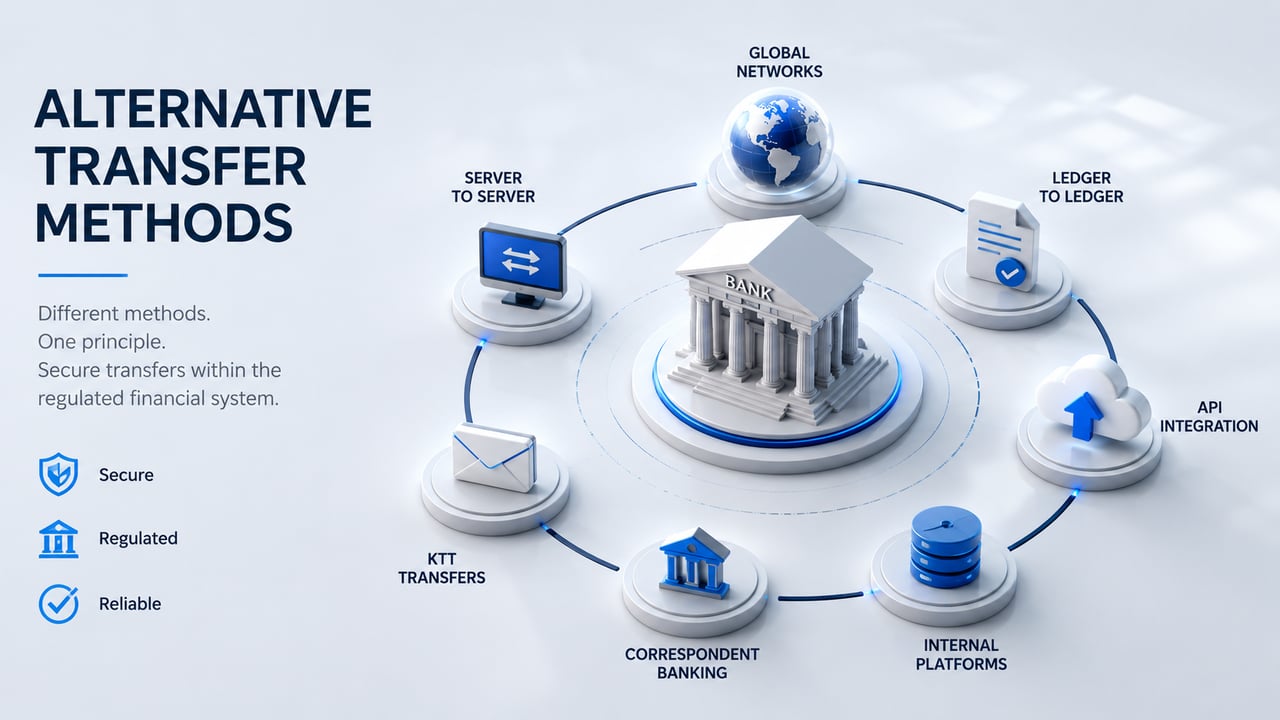
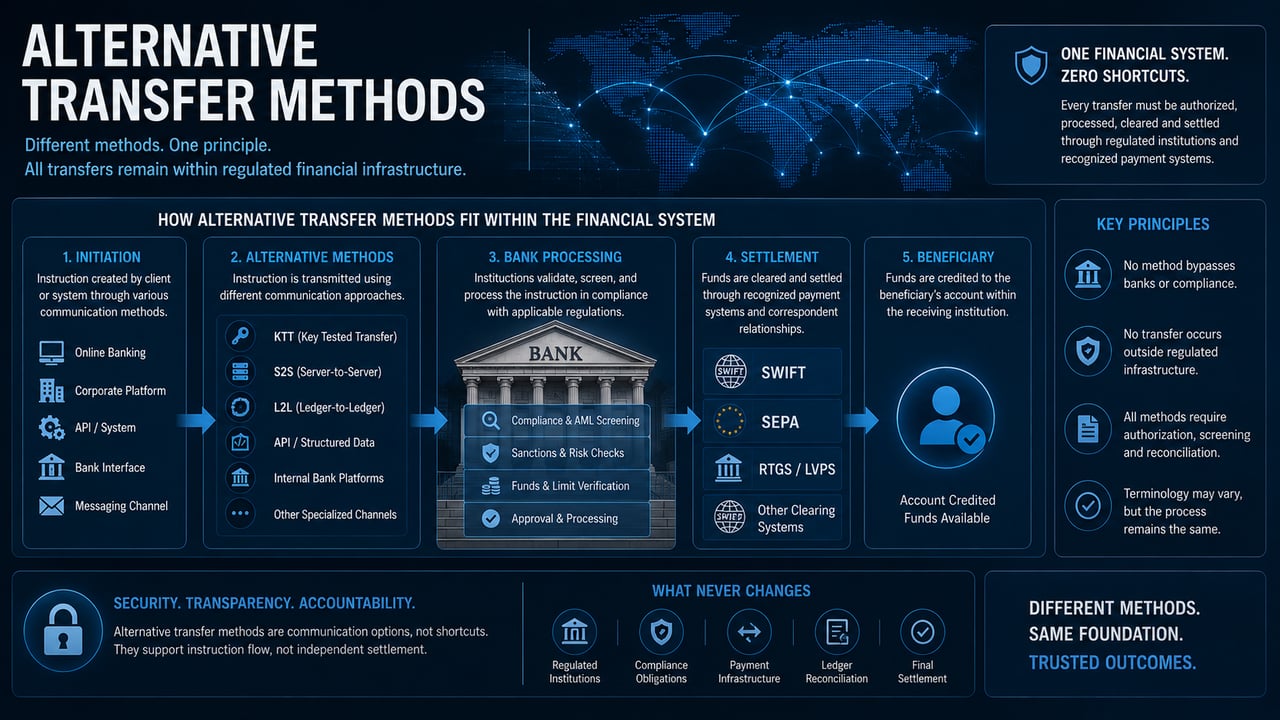
除 SWIFT、SEPA 及 RTGS 等既有支付系統外,金融業歷來亦採用多種替代性或專門的轉帳方式。這些方式的稱謂,往往反映傳統慣例、銀行內部流程或特定技術實施方式。
必須明白,此類方法並不構成獨立的金融體系。它們存在於規範所有合法貨幣轉移的同一制度框架之內,並依賴該框架。
無論使用何種術語,每一筆有效交易最終均須透過受監管的金融機構及公認的支付基礎設施進行處理、清算及結算。
背景與分類
替代轉帳方式通常出現於以下三種情形之一。
首先,其可能指內部或銀行同業之間的通訊流程,即機構在標準零售支付渠道之外交換指示或核對頭寸。此類流程可能高度專業化,但仍屬整體銀行體系的一部分。
其次,部分術語源自傳統銀行慣例,反映過往傳送指示或協調帳戶的方式。術語雖沿用至今,其背後的運作機制往往已有演變或已融入現代基礎設施。
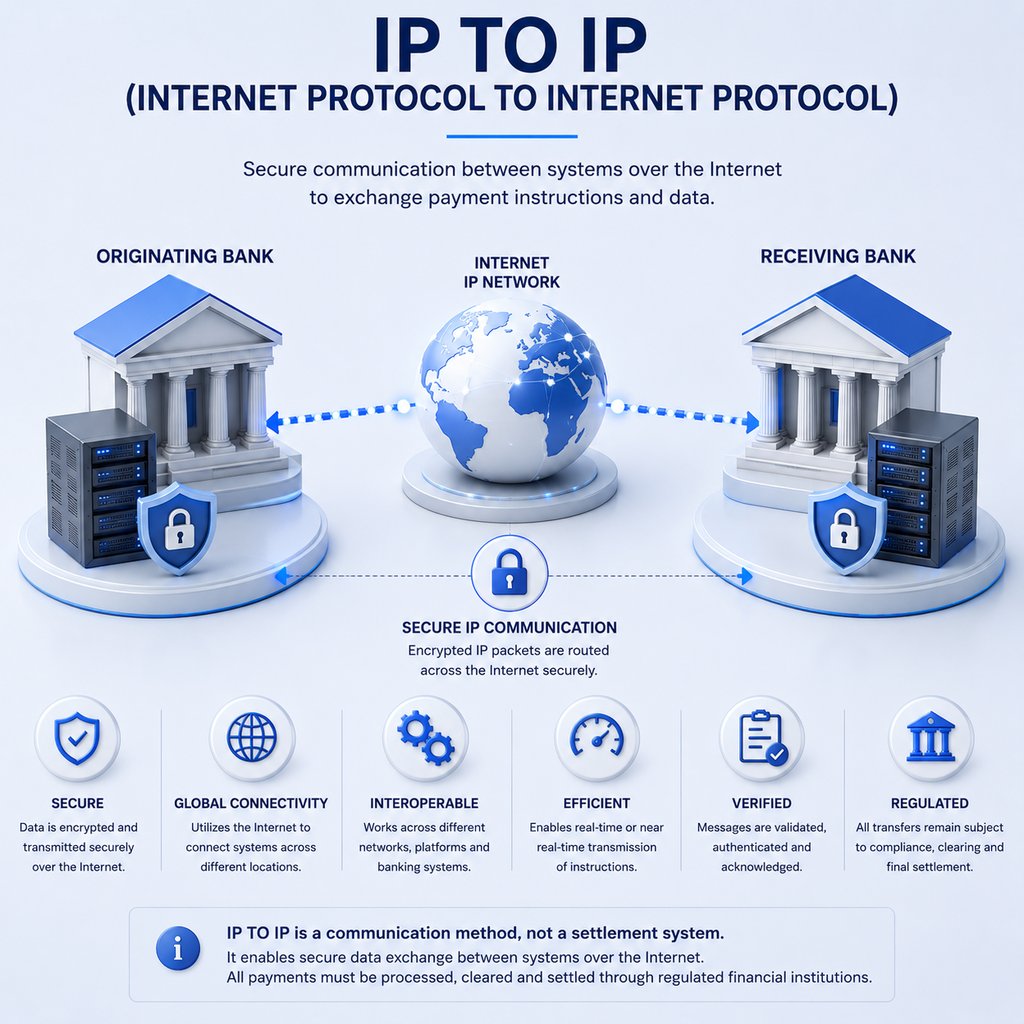
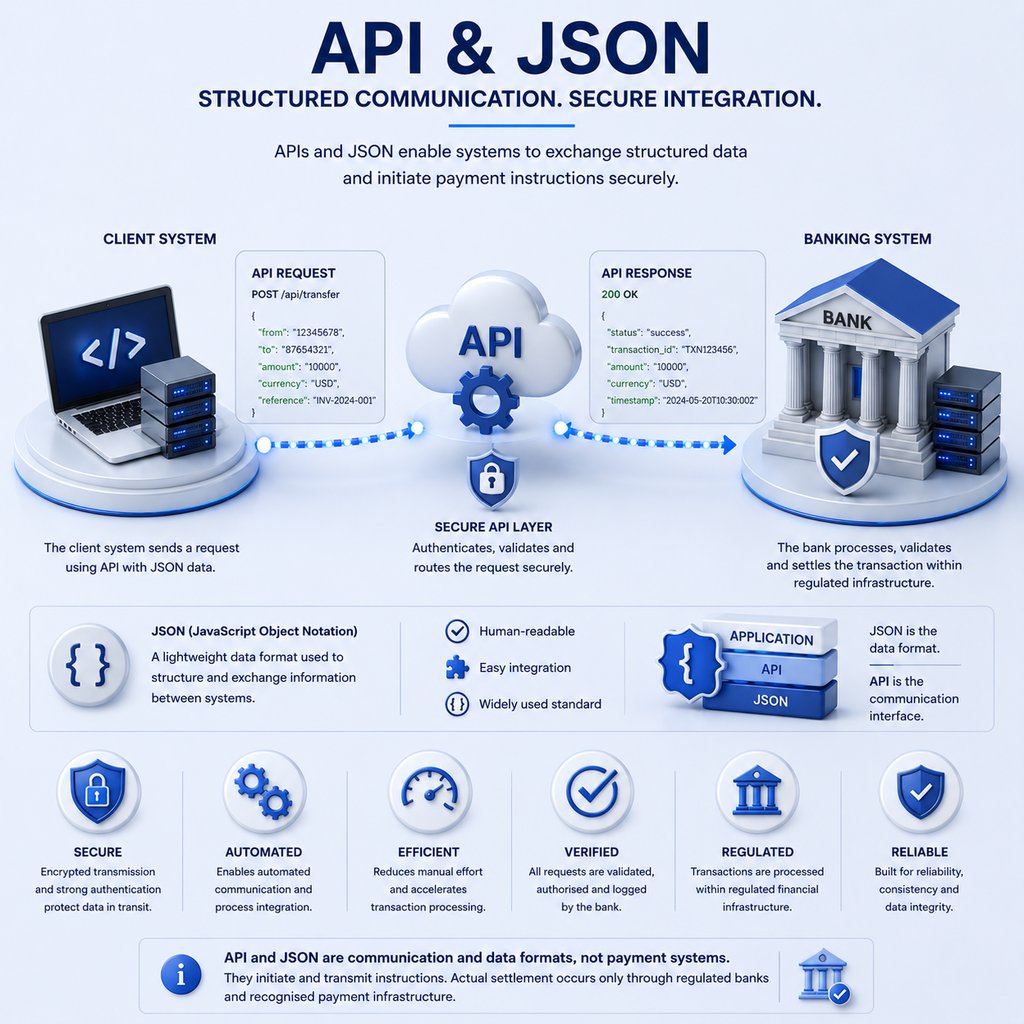
第三,部分提述涉及技術或系統層面的通訊,包括基於 API 的互動、結構化數據交換或系統對系統的訊息傳遞。此類機制有助於資訊的傳送,但本身並不執行結算。
理解這一區別至關重要。某種方法可能說明資訊如何傳送或處理,但並不能取代由機構執行的要求。
與既有支付系統的關係
所有替代方式均與認可的支付系統相關運作。即使轉帳透過專門流程發起,資金的實際劃轉仍須經由既有的支付渠道完成。
這意味著:
- 資金存放於受監管的帳戶內
- 機構必須授權並處理該項交易
- 結算透過認可的結算系統進行
- 餘額於機構分類帳內進行對帳
資金不可能脫離此一架構而獨立轉移。任何聲稱可繞過銀行、免除結算系統或在監管框架之外運作的方法,皆非替代方案,而是失實陳述。
用語及詮釋
若干術語常與替代性轉帳方式相關聯,其中包括下列用語:
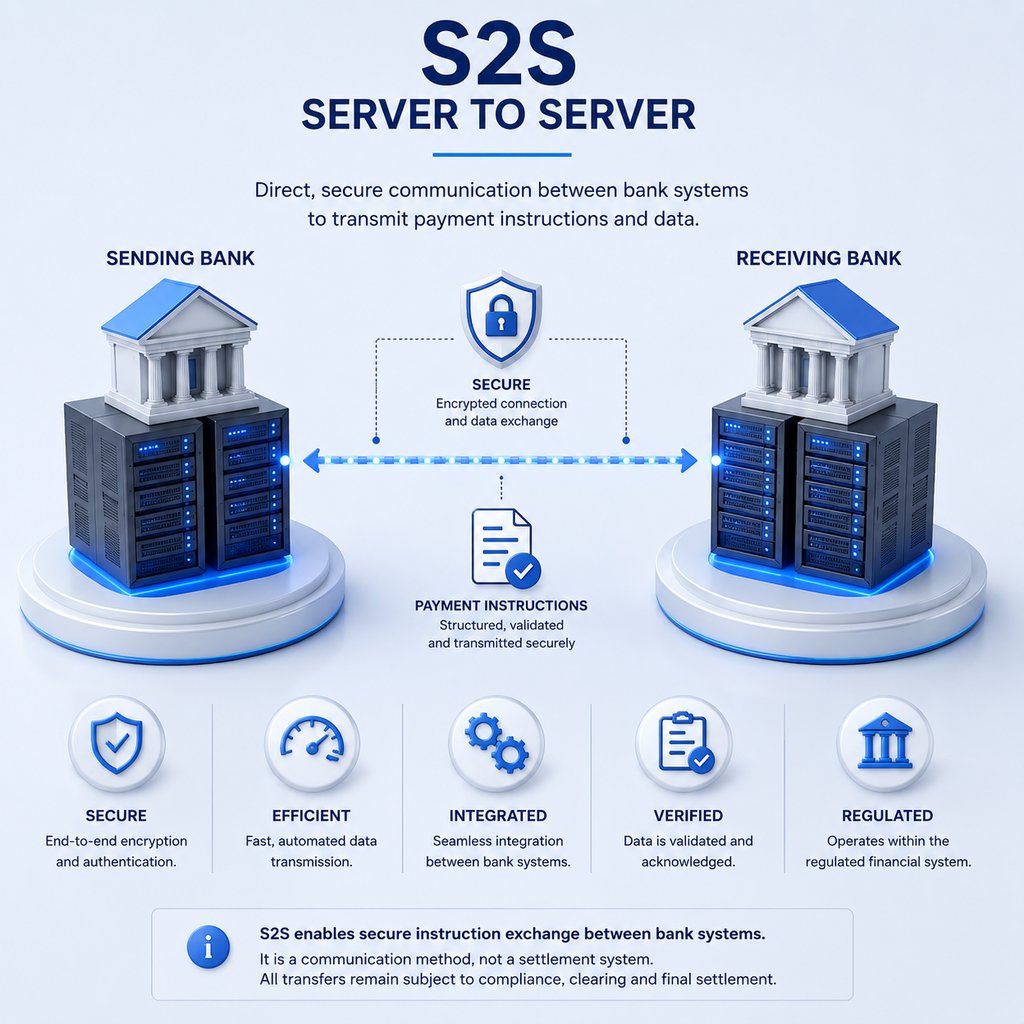
- 伺服器對伺服器通訊
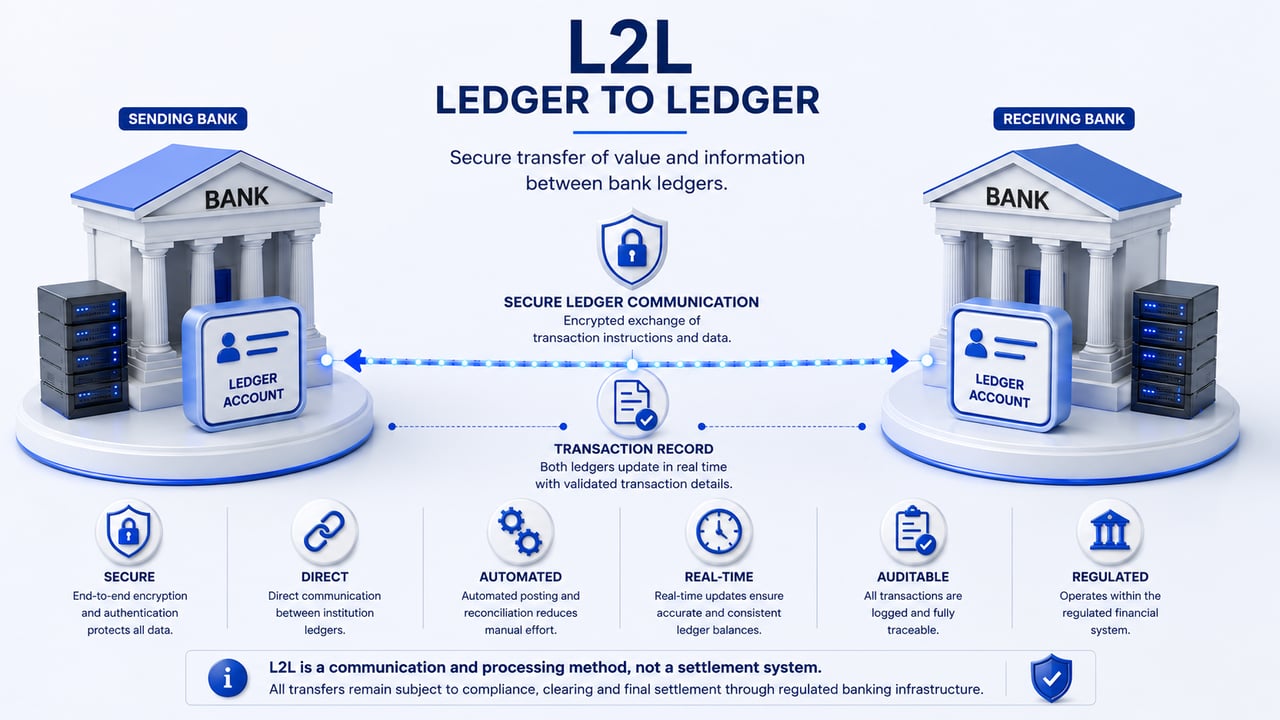
- 分類帳對分類帳處理
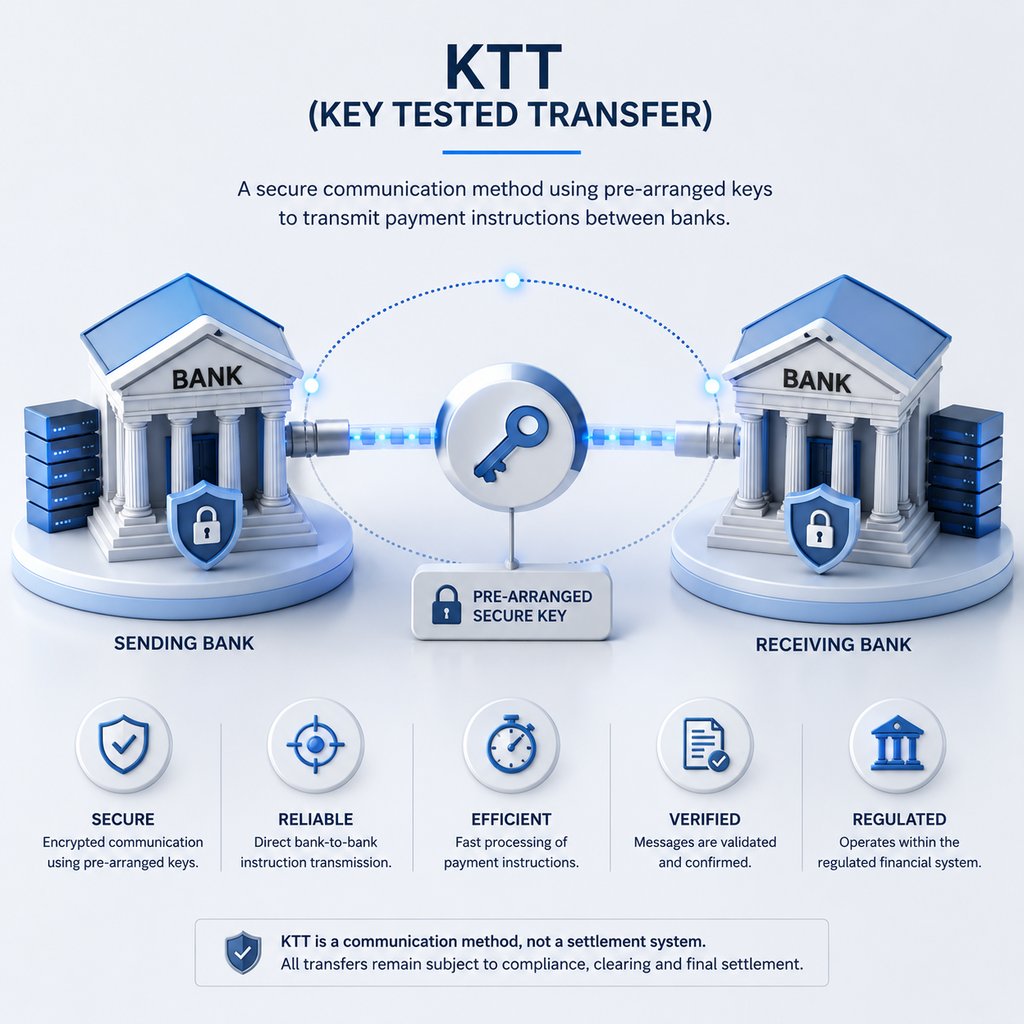
- 密押匯款
- 內部平台執行
- 基於 API 的轉帳發起
這些術語須作精確理解。在多數情況下,它們描述的是指令的傳送方式或系統內部的互動方式,而非獨立的資金轉移機制。
例如,伺服器對伺服器的流程可指系統之間的自動化數據交換;帳簿對帳簿的流程可描述受控環境內的內部帳戶劃轉;基於 API 的互動則可發起交易請求。這些流程單獨而言,均不構成結算。
營運限制
替代方法與所有金融交易一樣,均受相同的限制約束,包括:
- 監管合規,包括 AML 及制裁管控
- 核實交易對手及帳戶擁有權
- 獲授權帳戶內資金的可動用性
- 機構審批及處理
- 於認可結算系統內進行對帳
使用專門術語並不改變上述要求,既不能使結算速度超越技術上可行的範圍,亦不能免除核實程序的必要。
誤解與風險敞口
另類轉帳術語經常遭到誤解,尤其是在以專業術語暗示存在先進或獨有金融能力的情況下。屆時,某些溝通方式或內部流程便被包裝成彷彿獨立的金融體系。
當數據傳輸、系統互動或內部處理被誤認為資金的實際移動時,風險便隨之產生。此種混淆可能導致依賴未經機構核實所支持的陳述。
有關這些風險的結構化概覽,請參閱:轉帳風險與欺詐防範意識
與現代銀行基礎設施的整合
在當代銀行業務中,替代方法日益融入更廣泛的數碼框架。基於 API 的系統、自動化處理環境及即時數據交換機制,已提升交易處理的效率並縮短延遲。
然而,這些發展並未改變金融轉帳的基本結構。它們提升了通訊與處理效率,但結算仍以相同的機構與監管框架為基礎。
通訊效率與結算執行之間的區別必須時刻保持。
機構立場
IFB 確認銀行實務中存在其他及專門的轉帳術語。此等術語須在受監管的金融基礎設施範疇內予以解讀,並不代表獨立或平行的系統。
所有轉帳,無論以何種方式發起或如何描述,均須:
- 由獲授權金融機構處理
- 透過認可的支付系統執行
- 須經合規及核實程序
- 已在機構帳冊內完成對帳
任何與上述原則相抵觸的主張,均應視為無效。
本節的功能定位
本節就特殊或非常規轉帳討論中出現的術語提供背景說明,旨在確保此類術語在正確的營運框架內獲得理解,而不被誤解為存在另類金融體系的證據。
最終立場
其他轉帳方式僅指通訊、處理或銀行內部作業慣例上的差異,並不改變資金在金融體系內流動的方式。
所有貨幣轉帳,無一例外,均有賴於受監管機構、獲認可的基礎設施及可核實的結算程序。