银行业迷思
无关联银行
关于从无关联“银行”转移资金的误区
了解未获授权机构的局限性
近年来,出现了一种持续流传的谬论,称个人仅凭银行电文系统,即可从与传统银行体系、中央银行或任何清算机制无关联的银行转移巨额资金。这一说法在讨论所谓在美国和加拿大部落土地上运营、不受任何银行监管机构管辖的“银行”,以及许多其他司法管辖区类似的无牌机构时尤为盛行。(许多部落所有的银行是依法设立并受到全面监管的;此谬论针对的是声称无需任何牌照的实体。)这些实体常常声称其独立于联邦监管、中央银行或更广泛的金融网络运作,有些甚至将自己标榜为传统银行机构的替代选择。然而,事实是,这类银行缺乏适当的联邦授权,也未融入全球金融体系,无法结算任何合法的转账或交易;如果它们在一家完全融入体系的银行没有至少一个已注资的往来账户(Nostro),就只能通过KTT、S2S、API或IPIP发送电文或指令。
未联通银行,即未接入全球银行网络(如SWIFT、SEPA、Fedwire或T2)的金融机构,在运营上存在根本性局限:无法实现真正的银行间资金结算。这类银行通常只能发送报文,却缺乏划转资金的基础设施。
以下说明此类机构如何通过虚假手段,设计出发放“信贷”并向客户骗取资金的欺骗性机制:
欺诈机制
- “信用”的发行
无关联银行通知客户,已提供一笔信贷额度或现金担保信贷。该“信贷”仅记录于银行内部账簿,未经任何外部验证或结算。
2. 付款要求
随后,客户会被要求支付费用(通常称为安排费、行政费用,甚至部分抵押品),以激活或锁定该信贷额度。这些款项不可撤销,且通常要求在所谓的放款启动之前支付。
3. 虚假转账指令
该银行随后声称通过以下票据等工具发起转账:
- KTT(密押电传)
- IP/IP 与 API
- S2S(服务器对服务器通信)
未接入的银行以这些方式发送的报文无法完成资金结算或清算。
4. 责任转嫁
当资金最终无法到账时,开证银行便指称收款方机构“拒收”了该工具,从而推卸责任。随后,客户被敦促另寻愿意接受此类格式的收款银行:这本身就是徒劳之举,因为任何合法的金融机构均不会将这些方式单独视为接收或结算资金的有效渠道。
5. 展期与混淆
这家无任何实际关联的银行会营造流程仍在进行的假象,往往提供伪法律文件、内部记账截图,或援引所谓的合规要求。这会延长骗局的持续时间,并可能促使客户继续投入时间或追加资金。
6. 最终结果:财务损失
客户最终为一份无法动用、无法支取或无法转让的“信用额度”支付了巨额款项,且无任何追索途径,尤其是当开立银行注册于金融监管宽松的司法管辖区时。
本文将探讨这些未经授权机构所存在的局限与风险,并说明为何无法从这些机构转出资金。

如果某“银行”仅通过报文系统运作,未完全融入全球银行网络,其能力仅限于在发送银行与接收银行之间传递报文,无法执行实际的资金划转。
- 这些银行无法在“资金转账层面”办理资金转账,因为它们未接入任何体系,不具备任何清算能力,也未与获认可的中央银行或已接入银行体系的银行建立连接,并且
- 未与中间行签订银行协议,因而无法在“指令层面”参与该交易,并且
- 通常甚至不在任何关联银行维持有资金的往来账户(Nostro)。
传统银行体系如何运作
要理解这一误区,首先须了解合法银行在金融生态系统中的运作方式。无论是在美国、加拿大还是其他任何国家,获授权的银行都深度融入复杂的金融网络。这些银行通常由国家或州一级的银行业监管机构颁发牌照并实施监管,从而确保其依照严格的金融标准经营。此外,它们还与美联储(美国)、欧洲央行或加拿大银行等中央银行相连接,由后者负责监督货币政策并维护金融稳定。
银行之间要相互转移资金,必须使用 SWIFT 等报文网络,并参与自动清算所(ACH)系统或 RTGS 系统等清算和结算系统,或至少在参与上述系统的银行开立往来账户(Nostro)。这些系统确保每一笔交易(无论是付款、电汇还是其他形式的交换)均得到核实,并以安全、透明的方式处理和结算。简言之,与中央银行和清算机构相连,是任何银行开展合法金融业务的必要条件。
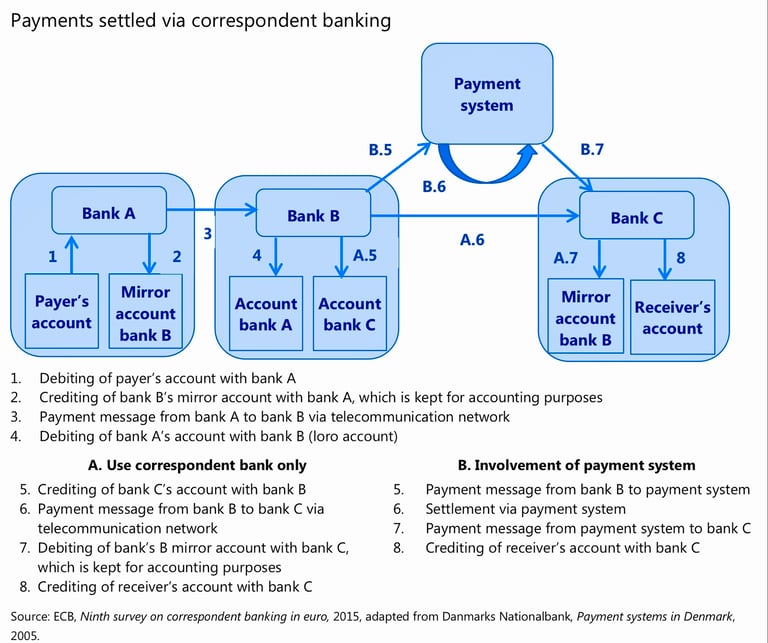
资金转账
在现代金融体系的架构中,无论一条信息的传送多么精密、经过认证或加密,其本身并不传递价值。付款指令,无论经由SWIFT、EBICS、API、电传、IPIP还是任何自有通道发出,不过是一项指示:它表达的是转移资金的意图。该意图要转化为货币所有权的法律转移,必须最终体现为双方均认可其权威性的账簿上余额的变动。
此类账簿仅存在于少数几个地方:
- 中央银行实时全额结算系统——银行在美国联邦储备系统、欧洲中央银行或英格兰银行等机构持有的主权账户。
- 代理行往来账户(nostro)/来账账户(vostro)关系——商业银行相互开立的账户,用于办理跨境结算。
- 内部清算或结算账户——适用于双方交易对手均在同一银行集团内运营的情形。
- 在清算所或专业结算机构开立的账户——例如ACH运营机构、CHIPS,或用于外汇结算的CLS。
如果这些均未涉及,则无论交换多少条报文,都不会发生价值转移。报文本身对资金不具有处分效力;它仅触发(或意图触发)借记一个账户并贷记另一个账户的行为。
有些安排可能给人以“仅凭报文”完成结算的印象,但这些安排均以预先配置的流动性为基础,并最终通过实际的借记与贷记完成结算:
- 轧差系统对指令进行汇总,并仅按规定时间间隔结算净差额。
- 闭环支付生态系统可即时完成内部账务变动,但对外则需批量对账。
- 镜像账户框架在收到指示后调整名义账户的余额,但这些余额随后会与实际结算账户进行对账。
因此,在每一笔真实的货币价值转移中,都会有一份权威账簿被修改。没有这一修改,所持有的不过是一份意向记录或一项付款的合同承诺——而非付款本身。
总而言之:无论银行的报文系统多么精巧,若不最终改变各方认可的结算账户中的余额,任何银行都无法转移资金。
中央银行与清算系统的作用
美国联邦储备系统、加拿大银行或欧洲中央银行等中央银行,在调节资金流动、保障国内及国际金融体系稳定方面发挥着决定性作用。它们为银行结算交易、调节利率和管理国家货币政策提供了安全的基础。
SWIFT等报文网络传递支付指令,而ACH运营机构和中央银行结算系统等清算机构则确保银行之间的交易得到正确结算。当您发起从一家银行向另一家银行的转账时,该交易必须经由这些系统,以核实转账的合法性、验证相关银行的身份,并确保资金到达预定目的地。若无法接入这些系统,银行便无法处理跨金融机构的转账或交易。
关于部落土地及其他地区无牌照“银行”的误传
在美国和加拿大境内的某些印第安人领地,一些机构自称为“银行”,声称其不受联邦法规约束,并能够独立于更广泛的金融体系转移资金。这些所谓的银行往往主张其依据部落法律的主权运作,自视不受联邦监管,也无需纳入中央银行体系。
尽管部落主权确实赋予这些实体若干权利,并使其可豁免适用某些特定法规,但若其希望参与全球金融体系,这并不意味着其可以在既定的银行业框架之外运作。简而言之,任何希望处理合法交易的机构,都必须接入更广泛的银行网络,包括清算机构和中央银行。未建立这些连接的机构,实际上无法在其自身有限的范围之外结算或划转资金。
未经授权的银行为何无法办理转账结算
未经授权、游离于联邦监管之外且与中央银行没有连接的“银行”无法结算或划转资金,原因有以下几个方面:
- 与清算系统缺乏对接:如前所述,合法的金融交易依赖SWIFT、SEPA和ACH等系统来实现银行之间的资金划转。如果某机构未接入这些网络,便无法参与全球金融体系,任何资金划转的尝试都将失败。未获授权的“银行”若不属于这些系统,实际上就与银行网络的其余部分相隔绝。
- 无法接入中央银行:由于未与中央银行建立连接,这类所谓的银行无法结算大额转账,也无法开展同业拆借。中央银行提供包括支付清算、流动性保障以及为金融机构提供安全网在内的关键服务。未与中央银行建立联系的机构无法获得这些关键资源,因而进一步丧失处理合法转账的能力。
- 缺乏联邦或州级授权:经营合法银行的关键要素之一,是获得国家或州一级银行业监管机构的授权。这可确保银行遵守监管标准、保持适当准备金,并遵守反洗钱(AML)和了解你的客户(KYC)规程。未经授权、缺乏此类监督的银行往往在没有必要保障措施的情况下运营,其本身就不可靠。没有银行牌照,这些实体无法合法从事银行业务。
- 缺乏国际认可:即使未经授权的银行能够在地方或部落范围内运作,也不会获得国际银行或金融机构的认可。这种不被认可意味着,任何合法金融机构均不会接受其转账或与其开展交易,从而使其实际上与全球金融体系隔绝。
- 欺诈风险:许多此类未经授权的银行从事欺骗性活动,声称可提供巨额资金或秘密银行体系的准入。然而,这些说法均属虚假。事实上,这些实体无法提供其所承诺的服务,往往沦为金融骗局或欺诈的通道。试图通过这些机构办理转账或大额交易的个人经常沦为欺诈受害者,且无法追回损失的资金。
与无关联机构往来的风险
对于试图与未受监管或未经授权的银行开展业务的个人或企业而言,风险十分重大。不仅交易很可能无法完成,还存在欺诈或资金损失的重大风险。与不属于合法金融体系的实体打交道,会使个人面临多种危险,包括身份盗用、被指控洗钱以及资金全部损失的可能。
必须认识到,合法的银行机构在严格而透明的框架内运作,以确保金融交易的安全。凡声称在该框架之外运作的机构,尤其是未获联邦授权、或与中央银行及清算系统没有联系的机构,根本无法提供其所声称的服务。
“无关联银行业务”的假象
认为资金可以从未接入银行体系、中央银行或清算系统的银行转出,这种说法是一种危险的幻觉。尽管某些无牌机构(例如位于部落土地或其他地方的机构)可能声称提供银行服务,但由于缺乏银行牌照且与更广泛的金融网络脱节,它们无法结算任何合法的转账。要开展安全、合法的银行活动,个人必须与已融入全球金融体系的获授权机构合作,从而确保交易依照既定的监管标准安全办理。