本页面为方便阅读而提供的译文,以英文版本为准。 阅读英文版
本行
外汇管制
银行、FATF和MONEYVAL等国际机构以及各国主管机关如何监管、管控和审查货币转账
1. 银行的监管合规
了解你的客户(KYC)
- 客户身份识别。收集并核实法定姓名、出生日期、地址及证件号码。
- 客户尽职调查(CDD)。了解每项业务关系的性质和目的,以建立风险画像。
- 强化尽职调查(EDD)。对较高风险客户进行详细背景调查并持续监控其交易。
反洗钱(AML)
- 可疑活动报告。各机构必须向主管当局报告异常或可疑交易。
- 货币交易报告。对超过一定门槛的现金交易(例如在美国为10,000美元)须提交的强制性报告。
- 记录保存。交易记录须保存规定期限,通常为五至七年,并可供监管机构查阅。
制裁筛查
每笔交易均须经联合国、美国海外资产控制办公室(OFAC)、欧盟及其他主管机构的制裁名单筛查:
- 自动筛查。软件将所有相关方的名称与各类名单进行比对。
- 人工复核。合规人员对每一项潜在匹配结果逐一审查。
2. 风险管理体系
交易监测
- 模式识别。算法可识别偏离客户日常行为的活动。
- 异常检测。大额交易、资金快速转移以及向高风险司法管辖区的转账将被标记。
- 预警。被标记的交易将移交合规团队进行调查。
风险为本的方法
- 客户风险评估。客户依据地域、行业、交易类型及业务关系存续时间进行分类。
- 持续监测。风险画像保持更新,交易与之对照衡量。
- 强化措施。对较高风险的客户和司法管辖区进行额外审查并须经额外批准。
3. 技术
- 分布式账本。不可篡改的交易记录使转账透明且可追溯;智能合约在约定条件满足时自动执行。
- 人工智能与机器学习。预测模型可及早识别可能的欺诈行为,并从历史数据中学习以提升检测能力。
- 加密与网络安全。交易数据经过加密,并通过防火墙、入侵检测和定期审计等多层防御措施抵御攻击。
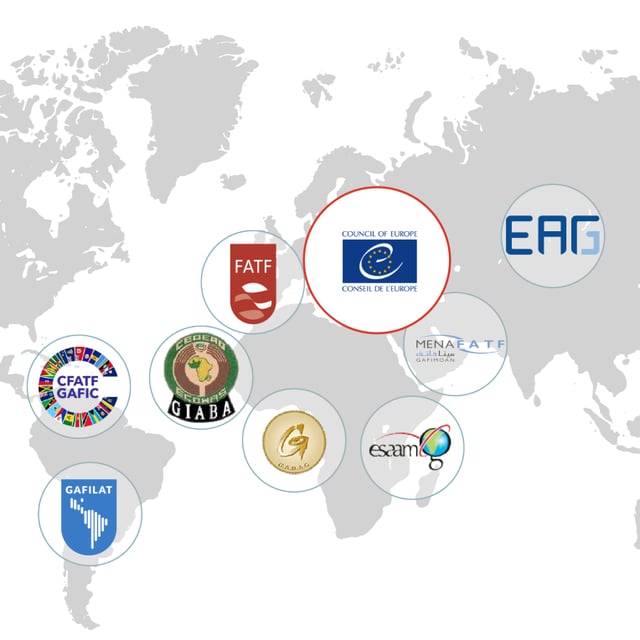
4. 国际机构:FATF 与 MONEYVAL
金融行动特别工作组(FATF)
- 标准。四十项建议构成了AML和CFT措施的全球框架。
- 相互评估。对各国合规情况进行定期评估,并公布详细报告。
- 公开名单。存在战略性缺陷的司法管辖区会被列入强化监控名单(“灰名单”)或被要求采取行动(“黑名单”),并因此承受实际的经济与金融后果。
MONEYVAL
- 评估。对其成员国的AML和CFT框架进行深入评估,重点关注有效性。
- 后续跟进。定期报告已识别缺陷是否已得到纠正。
- 技术援助。为成员国提供支持与培训。
5. 国家规则
- 对某些交易、国家或实体的禁止与限制。
- 牌照。金融机构须持有牌照,并接受审计与检查。
- 反洗钱(AML)和反恐融资(CFT)立法,对违规行为设有严厉处罚。
6. 中央数据库
- 金融情报机构(FIU)。负责收集并分析交易数据,以打击洗钱和恐怖融资的国家机构。
- 报告系统。机构借以报告大额或可疑交易的平台,使监管机构能够近乎实时地进行监测。
7. 外汇管制
- 资本管制。对可流出一国的货币数额所设的限制,旨在防止资本外逃并维护稳定。
- 申报义务。超过一定限额的国际交易必须向中央银行或其他主管机构申报。
8. 国际合作
- 信息共享协议,包括双边及多边协议。
- 联合工作组,由各国及国际组织组成,共同打击跨境金融犯罪。
简言之
货币转账的管控是一个多层次的过程。它将监管合规、风险管理体系和监测技术结合在一起,任何单一层面都不足以独立奏效。FATF和MONEYVAL制定标准、评估各国并促进合作;各国主管机关则在此基础上增设本国规则、集中监测和外汇管制。这些层面共同作用,保护全球金融体系的完整性与稳定性,防范非法资金流动。