面向跨国经营企业的跨境资金管理与银行基础设施
IFB服务于资金管理需求超出标准境内银行业务框架的合格企业。我们为跨司法管辖区、跨交易对手和跨结算环境开展业务的企业提供多币种银行服务、跨境支付执行、流动性支持以及以客户关系为导向的服务。
一旦企业涉及多币种、跨境供应商资金流、跨境结算及多实体架构,国际资金管理的复杂程度将显著上升。在这种情况下,银行所提供的不应仅限于账户访问,还须提供可靠的执行能力、清晰的操作流程和可信赖的控制机制。
先有银行架构,后有银行产品
国际资金管理不应靠逐步累积而演进。若银行关系都是被动开立的,每个市场一家、每个交易对手一家、每次危机一家,其结果是碎片化而非多元化。企业最终是在管理银行,而不是在管理流动性。
一套连贯的架构会为每一项业务关系赋予明确的职能,并使其严格履行该职能。运营账户承载商业资金流动,资金管理账户持有储备资金,资产托管与结算相互分离,贸易工具则通过具备相应代理行网络的机构办理。无故不作重复设置,关键环节也不依赖单一故障点。
这一原则在四个方面带来回报。对账由繁琐的追查变为机械化处理;各项资金流经专为其设计的渠道,付款执行得以改善;流动性可从整体层面一目了然,而无需人工汇总各项余额;交易对手风险成为一项审慎决策,而非历史遗留的偶然结果。
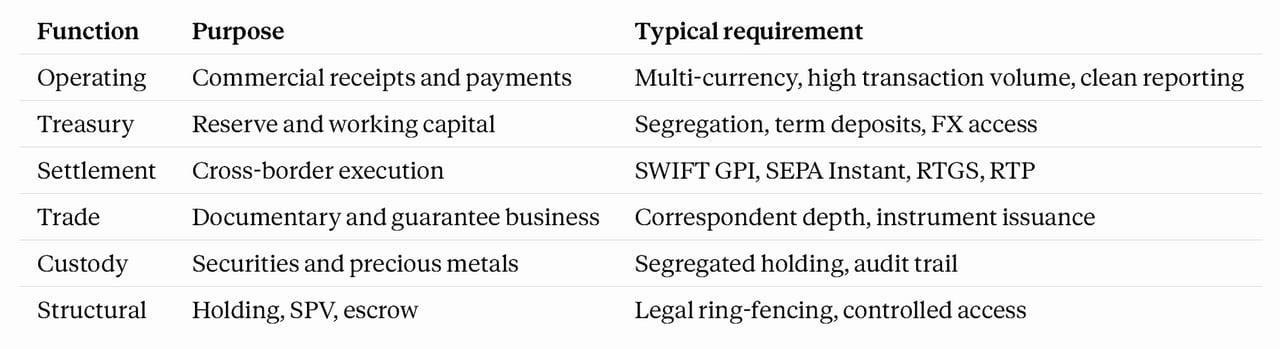
不存在标准模板。正确的架构取决于企业的经营地点、所有权结构,以及实际涉及哪些结算环境。我们会先行评估,再就账户安排提出建议。
IFB 的法人实体银行业务框架正是围绕这些要求设计的:适用于运营、资金管理和托管用途的多层级账户结构;多币种账户;通过 SWIFT(含 gpi 追踪)、SEPA Instant、RTGS 和 RTP 办理的支付,在 IFB 并非直接参与者的情况下通过代理行执行,以及内部账务划转;定制化的交易监控与报告;量身定制的流动性框架;并可应要求提供外汇即期、远期及掉期安排。
本司库路径专为创始人、所有者兼管理者以及活跃于国际市场的负责人而设,他们的业务已超出普通本地银行服务的范围。一旦企业开始跨司法管辖区、跨交易对手方和跨币种经营,司库管理就不再是行政事务上的次要环节,而成为企业商业控制架构的组成部分。
该服务尤其适合需要多币种运营账户的企业,以便管理不同市场的营业收入、供应商付款、薪酬发放、营运资金及司库资金余额。对于成长型企业和创始人主导的集团而言,这不仅仅是便利性的问题,而是关乎在业务扩张过程中保持灵活性、减少可避免的外汇摩擦,并保有对现金的控制。
当企业要求以高于传统银行关系通常愿意或能够提供的速度、清晰度和可靠性执行国际支付时,这一点同样重要。创始人往往很快就会察觉到银行业务何时成为商业发展势头的阻碍。结算延迟、服务渠道分散以及升级处理流程不透明,并非小的困扰,而是运营层面的失败。更为适当的资金管理框架能够以更严谨的方式、更少的不必要障碍支持跨境支付。
此路径亦适合需要跨境掌握流动性状况的企业。随着创始人主导的企业不断扩张,现金往往分散于多个实体、多个司法管辖区和多家银行关系之中。这种分散造成战略上的薄弱环节。管理层需要更清晰地了解流动性所处位置、流转方式以及资金压力可能出现的环节。更清晰的可见性有助于作出更佳判断,尤其是在企业同时权衡增长、投资、财资储备和跨境义务之际。
- 对于拥有多个实体、区域性业务或内部治理更为完善的公司,在需要建立结构化资金管理的情况下,这一路径同样适用。发展到一定阶段,非正式安排已不足以满足需要。企业需要更清晰的账户划分、更严谨的审批逻辑、更具一致性的银行架构,以及能够支撑规模扩张而不陷入无序的流程。对于正从创业式的临机应变转向更具机构化运营纪律的创始人而言,尤其如此。
- 它同样适合需要对账及报告支持的企业,因为资金管理的要求日益提高。国际化运营加重了财务团队的负担:支付流量成倍增加,交易对手日趋多元,管理层需要更清晰的报告才能作出审慎决策。因此,若银行关系能够提供更完善的对账逻辑、清晰的报告以及透明的运营流程,其商业价值不容小觑,而不仅仅是行政上的便利。
- 最后,此路径面向寻求为国际业务建立响应更为迅速的银行关系的公司。由创始人主导的企业往往早在银行察觉之前,便已超出通用型银行服务的承载范围。它们所需要的并非华而不实的客户关系管理,而是能够负责任地对接的专业人员、合理的升级处理机制,以及一家深知资金管理是业务执行的有机组成部分、而非其外围附属的机构。
从本质上讲,这一资金管理路径适用于需要银行服务与发展步伐相匹配的企业。它专为国际化经营的公司而设计,这类公司在成长过程中需要更强的管控能力、更高的透明度以及更可靠的跨境执行。
本行的客户准入流程以文件审核为基础,并以适当性评估为导向。在账户激活之前,我们将评估公司概况、司法管辖区布局、所有权结构、交易目的及资金管理用途。此做法旨在建立持久的银行业务关系,而非仅仅完成纯交易性的开户。