支付与转账
即时支付
实时支付(RTP)系统
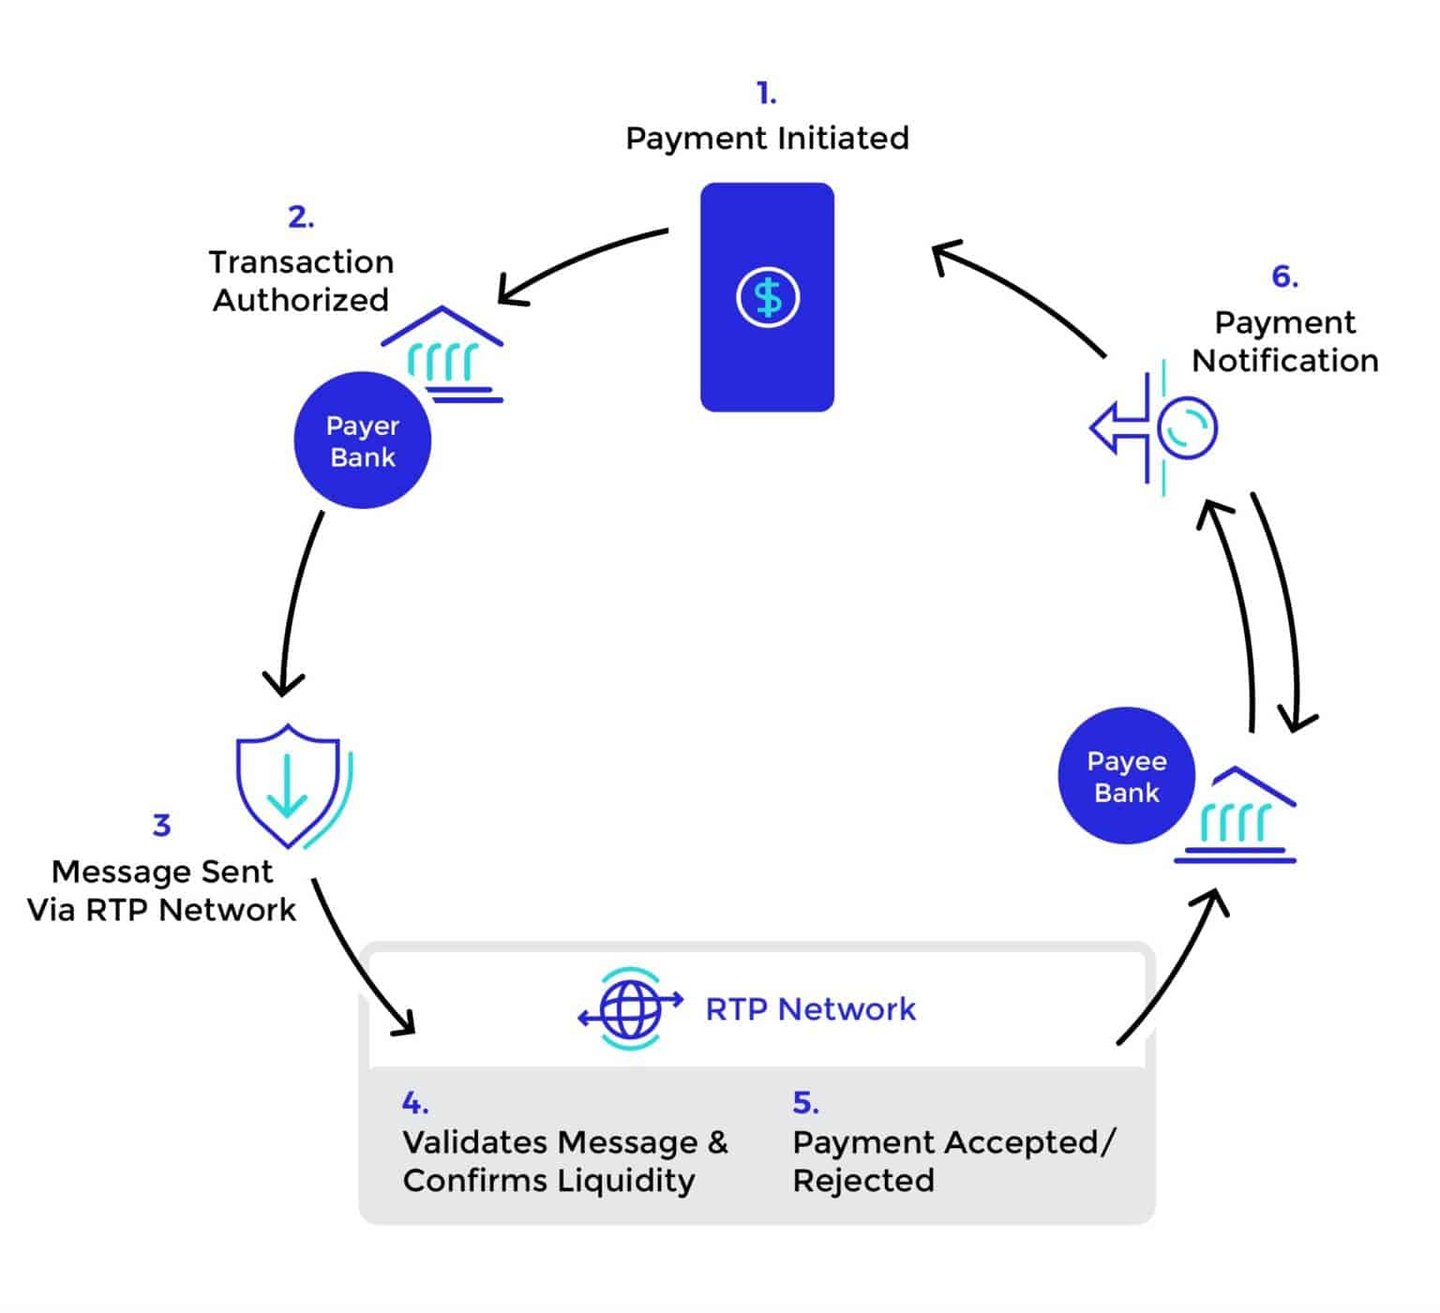
是一类先进的电子支付系统,可在银行及金融机构之间实现资金的即时划转与结算。其通常的运作方式概述如下:
全球实时支付系统
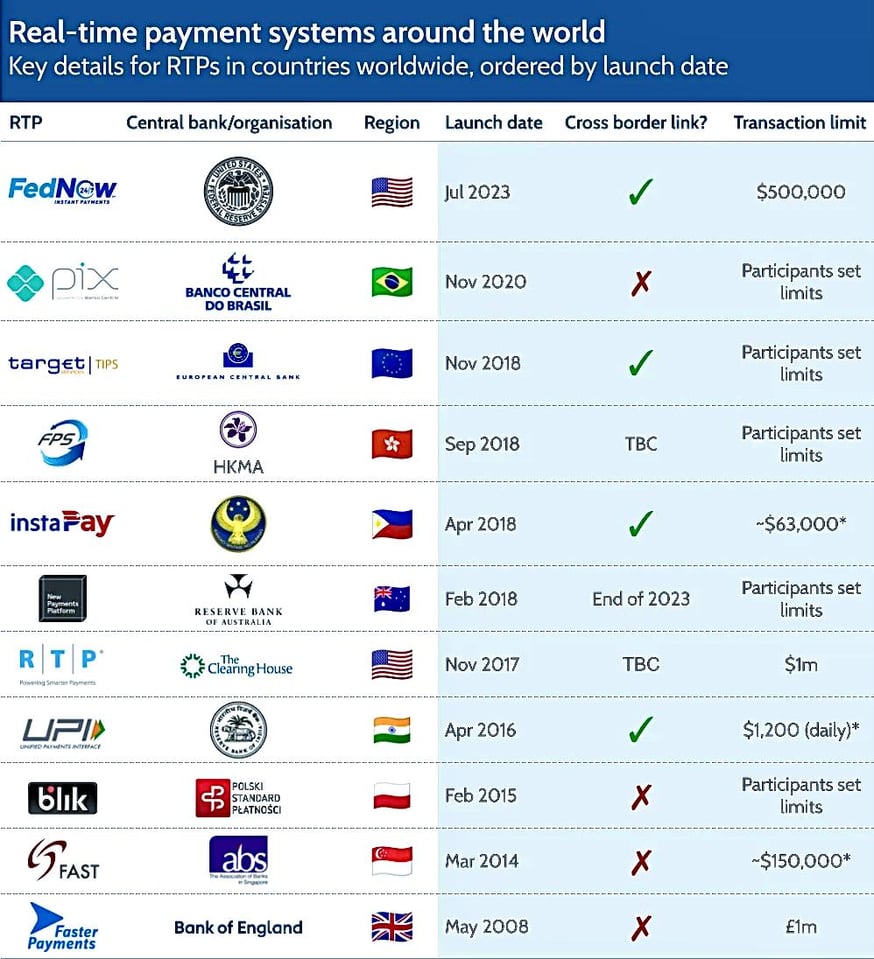
| 系统 | 运营方 | 地区 | 启动 | 交易限额 |
|---|---|---|---|---|
| FedNow | 美联储 | 美国 | 2023年7月 | 1,000万美元(自2025年11月起的网络上限) |
| Pix | 巴西中央银行 | 巴西 | 2020年11月 | 由参与者设定 |
| TARGET即时支付结算(TIPS) | 欧元体系 | 欧元区(另含SEK、DKK) | 2018年11月 | 计划层面无 |
| FPS | 香港金融管理局 | 香港 | 2018年9月 | 由参与者设定 |
| InstaPay | 菲律宾中央银行(Bangko Sentral ng Pilipinas) | 菲律宾 | 2018年4月 | PHP 50,000 |
| 新支付平台(NPP) | Australian Payments Plus;由澳大利亚储备银行进行结算 | 澳大利亚 | 2018年2月 | 由参与者设定 |
| RTP | 清算所(The Clearing House) | 美国 | 2017年11月 | 1,000万美元(自2025年2月起) |
| UPI | NPCI | 印度 | 2016年4月 | 一般为每日INR 100,000(特定类别可更高) |
| BLIK | 波兰支付标准(Polski Standard Płatności) | 波兰 | 2015年2月 | 由参与者设定 |
| FAST | 新加坡银行公会 | 新加坡 | 2014年3月 | SGD 200,000 |
| 快速支付 | Pay.UK(在英格兰银行结算) | 英国 | 2008年5月 | 100万英镑 |
限额为截至2026年10月的支付计划最高限额;各银行可能适用更低的限额。
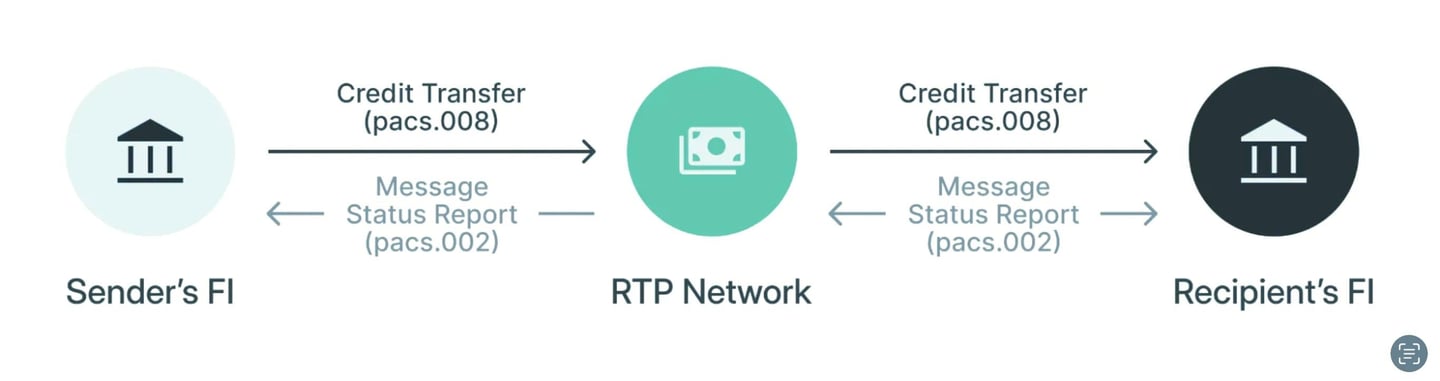
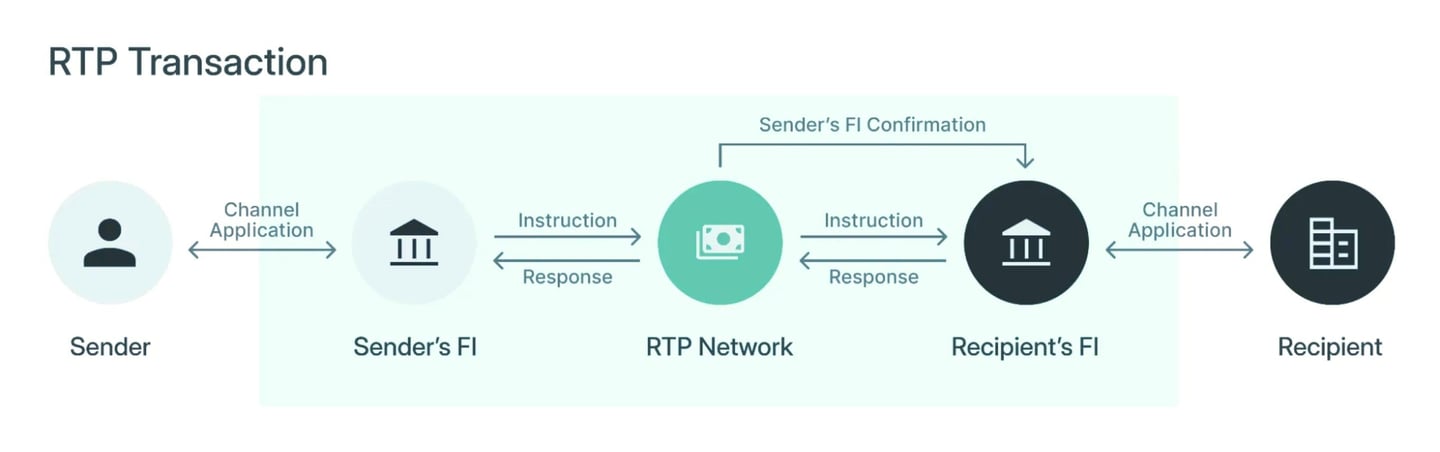
与银行的集成:实时支付(RTP)系统通过安全、标准化的通信协议与银行集成。这类集成使银行能够向RTP系统发送支付指令和确认信息,并接收来自RTP系统的指令和确认信息。集成通常遵循ISO 20022等国际标准,从而实现完整的数据交换。
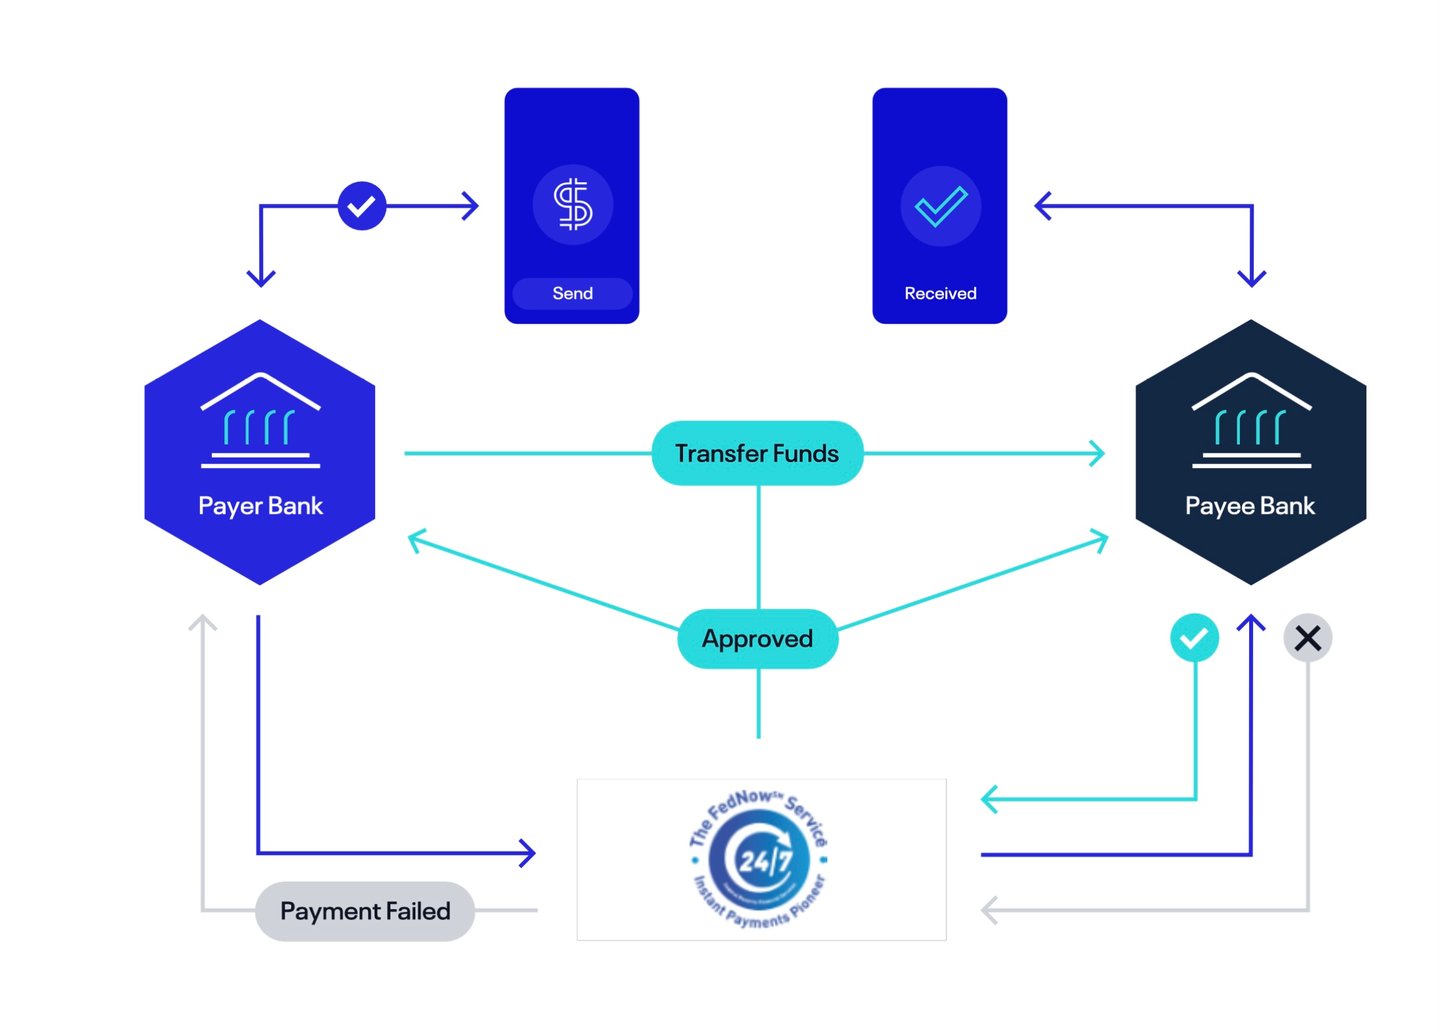
发送支付指令:客户发起支付时,付款方银行将该交易请求整理为与RTP系统兼容的报文。该报文包含所有必要信息,例如金额、收款账户信息以及任何附加交易详情。
接收并处理支付指令:收到发款行的支付指令后,RTP 系统对该笔交易进行验证,包括核查资金是否充足、欺诈检测以及确保符合监管要求。
与收款行的沟通:验证完成后,RTP系统将交易详情转发至收款行。此过程实时进行,从而可实现即时处理。
资金即时可用:RTP系统的一项决定性特征是,收款行在收到RTP系统的确认后,即时将款项记入收款人账户。收款人可立即使用该笔资金,无任何延迟。
银行间资金结算:
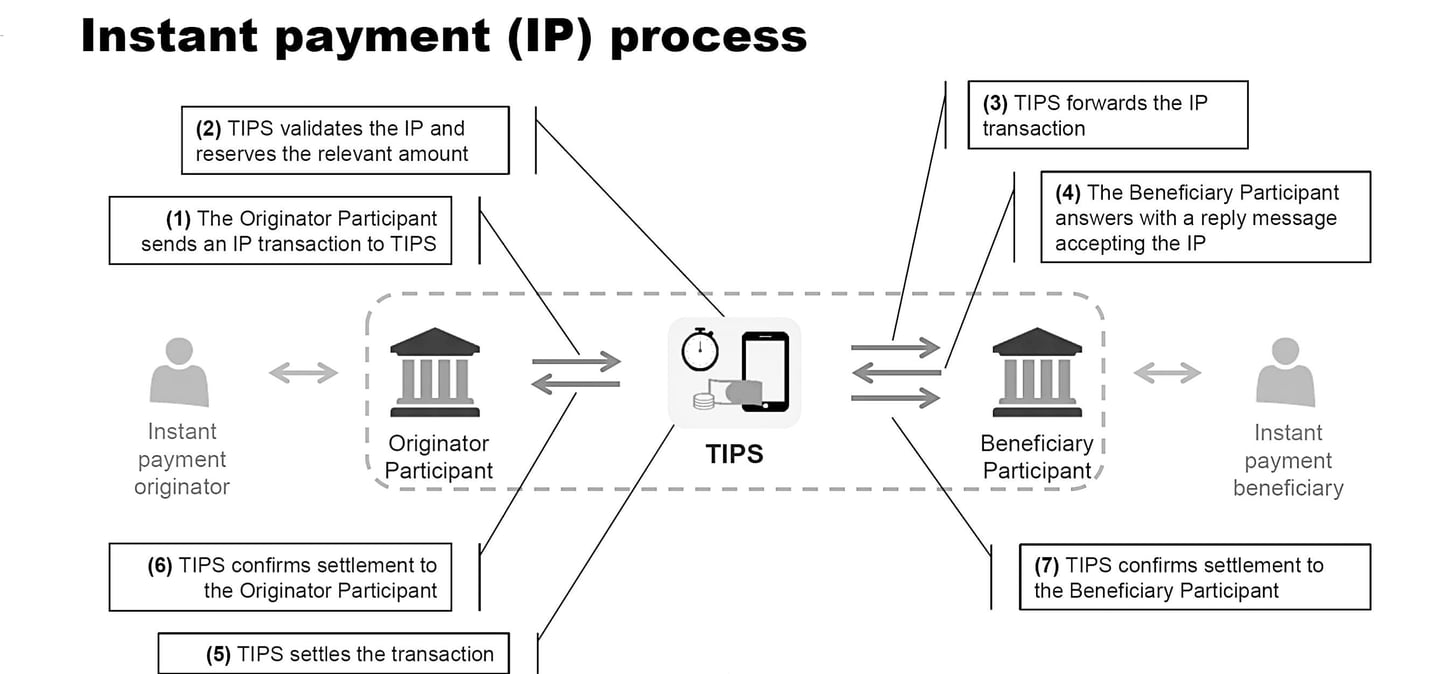
- 日内结算:部分实时支付(RTP)系统以中央银行货币逐笔结算每一笔支付(例如FedNow、TIPS和NPP);另一些系统则记录各参与银行之间应付的净额,通常以预先注资的余额为依托。
- 央行账户:在约定结算期结束时,净头寸通过各银行在央行开立的账户进行结算。各银行账户按其净头寸相应借记或贷记。
- 流动性管理:银行在日内管理其流动性头寸,以确保有足够资金履行结算义务。
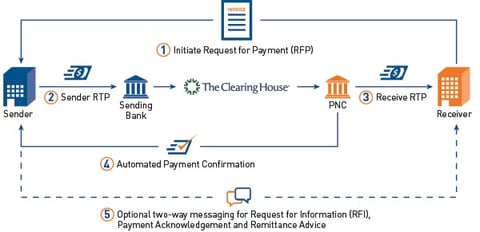
确认与通知:交易处理完成后,实时支付(RTP)系统向双方银行发送确认消息。随后,银行通知各自客户(付款方和收款方)交易已完成。
记录保存与对账:双方银行更新各自的交易记录,用于会计核算和对账,确保通过RTP系统处理的所有交易在其系统中得到准确反映。
总之,RTP系统作为中介,促进银行之间的实时通信与交易处理。结算流程通常涉及在中央银行开立的账户,以确保各银行的头寸保持平衡,从而维护金融体系的完整与稳定。
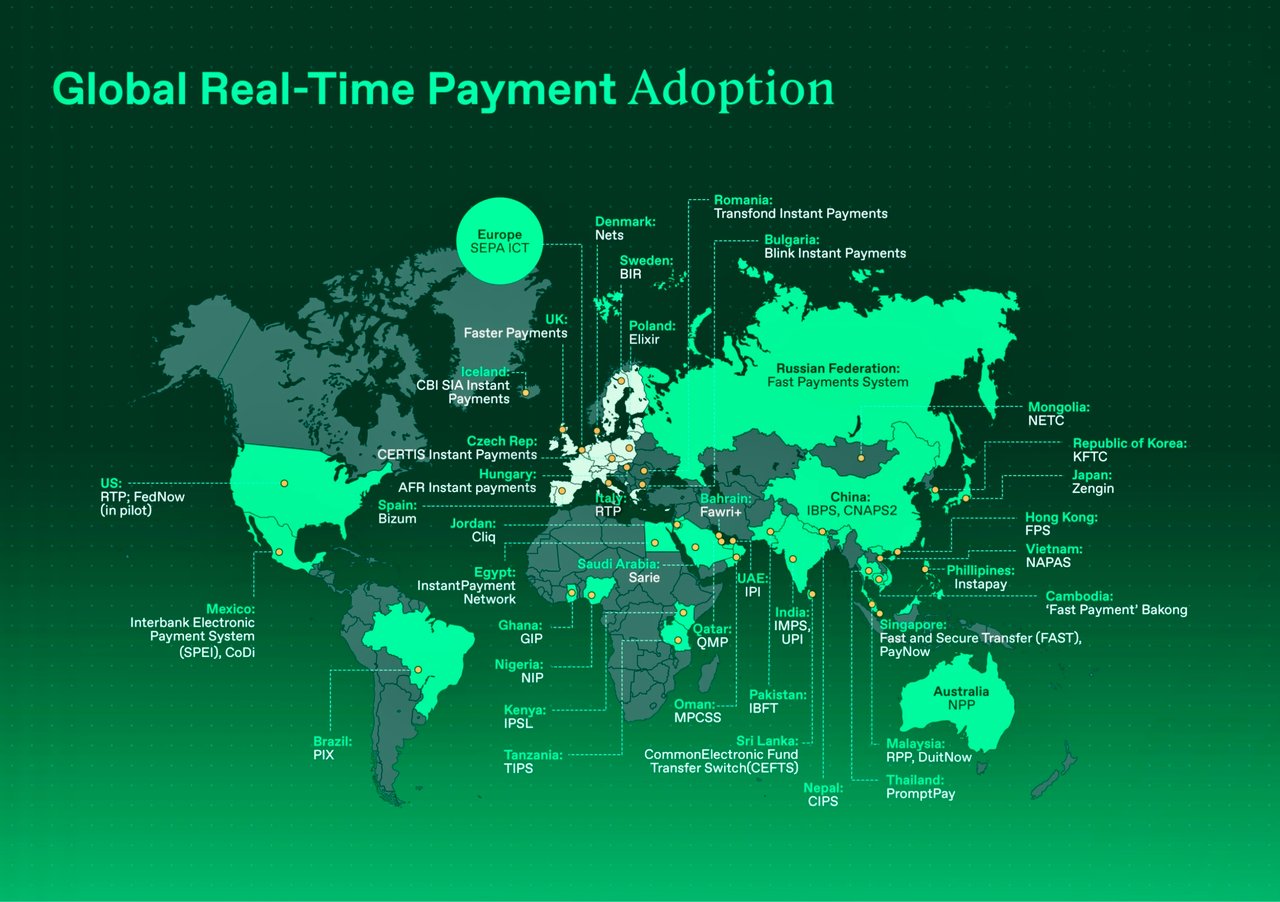
实时支付系统目前已在各区域的数十个国家运行。
以下概述全球若干主要且知名的即时支付系统,并附简要说明:
北美
- FedNow服务(美国):由美联储开发,自2023年7月起上线运行。
- 清算所实时支付系统(RTP)(美国):于2017年推出,为金融机构提供实时支付服务。
- Interac e-Transfer(加拿大):使个人和企业能够即时收付款项。
欧洲:
- TARGET即时支付结算系统(TIPS):由欧元体系自2018年起运营,以中央银行货币全天候结算即时支付。
- 英国快速支付服务(Faster Payments Service):于2008年推出,可实现英国境内近乎即时的付款。
- SIC(瑞士):瑞士国家银行自1987年起运行的实时全额清算系统;自2024年8月起提供瑞士法郎即时支付。
- Express Elixir(波兰)——由KIR自2012年起运营,全天候24小时可用。
- BiR(瑞典)——Bankgirot的实时系统,于2012年推出。
- Swish(瑞典)——一种支持即时转账的移动支付系统
- Straksclearing(丹麦)——由 Nets 自 2014 年至 2025 年运营的即时清算系统,2025 年起克朗即时支付转由 TIPS 处理。
亚洲:
- 印度统一支付接口(UPI):一种促进银行间交易的实时支付系统。
- IMPS(印度)——自2010年起由NPCI运营,全天候24小时可用。
- 中国网上银行支付系统(IBPS):自2010年起由中国人民银行运营,用于网上银行间转账。
- FAST(新加坡)——2014年推出;与PayNow相连接,用于代理标识支付。
- KFTC(韩国)——韩国金融通信与清算院(Korea Financial Telecommunications & Clearings Institute)运营该国的实时银行间转账网络。
- 全银系统(日本)——自1973年起运行,自2018年起全天候24小时运行。
- 泰国PromptPay;成立于2017年,付款可以国民身份证号码或手机号码作为收款标识。
非洲:
- 南非实时清算系统(RTC):促进银行间支付的实时处理。
- 尼日利亚NIBSS即时支付(NIP):提供尼日利亚各银行之间的即时支付服务。
- GhIPSS Instant Pay(加纳):由加纳银行间支付与结算系统(Ghana Interbank Payment and Settlement Systems)运营的银行间即时转账。
澳大利亚:
- 新支付平台(NPP):于2018年推出,支持银行之间的即时资金转账。
拉丁美洲:
- 巴西的PIX:由巴西中央银行推出,提供全天候即时支付服务。
- SITRAF(巴西)——自2002年起由Núclea(原CIP)运营的资金划转系统。
- SPEI(墨西哥)——墨西哥银行(Banco de México)的银行间转账系统,于2004年推出,全天候24小时运行。
- TEF(智利)– 网上银行间转账,全天候提供服务。
- Transfiya(哥伦比亚):由ACH Colombia运营的手机号码转账服务;哥伦比亚共和国银行(Banco de la República)正在建设全国性即时支付系统Bre-B。
中东:
- CliQ(约旦):由JoPACC运营的即时支付系统,可通过别名或手机号码寻址。
- Fawri+(巴林):由BENEFIT自2015年起运营的即时银行间转账系统。
Hubcentric RTP架构
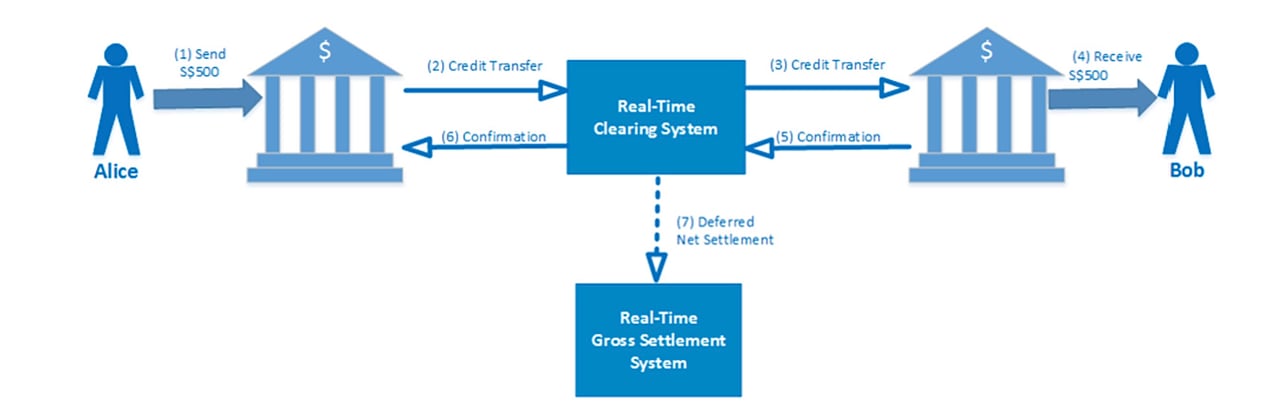
以中心为核心的模式最为常见。该模式将清算流程集中于清算所,在近实时的框架下运行。通常包含四个阶段:第一,发起行向清算所提交付款请求;第二,清算所将该请求转发至接收行;第三,接收行向清算所回送付款确认;第四,清算所将该确认转达发起行。清算所的决定性作用包括验证交易、计算结算头寸,以及促成银行之间的付款指令。付款指令处理成功后,收款行记录该交易并更新收款人账户;同样,付款行在收到付款确认后入账并更新付款人账户。该模式下的结算通常按延迟净额结算方式进行,并在一日内多次执行,以降低交易对手风险。
值得注意的是,新加坡的FAST支付网络和英国的Faster Payment System即是这一模式的典型实践。
以RTGS为核心的实时支付(RTP)架构
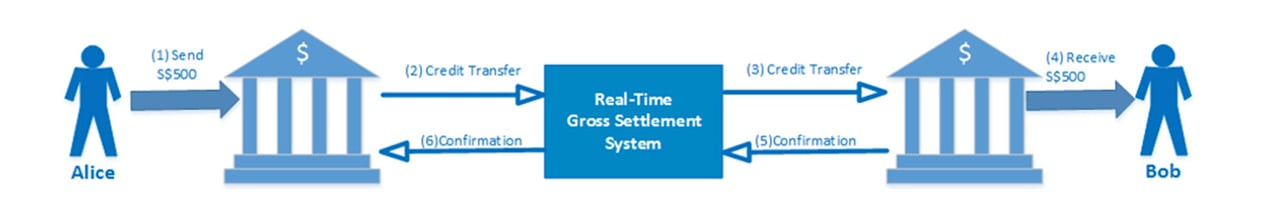
如前文所述,实时支付系统(RTP)有别于被称为实时全额结算(RTGS)系统的批发支付机制。RTP 通常以中心辐射式模式、至少每日一次按延迟净额结算方式处理交易,而在某些国家,RTGS 框架则经调整后可同时适用于小额和大额交易。这种调整可能源于零售支付量不大,或是系统自身演进的结果。
这一模式的一个典型例子是瑞士的SIC系统,该系统采用RTGS同时管理零售支付和大额支付。同样,日本的全银系统在同一清算基础设施内处理大额和小额交易。在该系统中,交易按金额分流:金额等于或超过1亿日元的交易通过RTGS路由,低于该门槛的交易则通过延迟净额结算(DNS)系统处理。另一个例子是墨西哥的SPEI,该系统每隔数秒执行一次多边净额结算,用于处理大额和零售支付。
分布式RTP架构
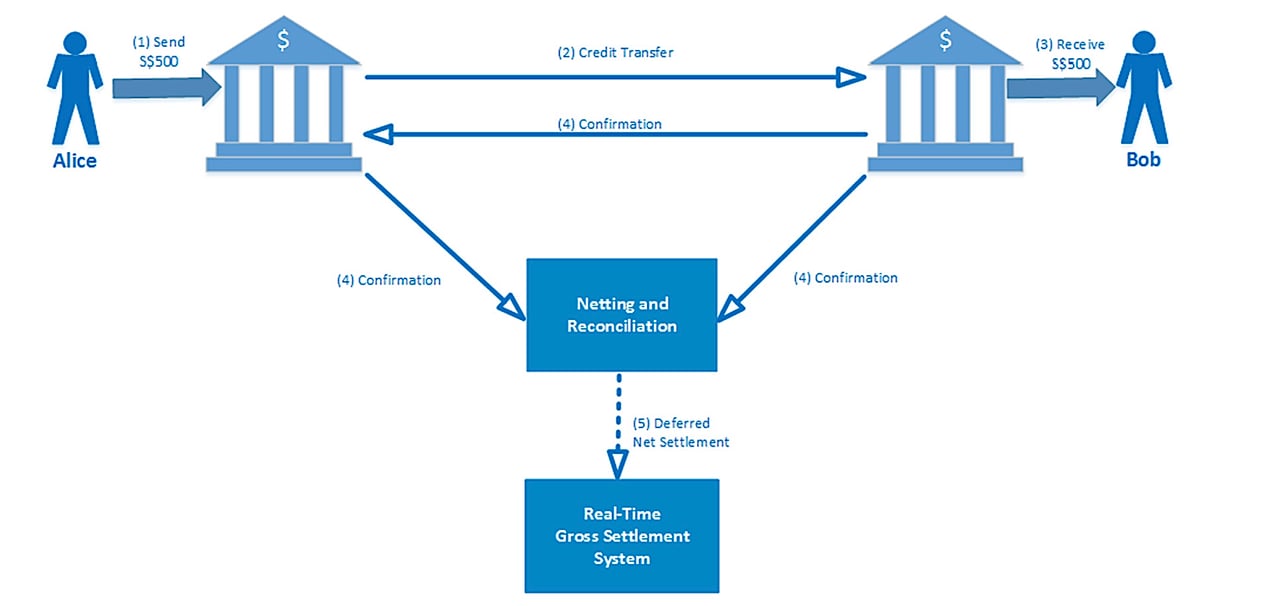
支付系统的最后一种范式是分布式模式,其特点是由付款人和收款人的开户银行之间直接进行双边清算。
澳大利亚的新支付平台(NPP)正是这一模式的典范。NPP不采用延迟净额结算,而是通过澳大利亚储备银行的快速结算服务(FSS)以中央银行货币对每笔支付逐笔即时结算,该服务与其RTGS系统并行,全天候运行。
即时
SWIFT Instant
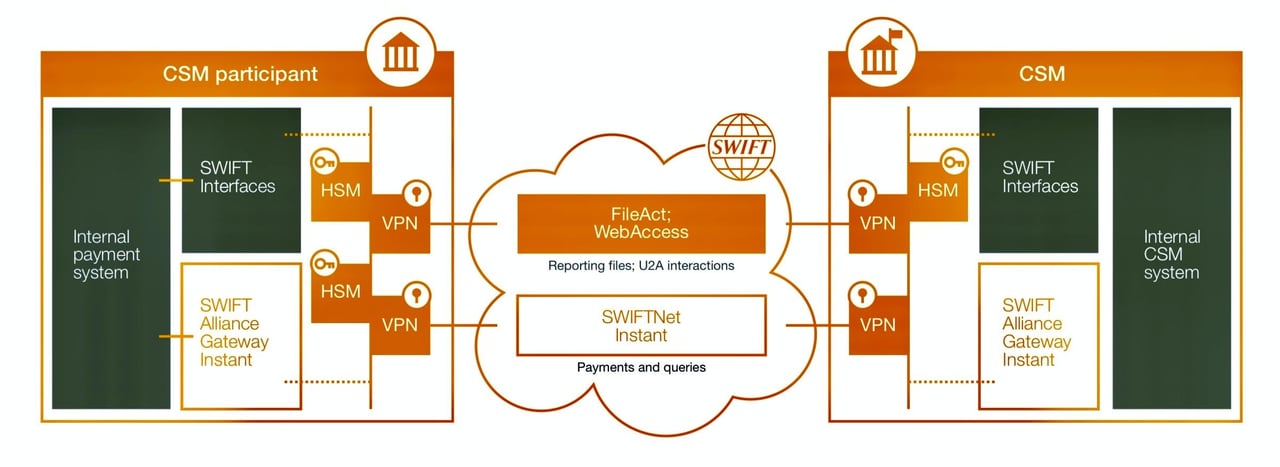
SwiftNet Instant。这是一个实时、低延迟的报文平台,全天候可用,支持清算与结算机制(CSM)及其参与者之间即时支付流的安全交换。
客户可通过其现有的Swift连接及安全基础设施(包括VPN设备、专线和硬件安全模块)接入SwiftNet Instant。与银行IT环境的集成通过Alliance Gateway Instant(AGI)实现。
即时支付链条上的所有参与方均可使用AGI和SwiftNet Instant报文服务。应用场景包括:通过叠加服务发起支付、间接成员与其担保成员之间的通信,或企业收到付款确认。
SwiftNet Instant承载报文;清算与结算仍由国内即时支付系统完成,采用ISO 20022。
SEPA即时贷记转账
在欧盟,欧元即时贷记划转遵循欧洲支付委员会的SEPA即时贷记划转机制(SCT Inst),该机制于2017年11月启动。该服务每天24小时、全年365天可用,收款人的支付服务提供商(PSP)须在十秒内确认资金是否已可供收款人支配。该机制不再设置最高金额限制。根据《即时支付条例》(欧盟)2024/886,欧元区内的PSP自2025年1月起须能够接收即时支付,自2025年10月起须能够发送即时支付,收费不得高于标准贷记划转,并须执行收款人验证。
如需进一步了解如何通过代理行体系划转资金,请联系我们的代理行业务负责人 M. Amri Elarisse
RTP与ACH之间的差异
实时支付(RTP)系统与自动清算所(ACH)系统的主要区别在于处理速度、交易结算和使用场景。主要差异如下:
1. 处理速度:
RTP系统:
- 速度:交易几乎即时处理并完成结算,通常在数秒内完成。
- 可用性:全年全天候(24/7/365)运行,可持续处理交易。
ACH系统:
- 速度:交易以批量方式处理,结算可能需要数小时至数日。
- 可用性:在银行营业时间内运作,工作日设有特定的处理时段。
2. 交易结算:
RTP系统:
- 结算:实时结算交易,即交易完成后,资金即刻可供收款方使用。
- 终局性:交易一经完成即不可撤销。
ACH系统:
- 结算:采用批处理方式,通常在日内分多批结算交易(当日ACH),或于次日结算。
- 终局性:交易在处理期间可被撤销或取消。
3. 使用场景:
RTP系统:
- 用途:适用于紧急付款,例如个人对个人(P2P)付款、账单支付以及需要即时确认的企业对企业(B2B)交易。
- 示例:美国的RTP和FedNow、英国的Faster Payments、欧元区的SCT Inst以及巴西的Pix。
ACH系统:
- 用途:适用于非紧急交易,例如工资发放、定期账单支付、直接入账及供应商付款。
- 示例:工资直接存入、公用事业账单支付、按揭还款以及定期订阅服务。
4. 成本:
实时支付(RTP)系统:费用因系统而异;部分系统收费高于批量支付,而另一些系统,例如面向个人的Pix以及欧盟规则下的SCT Inst,收费不高于标准转账。
ACH系统:由于采用批量处理和延迟结算,费用通常较低。
5. 安全与合规:
RTP系统:
- 安全性:采用先进的加密和安全措施,保护实时交易。
- 合规:由于交易即时完成,必须遵守严格的监管标准。
ACH系统:
- 安全性:同样采用严格的安全协议,但更侧重于保护批处理交易。
- 合规:遵守Nacha(前称美国国家自动清算所协会)等机构在美国制定的规则,确保处理与结算安全可靠。