
支付与转账
实时全额结算
实时全额结算(RTGS)系统与大额支付系统(LVPS)在转账与清算方面的异同。
相似之处:
- 大额交易:RTGS和LVPS均旨在处理大额交易,通常涉及金融机构之间交换的巨额资金。
- 央行的参与:这两类系统通常由中央银行运营或监督,以确保支付基础设施的稳定与可靠。
- 具有系统重要性:RTGS和大额支付系统(LVPS)因其在大额交易结算中的作用及其对金融体系稳定与效率的影响,被视为具有系统重要性的支付系统。
- 结算风险缓释:RTGS与LVPS均旨在通过为参与金融机构之间的交易提供及时、安全的结算,降低结算风险。
差异:
- 结算机制:RTGS系统对每笔交易逐笔实时结算,即每笔交易即时处理且不可撤销。相比之下,大额支付系统(LVPS)通常采用净额结算,即在一定时段内累计交易,并在一天中的特定时点按轧差后的单一金额结算。
- 流动性要求:RTGS系统通常要求参与机构持有更高水平的日间流动性,因为交易在全天持续结算。在净额结算系统中,如大多数大额支付系统(LVPS),日间流动性需求通常较低,因为交易按批次结算。
- 速度:实时全额结算(RTGS)系统提供即时结算,确保资金在参与机构的账户之间实时划转。采用净额结算机制的大额支付系统(LVPS)结算流程可能较慢,因为交易仅在一日中的特定时点进行结算。
- 终局性:在RTGS系统中,交易一经处理,结算即为终局且不可撤销。在部分大额支付系统(LVPS)中,结算终局性可能仅在结算周期结束、轧差后的金额完成划转时才实现。
RTGS系统
RTGS
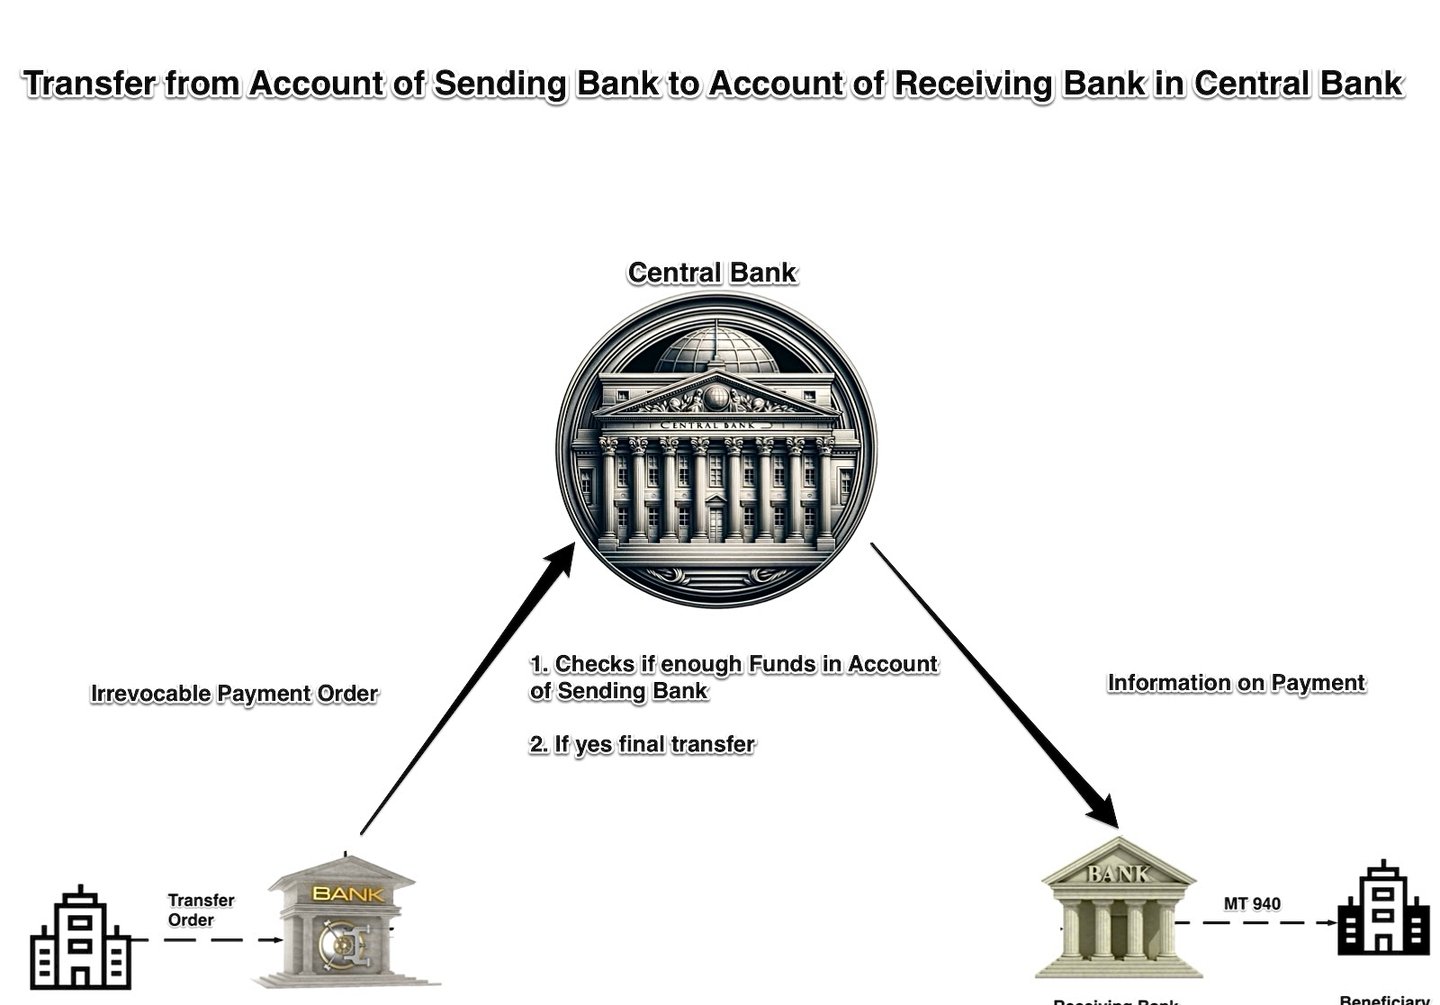
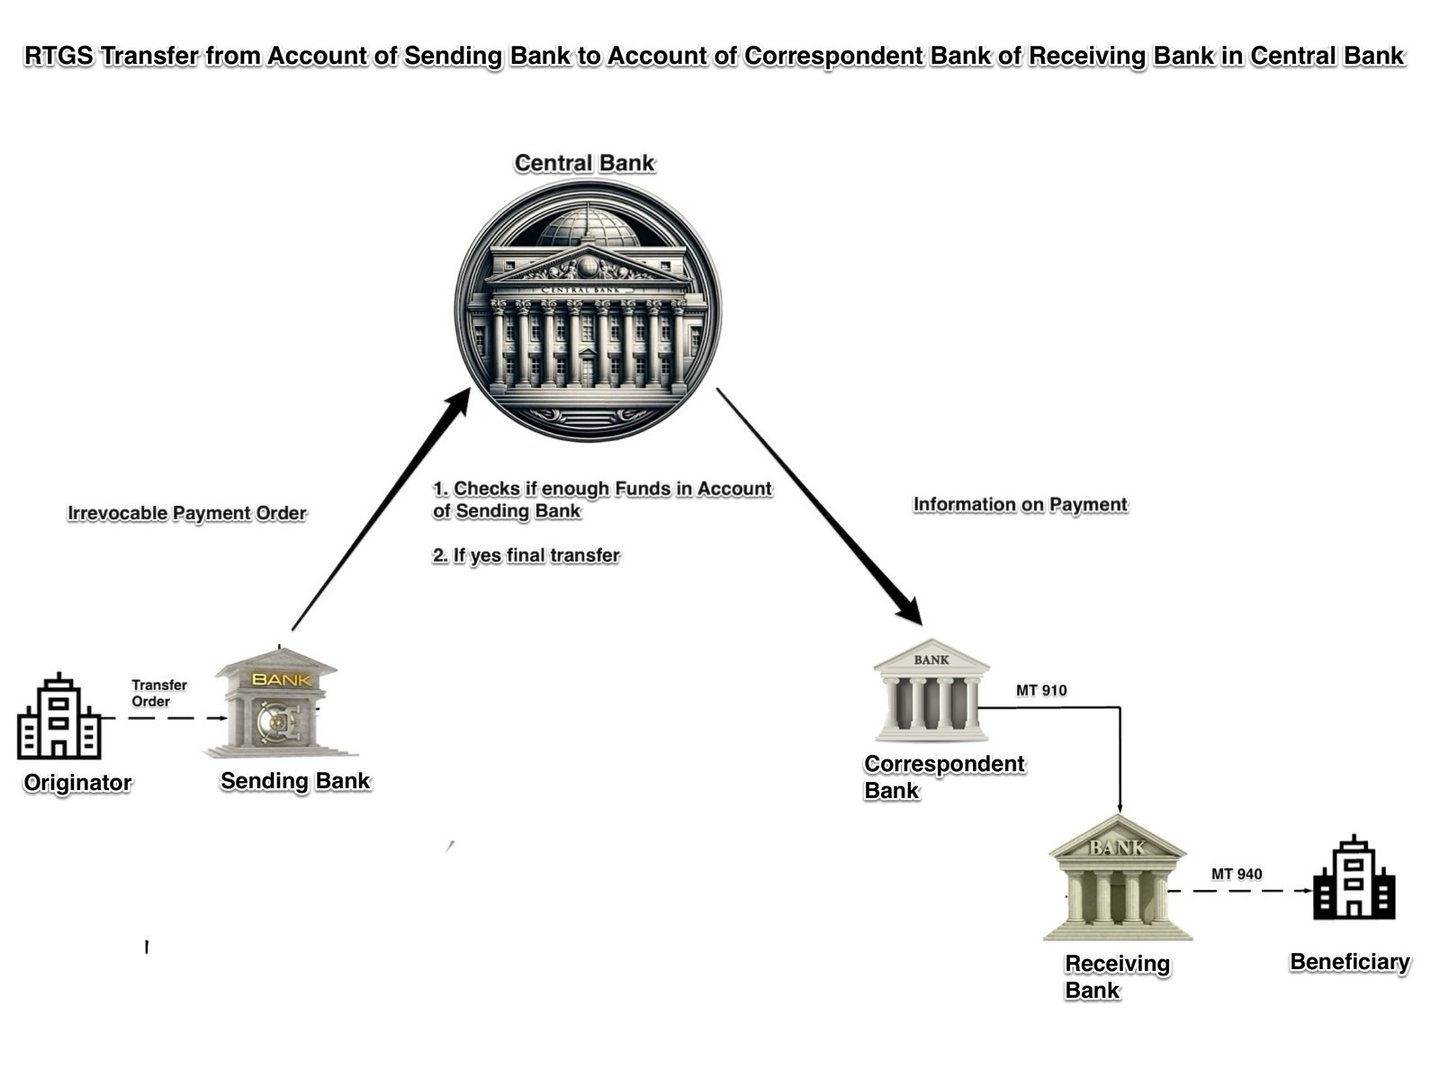
RTGS系统采用多种报文格式,用于中央银行之间以及其自身系统内部的通信。
以下是RTGS与RTGS之间通信所使用的主要报文类型概览:
1. ISO 20022报文:目前大多数主要的RTGS系统均已采用ISO 20022,包括T2(欧元体系,自2023年3月起)、CHAPS(自2023年6月起)和Fedwire Funds(自2025年7月起)。常用的ISO 20022报文包括:
- pacs.008:客户贷记划转
- pacs.009:金融机构贷记划转
- pacs.010:金融机构直接借记
- camt.056:付款撤销请求
- camt.029:调查结果
- camt.053:账户报表报文
- camt.054:借记/贷记通知
2. 专有格式:部分RTGS系统仍采用其自有的专有格式。Fedwire使用其专有的FAIM标签格式,直至2025年7月14日转用ISO 20022。
3. SWIFT MT报文:部分系统仍接受SWIFT MT报文,但跨境MT支付报文已于2025年11月停用。其对应的ISO 20022报文如下:
- pacs.008(原MT103):客户贷记转账
- pacs.009(原MT202):金融机构贷记转账
- camt.054(原MT900/MT910):借记和贷记通知
- camt.053(原MT950):对账单
4. 专用报文:部分RTGS系统针对特定用途使用专用报文:
- MT096/MT097:Y-Copy系统中使用的授权请求及应答报文
- xsys.001、xsys.002、xsys.003:SWIFTNet Copy中用于ISO 20022报文的报文
实时全额结算(RTGS)转账
RTGS是银行及其他金融机构用于处理大额和时效性强的交易的专门资金划转系统。该系统逐笔、实时且持续地结算交易。RTGS划转的主要特点如下:
- 实时处理:在RTGS系统中,交易在提交后即时处理并结算,无任何延迟或等待期。这种实时特性确保资金在参与机构之间快速、高效地划转。实时全额结算(RTGS)系统的运作流程始于汇出参与者发起支付交易,指示RTGS系统的管理中心(通常设于中央银行内)启动结算程序。该程序成功执行后,支付详情自动转送至收款参与者。结算成功与否,取决于汇出银行在中央银行持有的余额是否充足。
- 逐笔全额结算:净额结算系统将各笔交易相互轧抵,并按特定时间间隔结算净额,而RTGS则不同,它按全额基础逐笔结算每一笔交易。这意味着每笔交易均全额结算,不与其他交易进行轧差。
- 终局性与不可撤销性:交易在实时全额结算(RTGS)系统中完成结算后,即被视为终局且不可撤销。这意味着收款银行对相关资金享有无条件的债权,该交易不得被撤回或取消。这一特性降低了结算风险,并保障了金融体系的稳定与可靠。
- 大额交易:RTGS系统通常设计用于处理大额交易,交易金额往往没有上限。这使RTGS成为结算政府证券、外汇和银行间转账等相关交易的重要工具。
- 持续运行:大多数RTGS系统在营业时间内持续运行,使银行和金融机构能够全天处理交易。部分系统甚至提供延长运行时间或全天候(24/7)运行,以适应不同时区并便利国际交易。
- 中央银行的参与:RTGS系统通常由中央银行运营或在其监督下运行,以确保系统的稳定性、安全性和完整性。中央银行还利用RTGS系统实施货币政策,例如管理银行体系的流动性和调控短期利率。
- 安全与风险管理:RTGS系统采用先进的安全措施和风险管理实践,以防范欺诈、网络威胁和操作风险。这些措施可包括加密、安全报文协议、身份认证与授权控制以及实时监控。
- 流动性管理: 由于RTGS系统逐笔实时结算交易,参与机构可能需要占用大量流动性。为此,中央银行通常提供日间信贷便利,允许银行以短期方式借入资金,以履行其结算义务。
总而言之,实时全额结算(RTGS)转账是全球金融体系的重要组成部分,能够实现大额交易的即时、持续和安全结算。RTGS系统提供实时处理、全额结算和交易终局性,确保金融机构之间资金的高效流转,并降低系统性风险。
T2、T2S与TIPS
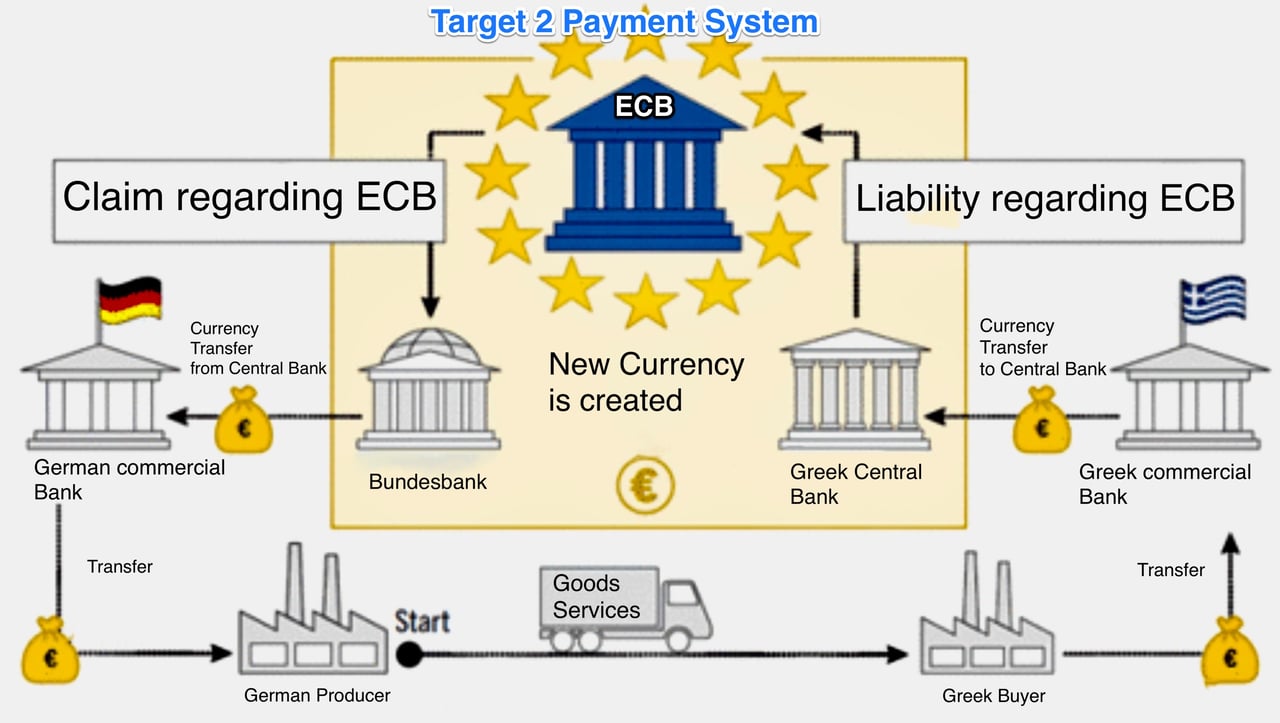
这些是由欧元体系运营的支付及证券结算系统,欧元体系由欧洲中央银行(ECB)和欧元区各国的国家中央银行组成。每个系统在欧洲金融市场交易的处理和结算中均具有特定职能。
T2(TARGET2):
T2已于2023年3月取代TARGET2(第二代泛欧自动实时全额结算快速转账系统)。它将中央流动性管理组件与用于银行及其他金融机构之间大额欧元交易的RTGS服务相结合。T2由欧元体系运营,以中央银行货币结算交易,可提供即时终局性并降低结算风险。
T2的主要特点包括:
- 大额欧元交易的实时处理与结算。
- 确保欧洲金融体系的稳定、安全与高效。
- 促进欧元体系货币政策的实施。
- 提供流动性管理及抵押品集中管理等附属服务。
- 为整个欧元区的支付处理提供统一的平台。
T2S(TARGET2-Securities):
TARGET2-Securities 是一个泛欧证券结算平台,集中办理欧洲证券交易的结算。该平台由欧元体系运营,旨在提高效率、减少市场分散并降低欧洲交易后环节的成本。
T2S的主要特点包括:
- 多币种证券交易的集中结算(主要为欧元,亦包括丹麦克朗等其他货币)。
- 协调各参与欧洲国家的证券结算实务。
- 通过连接负责持有和结算证券交易的中央证券存管机构(CSD),促进跨境结算。
- 降低跨境结算所涉及的复杂性与成本。
- 运行券款对付(DvP)机制,确保仅在相应款项支付后方交付证券,从而降低交易对手风险。
TIPS(TARGET即时支付结算):
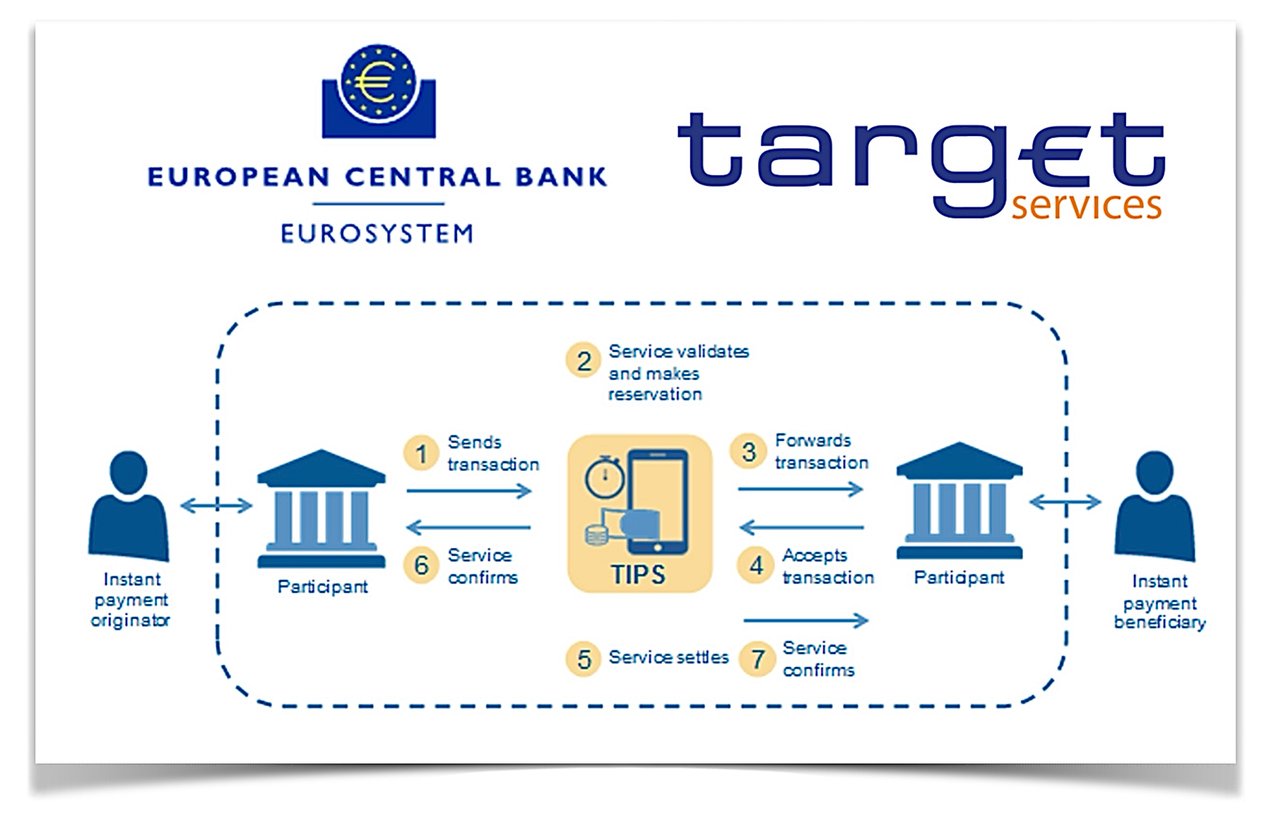
TIPS是由欧元体系提供的泛欧即时支付结算服务。该服务使支付服务提供商能够为其客户提供全年无休、全天候(24/7/365)的即时欧元支付,覆盖整个单一欧元支付区(SEPA)。
TIPS的主要特点包括:
- 欧元支付即时结算,交易通常在数秒内完成。
- 服务全年无休、全天候提供,便利全欧洲范围内的实时支付。
- 采用SEPA即时信用转账(SCT Inst)方案,该方案规定了即时支付的规则、标准和流程。
- 以中央银行货币结算交易,确保安全稳妥。
- 交易费用低廉(每笔即时支付0.002欧元)。
综上所述,T2、T2S和TIPS是欧洲金融基础设施的重要组成部分,各自在交易处理与结算中发挥特定作用。
- T2是用于大额欧元交易的实时全额结算系统,
- T2S 是一个集中式证券结算平台,并且
- TIPS是一项即时支付结算服务。
它们共同促进欧洲金融市场的稳定、效率与一体化。
支付识别号(Payment ID)
在T2中并非由系统分配的单一编号。自2023年3月迁移至ISO 20022以来,支付通过发送方在报文中填写的参考号进行识别——业务报文标识符、报文标识、端到端标识,以及(对于贷记转账)UETR。参与者使用这些参考号跟踪支付,并将其与T2通知(camt.054)和对账单(camt.053)进行核对。
T2是欧元体系的实时全额结算(RTGS)系统,用于处理大额支付及时间紧迫的欧元交易。欧元体系由欧洲中央银行(ECB)和欧元区各国中央银行(NCB)组成。T2是欧洲金融基础设施的重要组成部分。
以下概述T2的运作方式:
- 参与方: 欧洲联盟(EU)和欧洲经济区(EEA)内的银行、中央银行及其他符合条件的金融机构均可接入 T2。此外,非欧洲机构亦可通过作为其代理行的欧洲银行接入 T2。
- 实时全额结算: 与其他RTGS系统类似,T2对每笔交易逐笔、按全额、实时进行处理和结算。这意味着资金在参与银行之间即时划转并完成结算,不存在任何延迟,也不对交易进行批量处理。
- 中央银行的参与:参与T2的银行在其本国中央银行(NCB)开立账户。这些中央银行担任结算代理机构,在通过T2促成交易结算方面发挥着关键作用。
- 单一共享平台(SSP):T2运行于一个供所有参与银行和中央银行共同使用的单一技术平台。该平台由四家中央银行(“4CB”)代表欧元体系开发和运营,这四家中央银行为德意志联邦银行、法兰西银行、意大利银行和西班牙银行。其前身TARGET2单一共享平台由前三家中央银行运营。
- 运营时间:T2在所有TARGET营业日运营。RTGS日间交易阶段为中欧时间07:00至18:00(UTC时间06:00至17:00;夏令时提前一小时),并为辅助系统提供夜间结算。
- 报文与通信:T2采用ISO 20022报文,通过Swift和Nexi-Colt等网络服务提供商,经由欧洲系统单一市场基础设施网关(ESMIG)进行交换。这一标准化报文格式确保了T2系统内支付信息交换的安全、高效与准确。
- 流动性管理:T2为银行提供流动性管理工具,例如有抵押的日间信贷、常设便利以及账户之间的流动性划转。这确保支付系统顺畅运行,并有助于维护欧元区的金融稳定。
- 与其他支付系统的关系:T2与CHAPS、Fedwire和CHIPS等其他支付系统并行运作,后者用于其他货币(如英镑、美元)的大额交易。T2还与TARGET2-Securities(T2S)对接,用于证券交易结算,并与TIPS对接,用于即时支付。
总之,T2是欧元体系用于处理欧元大额支付和时效性交易的RTGS系统。它为欧盟境内外的银行、中央银行及其他金融机构提供实时全额结算服务。T2在欧洲金融基础设施中发挥着至关重要的作用,确保资金在欧元区内安全、高效、快速地划转。

在 T2 中如何办理直接借记业务?
在 T2 中,银行间直接借记是一种拉取式支付:债权方参与者依据债务方事先给予的授权,借记债务方参与者的账户。
- 预先授权:付款方参与者授权收款方(及其中央银行)借记其账户,并可按交易对手或整体设定限额。
- 指令:债权人向T2发送ISO 20022金融机构直接借记报文(pacs.010)。在TARGET2下,此类报文为Swift MT204。
- 结算:T2核查授权、限额及可用流动性,随后即时且终局性地以中央银行货币借记付款方并贷记收款方。
- 通知:双方参与方均会收到通知(camt.054),并可在其对账单(camt.053)中看到该笔入账。
- 安全:参与者必须满足欧元体系的终端安全要求,该要求遵循CPMI关于降低批发支付欺诈风险的战略(2018年)。
适用于大额资金的电子结算账户
电子结算账户便利不同银行或金融机构之间的资金划转。该过程通常涉及作为中介的中央清算机构或中央银行。以下为其技术运作方式的简要说明:
1. 交易发起:X银行的客户A希望向Y银行的客户B转账。
2. 报文生成:X银行生成安全的电子报文(通常采用ISO 20022或SWIFT等标准),其中包含金额、收款账户等全部交易详情。
3. 报文传输:报文根据所用系统,传送至中央清算机构或直接传送至中央银行。
4. 核验与确认:清算机构或中央银行对报文进行确认,并核实X银行是否有足够资金完成该笔交易。
5. 借记与贷记:核验通过后,清算机构借记X银行的结算账户,并贷记Y银行的结算账户。
6. 通知:两家银行均收到结算成功的通知,Y银行将款项记入客户B的账户。
7. 对账:在当日终了或其他约定期间,各银行核对账簿,确保所有交易均已入账。
8. 归档:交易记录归档,以满足监管及审计要求。
9. 结算终局性:交易一经结算,即不可撤销。
中央实体的使用确保了不同银行机构之间的信任、安全与顺畅的互操作性。
全球实时全额结算(RTGS)系统
实时全额结算(RTGS)系统是大多数国家金融基础设施的支柱,可对银行同业间的大额交易进行即时结算。全球规模最大的RTGS系统通常由主要经济体的中央银行运营。其中一些系统包括:
- Fedwire(美国)——由联邦储备系统运营
- T2——由欧元体系运营,服务于21个欧元区国家及与之相连的非欧元区中央银行
- CHAPS(英国)– 由英格兰银行运营
- 俄罗斯银行支付系统(俄罗斯)——由俄罗斯银行运营
- RTGS(印度)——由印度储备银行运营
- BOJ-NET(日本)——由日本银行运营
- SIC(瑞士)——由瑞士国家银行运营
- RITS(澳大利亚)——由澳大利亚储备银行运营
RTGS系统可根据不同标准进行分类,例如:
- 地域覆盖范围:
a. 服务于单一国家的国内RTGS系统(例如美国的Fedwire、印度的RTGS)b. 服务于多个国家的区域性或国际RTGS系统(例如欧元区的T2) - 使用的币种:
a. 单一币种RTGS系统,以单一币种结算交易(例如Fedwire,以美元结算交易) b. 多币种结算系统,例如CLS Bank International,以款对款(payment-versus-payment,PvP)方式结算18种货币的外汇交易(严格而言并非RTGS) - 参与者类型:
a. 由中央银行运营的RTGS系统,主要服务于银行和金融机构(例如Fedwire、T2) b. 由私营部门运营的大额支付系统,通常基于轧差机制(例如美国的CHIPS、欧元区的EURO1) - 服务范围:
a. 主要侧重于大额银行间交易的RTGS系统(例如Fedwire、T2) b. 提供证券结算或零售支付服务等附加服务的RTGS系统(例如日本的BOJ-NET)
其他RTGS系统
实时全额结算(RTGS)是一种电子支付系统,可在银行之间实时划转大额资金。RTGS属于大额支付系统,通常用于大额交易,例如银行之间的资金划转或政府证券的结算。
RTGS的主要优势之一在于其处理交易的速度。由于该系统实时运行,资金几乎即时划转,交易得以迅速结算。这与批量处理系统等其他支付系统形成对比,后者结算交易所需时间可能更长。
RTGS的另一优势在于能够处理大额交易。由于该系统旨在处理巨额资金,常被用于政府证券及其他大额交易的结算,这使其成为维护金融市场稳定与效率的重要工具。
实时全额结算(RTGS)系统由中央银行或其他金融机构运营,通常仅向金融机构或其他大型组织开放。使用RTGS系统的金融机构,必须在中央银行或其他运营机构开立账户。
RTGS(实时全额结算)是逐笔结算付款指令的持续过程,不在中央银行账簿上对借记与贷记进行轧差。实时全额结算的付款一经完成,即为终局且不可撤销。在大多数国家,此类系统由其中央银行管理和运营。
总体而言,RTGS是银行及其他金融机构之间划转大额资金的一种快速高效的方式。其实时处理能力及处理大额交易的能力,使其成为维护金融市场稳定与效率的重要工具
其他实时全额结算(RTGS)系统,如Fedwire、Sorbnet2等:
实时全额结算(RTGS)系统:
安哥拉 | SPTR(葡萄牙语:Sistema de pagamentos em tempo real;实时支付系统)
阿根廷 | MEP(西班牙语:Medio electrónico de pagos;电子支付工具)
阿塞拜疆 | AZIPS(阿塞拜疆银行间支付系统)
澳大利亚 | RITS(澳大利亚储备银行信息与转账系统)
巴林 | RTGS(实时全额结算系统)
孟加拉国 | RTGS(孟加拉国银行支付服务部)
巴巴多斯 | 中央银行实时全额结算系统(CBRTGS)
波斯尼亚和黑塞哥维那 | RTGS
白俄罗斯 | BISS(白俄罗斯银行间结算系统)
保加利亚 | 自2026年1月采用欧元起使用T2(此前为RINGS)
巴西 | STR(葡萄牙语:Sistema de Transferência de Reservas;准备金转账系统)
加拿大 | Lynx(自2021年起的RTGS系统;取代了原有的净额结算大额转账系统)
中国 | 中国现代化支付系统(CNAPS),大额实时支付系统(HVPS)
智利 | LBTR/CAS(西班牙语:Liquidación Bruta en Tiempo Real;实时全额结算)
克罗地亚 | 自2023年1月采用欧元起使用T2(此前为HSVP)
捷克共和国 | CERTIS(捷克快速实时银行间全额结算系统)
丹麦 | 自2025年起丹麦克朗使用T2(此前为Kronos2)
多米尼加共和国 | LBTR(西班牙语:Liquidación Bruta en Tiempo Real;实时全额结算)
埃及 | RTGS
欧元区 | T2
斐济 | FIJICLEAR
中国香港 | 票据交换所自动转账系统(CHATS)
匈牙利 | VIBER(匈牙利语:Valós Idejű Bruttó Elszámolási Rendszer;实时全额结算系统)
格鲁吉亚 | GPSS(格鲁吉亚支付与证券系统)
印度 | RTGS
印度尼西亚 | 印度尼西亚银行实时全额结算系统(BI-RTGS)
伊朗 | SATNA(سامانه تسویه ناخالص آنی,实时全额结算系统)
伊拉克 | RTGS(实时全额结算系统)
以色列 | Zahav(希伯来语:זה”ב זיכויים והעברות בזמן אמת;Zahav实时贷记与转账系统)
日本 | BOJ-NET(日本银行金融网络系统)
约旦 | RTGS-J
肯尼亚 | 肯尼亚电子支付与结算系统(KEPSS)
韩国 | BOK-WIRE+(韩国银行金融电汇网络,한은금융망)
科威特 | KASSIP(科威特参与者间支付自动结算系统)
黎巴嫩 | BDL-RTGS(黎巴嫩银行——实时全额结算系统)
马其顿 | MIPS(马其顿银行间支付系统)——北马其顿
中国澳门 | RTGS
马拉维 | MITASS(马拉维银行间结算系统)
马来西亚 | RENTAS(资金与证券实时电子转账系统)
毛里求斯 | 毛里求斯自动清算与结算系统(MACSS)
墨西哥 | SPEI(西班牙语:Sistema de Pagos Electrónicos Interbancarios;银行间电子支付系统)
摩洛哥 | SRBM(Système de règlement brut du Maroc;摩洛哥全额结算系统)
纳米比亚 | NISS(纳米比亚银行间结算系统)
新西兰 | ESAS(交易结算账户系统)
尼日利亚 | CIFTS(尼日利亚中央银行银行间资金转账系统)
巴基斯坦 | RTGS(实时全额结算系统)
巴拉圭 | LBTR(西班牙语:Liquidación Bruta en Tiempo Real;实时全额结算)
秘鲁 | LBTR(西班牙语:Liquidación Bruta en Tiempo Real;实时全额结算)
菲律宾 | PhilPaSS
波兰 | SORBNET及SORBNET2
卡塔尔 | 卡塔尔支付系统(QPS)
俄罗斯 | 俄罗斯银行支付系统(取代BESP)
罗马尼亚 | ReGIS
沙特阿拉伯 | 沙特里亚尔银行间快速支付系统(SARIE)
新加坡 | MEPS+(新加坡金融管理局电子支付系统升级版)
南非 | SAMOS(南非多选项结算系统)
斯里兰卡 | LankaSettle(RTGS/SSSS)
瑞典 | RIX(瑞典语:Riksbankens system för överföring av kontoförda pengar)
瑞士 | SIC(瑞士银行间清算系统)
中国台湾 | CIFS(台湾地区同业资金转账系统)
坦桑尼亚 | 坦桑尼亚银行间结算系统(TIS)
泰国 | BAHTNET(泰国银行自动化大额转账网络)
土耳其 | EFT(电子资金转账)
阿联酋 | 阿联酋资金转账系统(UAEFTS)
乌克兰 | SEP(乌克兰国家银行电子支付系统)
英国 | CHAPS(票据交换所自动支付系统)
美国 | Fedwire
乌干达 | 乌干达国家银行间结算系统(UNIS)
赞比亚 | 赞比亚银行间支付与结算系统(ZIPSS)
津巴布韦 | 津巴布韦电子转账与结算系统(ZETSS)
顾名思义,RTGS系统为参与银行和金融机构之间的大额及高优先级交易提供实时结算。此类系统通常由中央银行运营,中央银行担任结算代理机构,以确保资金转移安全、高效、准确。
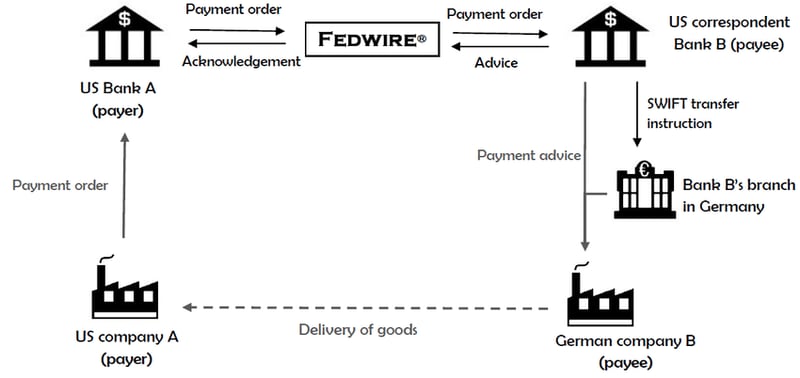
RTGS系统均为境内系统:每个系统仅结算本国货币,参与者为在其中央银行开立账户的机构。因此,跨境支付并非“从一个RTGS系统转至另一个RTGS系统”。其运作方式如下:
- 代理行业务: 商业银行之间互相开立账户(往来账户(Nostro)与来账账户(Vostro))。无法直接接入境外RTGS系统的银行,通过已接入该系统的代理行办理。
- 报文传输:指令通过SWIFT在银行之间传递,目前采用ISO 20022格式(pacs.008、pacs.009)。
- 境内环节: 各环节在其币种的 RTGS 系统中结算,例如美元通过 Fedwire,欧元通过 T2。
- 外汇结算: 涉及货币兑换时,CLS 可同时结算两端资金(款对款同步交收,PvP),以消除结算风险。
- 中央银行:中央银行并不负责其辖内银行商业支付的路由。它们提供结算账户,在某些情况下还提供货币互换额度或系统链接,例如TIPS可结算欧元、瑞典克朗和丹麦克朗。
RTGS系统内的交易将另行收取额外费用。
Fedwire
Fedwire,又称Fedwire资金服务,是美国的大额支付实时全额结算(RTGS)系统,由美国中央银行体系联邦储备系统运营。Fedwire使参与的银行和金融机构能够收发电子资金划转,通常用于大额交易和时间紧迫的支付,并具有即时终局性。
以下概述Fedwire的运作方式:
- 参与者:Fedwire由在联邦储备银行开立账户的银行、信用合作社及其他存款机构使用,美国财政部及某些政府机构亦参与其中。
- 实时全额结算:与部分通过轧差来减少交易笔数的支付系统不同,Fedwire 对每笔交易逐笔进行全额实时处理和结算。这意味着资金在参与银行之间即时划转并完成结算,不存在任何延迟,也不对交易进行批量处理。
- 即时终局性:通过Fedwire办理的支付一经处理即视为终局且不可撤销。这为参与机构提供了高度的确定性,并有助于降低结算风险。
- 运营时间:Fedwire资金服务在营业日每天运营22小时,于前一个日历日的美国东部时间21:00开放,并于19:00关闭。这使银行和金融机构能够在整个营业日内收付款项。
- 安全与风险管理:Fedwire采用严格的安全措施和风险管理实践,以确保系统的完整性与稳定性,包括净借记上限、日间透支的费用与抵押品,以及应急备份站点。Fedwire遵循CPMI-IOSCO《金融市场基础设施原则》。
- 与其他支付系统的关系:Fedwire与CHIPS和SWIFT等其他支付系统并行运作。Fedwire专注于大额交易的实时全额结算;CHIPS是私营部门系统,采用轧差方式提高大额支付清算效率;SWIFT则是促进跨境支付通信的全球报文网络。
直至2025年7月,Fedwire使用其自有的FAIM格式,该格式由编号的“标签”构成。自2025年7月14日起,Fedwire Funds报文采用ISO 20022(例如,客户转账使用pacs.008,银行间转账使用pacs.009)。典型的Fedwire Funds报文的主要组成部分包括:
- 发送方与接收方标识:包括美国银行家协会(ABA)路由号码,亦称路由转账号码(RTN),是发送和接收金融机构的唯一标识。
- 类型代码:在传统格式中,由四位数字的类型/子类型代码指明指令的种类,例如基本转账或撤销请求;在ISO 20022下,此类信息由报文类型本身承载。
- 金额:交易金额以美元表示,不含任何逗号或其他格式字符。
- 发送方参考号:这是由发送机构提供的字母数字代码,通常最长为16个字符,用于唯一标识该笔交易。
- 业务功能代码(BFC):该代码说明交易的目的或性质,例如结算付款、贸易付款或公司内部转账。
- 收款人详情:包括收款人(资金的最终接收方)的名称和账号,以及收款人的开户金融机构。
- 汇款人信息:包括汇款人(发起转账的个人或实体)的名称和账号,以及其开户金融机构。
- 其他信息:可根据需要列入其他与交易相关的信息,例如汇款附言、中间行详情或特别指示。
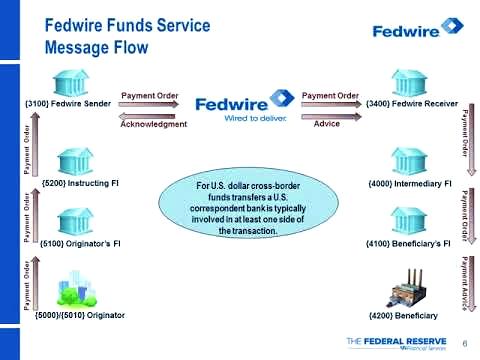
发送机构以Fedwire资金格式编制报文后,通过Fedwire资金服务将报文提交至美联储。美联储实时处理该付款指令,成功完成后,向发送机构和接收机构双方发送确认报文。
总之,Fedwire是由美国联邦储备系统运营的RTGS系统,支持美国的参与银行及金融机构之间进行大额、时间紧迫的支付。该系统逐笔、以全额方式实时处理并结算交易,并具有即时终局性。Fedwire在美国金融体系中发挥着关键作用,确保机构间资金安全、高效、迅速地划转。
Fedwire
联邦电汇参考编号或Fed编号(IMAD/OMAD)
输入/输出报文责任数据(IMAD/OMAD)系统与SWIFT GPI的UETR编号类似,是联邦储备银行服务所支持的电子资金转账领域中的关键组成部分,具体通过FedWire资金转账服务实现。该系统为每一笔电汇交易分配唯一的IMAD或OMAD编号。这些唯一标识符对于确保电汇的可追溯性、责任落实及全面调查具有重要作用。
IMAD共22个字符:输入周期日期(8位数字,YYYYMMDD)、输入来源(8个字符)和序列号(6位数字),例如 20251014ABCD1234000123。
1. 定义与目的:
- IMAD/OMAD:这两个缩写分别代表输入报文可核查数据(Input Message Accountability Data)和输出报文可核查数据(Output Message Accountability Data)。
- 唯一性:每个IMAD或OMAD编号均对应特定的电汇交易且具有唯一性,从而确保每笔交易均可被单独识别和追踪。
- 可追溯性:这些编号便于在电汇的整个支付流程中进行追踪,从发起直至完成。
2. 结构:
IMAD/OMAD编号通常由三部分组成,分别提供有关该笔交易的特定信息:
- 日期(8位数字):交易日期,有助于确定该笔交易的处理日。
- 输入源(8个字符):标识发送方与Fedwire连接的代码。
- 序列号(6位):使该日期及来源下的参考编号具有唯一性的序列号。
3. 功能:
- 跟踪:银行和金融机构使用IMAD/OMAD编号跟踪电汇状态,确保其得到正确、及时的处理。
- 调查:IMAD/OMAD编号的唯一性,使得对电汇过程中出现的任何差异、追踪或问题均可高效调查,包括差错、延误或涉嫌欺诈的活动。
- 争议解决:如发生争议,可引用IMAD/OMAD编号,以提供清晰、无可争辩的交易详情记录。
- 合规:金融机构须将IMAD/OMAD编号的记录作为其监管合规义务的一部分予以保存。这确保其能够向监管机构或客户提供详细报告并答复其查询。
- 审计:这些编号在审计过程中至关重要,审计人员可据以核实所有交易均已被准确记录和处理。
CHAPS
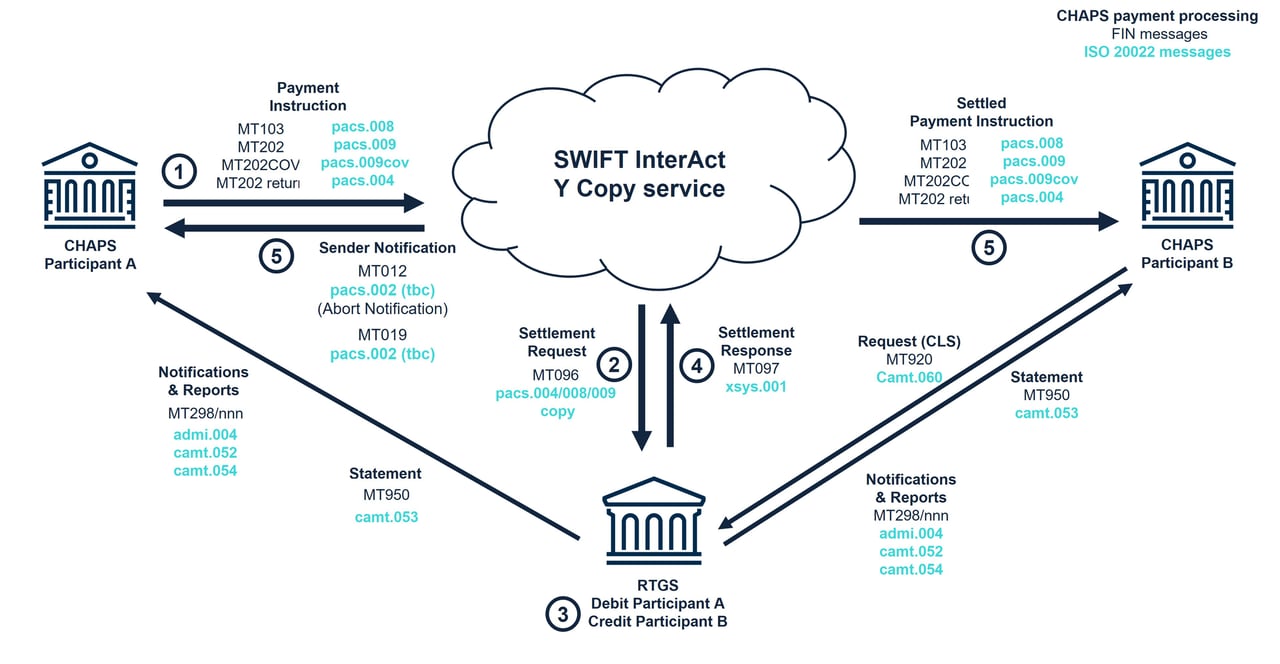
清算所自动支付系统(CHAPS)在英格兰银行的实时全额结算(RTGS)系统内运行。
CHAPS 是一套设于英国的大额电子支付系统,可在参与金融机构之间实现资金的即时转移。该系统专为大额交易而设计,通常用于银行、金融机构与企业之间,并服务于多种用途,例如结算金融市场交易、为公司贷款提供资金以及管理资金业务运作。
CHAPS系统运行于英格兰银行的RTGS基础设施之内,该基础设施负责实时、逐笔全额结算付款,即各笔交易单独结算,不与其他交易轧差或合并处理。这有助于降低与结算延迟和金融梗阻相关的风险。
以下逐步说明CHAPS在RTGS系统内的运作方式:
- 发起:CHAPS参与者(通常为银行或其他金融机构)代表其客户或为自身账户发起一笔支付。支付详情被录入CHAPS系统。
- 验证: CHAPS系统对付款详情进行验证,确保所需信息齐备且准确,例如收款人账户详情、付款金额及其他相关信息。
- 传输:付款报文经验证后,通过SWIFT发送。借助Y-copy服务,英格兰银行收到报文副本,并在完整报文发送至受益人银行之前完成该笔付款的结算。
- 收款:结算在英格兰银行的RTGS系统中完成(见下一步);只有在此之后,收款人的银行才会收到支付报文。
- 结算:英格兰银行实时借记发起银行的结算账户,并贷记接收银行的账户。
- 确认:结算完成后,CHAPS发送方和接收方参与机构均会收到确认报文,表明该笔交易已成功处理。
- 报告: CHAPS参与者须保存其交易记录,这些记录须接受定期审计及报告要求的约束。
英格兰银行自2017年起直接运营CHAPS,且CHAPS自2023年6月起采用ISO 20022标准。
CNAPS II
CNAPS意为“中国现代化支付系统”(China National Advanced Payment System),是中国的中央银行支付系统;其大额支付系统是人民币的实时全额结算系统(RTGS)。
CNAPS(中国现代化支付系统)的大额实时支付系统由中国人民银行于2005年推出,并自2013年起升级为第二代(CNAPS II),是重要的支付清算基础设施,可使中国境内参与金融机构之间的大额资金实现即时划转。
CNAPS以实时全额方式运行,即各笔交易单独结算,不与其他交易轧差或合并处理。该系统降低了与结算延迟及资金僵局相关的风险,确保资金及时、安全地划转。
中国现代化支付系统(CNAPS)主要面向中国境内交易。然而,随着第二代系统CNAPS II的上线,跨境支付以及与全球其他实时全额结算(RTGS)系统的对接已更为高效。
为便利CNAPS与其他RTGS系统之间的交易,通常涉及以下流程:
- 代理行关系:中国的银行与其他国家的银行建立代理行关系。这意味着中国的银行在外国银行开立账户(反之亦然),使双方银行的客户能够以各自的货币进行交易。
- 往来账户(Nostro)与来账账户(Vostro):这些代理行关系涉及维持往来账户(Nostro)与来账账户(Vostro)。往来账户(Nostro,“我方在贵方的账户”)是一家银行在外国银行开立的账户,通常以该外国银行所在地的货币计价。来账账户(Vostro,“贵方在我方的账户”)则是同一账户从外国银行角度所见的称谓。
- 报文系统:环球银行金融电信协会(SWIFT)是金融机构之间安全通信的主要报文系统。银行之间通过标准化的SWIFT报文交换支付指令和交易详情。
- 结算:付款指令收到并核实后,交易通过相应的RTGS系统完成结算。境内银行使用境内RTGS系统(如CNAPS)以本币结算,境外银行则使用境外RTGS系统以外币结算。
- 货币兑换:如交易涉及不同币种,将进行外汇交易。汇率由相关银行商定,相应金额在最终结算前将兑换为受益人的货币。
- 确认与报告:结算完成后,付款行与收款行均会收到确认报文,表明交易已成功处理。银行须保存其交易记录,该等记录须遵守定期审计及报告要求。
需要指出的是,尽管CNAPS可通过上述流程与其他RTGS系统交互,但其集成与互操作的程度会因监管框架、代理行关系以及相关各方的技术能力而异。
近年来,已有多项举措旨在加强CNAPS与其他RTGS系统之间的整合与合作。例如,中国于2015年启动了人民币跨境银行间支付系统(CIPS),中国人民银行亦已与多家央行签署了双边货币互换协议。
总体而言,CNAPS与其他RTGS系统之间的交互,依赖于代理行关系、SWIFT等成熟的报文系统以及外汇交易,以促成跨境支付与结算。目前各方仍在持续努力,以提升这些系统在全球金融领域的效率、安全性和互操作性。
SIC
瑞士银行间清算系统(SIC)是瑞士的中央支付系统。该系统自1987年6月10日起投入运行,由SIX Interbank Clearing Ltd(SIC Ltd)在瑞士国家银行的监督下管理。SIC系统的主要参与者包括瑞士银行及其他金融市场机构。
除大额交易外,SIC还处理与金融市场参与者所提供服务相关的零售支付,例如银行转账、银行卡支付和直接借记。SIC系统自设立以来持续增长,无论是交易笔数还是结算交易金额均是如此。
有关SIC系统的更多信息,请参阅瑞士国家银行与SIC Ltd.联合发布的《瑞士银行间清算(SIC)支付系统——SIC系统报告及披露报告》。第一部分题为《SIC系统报告》,详细介绍了瑞士银行间清算支付系统。作为具有系统重要性的金融市场基础设施,SIC系统遵循CPMI-IOSCO金融市场基础设施原则(PFMI)。第二部分《SIC系统披露报告》说明了相关CPMI-IOSCO原则在SIC系统中的适用情况。
BOJ-NET
日本银行金融网络系统(BOJ-NET)是由日本银行运营的实时全额清算(RTGS)系统。它是日本金融市场基础设施的关键组成部分,使日本境内金融机构之间的日元交易得以安全、高效地结算。
BOJ-NET 为大额支付提供实时结算,涵盖银行间转账、证券交易及央行操作。交易逐笔实时结算,即每笔支付均即时处理且不可撤销,从而消除了结算延迟或违约的风险。
BOJ-NET运作方式概述:
- 交易提交:参与金融机构直接或通过代理行向BOJ-NET提交其支付指令。
- 实时处理:BOJ-NET 逐笔处理支付指令。系统在批准交易前,会核实付款方账户中是否有足够资金。交易一经批准,资金即刻、不可撤销地从付款方账户划转至收款方账户。
- 结算终局性:BOJ-NET中的结算具有终局性且不可撤销。交易一经处理,即不得撤回或修改。这一特性为参与机构提供了高度的确定性,并降低了结算风险。
- 持续运行:BOJ-NET在营业时间内持续运行,确保支付指令可在全天实时提交和结算。这使金融机构能够更有效地管理流动性,并有助于维护日本金融体系的稳定。
- 中央银行监督:日本银行负责监督BOJ-NET的运行,确保该系统的可靠性、安全性并符合监管要求。
RITS
储备银行信息与转账系统(RITS)是澳大利亚的实时全额结算(RTGS)系统,由澳大利亚储备银行运营。该系统为参与金融机构之间的大额澳元交易提供实时结算。RITS同时是澳大利亚其他支付系统的结算系统,例如大额清算系统(HVCS)和批量电子清算系统(BECS)。
RITS为大额支付提供实时结算,例如银行间转账、证券交易和央行操作。交易逐笔实时结算,即每笔支付立即处理且不可撤销,从而降低结算延迟或违约的风险。
RITS运作概述:
- 交易提交:参与的金融机构直接或通过代理行向RITS提交其支付指令。
- 实时处理:RITS逐笔处理支付指令。系统在批准交易之前,会核实付款方账户中是否有足够的可用资金。交易一经批准,资金即刻、不可撤销地从付款方账户划转至收款方账户。
- 结算终局性:RITS中的结算为终局且不可撤销。交易一经处理,即不可撤回或修改。这一特点为参与机构提供了高度的确定性,并降低了结算风险。
- 持续运行:RITS在营业时间内持续运行,确保支付指令可在全天实时提交和结算。这使金融机构能够更有效地管理流动性,并有助于维护澳大利亚金融体系的稳定。
- 央行监督:澳大利亚储备银行负责监督RITS的运行,确保该系统的可靠性、安全性并符合监管要求。
大额支付系统(LVPS)
EURO1 是一个独具特色的私营部门大额支付系统,专为欧洲范围内高优先级、当日欧元交易的结算而设计。该系统主要用于处理国内及跨境的大额、时效性强的交易。
每笔付款在处理时即为最终付款,而参与方仅在当日结束时于T2中结算其净余额。
EURO1作为一套相当于实时全额结算(RTGS)的净额结算系统,被列为系统重要性支付系统,并受欧洲中央银行监督。
EURO1随1999年1月欧元的启用而开始运行,接替ECU清算系统。该系统由EBA CLEARING运营;T2中持有的有抵押流动性池确保即使参与者违约,结算仍能完成。
持续联结结算(CLS)是一个专门的全球金融系统,旨在消除外汇(FX)市场中的结算风险。结算风险又称赫斯塔特风险,是指外汇交易的一方已交付其卖出的货币,却未收到其买入的货币,这通常由时区差异或交易对手违约所致。设立CLS的目的在于应对这一风险,并增强全球外汇市场的整体稳定性和效率。
CLS采用同步交收(PVP)机制,确保外汇交易双方的款项同时交割,从而消除一方未收到款项的风险。每笔指令按全额逐笔结算,但成员仅需为其各币种的净头寸提供资金,从而大幅减少所需流动性。
CLS运作概览:
- 提交:成员银行将其外汇交易提交至CLS,随后在系统内进行匹配和确认。每家成员银行均指定一家结算成员,负责结算所提交交易产生的支付义务。
- 多边轧差:CLS综合考虑各币种的买入和卖出,计算每家成员银行在各币种上的净支付义务。这一流程大幅减少了需要结算的交易总量和总金额。
- 结算:结算会员将其净额款项存入 CLS Bank 在各参与中央银行开立的账户。随后,CLS Bank 在其自身账簿上同步借记和贷记每笔交易的两个货币端,完成每笔交易的结算,并支付由此产生的余额。
- 报告:CLS向成员银行提供其已提交交易状态的实时更新,以及载明其结算活动的日终报告。
CLS由其成员银行所有。CLS Bank受美联储监管,并由其结算货币所属各国央行组成的委员会监督。目前,其结算18种货币。
CHIPS
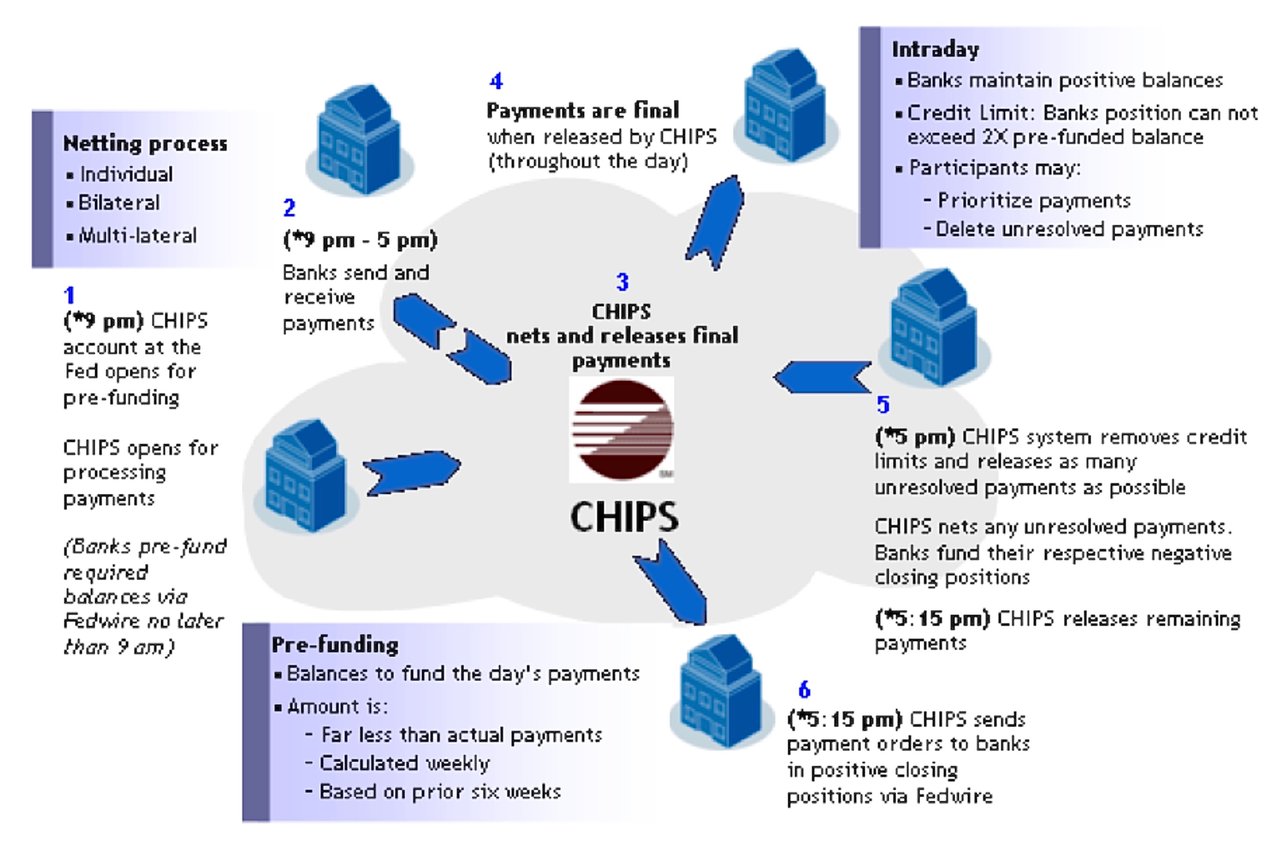
CHIPS(纽约清算所银行同业支付系统)是美国规模庞大的私营美元清算系统,由银行业协会兼支付公司The Clearing House运营,后者由多家美国大型商业银行持有。该系统同时处理境内及跨境支付,2025年日均清算和结算金额约为2万亿美元。CHIPS通过促进安全、高效、快捷的银行间交易,在美国及全球金融体系的顺畅运行中发挥着至关重要的作用。
CHIPS的主要特点和运作方式可概括如下:
- 快速且终局的支付:CHIPS在日间依据预先注入的资金余额持续放行支付。支付一经CHIPS放行即为终局。这为参与银行提供了确定性并降低了风险。
- 高效的流动性节约机制:CHIPS采用专利算法对支付进行匹配和轧差,显著提高清算效率。轧差是指将双方之间的多笔交易相互抵销,从而为每个参与方得出单一的净应付或净应收金额。这减少了需要结算的交易总笔数,进而降低结算这些交易所需的流动性(现金或现金等价物)。这对银行尤为有利,有助于其更有效地管理流动性,并减少对成本高昂的日间借款的需求。
- 参与资格:CHIPS 是以会员制运作的系统,向在美国设有受监管机构的银行开放。银行参与 CHIPS 须满足特定资格条件,包括财务实力、运营能力及监管合规。清算所(The Clearing House)负责监督并确保其成员遵守相关要求。
- 安全与风险管理:CHIPS设有完善的安全措施和风险管理机制,以确保系统的完整性与稳定性。CHIPS被认定为具有系统重要性的金融市场基础设施,受美联储监管。
- 与其他支付系统互补:CHIPS与Fedwire等其他主要支付系统并行运作,对其服务形成补充,并为大额美元交易提供另一种渠道。Fedwire是由美联储运营的实时全额结算(RTGS)系统,而CHIPS则是私营部门系统,侧重于通过交易轧差提高效率。
总之,CHIPS是一个大规模的私营部门清算系统,处理美元境内及跨境支付。它提供快速且终局的支付,通过获得专利的轧差算法实现高效的流动性节约机制,并保持高标准的安全与风险管理。CHIPS与其他支付系统并行运作,是美国乃至全球金融基础设施的重要组成部分。
FED-wire与CHIPS转账的异同。
这两个系统对美国金融体系的运作至关重要,便利了银行及其他金融机构之间的大额资金转移。
- FED-wire,即联邦储备电子转账网络,是美国联邦储备系统运营的实时全额结算(RTGS)系统。它为参与银行之间的资金划转提供即时、终局且不可撤销的结算。
- CHIPS,即清算所银行同业支付系统(Clearing House Interbank Payments System),是一个私有并由私营机构运营的大额支付系统,由清算所(The Clearing House)拥有,该机构是由美国最大银行及部分国际银行组成的联合体。CHIPS 并非如 Fedwire 那样的全额结算系统;它在日间持续对支付进行配对和轧差,并以在美联储持有的预存余额作为资金来源,于日终完成最终结算。
FED-wire与CHIPS的相似之处:
- 两者均为电子资金转账系统,用于促进美国银行及金融机构之间的大额交易。
- 二者对美国金融体系的顺畅运行均不可或缺,对维护美元作为储备货币的稳定性与效率亦至关重要。
- 两种体系均须接受相关主管机构(如美国联邦储备系统)的监管与监督。
FED-wire与CHIPS的差异:
所有权与运营:
- FED-wire由美国中央银行联邦储备系统运营,而CHIPS由私营银行联合体(清算所,The Clearing House)拥有并运营。
结算机制:
- FED-wire是一种实时全额结算(RTGS)系统,对每笔交易提供即时且终局的结算。而CHIPS则采用节约流动性的净额结算机制:支付指令相互匹配并抵销,持续释放。
交易的最终性:
- 两个系统均提供终局性:Fedwire支付在结算时即为终局,CHIPS支付在释放时即为终局。CHIPS不会撤销支付。
访问权限:
- FED-wire的使用权限一般仅限于在联邦储备系统开立账户的银行,而CHIPS仅限其成员银行使用,成员银行包括境内及国际金融机构。
交易的数量及金额:
- Fedwire每日结算的总金额更大;CHIPS处理的国际美元支付占相当大的份额。
使用场景:
- 尽管两种系统均用于大额交易,FED-wire通常用于政府证券结算和银行同业转账等交易,而CHIPS则多用于外汇交易和贸易融资等国际交易。
FED-wire与CHIPS均为美国金融体系的重要组成部分,在便利大额交易方面发挥着关键作用。两者有若干相似之处,但在所有权、运营和结算机制方面存在关键差异。



如您希望进一步了解如何通过RTGS系统将资金划转至您在本行的账户,请联系我们的中央银行关系负责人Henry Kofi。