本页面为方便阅读而提供的译文,以英文版本为准。 阅读英文版
支票
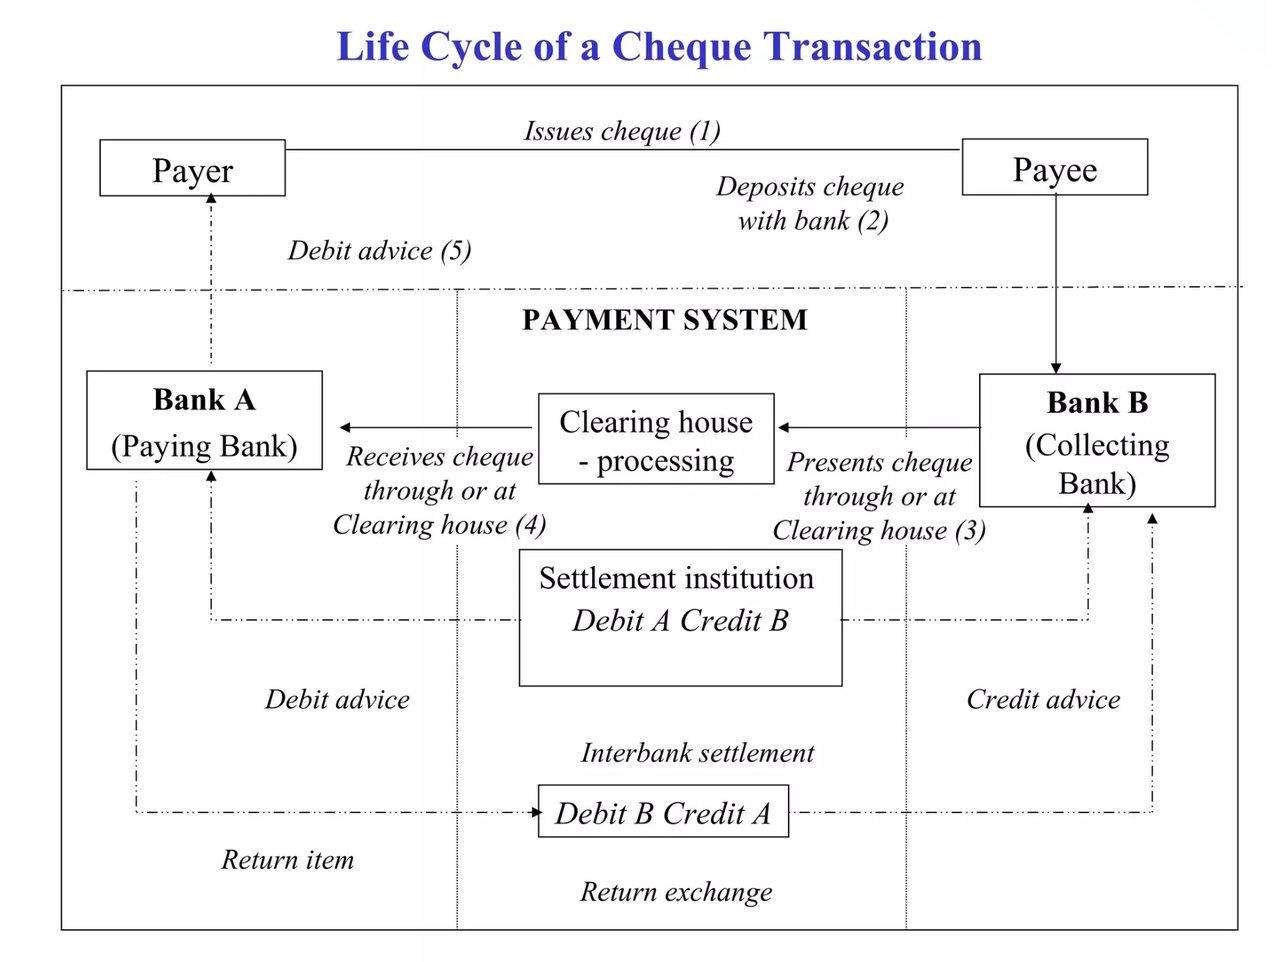
本行或任何其他银行办理的支票交易遵循一套源于传统银行实务的结构化流程,涉及多个步骤:
- 支票签发: 账户持有人(出票人)开具支票,并提供关键信息:收款人姓名、确切金额(含数字和大写)、出票日期以及经认证的出票人签名。
- 支票提示:收款人将支票存入其银行账户。该银行即托收行,可通过网点柜面实物提交,或(如有)通过电子渠道接收支票。
- 核验与背书:托收行对支票的有效性进行审查,并签字或盖章予以背书,以确认其已收到该单据并已核实其初步真实性。
- 清算流程:支票被送往集中清算系统,或直接送交付款行(即出票人账户所在银行)。在清算系统中,各银行对彼此为付款人的支票及其他票据进行汇总和对账,以便利交易的结算流程。
- 资金划转:收到支票后,付款行进一步核验支票,重点核对出票人的账户余额及签名真伪。如支票有效且账户资金充足,付款行即按支票金额借记出票人账户。
- 结算:清算后的款项记入托收行账户。托收行随后将该款项记入收款人账户,从而完成整个交易周期。
- 支票退票:如支票被拒付(因资金不足、签章不符等原因),将附具体原因代码退回托收行。托收行随后通知收款人该笔交易未能完成。
上述步骤勾勒出银行处理支票所遵循的有条不紊且精确的流程,确保资金安全并符合银行监管规定。
当银行兑付支票时,
该流程包含一系列步骤,旨在核实支票的真实性、确认付款人账户资金充足,并在金融机构之间完成交易结算。其程序细分如下,精密而有序:
1. 支票存入与发起
支票提示付款时(无论是在银行柜台、自动柜员机还是通过手机存入),收款人开户行(即“收款行”)开始处理该支票。支票上的关键要素(如付款人账号、金额、日期和签章)首先接受完整性和真实性核验。
2. 编码与清算
收款行将支票信息编码为电子格式。支票底部的MICR(磁墨水字符识别)码等关键数据有助于数字化处理。
随后,支票进入清算系统,该系统是收款人银行(收款方的开户行)与付款人银行(出票人的开户行)之间的桥梁。该清算可通过以下方式进行:
- 影像清算:支票日益通过数字影像进行清算,例如通过Pay.UK运营的英国影像清算系统,或依据美国《Check 21法案》进行的影像交换。
- 代理行:用于银行之间没有直接往来关系的国际交易。
- 中央银行结算:银行间产生的净头寸以中央银行货币结算,例如通过英格兰银行或联邦储备系统进行。
3. 结算与核验
在此阶段,付款人的银行(即“付款银行”)通过清算系统收到支票详情,并核实:
- 资金充足:付款人的账户须有足够余额以兑付支票。
- 合法性:对支票的签名及其他细节进行审查,以甄别伪造或欺诈。
- 止付:付款行核查该支票是否已被提出止付请求。
如所有核查均顺利通过,付款行即授权付款。
4. 资金划转与结算
- 付款人账户按支票金额被借记。
- 收款行以电子方式收到资金,并将款项记入收款人账户。
此时实体支票已不再具有意义,因为结算通过数字化方式完成。
5. 支票清算时间表
- 本地支票:通常在1至2个工作日内完成清算。
- 异地或境外支票:由于涉及中间行或代理行进行核验和结算,可能需要数日乃至数周。
6. 退票或被拒付的支票
如果付款人账户资金不足,或支票被标记为无效(例如被涂改或存在欺诈),支票将被退票。收款人开户行会冲回该笔交易,从收款人账户中扣款,并可能收取手续费。
外币支票要点解析
外国支票适用相同原则,但涉及更多环节:
- 货币兑换:支票币种兑换为收款人所在国的本国货币。
- 代理行业务:支票通过国际网络传递,通常借助 SWIFT 报文系统。
- 延长清算时间:由于司法管辖区和监管规定不同,核实外国支票需要更长时间。
因此,支票兑现依赖于信任、核验及银行间清算系统,各环节协同运作,以确保资金结算的安全与准确。尽管流程日益数字化,其根基仍深植于认证与问责原则。