Baskı geliri (seigniorage)
Parasal Gücün Gizli Temel Taşı
Yönetici Özeti
Para basım geliri (seigniorage), yani para ihracından elde edilen kâr, parasal iktisadın en eski ve en etkili mekanizmalarından birini oluşturur. Çağdaş finansal söylemde çoğu zaman göz ardı edilse de seigniorage; maliye politikasının, parasal dinamiklerin ve servet dağılımının kritik bir belirleyicisi olmaya devam etmektedir. Bu analiz, seigniorage'ı ortaçağdaki kökenlerinden modern tezahürlerine kadar ele almakta; bankacılık işlemleri, para politikası ve gelişmekte olan dijital para ortamı üzerindeki etkilerine özellikle dikkat çekmektedir.
Bankacılık profesyonelleri için seigniorage'ı anlamak, yalnızca tarihsel bir bağlam olarak değil, merkez bankası davranışını analiz etmek, politika değişimlerini öngörmek ve merkez bankası dijital para birimlerine (CBDC) geçişi yönetmek için bir çerçeve olarak da vazgeçilmezdir. Para yaratımının altında yatan kâr mekanizması; finansal piyasaları, varlık değerlemelerini ve para ihracına en yakın konumdaki kurumlara sağladığı yapısal avantajları şekillendirmeye devam etmektedir.
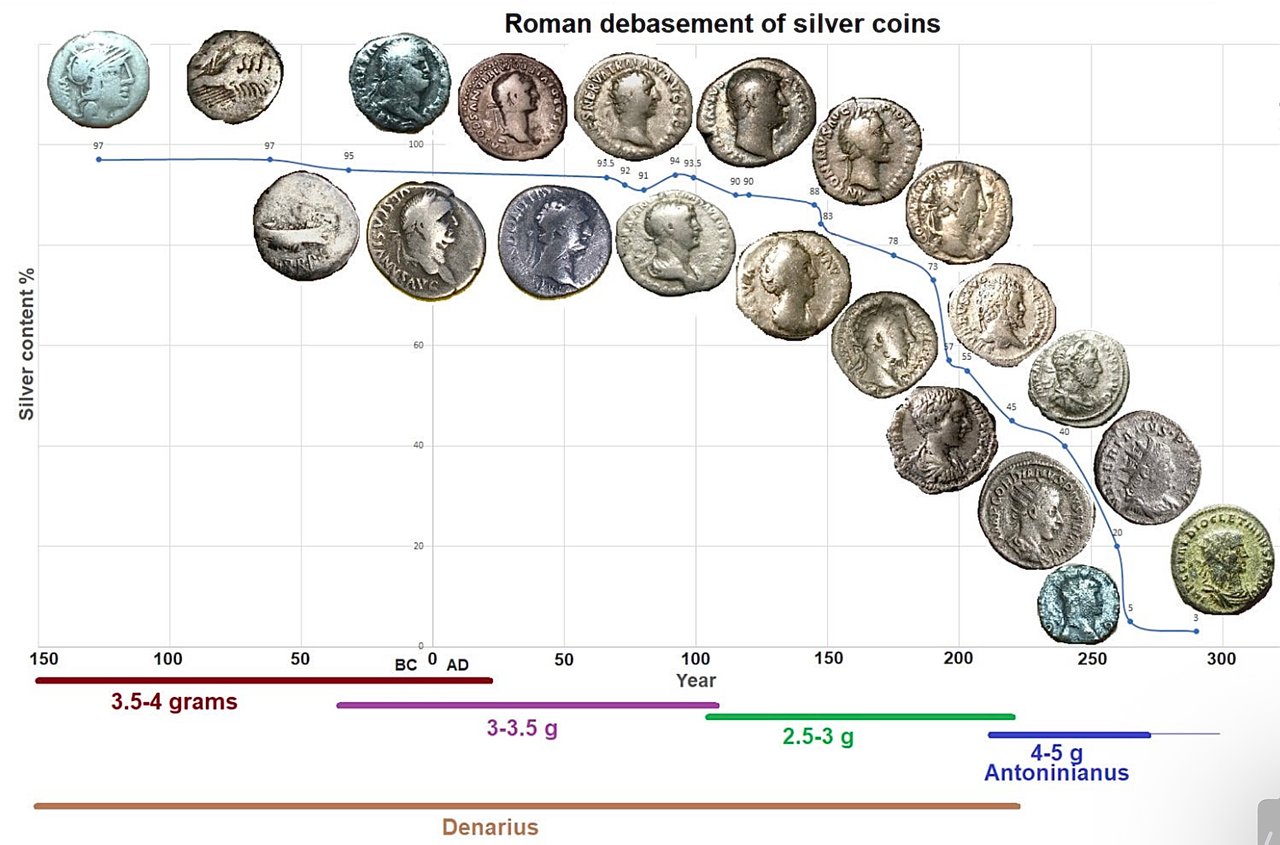
I. Tarihsel Gelişim: Madenden Fiat Paraya
Orta Çağ'daki Kökenler ve Egemenin Ayrıcalığı
Seigniorage (damga geliri) kavramı, hükümdarların sikke basımı konusunda münhasır haklar talep ettiği Orta Çağ Avrupa'sında ortaya çıkmıştır. Vatandaşlar ham kıymetli madenleri kraliyet darphanelerine teslim eder, darphaneler de bunları resmî paraya dönüştürürdü. Hükümdar, madenin bir kısmını karşılık olarak alıkoyardı: Fransızca “lordun hakkı” anlamına gelen terimden türeyen seigniorage'ın gerçek anlamı budur.
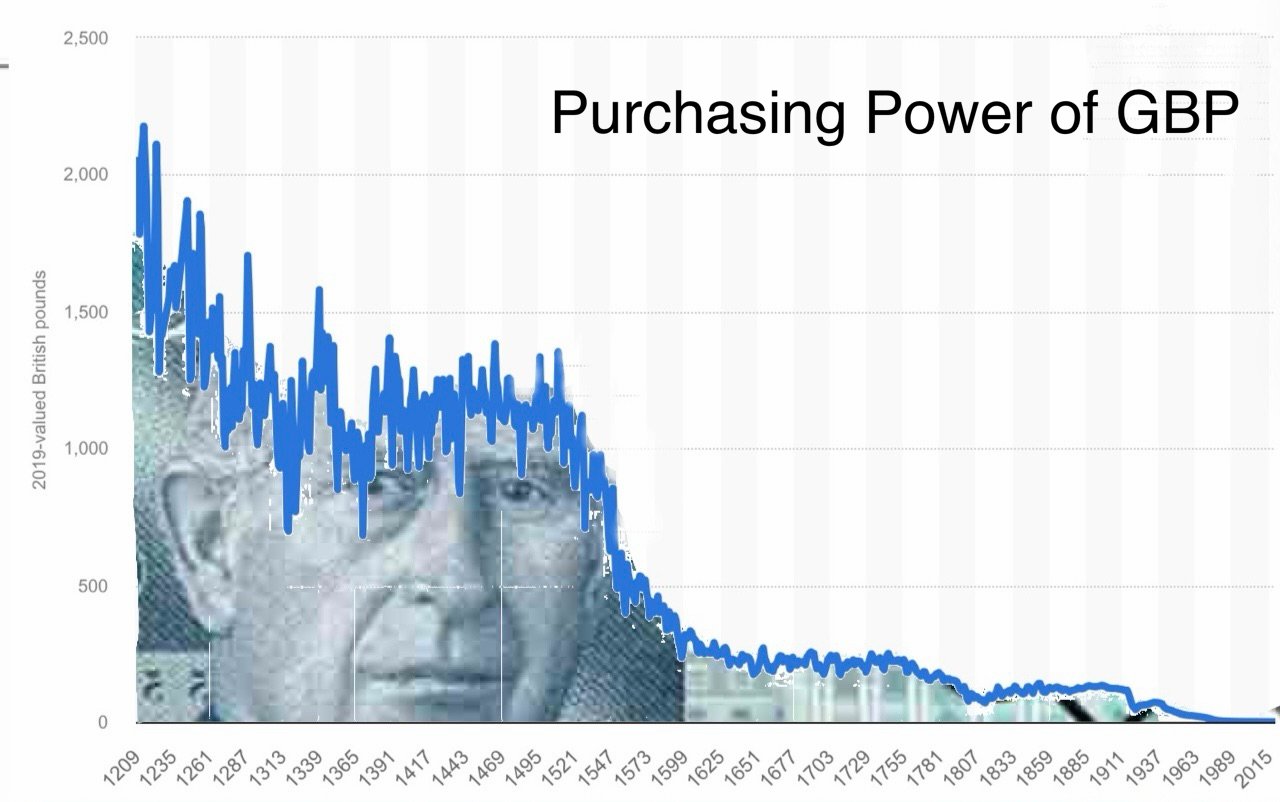
Bu düzenleme, sıradan bir işlem ücretinden fazlasını ifade ediyordu. Temel bir ilke ortaya koyuyordu: para yaratımını kontrol eden, bütün parasal sistemden ekonomik rant elde eder. Kralın, nominal değeri korurken metal içeriğini azaltabilmesi, bugün parasal değer aşındırması (debasement) olarak tanıyacağımız bir durumu, yani enflasyon vergisinin erken bir biçimini ortaya çıkarıyordu.
Değer Aşındırma Döngüsü
Para biriminin değer kaybettirilmesine ilişkin tarihsel örnekler, günümüzde de geçerliliğini koruyan eğilimleri ortaya koymaktadır:
- IV. Philippe (14. yüzyıl, Fransa): Askerî seferlerini finanse etmek için sikkelerin gümüş içeriğini defalarca düşürmüş, bu da tüccarların güvenini zedelemiştir
- Rönesans şehir devletleri: Venedik ve Floransa, sikke saflığının korunmasının parasal hegemonya tesis edebileceğini göstermiştir; Venedik dukası, döneminin rezerv para birimi haline gelmiştir
- İspanyol İmparatorluğu: Amerika kıtasından yapılan yoğun gümüş ithalatına rağmen, süregelen ayar düşürme uygulamaları kronik enflasyona ve nihayetinde ekonomik gerilemeye katkıda bulundu
Kritik tespit: darphane geliri (seigniorage) ile para biriminin güvenilirliği dinamik bir gerilim içindedir. Aşırı gelir elde edilmesi, parasal sistemin kendisini zayıflatır.
II. Modern Darphane Geliri (Seigniorage): İşleyiş ve Dağılım
Fiat Para ve Baskı Gelirinin (Seigniorage) Dönüşümü
Emtia parasından fiat paraya geçiş, baskı geliri dinamiklerini köklü biçimde değiştirmiştir. Fiziksel üretim maliyetleri ihmal edilebilir düzeye inmiştir: 2025'te 100 ABD Doları değerindeki bir banknotun değişken basım maliyeti 11,3 sent olmuştur (Federal Reserve); dolayısıyla nominal değerin neredeyse tamamı baskı geliri olarak kalmaktadır. Milyarlarca adet üzerinden çarpıldığında bu durum, ihraççı otoriteler için önemli bir gelir yaratır.
Ancak modern senyoraj (seigniorage) fiziksel para biriminin çok ötesine uzanır:
Başlıca Senyoraj Kaynakları:
- Fiziki para ihracı: Banknot ve madeni para basımından doğrudan elde edilen kâr
- Rezerv oluşturma: Parasal genişleme yoluyla edinilen faiz getirili varlıklardan elde edilen kâr
- Niceliksel genişleme işlemleri: Yeni oluşturulan merkez bankası rezervleriyle satın alınan menkul kıymetlerden elde edilen getiriler
- Negatif reel faiz oranları: Enflasyonun nominal oranları aştığı durumlarda, servetin alacaklılardan borçlulara fiilen aktarılması
Emisyon Geliri Mekanizması Olarak Merkez Bankası Bilançosu
Çağdaş merkez bankaları, senyoraj gelirini (seigniorage) esas olarak rezerv yaratımıyla finanse edilen varlık portföyleri aracılığıyla elde eder. Bir merkez bankası açık piyasa işlemleri yoluyla devlet tahvili satın aldığında:
1. Yeni para tabanı (banka rezervleri) yaratır
2. Faiz getirili varlıklar edinir
3. Rezervler üzerinden asgari düzeyde faiz öder veya hiç faiz ödemez
4. Net faiz gelirini hazineye aktarır
Bu mekanizma, hükümetlerin açıklarını piyasa oranlarının altında finanse etmesine olanak tanır; varlık getirileri ile parasal tabanın genişletilmesinin maliyeti arasındaki fark yoluyla fiilen emisyon geliri (seigniorage) elde edilmesini sağlar.
Vaka Çalışması: Federal Reserve (2020-2023)
Pandemiye müdahale sürecinde Federal Reserve'in bilanço büyüklüğü, Şubat 2020'de yaklaşık 4,2 trilyon ABD dolarından 2022 baharında yaklaşık 9 trilyon ABD dolarına yükselerek neredeyse 5 trilyon ABD doları genişlemiştir. Para basma geliri (seigniorage) üzerindeki etkiler önemli olmuş ve geri döndürülebilir nitelikte kalmıştır:
- ABD Hazinesi'ne yapılan aktarımlar 2021'de 107 milyar ABD Doları'na ulaşmıştır; faiz oranları yükseldikten sonra Fed'in rezervler üzerindeki faiz gideri gelirini aşmış, Eylül 2022'den bu yana aktarımları durdurmuş ve ertelenmiş bir varlık kaydetmiştir
- Düşük politika faizleri, devam ettikleri sürece hükümetin borç servisi maliyetlerini azaltmıştır
- Varlık fiyatlarındaki enflasyon, serveti finansal varlık sahiplerine aktardı
- Reel ücret erozyonu, emek gelirleri üzerinde örtülü bir vergi işlevi görüyordu
Ticari Banka Parası Yaratımı ve İkincil Para Basma Geliri (Seigniorage)
Kısmi karşılıklı bankacılık sistemi, devredilmiş bir darphane geliri (seigniorage) biçimi yaratır. Ticari bankalar, kredi kullandırarak yeni para yaratır; bu süreçte oluşan mevduatlar para işlevi görür. Birleşik Krallık'ta bu "kredi parası", geniş para arzının yaklaşık %97'sini oluşturmaktadır (Bank of England, 2014).
Bankalar, seigniorage benzeri kazançları şu yollarla elde eder:
- Yaratılan mevduatlar üzerinden elde edilen net faiz marjları
- Ödeme hizmetlerinden elde edilen ücret gelirleri
- Yeni yaratılan krediyi ilk kullananların avantajları
Bu düzenleme iki katmanlı bir senyoraj geliri (seigniorage) sistemi yaratır: merkez bankaları parasal taban (rezerv para) yaratımından, ticari bankalar ise kredi parası yaratımından kazanç sağlar.
III. Cantillon Etkisi ve Servetin Dağılımı
Eşitsiz Para İletimi
Richard Cantillon'un 18. yüzyıldaki gözlemi rahatsız edici ölçüde güncelliğini korumaktadır: yeni yaratılan para ekonomiye eşit biçimde girmez. Bunun yerine belirli iletim kanallarını izler ve alıcılar lehine sistematik avantajlar yaratır.
Birincil İletim Sırası:
- Merkez bankası işlemleri → Likiditeye ilk olarak finansal kuruluşlar erişir
- Varlık piyasaları → Yeni paraya ilk ulaşanlar hisse senedi, tahvil ve gayrimenkul fiyatlarını yukarı çeker
- Kurumsal borçlular → Büyük şirketler kredilere tercihli oranlarla erişir
- Tüketici piyasaları → Fiyatlar, ücretler tepki vermeden önce yukarı yönde ayarlanır
- Ücretliler → Parayı en son, fiyatlar yükseldikten sonra alır
Bu sıralı dağılım, senyoraj gelirinin esas olarak varlık sahiplerine ve finansal aracılara kaldığı, enflasyon maliyetinin ise orantısız biçimde ücretlilere ve sabit gelir sahiplerine yüklendiği anlamına gelir.
Ampirik Kanıtlar: 2008 Sonrası Servet Yoğunlaşması
2008 finansal krizi ve ardından uygulanan niceliksel genişleme programlarının akabinde:
- ABD hisse senedi piyasaları %400'ün üzerinde yükseldi (2009-2021)
Eleştirmenler bunu, bir politika başarısızlığından ziyade, fiat para sistemleri altında seyyoraj (seigniorage) dağılımının yapısal bir özelliği olarak görmektedir. Bir kuruluş para musluğuna ne kadar yakınsa, göreli kazancı da o kadar büyüktür.
IV. Hukuki Çerçeve ve Kurumsal Yapı
Yasal Ödeme Aracı Kanunları ve Parasal Tekel
Senyoraj hakları, hükümetlere para ihracı üzerinde tekel yetkisi tanıyan yasal ödeme aracı mevzuatında düzenlenmiştir. Bu kanunlar çeşitli amaçlara hizmet eder:
- Zorunlu kabul: Vatandaşlar, borç ödemelerinde devlet tarafından ihraç edilen para birimini kabul etmek zorundadır
- Rekabeti yasaklamak: Alternatif parasal sistemleri kısıtlamak veya yasaklamak
- Vergilendirmeyi etkinleştirin: Vergi ödemelerinin resmi para birimiyle yapılmasını zorunlu kılın
- Senyoraj geliri elde edilmesini kolaylaştırmak: Kalitesinden bağımsız olarak zorunlu (tutsak) talep yaratmak
Yasal ödeme aracı çerçevesi, para basım gelirini (seigniorage) ekonomik bir mekanizmadan yasal bir hakka dönüştürür: bu önemli ayrım, hükümetlerin kripto para kullanımına ve merkeziyetsiz para sistemlerine yönelik direncini açıklamaktadır.
Merkez Bankası Bağımsızlığı: Yanılsama mı, Gerçek mi?
Modern merkez bankaları, siyasi otoriteden operasyonel bağımsızlık iddiasında bulunmaktadır. Ancak uygulamada, senyoraj işlevleri kaçınılmaz bir mali iç içe geçmişlik yaratmaktadır:
- Merkez bankaları, menkul kıymet alımları yoluyla hükümet açıklarını finanse eder
- Hazinelere yapılan kâr aktarımları, para arzındaki genişlemenin sürmesine bağlıdır
- Mali krizler sırasında "bağımsızlığın" korunması güçleşir
- Seçim dönemlerinde gevşek para politikasını sürdürmeye yönelik siyasi baskı yoğunlaşır
Pandemiye verilen yanıt bu gerilimleri açığa çıkardı. Kapsamlı mali teşvik, aynı ölçüde kapsamlı bir para politikası genişlemesini gerektirdi ve mali politika ile para politikası arasındaki anlamlı her ayrımı bulanıklaştırdı. Merkez bankası bilançoları fiilen mali politika araçlarına dönüştü; emisyon geliri (seigniorage) ise gelir kaynağı işlevi gördü.
V. Jeopolitik Boyutlar: Aşırı Ayrıcalık
Dolar Hegemonyası ve Uluslararası Seigniorage
ABD dolarının küresel rezerv para birimi statüsü, Fransa Maliye Bakanı Valéry Giscard d'Estaing'in “aşırı ayrıcalık” olarak adlandırdığı bir olguyu, yani uluslararası seigniorage elde etme olanağını doğurmaktadır. Dolar, tahsis edilmiş küresel döviz rezervlerinin yaklaşık %57'sini oluşturmakta (IMF COFER, 2025) ve tüm döviz işlemlerinin %89'unun bir tarafında yer almakta (BIS Triennial Survey, 2025); ABD ise küresel GSYH'nin kabaca dörtte birini üretmektedir.
Uluslararası Darphane Gelirinin (Seigniorage) İşleyişi:
- Yabancı yatırımcılar 9 trilyon ABD dolarından fazla ABD Hazine menkul kıymeti elinde bulundurmaktadır (ABD Hazine TIC verileri, 2025)
- Üretim maliyeti: ihmal edilebilir düzeyde; mübadele değeri: gerçek mal ve hizmetler
- ABD, başkalarının kazanmak zorunda olduğu para birimini ihraç ederek ticaret açıklarını finanse edebilir
- Dolara yönelik yapısal talep, para birimini kısa vadeli temel göstergelerin ötesinde desteklemektedir
Bu düzenleme, Amerika Birleşik Devletleri'nin enflasyonu ihraç ederken reel kaynakları ithal etmesine olanak tanır; bu, ortaçağ krallarının, tebaalarına sikkeyi nominal değeri üzerinden kabul ettirirken ayarını düşürmesinin modern bir karşılığıdır.
Dolar Hâkimiyetine Yönelik Yeni Zorluklar
Çeşitli gelişmeler, doların senyoraj tekelini tehdit etmektedir:
- BRICS+ alternatif uzlaştırma sistemleri: Doların dışında ticaret mekanizmaları oluşturma çabaları
- Dijital yuan (e-CNY): Çin'in para birimini teknoloji aracılığıyla uluslararasılaştırma girişimi
- Altının yeniden değerlemesi: Merkez bankaları dolara alternatif olarak altın biriktiriyor
- Kripto para benimsenmesi: Devlet denetiminin dışında paralel parasal sistemler
Doların rezerv para birimi statüsünü önemli ölçüde kaybetmesi hâlinde ABD, önemli miktarda emisyon (seigniorage) gelirinden mahrum kalacaktır; bu durum, köklü mali ayarlamaları veya para yaratımının hızlanmasını zorunlu kılabilir ve her ikisi de güven krizini tetikleyebilir.
VI. Dijital Dönüşüm: Merkez Bankası Dijital Paraları (CBDC) ve Programlanabilir Para
Merkez Bankası Dijital Para Birimleri: Emisyon Geliri 2.0
CBDC'ler emisyon gelirinin bir sonraki evrimini temsil eder: aracıları ortadan kaldıran doğrudan dijital ihraç. Kripto para birimlerinin aksine, CBDC'ler parasal kontrolü merkeziyetsizleştirmek yerine merkezileştirir.
Emisyon Geliri Elde Etme Açısından Avantajlar:
- Sıfır üretim maliyeti: Fiziksel basım veya darp gerekmez
- Kusursuz izleme: Her işlem gerçek zamanlı olarak izlenir
- Programlanabilirlik: Son kullanma tarihleri, kullanım kısıtlamaları, hedefli dağıtım
- Aracısızlaşma: Ticari bankaların para yaratımındaki rolünün azalması
- Gelişmiş politika aktarımı: Para dağıtımı üzerinde doğrudan kontrol
Geliştirme Aşamasındaki Uygulamalar:
- Çin (e-CNY): Ülke genelinde pilot uygulama; Kasım 2025 itibarıyla 16,7 trilyon CNY değerinde 3,48 milyar işlem. Ocak 2026'dan itibaren ticari bankalardaki cüzdan bakiyeleri faiz getiren mevduat niteliğindedir
- Avrupa Birliği (dijital euro): Ekim 2025'ten itibaren sonraki proje aşaması; AB düzenlemesinin 2026'da kabul edilmesi halinde 2027 ortasından itibaren pilot uygulama ve 2029'da ilk ihraç mümkündür
- Birleşik Krallık (dijital sterlin): Tasarım aşaması; uygulamaya geçme yönünde bir karar bulunmamaktadır
- Amerika Birleşik Devletleri: Federal Reserve'in 31 Aralık 2030'a kadar CBDC ihraç etmesi kanunen yasaktır (Temmuz 2026)
Finansal Aracılık Açısından Sonuçlar
CBDC'nin benimsenmesi, nihai kullanıcılarla merkez bankası arasında doğrudan ilişki kurulmasına imkân tanıyarak geleneksel bankacılık modellerini tehdit eder. Bireyler merkez bankası mevduatlarını doğrudan elde tutabilirse, ticari banka mevduatlarının önemi azalır; bu da ikincil senyoraj gelirini ortadan kaldırabilir ve kısmi rezerv bankacılığını sekteye uğratabilir.
Bankalar çeşitli stratejik zorluklarla karşı karşıyadır:
- Mevduat aracısızlaşması: Stres dönemlerinde risksiz merkez bankası mevduatlarına kaçış
- Azalan kredi verme kapasitesi: Daha düşük mevduat tabanı, kredi yaratımını kısıtlar
- Marj daralması: Sıfır maliyetli merkez bankası hesaplarından gelen rekabet
- Gözetim riski: Merkez bankası dijital paraları (CBDC'ler), finansal gözetim ve kontrol araçlarına dönüşebilir
VII. Zımni Vergilendirme Olarak Enflasyon
Damga Geliri ve Enflasyon Bağlantısı
Aşırı damga geliri (senyoraj) elde edilmesi kaçınılmaz olarak enflasyona yol açar: bu, para yaratma maliyetlerinin para birimi sahipleri arasında dağıtıldığı mekanizmadır. Açık vergilendirmeden farklı olarak enflasyon, yasama onayı gerektirmez ve görünür bir denetim izi bırakmaz.
Matematiksel Çerçeve:
M para arzını, P fiyat düzeyini temsil ediyorsa ve V ile Q sabit kalıyorsa (basitleştirilmiş), o halde:
M × V = P × Q
M'nin (senyoraj geliri) artırılması zorunlu olarak P'yi (enflasyon) artırır ve mevcut para sahiplerinin satın alma gücünü para ihraç eden kuruma aktarır.
Gerçek Dünyada Enflasyon Yoluyla Gelir Elde Edilmesi:
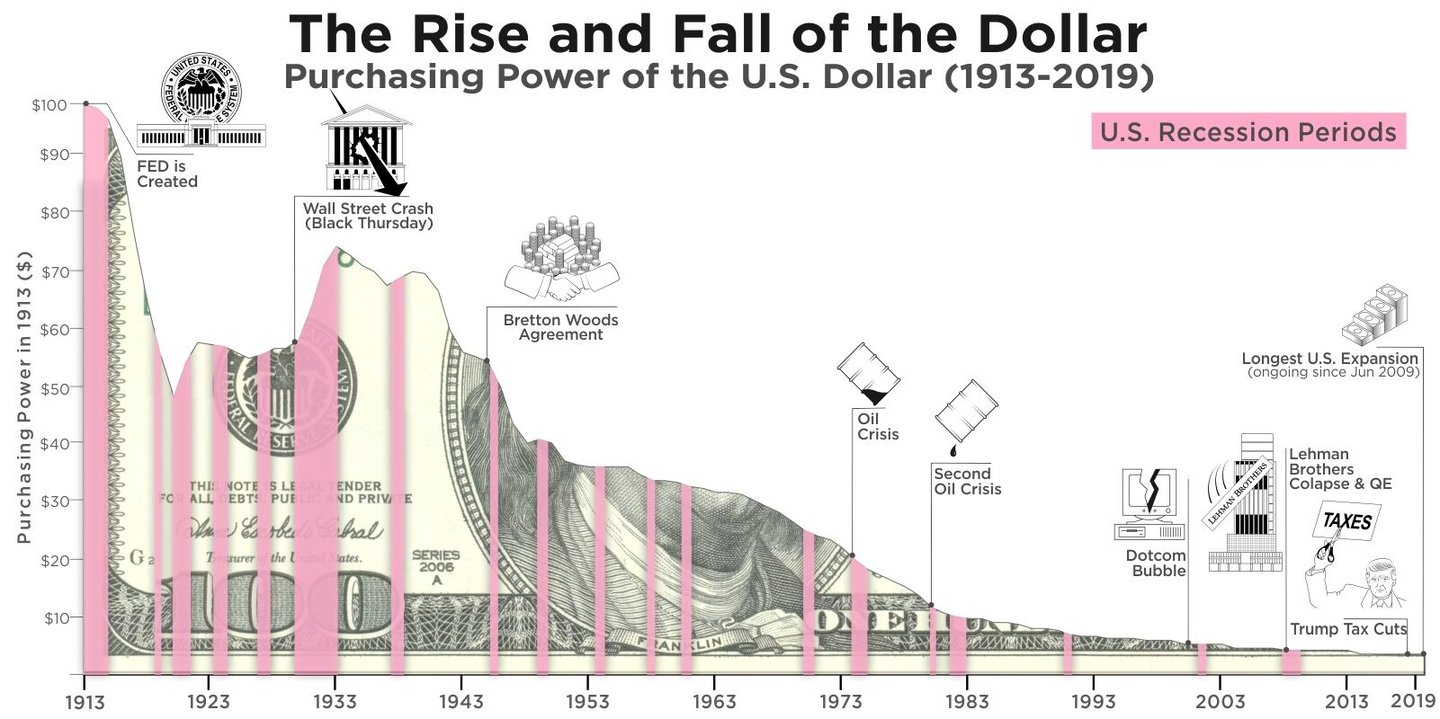
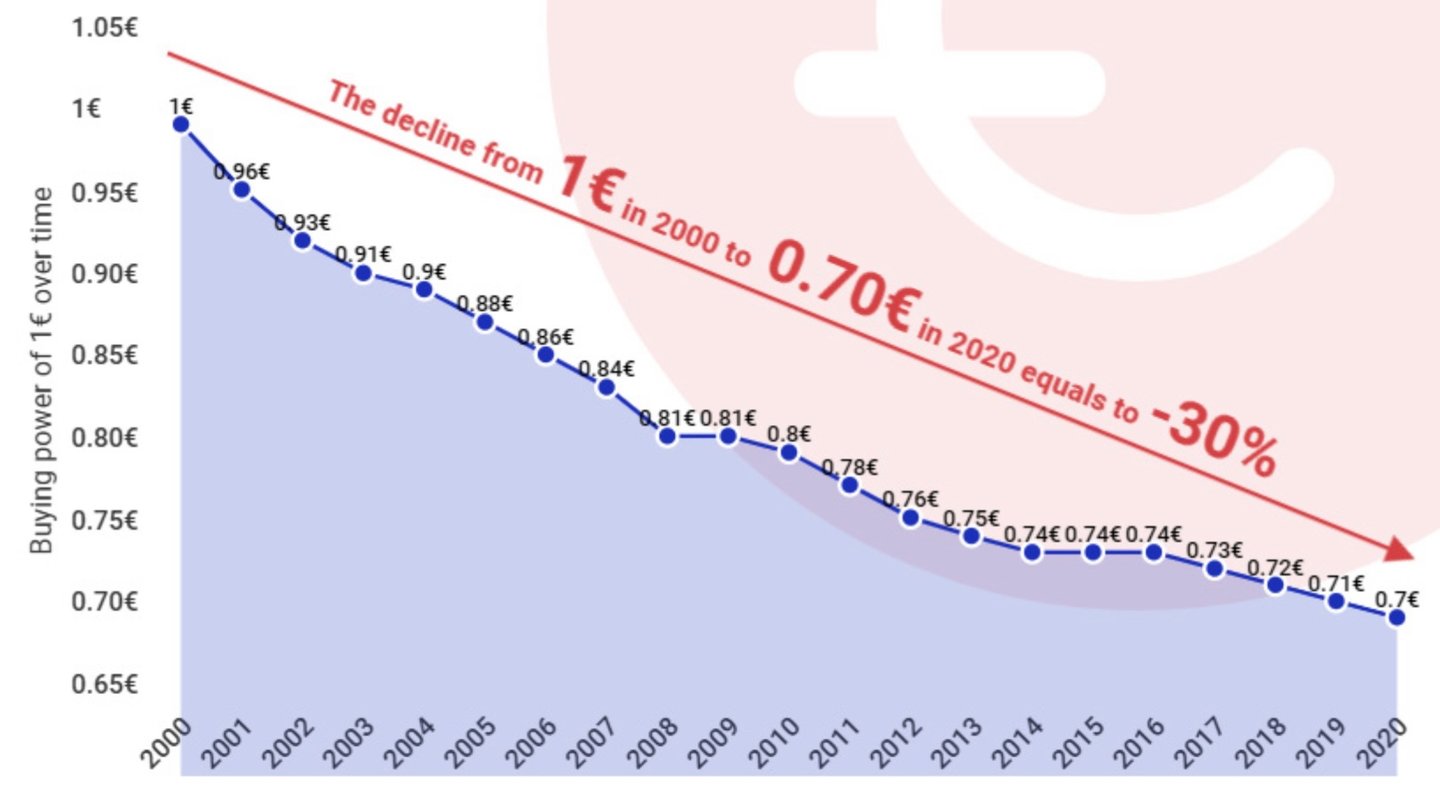
- Yıllık %2 enflasyon, 10 yılda satın alma gücünde bileşik %18 kayba yol açar
- 1971'den (Nixon şoku) bu yana dolar, alım gücünün yaklaşık %90'ını kaybetmiştir (ABD TÜFE)
- Nakit varlıkların reel getirisi: enflasyona göre doğru biçimde düzeltildiğinde istikrarlı olarak negatiftir
Tarihsel Hiperenflasyon Vaka Çalışmaları
Emisyon gelirine aşırı bağımlılık feci sonuçlar doğurmaktadır:
Weimar Almanyası (1921-1923):
- Aylık enflasyon %29.500 ile zirveye ulaştı
- Hükümet, tazminat yükü altındaki bütçe açıklarını merkez bankası aracılığıyla finanse etti
- Orta sınıfın birikimleri yok oldu, ardından siyasi radikalleşme yaşandı
Zimbabve (2007-2009):
- Aylık enflasyonun zirve düzeyinin yüzde 79,6 milyar olduğu tahmin edilmektedir
- Ekonomik çöküş sürecinde harcamaların sürdürülmesi amacıyla hükümet tarafından para basıldı
- Yabancı alternatifler lehine terk edilen para birimi
Venezuela (2016-2019):
- Yıllık enflasyon 2018'de %130.060'a ulaşmıştır (Banco Central de Venezuela)
- Petrol gelirlerinin çökmesinin ardından kamu harcamalarının parasal finansmanı
- Kitlesel göç ve insani kriz
Bu olaylar ortak unsurlar taşır: mali krizler, harcamaları kısmaya yönelik siyasi isteksizlik ve baskı gelirinin (seigniorage) vergilendirmenin yerini süresiz olarak alabileceğine duyulan inanç.
VIII. Kripto Para Birimleri ve Baskı Gelirine (Seigniorage) Yönelik Zorluk
Bitcoin: Seigniorage Karşıtı Mimari
Bitcoin'in temel yeniliği, mutlak arz kıtlığı (azami 21 milyon coin) aracılığıyla seigniorage'ı tamamen ortadan kaldırmasıdır. Bu tasarım, değeri aşındırılamayan bir alternatif sunarak devletlerin para üzerindeki tekeline doğrudan meydan okumaktadır.
Temel Farklılaştırıcı Unsurlar:
- Sabit arz, süregelen para basma gelirinin (seigniorage) elde edilmesini ortadan kaldırır
- Merkeziyetsiz ihraç, ayrıcalıkların ele geçirilmesini önler
- Şeffaf protokol kuralları takdire bağlı politikanın yerini alır
- Sansüre direnç, devlet kontrolünü sınırlar
Hükümetlerin Yanıtı: Kısıtlama ve Sisteme Dahil Etme
Hükümetler bir ikilemle karşı karşıyadır: kripto para benimsenmesine izin verip senyoraj gelirinden (seigniorage) vazgeçmek ya da erişimi kısıtlayıp otoriter görünmek. Çoğu hükümet orta yolları izlemiştir:
- Düzenleme: Anonimliği azaltan KYC/AML gereklilikleri getirilmesi
- Vergilendirme: Sermaye kazançlarını kapsama almak için mülk olarak sınıflandırılmalıdır
- CBDC geliştirme: Devlet güvencesine sahip, rekabet edebilecek dijital para birimleri sunmak
- Seçici uygulama: Bazı kullanımların kovuşturulması, diğerlerine ise hoşgörü gösterilmesi
Bu gerilimin sonucu, gelecekteki senyoraj geliri dinamiklerini büyük ölçüde belirleyecektir. Kripto para birimleri önemli ölçüde benimsenirse, devletin senyoraj geliri azalacak; bu da ya harcamaların kısılmasını ya da kalan para kullanıcılarından daha agresif biçimde kaynak sağlanmasını zorunlu kılacaktır.
IX. Bankacılık Sektörüne Yönelik Çıkarımlar ve Stratejik Hususlar
Senyoraj (Seigniorage) Dönüşümüne Yönelik Konumlanma
Finansal kuruluşların yönetmesi gereken birkaç yapısal değişim bulunmaktadır:
Kısa vadeli (2026–2027):
- Bilançolarda normalleşme: Fed, bilanço küçültme sürecini 1 Aralık 2025'te sona erdirdi; ECB portföylerinin vadesinde itfa edilmesine izin vermeye devam ediyor
- Durgunluğun gerçekleşmesi halinde genişletilmiş niceliksel gevşemeye (QE) olası dönüş
- Merkez bankası dijital para (CBDC) pilot uygulamaları genişliyor ve düzenleyici belirsizlik yaratıyor
- Kripto para düzenleyici çerçevesi netleşiyor
Orta vadeli (2027-2030):
- Başlıca ekonomilerde olası MBDP (merkez bankası dijital para) uygulamaya geçişleri
- Bankalar ile merkez bankaları arasında mevduat rekabeti yoğunlaşıyor
- Baskı altındaki geleneksel bankacılık modeli
- Darphane geliri (seigniorage) faydaları değiştikçe yeni gelir modelleri gerekmektedir
Uzun vade (2030 sonrası):
- Çoklu para birimli dijital para sistemi mümkündür
- Muhabir bankacılığın azalan rolü
- Yeni finansal ürünlere imkân tanıyan programlanabilir para
- Daha küçük ekonomilerin dijital platformlar aracılığıyla olası dolarizasyonu
Stratejik Öneriler. IFB olarak yaklaşımımız
- Gelir Kaynaklarını Çeşitlendirin: Mevduat fonlamasına ve net faiz marjına olan bağımlılığı azaltın
- Dijital Altyapıya Yatırım Yapın: CBDC entegrasyonuna ve dijital varlık saklama hizmetlerine hazırlanın
- Senyoraj Dışı Ürünler Geliştirin: Danışmanlığa, risk yönetimine ve uzmanlaşmış hizmetlere odaklanın
- Düzenleyici Gelişmeleri İzleyin: MBDP (CBDC) istişarelerine ve sektör standartlarının belirlenmesine katılın
- Stres Testi Senaryoları: Çeşitli darphane geliri (seigniorage) rejimi değişikliklerinin etkilerinin modellenmesi
- Müşterileri Bilgilendirin: Parasal geçişin etkileri konusunda uzman olarak konumlanın
Risk Yönetimi Çerçevesi
Başlıca Riskler:
- Aracılık kaybı riski: Finansal stres dönemlerinde mevduatların CBDC'lere kayması
- Marj daralması: Sıfır maliyetli merkez bankası hesaplarından gelen rekabet
- Düzenleyici risk: Dijital para birimlerine ilişkin ani politika değişiklikleri
- Sistemik risk: Fiat para birimlerine duyulan güvenin sarsılmasının parasal rejim değişikliğini tetiklemesi
Risk Azaltma Stratejileri:
- Düzenleyici asgari düzeylerin üzerinde güçlü sermaye tamponları bulundurmak
- CBDC erişimi için merkez bankalarıyla muhabir ilişkileri geliştirmek
- Müşterilere para sistemleri genelinde hizmet verebilmek için dijital varlık kabiliyetleri oluşturun
- Hızlı uyum sağlanmasına imkân tanıyan esnek teknoloji platformları oluşturmak
X. Parasal Ayrıcalığın Geleceği
Senyoraj, parasal egemenliğin temel ayrıcalığını, yani para yaratımından kâr elde etme hakkını ifade eder. Bu ayrıcalık, ortaçağ sikke basımından modern fiat para sistemlerine kadar varlığını sürdürmüştür ve dijital dönüşüm sürecinde de uyarlanmış biçimlerde devam edecektir.
Bankacılık profesyonelleri açısından birkaç sonuç ortaya çıkmaktadır:
Para basım geliri (seigniorage) arızi değil, yapısaldır. Parasal sistemlerin bir tesadüf ya da sapma değil, tasarlanmış bir özelliğini temsil eder. Bu mekanizmanın anlaşılması, merkez bankası davranışının ve politika yönünün öngörülmesi için esastır.
Dağılım, büyüklükten daha önemlidir. Cantillon etkisi, para yaratımına yakınlığın kimin yarar sağlayacağını belirlediği anlamına gelir. Birincil piyasa yapıcıları (primary dealers), ödeme işlemcileri veya merkez bankası karşı tarafları olarak konumlanan finansal kuruluşlar orantısız avantajlar elde eder.
Dijital dönüşüm, senyoraj gelirini ortadan kaldırmayacaktır. Aksine, merkez bankası dijital paraları (CBDC) bu geliri daha da yoğunlaştırabilir ve aynı zamanda yeni gözetim ve kontrol imkânları yaratabilir. Bankalar, bu gerçeğe direnmek yerine ona uyum sağlamalıdır.
Alternatif para sistemleri, devletin darphane gelirini (seigniorage) tehdit etmektedir. Kripto para benimsenmesi, altının yeniden değerlenmesi veya uluslararası takas sistemlerindeki değişiklikler, hükümetleri kalan kullanıcılardan daha agresif gelir tahsiline ya da köklü mali düzenlemelere yöneltebilir.
Enflasyon, maliyetin dağıtılmasında temel mekanizma olmaya devam etmektedir. Teknik gelişmişliğe rağmen darphane geliri (seigniorage) nihayetinde serveti enflasyon yoluyla aktarır: yasama onayı gerektirmeyen sessiz bir vergidir.