Para Yaratımı
Bankalar Tarafından Para Yaratımı
Kısmi rezerv bankacılığı sisteminde bankalar tarafından para yaratılması.
Dolaşımdaki paranın büyük bölümü, ticari bankalar tarafından kredi verilerek yaratılır: banka kredi verdiğinde, borçlunun hesabına yeni bir mevduat kaydeder. Bankaların rezervlerinin katını kredi olarak verdiği ders kitabı niteliğindeki “para çarpanı” modeli, modern bankacılık sistemlerinin işleyişini tanımlamaz (Bank of England, “Money creation in the modern economy”, 2014). İşleyiş şöyledir:
- Mevduatlar ve Zorunlu Karşılık Gereklilikleri: Bazı merkez bankaları, bankaların belirli mevduatların bir kısmını karşılık olarak tutmasını zorunlu kılar – ECB %1; ABD Federal Rezerv Sistemi ise Mart 2020'den bu yana gerekliliği sıfır olarak belirlemiştir ve İngiltere Merkez Bankası herhangi bir gereklilik uygulamamaktadır. Uygulamada kredi verme faaliyeti, karşılıklardan ziyade sermaye ve likidite kurallarıyla, borçlu talebiyle ve politika faiz oranıyla sınırlanmaktadır.
- Kredi Yaratımı: Bir banka kredi verdiğinde, nakdi fiziksel olarak rezervlerinden çıkarıp teslim etmez. Bunun yerine borçlunun hesabında bir mevduat oluşturur ve böylece fiilen yeni para yaratır. Bu süreç, ekonomideki para arzını genişletir.
- Faiz ve Geri Ödeme: Banka, bu kredilerden elde ettiği faiz yoluyla gelir sağlar. Borçlular kredilerini geri ödedikçe para arzı daralır ve bankanın yükümlülükleri (mevduatlar) azalır.
Bankalar, kredi temerrütlerine ve kredi verme kapasitelerinin aşılmasına bağlı riskleri yönetmek için çeşitli stratejiler kullanır:
- Risk Değerlendirmesi ve Kredi Puanlaması: Bankalar, borçluların kredi itibarını değerlendirmek için kapsamlı risk değerlendirmeleri yapar ve kredi puanlaması kullanır. Bu, temerrüt riskinin en aza indirilmesine yardımcı olur.
- Kredi Portföyünün Çeşitlendirilmesi: Bankalar, riski dağıtmak amacıyla kredi portföylerini farklı sektörlere, coğrafi bölgelere ve müşteri segmentlerine yayarak çeşitlendirir.
- Sermaye Yeterlilik Oranları: Bankaların, zararları karşılayabilmek için yeterli sermayeye sahip olmalarını sağlayan belirli sermaye yeterlilik oranlarını korumaları gerekir. Bu gereklilikler çoğunlukla Basel III gibi düzenleyici çerçevelerin bir parçasıdır.
- Karşılık Ayırma ve Aktiften Silme: Bankalar, kazançlarının bir bölümünü şüpheli alacaklar için karşılık olarak ayırır. Bir kredi tahsil edilemez hale gelirse, bu karşılıklardan mahsup edilerek aktiften silinir.
- Likidite Yönetimi: Bankalar, kısa vadeli yükümlülüklerini karşılayacak yeterli likit varlığa sahip olmalarını sağlamak için likiditelerini yönetir. Bu, kısa vadeli yükümlülükler ile likit varlıklar arasında sağlıklı bir dengenin korunmasını içerir.
- Düzenleyici Gözetim: Bankalar düzenleyici gözetime tabidir; bu, ihtiyatlı kredi verme uygulamalarına uymalarını ve finansal istikrarı korumalarını güvence altına alır.
Aşırı para yaratımının önlenmesi bakımından:
- Merkez bankaları, bankaların yarattığı para miktarını esas olarak politika faizi aracılığıyla, sermaye ve likidite düzenlemeleriyle ve bazı ülkelerde zorunlu karşılık gereklilikleriyle etkiler.
- Bir banka fazla miktarda para yaratırsa ve bu durum enflasyon veya finansal istikrarsızlık risklerine yol açarsa, merkez bankası politika faizlerini değiştirerek, zorunlu karşılık oranlarını düzenleyerek veya açık piyasa işlemleri yoluyla müdahale edebilir.
- Bankaların aşırı kredilendirme nedeniyle iflas risklerine maruz kaldığı durumlarda merkez bankaları son borç veren olarak hareket edebilir. Ancak bu, olağan bir uygulamadan ziyade, sistemik çöküşü önlemek amacıyla genellikle olağanüstü durumlarda başvurulan bir tedbirdir.
Merkez bankasının bankaları kurtarmadaki rolü, durumun ağırlığına ve başarısız olan bankanın yarattığı sistemik riske bağlıdır. Kurtarma operasyonları genellikle son çaredir ve finansal istikrarın yeniden tesisini ve ahlaki riskin önlenmesini hedefleyen sıkı koşullarla birlikte gelir.
Ticari bankalarca kredi yoluyla yaratılan para ile merkez bankalarınca yaratılan paranın oranı, bankacılık uygulamalarına, para politikalarına ve ekonomik yapılara bağlı olarak ekonomiler arasında önemli ölçüde farklılık göstermektedir. Genel bir değerlendirme aşağıda yer almaktadır:
- Ticari Bankalar: Çoğu modern ekonomide para arzının büyük bölümü, ticari bankalar tarafından verilen krediler yoluyla yaratılır. Bankalar kredi verdiğinde, geniş anlamdaki para arzının önemli bir bileşeni olan mevduatlar yaratmış olur. Bu para biçimi çoğunlukla “banka parası” veya “ticari banka parası” olarak adlandırılır.
- Merkez Bankaları: Merkez bankaları, fiziki nakit (banknot ve madeni para) ile ticari bankaların merkez bankasında tuttuğu rezervler biçiminde para yaratır. Bu, banka tarafından yaratılan paraya kıyasla toplam para arzının daha küçük bir bölümünü oluşturur. Merkez bankası parası çoğunlukla “parasal taban” veya “yüksek güçlü para” olarak adlandırılır.
Belirli yüzdeler farklılık gösterebilir:
- Birleşik Krallık'ta, Bank of England'a (2014) göre banknotlar ve madeni paralar halkın elindeki paranın yalnızca yaklaşık %3'ünü oluşturuyordu; geri kalan %97'si banka mevduatlarından oluşuyordu.
- Euro bölgesinde dolaşımdaki para, geniş para göstergesi M3'ün kabaca onda birini oluşturur; geri kalanı bankalar ve para piyasası fonları tarafından ihraç edilen mevduat ve diğer enstrümanlardan oluşur (ECB parasal istatistikleri).
- Gelişmekte olan veya daha az gelişmiş ekonomilerde oran, fiziki nakde daha fazla bağımlılık, daha katı bankacılık düzenlemeleri veya farklı para politikası çerçeveleri nedeniyle farklı olabilir.
Bu rakamların; ekonomik koşullara, para politikası değişikliklerine ve düzenleyici gelişmelere bağlı olarak dalgalanabileceğini belirtmek önemlidir. Örneğin niceliksel genişleme dönemlerinde, merkez bankalarının ekonomiye likidite sağlamak üzere finansal varlık satın almasıyla birlikte, merkez bankaları tarafından yaratılan paranın payı önemli ölçüde artabilir.
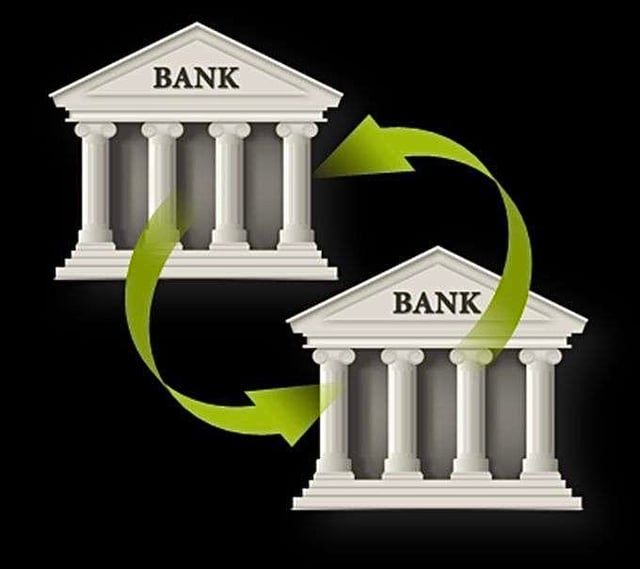
Yeni yaratılan banka parasının bankalar arasında transferi.
Bankaların iç süreçlerinin nasıl işlediğine ilişkin bir açıklama:
Kredi Yaratımı: Banka kredi kullandırdığında, borçlunun hesabında gerçekten de bir mevduat yaratılır. Bu, fiziki nakit değil, dijital bir kayıttır. Bu mevduat, banka için bir yükümlülüğü (banka, bu tutarı mevduat sahibine borçludur), borçlu için ise bir varlığı (borçlu bu tutarı kullanabilir) ifade eder.
Fon Transferi: Borçlunun bu kredinin tamamını veya bir kısmını başka bir bankaya aktarmaya karar verdiğini varsayalım. Borçlu, bankasına başka bir bankadaki bir hesaba ödeme yapması talimatını verir.
Bankalar Arası Takas İşlemleri: Bankalar, aralarındaki işlemlerin takasını bankalar arası takas adı verilen bir süreçle yapar. Bu işlem, gün içinde gerçek zamanlı olarak veya toplu şekilde şu yollarla yapılır:
- Merkez Bankası(ları): Merkez bankası bu süreçte kritik bir rol oynar. Bankalar merkez bankası nezdinde rezerv hesapları bulundurur ve bu hesaplar bankalar arası işlemlerin mutabakatında kullanılır. A Bankasının B Bankasına fon aktarması gerekiyorsa, merkez bankası A Bankasının rezerv bakiyesini azaltır ve B Bankasının rezerv bakiyesini buna karşılık artırır; bu işlem RTGS sisteminde veya
- Takas Kuruluşları veya Muhabir Bankacılık Ağları: İşlemler bazen takas kuruluşları aracılığıyla ya da muhabir bankacılık ağları üzerinden uzlaştırılır. Bu sistemler fon transferini kolaylaştırır ve her bankanın yükümlülüklerini yerine getirmek için gereken karşılıkları muhafaza etmesini sağlar.
Rezervlerin Sürdürülmesi: Bankalar gün boyunca rezerv pozisyonlarını izler. Bir banka (örneğimizde olduğu gibi) çıkışlar nedeniyle rezerv açığı yaşarsa, bankalararası borç verme piyasasında diğer bankalardan ya da son çare olarak merkez bankasından borçlanabilir.
- Son Kredi Mercii Olarak Merkez Bankası: Merkez bankası, rezervleri geçici olarak yetersiz kalan bankalara likidite sağlayan son kredi mercii görevini üstlenir. Bu sayede bankalar ödeme yükümlülüklerini yerine getirebilir ve bankacılık sistemi istikrarını korur.
Özetle, bir banka müşterinin talimatı üzerine başka bir bankaya para transfer ettiğinde, fiili takas ve mutabakat, bankaların merkez bankasında veya bankalar arası transferler yoluyla tuttukları rezervlerin düzenlenmesini içerir. Bu sistem, bankaların kredi vererek para yaratmasına karşın, bankacılık sisteminin bütünlüğünün ve istikrarının merkez bankası gözetimi, bankalar arası borç verme piyasaları ve zorunlu karşılık gereklilikleri ile korunmasını sağlar.