
“14+ seviye bankacı”: var olmayan bir unvan
Bankacılıkta yetkinin fiilen nasıl dağıtıldığı
“14. seviye ve üzeri bankacı” diye bir kavram yoktur. Hiçbir düzenleyici kurum, sektör kuruluşu veya banka bu terimi standart bir rütbe olarak tanımaz. Var olan, vezne görevlisinin sınırlarından ulusal denetim otoritelerinin ve uluslararası standart belirleyici kuruluşların yetkilerine uzanan, titizlikle katmanlandırılmış bir yetkilendirme sistemidir. Bu sistem, sektörün operasyonel risk, güvenlik ihlalleri ve finansal istikrarsızlığa karşı başlıca savunma mekanizmalarından biridir ve bu sayfanın konusunu oluşturur.
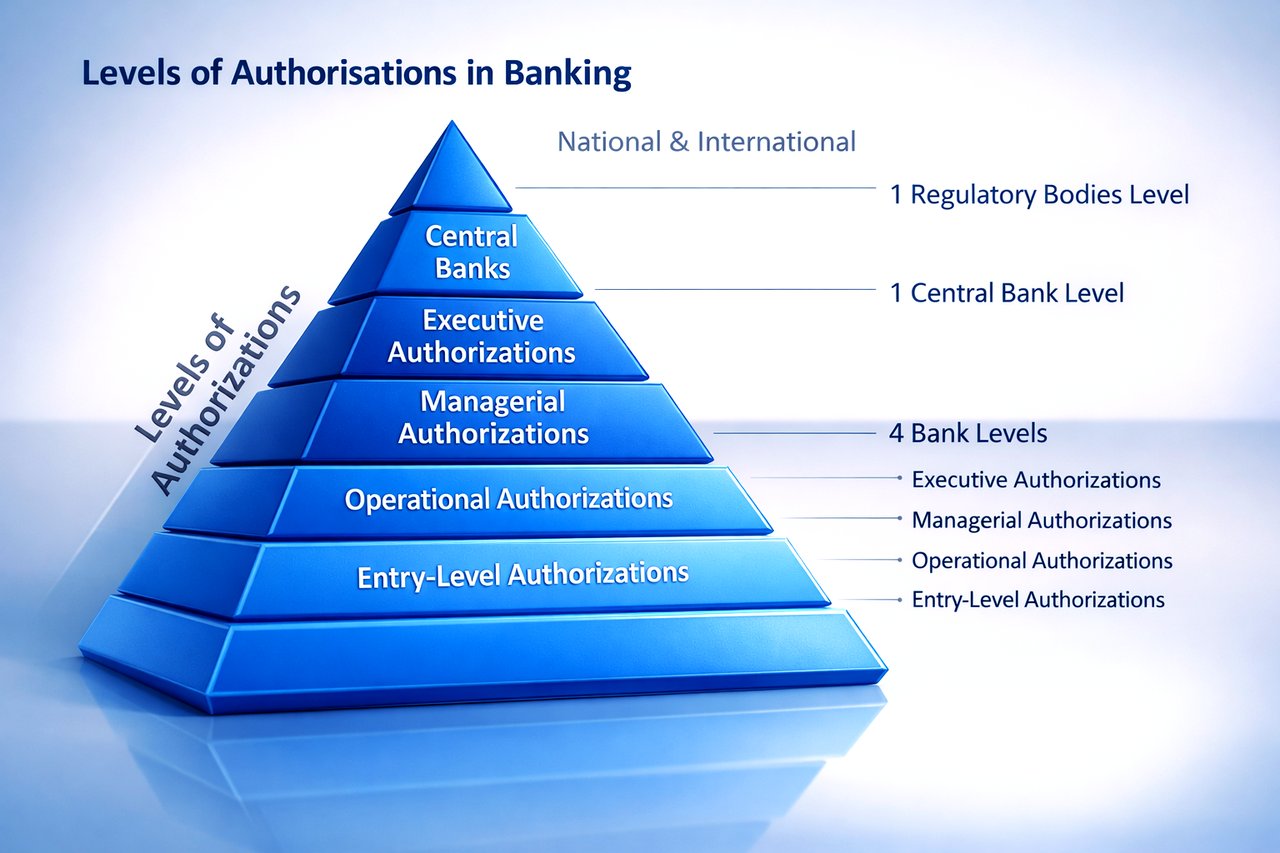
Bir bankanın içindeki yetki
Her bankada yetki, rollere göre ve her kademede tanımlı limitlerle dağıtılır. Federal Finansal Kurumlar Denetim Konseyi (Federal Financial Institutions Examination Council) tipik yapıyı şu şekilde tanımlamaktadır (FFIEC, 2016):
- Başlangıç düzeyi: veznedarlar ve müşteri hizmetleri çalışanları rutin işlemleri yürütür ve müşteri bilgilerini kesin biçimde tanımlanmış sınırlar dahilinde görür.
- Operasyonel düzey: kredi görevlileri ve hesap yöneticileri kredileri onaylar ve müşteri hesaplarını yönetir; genellikle ek kimlik doğrulaması arkasında çalışır.
- Yönetici düzeyi: Yöneticiler büyük işlemleri onaylar, ayrıntılı raporları inceler ve denetim yürütür; bu, kurum içi denge ve kontrol mekanizmasını sağlar.
- Üst yönetim düzeyi: Kıdemli yöneticiler tam erişime sahiptir, stratejik kararları alır, önemli taahhütleri onaylar ve bankanın yönünü belirleyen raporları görür.
Bu sınırlar, Amerika Birleşik Devletleri'ndeki Gramm-Leach-Bliley Yasası (GLBA) gibi düzenleyici çerçevelerin gerektirdiği şekilde erişim kontrol sistemleri aracılığıyla uygulanır (Federal Trade Commission, 2002).
Unvanlar, dereceler ve eksik 14. kademe
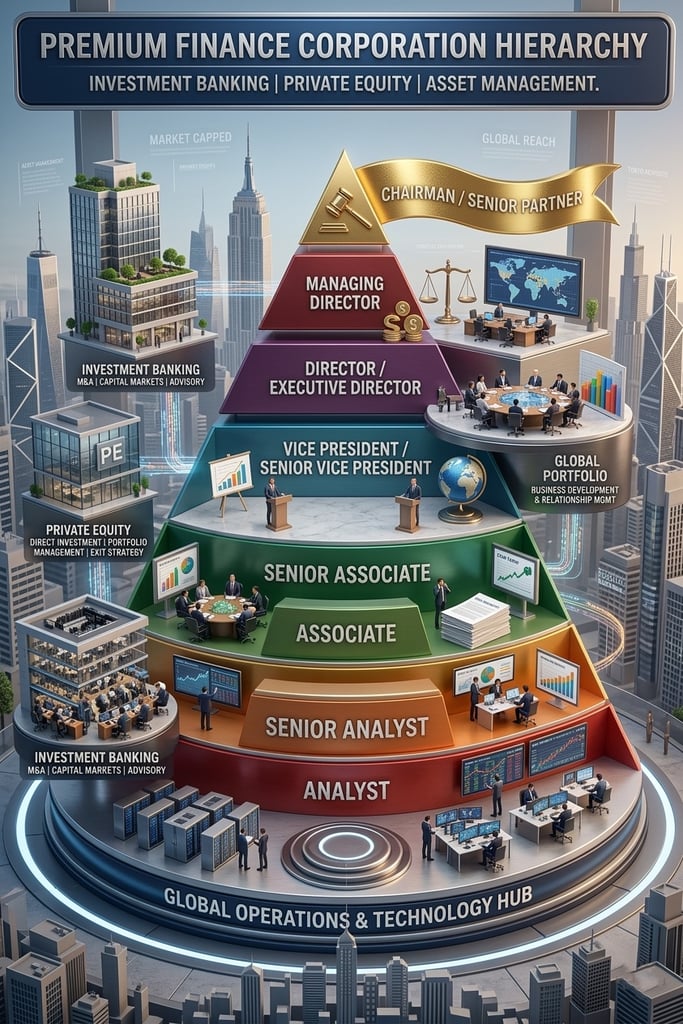
Bankalar görevleri numaraya göre değil, işleve göre adlandırır. Yatırım bankaları Analist, Associate, Vice President, Director ve Managing Director gibi unvanlar kullanır. Perakende ve ticari bankalarda gişe görevlileri, müşteri hizmetleri temsilcileri ve şube müdürlerinden söz edilir; üst kademede ise İcra Kurulu Başkanı (CEO) ile Mali İşler Direktörü (CFO) bulunur. Her unvan, tanımlı sorumlulukları ve tanımlı bir yetki düzeyini beraberinde getirir.
Bazı bankalar kıdem veya ücret için dahili sayısal dereceler kullanır. Bu ölçekler kurumdan kuruma farklılık gösterir: bir bankadaki 4. seviye, başka bir bankada 3. seviyeye karşılık gelebilir. Dolayısıyla belirli bir bankanın derecelendirme sisteminde dahili kullanım için “14. seviye” bulunabilir; ancak söz konusu bankanın derecelendirme esasları olmaksızın bu ifade kurum dışında hiçbir anlam taşımaz.
İfade, bir romanla veya resmî bir yayınla da ortaya atılmış değildir. Akla Tom Wolfe'un The Bonfire of the Vanities adlı romanı ve finans elitini hicveden diğer yapıtlar gelse de, ifadenin çevrim içi finans tartışmalarında ortaya çıktığı anlaşılmaktadır. İfade, daha yüksek bir sayının ilerlemeyi ve statüyü gösterdiği video oyunlarındaki numaralı seviyelerden ödünç alınmıştır; mesleki olmayan çevrelerde ise kasıtlı bir abartı niteliğindedir.
Ulusal gözetim
Münferit bankanın üzerinde, bankacılık faaliyetlerini denetleyen ve finansal ve tüketici koruma hukukunu uygulayan ulusal otoriteler yer alır. Uluslararası Ödemeler Bankası bu otoritelerin işlevlerini şu şekilde tanımlamaktadır (BIS, 2021):
- Banka denetçileri, yetki alanlarındaki bankaları denetler, inceler ve yaptırıma tabi tutar; düzenlemelerin uygulanmasını sağlar ve tüketicileri korur. Amerika Birleşik Devletleri'nde Para Birimi Denetçiliği Ofisi (OCC) ulusal bankalara ruhsat verir ve bunları denetler, Federal Rezerv Federal Rezerv Sistemi'ne üye eyalet bankalarını denetler, Federal Mevduat Sigorta Kurumu (FDIC) ise bu sistemin dışındaki eyalet ruhsatlı bankaları denetler. Birleşik Krallık'ta İngiltere Merkez Bankası'nın bir parçası olan İhtiyati Düzenleme Otoritesi (PRA) bankaları güvenlik ve sağlamlık açısından denetlerken, Mali Davranış Otoritesi (FCA) davranış kurallarını düzenler.
- Federal Rezerv Sistemi ve Avrupa Merkez Bankası (ECB) gibi merkez bankaları para birimini, para politikasını ve ödeme sistemlerini yönetir; gerektiğinde likiditeyi ve ödeme gücünü güvence altına almak için müdahale eder.
Uluslararası standartlar
Finans sınırları aştığından, uluslararası kuruluşlar denetimi koordine eder ve ortak standartlar belirler (BIS, 2023):
- BIS, merkez bankaları için bir banka ve uluslararası finansal iş birliği için bir platform olarak görev yapar ve Basel Bankacılık Denetim Komitesi'ne (BCBS) ev sahipliği yapar.
- BCBS, banka sermayesi, risk yönetimi ve denetime ilişkin küresel standartları belirleyen Basel Anlaşmalarını yayımlamaktadır (BCBS, 2022).
Uygulamada yetkilendirme
Bu gereklilikleri karşılamak hem teknoloji hem de uyum disiplini gerektirir. FFIEC (2016) üç hususu belirtmektedir:
- Teknoloji ve uyum: Rol bazlı erişim kontrollerini uygulayan ve Genel Veri Koruma Tüzüğü (GDPR) veya Sarbanes-Oxley Yasası gibi düzenleyici gereklilikleri karşılayan BT sistemleri.
- Sürekli izleme: yetkilendirme uygulamalarının süregelen gözden geçirilmesi; yetkisiz erişim girişimlerini ve şüpheli işlem kalıplarını tespit etmek üzere anomali tespiti.
- Uyum sağlama: Yetkilendirme sistemleri finansal teknolojinin gelişimine ayak uydurmalıdır; bankalar yeni siber tehditlere karşı güvenliği güçlendirmek amacıyla giderek daha fazla yapay zekâ ve makine öğrenmesinden yararlanmaktadır.
Gözetim standartları ve piyasa uygulaması
Denetim standartları da aynı yöndedir. Basel Komitesi'nin gözden geçirilmiş Operasyonel Riskin Sağlam Yönetimi İlkeleri (BCBS, 2021), sağlam bir iç kontrol programının uygun görev ayrımını gerektirdiğini belirtmekte ve bilgi ve iletişim teknolojisinin performansını ve güvenliğini bir bankanın faaliyetleri için vazgeçilmez saymaktadır. Chartered Institute for Securities & Investment (CISI, 2021) ise sürekli personel eğitimini, düzenli denetimleri ve NIST Siber Güvenlik Çerçevesi gibi kabul görmüş standartları vurgulamaktadır.
Özetle
Bankacılıkta yetki gerçek, katmanlı ve belgelidir. Kurum içi rol limitlerinden ulusal denetleyicilere ve uluslararası standart belirleyicilere uzanır; teknoloji, uyum ve denetim yoluyla uygulanır. “14+ seviye bir bankacı”nın bu yapıda yeri yoktur. Finansal teknoloji değiştikçe bu yapı uyum sağlamaya devam edecektir; ancak yapıya duyulan ihtiyaç ortadan kalkmayacaktır.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.


